

Dimensioni e quota del mercato europeo della terapia contro il cancro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 64.72 miliardo di dollari |
| Dimensione del mercato (2031) | 83.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
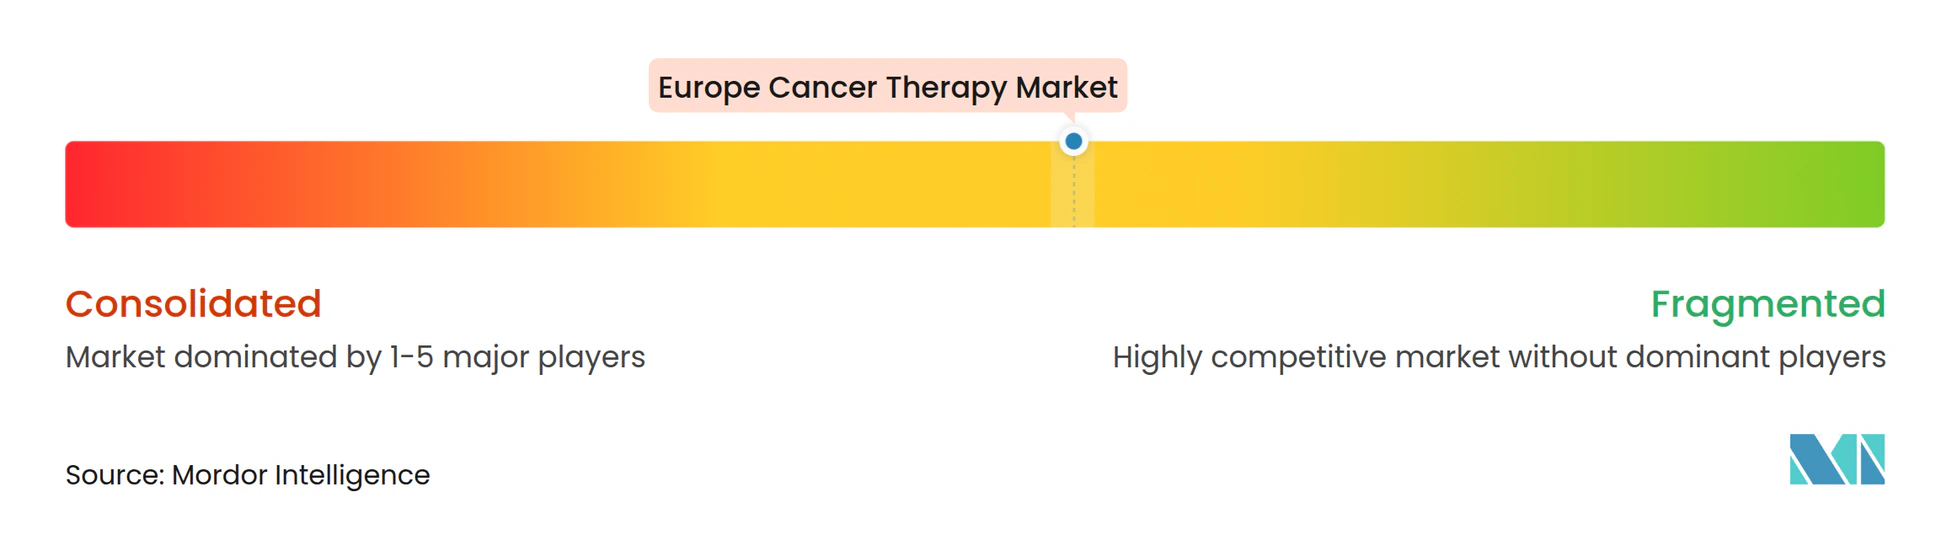
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle terapie contro il cancro di Mordor Intelligence
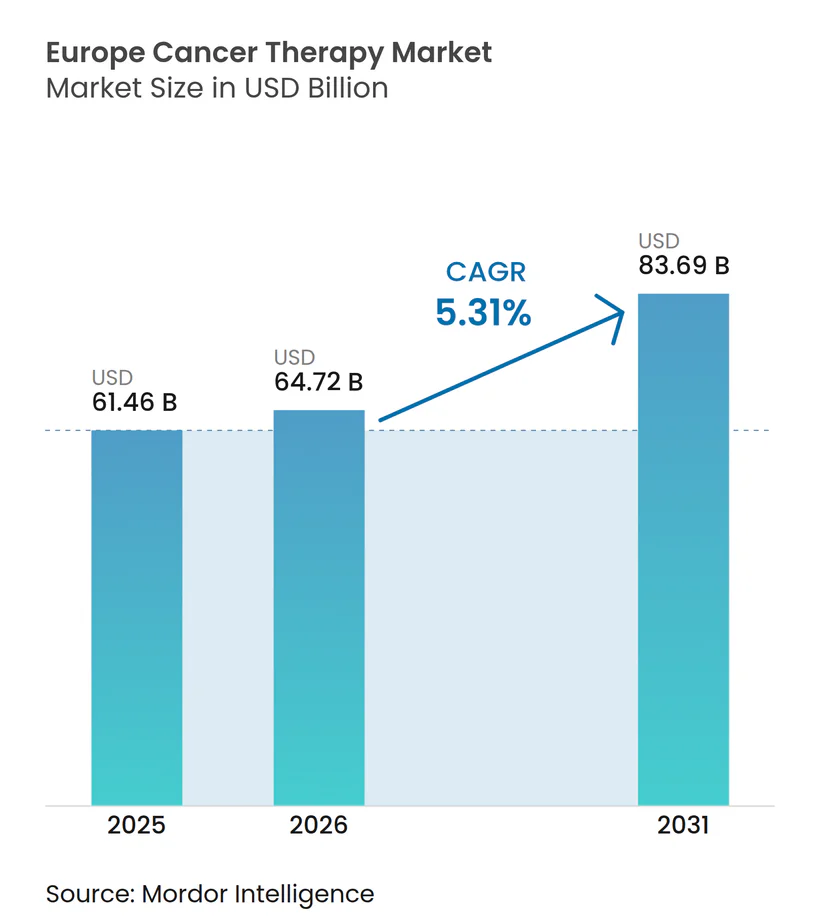
Si prevede che le dimensioni del mercato europeo delle terapie contro il cancro passeranno da 61.46 miliardi di dollari nel 2025 e 64.72 miliardi di dollari nel 2026 a 83.69 miliardi di dollari entro il 2031, registrando un CAGR del 5.31% tra il 2026 e il 2031.
Questa traiettoria costante riflette l'armonizzazione normativa da parte dell'Agenzia europea per i medicinali (EMA), l'espansione della medicina di precisione nell'ambito del Piano UE per la lotta contro il cancro e i continui investimenti in ricerca e sviluppo nelle economie leader, come Germania e Francia. L'intensificarsi della concorrenza si concentra sui coniugati anticorpo-farmaco e sulle terapie con radioligandi, mentre l'adozione dei biosimilari accelera gli sforzi di contenimento dei costi nei sistemi sanitari pubblici. [1] Federazione europea delle industrie e associazioni farmaceutiche, "Indicatori di cura del cancro", efpia.eu Lo slancio della pipeline favorisce i trattamenti selezionati in base ai biomarcatori e i regimi di immuno-oncologia, mentre i regimi chemioterapici tradizionali stanno perdendo quote di mercato a favore degli approcci di precisione. L'adozione di anticorpi monoclonali biosimilari sta liberando spazio di bilancio per nuovi agenti e i percorsi normativi accelerati stanno comprimendo i tempi tra l'approvazione dell'EMA e l'ingresso sul mercato. I centri di produzione transfrontalieri di terapia cellulare nel Benelux hanno accorciato la logistica dalla vena all'infusione, accelerando l'accesso alle opzioni CAR-T. I capitali di rischio stanno affluendo alle startup che si occupano di radioligandi e l'introduzione di piattaforme di abbinamento per studi clinici basate sull'intelligenza artificiale sta riducendo i tempi di reclutamento, rafforzando nel complesso la crescita costante del mercato europeo delle terapie oncologiche.
Punti chiave del rapporto
- Per tipologia di terapia, la chemioterapia è risultata leader nel mercato europeo delle terapie contro il cancro con una quota del 41.92% nel 2025, mentre si prevede che la terapia mirata registrerà il CAGR più rapido, pari al 6.14%, fino al 2031.
- Per tipologia di tumore, nel 2025 il tumore al seno rappresentava il 25.12% del mercato europeo delle terapie contro il cancro, mentre si prevede che le terapie contro il tumore al polmone registreranno il CAGR più elevato, pari al 6.77%, entro il 2031.
- Per classe di farmaci, nel 2025 gli inibitori PD-1/PD-L1 detenevano una quota di mercato del 31.55% nella terapia contro il cancro in Europa, mentre i coniugati anticorpo-farmaco stanno avanzando a un CAGR del 7.05% nel periodo 2026-2031.
- Per modalità di somministrazione, la somministrazione endovenosa ha conquistato il 68.20% della quota di mercato delle terapie oncologiche in Europa nel 2025, mentre le formulazioni sottocutanee rappresentano la via in più rapida crescita, con un CAGR del 6.99% fino al 2031.
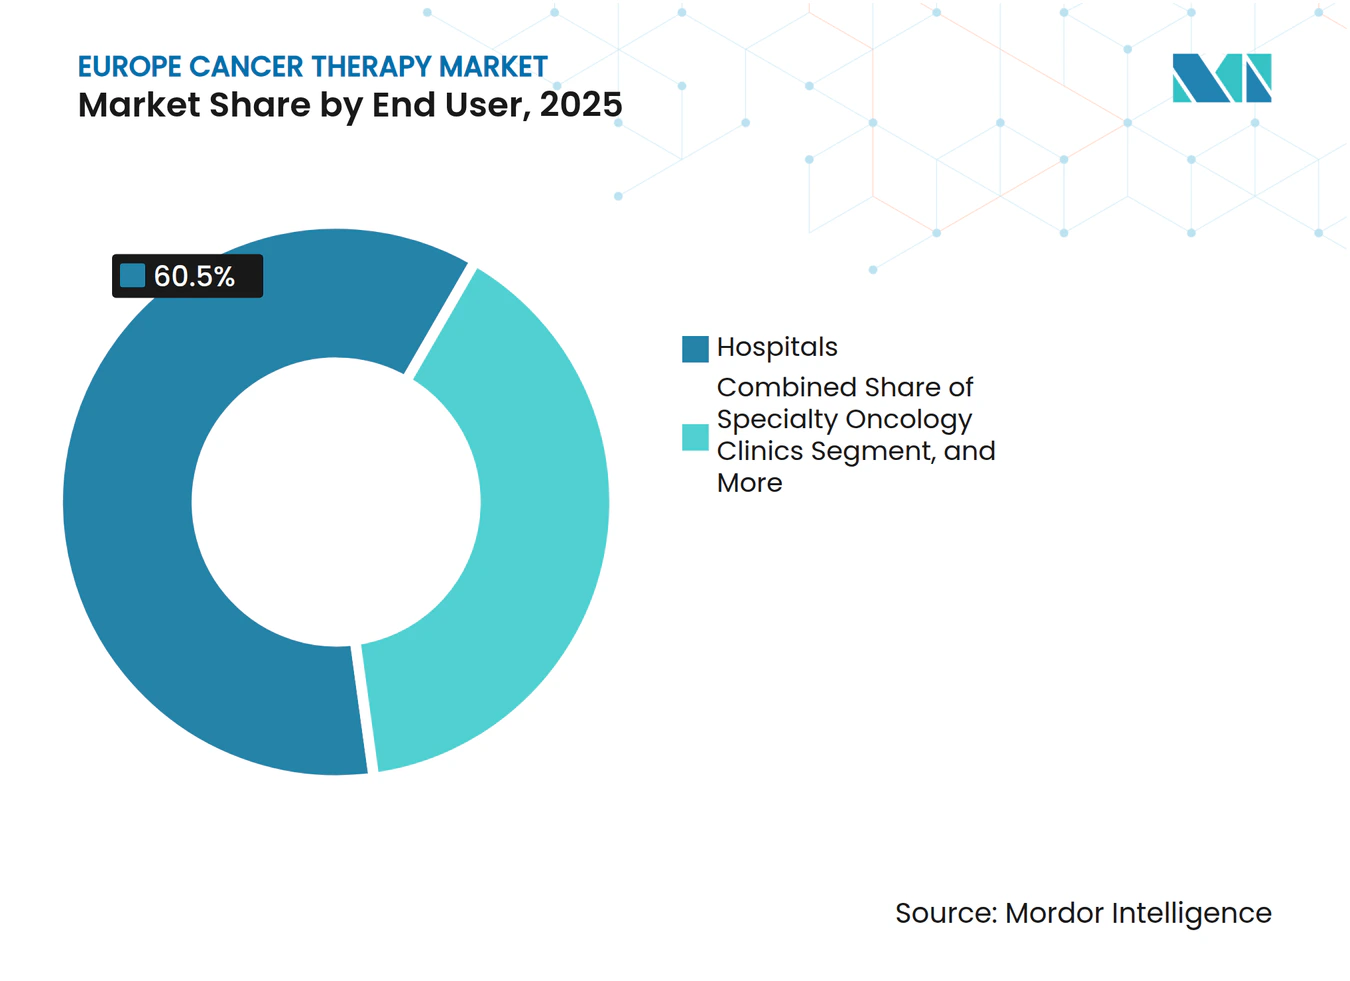
- Per utente finale, nel 2025 gli ospedali rappresentavano il 60.50% del mercato europeo delle terapie oncologiche. Le cliniche oncologiche specialistiche stanno crescendo a un CAGR del 6.87% dal 2026 al 2031.
- Per paese, la Germania ha conquistato il 28.05% della quota di mercato europea delle terapie contro il cancro nel 2025, mentre si prevede che la Francia registrerà il CAGR più rapido, pari all'8.45%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo della terapia del cancro
Analisi dell'impatto del conducente
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento delle approvazioni di farmaci per l'oncologia di precisione dopo le riforme dell'EMA | 1.2% | Globale, con una prima adozione in Germania, Francia e Paesi Bassi | Medio termine (2–4 anni) |
| L'adozione dei farmaci oncologici biosimilari riduce i costi della terapia | 0.9% | Il nucleo dell'UE-5 accelera in Spagna e Italia | A breve termine (≤2 anni) |
| Implementazione dello screening genomico nei piani nazionali contro il cancro dell'UE27 | 0.7% | Francia, Germania, Paesi nordici; programmi pilota in Polonia, Repubblica Ceca | A lungo termine (≥4 anni) |
| Boom di capitale di rischio per le start-up di radioligandi | 0.6% | Germania, Belgio, Svizzera; ricadute sull'allineamento normativo del Regno Unito post-Brexit | Medio termine (2–4 anni) |
| Le piattaforme di abbinamento dei test basate sull'intelligenza artificiale riducono i tempi di reclutamento | 0.5% | Regno Unito, Francia, Germania; emergente nell'Europa meridionale | Medio termine (2–4 anni) |
| Centri di produzione transfrontalieri CAR-T nel Benelux | 0.4% | Il nucleo del Benelux, al servizio dell'UE-27 più ampia | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle approvazioni di farmaci per l'oncologia di precisione dopo le riforme dell'EMA
I percorsi semplificati di autorizzazione adattiva concludono ora i cicli di revisione dell'EMA in circa 12 mesi, consentendo 28 approvazioni oncologiche nel 2024 e sostenendo una crescita a due cifre nel primo semestre del 2025. Agenti first-in-class per le indicazioni KRAS G12C, FGFR e HER2-low hanno superato la valutazione entro 10 mesi e i relativi test diagnostici complementari sono stati rimborsati in base alle regole di copertura condizionata in Germania e Francia, favorendo una rapida adozione clinica. Le valutazioni HTA congiunte pubblicate da EUnetHTA supportano i mercati più piccoli privi di unità oncologiche, contribuendo così a ridurre le disparità di accesso. Con l'avanzare delle evidenze dal mondo reale, le fasce di prezzo sono sempre più legate ai risultati post-lancio, consolidando una crescita duratura nel mercato europeo delle terapie oncologiche.
L'adozione dei farmaci biosimilari in oncologia riduce i costi della terapia
La penetrazione dei volumi per i biosimilari di trastuzumab, bevacizumab e rituximab ha raggiunto il 41% in Germania, Regno Unito e Paesi Bassi entro dicembre 2024, generando un risparmio cumulativo per il sistema di 56 miliardi di euro. L'obbligo di sostituzione in Francia, a partire da gennaio 2025, obbliga i farmacisti a dispensare il farmaco biologico meno costoso, un'iniziativa che dovrebbe far risparmiare 1.2 miliardi di euro all'anno entro il 2027. Il modello di condivisione dei guadagni spagnolo ripartisce i risparmi sugli appalti con i fornitori per finanziare l'accesso a CAR-T e radioligandi. La Commissione Europea punta a una penetrazione dei biosimilari del 60% entro il 2030, aumentando ulteriormente la pressione al ribasso sui segmenti maturi e liberando al contempo budget per classi di farmaci innovative.
Espansione dello screening genomico nei piani oncologici dell'UE27
Le strategie nazionali di medicina genomica in Francia e Germania prevedono un'ampia profilazione tumorale, con l'obiettivo di raggiungere 235,000 analisi all'anno entro il 2027. I registri nordici integrano i dati genomici nei database nazionali di qualità, fornendo endpoint di pratica clinica reale a supporto di un sistema di rimborso adattivo. I primi programmi pilota in Polonia e nella Repubblica Ceca stanno formando patologi e bioinformatici, estendendo i benefici dell'oncologia di precisione all'Europa centrale. Con l'aumento dei volumi di test, la capacità diagnostica di accompagnamento migliorerà l'abbinamento dei trattamenti e accelererà l'adozione di regimi terapeutici mirati in tutto il mercato europeo delle terapie oncologiche.
Boom del capitale di rischio per le start-up di radioligandi
Gli investitori hanno investito 622 milioni di euro in 11 aziende europee produttrici di radioligandi nel periodo 2024-2025. Il finanziamento di Serie C da 188 milioni di euro di ITM sta ampliando la fornitura di attinio-225 e piombo-212, mentre il finanziamento di Serie B da 134 milioni di euro di PanTera sta promuovendo i programmi sul torio-227. Sanofi e Orano Med hanno stanziato 300 milioni di euro per la costruzione di un impianto per il piombo-212, e la bozza di linee guida dell'EMA sul dosaggio di alfa-emettitori segnala un'accelerazione normativa. Questi fondi stanno accelerando le letture delle pipeline e la costruzione degli impianti, posizionando i radioligandi come un pilastro ad alta crescita del settore europeo delle terapie oncologiche.
Analisi dell'impatto della restrizione
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Tempistiche divergenti per il rimborso dell'HTA nell'UE-5 | -0.8% | Germania, Francia, Regno Unito, Italia, Spagna; espansione verso mercati più piccoli | Medio termine (2–4 anni) |
| Divario di capacità ospedaliera per le terapie di medicina nucleare | -0.5% | Europa meridionale, CEE; vincoli isolati nel Regno Unito | A lungo termine (≥4 anni) |
| Carenza di personale oncologico nei paesi dell'Europa centro-orientale | -0.6% | Polonia, Repubblica Ceca, Ungheria, Romania; emergente negli stati baltici | A lungo termine (≥4 anni) |
| Rischio della catena di fornitura per le importazioni di API critiche | -0.4% | UE-27 globale, acuto nei citotossici generici | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempistiche divergenti per il rimborso dell'HTA nell'UE-5
L'indagine sull'indicatore WAIT (Waiting to Access Innovative Therapies) mostra un ritardo medio di 531 giorni tra l'approvazione dell'EMA e la disponibilità per i pazienti nei cinque mercati più grandi, riflettendo l'eterogeneità delle prove e dei requisiti di prezzo. Mentre il regolamento sulla valutazione clinica congiunta del 2025 mira ad allineare le metodologie, le frizioni transitorie potrebbero ampliare i divari man mano che le agenzie nazionali ricalibrano i loro quadri di riferimento per il valore. In Germania, il processo AMNOG eroga i pagamenti provvisori 90 giorni dopo l'approvazione dell'EMA, mentre in Italia sono necessari in genere 18-24 mesi prima dell'inserimento nel formulario. La Francia offre l'autorizzazione temporanea d'uso (AUT), ma i vincoli di bilancio impediscono il rimborso completo fino al completamento dell'HTA. Il Cancer Drugs Fund del Regno Unito ora condiziona l'accesso a risultati a 12 mesi, estendendo le tempistiche a 11 mesi. Le regioni autonome della Spagna creano ulteriori variazioni all'interno del Paese, aggiungendo circa 12 milioni di euro di costi amministrativi per lancio e frammentando le strategie per le aziende nel mercato europeo delle terapie oncologiche.
Divario di capacità ospedaliera per le terapie di medicina nucleare
L'Europa meridionale e centro-orientale si trova ad affrontare carenze di sale schermate e di radiofarmaci qualificati per i trattamenti con radiazioni alfa-emettitrici. La carenza di personale in radioterapia oncologica, in particolare in Ungheria e Romania, prolunga i tempi di attesa fino al doppio della media UE. Sebbene la Missione Oncologica della Commissione Europea abbia stanziato 47 milioni di euro per programmi di personale, ci vorranno anni prima che si concretizzi l'aumento del personale, limitando l'utilizzo dei radioligandi nelle regioni meno servite.
Analisi del segmento
Per tipo di terapia: gli agenti mirati erodono il predominio della chemioterapia
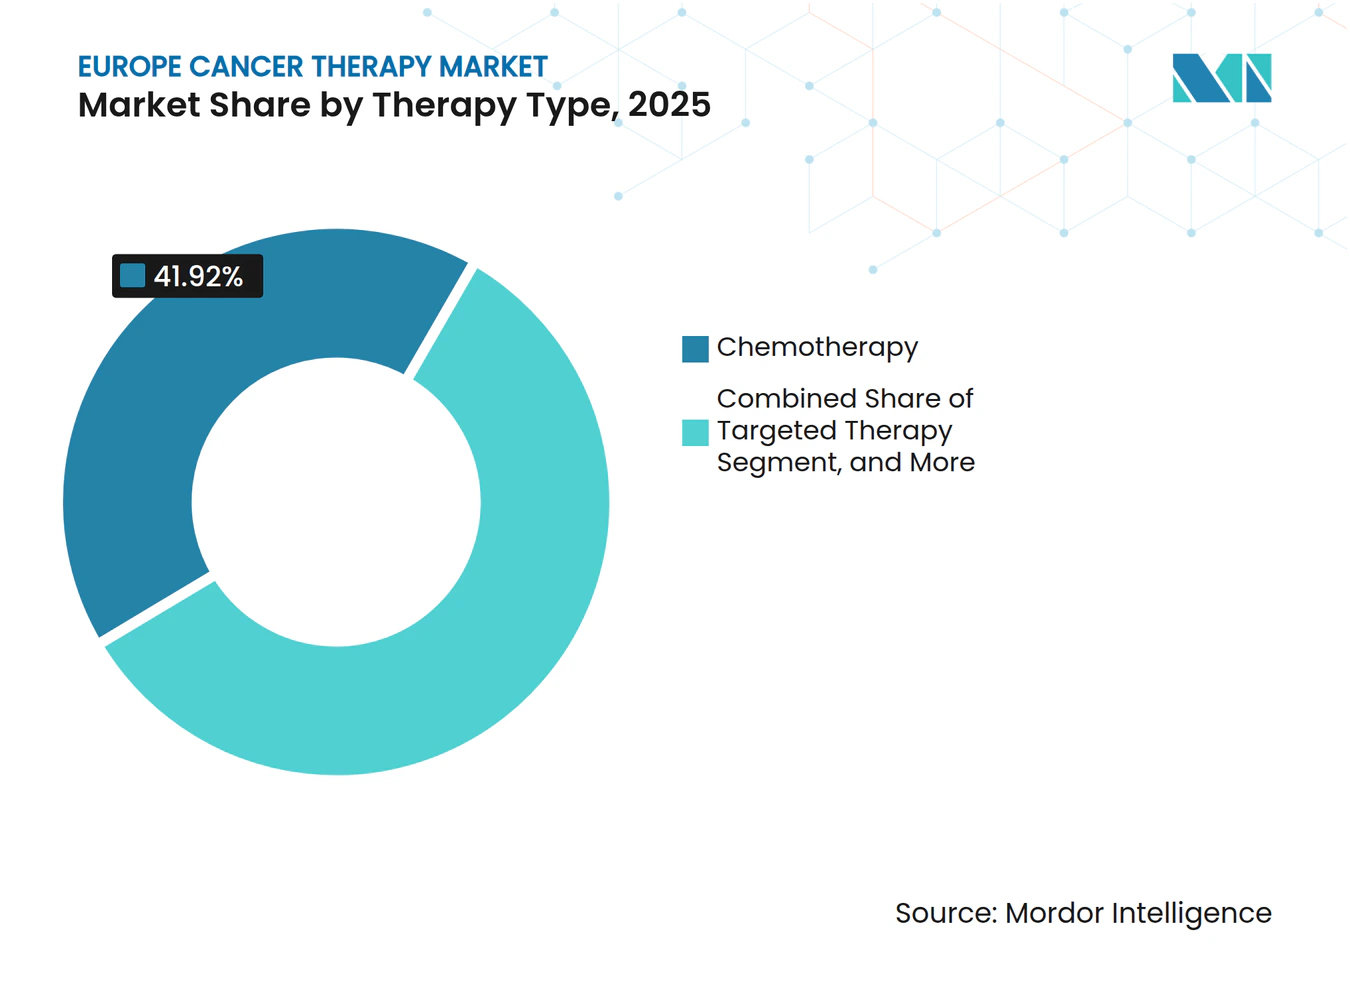
La chemioterapia ha mantenuto una quota del 41.92% del mercato europeo delle terapie oncologiche nel 2025, a testimonianza del suo ruolo consolidato nei regimi di combinazione. Tuttavia, si prevede che la terapia mirata registrerà un CAGR del 6.14%, trainata dalle approvazioni per il cancro al seno con basso indice HER2 e dagli inibitori dell'EGFR di nuova generazione che prolungano gli intervalli liberi da progressione. Un'immunoterapia in fase di maturazione è sempre più associata a inibitori di precisione, consentendo risposte più profonde in vari tipi di tumore e aumentando i tassi di test dei biomarcatori.
L'aumento della densità degli studi clinici sottolinea un'enfasi strategica sulle indicazioni tumorali-agnostiche, con studi a paniere che comprimono i cicli di sviluppo. L'erosione dei biosimilari nei citotossici tradizionali accelera la migrazione dei ricavi verso piattaforme di precisione, spingendo i produttori tradizionali a rifornire le pipeline tramite licenze o acquisizioni aggiuntive. Questo cambiamento riorienta anche i prontuari ospedalieri verso la somministrazione ambulatoriale, rafforzando la preferenza dei pagatori per protocolli economicamente vantaggiosi e basati sui biomarcatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cancro: le terapie per il cancro ai polmoni superano la crescita del cancro al seno
Il cancro al seno ha dominato il mercato europeo delle terapie oncologiche, con una quota del 25.12% nel 2025, trainato da programmi di screening consolidati e algoritmi di trattamento consolidati. Tuttavia, il cancro al polmone è destinato a registrare il CAGR più rapido, pari al 6.77%, entro il 2031, poiché le combinazioni di immunoterapia di prima linea e gli inibitori dell'inserzione dell'esone-20 stanno sbloccando segmenti precedentemente refrattari.
Politiche ambientali più restrittive in materia di fumo e parametri di qualità dell'aria potrebbero gradualmente ridurre l'incidenza. Tuttavia, la rapida adozione della diagnostica molecolare amplia il bacino di pazienti idonei per regimi terapeutici mirati nel breve termine. Le aziende farmaceutiche danno quindi priorità alla profondità del portafoglio nei sottogruppi genomici, bilanciando il volume di successo nel carcinoma mammario ormono-positivo con i ricavi ad alta crescita nelle mutazioni di nicchia del carcinoma polmonare.
Per classe di farmaci: i coniugati anticorpo-farmaco guidano l'ondata di innovazione
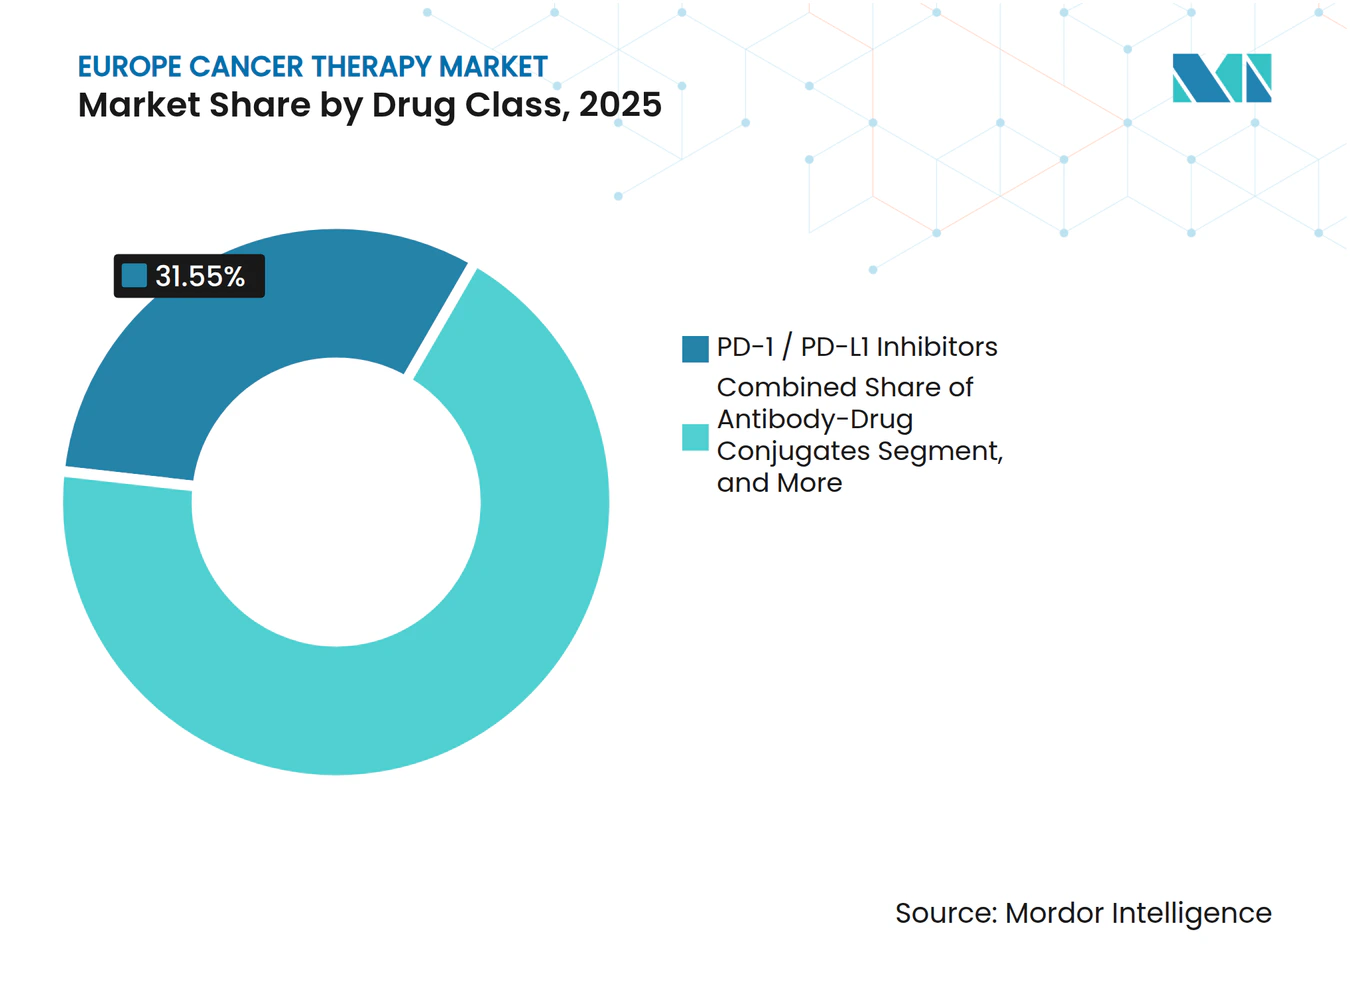
Gli inibitori di PD-1/PD-L1 hanno rappresentato il 31.55% del fatturato del 2025, consolidando il blocco dei checkpoint immunitari come elemento portante multimodale. I coniugati anticorpo-farmaco sono ora in testa alla classifica di crescita con un CAGR del 7.05%, a dimostrazione dei progressi nella tecnologia dei payload linker che ampliano le finestre terapeutiche. La maggiore potenza ha stimolato l'espansione delle etichette in linee terapeutiche precedenti, mentre la differenziazione competitiva ruota attorno alla coniugazione sito-specifica e ai payload bystander-kill.
Nel frattempo, gli inibitori della tirosin-chinasi stanno passando ad agenti di quarta generazione che superano le mutazioni del fronte solvente, e gli inibitori di CDK4/6 si stanno spostando verso il contesto degli adiuvanti. Il clustering delle pipeline amplifica la conclusione di accordi per piattaforme di coniugazione proprietarie, con modelli di out-licensing che offrono un ingresso efficiente in termini di capitale per le aziende a media capitalizzazione che cercano di acquisire esposizione al mercato in rapida espansione degli ADC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di somministrazione: le formulazioni sottocutanee guadagnano terreno
L'infusione endovenosa ha mantenuto una quota del 68.20% nel 2025; tuttavia, si prevede che le formulazioni sottocutanee cresceranno a un CAGR del 6.99% fino al 2031, poiché i sistemi sanitari promuovono l'assistenza domiciliare. Gli iniettori corporei per anticorpi monoclonali riducono i tempi di attesa alla poltrona e la capacità gratuita dei reparti di oncologia, in linea con gli obiettivi di ottimizzazione della forza lavoro.
Anche le pipeline di oncologia orale prosperano, supportate da app per il monitoraggio dell'aderenza e da dispensatori di pillole digitali che mitigano i rischi di compliance. I produttori che investono nella scienza delle formulazioni e nelle partnership per i dispositivi ottengono il vantaggio di essere i primi ad agire, mentre si intensifica il controllo da parte dei pagatori sui sovrapprezzi di somministrazione per via endovenosa in assenza di un chiaro beneficio clinico rispetto alle vie incentrate sul paziente.
Per utente finale: le cliniche specialistiche acquisiscono il turno ambulatoriale
Nel 2025, gli ospedali rappresentavano il 60.50% del mercato europeo delle terapie oncologiche, basato su protocolli CAR-T e chemioterapici di più giorni che richiedono un monitoraggio intensivo. Le cliniche oncologiche specialistiche stanno crescendo a un CAGR del 6.87%, poiché gli enti pagatori incentivano strutture ambulatoriali a basso costo che riducono le spese per trattamento fino al 25%. La rete ambulatoriale tedesca fornisce ora il 62% delle cure oncologiche sistemiche e la Francia ha aggiunto 47 poltrone per infusione nei centri regionali nel periodo 2024-2025. I programmi di assistenza domiciliare, sebbene rappresentino solo il 4.7% della quota, rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR del 7.2%, reso possibile dal monitoraggio digitale e dalle formulazioni sottocutanee.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato tedesco delle terapie oncologiche
Nel 2025, la Germania ha generato il 28.05% del fatturato del mercato europeo delle terapie oncologiche, grazie alla crescente spesa annua in ricerca e sviluppo farmaceutica e alla fitta rete di studi di Fase III nei centri oncologici di eccellenza. Le valutazioni precoci dei benefici facilitano il rapido rimborso delle terapie innovative, incoraggiando i produttori a dare priorità ai lanci in Germania.
Mercato francese delle terapie oncologiche
La Francia, che dovrebbe registrare un CAGR dell'8.45% entro il 2031, accelera attraverso l'implementazione nazionale di screening genomici e percorsi HTA accelerati, che hanno ridotto i tempi medi di revisione del 15% dal 2023. Insieme agli acquisti ospedalieri centralizzati, le riforme semplificano l'ingresso sul mercato di agenti mirati, ampliando i bacini di pazienti indirizzabili negli istituti oncologici urbani e regionali.
Mercati europei più ampi
Il Regno Unito mantiene una domanda considerevole nonostante il riallineamento post-Brexit, poiché l'iniziativa di mutuo riconoscimento della Medicines and Healthcare products Regulatory Agency (MHRA) preserva l'accesso ai dossier dell'EMA. Italia e Spagna avanzano grazie all'adozione dei biosimilari e all'aumento della spesa in oncologia, mentre i paesi nordici sfruttano i registri digitali per ottimizzare l'implementazione della medicina di precisione. I mercati dell'Europa centrale e orientale, sebbene più piccoli, registrano una crescita nominale a due cifre, sostenuta dagli investimenti del Fondo di coesione dell'UE nelle infrastrutture di radioterapia.
Panorama competitivo
Il mercato europeo delle terapie contro il cancro mostra una concentrazione moderata, con alcuni attori chiave che detengono quote di mercato significative nel 2025. Roche, Novartis e AstraZeneca difendono la loro leadership attraverso la gestione del ciclo di vita e un'ampia copertura del tipo di tumore, come dimostrano le tre combinazioni di immunoterapia di Roche, che hanno ottenuto guadagni di sopravvivenza superiori al 20% negli studi cardine.
L'attività di fusioni e acquisizioni strategiche si è intensificata nel 2024, con Novartis che ha acquisito MorphoSys per 2.7 miliardi di euro e Merck KGaA che ha acquisito SpringWorks per 3.9 miliardi di dollari per assicurarsi asset mirati di nuova generazione. La vigilanza antitrust rimane elevata; la Commissione europea ha imposto sanzioni per 780 milioni di euro (902.3 milioni di dollari) per condotte anticoncorrenziali tra il 2018 e il 2022. [2] Commissione europea, "Applicazione delle norme sulla concorrenza nel settore farmaceutico 2018-2022", ec.europa.eu Le joint venture tra le grandi aziende farmaceutiche e gli specialisti di IA, come l'accordo oncologico-IA di AstraZeneca da 200 milioni di dollari, accelerano la velocità di scoperta delle molecole e perfezionano l'efficienza della progettazione degli studi clinici.
Le aziende a media capitalizzazione colmano le lacune nell'innovazione attraverso collaborazioni basate sulla condivisione del rischio; l'esperienza di Genmab nell'ingegneria degli anticorpi e l'allineamento della piattaforma bispecifica di Regeneron esemplificano modelli simbiotici che riducono il rischio di indicazioni ad alta intensità di capitale. I nuovi arrivati nel settore radiofarmaceutico attraggono valutazioni crescenti man mano che le catene di fornitura degli isotopi si stabilizzano, mentre i pure-play dei biosimilari, come Sandoz, sfruttano la scala produttiva per ottenere offerte a prezzi competitivi che limitano i margini degli originatori. Tra i disruptor emergenti figurano ITM Isotope Technologies, che sta espandendo la produzione di attinio-225, e la rete di apprendimento federato di Owkin che addestra modelli di intelligenza artificiale in 25 ospedali senza spostare i dati dei pazienti, un approccio in linea con il GDPR.
Leader del settore della terapia del cancro in Europa
Amgen Inc.
AstraZeneca SpA
Bayer AG
Azienda Bristol-Meyrs Squibb
F. Hoffmann-La Roche SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: la Commissione europea ha aperto il bando Horizon Europe 2026 per proposte di progetti di ricerca e sviluppo sul cancro, finanziando attività di ricerca e sviluppo collaborative tra gli Stati membri.
- Febbraio 2026: ImmunityBio ha stretto una partnership con Accord Healthcare per fornire ANKTIVA più BCG per il cancro alla vescica non responsivo al BCG e ha istituito una filiale a Dublino per gestire la distribuzione in tutta Europa.
- Febbraio 2026: Helsinn ha ricevuto l'autorizzazione all'immissione in commercio dalla CE per una sospensione orale di AKYNZEO per gli effetti collaterali della terapia antitumorale, aggiungendo un'opzione flessibile per i pazienti che hanno difficoltà a deglutire le formulazioni esistenti.
- Febbraio 2026: Lyell Immunopharma ha somministrato il farmaco al primo paziente in uno studio di fase 3 di ronde-cel contro i comparatori CAR-T approvati nel linfoma a grandi cellule B, arruolando 400 partecipanti
Ambito del rapporto sul mercato europeo della terapia del cancro
Secondo l'ambito del rapporto, le terapie antitumorali europee sono farmaci che bloccano la crescita e la proliferazione del cancro interferendo con molecole specifiche, come il DNA o le proteine, coinvolte nello sviluppo o nell'espansione delle cellule cancerose.
Il mercato europeo delle terapie oncologiche è segmentato per tipo di terapia, tipo di tumore, classe di farmaci, modalità di somministrazione e paese. Per tipo di terapia, il mercato è segmentato in chemioterapia, terapia target, immunoterapia, terapia ormonale e altri tipi di terapia. Per tipo di tumore, il mercato è segmentato in cancro al seno, cancro alla prostata, cancro ai polmoni, cancro del colon-retto, cancro ematologico e altri tipi di tumore. Per classe di farmaci, il mercato è segmentato in inibitori di PD-1/PD-L1, inibitori della tirosin-chinasi, inibitori di CDK4/6, antagonisti ormonali, coniugati anticorpo-farmaco e altre classi di farmaci. Per modalità di somministrazione, il mercato è segmentato in endovenosa, sottocutanea, orale e altre modalità di somministrazione. Per paese, il mercato è segmentato in Germania, Regno Unito, Francia, Italia, Spagna e resto d'Europa. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per i segmenti sopra indicati.
| Chemioterapia |
| Terapia mirata |
| immunoterapia |
| Terapia ormonale |
| Altri tipi di terapia |
| Cancro al seno |
| Lung Cancer |
| Cancro del colon-retto |
| Cancro alla prostata |
| Tumori ematologici |
| Altri tipi di cancro |
| Inibitori PD-1 / PD-L1 |
| Inibitori della tirosin-chinasi |
| Inibitori CDK4/6 |
| Antagonisti ormonali |
| Coniugati anticorpo-farmaco |
| Altre classi di farmaci |
| endovenoso |
| Sottocutaneo |
| Orale |
| Altre modalità |
| Ospedali |
| Cliniche oncologiche specialistiche |
| Centri chirurgici ambulatoriali |
| Programmi di assistenza domiciliare e tele-oncologia |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Resto d'Europa |
| Per tipo di terapia | Chemioterapia |
| Terapia mirata | |
| immunoterapia | |
| Terapia ormonale | |
| Altri tipi di terapia | |
| Per tipo di cancro | Cancro al seno |
| Lung Cancer | |
| Cancro del colon-retto | |
| Cancro alla prostata | |
| Tumori ematologici | |
| Altri tipi di cancro | |
| Di Drug Class | Inibitori PD-1 / PD-L1 |
| Inibitori della tirosin-chinasi | |
| Inibitori CDK4/6 | |
| Antagonisti ormonali | |
| Coniugati anticorpo-farmaco | |
| Altre classi di farmaci | |
| Per modalità di amministrazione | endovenoso |
| Sottocutaneo | |
| Orale | |
| Altre modalità | |
| Per utente finale | Ospedali |
| Cliniche oncologiche specialistiche | |
| Centri chirurgici ambulatoriali | |
| Programmi di assistenza domiciliare e tele-oncologia | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali sono i Paesi che registrano la crescita maggiore e più rapida nelle vendite di prodotti oncologici in Europa?
La Germania ha contribuito al 28.05% del fatturato del 2025, mentre si prevede che la Francia registrerà il CAGR più rapido, pari all'8.45%, entro il 2031.
Quali classi di terapia si stanno diffondendo più rapidamente nell'assistenza oncologica in Europa?
Si prevede che i coniugati anticorpo-farmaco registreranno il CAGR più elevato, pari al 7.05%, entro il 2031 e stanno rimodellando le strategie di somministrazione mirata.
In che modo le riforme dell'EMA influenzeranno le tempistiche di lancio dei farmaci?
Le approvazioni condizionate e le valutazioni cliniche congiunte stanno riducendo gli intervalli tra la presentazione delle domande e il lancio, consentendo agli agenti basati sui biomarcatori di raggiungere i pazienti entro un anno dai dati fondamentali.
Perché la somministrazione sottocutanea sta prendendo piede?
La preferenza dei pazienti per il trattamento domiciliare e gli obiettivi di contenimento dei costi ospedalieri determinano un CAGR del 6.99% per i formati oncologici sottocutanei fino al 2031.
Quali sono gli ostacoli che più ostacolano l'adozione di nuove terapie?
Le divergenti revisioni HTA nazionali e le limitate strutture di medicina nucleare rallentano l'adozione dei radiofarmaci nonostante l'autorizzazione normativa.
Quali saranno le dimensioni del mercato europeo delle terapie oncologiche entro il 2031?
Si prevede che raggiungerà i 83.69 miliardi di dollari entro il 2031, con un CAGR del 5.31% a partire dal 2026.


