

Dimensioni e quota di mercato del turismo invernale in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 186.99 miliardo di dollari |
| Dimensione del mercato (2031) | 232.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.47% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del turismo invernale in Europa a cura di Mordor Intelligence
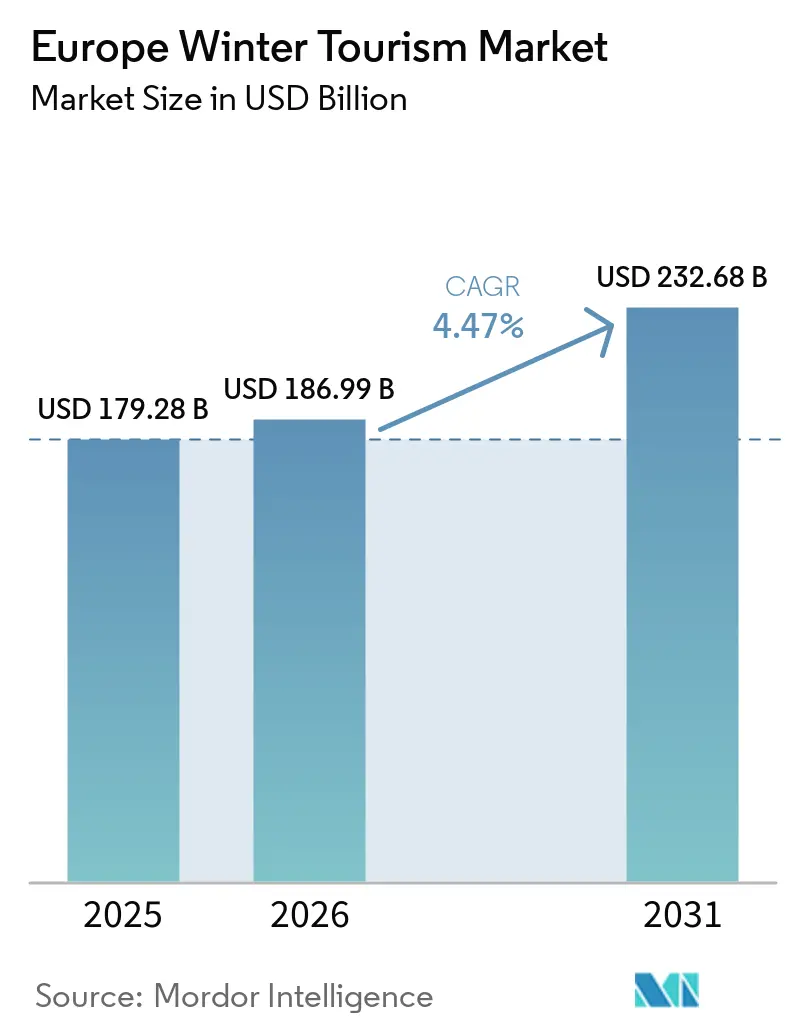
Si prevede che il mercato europeo del turismo invernale crescerà da 179.28 miliardi di dollari nel 2025 e 186.99 miliardi di dollari nel 2026 a 232.68 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.47% tra il 2026 e il 2031. In Europa, il turismo invernale sta assistendo a un cambiamento strutturale della domanda. Dopo la pandemia, le priorità per il tempo libero si sono evolute e, grazie al mantenimento di redditi disponibili elevati nei principali mercati di provenienza, i viaggi invernali si sono ampliati, andando oltre il semplice sci per includere una gamma più ampia di esperienze stagionali. Entro il 2025, il traffico aereo intraeuropeo ha registrato una forte ripresa. In particolare, da gennaio a novembre, i chilometri passeggeri paganti (RPK) europei sono cresciuti, mentre i tassi di carico medi si sono stabilizzati. Questa tendenza indica un solido utilizzo della capacità, che si sta allontanando dai semplici picchi di traffico occasionali dovuti a sconti. Gli arrivi di turisti a lungo raggio in Europa non solo sono cresciuti nel 2025, ma si prevede un ulteriore aumento nel 2026. La domanda proveniente dalla regione Asia-Pacifico sta superando la media regionale, sostenendo le offerte invernali di fascia alta sia nelle località nordiche che in quelle alpine. I grandi operatori stanno sfruttando le strategie di prezzo, la copertura dei rischi e gli strumenti di prenotazione digitali in modo più efficace rispetto alle controparti più piccole. Una solida base di viaggiatori nazionali, un crescente interesse per i viaggi incentrati sull'Artico e sul benessere, e i continui investimenti nelle infrastrutture di trasporto e nelle località turistiche sostengono il mercato europeo del turismo invernale. Questi fattori, nel loro insieme, sono alla base di una promettente prospettiva di crescita fino al 2031. [1] European Travel Commission, “European Tourism, Trends & Prospects, Q4 2025,” European Travel Commission, etc-corporate.org
Punti chiave del rapporto
- Per tipologia di attività, sci e snowboard hanno dominato il mercato europeo del turismo invernale con il 33.41% nel 2025, mentre si prevede che l'aurora boreale e le esperienze artiche cresceranno a un tasso annuo composto del 5.63% fino al 2031.
- Per tipologia di alloggio, nel 2025 hotel e resort rappresentavano il 41.53% del mercato turistico invernale europeo, mentre si prevede che gli affitti per vacanze/Airbnb registreranno un tasso di crescita annuo composto (CAGR) del 5.12% fino al 2031.
- In base alla provenienza dei viaggiatori, i viaggi nazionali rappresentavano il 45.92% della quota di mercato del turismo invernale europeo nel 2025, mentre si prevede che i viaggi a lungo raggio registreranno un tasso di crescita annuo composto (CAGR) del 4.98% fino al 2031.
- Per canale di prenotazione, le agenzie di viaggi online detenevano il 39.74% del mercato europeo del turismo invernale nel 2025, mentre si prevede che le app per dispositivi mobili registreranno un tasso di crescita annuo composto (CAGR) del 5.86% fino al 2031.
- Per quanto riguarda le destinazioni, l'Europa occidentale deteneva una quota del 35.28% del mercato europeo del turismo invernale nel 2025, mentre si prevede che l'Europa settentrionale crescerà a un tasso annuo composto del 6.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del turismo invernale in Europa
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripristino della connettività aerea intraeuropea | + 1.0% | I principali mercati dell'UE, tra cui Germania, Francia, Regno Unito e Paesi Bassi, saranno i beneficiari primari. | A breve termine (≤ 2 anni) |
| Crescente popolarità dei pacchetti invernali multi-attività | + 0.8% | Europa occidentale e centrale, in particolare Alpi, Pirenei e Carpazi. | Medio termine (2-4 anni) |
| Espansione dei servizi a lungo raggio a basso costo verso gli hub nordici | + 0.6% | Europa settentrionale, in particolare Copenaghen, Stoccolma, Oslo e Helsinki. | Medio termine (2-4 anni) |
| Investimenti accelerati nelle attrazioni turistiche indipendenti dalla neve | + 0.7% | Regioni alpine che includono Austria, Francia, Svizzera e Italia | Medio termine (2-4 anni) |
| La certificazione per le località turistiche in linea con le esigenze climatiche sta guadagnando terreno. | + 0.5% | A livello europeo, con adozione precoce in Francia, Finlandia e Austria. | A lungo termine (≥ 4 anni) |
| I miglioramenti apportati alla linea ferroviaria Alpine RailLink riducono i tempi di percorrenza. | + 0.4% | Europa occidentale e meridionale, in particolare il corridoio Francia-Italia-Austria. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripristino della connettività aerea intraeuropea
Con la ripresa dei collegamenti aerei intraeuropei, il turismo invernale in Europa sta registrando una spinta. Un aumento dell'offerta di posti a sedere a livello regionale e un migliore accesso alle principali destinazioni sostengono questa ripresa dei viaggi invernali. Nel 2025, i chilometri passeggeri paganti (RPK) europei sono aumentati del 5.9%, mentre il tasso di riempimento è rimasto robusto all'83.6% fino a novembre. Ciò indica che le compagnie aeree stanno riempiendo i propri aerei a livelli commerciali sani, evitando sconti temporanei. In una mossa significativa, SAS ha potenziato il suo programma di voli per Copenaghen per l'inverno 2025/26, aumentando la capacità di posti a sedere del 40% e introducendo sei nuove rotte. Tra queste, Kittilä, incastonata nella Lapponia finlandese, che apre le porte alle ambite esperienze invernali artiche. Mentre l'Europa nel suo complesso ha registrato una crescita moderata, la Slovacchia ha visto un notevole aumento del traffico aereo in entrata nel quarto trimestre del 2025 rispetto al quarto trimestre del 2024. Ciò evidenzia che le destinazioni invernali secondarie, e non solo i principali hub, stanno beneficiando della ripresa dei collegamenti aerei. Tale ampliamento dell'accesso aereo è fondamentale per il panorama del turismo invernale europeo. Ciò diversifica la domanda verso una gamma più ampia di destinazioni, aumenta i tassi di occupazione anche al di fuori delle località turistiche più rinomate e rafforza l'attrattiva commerciale dei centri turistici invernali più piccoli.
Crescente popolarità dei pacchetti invernali multi-attività
Con la crescente popolarità dei pacchetti invernali multi-attività, il mercato del turismo invernale europeo si sta evolvendo, offrendo un valore maggiore a ogni viaggiatore. Secondo il barometro invernale di montagna 2026 di Atout France, la maggior parte dei visitatori ha partecipato ad almeno un'attività sulla neve, e molti hanno anche indicato il benessere e le interazioni sociali come fattori chiave nella scelta del viaggio. Club Med ha registrato un'impennata nelle prenotazioni sciistiche per l'inverno 2026, con un incremento particolarmente significativo presso la sede di Serre Chevalier. Ciò sottolinea il crescente appeal delle offerte all-inclusive incentrate sulle attività nelle destinazioni di montagna. I resort stanno ora incrementando i ricavi per soggiorno concentrandosi su benessere, ristorazione, esperienze per famiglie e programmi guidati all'aperto, anziché affidarsi esclusivamente alla vendita di skipass. Questi pacchetti diversificati non solo rafforzano il mercato del turismo invernale europeo, ma riducono anche la dipendenza dalle condizioni giornaliere della neve, rendendo i viaggi invernali più attraenti per gruppi eterogenei con motivazioni diverse.
Espansione dei servizi a lungo raggio a basso costo verso gli hub nordici.
I servizi a lungo raggio a basso costo stanno attirando sempre più l'attenzione sul mercato del turismo invernale europeo, in particolare sulle sue offerte artiche. A partire da ottobre 2025, Norse Atlantic Airways ha introdotto un servizio diretto, con due voli settimanali, da Stoccolma a Bangkok, utilizzando Boeing 787 Dreamliner. [2] Norse Atlantic Airways, “Norse Atlantic Airways Expands to Stockholm Arlanda Airport with New Direct Route to Bangkok,” Norse Atlantic Airways, cision.com Questa mossa migliora la connettività a lungo raggio del Nord Europa in un contesto di forte aumento della domanda invernale. Nel frattempo, SAS ha ampliato la sua rete aggiungendo un servizio da Copenaghen a Mumbai, elevando lo status di Copenaghen come hub intercontinentale nordico di prim'ordine con numerose destinazioni asiatiche. I dati della Commissione europea per il turismo hanno evidenziato un notevole incremento nel 2025: i pernottamenti dei turisti cinesi sono aumentati in Norvegia e Finlandia, e gli arrivi di turisti giapponesi hanno registrato un incremento in Islanda e Finlandia. Questa tendenza sottolinea l'attrattiva dei viaggiatori asiatici ad alto valore. Tali sviluppi sono cruciali per il turismo invernale europeo, poiché i visitatori provenienti da lunghi territori tendono a prenotare con anticipo, a prolungare il soggiorno e a mostrare una netta preferenza per alloggi di lusso nell'Artico ed esperienze guidate, distinguendosi così dai turisti che si fermano per brevi soggiorni in città.
Investimenti accelerati nelle attrazioni che non dipendono dalla neve
Il mercato europeo del turismo invernale sta diversificando le sue attrazioni, allontanandosi dalla sola dipendenza dagli impianti di risalita. Les Sybelles, ad esempio, ha collaborato con MND per realizzare 27 installazioni sportive e ricreative a tema ispirate al gioco da tavolo TREK 12. Questo cambiamento sottolinea gli sforzi degli operatori per ampliare il proprio appeal oltre il semplice sci. I risultati di Atout France confermano ulteriormente questa tendenza: il turismo invernale in montagna è sempre più guidato da benessere, attività sociali e svago, piuttosto che dal solo sci. Queste informazioni consentono alle località di progettare una gamma più ampia di prodotti non sciistici. Concentrando gli investimenti sul miglioramento dell'esperienza degli ospiti e dei servizi accessori, le località possono monetizzare più facilmente questi investimenti, soprattutto in contesti consolidati dove la realizzazione di nuove infrastrutture per gli impianti di risalita può risultare complessa. Questa diversificazione delle attrazioni non solo incoraggia soggiorni più lunghi e attrae le famiglie, ma stabilizza anche la domanda durante le stagioni intermedie. Di conseguenza, il mercato europeo del turismo invernale vanta un modello di ricavo più resiliente, anche in caso di fluttuazioni delle condizioni della neve.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi dell'energia volatili che fanno lievitare i costi operativi dei resort. | -0.7% | Europa occidentale e centrale, con una maggiore esposizione nel Regno Unito, in Austria e in Svizzera. | A breve termine (≤ 2 anni) |
| Aumento dei premi assicurativi per gli operatori di sport d'avventura | -0.4% | A livello globale, con una forte presenza in Francia, Austria e Italia per gli operatori di sci fuoripista. | A breve termine (≤ 2 anni) |
| Rischio legato all'affidabilità della neve nelle località sciistiche di bassa quota | -0.6% | Europa centrale e orientale, Europa meridionale e località alpine di media altitudine | A lungo termine (≥ 4 anni) |
| Aumento delle normative anti-sovraffollamento turistico nelle città storiche | -0.5% | Europa meridionale e occidentale, comprese le principali destinazioni di interesse storico e culturale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi dell'energia volatili che fanno lievitare i costi operativi dei resort.
La volatilità dei prezzi dell'energia rimane un punto critico per il mercato europeo del turismo invernale, poiché l'innevamento artificiale, gli impianti di risalita, le strutture riscaldate e le attività ricettive comportano un elevato consumo di elettricità durante la stagione invernale. Compagnie des Alpes ha reagito bloccando il proprio fabbisogno di energia elettrica in Francia a tariffe fisse per il 2026 e il 2027, e coprendo al contempo gran parte del fabbisogno per il 2028 e il 2029, a dimostrazione dell'importanza che le economie di scala e la capacità di gestione finanziaria hanno assunto nelle attività turistiche invernali. I grandi gruppi possono utilizzare questo tipo di copertura per proteggere i margini di profitto. Tuttavia, i piccoli operatori indipendenti hanno spesso meno margine per assorbire le fluttuazioni dei costi energetici o trasferirle sui prezzi senza intaccare la domanda. Il risultato è un divario di costi sempre più ampio tra gli operatori integrati e gli operatori locali indipendenti, soprattutto nelle aree montane dove la produzione di neve e le infrastrutture di trasporto sono già ad alta intensità di capitale. Nel mercato europeo del turismo invernale, questa limitazione si manifesta attraverso la redditività e la pressione sui prezzi, piuttosto che attraverso un improvviso crollo della domanda, risultando particolarmente importante per gli operatori con infrastrutture più datate e bilanci più ristretti.
Aumento dei premi assicurativi per gli operatori di sport d'avventura
In Europa, l'aumento dei premi assicurativi sta comprimendo i costi operativi delle aziende del turismo invernale, in particolare quelle impegnate in attività outdoor ad alto rischio. Gli operatori di fuoripista, i fornitori di eliski, le guide alpine e gli specialisti di attività di nicchia, con la loro base di ricavi limitata, risentono maggiormente di questa situazione. Con l'aumento dei costi assicurativi, le aziende si trovano ad affrontare margini di profitto in calo, il che porta a un aumento dei prezzi dei pacchetti e, in alcuni casi, a una riduzione dell'offerta di attività invernali. Questo scenario favorisce involontariamente gli operatori più grandi, che possono assorbire più facilmente questi aumenti dei premi o negoziare una copertura assicurativa più ampia in diverse località. Paesi come Francia, Austria e Italia, con la loro ricca offerta di sport di montagna guidati e avventure uniche, risentono maggiormente di questa pressione. Di conseguenza, il panorama del turismo invernale europeo potrebbe vedere gli operatori più piccoli ridimensionarsi o orientarsi verso attività meno rischiose, potenzialmente riducendo la diversità dell'offerta nel settore del turismo d'avventura.
Analisi del segmento
Per tipo di attività: la domanda di aurore boreali riordina la gerarchia delle attività
Nel 2025, lo sci e lo snowboard rappresentavano il 33.41% del mix di attività, mantenendo la loro posizione di categoria leader nel mercato europeo del turismo invernale. Il segmento continua a essere sostenuto dalla solida base di resort europei, dalla forte partecipazione interna e dal continuo appeal di sottocategorie premium come il freeride, i viaggi sci-safari e i soggiorni ski-in and ski-out. La categoria è ancora il pilastro dell'economia della maggior parte dei resort perché l'accesso agli impianti di risalita, la spesa per il noleggio, la domanda di scuole di sci e gli alloggi in montagna rimangono strettamente collegati nei corridoi alpini consolidati. Allo stesso tempo, il valore all'interno del segmento è in aumento perché i viaggiatori con budget più elevati sono più disposti a pagare per la comodità, gli alloggi premium e le esperienze multi-giorno curate nei minimi dettagli piuttosto che per il solo accesso standard. Ciò significa che il mercato europeo del turismo invernale non solo sostiene la domanda di sci, ma estrae anche un maggiore valore dai segmenti premium all'interno di tale base di domanda. [3] Atout France, “Baromètre Montagne 2026 Focus Hiver,” Atout France, atout-france.fr
Il segmento delle attività legate all'aurora boreale e alle esperienze artiche è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.63% dal 2026 al 2031, a testimonianza della rapida espansione del turismo invernale nordico nel mercato europeo. La Norvegia settentrionale ha registrato una forte crescita turistica nel 2025, grazie al rafforzamento della domanda invernale, che supporta la crescente attrattiva commerciale dei viaggi legati all'aurora boreale e delle esperienze artiche in generale. I weekend invernali in città e i viaggi durante i mercatini di Natale aggiungono un ulteriore elemento a questo mix di attività, poiché attraggono viaggiatori con motivazioni culturali, meno dipendenti dalle condizioni della neve in montagna e più concentrati sull'atmosfera stagionale, la gastronomia e la comodità di soggiorni brevi. Il mercato europeo del turismo invernale si sta quindi ampliando da un modello incentrato sullo sci a un modello più ampio di esperienze invernali che include l'osservazione dell'Artico, il benessere, le attività avventurose leggere e il turismo urbano stagionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di alloggio: gli hotel mantengono la loro quota di mercato, mentre gli affitti per vacanze accelerano.
Nel 2025, gli hotel e i resort hanno mantenuto la quota di mercato dominante nel settore ricettivo, pari al 41.53%, conquistando la fetta più ampia tra le diverse tipologie di alloggio. La loro posizione rimane solida perché le destinazioni alpine e nordiche di fascia alta continuano a prediligere un'ospitalità gestita professionalmente, standard di servizio riconoscibili e pacchetti di servizi per i viaggiatori disposti a pagare tariffe stagionali elevate. Allo stesso tempo, gli affitti per vacanze/Airbnb rappresentano il segmento di alloggio in più rapida crescita, con un CAGR del 5.12% fino al 2031, a dimostrazione di come la domanda si stia spostando verso soluzioni flessibili, con angolo cottura e adatte ai gruppi. A dicembre 2025, l'offerta di affitti a breve termine in Europa ha raggiunto milioni di unità, in aumento rispetto all'anno precedente, a conferma della continua espansione delle soluzioni di alloggio alternative in tutta la regione.
I dati sulle performance operative mostrano inoltre che le strutture ricettive in affitto gestite sono in competizione più diretta con gli hotel rispetto al passato. Auvergne-Rhône-Alpes Tourisme ha riferito che le residenze turistiche hanno raggiunto un alto tasso di occupazione nell'inverno 2025/26, superando hotel e villaggi turistici, a testimonianza della forte domanda di alloggi in affitto di marca e con servizi migliorati. Gli investimenti nel settore alberghiero di lusso non hanno subito rallentamenti: Ennismore ha firmato un accordo per il Mama Shelter Val Thorens nell'ottobre 2025, con apertura prevista per il 2027, a dimostrazione del fatto che i marchi alberghieri globali continuano a riconoscere il valore delle prestigiose destinazioni alpine. Il settore turistico invernale europeo si sta quindi orientando verso un modello ricettivo misto, in cui hotel, residenze gestite, chalet e alloggi in affitto si rivolgono a segmenti di clientela diversi, anziché competere alle stesse condizioni.
In base all'origine del viaggiatore: il volume dei voli nazionali sostiene la domanda, mentre i voli a lungo raggio ridefiniscono la qualità dei ricavi.
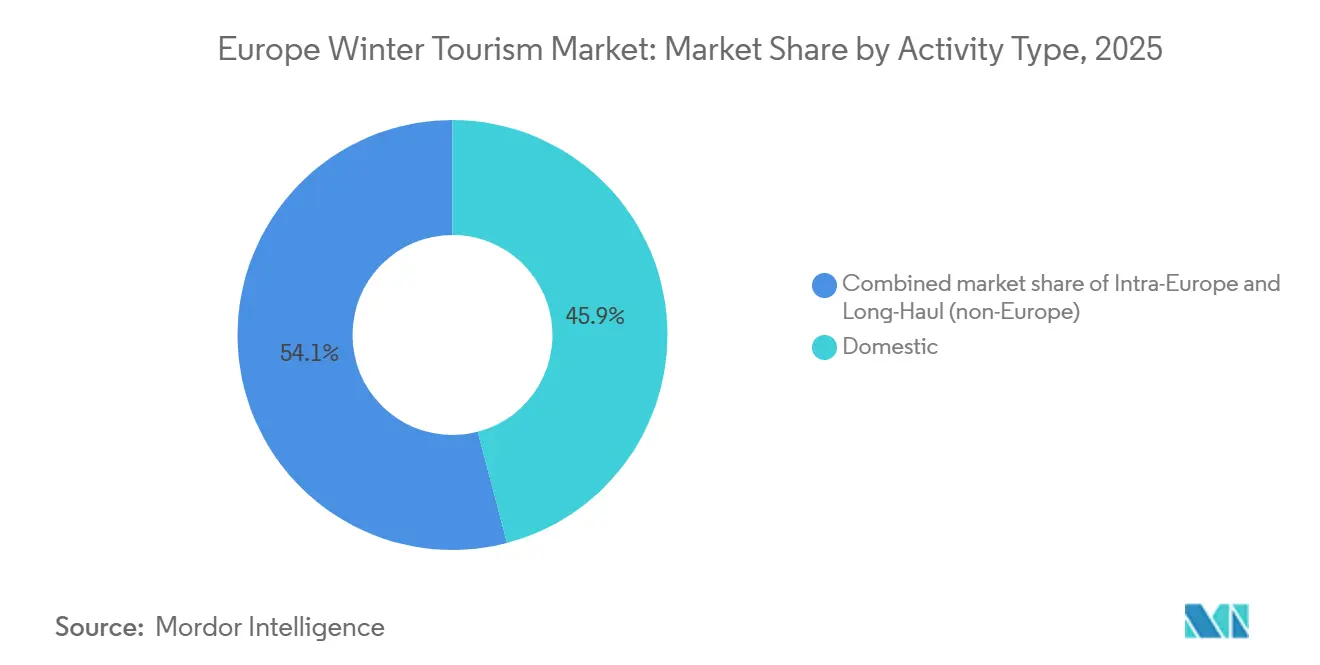
Nel 2025, i viaggiatori nazionali rappresentavano il 45.92% del mercato turistico invernale europeo per provenienza, costituendo il segmento di domanda principale. Questo segmento è importante perché i viaggiatori nazionali riempiono le settimane di bassa stagione, favoriscono le visite ripetute e mantengono alto il tasso di occupazione quando la domanda internazionale è più irregolare. Il turismo a lungo raggio è il segmento di provenienza in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.98% fino al 2031, e i dati più recenti sui flussi di viaggio confermano questa tendenza. Il mercato turistico invernale europeo beneficia in modo sproporzionato di questo mix, poiché la domanda a lungo raggio è spesso legata a soggiorni di lusso nell'Artico, esperienze uniche e viaggi di maggiore durata.
Anche la composizione regionale della domanda a lungo raggio è importante, poiché gli incrementi maggiori provengono da gruppi di viaggiatori fortemente interessati alle offerte invernali nordiche. Nel 2025, i pernottamenti di turisti cinesi in Norvegia sono aumentati dell'84.6% e in Finlandia del 25.3%, mentre gli arrivi di turisti giapponesi in Islanda sono cresciuti del 60.7% e in Finlandia del 49.9%. La domanda interna continua a rappresentare il pilastro principale e l'Alta Savoia ha registrato un elevato tasso di occupazione medio delle strutture ricettive durante il picco di Natale e Capodanno 2025/26, a testimonianza della forza della domanda regionale nelle settimane invernali di maggior valore. Anche i viaggi intraeuropei continuano a influenzare la competizione tra le destinazioni: i pernottamenti di turisti britannici in Norvegia sono cresciuti notevolmente nel 2025, suggerendo che le destinazioni nordiche stanno sottraendo quote di mercato alle mete invernali più tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
A cura di Booking Channel: il dominio delle OTA si scontra con la rivoluzione delle app native per dispositivi mobili e dell'intelligenza artificiale.
Nel 2025, le agenzie di viaggi online hanno conquistato una quota del 39.74% del canale di prenotazione, diventando il principale canale di distribuzione nel mercato del turismo invernale europeo. La loro portata deriva da un'ampia offerta, dalla visibilità dei prezzi e da sistemi di recensioni che semplificano la prenotazione di brevi soggiorni e viaggi con più tappe. Le app per dispositivi mobili rappresentano il canale di prenotazione in più rapida crescita, con un CAGR del 5.86% fino al 2031, a dimostrazione di come i viaggiatori più giovani pianifichino e gestiscano le vacanze quasi interamente tramite smartphone. Booking Holdings ha affermato che le transazioni connesse basate sull'intelligenza artificiale sono cresciute significativamente di anno in anno e rappresentano già una quota considerevole delle transazioni su Booking.com, a dimostrazione del fatto che le piattaforme si stanno evolvendo dalla semplice pubblicazione di offerte alla creazione di viaggi multi-componente. Per il mercato del turismo invernale europeo, questo cambiamento di canale è importante perché il controllo del percorso di prenotazione influenza sempre più il potere di determinazione dei prezzi, le opportunità di cross-selling e la fidelizzazione dei clienti.
I siti web diretti di resort e hotel rimangono importanti per le tipologie di viaggio di fascia alta, dove i viaggiatori desiderano affidabilità, flessibilità o soluzioni personalizzate. Chalet, soggiorni sciistici più lunghi, prenotazioni di gruppo e pacchetti vacanza in montagna continuano a favorire le vendite dirette, poiché questi viaggi sono più complessi di un breve soggiorno in città o di una prenotazione di una singola camera. Anche le agenzie di viaggio tradizionali rimangono rilevanti quando i clienti necessitano di consulenza su trasporti, alloggi e attività, soprattutto per viaggi invernali multigenerazionali o di lusso. Il mercato del turismo invernale europeo non si sta quindi muovendo verso un unico modello di prenotazione dominante, ma verso un sistema stratificato in cui le OTA guidano la crescita, le app offrono comodità e i canali diretti difendono i margini e il controllo del servizio. Nel mercato del turismo invernale europeo, i distributori più forti saranno quelli in grado di mantenere i viaggiatori all'interno di un unico flusso di pianificazione e acquisto, supportando al contempo prodotti più specializzati quando necessario.
Analisi geografica
Nel 2025, l'Europa occidentale ha rappresentato il 35.28% del mercato europeo del turismo invernale, risultando il blocco regionale più grande. Questa posizione di rilievo si fonda su solide infrastrutture alpine, un'ampia capacità ricettiva, marchi di resort rinomati e collegamenti stradali, ferroviari e aerei efficienti che favoriscono i viaggi invernali ripetuti dai principali mercati di provenienza europei. La regione vanta inoltre un solido programma di sviluppo di strutture ricettive di lusso, che contribuisce a fidelizzare i viaggiatori più facoltosi anche in un contesto di crescita di destinazioni invernali alternative.
Si prevede che il Nord Europa crescerà a un tasso annuo composto del 6.02% fino al 2031, diventando così il segmento regionale in più rapida espansione nel mercato europeo del turismo invernale. La crescita è trainata dai viaggi legati all'aurora boreale, da una maggiore connettività a lungo raggio e dal crescente apprezzamento delle esperienze invernali nordiche da parte dei viaggiatori asiatici ed europei. SAS ha aumentato del 40% la capacità di posti invernali da Copenaghen e ha aggiunto rotte che migliorano l'accesso alle destinazioni invernali nordiche. Allo stesso tempo, Norse ha lanciato un servizio a lungo raggio verso Stoccolma per supportare flussi di traffico intercontinentale più ampi. La crescita del 14.1% degli arrivi internazionali in Finlandia nel corso del 2025 conferma che la domanda di turismo invernale nordico si sta spostando da una nicchia di mercato a una categoria di viaggi premium più diffusa.
L'Europa meridionale e l'Europa centro-orientale non raggiungono la concentrazione di valore delle Alpi né il tasso di crescita dei Paesi nordici, ma svolgono un ruolo di equilibrio fondamentale nel mercato turistico invernale europeo. Le destinazioni meridionali combinano offerte montane a prezzi più accessibili con i mercatini di Natale e le visite alle città storiche, ampliando la base di clienti stagionali. L'Europa centrale e orientale offre maggiore convenienza e infrastrutture turistiche più moderne, un aspetto importante dato che i viaggiatori confrontano sempre più attentamente i costi totali dei viaggi. Questa diversificazione geografica consente al mercato turistico invernale europeo di soddisfare la domanda di lusso, di fascia media e di chi cerca un buon rapporto qualità-prezzo, senza dipendere da un unico modello regionale.
Panorama competitivo
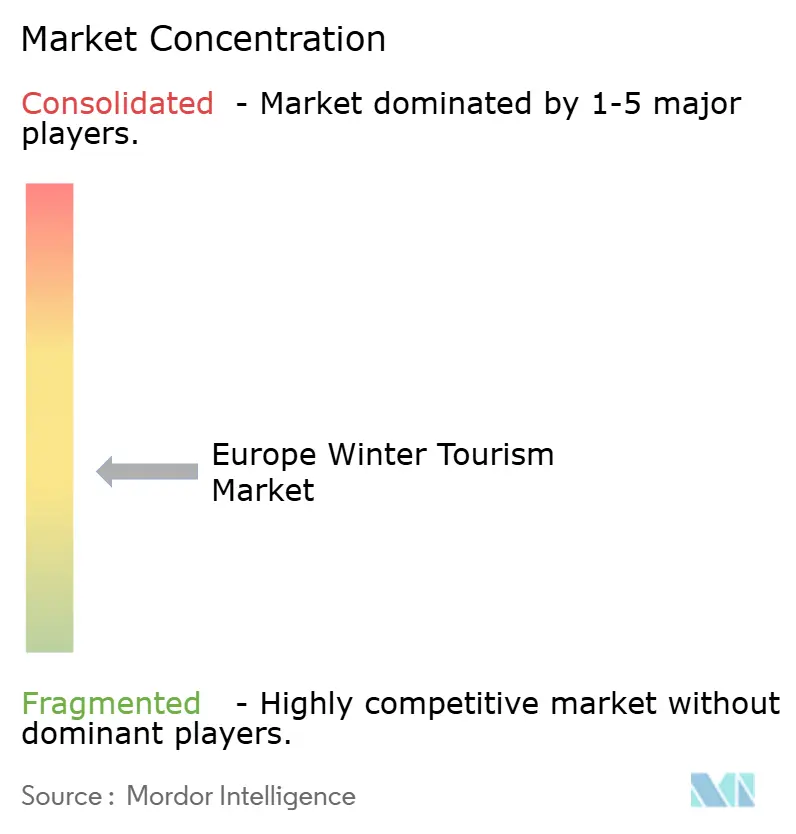
Il mercato europeo del turismo invernale è moderatamente frammentato a livello dell'intera catena di fornitura, ma le economie di scala sono più evidenti nella gestione dei resort, nella distribuzione dei pacchetti e nella gestione di destinazioni di alto valore. Compagnie des Alpes rimane uno dei leader indiscussi tra gli operatori di resort puri, gestendo 14 aree sciistiche nelle destinazioni alpine francesi e svizzere e registrando nel primo semestre 2025/26 un fatturato di 882.7 milioni di euro (1.02 miliardi di dollari), in crescita del 3.9% su base annua. Anche SkiStar ha mostrato una forte crescita operativa, con un aumento dell'8% delle vendite nette e dell'11% dell'utile operativo nel primo semestre 2025/26 per il suo portafoglio di località montane svedesi e norvegesi. Queste aziende beneficiano del controllo diretto su impianti di risalita, attività in montagna, collegamenti con le strutture ricettive e spese accessorie, un vantaggio che i piccoli operatori locali non possono eguagliare. Nel mercato europeo del turismo invernale, le economie di scala assumono un'importanza crescente, poiché l'esposizione al rischio energetico, il coordinamento dei trasporti e la diversificazione dell'offerta richiedono bilanci più solidi e sistemi operativi più efficienti.
Un secondo livello di concorrenza proviene dai gruppi turistici integrati e dalle grandi piattaforme digitali che controllano l'acquisizione dei clienti e l'organizzazione dei viaggi. Club Med ha registrato un aumento del 7.5% delle prenotazioni sciistiche per l'inverno 2026, a conferma del fatto che i format all-inclusive in montagna continuano a registrare ottime performance nei segmenti di viaggio premium. Booking Holdings ha riportato una crescita delle transazioni connesse di oltre il 35% su base annua, a dimostrazione della rapidità con cui la distribuzione guidata dalle piattaforme si sta spostando verso la pianificazione di viaggi combinati piuttosto che verso la semplice offerta di hotel. L'acquisizione di Mama Shelter Val Thorens da parte di Ennismore dimostra inoltre che i marchi alberghieri internazionali continuano ad espandersi nelle principali destinazioni di montagna, dove il posizionamento di lusso e lifestyle può garantire tariffe competitive.
Nel mercato europeo del turismo invernale, le credenziali di sostenibilità stanno diventando uno strumento competitivo sempre più visibile, soprattutto laddove supportano un posizionamento premium e la fiducia dei partner. Il comprensorio sciistico di Levi ha messo in evidenza la propria certificazione ISO 14001 per la gestione ambientale. Allo stesso tempo, Ruka ha formalizzato la certificazione Green Key per le sue strutture ricettive Ski-Inn, fornendo a entrambi i resort prove più concrete delle loro affermazioni di turismo responsabile. Queste azioni sono importanti perché i viaggiatori invernali e i partner istituzionali desiderano sempre più pratiche ambientali visibili e verificabili, non solo messaggi generici. Il mercato europeo del turismo invernale offre ancora spazio per partnership ed espansioni mirate in nicchie artiche ed europee centrali ancora poco consolidate. Tuttavia, gli operatori con una solida rete distributiva, un'offerta premium e una varietà di proposte durante tutto l'anno sono nella posizione migliore per difendere i margini e cogliere le opportunità di crescita.
Leader del settore del turismo invernale in Europa
Compagnia delle Alpi
SkiStar AB
Vail Resorts Inc. (attività europee)
jet2holidays
TUA AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: La commissione Trasporti e Turismo del Parlamento europeo ha adottato una nuova proposta che prevede una gestione intelligente del sovraffollamento turistico, la ridistribuzione dei visitatori verso destinazioni rurali e montane e una regolamentazione più rigorosa degli affitti a breve termine nei siti urbani di interesse storico-culturale, una misura con implicazioni significative per l'economia delle destinazioni turistiche invernali e dei mercatini di Natale.
- Ottobre 2025: Ennismore ha firmato il contratto per Mama Shelter Val Thorens, il primo resort alpino del marchio, la cui apertura è prevista per il 2027 nella località sciistica più alta d'Europa. Il progetto coinvolge Ennismore, Vista, Financière Galata e Cogeco e riflette la crescente attenzione agli investimenti nel settore dell'ospitalità di lusso nelle località alpine più prestigiose.
- Ottobre 2025: Norse Atlantic Airways ha inaugurato il servizio diretto bisettimanale Stoccolma-Bangkok operato con Boeing 787 Dreamliner, rafforzando la posizione della Svezia come porta d'accesso ai voli a lungo raggio e integrandosi nel programma Winter Sun di Norse Atlantic, che collega il Nord Europa con l'Asia e l'Africa.
- Settembre 2025: La galleria di base del Brennero ha raggiunto un traguardo storico con il completamento dello scavo esplorativo mediante brillamento, il primo collegamento transfrontaliero sotterraneo tra Italia e Austria. Con i suoi 64 km, una volta completata nel 2032, sarà la galleria ferroviaria più lunga del mondo, riducendo significativamente i tempi di transito alpino per il traffico turistico invernale lungo il corridoio austro-italiano.
Ambito del rapporto sul mercato del turismo invernale in Europa
| Sci e snowboard |
| Ciaspolate ed escursioni invernali |
| Aurora boreale ed esperienze artiche |
| Soggiorni invernali in città e mercatini di Natale |
| Altri (sport d'avventura, viaggi religiosi, viaggi benessere) |
| Hotel e resort |
| Chalet e baite |
| Affitti per vacanze / Airbnb |
| Ostelli |
| Altro |
| Domestico |
| Intra-Europa |
| Voli a lungo raggio (non europei) |
| Agenzie di viaggio online (OTA) |
| Diretti (siti web di resort/hotel) |
| Agenzie di viaggio tradizionali |
| Applicazioni esclusivamente per dispositivi mobili |
| Europa occidentale (Regno Unito, Francia, Germania, Austria, Svizzera) |
| Nord Europa (Svezia, Norvegia, Finlandia, Islanda) |
| Europa meridionale (Italia, Spagna, Andorra) |
| Europa centrale e orientale (Polonia, Slovacchia, Repubblica Ceca, Slovenia, Bulgaria) |
| Per tipo di attività | Sci e snowboard |
| Ciaspolate ed escursioni invernali | |
| Aurora boreale ed esperienze artiche | |
| Soggiorni invernali in città e mercatini di Natale | |
| Altri (sport d'avventura, viaggi religiosi, viaggi benessere) | |
| Per tipo di alloggio | Hotel e resort |
| Chalet e baite | |
| Affitti per vacanze / Airbnb | |
| Ostelli | |
| Altro | |
| Di Traveler Origin | Domestico |
| Intra-Europa | |
| Voli a lungo raggio (non europei) | |
| Tramite canale di prenotazione | Agenzie di viaggio online (OTA) |
| Diretti (siti web di resort/hotel) | |
| Agenzie di viaggio tradizionali | |
| Applicazioni esclusivamente per dispositivi mobili | |
| Per destinazione | Europa occidentale (Regno Unito, Francia, Germania, Austria, Svizzera) |
| Nord Europa (Svezia, Norvegia, Finlandia, Islanda) | |
| Europa meridionale (Italia, Spagna, Andorra) | |
| Europa centrale e orientale (Polonia, Slovacchia, Repubblica Ceca, Slovenia, Bulgaria) |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del turismo invernale in Europa?
Il mercato europeo del turismo invernale ha raggiunto i 179.28 miliardi di dollari nel 2025, si è attestato a 186.99 miliardi di dollari nel 2026 e si prevede che raggiungerà i 232.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.47%.
Quale categoria di attività genera la maggiore domanda di viaggi invernali in Europa?
Sci e snowboard hanno dominato il mix di attività con una quota del 33.41% nel 2025, mentre l'aurora boreale e le esperienze artiche rappresentano il segmento in più rapida crescita con un CAGR del 5.63% fino al 2031.
Perché le destinazioni nordiche stanno guadagnando terreno così rapidamente?
Si prevede che l'Europa settentrionale crescerà a un tasso annuo composto del 6.02% grazie alle esperienze artiche, alla maggiore accessibilità ai voli a lungo raggio e all'aumento dei flussi turistici asiatici, che stanno incrementando la domanda in Norvegia e Finlandia.
Quale tipologia di alloggio sta crescendo più rapidamente nelle destinazioni invernali?
Nel 2025, il settore alberghiero e dei resort deteneva la quota maggiore, pari al 41.53%, ma gli affitti per vacanze/Airbnb si stanno espandendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.12%, poiché i viaggiatori cercano soggiorni flessibili e adatti ai gruppi.
Quanto sono importanti i viaggiatori nazionali per l'economia del turismo invernale in Europa?
Nel 2025 i viaggiatori nazionali rappresentavano il 45.92% del totale e continuano a costituire la base della domanda che sostiene il tasso di occupazione durante le settimane di bassa stagione e i periodi di punta delle festività.
Quali cambiamenti stanno interessando le abitudini di prenotazione delle vacanze invernali?
Nel 2025, le agenzie di viaggi online (OTA) detenevano una quota di mercato del 39.74%, ma le app esclusivamente per dispositivi mobili stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.86%, poiché i viaggiatori pianificano, prenotano e gestiscono sempre più spesso i propri viaggi tramite smartphone.


