

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
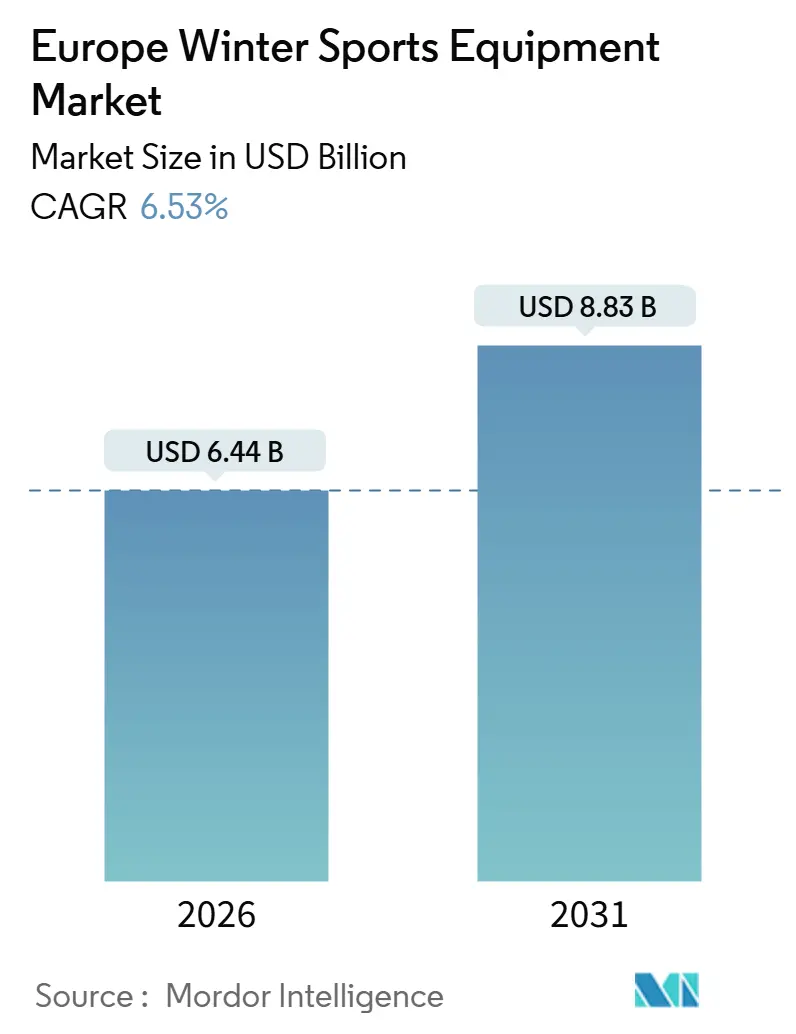
| Dimensione del mercato (2026) | 6.44 miliardo di dollari |
| Dimensione del mercato (2031) | 8.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.53% CAGR |
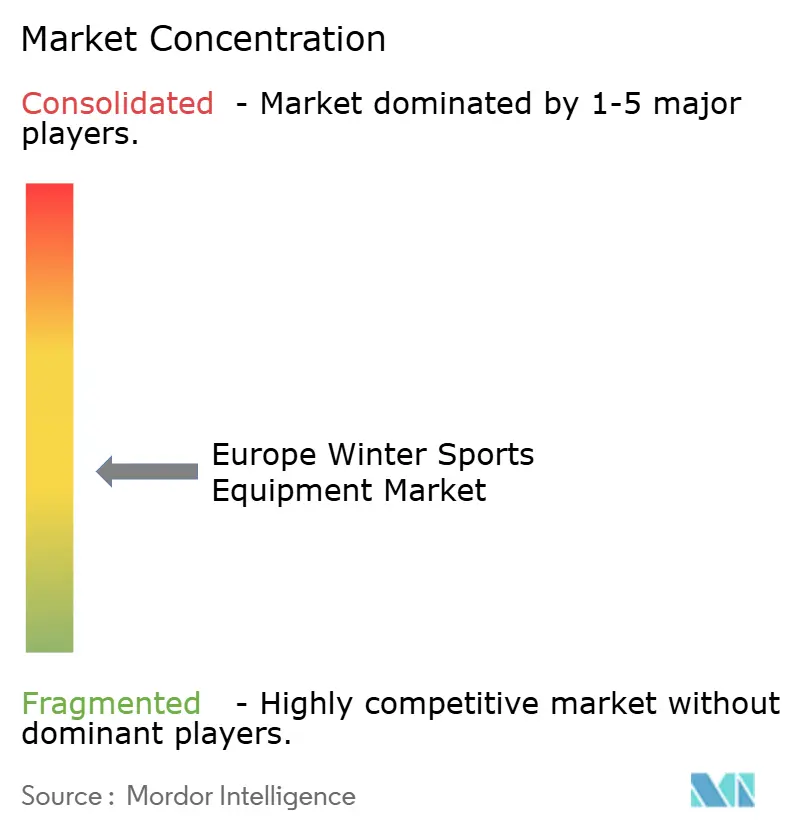
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle attrezzature per gli sport invernali di Mordor Intelligence
Il mercato europeo delle attrezzature per gli sport invernali è valutato a 6.44 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.83 miliardi di dollari entro il 2031, con un CAGR del 6.53% nel periodo. La domanda si sta spostando dallo sci alpino classico verso le discipline freestyle e backcountry, con la crescente popolarità dei programmi di partecipazione per la Generazione Z e le donne, mentre i compositi più leggeri e di origine biologica rispettano le normative chimiche dell'UE e riducono il peso del prodotto. La visibilità olimpica di Milano-Cortina 2026, le iscrizioni record ai campi di sci nordico e gli investimenti dei rivenditori nelle taglie per i giovani accelerano il turnover delle attrezzature. Allo stesso tempo, i modelli di noleggio si stanno spostando verso flotte premium e pacchetti di abbonamento, mettendo in discussione la base di fatturato incentrata sulla proprietà che definiva il settore prima del 2024. I produttori con capacità interne di produzione di resine e personalizzazione della calzata ora riducono i cicli di sviluppo a 18-24 mesi, difendendo la propria quota di mercato dalle startup agili che si affidano alla produzione a contratto ma hanno difficoltà a rispettare i costi di conformità ai PFAS.
Punti chiave del rapporto
- Per tipologia di sport, nel 2025 lo sci ha conquistato il 63.55% della quota di mercato europea delle attrezzature per gli sport invernali, mentre lo snowboard ha registrato la crescita più elevata, con un CAGR del 7.83% fino al 2031.
- Per categoria di attrezzatura, nel 2025 sci e snowboard rappresentavano il 48.24% del mercato europeo delle attrezzature per gli sport invernali; si prevede che abbigliamento e accessori cresceranno a un CAGR del 7.27% entro il 2031.
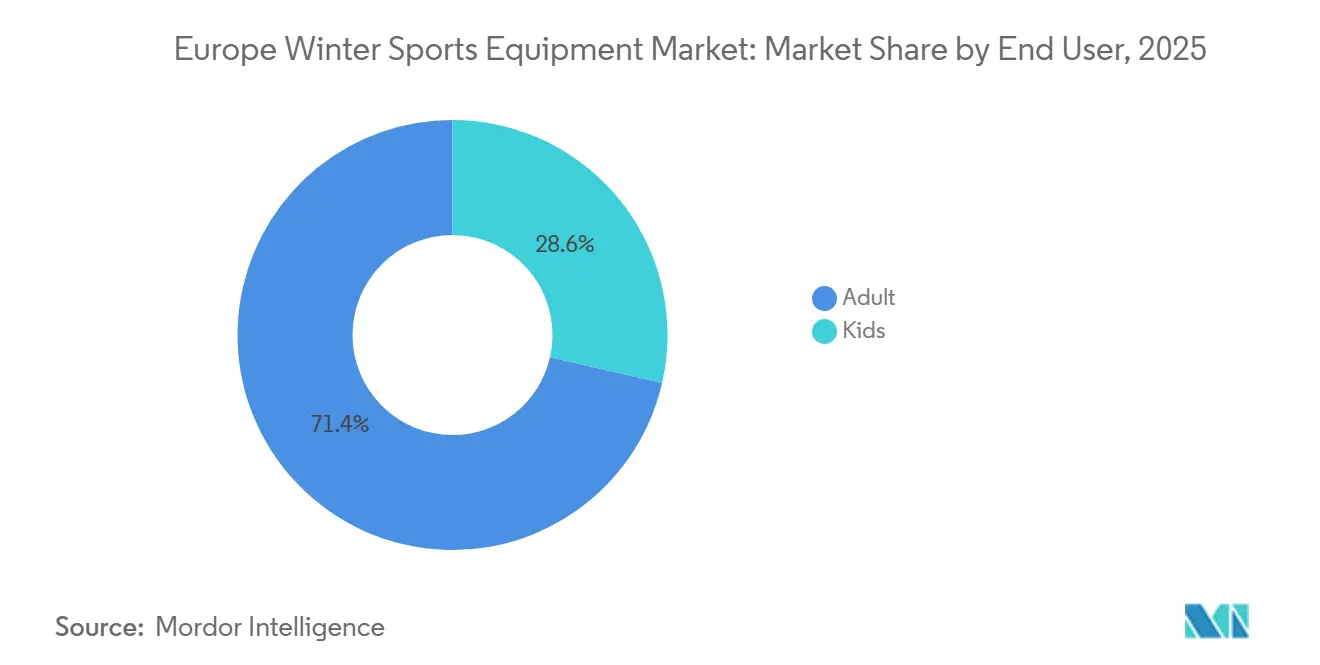
- Per utente finale, gli adulti hanno generato il 71.42% dei ricavi nel 2025, ma il segmento dei bambini è destinato a crescere a un CAGR del 7.57% con l'aumento delle iscrizioni a SnowKidz.
- Per canale di distribuzione, la vendita al dettaglio offline ha rappresentato il 71.69% delle vendite del 2025, mentre si prevede che le piattaforme online cresceranno a un CAGR dell'8.49%, trainate dagli strumenti di prova virtuale e dagli abbonamenti flessibili al noleggio.
- In termini geografici, la Germania è in testa con il 22.83% del fatturato regionale nel 2025, mentre la Spagna è pronta per il CAGR più rapido a livello nazionale, pari all'8.14%, grazie ai miglioramenti dei resort nei Pirenei.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle attrezzature per gli sport invernali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti nel turismo invernale nelle località alpine e nordiche | + 0.9% | Francia, Svizzera, Austria, Italia; Norvegia, Finlandia, Svezia | Medio termine (2-4 anni) |
| Crescente domanda di freestyle e snowboard da parte della Generazione Z | + 1.2% | Germania, Francia, Spagna, Regno Unito | A breve termine (≤2 anni) |
| Innovazioni tecnologiche nelle attrezzature leggere | + 0.8% | Austria, Germania, Italia | A lungo termine (≥4 anni) |
| Programmi di partecipazione femminile e giovanile | + 0.7% | Svizzera, Norvegia, Francia | Medio termine (2-4 anni) |
| Visibilità degli eventi sportivi invernali più importanti | + 0.6% | Italia, Francia, Svizzera | A breve termine (≤2 anni) |
| Incentivi fiscali UE sulle emissioni di carbonio per i materiali di origine biologica | + 0.5% | Stati membri dell'UE-27 in Europa occidentale, centrale e orientale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti investimenti nel turismo invernale nelle infrastrutture delle località alpine e nordiche
Il piano francese Avenir Montagnes ha stanziato 331 milioni di euro tra il 2021 e il 2022 per modernizzare le infrastrutture di montagna, compresa la sostituzione degli impianti di risalita e l'ampliamento della capacità di innevamento artificiale, mentre Compagnie des Alpes, il più grande gestore di comprensori sciistici d'Europa, ha riportato spese in conto capitale per il 2024 incentrate su impianti di risalita ad alta quota e cannoni sparaneve ad alta efficienza energetica [1] Fonte: Governo francese, “Piano di investimenti Avenir Montagnes”, gouvernement.fr . Questi investimenti estendono le stagioni operative di 3-4 settimane nelle località di media quota, incrementando direttamente l'utilizzo delle attrezzature e il fatturato derivante dal noleggio. Le destinazioni nordiche seguono una traiettoria simile: la regione finlandese della Lapponia ha registrato 1.374 milioni di pernottamenti invernali di turisti stranieri nel 2024-25, con un aumento del 7% su base annua, grazie al miglioramento della preparazione delle piste da fondo e delle strutture per il biathlon, secondo Visit Finland. L'implicazione strategica è che la spesa per le infrastrutture genera un effetto moltiplicatore, con ogni milione di euro investito in impianti di risalita e innevamento artificiale che si stima produca circa 2.5 milioni di euro in vendite e noleggi di attrezzature a valle nell'arco di cinque anni, secondo Domaines Skiables de France [2] Fonte: Domaines Skiables de France, “Snowmaking Cost Analysis,” domaines-skiables.fr . Tuttavia, la natura ad alta intensità di capitale di questi progetti concentra i benefici nelle località consolidate, lasciando gli operatori più piccoli dipendenti dalla neve naturale e vulnerabili alla variabilità climatica.
Crescente popolarità delle discipline dello snowboard e del freestyle tra la generazione Z
Si prevede che lo snowboard crescerà a un CAGR del 7.83% entro il 2031, trainato dalla preferenza della Generazione Z per la progressione park-and-pipe rispetto allo sci alpino tradizionale e amplificato dalla visibilità sui social media dei trick freestyle, nonché dal FIS Alps Tour, che ospita competizioni per ragazzi dai 14 ai 18 anni in diverse località europee. Il sistema di attacchi Step On di Burton riduce il tempo di aggancio dello scarpone alla tavola da 45 secondi a meno di 10 secondi, riducendo le barriere per i partecipanti occasionali, mentre i sistemi concorrenti di FASE e Supermatic di Nidecker confermano ulteriormente questa tendenza alla praticità, con l'adozione dello step-in che è salita al 18% delle vendite di nuovi snowboard nel 2025, rispetto al 9% del 2023. Il programma FIS SnowKidz ha registrato 247,569 partecipanti nel 2022-23, con un aumento dell'84% rispetto ai 134,578 del 2021-22, a dimostrazione del fatto che l'esposizione precoce alle discipline freestyle guida i futuri acquisti di attrezzature per adulti. I marchi che si rivolgono a questa fascia di pubblico danno priorità a tavole twin-tip più corte e a flex più morbidi per i trick jib, un cambiamento di design che aumenta la proliferazione degli SKU e la complessità dell'inventario per i rivenditori.
Progressi tecnologici nella produzione di attrezzature
L'innovazione dei materiali nel mercato europeo delle attrezzature per gli sport invernali sta progredendo grazie all'ottimizzazione della fibra di carbonio, ai compositi di origine biologica e all'integrazione di materiali riciclati. Völkl ha implementato una tecnologia di posizionamento della fibra di carbonio che riduce il peso degli sci del 12% preservando al contempo la rigidità torsionale. Lo sci RENEW di HEAD incorpora materiali riciclati, riducendo del 22% il contenuto di plastica vergine, e Fairmat ha collaborato con DPS Skis per fornire fibra di carbonio aerospaziale riciclata, riducendo i costi dei materiali del 15-18% e l'impronta di carbonio del 40%. L'istituto di ricerca svedese RISE ha sviluppato un prototipo di sci di origine biologica utilizzando resine derivate dalla lignina, con l'obiettivo di commercializzarlo entro il 2027 nell'ambito del programma Horizon Europe dell'UE. Questi progressi rispondono alle restrizioni UE sui PFAS sulle cere fluorurate e sui rivestimenti DWR, consentendo una riformulazione senza compromettere la scorrevolezza o l'idrorepellenza. L'implicazione strategica è che i cicli di ricerca e sviluppo si sono ridotti a 18-24 mesi, favorendo i produttori verticalmente integrati come Fischer e Rossignol, mentre i marchi più piccoli che dipendono da fornitori terzi subiscono ritardi di 6-9 mesi, limitando la loro capacità di soddisfare la crescente domanda di prodotti conformi e sostenibili.
Incremento delle iniziative di partecipazione femminile e giovanile
Il programma FIS Women Lead Sports collabora con le federazioni nazionali di sci per formare allenatrici e dirigenti, mentre l'iniziativa WISH (Women in Sport High-Performance) del CIO finanzia campi di allenamento con parità di genere in tutta Europa. I campi di sci in Svizzera hanno raggiunto il massimo degli ultimi 20 anni con 128,498 partecipanti, con un aumento delle iscrizioni femminili dal 38% nel 2020 al 44% nel 2024, trainato da un marketing mirato e da prezzi per pacchetti famiglia, secondo Swiss Ski. Il Women's Project della Federazione Mondiale di Snowboard ha condotto campi di sviluppo in Austria e Francia, con un conseguente aumento del 29% delle iscrizioni agonistiche femminili tra il 2023 e il 2025. Anche i programmi per i giovani si stanno espandendo: FIS SnowKidz ha raggiunto le 247,569 partecipanti nella stagione 2022-23, mentre il programma FIS Plus ha donato 70 skiroll a 15 federazioni nazionali per ampliare le opportunità di allenamento fuori stagione. Uno studio paneuropeo sugli sport giovanili rivela che lo sci raggiunge un coinvolgimento di genere equilibrato (49% donne contro 51% uomini), rispetto al calcio (68% uomini), evidenziando un potenziale di mercato inesplorato per i marchi che desiderano adattare taglie, grafica e marketing alle preferenze femminili. Secondo Decathlon e Intersport, le partecipanti donne spendono anche il 18% in più in attrezzature e abbigliamento protettivo rispetto ai colleghi uomini, spostando i ricavi verso categorie di accessori a più alto margine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità delle nevicate causata dal clima e la maggiore dipendenza dalla neve artificiale | -1.1% | Arco alpino (Francia, Svizzera, Austria, Italia); Pirenei (Spagna); località sciistiche tedesche a bassa quota | A lungo termine (≥4 anni) |
| Elevato costo iniziale dell'attrezzatura premium rispetto alla convenienza del noleggio | -0.8% | Regno Unito, Spagna, mercati emergenti | Medio termine (2-4 anni) |
| Dipendenza stagionale e meteorologica | -0.5% | Germania, Regno Unito e Spagna | A breve termine (≤2 anni) |
| L'inasprimento delle normative UE sui PFAS e sulla sicurezza aumenta i costi di conformità | -0.6% | UE-27, con applicazione più rigorosa in Germania, Francia e paesi nordici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità delle nevicate causata dal clima e maggiore dipendenza dalla neve artificiale
Secondo l'Agenzia europea dell'ambiente, le Alpi si sono riscaldate al doppio della media globale dal 1980, con temperature invernali aumentate di 1.8 °C rispetto alla media globale di 0.9 °C, accorciando le stagioni con neve naturale di 2-3 settimane nelle località sciistiche al di sotto dei 1,800 metri [3] Fonte: Agenzia europea dell'ambiente, "Tendenze di riscaldamento delle Alpi", eea.europa.eu . Per compensare, gli operatori in Austria, Svizzera e Francia utilizzano l'innevamento artificiale sul 70-80% delle piste, consumando 1.2-1.5 metri cubi d'acqua per metro cubo di neve e aggiungendo 15,000-25,000 euro (16,300-27,200 dollari USA) per ettaro a stagione in costi energetici, che vengono in genere trasferiti ai consumatori attraverso aumenti annuali del prezzo degli skipass dell'8-12%. Ciò aumenta la domanda di attrezzature a noleggio rispetto all'acquisto e introduce volatilità nei ricavi: gli inverni miti possono ridurre le vendite di attrezzature del 15-20%, come è accaduto nella stagione 2022-23 sui Pirenei. I marchi con portafogli diversificati, come Amer Sports, che vende anche attrezzature per la corsa e il ciclismo, sono meglio protetti dagli shock legati al clima, creando una pressione di consolidamento sui produttori più piccoli, specializzati esclusivamente in sport invernali, che non dispongono di flussi di entrate trasversali alle diverse categorie.
Elevato costo iniziale dell'attrezzatura premium rispetto alla convenienza del noleggio
I pacchetti da sci alpino di alta gamma, comprensivi di sci, attacchi, scarponi e bastoncini, hanno un prezzo al dettaglio compreso tra 1,200 e 2,000 euro (1,304-2,173 dollari), mentre il noleggio giornaliero varia da 25 a 45 euro (27-49 dollari), rendendo l'acquisto economicamente vantaggioso solo per gli sciatori che frequentano le piste per almeno 15 giorni a stagione. La diffusione del noleggio ha raggiunto il 62% del totale delle giornate sciistiche nel 2025, in aumento rispetto al 54% del 2020, trainata da modelli basati su abbonamento come il programma "Rent and Return" di Decathlon e il servizio di noleggio diretto al consumatore di Rossignol. Il Regno Unito e la Spagna mostrano i tassi di noleggio più elevati, rispettivamente del 72% e del 68%, poiché le stagioni sciistiche nazionali più brevi e la logistica dei viaggi favoriscono il noleggio nelle località sciistiche rispetto al trasporto della propria attrezzatura. La crescita dei servizi di noleggio cannibalizza le vendite di attrezzature di fascia bassa, in particolare nella fascia di prezzo tra 300 e 600 euro (326-652 dollari USA), che storicamente rappresentava il 40% del volume di unità vendute. I marchi stanno reagendo offrendo flotte di noleggio premium con i modelli delle ultime stagioni, generando entrate ricorrenti e mantenendo la visibilità del marchio. Tuttavia, questo approccio richiede un investimento iniziale significativo di 800-1,200 euro (870-1,304 dollari USA) per set da sci, con cicli di sostituzione di circa tre anni. Un'ulteriore considerazione è che i clienti del noleggio mostrano una fedeltà al marchio inferiore del 25% rispetto ai proprietari, secondo le indagini di Sport 2000, poiché ruotano l'attrezzatura tra più marchi ogni stagione, riducendo il valore a vita dell'acquisizione del cliente [4] Fonte: Sport 2000, “Annual Sales Report 2024,” sport2000.de.
Analisi del segmento
Per tipo di sport: Freestyle Momentum sfida il dominio alpino
Lo sci rimane il segmento dominante nel mercato europeo delle attrezzature per gli sport invernali, con una quota di fatturato del 63.55% nel 2025, grazie alla sua lunga tradizione e alle vaste infrastrutture presenti nelle regioni alpine e nordiche. Tuttavia, la crescita sta rallentando a causa dell'invecchiamento demografico e della volatilità climatica, che limitano la partecipazione allo sci alpino nei resort. Lo snowboard si sta espandendo più rapidamente, con un tasso di crescita annuo composto (CAGR) previsto del 7.83% fino al 2031, trainato dalla preferenza della Generazione Z per la progressione in park e halfpipe e da innovazioni come gli attacchi step-in che riducono le barriere all'ingresso. L'hockey su ghiaccio mantiene una nicchia stabile nei paesi nordici e in Germania, grazie a infrastrutture ben sviluppate per le piste, mentre il pattinaggio di figura rimane concentrato nei centri urbani con strutture specializzate. Altre discipline, tra cui lo sci di fondo, lo sci alpinismo e il biathlon, stanno guadagnando popolarità tra i consumatori attenti al clima che cercano alternative a basso impatto e fuori pista, come dimostra la Norvegia, dove il 25.6% della popolazione (1.161 milioni di persone) ha praticato lo sci di fondo nel 2024 [5] Fonte: Statistics Norway, “Cross-Country Skiing Participation 2024,” ssb.no . I programmi di sviluppo giovanile come il FIS Alps Tour indirizzano anche gli sciatori amatoriali verso le discipline freestyle competitive, creando opportunità per i produttori di puntare su attrezzature orientate alla progressione.
Lo sci di fondo e lo sci alpinismo sono particolarmente resilienti, basandosi su infrastrutture minime e riducendo l'esposizione all'inflazione dei biglietti delle stazioni sciistiche e alla dipendenza dalla neve artificiale. Marchi come Swix hanno registrato una crescita a due cifre nelle vendite di attacchi da sci alpinismo nel 2024-25, poiché i consumatori ricercano esperienze autoguidate lontano dalle piste affollate. Le vendite di attrezzature per l'hockey su ghiaccio sono correlate alle iscrizioni ai campionati giovanili, cresciute del 12% in Germania tra il 2023 e il 2025, mentre il pattinaggio artistico rimane una nicchia ad alto margine, con set di lame a un prezzo compreso tra 400 e 800 euro e scarponi personalizzati che aggiungono 300-500 euro, generando margini lordi del 40-50% nonostante i volumi limitati. Il comportamento dei consumatori è sempre più diversificato, con la partecipazione a diverse discipline sportive in aumento da 1.3 per partecipante nel 2020 a 1.7 nel 2025, secondo i sondaggi di Sport 2000. Questa tendenza favorisce i marchi con un portfolio ampio, come Amer Sports, che possiede Atomic (sci alpino), Salomon (sci alpino e nordico) e Arc'teryx (backcountry), in grado di catturare il comportamento di cross-shopping, mentre gli specialisti rischiano l'obsolescenza se non si adattano all'evoluzione delle preferenze. I pacchetti multi-categoria, come l'abbinamento di sci alpino e attacchi da sci alpinismo, sono diventati una strategia efficace per massimizzare la quota di mercato e migliorare il coinvolgimento dei partecipanti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di attrezzature: l'abbigliamento guadagna terreno con l'avanzare dei tessuti tecnici
Sci e snowboard dominano la categoria delle attrezzature, rappresentando il 48.24% del fatturato nel 2025, trainati da cicli di sostituzione di 4-5 anni per gli utenti amatoriali e di 1-2 anni per gli atleti agonisti. Tuttavia, la loro crescita è inferiore a quella di abbigliamento e accessori, che si prevede crescerà a un CAGR del 7.27% fino al 2031, alimentata da innovazioni come la fibra di carbonio riciclata, l'isolamento a base biologica e i rivestimenti DWR conformi agli standard PFAS. Scarponi e attacchi rimangono un punto di contatto critico, poiché una calzata non corretta contribuisce al 40% degli infortuni di inizio stagione, secondo l'International Society for Skiing Safety. Marchi come HEAD e Tecnica hanno investito nella tecnologia di scansione 3D del piede per personalizzare gli scafi degli scarponi in base all'anatomia individuale, migliorando così il comfort e il trasferimento di energia. Nel frattempo, i sistemi di attacchi step-in di Burton hanno ridotto il tempo di aggancio dello scarpone alla tavola da 45 secondi a meno di 10 secondi, eliminando una barriera di attrito che in precedenza scoraggiava gli sciatori occasionali. La penetrazione di mercato di caschi e dispositivi di protezione è aumentata dal 18% nel 2015 al 67% nel 2025, trainata dagli obblighi della FIS sui caschi per le competizioni giovanili e dagli incentivi assicurativi in Austria e Svizzera, con POC Sweden AB e Uvex Group leader nell'adozione della tecnologia MIPS, che riduce le forze rotazionali del 30-40% rispetto ai rivestimenti in schiuma convenzionali.
Abbigliamento e accessori beneficiano di cicli di sostituzione dettati dalla moda, che durano in media 2.8 anni, superando l'obsolescenza funzionale, poiché i consumatori rinnovano giacche, pantaloni e posizionamenti del logo per allinearli alle tendenze stagionali. Marchi come Ortovox Sportartikel GmbH e Haglöfs puntano su strati base in lana merino e gusci in poliestere riciclato, attraendo acquirenti attenti alla sostenibilità, disposti a dare priorità all'impatto ambientale rispetto al prezzo. L'abbigliamento offre anche margini lordi più elevati, in genere del 55-60% rispetto al 35-40% dei prodotti durevoli, incentivando l'espansione dell'offerta tessile, sebbene ciò richieda un'attenta gestione degli SKU in termini di taglie, colori e vestibilità. Altri accessori ad alto margine, tra cui occhiali, guanti e borse, sono comunemente offerti in bundle con i prodotti durevoli per aumentare il valore medio delle transazioni. Ad esempio, Hestra AB, azienda svedese specializzata in guanti, ha registrato una crescita del fatturato del 18% nel 2024-25 grazie all'introduzione di puntali compatibili con touchscreen e fodere riscaldate a batteria. Un'altra considerazione secondaria è che le flotte a noleggio danno priorità ai beni durevoli rispetto all'abbigliamento per motivi igienici, il che conferisce ai marchi di abbigliamento un vantaggio strutturale con una minore cannibalizzazione dei canali e prezzi premium sostenuti.
Per utente finale: il segmento bambini supera quello degli adulti nello slancio del programma
Gli adulti dominano il segmento degli utenti finali, rappresentando il 71.42% del fatturato nel 2025, trainati da redditi disponibili più elevati e acquisti multi-articolo che in genere includono sci, scarponi, abbigliamento e accessori. Al contrario, il segmento dei bambini sta crescendo più rapidamente, con un CAGR previsto del 7.57% fino al 2031, alimentato dalla crescente partecipazione dei giovani a programmi come FIS SnowKidz, che è passato da 134,578 partecipanti nel 2021-22 a 247,569 nel 2022-23, e dai campi di sci svizzeri che hanno raggiunto il massimo ventennale di 128,498 partecipanti nel 2024. I genitori danno priorità alla sicurezza e alla vestibilità rispetto al prestigio del marchio, creando domanda di sci di lunghezza regolabile e scafi per scarponi espandibili che si adattino a 2-3 anni di crescita. Marchi come Elan doo e K2 Sports hanno introdotto sci regolabili con slider posteriore che riducono la frequenza di sostituzione da annuale a biennale, abbassando il costo totale di proprietà del 30-35%. Sebbene l'attrezzatura per bambini generi un fatturato unitario inferiore, con una media di 250-400 euro (272-435 dollari) per pacchetto sci rispetto agli 800-1,500 euro (870-1,630 dollari) degli adulti, beneficia di una maggiore velocità di sostituzione grazie a cicli di sostituzione più brevi, pari a 1.5-2 anni.
Le iniziative che promuovono la partecipazione femminile, tra cui FIS Women Lead Sports e il Women Project della World Snowboard Federation, stanno espandendo il mercato degli adulti normalizzando i percorsi competitivi e migliorando l'accesso all'allenamento. I dati al dettaglio di Decathlon mostrano che le partecipanti donne spendono il 18% in più in attrezzature e abbigliamento protettivo rispetto agli uomini, spostando il mix di ricavi verso categorie di accessori a più alto margine. Gli acquisti di famiglie multigenerazionali, in cui i genitori acquistano attrezzatura per sé e per 2-3 figli contemporaneamente, rappresentano il 34% delle transazioni al dettaglio offline durante l'alta stagione, secondo i dati dei punti vendita di Sport 2000. Questa tendenza crea opportunità per strategie di prezzo combinate e programmi fedeltà, aiutando i marchi a fidelizzare gli acquisti ripetuti man mano che i bambini passano alle taglie per adulti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'online guadagna quote nonostante le sfide di adattamento
I negozi al dettaglio offline continuano a dominare il panorama della distribuzione, rappresentando il 71.69% del fatturato nel 2025, in gran parte grazie alla loro capacità di offrire competenza nella prova in negozio e disponibilità immediata dei prodotti, vantaggi che i canali online faticano a replicare. Ciononostante, l'e-commerce sta crescendo rapidamente, con un CAGR previsto dell'8.49% fino al 2031, poiché i marchi investono in strumenti di prova virtuale, politiche di reso gratuito e abbonamenti al noleggio diretto al consumatore. I principali attori esemplificano questa tendenza: Decathlon Germania ha raggiunto un valore lordo delle merci di 1.17 miliardi di euro (1.27 miliardi di dollari) nel 2024, mentre Bergfreunde ha generato 313 milioni di euro (340 milioni di dollari) di fatturato, registrando una crescita del 17% nell'anno fiscale 2024-25. Le strategie omnicanale, in cui i consumatori effettuano ricerche online e acquistano in negozio o viceversa, si sono dimostrate più efficaci nell'acquistare quote di mercato rispetto agli approcci monocanale. Sport 2000 GmbH ha sfruttato la sua rete di 2,000 negozi per offrire servizi di messa a punto di sci e regolazione degli attacchi in giornata, servizi che i rivenditori online non possono eguagliare. Allo stesso modo, Bergzeit ha registrato una crescita del fatturato del 17% integrando il ritiro in negozio per gli ordini online, riducendo i costi di consegna dell'ultimo miglio e preservando al contempo la valutazione tattile che i consumatori richiedono per scarponi e caschi.
I canali online eccellono nell'offrire una disponibilità di SKU a coda lunga, offrendo da 3 a 5 volte più opzioni di taglie e colori rispetto ai negozi fisici e migliorando l'efficienza degli sconti stagionali attraverso algoritmi di determinazione dinamica dei prezzi. Marchi come Rossignol e Burton hanno lanciato abbonamenti di noleggio diretti al consumatore nel 2024, al prezzo di 299-499 euro (325-542 dollari) a stagione per cambi di attrezzatura illimitati, rivolti ai consumatori urbani che sciano 5-10 giorni all'anno e preferiscono l'accesso diretto alla proprietà. Se da un lato questa crescita esercita una pressione sui margini dei rivenditori specializzati, consentendo ai marchi di catturare il delta del 40-50% tra il cancello di fabbrica e lo scaffale del punto vendita, dall'altro rischia di mettere a dura prova i rapporti con i partner commerciali che forniscono servizi essenziali di boot-fitting e post-vendita. Un aspetto secondario da considerare è il tasso di reso più elevato per gli acquisti di scarponi online, in media del 28-35% rispetto all'8-12% per sci e abbigliamento, dovuto alla necessità di una calzata precisa di persona. Secondo i dati delle piattaforme di e-commerce europee e dell'European E-commerce Report, gli operatori online attenuano questo svantaggio strutturale attraverso l'ottimizzazione della scalabilità, dell'automazione e della logistica.
Analisi geografica
Mercato tedesco delle attrezzature per sport invernali
La Germania rappresenterà il 22.83% del fatturato europeo derivante dalle attrezzature per gli sport invernali nel 2025, grazie alla portata e alla portata di importanti operatori del settore come Sport 2000 GmbH e Decathlon Germania, nonché di specialisti in rapida crescita come Bergfreunde e Bergzeit. Il forte comportamento omnicanale, in cui i consumatori effettuano ricerche online ma finalizzano gli acquisti in negozio per servizi come il bootfitting, continua a incrementare le vendite. Nel frattempo, l'elevata popolazione tedesca e la vicinanza alle destinazioni alpine in Austria e Svizzera stimolano gli acquisti transfrontalieri di attrezzature. Le località sciistiche nazionali in Baviera e nella Foresta Nera sostengono ulteriormente la domanda, in particolare attraverso le prenotazioni di noleggio nel fine settimana. Oltre agli sport alpini, l'ecosistema tedesco dell'hockey su ghiaccio ben sviluppato, sostenuto dai crescenti investimenti comunali nelle piste di pattinaggio, amplia la base della domanda e riduce la dipendenza dalle condizioni di innevamento.
Mercato UE delle attrezzature per gli sport invernali
La Francia beneficia di investimenti pubblici e privati sostenuti nelle infrastrutture montane, in particolare attraverso il programma Avenir Montagnes, che ha modernizzato gli impianti di risalita e ampliato l'innevamento programmato in regioni chiave. Questi ammodernamenti, integrati dagli investimenti in conto capitale della Compagnie des Alpes, hanno allungato le stagioni sciistiche e aumentato l'utilizzo delle attrezzature. L'Italia svolge un duplice ruolo, sia come hub di consumo che di esportazione, rappresentando una quota significativa delle esportazioni extraregionali dell'UE per gli sport invernali, mentre si prevede che le prossime Olimpiadi invernali Milano-Cortina 2026 guideranno il turismo, le attivazioni di marketing e le vendite di attrezzature. Insieme, Germania, Francia e Italia costituiscono la principale base di fatturato del mercato europeo, contribuendo complessivamente a oltre la metà delle vendite regionali.
Mercati europei più ampi
L'Europa meridionale e settentrionale presentano dinamiche di crescita contrastanti. La Spagna è il mercato in più rapida crescita, con un CAGR dell'8.14%, trainato dall'ammodernamento delle stazioni sciistiche nei Pirenei e da una più ampia adozione di innevamento artificiale, sebbene l'elevata penetrazione del noleggio limiti la crescita della proprietà di attrezzature. Nei paesi nordici, Norvegia e Finlandia beneficiano di una partecipazione radicata allo sci di fondo e al turismo invernale, offrendo resilienza alla variabilità climatica e una domanda costante di attrezzature e abbigliamento. La Svizzera mostra un crescente coinvolgimento attraverso i campi da sci e la partecipazione femminile, mentre la partecipazione stabile ma intensa della Svezia evidenzia una base di appassionati matura. L'elevata dipendenza del Regno Unito dal noleggio riflette stagioni più brevi e modelli di consumo orientati ai viaggi, favorendo i fornitori di flotte a noleggio rispetto alla vendita di proprietà. L'Austria rimane la spina dorsale manifatturiera europea, producendo quasi la metà degli sci e degli snowboard dell'UE e beneficiando delle stazioni sciistiche sui ghiacciai che supportano l'attività durante tutto l'anno. Al contrario, i mercati dell'Europa orientale nel resto d'Europa stanno emergendo più gradualmente, trainati dalla crescita del reddito e dai finanziamenti infrastrutturali dell'UE, ma limitati dalla sensibilità al prezzo, costringendo i marchi a bilanciare l'espansione dei volumi con la protezione dei margini.
Panorama normativo
Le attrezzature per gli sport invernali immesse sul mercato dell'UE devono essere conformi al Regolamento generale sulla sicurezza dei prodotti (UE) 2023/988, applicabile dal 13 dicembre 2024, che ha sostituito la precedente Direttiva generale sulla sicurezza dei prodotti. Il Regolamento rafforza gli obblighi in materia di tracciabilità e informazioni sui prodotti e richiede la presenza di un operatore economico responsabile (ERO) stabilito nell'UE per i prodotti venduti ai consumatori europei. Ciò aumenta il controllo sui marchi extra-UE e sui venditori transfrontalieri di e-commerce.
Si applicano anche norme specifiche per categoria, in particolare il Regolamento (UE) 2016/425 sui dispositivi di protezione individuale come caschi e alcuni indumenti protettivi, unitamente alle norme armonizzate pertinenti e al lavoro di standardizzazione CEN per gli articoli sportivi. Per gli occhiali, la norma EN ISO 18527-1:2022 stabilisce i requisiti di sicurezza per le maschere da sci alpino e da snowboard, definendo i test di prodotto e la documentazione di conformità. Dal punto di vista commerciale, molti articoli per sport invernali rientrano nella voce CN 9506, dove le aliquote doganali possono variare in base al prodotto e all'origine, rendendo i costi di servizio sensibili alla classificazione tariffaria e alla conformità doganale.
Panorama competitivo
Il mercato europeo delle attrezzature per gli sport invernali è moderatamente frammentato, con importanti attori come Amer Sports Oyj, Groupe Rossignol, HEAD Sport GmbH, Fischer Sports GmbH e Tecnica Group SpA che insieme rappresentano una quota di mercato significativa, lasciando spazio a specialisti regionali e concorrenti di nicchia. La quotazione di Amer Sports alla Borsa di New York nel febbraio 2024, con una valutazione di 8.7 miliardi di dollari, ha rafforzato la sua capacità di finanziare acquisizioni e investire in ricerca e sviluppo, in particolare nei sensori per scarponi intelligenti e nelle tecnologie di calzata basate sull'intelligenza artificiale. Rossignol e HEAD stanno perseguendo l'integrazione verticale internalizzando la formulazione delle resine e la laminazione delle fibre di carbonio per accelerare la conformità alle normative UE sui PFAS e ridurre la dipendenza da fornitori con tempi di consegna lunghi, mentre Fischer sfrutta la sua base produttiva austriaca per raggiungere efficienze di scala nella produzione a marchio e a marchio privato. Tecnica Group mitiga ulteriormente il rischio attraverso la diversificazione del portafoglio tra Blizzard, Nordica e Rollerblade, che abbraccia le categorie di pattinaggio alpino, nordico e in linea.
Stanno emergendo opportunità di crescita nel settore dello sci alpinismo e delle attrezzature adattative. Marchi come Black Crows e Dynafit stanno guadagnando terreno tra i consumatori in cerca di esperienze autoguidate fuori pista, mentre le attrezzature per il para-snowboard su misura per atleti con disabilità motorie richiedono un sovrapprezzo del 35-40% grazie alla produzione a basso volume e ad alto livello di dettaglio. Allo stesso tempo, aziende più piccole, come POC Sweden AB e Ortovox Sportartikel GmbH, stanno rafforzando la propria posizione rivolgendosi a consumatori attenti alla sostenibilità con catene di fornitura trasparenti e certificazioni a zero emissioni di carbonio, in particolare in Germania, Francia e nei paesi nordici, dove le credenziali ambientali supportano sovrapprezzi del 12-15%.
L'innovazione sul mercato si concentra in tre aree principali: materiali avanzati come fibra di carbonio riciclata e resine di origine biologica; personalizzazione della calzata resa possibile dalla scansione 3D del piede e dalle scarpette termoformabili; e strumenti di coinvolgimento digitale, tra cui la prova virtuale e modelli di noleggio basati su abbonamento. Gli operatori storici difendono la propria quota attraverso l'innovazione incrementale, come dimostrato dagli sci RENEW di HEAD e dalla tecnologia di posizionamento della fibra di carbonio di Völkl, mentre i disruptor come Fairmat, attraverso la sua partnership con DPS Skis, sfruttano materiali aerospaziali riciclati per differenziarsi. Queste dinamiche stanno aumentando la pressione di consolidamento sui player con un fatturato inferiore a 50 milioni di euro, poiché la conformità UE ai PFAS e le imposte sulle emissioni di carbonio assorbono il 4-8% delle vendite, mentre le strategie di noleggio verticalmente integrate adottate da aziende come Decathlon e Rossignol aumentano i ricavi ricorrenti ma richiedono un'elevata intensità di capitale iniziale e di capitale circolante.
Leader del settore delle attrezzature per gli sport invernali in Europa
Amer Sport Oyj
Gruppo Rossignol
HEAD Sport GmbH
Fischer Sport GmbH
Tecnica Group S.p.A
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Foot Locker ha annunciato una partnership per la distribuzione nei propri negozi delle calzature Salomon, marchio di proprietà di Amer Sports, a partire da metà luglio 2026. Sebbene le calzature siano posizionate accanto agli articoli principali per gli sport invernali, l'ampliamento della distribuzione rafforza la visibilità del marchio Salomon e la domanda trasversale alle diverse categorie di prodotti, il che può incrementare le vendite di articoli per gli sport invernali attraverso un maggior numero di punti di contatto con i consumatori.
- Maggio 2026: Amer Sports ha pubblicato i risultati del primo trimestre 2026 e ha rivisto al rialzo le previsioni di fatturato, margine e utile per azione per l'intero anno 2026. L'aggiornamento segnala la continua capacità di investimento nello sviluppo di prodotti, nei programmi di vendita al dettaglio e nell'esecuzione della catena di approvvigionamento in tutto il suo portafoglio, compresi i marchi di sport invernali con esposizione alla domanda europea.
- Giugno 2024: Amer Sports ha completato la sua quotazione alla Borsa di New York con una valutazione di circa 8.7 miliardi di dollari. L'accesso al mercato pubblico ha ampliato la flessibilità di finanziamento per la ricerca e sviluppo e gli investimenti di portafoglio, favorendo un'iterazione più rapida in aree quali la personalizzazione della vestibilità e le transizioni dei materiali legate ai requisiti di conformità dell'UE.
Ambito del rapporto sul mercato europeo delle attrezzature per sport invernali
Gli sport invernali o le attività invernali sono attività ricreative, competitive o non competitive, praticate sulla neve. La maggior parte di esse sono varianti di sci, pattinaggio su ghiaccio e slittino, tutti sport invernali essenziali. Il mercato europeo delle attrezzature per gli sport invernali è segmentato per sport, categoria di attrezzature, utente finale, canale di distribuzione e area geografica. Per tipologia di sport, l'analisi copre sci, snowboard, hockey su ghiaccio, pattinaggio artistico e altri sport invernali, coprendo sia la domanda di attrezzature per lo sci alpino che per quelle da pista. Per categoria di attrezzature, l'analisi include sci e snowboard, scarponi e attacchi, protezioni e caschi, abbigliamento e accessori e altre attrezzature correlate, riflettendo l'intera catena del valore, dall'attrezzatura di base per le prestazioni ai prodotti per la sicurezza e lo stile di vita. Il rapporto segmenta ulteriormente il mercato per utente finale, in adulti e bambini, evidenziando le differenze nel comportamento d'acquisto, nei requisiti di sicurezza e nella progettazione dei prodotti. Per canale di distribuzione, valuta le vendite attraverso negozi al dettaglio sia offline che online, analizzando come il commercio digitale e le strategie omnicanale stiano rimodellando l'accesso al mercato. Dal punto di vista geografico, lo studio copre i principali mercati europei, tra cui Germania, Regno Unito, Italia, Francia, Spagna, Norvegia, Finlandia, Svizzera e Svezia, oltre al resto d'Europa. Il rapporto fornisce le dimensioni del mercato e le previsioni del mercato delle attrezzature per gli sport invernali in valore (milioni di dollari) per tutti i segmenti sopra menzionati.
Per tipo di sport
| Sciare |
| Snowboard |
| Hockey su ghiaccio |
| Pattinaggio artistico |
| Altri tipi di sport |
Per categoria di attrezzatura
| Sci e Snowboard |
| Stivali e attacchi |
| Equipaggiamento protettivo e caschi |
| Abbigliamento e accessori |
| Categoria altre attrezzature |
Per utente finale
| Adulti |
| Bambini |
Per canale di distribuzione
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Norvegia |
| Finlandia |
| Svizzera |
| Svezia |
| Resto d'Europa |
| Per tipo di sport | Sciare |
| Snowboard | |
| Hockey su ghiaccio | |
| Pattinaggio artistico | |
| Altri tipi di sport | |
| Per categoria di attrezzatura | Sci e Snowboard |
| Stivali e attacchi | |
| Equipaggiamento protettivo e caschi | |
| Abbigliamento e accessori | |
| Categoria altre attrezzature | |
| Per utente finale | Adulti |
| Bambini | |
| Per canale di distribuzione | Negozi al dettaglio offline |
| Negozi al dettaglio online | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Norvegia | |
| Finlandia | |
| Svizzera | |
| Svezia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato europeo delle attrezzature per gli sport invernali entro il 2031?
Si prevede che il mercato raggiungerà i 8.83 miliardi di dollari entro il 2031.
Quale tipo di sport sta crescendo più velocemente in Europa?
Si prevede che lo snowboard crescerà a un CAGR del 7.83% entro il 2031, superando le altre discipline.
Quanto è importante la vendita al dettaglio online per l'attrezzatura sportiva invernale in Europa?
Mentre i negozi offline continuano a rappresentare il 71.69% del fatturato, si prevede che i canali online cresceranno a un CAGR dell'8.49% grazie agli abbonamenti per il noleggio e le prove virtuali.
Quale Paese è attualmente il principale in termini di fatturato regionale?
La Germania detiene il primo posto, contribuendo al 22.83% delle vendite del 2025.
Quali sono le prospettive per la domanda di attrezzature per bambini?
Si prevede che l'attrezzatura per bambini crescerà a un CAGR del 7.57%, poiché le iscrizioni a programmi come SnowKidz e ai campi sciistici svizzeri raggiungeranno livelli record.


