

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 328.08 gigawatt |
| Volume di mercato (2031) | 490.78 gigawatt |
| Tasso di crescita (2026 - 2031) | 8.39% CAGR |
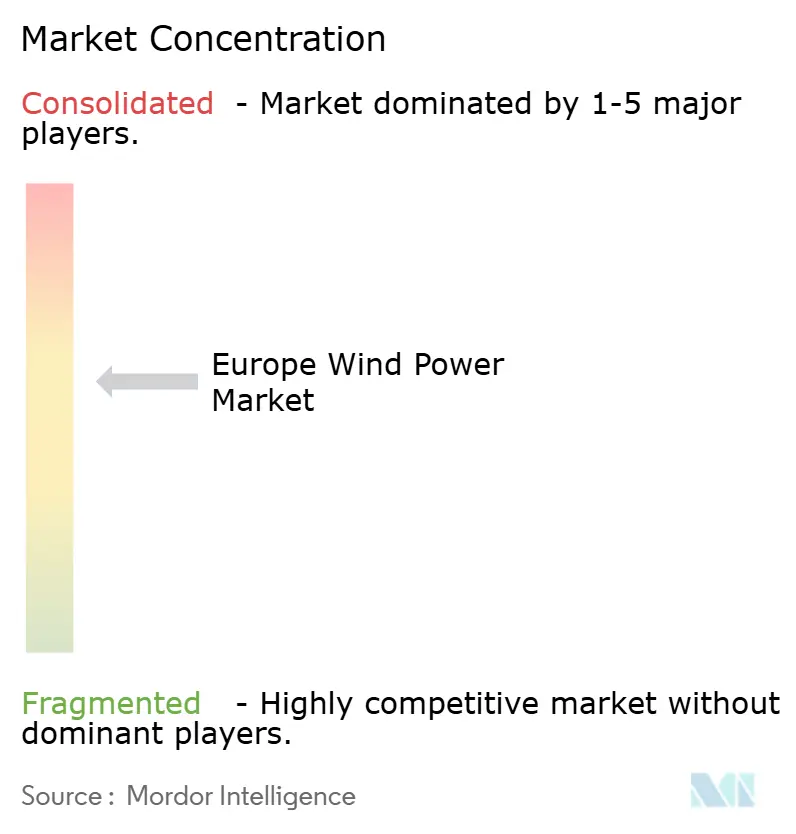
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia eolica in Europa di Mordor Intelligence
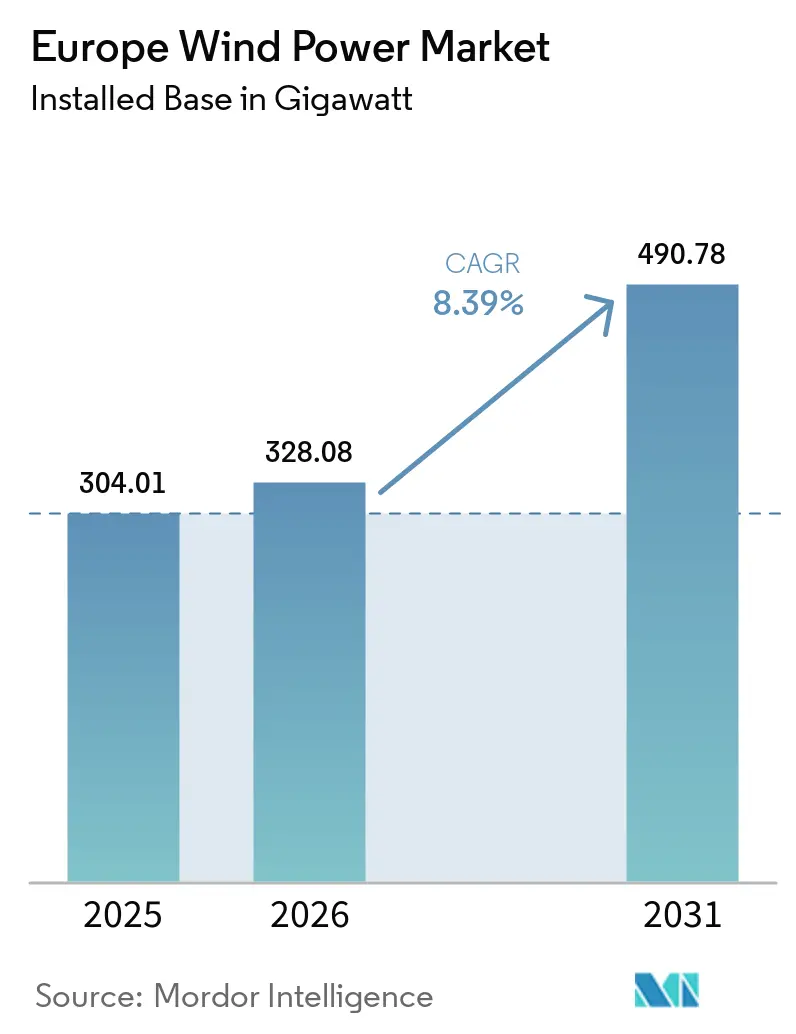
Si prevede che il mercato europeo dell'energia eolica, in termini di base installata, crescerà da 304.01 gigawatt nel 2025 a 328.08 gigawatt nel 2026, per poi raggiungere i 490.78 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.39% nel periodo 2026-2031. La sicurezza energetica, le politiche per le energie rinnovabili e la domanda industriale stanno supportando lo sviluppo in tutta la regione. REPowerEU ha reso l'approvvigionamento di energia eolica più centrale nella pianificazione energetica nazionale, mentre gli acquirenti aziendali utilizzano sempre più contratti a lungo termine per garantire la fornitura di elettricità. I limiti della rete, il finanziamento dei progetti e le condizioni d'asta continuano a influenzare la velocità con cui i progetti approvati raggiungono la fase di costruzione. Le maggiori opportunità si estendono oltre i nuovi siti, includendo il repowering di flotte più vecchie, la costruzione di collegamenti di trasmissione offshore e lo sviluppo dell'eolico galleggiante in acque più profonde.
Punti chiave del rapporto
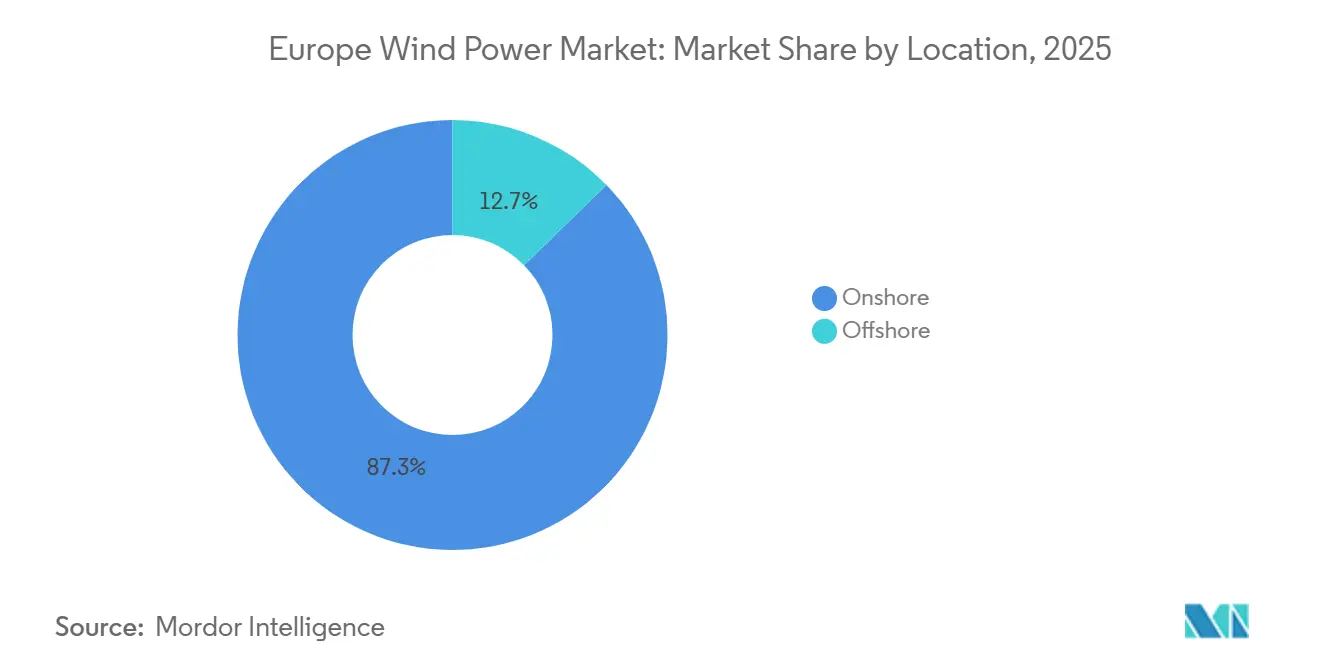
- In termini di localizzazione, nel 2025 l'energia eolica onshore deteneva l'87.3% della quota di mercato europea dell'energia eolica, mentre si prevede che l'energia eolica offshore crescerà a un tasso annuo composto del 12.8% fino al 2031.
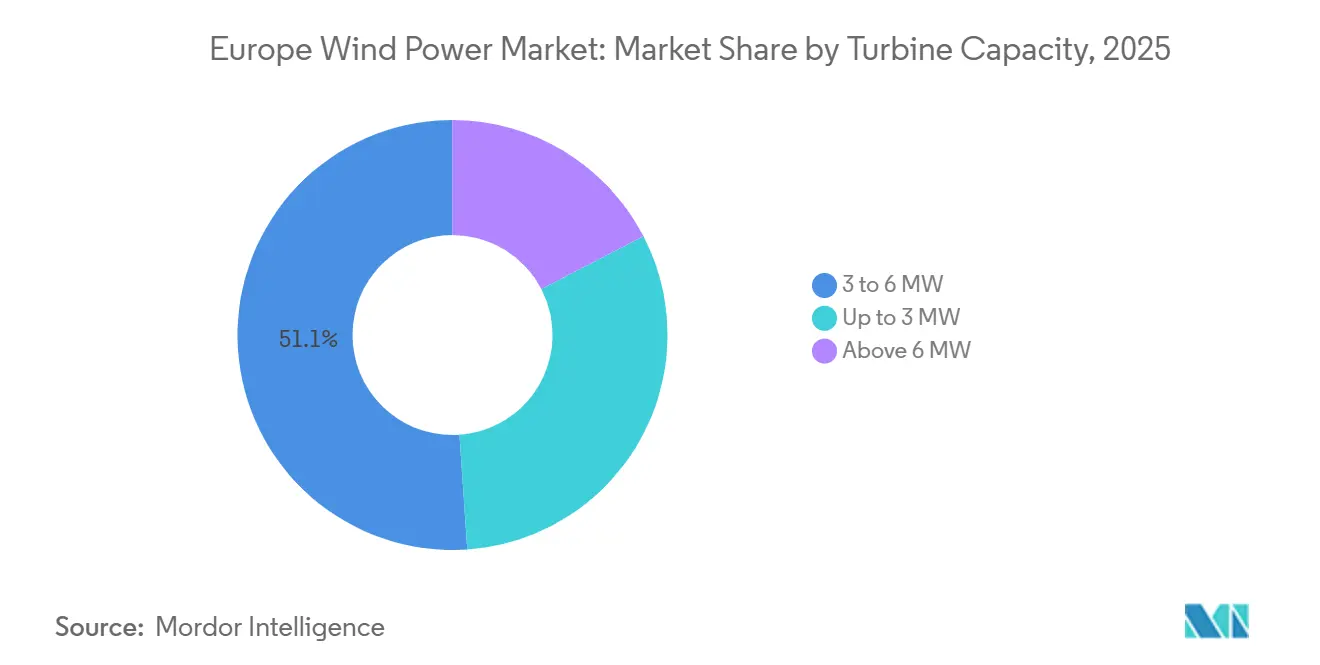
- In termini di potenza delle turbine, la categoria da 3 a 6 MW rappresentava il 51.1% del mercato europeo dell'energia eolica nel 2025, mentre si prevede che le turbine di potenza superiore a 6 MW cresceranno a un tasso annuo composto del 15.8% fino al 2031.
- Nel 2025, i progetti su larga scala detenevano l'87.7% della quota di mercato europea dell'energia eolica, mentre si prevede che gli impianti commerciali e industriali cresceranno a un tasso annuo composto del 15.4% fino al 2031.
- Dal punto di vista geografico, la Germania rappresentava il 24.9% della capacità installata nel 2025, mentre si prevede che la Polonia registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 17.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia eolica in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi dell'UE in materia di energie rinnovabili e approvvigionamento di sicurezza energetica | + 2.10% | A livello europeo, si registrano guadagni concentrati nel breve termine in Germania, Polonia, Francia e Spagna. | A breve termine (≤ 2 anni) |
| Procedure di autorizzazione più rapide e aree di accelerazione per le energie rinnovabili. | + 1.60% | A livello europeo; primi risultati positivi in Germania e nei paesi nordici. | A breve termine (≤ 2 anni) |
| Contratti di acquisto di energia (PPA) aziendali e domanda di decarbonizzazione industriale | + 1.30% | Nucleo dell'Europa nord-occidentale, con ripercussioni su Polonia e Spagna. | Medio termine (2–4 anni) |
| Ripotenziamento delle flotte terrestri obsolete | + 1.10% | Germania, Francia, Spagna, Svezia: paesi con allestimenti della flotta risalenti ai primi anni 2000. | Medio termine (2–4 anni) |
| Realizzazione di reti offshore transfrontaliere e interconnessioni ibride. | + 0.90% | Nazioni del Mare del Nord e del Mar Baltico; ripercussioni sugli Stati baltici | A lungo termine (≥ 4 anni) |
| Piattaforme eoliche galleggianti standardizzate e accesso alle acque profonde | + 0.70% | Francia (Atlantico, Mediterraneo), Spagna, Regno Unito (a ovest delle Shetland) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli obiettivi dell'UE in materia di energie rinnovabili e le procedure di approvvigionamento per la sicurezza energetica stimolano lo sviluppo delle capacità.
La Direttiva sulle energie rinnovabili III fissa un obiettivo a livello UE per le energie rinnovabili pari al 42.5% entro il 2030, con un'ambizione del 45% [1] Commissione europea, “Obiettivi e norme della Direttiva sulle energie rinnovabili”, Commissione europea, energy.ec.europa.eu . REPowerEU ha collegato lo sviluppo dell'energia eolica alla sicurezza energetica e alla politica climatica. La Commissione europea ha riferito che le fonti rinnovabili hanno generato quasi la metà dell'elettricità dell'UE entro maggio 2025. Ha anche riferito che la capacità eolica e solare è aumentata del 58% tra il 2021 e il 2024, riducendo la domanda di gas di circa 38 miliardi di metri cubi. La Banca europea per gli investimenti ha approvato un pacchetto di 5 miliardi di euro per la produzione e l'installazione di impianti eolici, con il potenziale di sostenere investimenti più ampi per 80 miliardi di euro. Queste misure forniscono una solida base politica per il mercato europeo dell'energia eolica, anche quando i singoli progetti nazionali subiscono ritardi.
Procedure di autorizzazione più rapide e aree di accelerazione per le energie rinnovabili con tempi di attesa ridotti.
La direttiva RED III impone agli Stati membri di individuare le aree di accelerazione per le energie rinnovabili e di semplificare le procedure di approvazione per i progetti di energia rinnovabile. La direttiva prevede inoltre un punto di contatto unico digitale per le autorizzazioni. Queste misure sono importanti in Germania e Spagna, dove storicamente i nuovi progetti eolici hanno dovuto affrontare lunghi tempi di sviluppo. I siti esistenti possono trarne il massimo vantaggio, poiché i loro collegamenti alla rete e la loro storia operativa sono già consolidati. Nell'agosto 2025, VSB Group ha collegato alla rete il progetto di repowering di Elster, in Germania, da 105.6 MW, utilizzando 16 turbine Siemens Gamesa SG 6.6-155 per sostituire 50 turbine più vecchie [2] VSB Group, “VSB Group Connects One of Europe's Largest Repowering Projects to the Grid,” VSB Group, prnewswire.com . Si prevede che il sito repowerato genererà 235 GWh all'anno, circa 6 volte la produzione precedente, dimostrando il potenziale della moderna tecnologia delle turbine per aumentare significativamente la produzione di energia elettrica nei siti eolici già esistenti.
I contratti di acquisto di energia (PPA) aziendali e la domanda di decarbonizzazione industriale rafforzano la bancabilità.
Gli accordi di acquisto di energia elettrica da parte di aziende stanno diventando una fonte di entrate sempre più importante per i progetti nel mercato europeo dell'energia eolica. Nel febbraio 2026, TotalEnergies ha firmato 2 contratti di fornitura di energia pulita con Airbus per fornire 3.3 TWh di elettricità ai suoi principali siti in Germania e nel Regno Unito, con fornitura da nuove risorse rinnovabili a partire dal 2027 [3] TotalEnergies, “TotalEnergies to Supply Renewable Electricity to Airbus in Germany and the United Kingdom,” TotalEnergies, totalenergies.com . Vattenfall ha inaugurato il parco eolico di Bruzaholm da 139 MW in Svezia nel maggio 2026, con AB Volvo che ha stipulato un contratto per parte della sua produzione. L'accordo supporta la fornitura di elettricità per la prevista fabbrica di batterie di Volvo a Mariestad. I contratti a lungo termine con acquirenti industriali possono ridurre la dipendenza dal supporto statale alle aste e rafforzare i casi di finanziamento. Questo modello offre al mercato europeo dell'energia eolica un'altra via per la costruzione quando i calendari delle aste o i termini di offerta non sono compatibili con i costi del progetto.
Il ripotenziamento delle flotte onshore obsolete raddoppia la produzione negli impianti esistenti.
L'Europa possiede un consistente stock di progetti eolici onshore che si avvicinano alla fine della loro vita operativa originaria. WindEurope prevede che 49 GW di progetti raggiungeranno i 20 anni di età o più entro il 2030, mentre un totale di 75 GW raggiungerà almeno i 20 anni di età e richiederà decisioni in merito a repowering, estensione della vita utile o smantellamento. Il repowering può utilizzare siti, connessioni e dati operativi locali esistenti, il che riduce diverse barriere allo sviluppo. Statkraft ha completato la prima fase del suo repowering di Montes de Cierzo in Spagna nell'aprile 2026, sostituendo 44 turbine con 10 unità più recenti. Il progetto ha raggiunto un recupero di rifiuti del 98% per i componenti dismessi. ACCIONA Energía ha sostituito 98 turbine con 13 unità a Tahivilla in Spagna, aumentando la produzione annua del 72% [4] ACCIONA Energía, “ACCIONA Energía Completes Repowering of Tahivilla Wind Farm,” ACCIONA Energía, acciona.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Congestione della rete e limitazione della produzione | -0.80% | Regno Unito (Scozia), Germania, Spagna, Francia; interessando progressivamente la Polonia e i Paesi nordici. | A breve termine (≤ 2 anni) |
| Inflazione, tassi di interesse e rischio legato alla progettazione delle aste. | -0.70% | A livello europeo; più acuto in Germania, Danimarca e Paesi Bassi, dove le aste hanno registrato prestazioni inferiori alle attese. | Medio termine (2–4 anni) |
| Procedure di autorizzazione prolungate e opposizione locale | -0.50% | Germania, Francia, Italia: persistono ritardi amministrativi e giudiziari per i progetti di sviluppo ex novo. | Medio termine (2–4 anni) |
| Discrepanza tra componenti offshore e capacità portuale. | -0.40% | Catena di approvvigionamento per il sollevamento di carichi pesanti e monopali nel Mare del Nord; concentrata nei porti tedeschi e britannici. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La congestione della rete e le limitazioni alla produzione erodono la certezza dei ricavi
La congestione della rete sta limitando il volume di elettricità da fonti rinnovabili, inclusa l'energia eolica, che può essere fornita ai consumatori. Aurora Energy Research stima che le misure europee di gestione della congestione della rete abbiano interessato 72 TWh di produzione nel 2024 e siano costate 8.9 miliardi di euro, con la maggior parte della produzione interessata proveniente da fonti rinnovabili. Un'analisi dell'UE indica inoltre che i ritardi e le carenze negli investimenti nella rete stanno contribuendo a creare colli di bottiglia nella trasmissione e a limitare l'integrazione delle energie rinnovabili in diversi mercati. In Scozia, secondo i dati di Montel riportati da Energy Voice, nel 2025 sarebbero stati ridotti oltre 10 TWh di elettricità da fonti rinnovabili. In Germania, secondo i dati governativi, nel 2025 sono stati pagati 435 milioni di euro di indennizzi ai produttori di energia rinnovabile per l'elettricità non prodotta. La riduzione della produzione può diminuire la produzione e i ricavi dei progetti, sebbene l'impatto finanziario dipenda dai meccanismi di compensazione e dagli accordi contrattuali. Le persistenti limitazioni della rete possono anche aumentare l'incertezza nelle previsioni di produzione e ricavi dei progetti.
Inflazione, tassi di interesse e rischi legati alla progettazione delle aste causano il fallimento delle offerte.
L'asta tedesca per l'eolico offshore dell'agosto 2025 non ha ricevuto offerte, evidenziando l'impatto dei costi e delle pressioni finanziarie sulla redditività dei progetti. Il governo federale tedesco ha approvato a settembre 2026 un emendamento alla legge WindSeeG che consente ai progetti offshore di sovradimensionare le connessioni alla rete del 20% ed estende la vita operativa standard da 25 a 35 anni. Le norme riviste mirano a migliorare l'utilizzo della scarsa capacità di rete. Il settimo round di assegnazione del Regno Unito si è concluso a gennaio 2026 a 91.2 GBP/MWh, con RWE che si è aggiudicata contratti per 6.9 GW distribuiti su 5 progetti. Questi risultati contrastanti dimostrano che la fattibilità dei progetti dipende da condizioni d'asta praticabili e dalla domanda di energia rinnovabile. Gli sviluppatori nel mercato europeo dell'energia eolica attribuiscono quindi maggiore importanza alla progettazione dei ricavi, all'indicizzazione e alle ipotesi sulla vita operativa.
Analisi del segmento
Per area geografica: le aggiunte offshore accelerano mentre quelle onshore si consolidano.
Nel 2025, l'eolico onshore deteneva l'87.3% del mercato eolico europeo. La sua base installata riflette decenni di sviluppo in Germania, Spagna, Francia e nei paesi nordici. Molti impianti stanno entrando nella fase intermedia del loro ciclo di vita, creando un bacino ideale per il repowering. Polonia, Italia e paesi baltici conservano spazio per nuovi progetti grazie alla minore saturazione del territorio. Questi fattori mantengono la capacità onshore centrale, nonostante la più rapida crescita dell'eolico offshore.
Si prevede che l'energia eolica offshore crescerà a un tasso annuo composto del 12.8% fino al 2031. Alla fine di giugno 2026, l'Europa contava 40.9 GW di capacità eolica offshore installata, dopo averne aggiunti 2.3 GW nella prima metà dell'anno. Sei progetti con una capacità complessiva di 5.6 GW hanno raggiunto le decisioni finali di investimento nel 2025. Lo sviluppo dell'energia offshore dipende fortemente da connessioni alla rete tempestive e da condizioni di asta praticabili. La strategia dell'UE per le energie rinnovabili offshore fornisce un orientamento regionale a lungo termine per questo sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla potenza della turbina: le piattaforme superiori a 6 MW ridefiniscono l'economia del progetto.
Nel 2025, la classe di potenza da 3 a 6 MW rappresentava il 51.1% della quota di mercato europea dell'energia eolica. È stata ampiamente utilizzata in progetti in Germania, Spagna, Italia e Regno Unito. Le turbine di dimensioni più piccole stanno perdendo rilevanza man mano che i parchi eolici più vecchi raggiungono la fine del loro ciclo di vita. I modelli più grandi producono più elettricità per sito e riducono il numero di unità che richiedono fondazioni e manutenzione. Ciò favorisce un repowering più produttivo nei siti eolici esistenti.
Si prevede che le turbine con potenza superiore a 6 MW cresceranno a un tasso annuo composto del 15.8% fino al 2031. Gli sviluppatori di impianti offshore utilizzano macchine da 15 MW per aumentare la produzione per ogni visita della nave. RWE ha selezionato 72 turbine Siemens Gamesa SG 14-236 DD, ciascuna con una capacità operativa fino a 15 MW, per il suo progetto Thor da 1.1 GW in Danimarca. Anche in Germania si sta assistendo all'introduzione sul mercato di modelli onshore di maggiori dimensioni. Questo cambiamento comporta maggiori esigenze di produzione e trasporto, ma migliora la redditività laddove i costi degli impianti ausiliari sono elevati.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la capacità di elaborazione su scala industriale supporta la formazione del mercato commerciale e industriale.
Nel 2025, i progetti su scala industriale detenevano l'87.7% del mercato europeo dell'energia eolica. Questa posizione riflette l'efficienza delle sottostazioni condivise, dei collegamenti dedicati alla rete e dei contratti di ricavo consolidati. I progetti offshore sono generalmente su scala industriale perché le infrastrutture di esportazione e le navi da costruzione richiedono una grande capacità. I progetti su scala industriale rimangono la principale fonte di nuovi volumi installati nell'ambito dei programmi nazionali. La loro realizzazione rimane soggetta alla disponibilità della rete e ai calendari delle aste.
Si prevede che gli impianti commerciali e industriali cresceranno a un tasso annuo composto del 15.4% fino al 2031, poiché gli acquirenti industriali utilizzano i contratti di acquisto di energia (PPA) per gestire i costi dell'elettricità e sostenere gli impegni in materia di emissioni. Prologis ed ENGIE hanno stipulato un contratto di acquisto di energia eolica per le operazioni logistiche polacche, entrato in vigore a gennaio 2026 e che copre 335 GWh in 5 anni, pari al 67% del fabbisogno elettrico dei siti. I progetti guidati dalle comunità sono generalmente di dimensioni inferiori rispetto agli sviluppi su scala industriale. A settembre 2026, la Danimarca ha rimosso il limite massimo per le turbine eoliche onshore, eliminando un vincolo normativo allo sviluppo dell'eolico terrestre. Il paese mantiene inoltre programmi volti a sostenere la partecipazione locale e i benefici per la comunità.
Per componente (analisi qualitativa): tensioni nella catena di approvvigionamento lungo la catena del valore
Il segmento delle turbine e delle navicelle rappresenta un vincolo critico per l'approvvigionamento, poiché i principali ordini offshore richiedono lunghi tempi di produzione. Questi tempi possono estendersi da 3 a 4 anni prima delle finestre di installazione previste. Vestas, Siemens Gamesa, Nordex, GE Vernova ed ENERCON sono i principali fornitori. I materiali delle pale stanno cambiando, in quanto gli sviluppatori richiedono progetti che favoriscano il riciclo. Nell'aprile 2026, RWE ha installato la prima turbina eolica offshore al mondo con torre in acciaio a basse emissioni di CO₂ e pale del rotore riciclabili nel suo parco eolico offshore Thor da 1.1 GW in Danimarca.
Le torri per altezze del mozzo maggiori richiedono una notevole capacità di carico in acciaio e trasporti specializzati. La disponibilità di generatori, riduttori e componenti ad alta tensione può influire sui tempi di completamento. I costi delle infrastrutture offshore rimangono elevati per fondazioni, cavi di interconnessione tra le turbine eoliche e scavi per i cavi. La capacità portuale è importante perché i componenti di grandi dimensioni richiedono movimentazione e stoccaggio di carichi pesanti. Questi requisiti conferiscono ai fornitori di apparecchiature e servizi un ruolo più incisivo nel settore eolico europeo.
Analisi geografica
Nel 2025 la Germania deteneva il 24.9% della quota di mercato europea dell'energia eolica. Nella prima metà del 2026 ha collegato alla rete 1,077 MW di capacità eolica offshore, portando la sua flotta offshore operativa a 10.8 GW. Il progetto eolico offshore Gennaker da 976.5 MW nel Mar Baltico tedesco è sulla buona strada per entrare in funzione commerciale entro la fine del 2028. L'obiettivo della Germania di raggiungere almeno 70 GW di capacità eolica offshore entro il 2045 rimane invariato nella proposta di modifica del WindSeeG di settembre 2026.
Il Regno Unito si conferma un mercato leader per i contratti offshore durante il periodo di previsione. RWE si è aggiudicata contratti per 6.9 GW nell'ambito del settimo round di assegnazione a 91.2 GBP/MWh nel gennaio 2026. La sfida della limitazione della produzione in Scozia continua a incidere sui ricavi dei progetti e a sostegno della necessità di una riforma della rete elettrica. La Francia ha pubblicato le specifiche di gara per l'eolico offshore AO10 nel giugno 2026, relative a 11 progetti con una capacità complessiva di 10 GW, di cui 5 GW di impianti eolici offshore a fondale fisso e 5 GW di impianti eolici offshore galleggianti. La Spagna ha continuato a sostenere la tecnologia eolica galleggiante di X1 Wind nel 2025, mentre il sito PLEMCAT in Catalogna ha ricevuto l'approvazione ambientale nel 2026 per l'installazione della piattaforma pre-commerciale di X1 Wind nell'ambito del progetto NextFloat.
Si prevede che la Polonia crescerà a un tasso annuo composto del 17.5% fino al 2031. L'asta di dicembre 2025 ha assegnato contratti per 3.4 GW di energia eolica offshore a Baltic East, Baltica 9 e Bałtyk 1. La prima produzione di energia è prevista per dicembre 2032. Il progetto danese Thor aveva 36 delle 72 turbine installate entro luglio 2026. Lituania, Lettonia e Germania hanno firmato una dichiarazione d'intenti nel febbraio 2026 per promuovere il Baltic-German PowerLink da 2 GW, un interconnettore offshore ibrido proposto per consentire l'esportazione di energia elettrica e supportare l'integrazione di una capacità eolica offshore fino a 2 GW in Lituania e Lettonia.
Panorama competitivo
Il mercato europeo dell'energia eolica è moderatamente concentrato nelle mani di grandi sviluppatori e fornitori di turbine. RWE, Iberdrola, Ørsted, Vattenfall ed Equinor detengono importanti portafogli di progetti offshore. Vestas, Siemens Gamesa, Nordex, GE Vernova ed ENERCON forniscono gran parte delle apparecchiature. Gli sviluppatori bilanciano i contratti per impianti con garanzia di differenza con progetti supportati da accordi di acquisto di energia (PPA) con aziende.
I produttori competono attraverso piattaforme di turbine più grandi, contratti di servizio e capacità di fornitura. RWE ha installato la prima turbina Thor con torre in acciaio a basse emissioni di anidride carbonica e pale riciclabili nell'aprile 2026. RWE si è aggiudicata 6.9 GW di Contratti per Differenza (CDF) per l'eolico offshore nel Regno Unito nel settimo round di assegnazione nel gennaio 2026 e ha concordato una partnership a lungo termine con KKR per sviluppare, costruire e gestire congiuntamente i progetti Norfolk Vanguard East e Norfolk Vanguard West da 3.1 GW. GE Vernova ha ampliato il suo ruolo attraverso ordini di turbine in Germania e tecnologie per le reti offshore. Queste azioni combinano capacità in termini di attrezzature, finanziamenti e infrastrutture.
Le piattaforme galleggianti, i servizi di prolungamento della vita utile e la proprietà comunitaria offrono spazio a nuovi fornitori. La flotta obsoleta alimenta la domanda di specialisti in manutenzione e ripotenziamento. I grandi sviluppatori sfruttano le economie di scala negli acquisti, mentre le aziende regionali possono competere grazie alla conoscenza del mercato locale e alla capacità di fornire servizi. La concorrenza rimane attiva nella fornitura di attrezzature, nello sviluppo di progetti e nella gestione a lungo termine. La posizione competitiva di ciascuna azienda dipende dall'accesso ai progetti, dalla capacità della rete, dai contratti e dagli slot di produzione.
Leader del settore eolico in Europa
Vestas Wind Systems A / S
Nordex SE
Siemens Gamesa Renewable Energy, SAU
ENERCON GmbH
GE Vernova Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2026: RWE ha installato il primo monopalo per il parco eolico offshore OranjeWind da 795 MW nel Mare del Nord olandese, una joint venture paritetica con TotalEnergies, con la piena messa in servizio prevista per il 2028.
- Luglio 2026: RWE ha confermato che 36 delle 72 turbine Siemens Gamesa da 15 MW sono state installate nel parco eolico offshore Thor da 1.1 GW al largo della costa occidentale della Danimarca, con il completamento dell'installazione previsto entro la fine del 2026 e la messa in servizio nella primavera del 2027.
- Giugno 2026: la Francia ha pubblicato le specifiche di gara AO10 per 10 GW di energia eolica offshore distribuiti su 11 progetti, di cui 5 GW a fondale fisso e 5 GW galleggianti, con decisioni di aggiudicazione previste per febbraio 2027.
- Maggio 2026: Vattenfall ha inaugurato il parco eolico terrestre di Bruzaholm, in Svezia, da 139 MW, composto da 21 turbine Siemens Gamesa e un sistema di accumulo a batterie Fluence da 38 MW, con AB Volvo che ha stipulato un contratto per la fornitura di parte della produzione.
Ambito e metodologia
L'energia eolica si riferisce alla generazione di elettricità mediante la conversione dell'energia cinetica del vento in energia elettrica attraverso le turbine eoliche. Comprende impianti eolici sia terrestri che marini e viene utilizzata per applicazioni di generazione di elettricità su larga scala, commerciali, industriali e di altro tipo.
Il mercato europeo dell'energia eolica è segmentato per ubicazione, potenza della turbina, applicazione, componente e area geografica. Per ubicazione, il mercato è segmentato in impianti onshore e offshore. Per potenza della turbina, il mercato è segmentato in impianti fino a 3 MW, da 3 a 6 MW e oltre 6 MW. Per applicazione, il mercato è segmentato in impianti su larga scala, commerciali e industriali e progetti comunitari. Per componente, il mercato è segmentato in navicella/turbina, pale, torre, generatore/riduttore e altri componenti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato europeo dell'energia eolica in 8 paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite sulla base del volume (GW).
Per località
| a terra |
| al largo |
Per capacità della turbina
| Fino a 3MW |
| da 3 a 6 MW |
| Oltre 6 MW |
Per Applicazione
| Su scala di utilità |
| Commerciale e Industriale |
| Progetti comunitari |
Per componente (analisi qualitativa)
| Navicella/Turbina |
| Lama |
| Torre |
| Generatore e cambio |
| Equilibrio del sistema |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Italia |
| Polonia |
| Svezia |
| Danmark |
| Resto d'Europa |
| Per località | a terra |
| al largo | |
| Per capacità della turbina | Fino a 3MW |
| da 3 a 6 MW | |
| Oltre 6 MW | |
| Per Applicazione | Su scala di utilità |
| Commerciale e Industriale | |
| Progetti comunitari | |
| Per componente (analisi qualitativa) | Navicella/Turbina |
| Lama | |
| Torre | |
| Generatore e cambio | |
| Equilibrio del sistema | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Polonia | |
| Svezia | |
| Danmark | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per la capacità eolica in Europa?
Si prevede che la capacità aumenterà da 328.08 GW nel 2026 a 490.78 GW entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.39%.
Quale area geografica europea sta registrando la crescita più rapida nel settore dell'energia eolica?
Si prevede che l'energia eolica offshore crescerà a un tasso annuo composto del 12.8% fino al 2031, sebbene nel 2025 l'energia eolica onshore rappresentasse l'87.3% della capacità installata.
Perché l'energia eolica offshore è importante in Europa?
I progetti offshore possono essere realizzati su larga scala e sono supportati da gare d'appalto nazionali, contratti aziendali e piani di rete regionali.
Quale Paese dovrebbe crescere più rapidamente entro il 2031?
Si prevede che la Polonia registrerà un tasso di crescita annuo composto (CAGR) del 17.5%, sostenuto dall'asta per l'energia eolica offshore da 3.4 GW che si terrà nel dicembre 2025.
Quali sono i principali ostacoli alla realizzazione dei progetti eolici?
La congestione della rete, le limitazioni alla produzione, i costi di finanziamento, le condizioni d'asta, i ritardi nelle autorizzazioni e la capacità della catena di approvvigionamento possono rallentare le consegne.
In che modo il repowering sta cambiando lo sviluppo dell'energia eolica in Europa?
Il repowering prevede la sostituzione delle turbine più vecchie con unità più grandi e in numero inferiore, consentendo una maggiore produzione da siti dotati di collegamenti alla rete e di una storia operativa preesistente.


