

Dimensioni e quota di mercato del trattamento delle sementi di grano in Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 449.94 milioni |
| Dimensione del mercato (2031) | USD 553.24 milioni |
| Tasso di crescita (2026 - 2031) | 4.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo del trattamento delle sementi di grano a cura di Mordor Intelligence
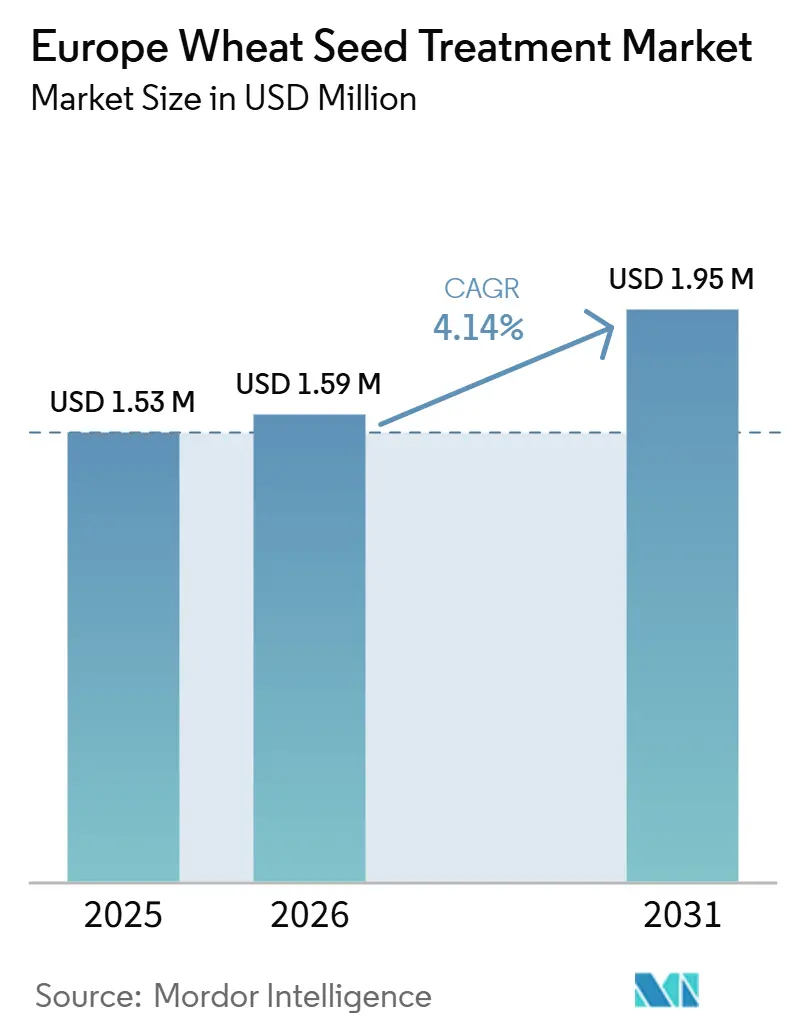
Si prevede che il mercato europeo dei prodotti per il trattamento delle sementi di grano aumenterà da 431.72 milioni di dollari nel 2025 a 449.94 milioni di dollari nel 2026, raggiungendo i 553.24 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.22% dal 2026 al 2031.
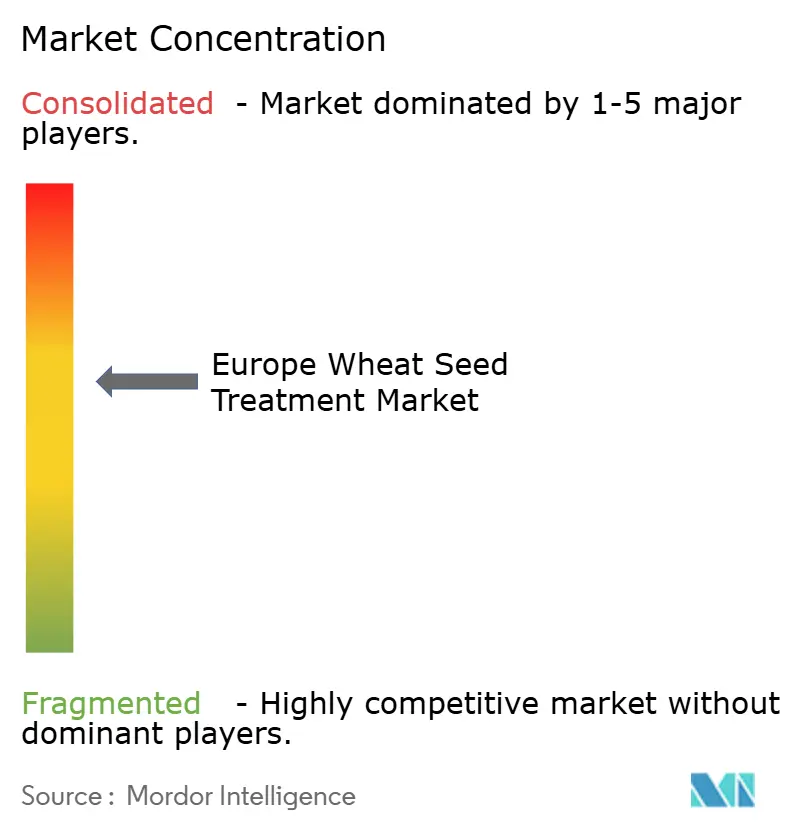
Il mercato europeo del trattamento delle sementi di grano è sostenuto da una maggiore pressione fitosanitaria nelle principali aree di coltivazione del grano, il che aumenta l'importanza della protezione delle colture nelle fasi iniziali, prima dell'inizio dei trattamenti fogliari. Il mercato europeo del trattamento delle sementi di grano è inoltre influenzato da una costante tendenza verso i prodotti microbici, soprattutto laddove agricoltori e autorità di regolamentazione sono alla ricerca di opzioni a minor rischio e più in linea con i programmi di agricoltura sostenibile. Anche la pressione normativa sta modificando le scelte di portafoglio, in particolare a seguito della decisione sulla classificazione del fludioxonil e della più ampia spinta verso la riformulazione in vista di normative più severe sui rivestimenti. Ciò spinge i fornitori a investire in nuovi principi attivi e sistemi di rivestimento privi di microplastiche, piuttosto che affidarsi alle vecchie linee di trattamento delle sementi. La concorrenza rimane moderatamente concentrata poiché le aziende leader detengono ancora le posizioni più forti nello sviluppo di sostanze attive, nel know-how di formulazione e nei canali di trattamento commerciale su larga scala.
Punti chiave del rapporto
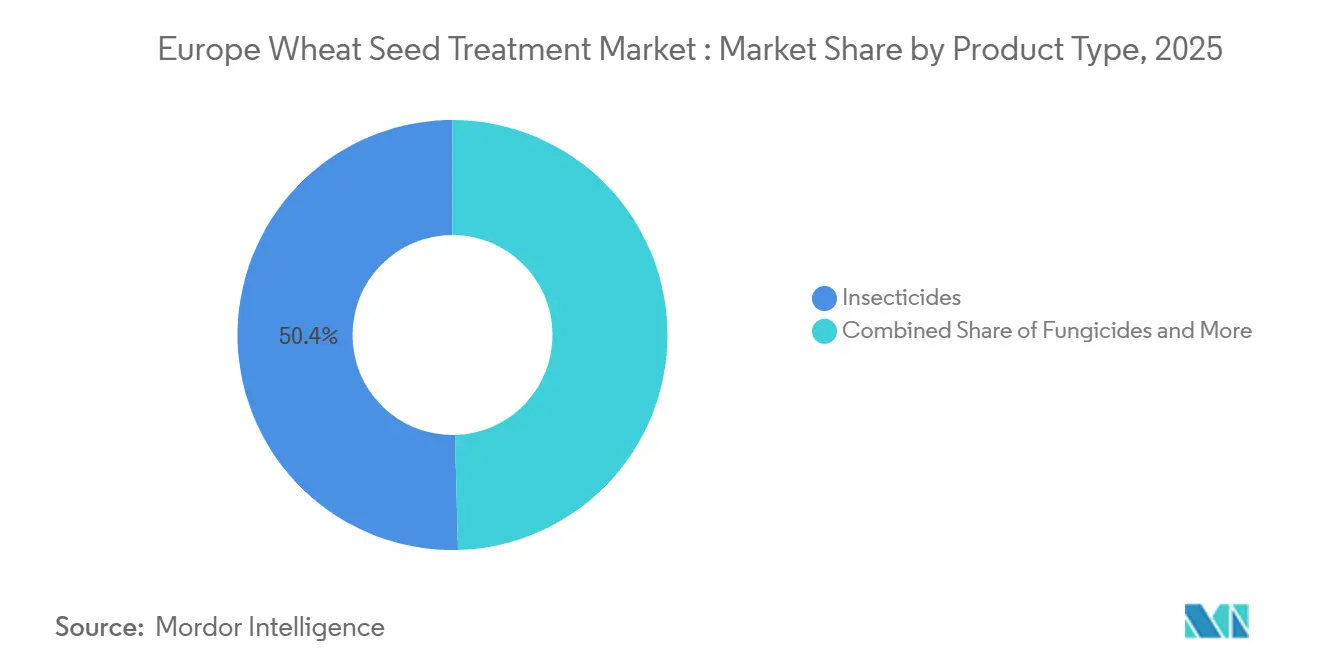
- Per tipologia di prodotto, gli insetticidi rappresentavano la quota maggiore, pari al 50.4% del mercato europeo dei trattamenti per sementi di grano nel 2025, mentre i fungicidi erano quelli in più rapida crescita, con una previsione di aumento del 4.7% entro il 2031.
- Dal punto di vista geografico, la Germania si è confermata il paese leader, detenendo il 28.6% del mercato europeo dei prodotti per il trattamento delle sementi di grano nel 2025, mentre la Francia ha registrato la crescita più rapida, con una previsione di aumento del 6.1% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del trattamento delle sementi di grano.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della pressione delle malattie fungine del grano | + 0.7% | Germania, Francia, Regno Unito e Danimarca | A breve termine (≤ 2 anni) |
| Cambiamento normativo che si allontana dalle sostanze chimiche attive ad alto rischio | + 0.8% | Unione Europea a 27, con un forte impatto in Germania e Francia. | Medio termine (2-4 anni) |
| Incentivi agronomici legati al carbonio per la protezione delle colture con un minore impiego di risorse | + 0.9% | Francia, Germania e Regno Unito | Medio termine (2-4 anni) |
| Utilizzo del trattamento delle sementi nella semina di precisione e nell'agricoltura a tasso variabile. | + 0.6% | Germania, Francia, Paesi Bassi e Polonia | A lungo termine (≥ 4 anni) |
| Aumento della superficie coltivata a grano | + 0.4% | Unione Europea a 27, con i primi successi in Polonia, Italia e Regno Unito. | A lungo termine (≥ 4 anni) |
| Progressi nella catena del freddo e nella durata di conservazione dei rivestimenti per semi | + 0.5% | Regione Europa, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della pressione delle malattie fungine del grano
Il mercato europeo del trattamento delle sementi di grano sta registrando una domanda più sostenuta, poiché la pressione fungina è diventata più difficile da gestire con i soli programmi fogliari standard. Una ricerca pubblicata nel 2025 ha dimostrato che le condizioni invernali calde e umide della stagione 2024 hanno favorito lo sviluppo precoce di malattie nel grano invernale e hanno modificato il modo in cui gli agricoltori valutano le esigenze di protezione al momento della semina. Un secondo studio del 2025 ha inoltre segnalato la comparsa di ceppi di ruggine del fusto resistenti in diverse località europee, il che ha aumentato l'importanza di una protezione fungicida più efficace prima dell'emergenza delle colture. Questo è importante perché il trattamento delle sementi contribuisce a limitare le infezioni trasmesse per seme e per suolo prima che la tempistica degli irroramenti in stagione diventi critica. Inoltre, supporta la domanda di combinazioni multiattive più ampie, che gli agricoltori considerano più affidabili negli anni con una pressione delle malattie instabile.
Cambiamento normativo che si allontana dai principi attivi chimici ad alto rischio
Anche il mercato europeo del trattamento delle sementi di grano è spinto in avanti dalla regolamentazione, sebbene lo stesso processo crei interruzioni a breve termine per i prodotti esistenti. L'esempio più importante di recente è la classificazione, nel novembre 2024, del fludioxonil come interferente endocrino, che ha interessato una quota molto ampia dei portafogli di trattamento delle sementi di cereali e ha richiamato l'attenzione sulla necessità di sostituire il prodotto prima della scadenza dell'approvazione nel settembre 2026 [1] Fonte: Landwirtschaftskammer Niedersachsen, “Beizung im Wintergetreide,” pflanzenschutzdienst-niedersachsen.de . L'Università e il Centro di Ricerca di Wageningen hanno dimostrato nel 2024 che i costi di approvazione hanno un peso considerevole nelle decisioni di investimento per le nuove sostanze a basso rischio, il che significa che la riformulazione è più facile per i grandi fornitori che per i piccoli operatori. Questa pressione sta riducendo lo spazio per le vecchie sostanze chimiche, aumentando al contempo il valore commerciale delle alternative conformi. Di conseguenza, i fornitori stanno spostando più capitali, principi attivi a basso rischio e nuovi sistemi di rivestimento che possono rimanere sul mercato più a lungo.
Incentivi agronomici legati al carbonio per la protezione delle colture a basso impiego di risorse
Anche il mercato europeo del trattamento delle sementi di grano sta beneficiando dei programmi di agricoltura legata al carbonio, che premiano le pratiche di gestione delle colture a basso impatto ambientale. L'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) ha osservato che il Regolamento sulla rimozione del carbonio e sull'agricoltura a basso impatto ambientale (Carbon Removals and Carbon Farming Regulation) ha creato un quadro europeo in grado di supportare riduzioni verificate nell'uso di pesticidi sintetici, nell'ambito di attività di agricoltura a basso impatto ambientale. Uno studio del 2025 pubblicato su Sustainability ha dimostrato che il programma ecologico polacco 2023-2027 ha stanziato 2.78 miliardi di PLN (660 milioni di dollari) per interventi di agricoltura a basso impatto ambientale e gestione dei nutrienti, comprese le pratiche a basso impatto ambientale. La Sustainable Wheat Initiative Europe si è inoltre impegnata nel 2025 a ridurre del 30% le emissioni della filiera del grano entro il 2030 rispetto al 2022, offrendo ad acquirenti e agricoltori un motivo più chiaro per documentare le scelte relative agli input. Ciò crea un utile collegamento commerciale tra la scelta del trattamento delle sementi, la tracciabilità agronomica e l'approvvigionamento di grano a basse emissioni di carbonio.
Utilizzo di trattamenti delle sementi nella semina di precisione e nell'agricoltura a tasso variabile.
Il mercato europeo del trattamento delle sementi di grano sta guadagnando terreno grazie ai sistemi di semina di precisione che attribuiscono maggiore valore a ogni seme piantato. Il progetto 4Growth Horizon Europe ha segnalato un utilizzo più ampio di strumenti digitali e di agricoltura di precisione in diversi mercati europei nel 2024, soprattutto nei grandi sistemi arabili [2] Fonte: 4Growth Horizon Europe Project, “Precision Farming in Action, The Role of Variable Rate Technologies,” 4growth-project.eu . La ricerca in agricoltura di precisione ha anche dimostrato che la gestione variabile di sementi e fertilizzanti nelle zone semiaride pluviali ha reso la scelta degli input più specifica per sito e ha reso più difficile assorbire una scarsa germinazione. Quando le dosi di semina sono ottimizzate per zona, gli agricoltori hanno meno margine per perdite di piante causate da insetti o patogeni all'emergenza. Ciò favorisce formulazioni e programmi di trattamento di qualità superiore con una copertura più uniforme e una risposta precoce della coltura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi obblighi di riapprovazione e conformità relativi ai residui imposti dall'UE. | -0.7% | Unione Europea 27 | A breve termine (≤ 2 anni) |
| Costo più elevato delle formulazioni di trattamento avanzate e delle relative linee di applicazione. | -0.5% | Europa orientale ed Europa meridionale | Medio termine (2-4 anni) |
| Efficacia limitata e costante in climi diversi. | -0.4% | Nord Europa e zone climatiche continentali | Medio termine (2-4 anni) |
| frammentazione dell'approvazione legata alla Brexit | -0.3% | Gran Bretagna e Irlanda del Nord | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigidi requisiti UE per la riapprovazione e il rispetto delle normative sui residui.
Il mercato europeo dei trattamenti delle sementi di grano continua a risentire pesantemente dei tempi e dei costi di riapprovazione dei prodotti. La decisione relativa al fludioxonil ha dimostrato come una singola modifica normativa possa avere un impatto simultaneo su numerosi trattamenti delle sementi di cereali, lasciando gli agricoltori con un numero limitato di alternative a breve termine. L'Università di Wageningen ha inoltre rilevato che i costi della documentazione rimangono uno dei maggiori ostacoli per i nuovi prodotti a basso rischio, un onere che grava soprattutto sulle aziende più piccole. Ciò rallenta il rinnovo del portafoglio prodotti anche in presenza di una forte domanda agronomica e rafforza il vantaggio delle grandi aziende, che possono ripartire i costi di conformità su una gamma più ampia di prodotti.
Costo più elevato delle formulazioni di trattamento avanzate e delle relative linee di applicazione.
Il mercato europeo del trattamento delle sementi di grano si trova ad affrontare delle limitazioni dovute agli elevati costi associati alle formulazioni e alle attrezzature di trattamento più avanzate. Le combinazioni e le miscele multi-attive spesso richiedono un dosaggio preciso, controlli di compatibilità più rigorosi e una formazione specifica per gli operatori, rispetto ai vecchi prodotti mono-attivi. Questa disparità di costi è particolarmente evidente nelle piccole aziende agricole e nelle regioni con infrastrutture di trattamento professionali meno sviluppate. Di conseguenza, alcuni agricoltori rimandano gli aggiornamenti nonostante i benefici agronomici. L'adozione di queste tecnologie avviene in genere prima attraverso le grandi aziende di trattamento commerciali, per poi raggiungere le singole aziende agricole. Tuttavia, il mercato si sta gradualmente evolvendo grazie alla crescente consapevolezza dei benefici a lungo termine dei trattamenti avanzati. Anche le iniziative e i sussidi governativi in alcune regioni stanno incoraggiando l'adozione di queste tecnologie, soprattutto tra le piccole aziende agricole. Inoltre, si prevede che i progressi nelle attrezzature e nelle formulazioni di trattamento ridurranno i costi nel tempo, rendendo queste soluzioni più accessibili a una gamma più ampia di agricoltori.
Analisi del segmento
Per tipologia di prodotto: Dominio degli insetticidi ancorato alle infrastrutture commerciali
Nel 2025, gli insetticidi rappresentavano la tipologia di prodotto più diffusa nel mercato europeo del trattamento delle sementi di grano, con una quota del 50.4%. Questo segmento del settore europeo del trattamento delle sementi di grano rimane ancorato a consolidate pratiche commerciali che mirano a contrastare gli insetti del suolo e i parassiti portatori di virus prima della germinazione. Gli agricoltori continuano a dare importanza al controllo in fase di semina perché offre una finestra di applicazione chiara e protegge la crescita iniziale delle piante. Le restrizioni su alcuni prodotti chimici tradizionali non hanno ridotto la domanda, anzi hanno spinto gli acquirenti verso prodotti sostitutivi di maggior valore.
I fungicidi rappresentano la tipologia di prodotto in più rapida crescita nel mercato europeo del trattamento delle sementi di grano e si prevede che cresceranno del 4.7% entro il 2031. La ragione principale è la crescente pressione esercitata da Fusarium, ruggine, carbone e malattie correlate nelle principali zone di produzione del grano. La revisione del fludioxonil ha dato ulteriore urgenza al lavoro di riformulazione, spingendo i fornitori verso nuove combinazioni multi-attive e opzioni a minor rischio. Questo segmento del mercato europeo del trattamento delle sementi di grano sta quindi crescendo tanto grazie al cambiamento del mix di prodotti quanto all'aumento della superficie trattata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Germania rappresentava il segmento di mercato più ampio nel settore del trattamento delle sementi di grano in Europa, con una quota del 28.6% nel 2025. L'ampia superficie coltivata a grano e l'avanzata rete di trattamenti commerciali continuano a favorire un elevato utilizzo del prodotto e protocolli di trattamento più standardizzati. La Germania è anche uno dei mercati più esposti alle possibili perturbazioni del portafoglio prodotti dovute al fludioxonil, poiché il principio attivo è presente in un gran numero di prodotti per il trattamento delle sementi di cereali. Ciò crea pressioni a breve termine, ma aumenta anche l'incentivo ad adottare prodotti riformulati e alternativi. Il Regno Unito rimane un mercato importante, in quanto entità regolamentata a sé stante, con tempistiche di approvazione e priorità di lancio proprie.
La Francia è il segmento di paesi a più rapida crescita nel mercato europeo del trattamento delle sementi di grano e si prevede che crescerà del 6.1% entro il 2031. La Francia combina un'elevata penetrazione dei trattamenti con un'intensa attività di registrazione e nuove opzioni di formulazione. Secondo i dati di ARVALIS, nel 2024 il 94% della superficie francese coltivata a grano tenero era stata seminata con sementi trattate, il che indica che la crescita futura deriverà più dal mix di prodotti e dal contenuto tecnologico che da una maggiore copertura dei trattamenti. La Francia è stata anche il primo mercato ad autorizzare TOLTEK per l'uso sui cereali, offrendo ai fornitori un'apertura anticipata rispetto a molti paesi limitrofi. Nuovi studi sull'efficacia condotti da ARVALIS nel 2025 hanno inoltre dimostrato che le combinazioni alternative di fungicidi stanno guadagnando terreno nei programmi francesi per il grano.
Italia e Spagna contribuiscono in modo significativo alla domanda nelle condizioni mediterranee, dove i coltivatori spesso privilegiano trattamenti mirati rispetto a programmi standardizzati su larga scala. La Spagna si distingue anche per il lavoro svolto nel campo della semina di precisione, che supporta specifiche di trattamento delle sementi di maggior valore quando le decisioni di semina vengono prese in base alla zona. La Russia rimane al di fuori della principale struttura di registrazione dell'Unione Europea, il che limita il collegamento diretto con la più ampia filiera produttiva regionale. Il resto d'Europa, inclusi Polonia, Repubblica Ceca, Ungheria e Romania, presenta una situazione eterogenea, con le grandi aziende agricole consolidate che si muovono più rapidamente rispetto alle piccole aziende più sensibili al prezzo.
Panorama competitivo
Il mercato europeo dei trattamenti per le sementi di grano rimane moderatamente concentrato attorno a Bayer AG, Syngenta Group, UPL Limited, BASF SE e Corteva Agriscience. Queste aziende vantano vantaggi in termini di pipeline di principi attivi, sviluppo di formulazioni, rapporti commerciali e capacità regolatorie su larga scala. Tale posizione è oggi più importante perché la riformulazione dei prodotti e le nuove approvazioni richiedono capitali, dati e tempo. Inoltre, consente al gruppo leader di essere in una posizione migliore per gestire le interruzioni del portafoglio quando i principali principi attivi sono soggetti a pressioni regolatorie.
BASF SE è stata particolarmente attiva nello sviluppo di capacità nel mercato europeo del trattamento delle sementi di grano. Nel maggio 2026, BASF SE ha commissionato il suo impianto di fermentazione a Ludwigshafen con un investimento da 80 a 99 milioni di euro (da 87 a 108 milioni di dollari), rafforzando la produzione interna di prodotti fitosanitari e input per il trattamento delle sementi [3] Fonte: BASF SE, “BASF Agricultural Solutions Successfully Commissions New Fermentation Plant for Crop Protection Products in Ludwigshafen,” basf.com . Nel marzo 2026, BASF SE ha anche completato l'acquisizione di AgBiTech, ampliando così il suo portafoglio di prodotti fitosanitari. Nel dicembre 2025, BASF SE e ADAMA hanno avviato una partnership di co-sviluppo e commercializzazione per la tecnologia fungicida basata su Gilboa per i coltivatori di cereali europei. Queste mosse dimostrano come i grandi fornitori stiano costruendo sia pipeline di prodotti che profondità produttiva.
Il secondo livello competitivo sta acquisendo sempre maggiore importanza con l'affermarsi di tecnologie specializzate. Incotec Group BV sta rafforzando la sua posizione grazie all'innovazione nel rivestimento delle sementi, in particolare con la sua tecnologia di rivestimento a film privo di microplastiche. Koppert BV sta espandendo la sua attività nel settore della protezione delle colture, grazie anche all'accordo di distribuzione del 2025 e all'investimento azionario con Amoéba SA per una piattaforma di fungicidi in 18 paesi europei. Anche Certis Belchim riveste un ruolo di rilievo grazie a TOLTEK, che le consente di entrare precocemente nel mercato del trattamento delle sementi di cereali. Nel complesso, la concorrenza è più intensa laddove le aziende riescono a combinare accesso normativo, scala commerciale e nuove capacità di rivestimento.
Aziende leader in Europa nel settore del trattamento delle sementi di grano
Bayer AG
Corteva Agriscience
Gruppo Syngenta
UPL limitato
BASF SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Corteva Agriscience ha lanciato Lumiscend LUXE, un trattamento fungicida quadrifase per sementi di cereali che controlla Fusarium e Rhizoctonia, migliorando al contempo la fase iniziale di sviluppo delle colture. Il lancio supporta il mercato europeo del trattamento delle sementi di grano, affrontando le principali malattie del grano.
- Aprile 2026: Incotec Group BV ha lanciato Disco Red L-1140, un rivestimento in film ad alte prestazioni privo di microplastiche per semi di cereali, che consente alle aziende sementiere di conformarsi al regolamento UE sulle microplastiche del 2028, mantenendo al contempo le prestazioni del rivestimento. Il lancio amplia il portafoglio di soluzioni di rivestimento per semi prive di microplastiche di Incotec per le colture in campo e supporta la transizione verso tecnologie sementiere sostenibili in Europa.
- Dicembre 2025: BASF SE e ADAMA hanno annunciato una partnership strategica per lo sviluppo e la commercializzazione congiunta della tecnologia fungicida Gilboa di ADAMA, al fine di ampliare le soluzioni per la gestione della resistenza per i coltivatori di cereali europei. Subordinatamente alle approvazioni normative, il lancio di formulazioni a base di Gilboa per il grano è previsto in Gran Bretagna nel 2027, seguito da una commercializzazione più ampia in tutta Europa nel 2029.
Ambito del rapporto sul mercato europeo del trattamento delle sementi di grano
Il trattamento delle sementi consiste nel rivestire i semi con prodotti chimici per la protezione delle colture, principalmente fungicidi e insetticidi. I prodotti per il trattamento delle sementi sono agenti e tecniche fisiche e chimiche applicati ai semi per proteggerli e favorire lo sviluppo di colture sane. Il rapporto sul mercato europeo del trattamento delle sementi di grano è segmentato per tipologia di prodotto (insetticidi, fungicidi, nematocidi e altro) e per area geografica (Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa). Le previsioni di mercato sono espresse in termini di valore (USD).
| insetticidi |
| fungicidi |
| nematocidi |
| altri tipi |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Resto d'Europa |
| Per tipo di prodotto | insetticidi |
| fungicidi | |
| nematocidi | |
| altri tipi | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato europeo per il trattamento delle sementi di grano nel 2026?
Si stima che il mercato europeo dei trattamenti per le sementi di grano abbia un valore di 449.94 milioni di dollari nel 2026 e si prevede che raggiungerà i 553.24 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.22% dal 2026 al 2031.
Quale tipologia di prodotto è la più richiesta in Europa per il trattamento delle sementi di grano?
Nel 2025 gli insetticidi rappresentavano la tipologia di prodotto più diffusa, con una quota del 50.4%, mentre i fungicidi saranno la tipologia di prodotto in più rapida crescita fino al 2031.
Perché i trattamenti fungicidi delle sementi stanno acquisendo sempre maggiore importanza in Europa?
La maggiore pressione delle malattie, il rischio di infezione precoce e le preoccupazioni relative alla resistenza della ruggine e di altri patogeni correlati stanno aumentando l'importanza della protezione fungicida allo stadio di seme.
Quale Paese offre le prospettive di crescita più favorevoli?
La Francia è il Paese con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.1% fino al 2031, grazie all'elevata penetrazione dei trattamenti e all'attività di registrazione precoce.


