

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
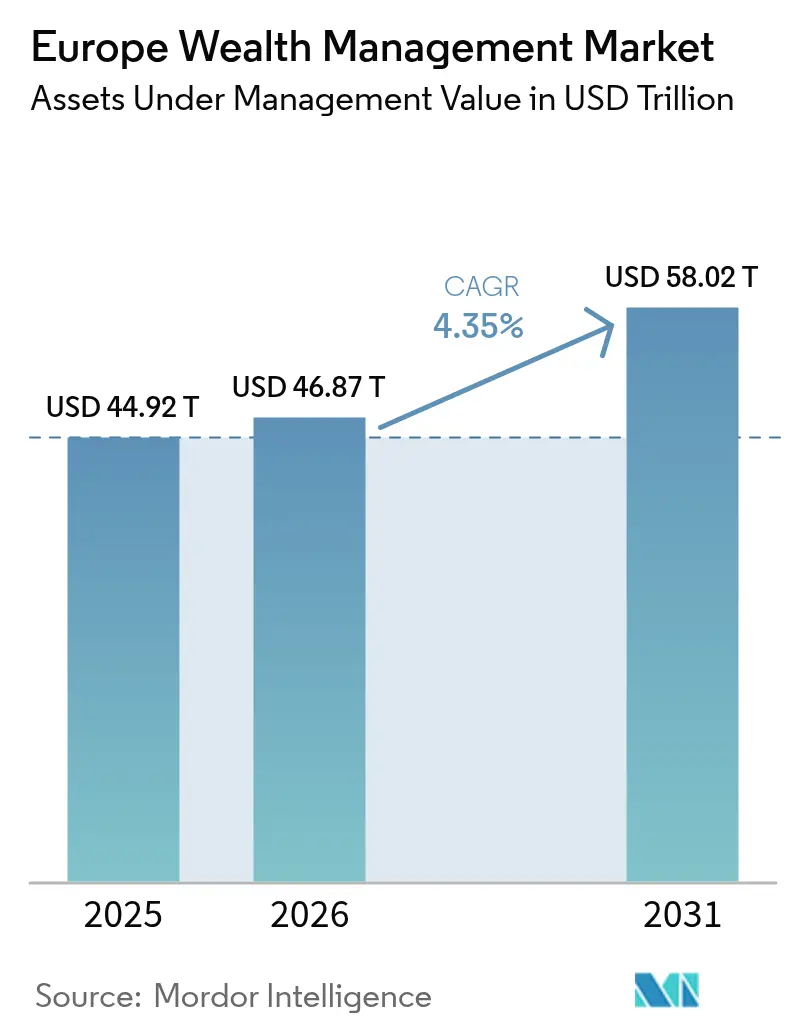
| Dimensione del mercato (2026) | 46.87 trilioni di dollari |
| Dimensione del mercato (2031) | 58.02 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 4.35% CAGR |
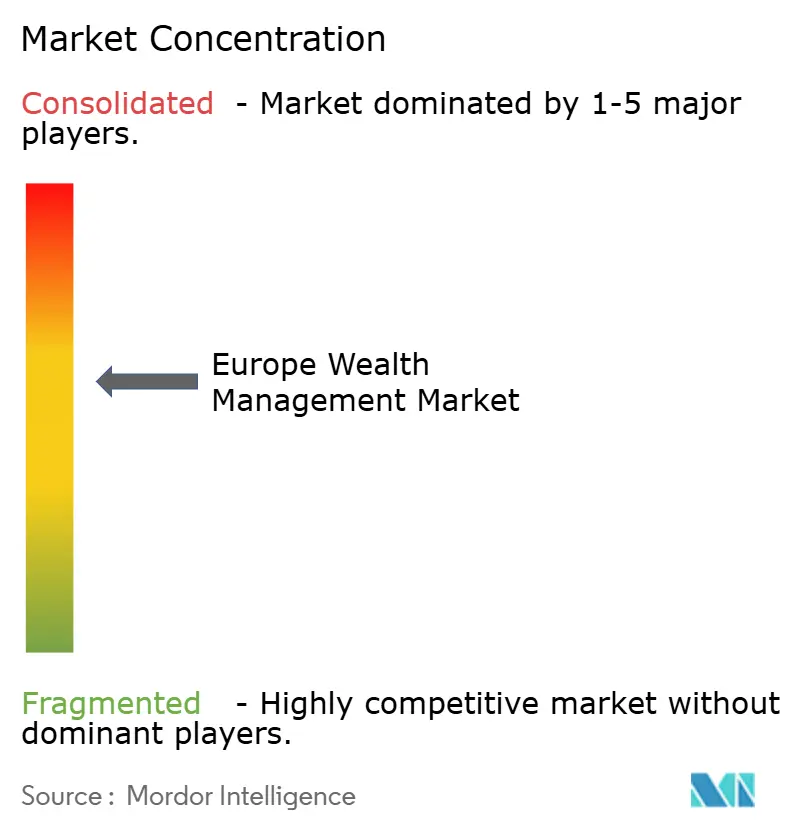
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo della gestione patrimoniale di Mordor Intelligence
Si prevede che il mercato europeo della gestione patrimoniale crescerà da 44.92 miliardi di dollari nel 2025 a 46.87 miliardi di dollari nel 2026, per poi raggiungere i 58.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.35% nel periodo 2026-2031. Questa traiettoria di crescita posiziona il mercato europeo della gestione patrimoniale come la spina dorsale finanziaria della spinta del continente verso una più profonda Unione dei mercati dei capitali, con i gestori patrimoniali che fungono sempre più da canali per reindirizzare i risparmi delle famiglie verso strumenti a lungo termine del mercato dei capitali. [1]Banca centrale europea, “Rapporto sul settore delle famiglie”, ecb.europa.euLa forte domanda di portafogli allineati ai criteri ESG, l'accelerazione del passaggio a modelli di consulenza basati sulla tecnologia e il pieno lancio del framework Markets in Crypto-Assets (MiCA) stanno rimodellando le suite di prodotti, le strutture dei costi operativi e le dinamiche competitive. L'armonizzazione normativa, in particolare nell'ambito del Regolamento sulla divulgazione della finanza sostenibile (SFDR) e del progetto pilota sulla tecnologia dei registri distribuiti (DLT), sta incoraggiando l'innovazione di prodotto, spingendo al contempo gli operatori più piccoli verso il consolidamento, con l'aumento dei costi di conformità. I depositi in contanti delle famiglie, pari a 13.9 trilioni di euro, rimangono un'ampia riserva di capitale sottoallocato che i gestori patrimoniali mirano a migrare verso prodotti di investimento attraverso funzionalità di open finance. I margini operativi, tuttavia, subiscono pressioni derivanti dalla trasparenza delle commissioni prevista dalla MiFID II, dall'invecchiamento della forza lavoro dei consulenti e dall'aumento della spesa per la sicurezza informatica legata al Digital Operational Resilience Act (DORA).
Punti chiave del rapporto
- In base alla fascia di patrimonio del cliente, nel 58.42 gli individui ad alto patrimonio netto rappresentavano il 2025% della quota di mercato della gestione patrimoniale in Europa, mentre si prevede che la fascia degli individui ad altissimo patrimonio netto crescerà a un CAGR del 6.98% entro il 2031.
- Per quanto riguarda la modalità di consulenza, nel 85.47 la consulenza umana ha mantenuto una quota dell'2025% del mercato europeo della gestione patrimoniale, mentre le soluzioni di robo-advisory stanno avanzando a un CAGR del 15.42% fino al 2031.
- In base alla tipologia di impresa, nel 53.11 le banche private erano in testa con una quota del 2025% del mercato europeo della gestione patrimoniale; si prevede che i family office cresceranno a un CAGR del 6.45% fino al 2031.
- Per gruppo di prodotti, nel 36.62 le azioni rappresentavano il 2025% del mercato europeo della gestione patrimoniale, ma si prevede che gli investimenti alternativi registreranno il CAGR più elevato, pari al 6.89%, entro il 2031.
- In base alla fonte di gestione, nel 75.21 la gestione patrimoniale onshore rappresentava il 2025% delle dimensioni della gestione patrimoniale europea e si prevede che continuerà a crescere a un CAGR del 6.73% fino al 2031.
- In termini geografici, nel 21.32 il Regno Unito rappresentava il 2025% del mercato europeo della gestione patrimoniale, mentre la Spagna è sulla buona strada per registrare il CAGR più elevato, pari al 5.74%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo della gestione patrimoniale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa degli asset in gestione degli HNWI europei dopo il 2024 | + 0.8% | Regno Unito, Germania, Francia | A breve termine (≤ 2 anni) |
| Grande trasferimento di ricchezza da 1.6 trilioni di euro | + 1.2% | Europa occidentale, Paesi nordici | Medio termine (2-4 anni) |
| Riduzione dei costi di consulenza ibrida e robo-advisory | + 0.6% | Germania, Francia, Paesi nordici | Medio termine (2-4 anni) |
| Accesso tokenizzato al mercato privato con il progetto pilota DLT dell'UE | + 0.4% | Lussemburgo, Paesi Bassi, Germania | A lungo termine (≥ 4 anni) |
| Pool di commissioni ESG premium di livello 2 SFDR | + 0.7% | A livello UE, più forti in Germania e Francia | A breve termine (≤ 2 anni) |
| Migrazione di depositi in contanti da 14 trilioni di euro | + 0.9% | Eurozona, guidata da Germania e Francia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa degli asset in gestione degli HNWI europei dopo il 2024
Gli afflussi netti di nuova liquidità sono rimbalzati nel 2024, grazie al miglioramento dei rendimenti del reddito fisso e alla stabilizzazione dei mercati azionari che hanno ripristinato la fiducia dei clienti, incrementando i ricavi da commissioni e liberando capitale per gli aggiornamenti tecnologici. L'aumento del valore degli asset avvantaggia in particolare le banche private e i family office, poiché i portafogli concentrati comportano naturalmente margini di consulenza più elevati. Questo slancio consente alle aziende di accelerare le assunzioni nei team di pianificazione fiscale, successione e investimenti alternativi, rafforzando così la fidelizzazione della clientela. La gestione attiva ha ripreso slancio dopo le sottoperformance del 2022-2023, invertendo la compressione delle commissioni causata dai fondi passivi. La durata di questa ripresa dipenderà da un'inflazione moderata, da aspettative stabili sui tassi di interesse e da un controllo disciplinato dei costi nelle funzioni di front office e compliance.
Trasferimento di ricchezza da 1.6 trilioni di euro ai Millennials e alle donne entro il 2030
Il trasferimento intergenerazionale in Europa sta rimodellando i modelli di servizio, poiché i beneficiari richiedono un coinvolgimento in primo luogo digitale, l'integrazione ESG e opportunità di investimento diretto.[2]Henley & Partners, “Rapporto sulla migrazione della ricchezza globale 2025”, henleyglobal.comI gestori patrimoniali che implementano contenuti formativi e sistemi tariffari trasparenti stanno già migliorando la fidelizzazione degli eredi di nuova generazione. Le eredi donne, che ricevono una quota crescente del patrimonio trasferito, attribuiscono maggiore importanza alla chiarezza della pianificazione, catalizzando il lancio di team di consulenza guidati da donne. Le società consolidate si trovano ad affrontare un rischio di abbandono elevato – i millennial cambiano fornitore più facilmente – ma questo rischio apre opportunità di acquisizione per concorrenti agili che offrono portafogli personalizzati e orientati all'impatto. Per catturare il flusso, i fornitori stanno ampliando la loro offerta di multi-family office e approfondendo il coinvolgimento digitale in modo che gli eredi possano passare dalla consulenza umana a strumenti autogestiti senza intoppi.
L'adozione di soluzioni ibride e robo-advisory riduce i costi di consulenza del 30-50%
Architetture ibride che uniscono algoritmi automatizzati di portafoglio alla supervisione umana sono ormai saldamente affermate in Germania e Francia, producendo un risparmio sui costi del 30-50% rispetto ai modelli puramente umani. I motori robotici gestiscono i controlli di drift del portafoglio, il punteggio di rischio e i trigger di ribilanciamento, aumentando la coerenza del servizio e liberando i relationship manager per concentrarsi sulle complessità fiscali e patrimoniali. Il consenso dei clienti è aumentato notevolmente grazie a dashboard mobili intuitive che semplificano la comprensione delle performance del portafoglio e la ripartizione delle commissioni. Le famiglie più facoltose ottengono una diversificazione di livello istituzionale a fronte di minimi molto più bassi, ampliando il mercato totale indirizzabile. Il successo dell'implementazione dipende da una solida integrazione dei dati tra le piattaforme bancarie core e i portali front-office, in modo che i consulenti possano convertire le informazioni automatizzate in raccomandazioni attuabili durante gli incontri con i clienti.
Il regime pilota DLT dell'UE stimola l'accesso tokenizzato al mercato privato
Lussemburgo e Paesi Bassi stanno guidando il lancio di fondi tokenizzati che frazionano le partecipazioni in private equity e infrastrutture, consentendo ai clienti con un patrimonio netto elevato di ottenere visibilità con importi pari a soli 10,000 euro.[3]EY Lussemburgo, “Prontezza del regime pilota DLT”, ey.comLe emissioni basate su blockchain migliorano la velocità di regolamento e la liquidità secondaria, affrontando i tradizionali problemi di illiquidità. I pionieri stanno confezionando vintage multi-strategia che combinano acquisizioni di società europee di medie dimensioni, immobili e fonti rinnovabili in classi di azioni tokenizzate. I gestori patrimoniali guadagnano commissioni di strutturazione più un reddito da amministrazione continuativa, controbilanciando la pressione sui margini nei portafogli core. L'adozione rimane subordinata alla formazione dei clienti e all'interoperabilità dei fornitori, ma la sandbox normativa ha eliminato l'incertezza giuridica che in precedenza scoraggiava i grandi depositari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione delle commissioni da MiFID II e passivi | -0.9% | A livello UE, più forti in Germania e Francia | A breve termine (≤ 2 anni) |
| Carenza di talenti nel relationship manager | -0.6% | Regno Unito, Germania, Svizzera | Medio termine (2-4 anni) |
| Zone grigie normative ai sensi del MiCA | -0.3% | Lancio a livello UE, con diverse implementazioni nazionali | A breve termine (≤ 2 anni) |
| In aumento la conformità al rischio informatico e al modello di intelligenza artificiale | -0.5% | Globale, il più alto tra le istituzioni di importanza sistemica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione delle commissioni da MiFID II e passivi
Le informative granulari sui costi imposte dalla MiFID II hanno accresciuto la sensibilità dei clienti alle commissioni di consulenza, mentre l'aumento degli ETF a basso costo ha eroso il margine di manovra per le commissioni di gestione attiva. I divieti di raggruppamento della ricerca costringono i gestori patrimoniali a finanziare la copertura degli analisti in modo indipendente, riducendo i margini. Le banche private rispondono puntando sull'ottimizzazione fiscale, sulla pianificazione successoria e sull'accesso a operazioni sul mercato privato che gli ETF non possono replicare, ma questi servizi richiedono competenze di consulenza più elevate e strumenti digitali. La trasparenza dei prezzi limita anche le vendite incrociate di prodotti bancari non in portafoglio, riducendo la quota di portafoglio complessiva. Di conseguenza, le aziende stanno migrando dalle tradizionali commissioni basate sugli asset verso commissioni miste legate alla complessità della pianificazione e ai parametri di risultato.
Consulente per la carenza di talenti e l'invecchiamento del Relationship Manager
Si prevede che oltre il 30% dei relationship manager europei andrà in pensione entro cinque anni, eppure il numero di laureati rimane esiguo, poiché i professionisti più giovani gravitano verso ruoli nel settore fintech con un più rapido potenziale di crescita del capitale azionario. Il conseguente divario di talenti mette a repentaglio la continuità delle relazioni di alto livello con i clienti, che sono alla base della fidelizzazione e dei flussi di referral. I gestori patrimoniali stanno implementando programmi di mentoring e percorsi di certificazione accelerati, ma le restrizioni sui visti e gli ostacoli alla mobilità internazionale complicano le assunzioni transfrontaliere. L'aumento delle retribuzioni comprime ulteriormente la redditività, soprattutto nelle banche svizzere di medie dimensioni che si trovano ad affrontare una concorrenza feroce con le boutique londinesi. Le aziende investono sempre più in portali digitali self-service per liberare i consulenti dalle attività di routine, eppure molti clienti insistono ancora sulla consulenza personale per le decisioni complesse.
Analisi del segmento
Per fascia di ricchezza del cliente: la crescita degli UHNWI supera quella del mercato di massa
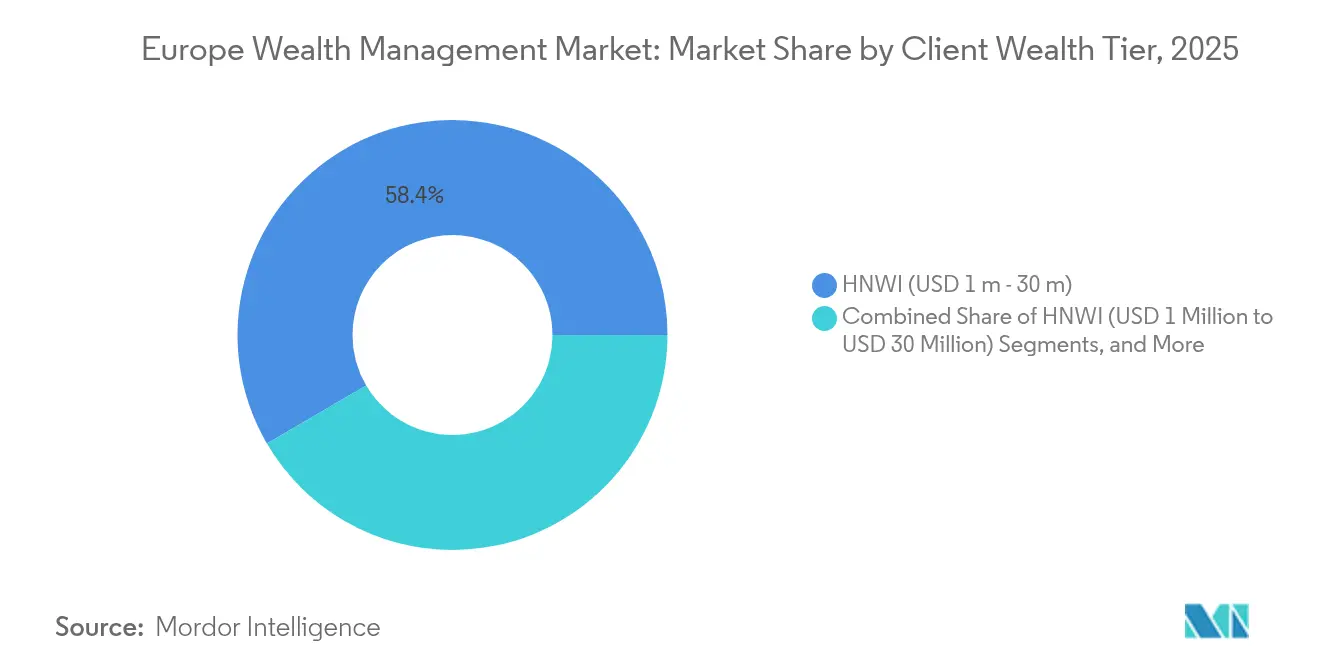
Nel 2025, gli individui con un elevato patrimonio netto hanno conquistato il 58.42% della quota di mercato della gestione patrimoniale in Europa, riflettendo un'ampia base di professionisti e imprenditori che ha beneficiato della ripresa post-pandemica. Il segmento degli ultra-high net worth (UHNWI) detiene la traiettoria più rapida con un CAGR del 6.98%, trainato da eventi di liquidità nei settori della tecnologia, dell'assistenza sanitaria e delle infrastrutture rinnovabili. Si prevede che le dimensioni del mercato europeo della gestione patrimoniale legate ai clienti UHNWI aumenteranno costantemente, poiché la loro domanda di investimenti diretti personalizzati e strutture filantropiche aumenterà la densità dei ricavi della consulenza. La concentrazione patrimoniale favorisce le banche private e i multi-family office che offrono opportunità di prestito e coinvestimento personalizzate.
I clienti UHNWI mostrano una maggiore disponibilità a pagare per piani patrimoniali multi-giurisdizionali, veicoli di impact investing e gate di coinvestimento in private equity non disponibili per gli investitori al dettaglio. I family office stanno sfruttando questa domanda ampliando i desk interni di origination delle transazioni. Le famiglie più facoltose, al contrario, rimangono sensibili al prezzo e gravitano verso piattaforme robotiche che suddividono portafogli modello diversificati a commissioni inferiori a 50 punti base. I fornitori di successo, pertanto, suddividono in livelli il loro stack di servizi: allocazione algoritmica per i clienti più facoltosi, consulenza ibrida per gli upper facoltosi e servizi verticali specializzati per le famiglie UHNWI.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di consulenza: la trasformazione digitale accelera
Nel 85.47, i consulenti umani rappresentavano ancora l'2025% del mercato europeo della gestione patrimoniale, ma i robot stanno ampliando la loro portata tra i giovani investitori che prediligono griglie tariffarie trasparenti e l'interazione tramite dispositivi mobili. Il CAGR del 15.42% del segmento evidenzia la persistente domanda di automazione a basso costo, integrata da touchpoint umani selettivi. Il mercato europeo della gestione patrimoniale continua a integrare modelli ibridi che integrano la raccolta automatizzata delle perdite fiscali e il punteggio ESG, riservando i relationship manager a complesse attività di credito, filantropia e successioni.
Gli operatori di robo-asset puramente finanziari si scontrano con i costi di acquisizione clienti, il che li spinge a stringere partnership B2B con banche tradizionali che offrono portafogli white-label. Nel frattempo, le banche private tradizionali riadattano le architetture legacy con livelli di API aperte, consentendo ai consulenti di generare proposte on-demand durante sessioni virtuali. La migrazione verso la consulenza ibrida riduce i costi operativi riducendo i flussi di lavoro di routine per il ribilanciamento del portafoglio e riallocando il capitale umano verso conversazioni strategiche a più alto margine.
Per tipo di azienda: i Family Office sfidano i modelli tradizionali
Le banche private hanno mantenuto una quota del 53.11% del mercato europeo della gestione patrimoniale nel 2025, sfruttando un'ampia gamma di prodotti e competenze normative. Tuttavia, si prevede che i family office cresceranno a un CAGR del 6.45%, poiché i creatori di ricchezza cercano di avere il controllo diretto su governance, allocazione degli asset e mandati filantropici. Si prevede che le dimensioni del mercato europeo della gestione patrimoniale gestita tramite single e multi-family office aumenteranno notevolmente, poiché queste entità possono sottoscrivere co-investimenti e club deal senza commissioni di intermediazione.
Anche i gestori patrimoniali indipendenti guadagnano terreno allineando la remunerazione agli obiettivi di performance anziché alle commissioni basate sul patrimonio, trovando riscontro tra gli eredi attenti al prezzo. Le banche private contrastano istituendo unità dedicate alla consulenza familiare che integrano servizi di concierge, portafogli a impatto tematico e consulenti per la successione. Le norme sul capitale regolamentare, tuttavia, limitano la flessibilità della produzione di prodotti di proprietà bancaria, lasciando spazio alle società non bancarie per differenziarsi.
Per tipo di prodotto: le alternative guidano la crescita dei premi
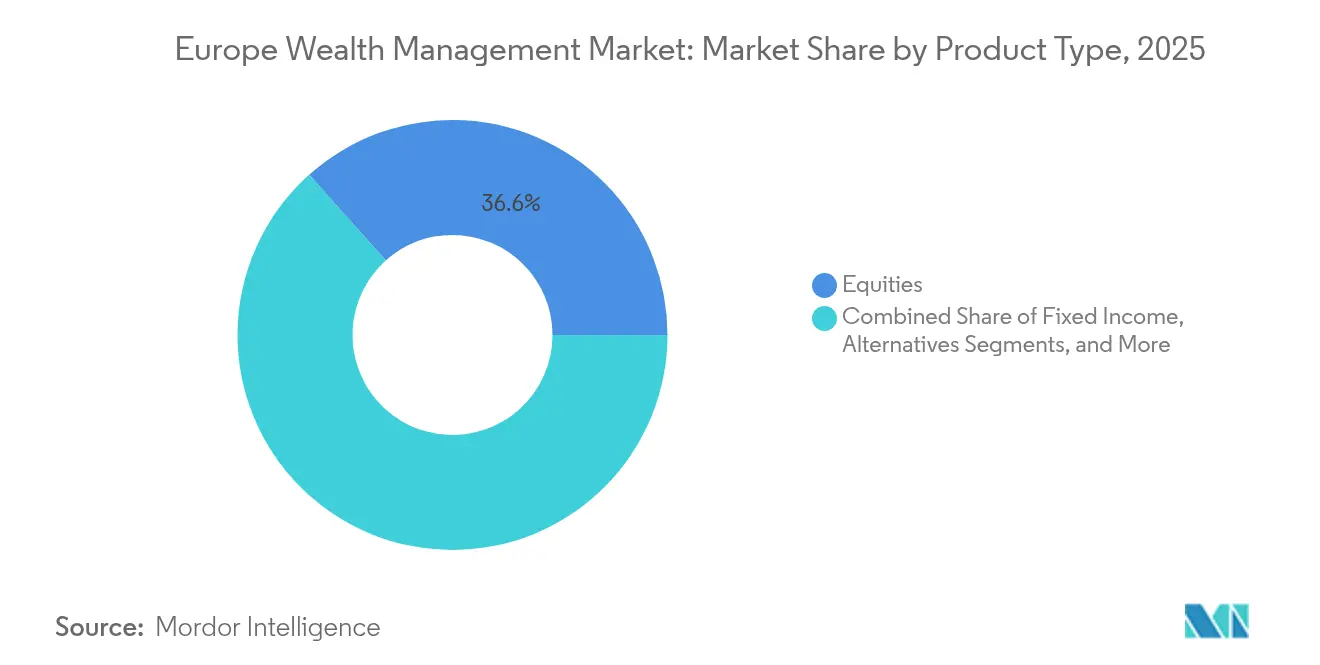
Nel 36.62, le azioni rappresentavano il 2025% del mercato europeo della gestione patrimoniale, grazie a un forte rally post-pandemico; tuttavia, gli investimenti alternativi mostrano il maggiore potenziale di rialzo, con un CAGR del 6.89% al 2031. Le dimensioni del mercato europeo della gestione patrimoniale, attribuibili a immobili, credito privato e veicoli infrastrutturali, sono in aumento, poiché i clienti ricercano protezione dall'inflazione e rendimenti non correlati. La tokenizzazione, nell'ambito del progetto pilota DLT dell'UE, riduce il ticket minimo per tali strategie, ampliandone l'accesso tra gli investitori più facoltosi.
Le allocazioni al mercato privato generano commissioni di consulenza e performance più elevate, proteggendo i fornitori dalla compressione dei prezzi prevista dalla MiFID-II. L'interesse degli hedge fund sta tornando a crescere, poiché la volatilità dei tassi alimenta le strategie macro e relative-value. Le allocazioni in contanti stanno diminuendo, poiché l'open banking spinge le famiglie verso strumenti a più alto rendimento. Nell'ambito del reddito fisso tradizionale, gli approcci duration-barbell attraggono flussi, sfruttando i percorsi divergenti delle politiche delle banche centrali nell'area dell'euro e nel Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte di gestione: il predominio onshore riflette le tendenze normative
Il segmento onshore deteneva una quota del 75.21% del mercato europeo della gestione patrimoniale nel 2025 e presenta una previsione di CAGR del 6.73%. La transizione del mercato europeo della gestione patrimoniale verso il booking onshore è guidata dai trattati sullo scambio automatico di informazioni (AEOI) e da controlli antiriciclaggio più rigorosi, che erodono i vantaggi della segretezza offshore. Lussemburgo e Irlanda prosperano come "hub onshore regolamentati", combinando la certezza del passaporto UE con reti efficienti di trattati fiscali.
Roccaforti offshore come le Isole del Canale rispondono enfatizzando i requisiti di sostanza, le competenze fiduciarie e i servizi fiduciari personalizzati. I gestori patrimoniali ora promuovono le strutture onshore come mitigatori del rischio che proteggono le famiglie da danni reputazionali, preservando al contempo la flessibilità di pianificazione. I consulenti transfrontalieri devono quindi padroneggiare un mosaico di regimi fiscali e standard di rendicontazione senza compromettere la scalabilità operativa.
Per Paese: la Spagna emerge come leader della crescita
Il Regno Unito rimane il più grande mercato unico con una quota del 21.32% del mercato europeo della gestione patrimoniale nel 2025, grazie al sistema legale londinese, alla profondità del mercato dei capitali e alla connettività globale, nonostante l'aumento della migrazione dei milionari in uscita. Il CAGR del 5.74% della Spagna fino al 2031 è alimentato da regimi fiscali vantaggiosi per i non residenti e da percorsi di residenza che attraggono patrimoni mobili dal Nord Europa. Nel frattempo, Germania e Francia offrono pool di commissioni stabili, ancorati a consolidati rapporti di private banking e a una solida creazione di ricchezza interna.
Le giurisdizioni del Benelux sfruttano l'ecosistema di servizi di gestione fondi del Lussemburgo, acquisendo mandati transfrontalieri da parte di famiglie multinazionali. I mercati nordici estendono la loro leadership nell'adozione dei criteri ESG, allineandosi ai valori di sostenibilità regionali e alle infrastrutture digitali avanzate. I paesi dell'Europa meridionale, come Portogallo e Grecia, stanno accelerando l'adozione di programmi "Golden Visa" e regimi fiscali agevolati per i nuovi residenti, contribuendo a flussi di capitale incrementali senza sostituire gli hub consolidati.
Analisi geografica
Il Regno Unito, con una quota del 21.32% nel 2025, rimane il fulcro del mercato europeo della gestione patrimoniale, nonostante le accese discussioni sulla tassazione patrimoniale e gli adeguamenti normativi in corso dopo la Brexit. Il polo londinese dei servizi professionali, i mercati dei capitali liquidi e la vasta gamma di talenti sostengono i mandati internazionali, ma le società stanno rafforzando i centri di prenotazione a Dublino e Lussemburgo per mitigare il rischio di equivalenza. Un deflusso netto di 16,500 milionari previsto per il 2025 intensifica la concorrenza per gli asset nazionali, spingendo le banche tradizionali a migliorare l'onboarding digitale, i prestiti transfrontalieri e il supporto alla pianificazione fiscale per i non domiciliati, al fine di proteggere il fatturato.
La Germania mostra una resiliente creazione di ricchezza organica attraverso i suoi esportatori di Mittelstand, generando entrate costanti da commissioni da imprese familiari in cerca di soluzioni di successione. Le istituzioni locali sfruttano la forte fiducia nei marchi per espandere i mandati discrezionali con certificazione ESG, mentre le banche globali investono nei desk di Francoforte specializzati in strutture filantropiche transfrontaliere. La Francia offre caratteristiche simili, ma deve fare i conti con una maggiore tassazione sul patrimonio, che spinge i residenti benestanti a diversificare i centri di prenotazione all'interno dell'UE. La stabilità politica interna, tuttavia, sostiene un'ampia base captive per la gestione discrezionale del portafoglio e i wrapper assicurativi sulla vita.
La Spagna registra il tasso di crescita annuo composto (CAGR) più rapido della regione, con un 5.74%, grazie al favorevole trattamento fiscale previsto dalla legge Beckham e ai vantaggi legati allo stile di vita che attraggono pensionati e nomadi digitali del Nord Europa. Questo afflusso sostiene i prestiti garantiti da immobili e i servizi di consulenza personalizzata per i visti, che integrano le commissioni di portafoglio tradizionali. Lussemburgo e Paesi Bassi consolidano la loro posizione di hub di strutturazione, elaborando veicoli di fondi paneuropei che alimentano le piattaforme di private banking. I paesi nordici sfruttano i consolidati framework di identità digitale per implementare percorsi di consulenza patrimoniale completamente da remoto, rivolgendosi alle famiglie attente alla sostenibilità. Italia, Portogallo e Grecia completano il ventaglio di opportunità con incentivi per i visti per gli investitori e una liberalizzazione progressiva dei regimi dei mercati dei capitali.
Panorama normativo
Le attività di gestione patrimoniale nell'UE continuano a essere influenzate dalla convergenza transfrontaliera in materia di vigilanza e dai requisiti di governance dei prodotti, che spaziano dalla trasparenza delle commissioni prevista dalla MiFID II, alle informative sulla sostenibilità del Regolamento SFDR, fino all'implementazione del MiCA per le attività legate alle criptovalute. Nel 2026, la Commissione europea ha portato avanti il suo programma per l'Unione del risparmio e degli investimenti (SIU) con proposte di integrazione del mercato e di vigilanza presentate a marzo 2026, seguite da un aggiornamento sui progressi compiuti ad aprile 2026, che sollecitava l'intervento degli Stati membri. Tale sequenza rafforza l'orientamento politico volto a convogliare il risparmio delle famiglie verso i mercati dei capitali, riducendo al contempo la frammentazione per le imprese che distribuiscono prodotti in diverse giurisdizioni.
Un cambiamento operativo fondamentale nel 2026 è l'implementazione del quadro normativo UE sugli strumenti di gestione della liquidità per i fondi ampiamente utilizzati nei mandati discrezionali. Il Regolamento delegato (UE) 2026/465 della Commissione (adottato il 17 novembre 2025) entrerà in vigore a partire dal 16 aprile 2026, specificando le caratteristiche degli strumenti di gestione della liquidità per gli OICVM e i FIA aperti e stabilendo un periodo transitorio (fino al 16 aprile 2027 per i FIA costituiti prima del 16 aprile 2026). L'ESMA ha inoltre pubblicato un programma di lavoro e delle linee guida relativi agli strumenti di gestione della liquidità, il che aumenta le aspettative in merito alla governance dei fondi, alla preparazione alla rendicontazione e alla capacità delle piattaforme e dei depositari di supportare i flussi di lavoro di selezione, attivazione e comunicazione con gli investitori degli strumenti di gestione della liquidità.
Analisi della catena del valore
La catena del valore della gestione patrimoniale europea inizia con l'acquisizione e l'inserimento dei clienti (KYC/AML, valutazione dell'adeguatezza e del profilo di rischio), prosegue con la consulenza e la costruzione del portafoglio (portafogli modello, mandati discrezionali e mandati personalizzati) e si conclude con la creazione e il confezionamento di prodotti, tra cui fondi, prodotti strutturati e investimenti alternativi. L'esecuzione e la custodia sono generalmente affidate a gruppi bancari e depositari globali, mentre l'amministrazione dei fondi, l'agenzia di trasferimento e la domiciliazione transfrontaliera dei fondi si concentrano in hub come Lussemburgo e Irlanda. Queste sedi ospitano quote significative di asset di fondi globali e supportano il passaporto UE per la distribuzione in molteplici mercati.
La distribuzione rimane dominata dalle banche, che fungono da canali primari per la distribuzione dei fondi in tutta Europa. Gestori patrimoniali esterni, family office e piattaforme robo-advisor o ibride sono sempre più in competizione grazie alla trasparenza delle commissioni e ai percorsi digitali. I principali elementi abilitanti includono fornitori di dati di mercato e indici, fornitori di dati e report ESG per soddisfare i requisiti del Regolamento SFDR e fornitori di regtech e cybersecurity allineati ai crescenti requisiti di resilienza operativa. Permangono colli di bottiglia dovuti alla frammentazione delle normative nazionali in materia di distribuzione dei prodotti e tassazione, all'integrazione delle piattaforme bancarie tradizionali con interfacce API aperte e al costo della conformità, che ha rafforzato le operazioni di consolidamento tra le banche private di dimensioni ridotte e i gestori specializzati alla ricerca di economie di scala nelle funzioni tecnologiche, legali e di gestione del rischio.
Panorama competitivo
Il mercato europeo della gestione patrimoniale mostra una moderata concentrazione: i primi cinque gruppi bancari detengono quote significative di asset, lasciando spazio a concorrenti di nicchia. Recenti mega-operazioni, come l'integrazione di Credit Suisse da parte di UBS e l'acquisizione da parte di BNP Paribas delle attività di private banking tedesche di HSBC, dimostrano come le economie di scala in termini di conformità e tecnologia stiano diventando decisive. I programmi di integrazione si concentrano sull'armonizzazione dei sistemi bancari core, sulla razionalizzazione dei centri di prenotazione sovrapposti e sull'ottenimento di risparmi negli acquisti. Il mercato europeo della gestione patrimoniale, pertanto, premia le organizzazioni capaci di una rapida migrazione tecnologica post-fusione e di comunicazioni con i clienti culturalmente attente.
Gli investimenti tecnologici sono passati dall'essere un elemento di differenziazione a un requisito di base: il 74% delle aziende ha aumentato i budget dedicati al digitale nel corso del 2024 per conformarsi ai requisiti di acquisizione dati SFDR, reporting MiCA e stress test DORA. L'aggregazione dei dati ESG, la profilazione del rischio del cliente basata sull'intelligenza artificiale e i bot di conversational banking costituiscono le iniziative più diffuse. Tuttavia, ogni progresso aumenta l'esposizione alle minacce informatiche, determinando una crescita parallela della spesa per la sicurezza che intacca i guadagni di efficienza. Le banche private di medie dimensioni che non sfruttano economie di scala nell'approvvigionamento tecnologico sono ora obiettivi prioritari per il consolidamento.
Family office, gestori patrimoniali esterni e robo advisor fintech intensificano la concorrenza offrendo modelli di commissione trasparenti e accesso a club deal. I grandi operatori storici rispondono con piattaforme ad architettura semi-aperta che accolgono fondi specializzati di terze parti, pur mantenendo internamente i flussi di custodia, prestito e tesoreria. Persistono opportunità di mercato in spazi vuoti legati alla distribuzione tokenizzata di asset privati, al coaching sul trasferimento di ricchezza intergenerazionale e alla verifica dell'impatto ESG. Le aziende che padroneggiano queste capacità, preservando al contempo l'elemento di relazione umana che è alla base della fiducia, sono destinate a guadagnare quote di mercato con l'espansione del mercato.
Leader del settore della gestione patrimoniale in Europa
Gruppo UBS AG
JPMorgan Chase & Co.
Gestione patrimoniale BNP Paribas
Partecipazioni HSBC
Allianz SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: UBS e MSCI hanno annunciato una partnership strategica incentrata sulla standardizzazione e sul miglioramento della trasparenza nei mercati privati, con UBS tra i primi ad adottare la nuova piattaforma. Questa iniziativa rafforza le capacità di reporting e analisi degli asset privati, ormai fondamentali per la costruzione di portafogli per clienti con patrimoni elevati e molto elevati. Inoltre, innalza il livello di competitività per i concorrenti che si affidano a dati frammentari sui mercati privati, provenienti da servizi di custodia, amministrazione dei fondi e reporting dei gestori.
- Marzo 2026: BNP Paribas Wealth Management ha completato l'acquisizione delle attività di private banking di HSBC in Germania, ampliando la propria presenza locale a oltre 40 miliardi di euro di asset in gestione. L'operazione rafforza la copertura degli imprenditori e delle aziende familiari tedesche e aumenta la capacità di vendita incrociata di mandati discrezionali, investimenti alternativi e finanziamenti. Inoltre, consolida le dinamiche di consolidamento, in quanto le aziende cercano piattaforme operative più ampie per assorbire i costi tecnologici e di conformità.
- Novembre 2024: le banche private svizzere Gonet & Cie e ONE Swiss Bank hanno annunciato una fusione per creare un gruppo combinato che gestirà circa 12 miliardi di franchi svizzeri di asset, previa approvazione della FINMA. L'accordo riflette la continua pressione sui gestori patrimoniali più piccoli affinché acquisiscano dimensioni in termini di conformità normativa, sicurezza informatica e tecnologia per l'assistenza clienti. Inoltre, supporta un più ampio consolidamento del settore, in quanto le boutique si uniscono per proteggere la redditività in un contesto di trasparenza delle commissioni e crescenti requisiti operativi.
Ambito e metodologia
Il mercato della gestione patrimoniale in Europa è uno dei mercati più grandi e in più rapida crescita nella gestione patrimoniale perché le persone preferiscono piattaforme tecnologiche e innovative, che rendono le società di gestione patrimoniale in Europa più efficienti. Nel rapporto è trattata un'analisi completa del background del mercato europeo della gestione patrimoniale, che include una valutazione dell'economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave.
Il mercato europeo della gestione patrimoniale è segmentato per tipo di cliente (HNWI, retail/individuals, mass affluent e altri tipi di clienti) e tipo di società di gestione patrimoniale (banchieri privati, family office e altre società di gestione patrimoniale). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato europeo della gestione patrimoniale in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per fascia di ricchezza del cliente
| UHNWI (oltre 30 milioni di dollari) |
| HNWI (da 1 milione a 30 milioni di dollari) |
| Mass Affluent (meno di 1 milione di dollari) |
Per modalità di consulenza
| Consulenza umana |
| Robo-consulenza |
Per tipo di azienda
| Banche private |
| Uffici familiari |
| Altri (gestori patrimoniali indipendenti/esterni) |
Per tipo di prodotto
| Reddito fisso |
| Titoli di capitale |
| Alternative |
| Contanti e depositi |
| Altro |
Di Management Source
| al largo |
| a terra |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) |
| Resto d'Europa |
| Per fascia di ricchezza del cliente | UHNWI (oltre 30 milioni di dollari) |
| HNWI (da 1 milione a 30 milioni di dollari) | |
| Mass Affluent (meno di 1 milione di dollari) | |
| Per modalità di consulenza | Consulenza umana |
| Robo-consulenza | |
| Per tipo di azienda | Banche private |
| Uffici familiari | |
| Altri (gestori patrimoniali indipendenti/esterni) | |
| Per tipo di prodotto | Reddito fisso |
| Titoli di capitale | |
| Alternative | |
| Contanti e depositi | |
| Altro | |
| Di Management Source | al largo |
| a terra | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato europeo della gestione patrimoniale?
Nel 46.87 il mercato valeva 2026 trilioni di dollari e si prevede che raggiungerà i 58.02 trilioni di dollari entro il 2031.
Quale segmento di clientela si sta espandendo più rapidamente?
Si prevede che il segmento degli individui con un patrimonio netto ultra-elevato crescerà a un CAGR del 6.98% entro il 2031, superando tutte le altre fasce di ricchezza.
Con quale rapidità si stanno diffondendo le piattaforme di robo-advisory in Europa?
Le soluzioni robotiche avanzano a un CAGR del 15.42%, mentre i modelli ibridi riducono i costi di consulenza fino al 50%.
Perché la Spagna è il mercato europeo in più rapida crescita?
I regimi fiscali competitivi e gli incentivi alla residenza stanno attraendo migranti ad alto reddito, determinando un CAGR del 5.74% fino al 2031.
Quali cambiamenti normativi influenzano maggiormente l'innovazione dei prodotti?
Le norme SFDR di livello 2 e il regime pilota DLT dell'UE stanno stimolando la crescita dei fondi con marchio ESG e delle offerte tokenizzate sul mercato privato.
In che modo i costi di conformità incidono sulle aziende più piccole?
I requisiti DORA e MiCA aumentano la spesa per la sicurezza informatica e il reporting, spingendo le boutique di piccole dimensioni verso il consolidamento o le partnership strategiche.


