

Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
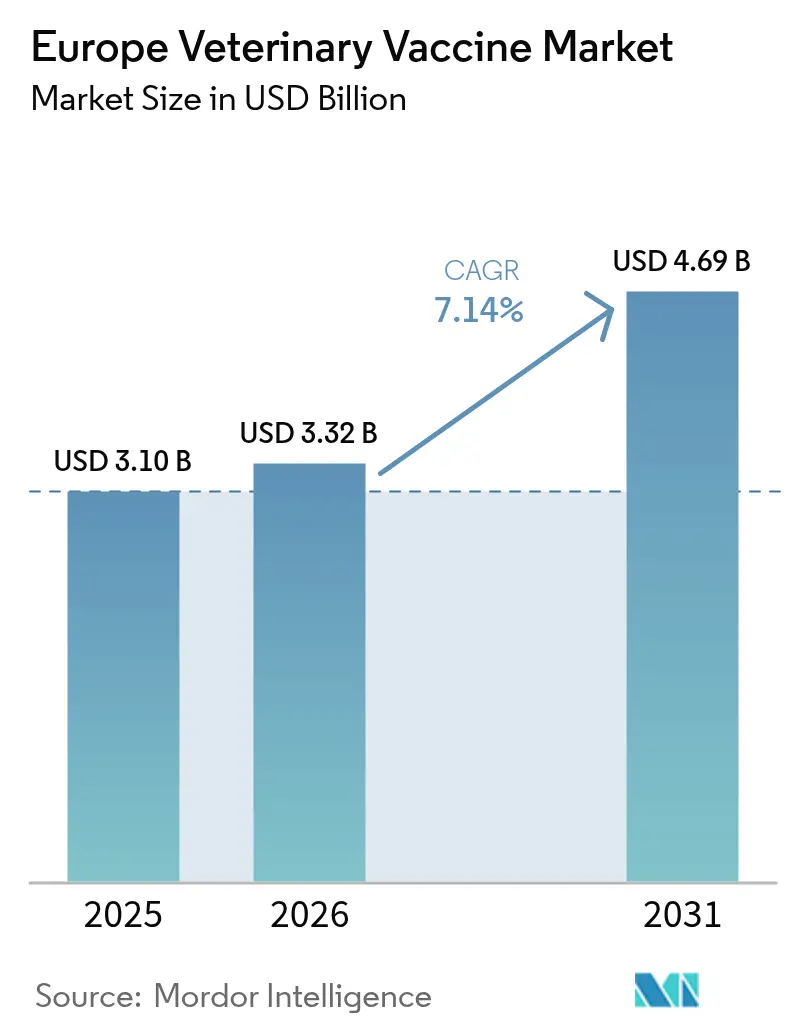
| Dimensione del mercato (2026) | 3.32 miliardo di dollari |
| Dimensione del mercato (2031) | 4.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.14% CAGR |
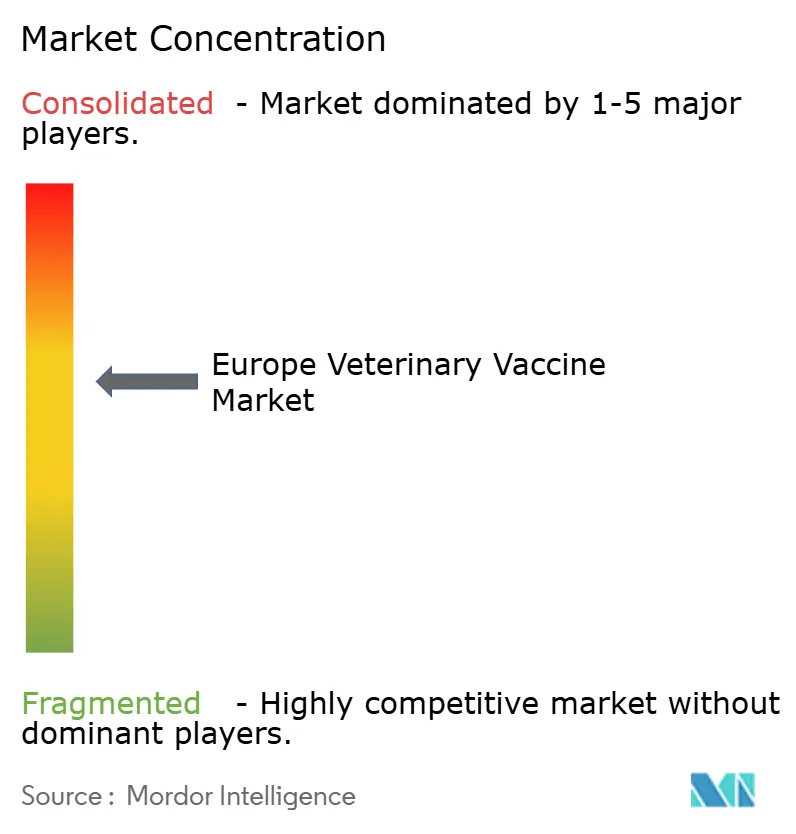
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei vaccini veterinari di Mordor Intelligence
Il mercato europeo dei vaccini veterinari aveva un valore di 3.10 miliardi di dollari nel 2025 e si prevede che crescerà da 3.32 miliardi di dollari nel 2026 a 4.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.14% durante il periodo di previsione (2026-2031).
Una solida infrastruttura sanitaria veterinaria, politiche di immunizzazione obbligatoria e l'accelerazione dei farmaci biologici di nuova generazione sostengono una costante espansione. I rigorosi programmi di sorveglianza della regione, a seguito delle recenti epidemie di afta epizootica e febbre catarrale, costringono gli allevatori a vaccinare in linea con i requisiti commerciali del Mercato Unico, garantendo che il mercato dei vaccini veterinari mantenga una base di domanda resiliente. La dinamica di crescita è ulteriormente rafforzata dalla crescente adesione alle assicurazioni per animali domestici, che rende le cure preventive accessibili ai proprietari di animali domestici in città e incrementa le vendite di vaccini premium. Gli investimenti in piattaforme di mRNA, DNA e ricombinanti accelerano man mano che le autorità di regolamentazione adottano revisioni dei percorsi adattivi che riducono i tempi di commercializzazione per gli aggiornamenti degli antigeni. Nel frattempo, i canali di e-commerce sfruttano l'adozione digitale dell'era pandemica per ampliare l'accesso, soprattutto nelle aree rurali svantaggiate.
Punti chiave del rapporto
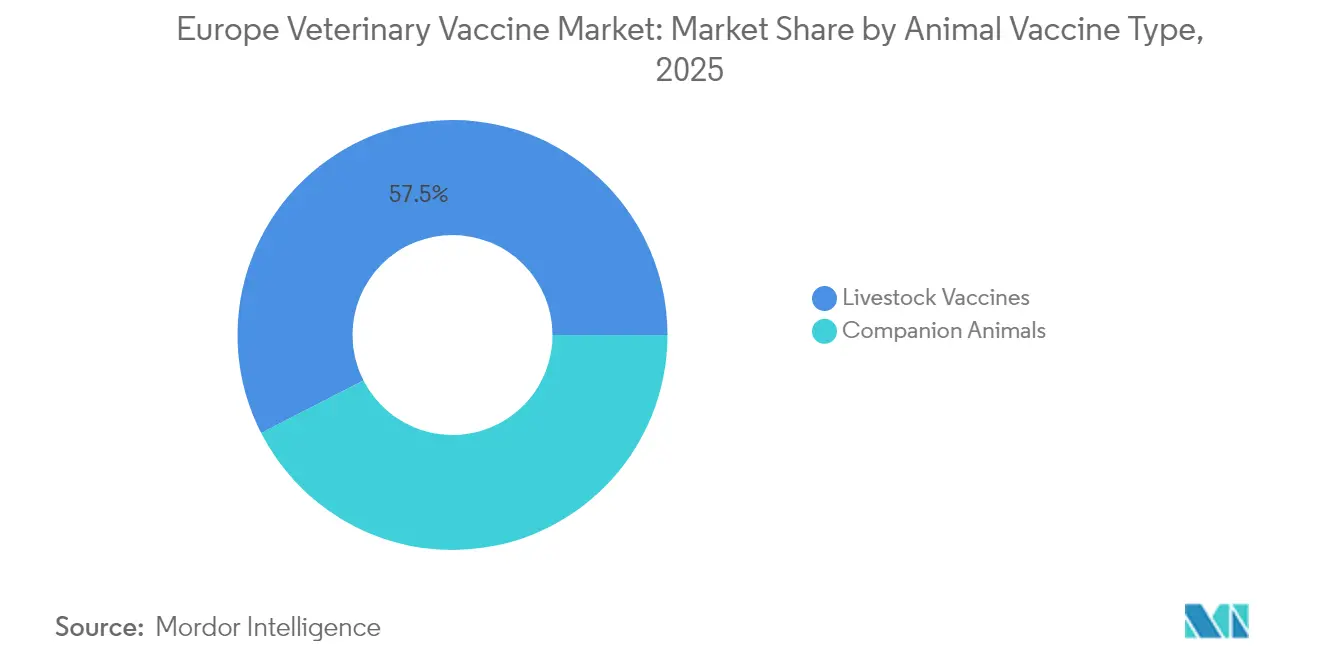
- Per tipologia di vaccino animale, le applicazioni per il bestiame hanno dominato il mercato europeo dei vaccini veterinari con una quota del 57.54% nel 2025, mentre si prevede che i prodotti per animali da compagnia cresceranno a un CAGR del 8.95% entro il 2031.
- In base alla tecnologia dei vaccini, le formulazioni inattivate/uccise rappresentavano il 41.92% del mercato dei vaccini veterinari nel 2025, mentre le piattaforme mRNA e DNA sono destinate ad avanzare a un CAGR del 9.21% nel periodo 2026-2031.
- In base alle indicazioni della malattia, i vaccini contro l'afta epizootica hanno conquistato una quota del 19.62% del mercato dei vaccini veterinari nel 2025, mentre i vaccini contro l'influenza aviaria hanno registrato il CAGR più rapido, pari al 9.64%, fino al 2031.
- Per canale di distribuzione, gli ospedali e le cliniche veterinarie hanno detenuto una quota di fatturato del 53.21% nel 2025; il commercio al dettaglio e l'e-commerce stanno crescendo a un CAGR del 10.18% entro il 2031.
- In termini geografici, nel 23.88 la Germania deteneva il 2025% della quota di mercato europea dei vaccini veterinari, mentre si prevede che il resto d'Europa registrerà un CAGR del 10.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei vaccini veterinari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della sorveglianza UE e campagne obbligatorie di immunizzazione del bestiame | + 2.1% | A livello UE, più forti in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Crescente diffusione dei vaccini per animali da compagnia attraverso la penetrazione delle assicurazioni per animali domestici | + 1.8% | Il nucleo dell'Europa occidentale si espande verso i mercati orientali | A lungo termine (≥ 4 anni) |
| Espansione delle esportazioni di pollame e acquacoltura all'interno del Mercato unico | + 1.5% | Francia, Paesi Bassi, Danimarca con effetti di ricaduta | A breve termine (≤ 2 anni) |
| Cambiamento tecnologico verso piattaforme ricombinanti e vettoriali | + 1.3% | Germania, Regno Unito e Francia sono i principali cluster di innovazione | A lungo termine (≥ 4 anni) |
| Pipeline di mRNA per la rabbia e le zoonosi emergenti (sottotraccia) | + 0.9% | Centri di ricerca dell'UE, adozione precoce nei paesi nordici | A lungo termine (≥ 4 anni) |
| Regole di prontezza per i vaccini di emergenza contro gli OGM (sottotraccia) | + 0.7% | Attuazione del quadro normativo a livello dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della sorveglianza UE e campagne obbligatorie di immunizzazione del bestiame
L'intensificazione della vigilanza post-epidemia ha trasformato l'immunizzazione volontaria in programmi obbligatori nella maggior parte degli Stati membri. La Francia ha stanziato 22 milioni di euro (24 milioni di dollari) per vaccinare 1 milione di pecore e 700,000 bovini contro la lingua blu nel 2024, coprendo l'85% dei costi di produzione. La segnalazione in tempo reale della copertura all'Autorità europea per la sicurezza alimentare (EFSA) ora collega i finanziamenti pubblici alla conformità, garantendo un'adozione uniforme a livello transfrontaliero. Le direttive sulla preparazione alle emergenze impongono scorte pre-posizionate, creando contratti ricorrenti che ancorano il mercato dei vaccini veterinari. Gli insegnamenti tratti dalla crisi della peste suina africana del 2019-2022 hanno inoltre spinto le autorità di regolamentazione a favorire piattaforme ricombinanti che possono essere rapidamente riattrezzate per nuovi sierotipi. Nel complesso, i programmi obbligatori istituzionalizzano la domanda e avvantaggiano strategicamente i produttori con linee di produzione scalabili.
Crescente diffusione dei vaccini per animali da compagnia grazie alla penetrazione delle assicurazioni per animali domestici
Gli obblighi di rimborso vaccinale integrati nelle polizze assicurative per animali domestici aumentano i livelli di conformità e incentivano l'adozione dei premi. Le cliniche francesi applicano tariffe di 50-90 euro (54-97 dollari) per le vaccinazioni combinate per cani e di 192 euro (207 dollari) per le vaccinazioni di prima serie per gatti, con un rimborso fino all'80% da parte delle compagnie assicurative. Le catene veterinarie consolidate introducono protocolli di cura standardizzati che danno priorità ai richiami annuali, mentre le cartelle cliniche digitali consentono alle compagnie assicurative di verificare i sinistri e incentivare i proprietari attraverso premi più bassi. I mercati nordici ne illustrano il lato positivo: l'assicurazione per animali domestici supera il 40% di penetrazione, consentendo l'adozione di vaccini combinati che mirano ai patogeni emergenti. Con l'aumento dei redditi nell'Europa orientale, le compagnie assicurative stanno estendendo i piani di fascia bassa che includono le vaccinazioni di base, aprendo una lunga strada al mercato dei vaccini veterinari.
Espansione delle esportazioni di pollame e acquacoltura all'interno del mercato unico
Per soddisfare gli standard commerciali intra-UE, gli esportatori si allineano ai più rigorosi requisiti degli Stati membri, armonizzando efficacemente i protocolli vaccinali verso l'alto. Il mandato della Francia per il 2024, che prevedeva la vaccinazione di 32.5 milioni di anatre contro l'influenza aviaria ad alta patogenicità con un costo pubblico di 100 milioni di euro (108 milioni di dollari), ha stabilito un nuovo parametro di riferimento per la conformità. Il quadro di misure di emergenza della Commissione europea accelera la distribuzione dei vaccini, supportando gli esportatori di acquacoltura che devono dimostrare l'assenza di agenti patogeni marini. Queste azioni aumentano la domanda di base e creano cicli di ordini prevedibili che i produttori possono prevedere, consolidando ulteriormente il mercato europeo dei vaccini veterinari.
Cambiamento tecnologico verso piattaforme ricombinanti e vettoriali
La piattaforma SEQUIVITY di Merck Animal Health esemplifica il passaggio alle tecnologie basate sulle particelle di RNA, che consentono di ottenere formulazioni specifiche per ogni allevamento in pochi mesi. L'Agenzia Europea per i Medicinali (EMA) supporta ora le richieste di designazione della piattaforma, consentendo alle aziende di presentare varianti semplificate anziché dossier completi quando si scambiano antigeni. I vettori termostabili compensano anche le lacune della catena del freddo nelle cliniche rurali, in particolare nell'Europa orientale. Nel complesso, questi progressi riducono i tempi di rilascio, rafforzano la sicurezza dell'approvvigionamento e rafforzano la reputazione di innovazione dell'industria dei vaccini animali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi lunghi per il rilascio dei lotti di farmaci biologici da parte dell'EMA | -1.2% | In tutta l'UE, colpendo in particolare i produttori più piccoli | Medio termine (2-4 anni) |
| Lacune nella catena del freddo nelle cliniche veterinarie dell'Europa orientale e del resto del continente | -0.9% | Europa orientale, aree rurali dell'Europa meridionale | A breve termine (≤ 2 anni) |
| Esitazione vaccinale tra i piccoli allevatori di ruminanti (sottotraccia) | -0.6% | Regioni mediterranee, aree agricole tradizionali | Medio termine (2-4 anni) |
| La disponibilità limitata del test DIVA ritarda la distribuzione del vaccino contro la tubercolosi bovina (sottotraccia) | -0.4% | Regno Unito, Irlanda, con implicazioni di monitoraggio dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi lunghi per il rilascio dei lotti di farmaci biologici da parte dell'EMA
I test dei Laboratori Ufficiali di Controllo dei Medicinali (FMC) possono ritardare il rilascio commerciale di 4-6 settimane, aumentando i costi di gestione ed esponendo i produttori al rischio di domanda stagionale. Le grandi multinazionali gestiscono la produzione scaglionando lotti sovrapposti, ma le aziende più piccole spesso non riescono a finanziare la produzione parallela, frenando la diversificazione competitiva nel mercato dei vaccini veterinari. Mentre il sistema centralizzato garantisce la sicurezza del prodotto, le parti interessate continuano a fare pressioni per un campionamento basato sul rischio che potrebbe abbreviare i cicli di rilascio senza comprometterne la qualità.
Lacune nella catena del freddo nelle cliniche veterinarie dell'Europa orientale e del resto d'Europa
Le verifiche sul campo mostrano che il 59% dei frigoriferi agricoli supera gli 8 °C e il 53% scende sotto i 2 °C, con temperature estreme che raggiungono i 24 °C e i -12 °C, compromettendone l'efficacia. Le pratiche agricole mancano di alimentazione di riserva e di monitoraggio digitale, erodendo la fiducia degli allevatori quando i vaccini non riescono a proteggere le mandrie. I produttori rispondono con formulazioni termostabili e campagne di sensibilizzazione, ma gli investimenti infrastrutturali rimangono essenziali. Fino ad allora, le carenze nella catena del freddo continueranno a limitare il potenziale di assorbimento, soprattutto per i biologici ad alto valore aggiunto che dominano il mercato dei vaccini veterinari.
Analisi del segmento
Per tipo di vaccino animale: il predominio del bestiame guida il mercato
Le formulazioni per animali da allevamento hanno rappresentato il 57.54% della quota di mercato europea dei vaccini veterinari nel 2025, grazie ai programmi obbligatori che hanno sostenuto un'ampia adozione nei settori bovini, suini e avicoli. I vaccini per animali da compagnia, tuttavia, dovrebbero registrare un CAGR del 8.95%, grazie alla crescente umanizzazione degli animali da compagnia e alla penetrazione delle assicurazioni, segnalando un graduale ampliamento delle dimensioni del mercato dei vaccini veterinari verso segmenti discrezionali.
I prodotti biologici bovini sono in testa alla domanda di bestiame grazie alle estese mandrie di bovini da latte e da carne in Germania, Francia e Paesi Bassi. I vaccini avicoli si stanno diffondendo rapidamente, poiché l'integrazione delle catene del valore e le ambizioni di esportazione richiedono certificazioni sanitarie rigorose. Tra gli animali domestici, le vaccinazioni canine rimangono la spina dorsale della prevenzione, ma l'adozione felina sta accelerando data la preferenza dei proprietari urbani per i gatti. I prodotti equini si rivolgono a un pubblico di alto valore che assorbe prezzi elevati, aggiungendo una nicchia redditizia all'interno del più ampio mercato dei vaccini veterinari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Di Vaccine Technology: l'innovazione accelera l'adozione della piattaforma
I prodotti inattivati hanno mantenuto una quota di fatturato del 41.92% nel 2025 grazie a profili di sicurezza ed efficacia ben noti, ma i candidati a mRNA e DNA presentano un'interessante prospettiva di CAGR del 9.21%, a testimonianza della fiducia normativa acquisita durante l'era del COVID-19. Questa tendenza rafforza la diversificazione tecnologica del mercato dei vaccini veterinari.
Le formulazioni live-attenuate e sub-unitarie rimangono rilevanti per i patogeni che richiedono risposte cellulari robuste o una sicurezza eccezionale. Le piattaforme ricombinanti e vettoriali offrono vantaggi intermedi in termini di scalabilità e termostabilità, rendendole interessanti laddove persistono lacune nella catena del freddo. Le designazioni di piattaforma EMA ora riducono i tempi di revisione per gli scambi di antigeni, spingendo le aziende a investire nella produzione modulare. Di conseguenza, l'agilità della piattaforma sta diventando una leva competitiva decisiva, influenzando le traiettorie di crescita a lungo termine nel settore dei vaccini animali.
In base all'indicazione della malattia: la preparazione alle emergenze rimodella le priorità
I vaccini contro l'afta epizootica hanno rappresentato il 19.62% della quota di mercato dei vaccini veterinari nel 2025, a causa delle gravi implicazioni commerciali del patogeno; gli Stati membri accumulano dosi come polizza assicurativa contro le perturbazioni economiche. I farmaci biologici contro l'influenza aviaria, trainati dalla storica campagna francese contro le anatre, mostrano il CAGR più rapido, pari al 9.64%, a dimostrazione di una maggiore gestione del rischio per le esportazioni di pollame.
I vaccini respiratori bovini continuano a essere venduti in feedlot ad alta densità, mentre gli apporti di circovirus suino aumentano parallelamente alla professionalizzazione degli allevamenti suini. Le vaccinazioni antirabbiche collegano i programmi per animali da compagnia e per la fauna selvatica, e i vaccini antitubercolari compatibili con DIVA per i bovini avanzano nelle fasi avanzate di sperimentazione. Il cambiamento climatico introduce nuove sfide trasmesse da vettori, spingendo le pipeline di ricerca e sviluppo verso antigeni multiplexati in grado di affrontare i mutevoli scenari patogeni e proteggere il mercato dei vaccini veterinari da shock futuri.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera l'accesso
Gli ospedali e le cliniche veterinarie hanno generato il 53.21% delle vendite del 2025, sfruttando la supervisione professionale e il controllo delle prescrizioni per mantenere la supremazia nel mercato dei vaccini veterinari. L'e-commerce e i punti vendita al dettaglio, tuttavia, stanno crescendo a un CAGR del 10.18%, grazie al fatto che i fornitori di servizi logistici stanno perfezionando le consegne a temperatura controllata dell'ultimo miglio.
Gli appalti pubblici prevalgono durante le campagne di emergenza per il bestiame, creando picchi di acquisti all'ingrosso che concentrano la domanda in brevi periodi. Le cliniche beneficiano di offerte di servizi in bundle che includono diagnostica e archiviazione, garantendo visite ripetute. Le piattaforme online attraggono piccoli agricoltori e proprietari di animali domestici in aree remote che cercano comodità, ma le tutele normative sui farmaci biologici soggetti a prescrizione continuano a incanalare le transazioni di alto valore attraverso i professionisti. Questa evoluzione multicanale amplia in definitiva la portata senza diluire gli standard di qualità nell'intero mercato dei vaccini veterinari.
Analisi geografica
Mercato dei vaccini veterinari in Germania e Francia
La quota del 23.88% della Germania sottolinea il suo ruolo di potenza zootecnica europea e di polo di innovazione che incuba tecnologie di piattaforma sotto la supervisione dell'EMA. Gli standard federali di sorveglianza e certificazione delle esportazioni impongono la vaccinazione per malattie economicamente significative, integrando una domanda ricorrente in tutte le specie. La Francia segue a breve distanza, con campagne finanziate dallo Stato, come la campagna da 100 milioni di euro contro l'influenza aviaria, che sta spingendo i mercati limitrofi ad aumentare le proprie soglie di immunizzazione.
Mercato dei vaccini veterinari nel Regno Unito e nell'Europa meridionale
Il Regno Unito, nonostante le divergenze normative post-Brexit, si posiziona come un pioniere nella ricerca sui test DIVA e sui vaccini contro la tubercolosi bovina, consolidando la sua rilevanza all'interno del più ampio mercato dei vaccini veterinari. Italia e Spagna aggiungono peso grazie ai grandi settori lattiero-caseario, suinicolo e avicolo, ma la disomogeneità della capacità della catena del freddo rurale ne ostacola l'adozione. I climi mediterranei catalizzano la pressione di malattie stagionali uniche, spingendo i produttori locali verso calendari vaccinali personalizzati, diversi da quelli del Nord Europa.
Mercato dei vaccini veterinari nell'Europa orientale e nei paesi nordici
Il resto d'Europa registra il CAGR più elevato, pari al 10.55%, poiché gli stati orientali in via di adesione stanno potenziando i servizi veterinari per soddisfare i criteri di adesione all'UE. I paesi nordici, con una penetrazione delle assicurazioni per animali domestici superiore al 40%, coltivano un segmento premium per i biologici combinati che richiedono una rigorosa integrità della catena del freddo. Nel frattempo, la rapida intensificazione dell'allevamento nell'Europa orientale offre prospettive di volumi elevati, sebbene limitata da lacune formative e infrastrutturali che i produttori devono colmare per sfruttare appieno il potenziale del mercato dei vaccini veterinari della regione.
Panorama normativo
In Europa, i vaccini veterinari sono regolamentati come medicinali veterinari ai sensi del Regolamento (UE) 2019/6, con norme armonizzate per l'autorizzazione, la fabbricazione, la distribuzione e la farmacovigilanza in tutto il Mercato Unico. L'Agenzia europea per i medicinali (EMA) e il suo Comitato per i medicinali veterinari (CVMP) gestiscono il percorso centralizzato di valutazione scientifica, mentre la Banca dati dell'Unione dei prodotti (UPD) garantisce la visibilità dell'autorizzazione e il rispetto degli obblighi relativi al ciclo di vita del prodotto.
Le priorità normative continuano a bilanciare disponibilità e innovazione con sicurezza e sorveglianza, come si evince dal piano di lavoro CVMP per il 2026 (adottato nel dicembre 2025), che sottolinea il sostegno alle nuove tecnologie e la semplificazione delle interazioni di sviluppo, inclusi la consulenza scientifica e gli approcci basati su piattaforme. L'attività di autorizzazione nell'ambito di questo quadro comprende prodotti a cui è stata concessa l'autorizzazione all'immissione in commercio nell'UE nel 2025, come Vectormune HVT-AIV di Ceva Sante Animale (28 marzo 2025, circostanze eccezionali ai sensi dell'articolo 25), oltre ad ulteriori decisioni di autorizzazione dell'UE pubblicate nella Gazzetta ufficiale (ad esempio, i riepiloghi di febbraio 2026), rafforzando un ambiente di approvazione attivo e coordinato a livello centrale.
Analisi della catena del valore
La catena del valore europea dei vaccini veterinari inizia con i prodotti biologici (antigeni, adiuvanti, linee cellulari, eccipienti), seguiti da attività specializzate di ricerca e sviluppo e sviluppo clinico, quindi produzione GMP e controllo qualità, che culminano nel rilascio regolamentare dei lotti e nella farmacovigilanza. L'autorizzazione centralizzata guidata dall'EMA ai sensi del Regolamento (UE) 2019/6, unitamente ai requisiti in materia di salute animale previsti dalla Legge UE sulla salute animale (Regolamento (UE) 2016/429), influenza la disponibilità del prodotto e consente la fornitura in più paesi da un unico centro di produzione.
A valle, reti logistiche e di distribuzione all'ingrosso validate e a catena del freddo distribuiscono vaccini termosensibili a ospedali e cliniche veterinarie, supportano i canali di approvvigionamento governativi per i programmi di gestione delle epidemie e, in misura crescente, alimentano i canali di vendita al dettaglio e di e-commerce, laddove si applicano le normative nazionali in materia di distribuzione. La capacità produttiva si basa su produttori europei affermati, tra cui Zendal (CZ Vaccines) con stabilimenti certificati GMP in Spagna (Pontevedra, León e Barcellona), mentre organismi di settore come AnimalhealthEurope contribuiscono a coordinare le parti interessate in merito alla disponibilità delle forniture, alle esigenze di armonizzazione e alla pianificazione della preparazione.
Panorama competitivo
Il mercato europeo dei vaccini veterinari rimane moderatamente frammentato. Leader globali come Zoetis, Boehringer Ingelheim e Merck sfruttano ampi portafogli e una profonda attività di ricerca e sviluppo, mentre specialisti regionali come HIPRA, Ceva Santé Animale e IDT Biologika sfruttano nicchie terapeutiche e relazioni locali. Gli elevati ostacoli normativi e i ritardi nel rilascio dei lotti favoriscono gli operatori storici con team di conformità esperti.
Gli investimenti nella tecnologia di piattaforma plasmano le agende strategiche. Il sistema di particelle di RNA SEQUIVITY di Merck consente di sviluppare vaccini specifici per ogni allevamento in poche settimane, posizionando l'azienda in modo da aggiudicarsi contratti urgenti. L'imminente IPO di Ceva, che valuta l'azienda a 10 miliardi di dollari, segnala la fiducia degli investitori nella crescita del settore dei vaccini animali. Anche le formulazioni resistenti alla refrigerazione attraggono capitali, poiché potrebbero aprire mercati rurali sottoserviti nell'Europa orientale.
La pressione al consolidamento aumenta con l'aumento dei costi di sviluppo; le acquisizioni che aggiungono competenze di piattaforma o colmano lacune nel portafoglio si accelerano. Tuttavia, la vigilanza antitrust e le preoccupazioni per la sicurezza nazionale sui prodotti biologici impediscono un'eccessiva concentrazione, garantendo che concorrenza e innovazione continuino a prosperare nel mercato dei vaccini veterinari.
Leader europei del settore dei vaccini veterinari
Zoetis Inc.
Merck & Co. Inc.
Virbac SA
Boehringer Ingelheim International GmbH
Elanco
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Zoetis ha ricevuto l'autorizzazione all'immissione in commercio dalla Commissione Europea per Poulvac Procerta HVT-ND, un vaccino vettoriale ricombinante contro la malattia di Newcastle e la malattia di Marek nei polli. L'approvazione rafforza la presenza di Zoetis nel settore dei farmaci biologici per il pollame, dove la protezione contro più malattie supporta i sistemi di produzione integrati e i requisiti più stringenti per la certificazione sanitaria.
- Novembre 2025: Boehringer Ingelheim ha comunicato due pareri positivi del CVMP dell'UE per i vaccini contro l'influenza aviaria, VAXXITEK HVT+IBD+H5 e VAXXINACT H5. I pareri promuovono gli strumenti di risposta alle epidemie di influenza aviaria ad alta patogenicità e supportano la pianificazione degli acquisti per le strategie di vaccinazione utilizzate per proteggere le filiere avicole e la continuità degli scambi commerciali.
- Marzo 2024: Merck Animal Health ha annunciato l'approvazione europea di NOBILIS MULTRIVA REOm per l'uso nei polli. L'approvazione ha ampliato il portafoglio di vaccini per il pollame di MSD Animal Health in Europa e ha rafforzato la competitività nel settore delle malattie respiratorie e di quelle che incidono sulla produzione negli allevamenti commerciali.
Ambito del rapporto sul mercato dei vaccini veterinari in Europa
Secondo lo scopo del rapporto, i vaccini veterinari vengono utilizzati per immunizzare animali domestici, da allevamento o da compagnia per prevenire la diffusione di malattie infettive causate da vari agenti patogeni e per fornire protezione agli animali da varie malattie potenzialmente letali. Il mercato europeo dei vaccini veterinari è segmentato per tipo di vaccino per animali (vaccini per bestiame e vaccini per animali da compagnia), tecnologia (vaccini vivi attenuati, vaccini inattivati, vaccini tossoidi, vaccini ricombinanti e altre tecnologie) e geografia (Germania, Regno Unito, Francia, Italia, Spagna e Resto d'Europa). Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
Per tipo di vaccino animale
| Bestiame | Vaccini bovini |
| Vaccini per pollame | |
| Vaccini suini | |
| Altri vaccini per il bestiame | |
| Animali da compagnia | Vaccini canini |
| Vaccini felini |
Di Vaccine Technology
| Vaccini equini |
| Vivo attenuato |
| Inattivato / Ucciso |
| Sottounità e tossoide |
| Ricombinante / Vettore |
| mRNA e DNA |
Per indicazione di malattia
| Malattia aftosa |
| Complesso delle malattie respiratorie bovine |
| Influenza aviaria |
| Circovirus suino |
| Rabbia |
| Altro |
Per canale di distribuzione
| Ospedali e cliniche veterinarie |
| Programmi di appalti pubblici |
| Vendita al dettaglio ed e-commerce |
Europa
| Germania |
| Francia |
| Regno Unito |
| Italia |
| Spagna |
| Resto d'Europa |
| Per tipo di vaccino animale | Bestiame | Vaccini bovini |
| Vaccini per pollame | ||
| Vaccini suini | ||
| Altri vaccini per il bestiame | ||
| Animali da compagnia | Vaccini canini | |
| Vaccini felini | ||
| Di Vaccine Technology | Vaccini equini | |
| Vivo attenuato | ||
| Inattivato / Ucciso | ||
| Sottounità e tossoide | ||
| Ricombinante / Vettore | ||
| mRNA e DNA | ||
| Per indicazione di malattia | Malattia aftosa | |
| Complesso delle malattie respiratorie bovine | ||
| Influenza aviaria | ||
| Circovirus suino | ||
| Rabbia | ||
| Altro | ||
| Per canale di distribuzione | Ospedali e cliniche veterinarie | |
| Programmi di appalti pubblici | ||
| Vendita al dettaglio ed e-commerce | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei vaccini veterinari nel 2026?
Il mercato europeo dei vaccini veterinari raggiungerà i 3.32 miliardi di dollari nel 2026.
Quale CAGR è previsto per i prodotti biologici veterinari europei fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 7.14% tra il 2026 e il 2031.
Quale segmento registra la crescita più rapida in Europa?
I vaccini per animali da compagnia registrano il CAGR più alto, pari al 8.95%, grazie all'espansione delle assicurazioni per animali domestici.
Perché le piattaforme mRNA e DNA stanno guadagnando terreno?
I percorsi adattivi dell'EMA riducono i tempi di approvazione, consentendo un CAGR del 9.21% per le piattaforme di acidi nucleici.
Quale Paese guida la domanda europea?
La Germania detiene il 23.88% delle entrate regionali grazie al suo vasto patrimonio zootecnico e alla rigorosa sorveglianza.
Qual è il principale ostacolo per i nuovi entranti?
I lunghi test di rilascio dei lotti da parte dell'EMA aggiungono 4-6 settimane ai tempi di lancio del prodotto, favorendo gli operatori storici.


