

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
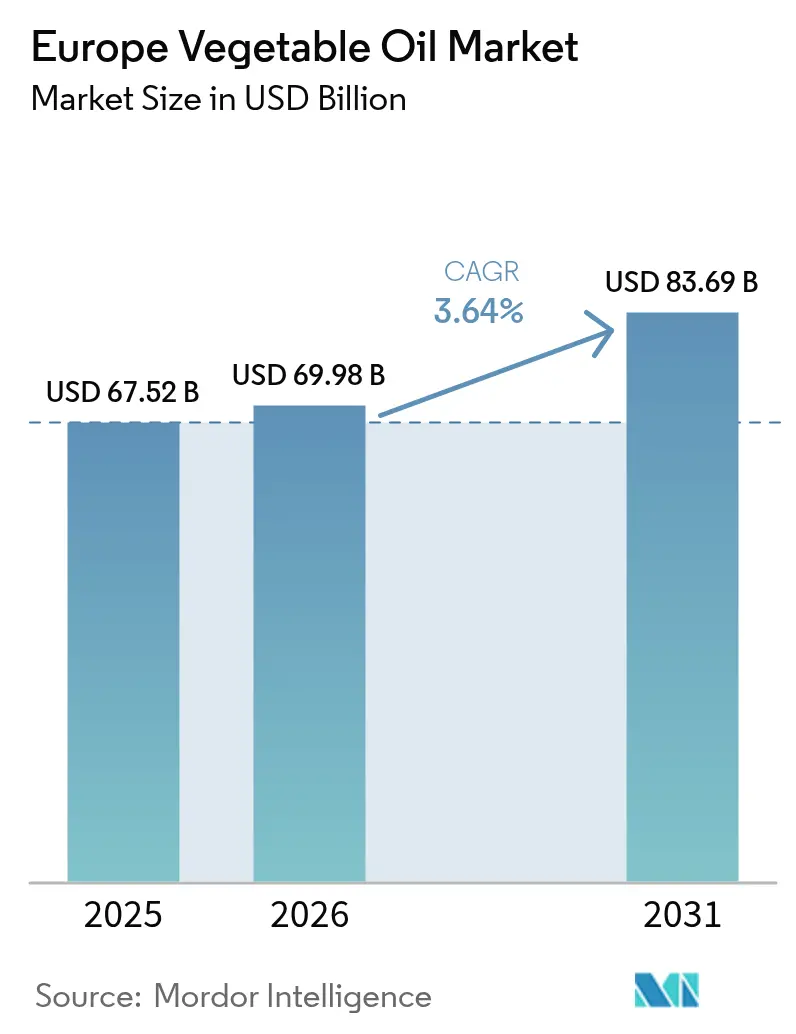
| Dimensione del mercato (2026) | 69.98 miliardo di dollari |
| Dimensione del mercato (2031) | 83.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.64% CAGR |
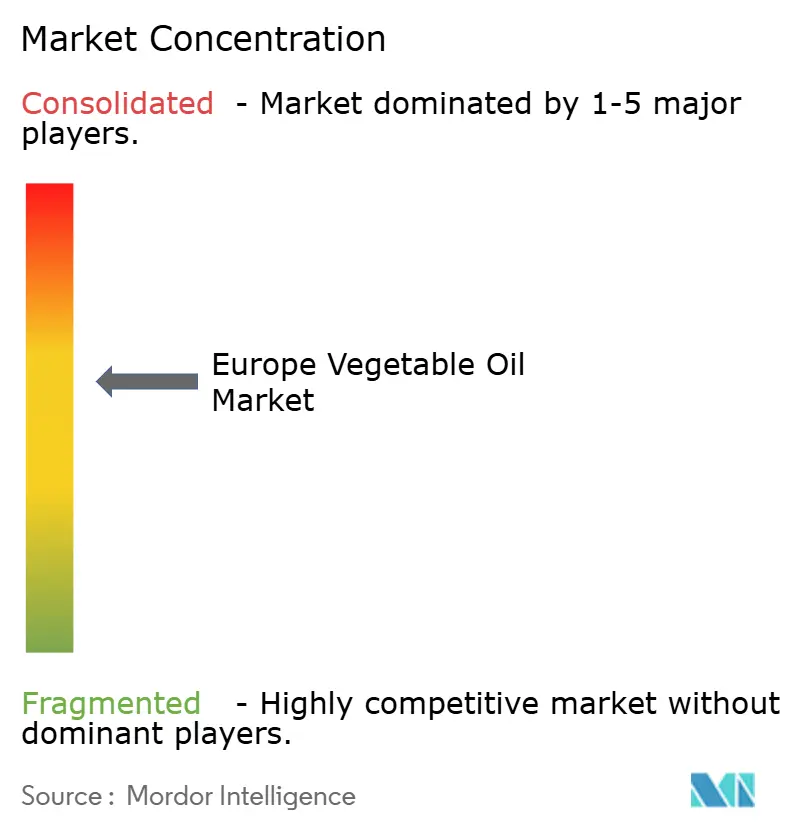
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli oli vegetali di Mordor Intelligence
Si prevede che il mercato europeo degli oli vegetali raggiungerà i 67.52 miliardi di dollari nel 2025, i 69.98 miliardi di dollari nel 2026 e gli 83.69 miliardi di dollari entro il 2031, con un CAGR del 3.64% dal 2026 al 2031. Lo slancio deriva dal passaggio a una dieta basata su lipidi poli- e monoinsaturi, dalla rapida espansione degli impianti di produzione di oli vegetali idrotrattati (HVO) e biodiesel nell'ambito della Direttiva RED III e dai prezzi maggiorati per le materie prime idonee ai requisiti di miscelazione per carburanti sostenibili per l'aviazione (SAF). I sussidi tedeschi per l'Energiewende, la ripresa dei raccolti di olio d'oliva in Italia e lo status di hub di importazione di Rotterdam rafforzano collettivamente la domanda, esponendo al contempo le catene di approvvigionamento a shock climatici, normativi e geopolitici. Il consolidamento tra i frantoi, esemplificato dalla fusione Bunge-Viterra del 2024, rafforza il potere contrattuale a monte, ma le raffinerie specializzate si differenziano attraverso l'offerta di lipidi biologici, spremuti a freddo e strutturati. Le misure repressive contro la contraffazione a livello europeo e le norme sulla tracciabilità della deforestazione aggiungono costi di conformità che favoriscono gli operatori di grandi dimensioni con filiere controllate.
Punti chiave del rapporto
- Per tipologia di prodotto, l'olio di colza è stato il principale produttore con una quota di fatturato del 33.86% nel 2025, mentre si prevede che l'olio di palma crescerà più rapidamente, con un CAGR del 4.35% fino al 2031.
- Per loro natura, i gradi convenzionali hanno rappresentato il 76.45% del valore nel 2025, mentre gli oli biologici sono destinati a crescere a un CAGR del 4.87% entro il 2031.
- Per quanto riguarda l'utente finale, l'industria alimentare ha rappresentato il 46.74% della spesa nel 2025, mentre i biocarburanti stanno avanzando a un CAGR del 5.02% nel periodo 2026-2031.
- In termini geografici, l'Italia ha contribuito al 19.08% delle vendite regionali nel 2025, mentre si prevede che la Germania registrerà l'espansione più rapida, con un CAGR del 4.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli oli vegetali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute a favore degli oli salutari per il cuore ricchi di acidi grassi omega-3 e omega-6 | + 0.9% | Paneuropeo, più forte in Germania, Paesi Bassi, Paesi nordici | Medio termine (2-4 anni) |
| Crescente domanda di oli sostenibili e biodegradabili nelle applicazioni industriali | + 0.7% | Germania, Francia, Belgio (distretti industriali) | A lungo termine (≥ 4 anni) |
| Crescita degli oli biologici e spremuti a freddo per i segmenti alimentari premium | + 0.6% | Europa occidentale (Germania, Francia, Regno Unito, Paesi Bassi) | Medio termine (2-4 anni) |
| Passare a diete a base vegetale e ad alternative di cottura più sane | + 0.8% | Paneuropeo, guidato da Regno Unito, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Rigorose direttive UE sulla sostenibilità e iniziative di economia circolare | + 1.0% | Tutti gli stati membri dell'UE, applicazione più rigorosa nell'Europa settentrionale | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nei processi di estrazione e raffinazione | + 0.5% | Germania, Paesi Bassi, Francia (centri di elaborazione) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente consapevolezza della salute a favore degli oli salutari per il cuore ricchi di acidi grassi omega-3 e omega-6
La crescente consapevolezza della salute tra i consumatori europei sta determinando un significativo aumento della domanda nel mercato degli oli vegetali, in particolare per gli oli riconosciuti per i loro benefici cardiovascolari. Gli acquirenti scelgono sempre più oli ricchi di acidi grassi omega-3 e omega-6, noti per favorire la salute del cuore e mantenere livelli di colesterolo sani. Varietà come l'olio di colza, girasole e lino stanno registrando una maggiore adozione grazie alla loro composizione nutrizionale favorevole e ai minori livelli di grassi saturi. Questo cambiamento è rafforzato dalla crescente attenzione alla nutrizione preventiva, alle diete equilibrate e agli alimenti funzionali che promuovono il benessere generale. I produttori alimentari stanno rispondendo incorporando questi oli più sani in prodotti riformulati per soddisfare le aspettative di etichetta pulita e incentrate sulla salute. Un'etichettatura nutrizionale più efficace e campagne di sensibilizzazione in tutta Europa guidano ulteriormente i consumatori verso scelte migliori. Di conseguenza, gli oli vegetali salutari per il cuore stanno registrando una crescita forte e sostenuta sia nel settore della vendita al dettaglio che in quello della ristorazione.
Crescente domanda di oli sostenibili e biodegradabili nelle applicazioni industriali
Il mercato europeo degli oli vegetali sta registrando una forte crescita, trainata dalla crescente domanda di oli sostenibili e biodegradabili nelle applicazioni industriali. Le industrie si stanno attivamente orientando verso oli di origine vegetale per lubrificanti, fluidi idraulici e altri usi industriali, al fine di ridurre l'impatto ambientale e conformarsi alle normative in continua evoluzione. Il Piano d'azione per l'economia circolare dell'UE (2024), nella sua versione aggiornata, svolge un ruolo fondamentale in questa transizione, imponendo che il 65% dei lubrificanti industriali e dei fluidi idraulici venduti dopo il 2027 debba essere biodegradabile entro 28 giorni secondo i protocolli di prova OECD 301B [1] Fonte: Commissione europea, "Circular Economy Act", environment.ec.europa.eu . Questa spinta normativa sta incoraggiando i produttori ad adottare oli rinnovabili ed ecocompatibili, efficienti e sostenibili. Inoltre, il crescente impegno delle aziende in materia di sostenibilità e riduzione delle emissioni di carbonio sta incrementando la preferenza per le alternative biodegradabili a base di oli vegetali rispetto ai prodotti convenzionali a base di petrolio. I progressi tecnologici nella raffinazione e nella formulazione hanno inoltre migliorato le prestazioni e la stabilità di questi oli in ambito industriale.
Crescita degli oli biologici e spremuti a freddo per i segmenti alimentari premium
Il mercato europeo degli oli vegetali è sempre più trainato dalla crescente domanda di oli biologici e spremuti a freddo nei segmenti alimentari premium. I consumatori mostrano una forte preferenza per oli di alta qualità, minimamente lavorati, che offrono un sapore superiore, benefici nutrizionali e un'etichetta pulita. Secondo il rapporto "The World of Organic Agriculture", le vendite al dettaglio di prodotti biologici in Europa sono salite a circa 58.7 miliardi di euro nel 2024, con un aumento del 4.1% rispetto al 2023, evidenziando il costante interesse dei consumatori per i prodotti biologici come parte di diete incentrate sulla salute [2] Fonte: rapporto "The World of Organic Agriculture", "The Future is Organic", fibl.org . Questa tendenza è particolarmente evidente nei segmenti alimentari premium e gourmet, dove chef, ristoranti e famiglie esigenti privilegiano oli come l'oliva spremuto a freddo, l'olio di colza e l'olio di girasole per la loro purezza e il loro contenuto nutritivo. I produttori stanno rispondendo con lanci di prodotti mirati e confezioni speciali per soddisfare questa domanda di nicchia ma in rapida crescita. L'enfasi sui metodi di lavorazione naturali e sulla certificazione biologica sta rafforzando la credibilità del marchio e la fiducia dei consumatori.
Passare a diete a base vegetale e ad alternative di cottura più sane
Il mercato europeo degli oli vegetali è sempre più trainato dalla crescente popolarità delle diete a base vegetale e delle scelte culinarie più salutari. Tra il 2024 e il 2025, gli stili di vita flessitariani e vegani si sono diffusi significativamente in tutta Europa, con l'Unione Vegetariana Europea che riporta come il 10% della popolazione dell'UE si identifichi ora come vegetariana o vegana e un altro 30% limiti attivamente il consumo di carne [3] Fonte: Unione Vegetariana Europea, “Standing for sustainable food systems in the EU”, euroveg.eu . Questo cambiamento ha alimentato la domanda di oli vegetali come alternative nutrienti di origine vegetale ai grassi animali nella cucina e nella preparazione degli alimenti di tutti i giorni. Oli come quello di girasole, di colza e di oliva sono particolarmente apprezzati per i loro benefici per la salute, tra cui acidi grassi benefici e un basso contenuto di grassi saturi. La tendenza è supportata anche dal crescente interesse dei consumatori per ingredienti con etichetta pulita e minimamente trasformati. I produttori alimentari stanno sempre più riformulando i prodotti e offrendo opzioni a base vegetale per soddisfare queste preferenze. Di conseguenza, l'adozione di diete a base vegetale e di pratiche culinarie più sane si sta affermando come un fattore chiave per il consumo di oli vegetali sia nel settore della vendita al dettaglio che in quello della ristorazione in tutta Europa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prodotti petroliferi contraffatti o adulterati | -0.5% | Europa meridionale (Italia, Spagna, Grecia) con ricadute sull'UE più ampia | A breve termine (≤ 2 anni) |
| Spostamento dei consumatori verso diete povere di grassi, riducendo il consumo complessivo di olio | -0.3% | Europa settentrionale (Germania, Regno Unito, Paesi nordici) | Medio termine (2-4 anni) |
| Fluttuazione dell'offerta di materie prime dovuta alla variabilità meteorologica e ai fallimenti dei raccolti | -0.7% | Paneuropeo, acuto nell'Europa centrale/orientale (Polonia, Romania, Ungheria) | A breve termine (≤ 2 anni) |
| Concorrenza di alternative emergenti come l'olio d'oliva e gli oli di semi | -0.4% | Regione mediterranea (Italia, Spagna, Francia) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei prodotti petroliferi contraffatti o adulterati
Il mercato europeo degli oli vegetali è limitato dalla crescente diffusione di prodotti contraffatti e adulterati. Questi oli fraudolenti non solo ne compromettono la qualità nutrizionale, ma rappresentano anche potenziali rischi per la salute dei consumatori, tra cui l'esposizione a contaminanti e ingredienti di qualità inferiore. Pratiche come la miscelazione di oli di qualità superiore con sostituti più economici erodono la fiducia dei consumatori e possono danneggiare la reputazione di marchi affermati. Le complesse catene di approvvigionamento, in particolare per gli oli importati, rendono difficili il monitoraggio e l'applicazione delle normative, creando opportunità per soggetti senza scrupoli. Sebbene le autorità di regolamentazione e gli enti di settore stiano intensificando gli sforzi in materia di test, certificazione e tracciabilità, garantire la conformità rimane una sfida impegnativa e richiede molte risorse. La crescente domanda da parte dei consumatori di oli autentici, certificati e tracciabili sta spingendo i produttori a rafforzare le misure di controllo qualità. Di conseguenza, il problema degli oli adulterati e contraffatti continua a rappresentare un notevole ostacolo alla crescita del mercato e alla fiducia dei consumatori.
Spostamento dei consumatori verso diete povere di grassi, riducendo il consumo complessivo di olio
Il mercato europeo degli oli vegetali è inoltre frenato dal crescente spostamento dei consumatori verso diete a basso contenuto di grassi, che ha portato a una riduzione del consumo complessivo di olio. La maggiore consapevolezza dell'obesità, della salute cardiovascolare e dell'apporto calorico ha spinto molti consumatori a limitare l'uso di oli da cucina nei pasti quotidiani. Questa tendenza è particolarmente evidente nelle popolazioni urbane e attente alla salute, dove il controllo delle porzioni e i metodi di cottura a basso contenuto di grassi come la cottura a vapore o alla griglia sono sempre più preferiti. I rivenditori hanno segnalato una crescente domanda di prodotti alimentari a ridotto contenuto di olio o senza olio, che ha avuto un impatto sui volumi di vendita degli oli convenzionali. Inoltre, la popolarità di metodi di cottura alternativi, tra cui spray antiaderenti e sostituti del burro a base vegetale, limita ulteriormente l'uso tradizionale dell'olio. Nonostante i benefici nutrizionali di alcuni oli, questo comportamento salutistico continua a frenare la crescita complessiva del mercato.
Analisi del segmento
Per tipo di prodotto: il predominio della colza ancora la domanda di cibo e carburante
Nel 2025, l'olio di colza ha rappresentato la quota di fatturato maggiore nel mercato europeo degli oli vegetali, con una quota del 33.86% delle vendite totali. La sua posizione di leadership è supportata da una solida produzione interna nei principali paesi europei, che garantisce un approvvigionamento stabile e vantaggi di prezzo. L'ampio utilizzo dell'olio sia nella cucina domestica che nelle applicazioni di trasformazione alimentare ne rafforza ulteriormente il predominio. Inoltre, l'olio di colza è ampiamente percepito come un'alternativa più sana grazie al suo profilo di acidi grassi favorevole, incluso il basso contenuto di grassi saturi. Anche la crescente preferenza per oli commestibili di provenienza locale e non OGM in Europa ha contribuito alla sua domanda sostenuta.
Si prevede che l'olio di palma sarà il segmento di prodotto in più rapida crescita nel mercato europeo degli oli vegetali, con un CAGR del 4.35% fino al 2031. Questa crescita è trainata principalmente dal suo rapporto costo-efficacia e dall'elevata efficienza di resa rispetto ad altri oli vegetali. Le proprietà funzionali dell'olio di palma, come la stabilità alle alte temperature e la lunga conservabilità, lo rendono particolarmente adatto per alimenti trasformati e applicazioni in panetteria. La crescente domanda da parte del settore alimentare, in particolare per dolciumi e prodotti pronti al consumo, ne sta accelerando ulteriormente l'adozione. Nonostante i controlli normativi e le preoccupazioni in materia di sostenibilità, le iniziative per la certificazione dell'olio di palma sostenibile stanno contribuendo a mantenerne l'accettazione nel mercato europeo.
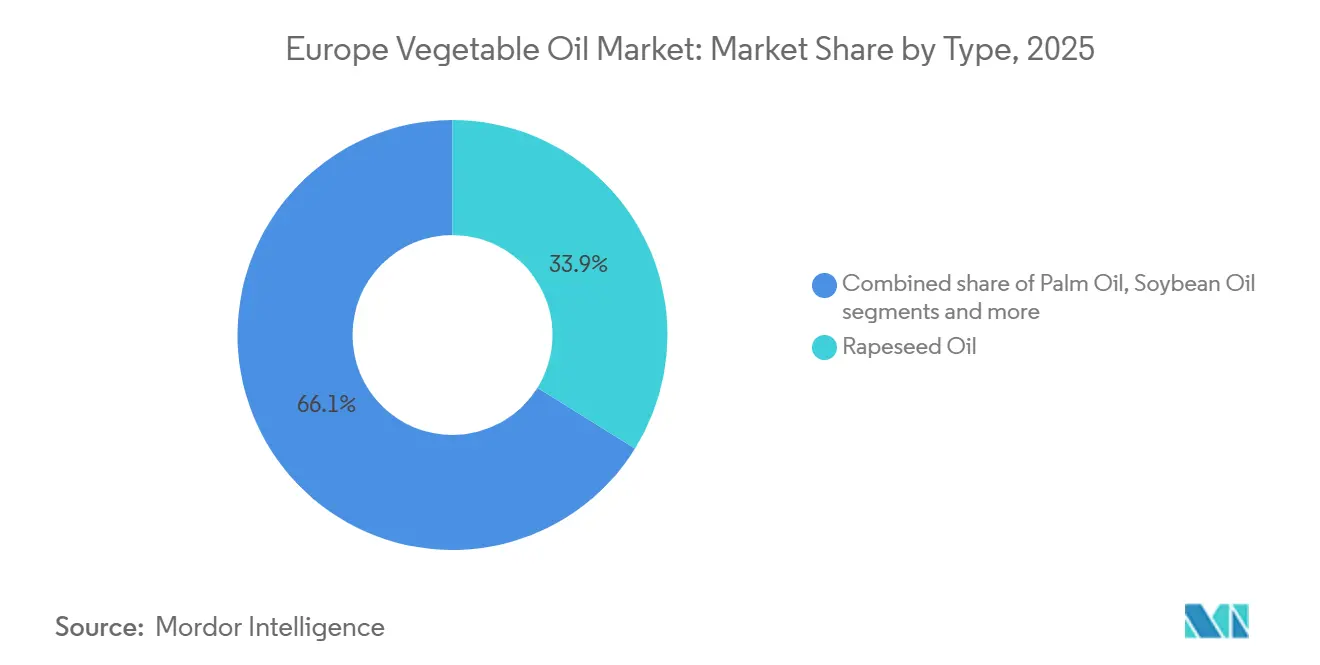
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per natura: scala convenzionale contro premi biologici
Nel 2025, gli oli vegetali convenzionali rappresentavano la quota maggiore del mercato europeo, pari al 76.45% del valore totale. La loro posizione dominante è principalmente attribuibile all'ampia disponibilità, alle filiere consolidate e ai prezzi relativamente più bassi rispetto alle alternative biologiche. Gli oli convenzionali sono ampiamente utilizzati nei settori della vendita al dettaglio, della ristorazione e della trasformazione alimentare industriale, garantendo una domanda costante di prodotti sfusi. La produzione agricola su larga scala e l'efficiente infrastruttura di raffinazione in tutta Europa ne sostengono ulteriormente la forte penetrazione nel mercato. Inoltre, le offerte a marchio privato e le strategie di prezzo competitive dei principali rivenditori hanno rafforzato la preferenza dei consumatori per i prodotti convenzionali.
Si prevede che gli oli vegetali biologici saranno il segmento in più rapida crescita, con un CAGR del 4.87% fino al 2031. Questa crescita è trainata dalla crescente consapevolezza dei consumatori in materia di salute, sostenibilità e prodotti alimentari "clean label". La crescente domanda di ingredienti alimentari privi di sostanze chimiche e non OGM sta incoraggiando sia i rivenditori che i produttori ad ampliare il proprio portfolio biologico. Anche il sostegno governativo alle pratiche di agricoltura biologica e gli standard di sicurezza alimentare più rigorosi in tutta Europa stanno contribuendo all'espansione del segmento. Inoltre, la tendenza alla premiumizzazione e l'aumento del reddito disponibile stanno consentendo ai consumatori di optare per varianti biologiche nonostante i prezzi più elevati.
Per utente finale: scala dell'industria alimentare contro slancio dei biocarburanti
L'industria alimentare ha rappresentato il segmento di consumatori finali più ampio nel mercato europeo degli oli vegetali, rappresentando il 46.74% della spesa totale nel 2025. Questa posizione dominante è determinata dall'ampio utilizzo di oli vegetali in applicazioni di trasformazione alimentare come prodotti da forno, dolciumi, snack, salse e piatti pronti. Gli oli sono ingredienti essenziali per la frittura, l'emulsione, l'esaltazione del sapore e il miglioramento della consistenza, rendendoli indispensabili per i produttori. La forte presenza di alimenti confezionati e pronti all'uso in tutta Europa sostiene ulteriormente l'elevata domanda da parte di questo segmento. Inoltre, l'espansione dei prodotti alimentari a marchio del distributore e degli alimenti trasformati di alta qualità continua a sostenere la crescita dei volumi.
Si prevede che il segmento dei biocarburanti sarà la categoria di utenti finali in più rapida crescita, con un CAGR del 5.02% tra il 2026 e il 2031. La crescita in questo segmento è ampiamente supportata dal solido quadro normativo europeo che promuove le energie rinnovabili e gli obiettivi di riduzione delle emissioni di carbonio. Gli oli vegetali sono ampiamente utilizzati come materia prima nella produzione di biodiesel, alimentando una domanda industriale costante. I crescenti investimenti in alternative sostenibili per i carburanti e le iniziative di economia circolare ne stanno ulteriormente accelerando l'adozione. Inoltre, le crescenti preoccupazioni relative alla dipendenza dai combustibili fossili e alle emissioni di gas serra stanno spingendo governi e industrie ad ampliare gli obblighi di miscelazione dei biocarburanti.
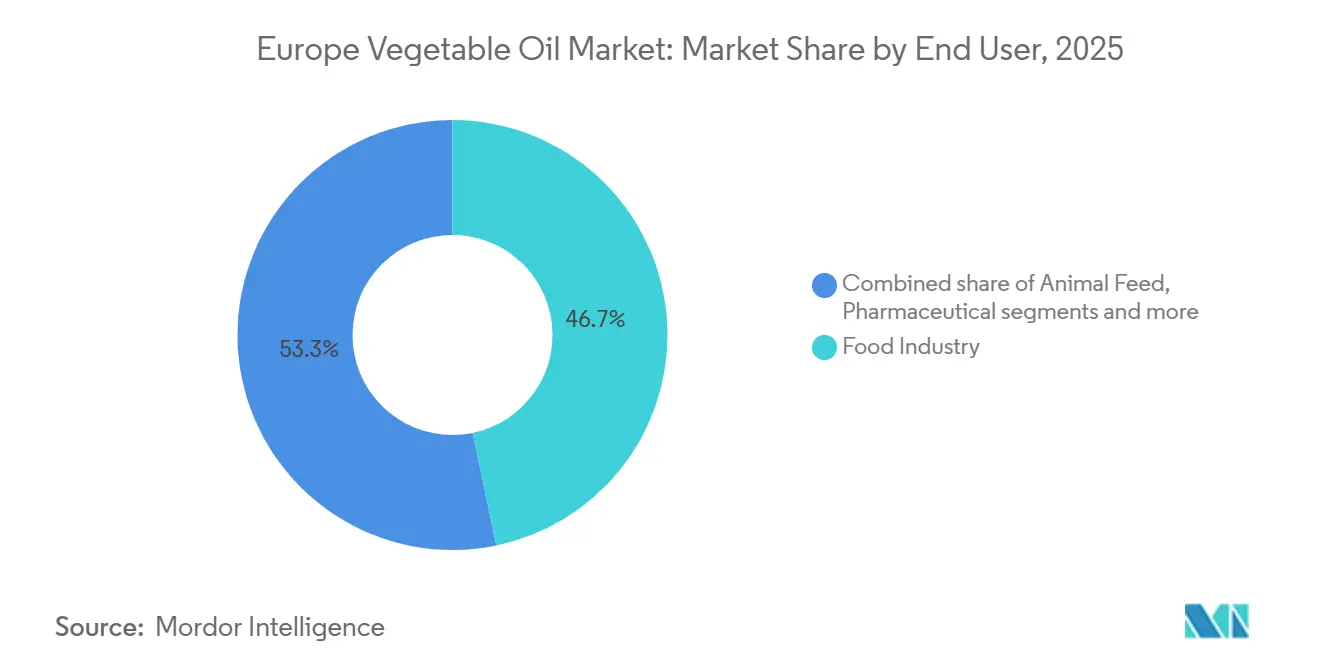
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato italiano degli oli vegetali
Nel 2025, l'Italia rappresentava la quota maggiore del mercato europeo degli oli vegetali, contribuendo al 19.08% delle vendite regionali totali. La solida posizione del Paese è supportata da un consolidato settore della trasformazione alimentare e da una radicata cultura culinaria che fa ampio affidamento sugli oli vegetali. L'elevato consumo da parte delle famiglie, dei canali HoReCa e dei produttori di alimenti confezionati sostiene una domanda costante. Le ampie capacità di produzione e raffinazione dell'Italia, in particolare per quanto riguarda gli oli d'oliva e le miscele, ne rafforzano ulteriormente la leadership di mercato. Inoltre, l'industria alimentare trasformata del Paese, orientata all'esportazione, favorisce l'approvvigionamento all'ingrosso di oli vegetali come ingredienti chiave. Di conseguenza, l'Italia continua a rappresentare un importante polo di generazione di fatturato all'interno del mercato regionale.
Mercato tedesco degli oli vegetali
Si prevede che la Germania registrerà la crescita più rapida nel mercato europeo degli oli vegetali, con un CAGR del 4.65% fino al 2031. La crescita del Paese è trainata dalla crescente domanda di prodotti alimentari sostenibili e di origine vegetale, che ha determinato un aumento del consumo di oli vegetali nell'industria alimentare. Anche la solida industria tedesca dei biocarburanti contribuisce in modo significativo all'incremento della domanda, in particolare per gli oli di colza e altre materie prime. La crescente consapevolezza sanitaria tra i consumatori sta incoraggiando un passaggio verso oli di alta qualità e speciali. Inoltre, i progressi nelle tecnologie di trasformazione alimentare e l'innovazione nelle formulazioni clean-label stanno supportando l'espansione del mercato. Di conseguenza, si prevede che la Germania rafforzerà la sua posizione di mercato ad alta crescita durante il periodo di previsione.
Mercati europei più ampi
Anche altri importanti mercati europei, tra cui Regno Unito, Francia e Spagna, svolgono un ruolo importante nel plasmare le dinamiche della domanda regionale. Il Regno Unito mostra consumi costanti, trainati dai suoi ampi settori di alimenti confezionati e ristorazione veloce, insieme a un crescente interesse per varianti di olio più salutari e biologiche. La Francia beneficia di una solida cultura alimentare e di una cucina gourmet, che sostiene la domanda di oli vegetali di alta qualità e specialità. La Spagna, con la sua significativa base di produzione di oli commestibili e i suoi modelli alimentari mediterranei, continua a contribuire in modo sostanziale ai consumi regionali. Inoltre, questi paesi si stanno sempre più allineando ai requisiti di sostenibilità e ai biocarburanti, stimolando ulteriormente la domanda industriale.
Panorama normativo
La Commissione europea (DG SANTE) continua a garantire la conformità in materia di sicurezza alimentare per gli oli vegetali attraverso il Regolamento (UE) 2023/915 della Commissione sui livelli massimi di contaminanti negli alimenti, applicato tramite controlli ufficiali degli Stati membri. Un obiettivo di conformità a breve termine riguarda gli idrocarburi degli oli minerali. Nell'aprile 2026, la Commissione ha redatto un emendamento al Regolamento (UE) 2023/915 per introdurre limiti giuridicamente vincolanti per gli idrocarburi totali degli oli minerali (da C10 a C50), tra cui un limite proposto di 2.0 mg/kg per la maggior parte degli oli vegetali, unitamente a un quadro di monitoraggio della Commissione per MOSH/MOAH per il periodo 2026-2029.
La definizione di standard internazionali sta influenzando anche le specifiche e l'allineamento degli scambi commerciali. La Commissione europea partecipa ai lavori del Codex Alimentarius tramite il Comitato del Codex sui grassi e gli oli (CCFO), dove tra i punti all'ordine del giorno più recenti figurano le revisioni dello standard per gli oli vegetali denominati (CXS 210-1999) per categorie come l'olio di cocco vergine, l'olio di palma e il burro di karité. Nel complesso, queste misure innalzano le aspettative in materia di analisi, tracciabilità e qualificazione dei fornitori per gli oli raffinati e importati, favorendo gli operatori dotati di sistemi di qualità certificati e conformi alle normative UE.
Analisi della catena del valore
La filiera europea degli oli vegetali inizia con la coltivazione e l'approvvigionamento di semi oleosi (in particolare colza e girasole) e prosegue con l'aggregazione e la commercializzazione, la frantumazione per produrre oli grezzi e farine proteiche, e infine la raffinazione, il frazionamento e la lavorazione specialistica per i mercati finali che spaziano dall'alimentazione umana e animale alle applicazioni tecniche e all'energia. Il coordinamento del settore e la definizione degli standard sono supportati da associazioni come FEDIOL (che rappresenta le associazioni nazionali e le aziende associate, con una presenza industriale nell'UE di circa 180 stabilimenti) e da organismi nazionali tra cui COCERAL (commercio), MVO/VERNOF (industria olandese degli oli e dei grassi) e SCOPA (Regno Unito).
A valle, gli oli raffinati e confezionati transitano attraverso la logistica di massa (stoccaggio in serbatoi, porti, vie navigabili interne e ferrovia) prima di raggiungere gli utenti B2B (trasformatori alimentari, HoReCa, cura della persona, farmaceutica) e l'imbottigliamento al dettaglio e i marchi privati. Il Regolamento (UE) 2023/915 disciplina i programmi di controllo dei contaminanti, dagli oli grezzi in entrata fino ai prodotti finiti, plasmando i passaggi operativi chiave. Per gli usi energetici, le norme di classificazione legate ai biocarburanti previste dalla Direttiva delegata (UE) 2024/1405 della Commissione, con recepimento nazionale previsto entro il 14 settembre 2025, incidono sulla segregazione e sulla documentazione delle materie prime, aumentando la necessità di preservare l'identità e di sistemi di bilancio di massa tracciabili attraverso i nodi commerciali e di trasformazione.
Panorama competitivo
Il mercato europeo degli oli vegetali è caratterizzato da un panorama competitivo moderatamente frammentato, con la presenza di diverse multinazionali accanto a forti operatori regionali e nazionali. Sebbene poche aziende leader detengano quote di mercato considerevoli, nessun singolo operatore domina completamente il mercato. Questa struttura favorisce prezzi competitivi, innovazione continua dei prodotti e strategie di portafoglio differenziate. I grandi operatori beneficiano di catene di fornitura integrate verticalmente e reti di distribuzione consolidate, mentre le aziende più piccole competono attraverso posizionamenti di nicchia e offerte specializzate. La coesistenza di marchi privati intensifica ulteriormente la concorrenza nei canali di vendita al dettaglio.
La concorrenza sul mercato è trainata principalmente dalla diversificazione dei prodotti, dalle iniziative di sostenibilità e dalle partnership strategiche. Le aziende investono sempre di più in fonti di approvvigionamento certificate sostenibili, in particolare per l'olio di palma e di colza, per allinearsi ai rigorosi standard normativi europei. L'innovazione nelle varianti biologiche, non OGM e spremute a freddo è diventata un fattore di differenziazione chiave tra i marchi premium. Inoltre, i produttori stanno rafforzando la propria presenza attraverso fusioni, acquisizioni e collaborazioni per espandere la portata geografica e le capacità di lavorazione. Le strategie di prezzo rimangono fondamentali, soprattutto nelle categorie di oli convenzionali dove i margini sono relativamente più ridotti.
Inoltre, l'evoluzione delle preferenze dei consumatori verso prodotti più sani e rispettosi dell'ambiente sta rimodellando le strategie competitive. Le aziende stanno puntando su trasparenza, tracciabilità e dichiarazioni di etichettatura pulita per creare fiducia e fidelizzazione al marchio. La crescente importanza dei biocarburanti e delle applicazioni industriali ha anche diversificato i flussi di fatturato, incoraggiando le aziende a bilanciare i segmenti alimentare e non alimentare. Il consolidamento del commercio al dettaglio in tutta Europa ha aumentato il potere contrattuale delle grandi catene di supermercati, influenzando ulteriormente le trattative con i fornitori. Nel frattempo, i produttori locali sfruttano l'approvvigionamento regionale e l'autenticità per mantenere la propria posizione sui mercati nazionali.
Leader del settore degli oli vegetali in Europa
Bunge Ltd.
Wilmar Internazionale
Azienda Louis Dreyfus
Archer Daniels Midland Company
Cargill, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Bunge ha investito 4.4 milioni di euro per ammodernare il suo impianto di lavorazione della soia a Porto Corsini, in Italia, con l'obiettivo di incrementare la capacità di ricezione e lavorazione in vista della stagione del raccolto. L'intervento rafforza la presenza di Bunge nel settore della lavorazione di semi oleosi in Europa e supporta maggiori flussi regionali di olio grezzo e farina di soia verso i canali alimentare e industriale.
- Giugno 2026: Cargill ha annunciato un programma di modernizzazione da 56 milioni di euro per le sue attività in Belgio, che comprende il completamento di un ammodernamento da 21 milioni di euro della linea di imbottigliamento di oli vegetali a Izegem, che ha quasi raddoppiato la capacità produttiva. L'aumento della capacità di confezionamento e l'ammodernamento dell'impianto migliorano i livelli di servizio per i clienti del settore retail e della ristorazione, supportando al contempo una gamma più ampia di oli a valore aggiunto.
- Settembre 2025: Louis Dreyfus Company ha completato l'acquisizione degli ex asset di Viterra nel settore dei cereali e dei semi oleosi in Ungheria e in alcune zone della Polonia, tra cui l'impianto di frantumazione e raffinazione di semi misti a Bodaczow, in Polonia. L'acquisizione consente di ampliare la capacità di lavorazione e logistica, avvicinandola alle aree di origine nell'Europa centro-orientale e migliorando le opzioni di approvvigionamento per i mercati degli oli commestibili e delle farine proteiche.


Ambito del rapporto sul mercato degli oli vegetali in Europa
L'olio vegetale è un olio da cucina chiaro, inodore e insapore, che può essere utilizzato per cucinare, friggere e come condimento per insalate. Il mercato europeo degli oli vegetali è segmentato per tipologia di prodotto, natura, applicazione e area geografica. In base alla tipologia di prodotto, il mercato è suddiviso in olio di palma, olio di soia, olio di colza, olio di girasole, olio d'oliva, olio di cocco e altri tipi. In base alla natura, il mercato è suddiviso in convenzionale e biologico. In base all'applicazione, il mercato è suddiviso in industria alimentare, mangimi, farmaceutica, biocarburanti, bellezza e cura della persona e altri. In base all'area geografica, il mercato è suddiviso in Spagna, Regno Unito, Francia, Germania, Italia, Spagna, Paesi Bassi, Polonia, Belgio, Svezia e resto d'Europa. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) e volume (tonnellate) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Olio di palma |
| Olio di semi di soia |
| Olio di colza |
| Olio di semi di girasole |
| Olio di arachidi |
| Olio di cocco |
| Olio d'oliva |
| altri tipi |
Dalla natura
| Convenzionale |
| Organic |
Per utente finale
| Industria alimentare | Industria di trasformazione alimentare | Margarina e creme spalmabili |
| Snack | ||
| Pasti pronti | ||
| Altro | ||
| Ristorazione/HoReCa | ||
| Settore Retail | ||
| Nutrizione Animale | ||
| Pharmaceutical | ||
| Biocarburanti | ||
| Bellezza e cura personale | ||
| Altro |
Per Nazione
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Olio di palma | ||
| Olio di semi di soia | |||
| Olio di colza | |||
| Olio di semi di girasole | |||
| Olio di arachidi | |||
| Olio di cocco | |||
| Olio d'oliva | |||
| altri tipi | |||
| Dalla natura | Convenzionale | ||
| Organic | |||
| Per utente finale | Industria alimentare | Industria di trasformazione alimentare | Margarina e creme spalmabili |
| Snack | |||
| Pasti pronti | |||
| Altro | |||
| Ristorazione/HoReCa | |||
| Settore Retail | |||
| Nutrizione Animale | |||
| Pharmaceutical | |||
| Biocarburanti | |||
| Bellezza e cura personale | |||
| Altro | |||
| Per Nazione | Germania | ||
| Regno Unito | |||
| Italia | |||
| Francia | |||
| Spagna | |||
| Olanda | |||
| Polonia | |||
| Belgio | |||
| Svezia | |||
| Resto d'Europa | |||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande la domanda europea di olio vegetale nel 2031?
Si prevede che il mercato europeo degli oli vegetali raggiungerà gli 83.69 miliardi di dollari entro il 2031, con un CAGR del 3.64% a partire dal 2026.
Quale tipo di olio è attualmente il più venduto in termini di valore?
L'olio di colza occupa la prima posizione con il 33.86% del valore del 2025, apprezzato per la sua agronomia locale e il profilo equilibrato degli acidi grassi.
Quale segmento di utilizzo finale sta crescendo più rapidamente?
I biocarburanti registrano il maggiore slancio con un CAGR del 5.02% grazie ai mandati dell'UE sulle energie rinnovabili e alla costruzione di raffinerie di HVO.
Perché la Germania è il mercato in più rapida crescita?
L'aggressiva politica di decarbonizzazione della Germania e gli investimenti in capacità avanzate di produzione di biocarburanti determineranno un CAGR del 4.65% fino al 2031.
Quale politica guida la domanda di biocarburanti derivanti dagli oli vegetali?
Gli obblighi imposti dalle direttive RED III e ReFuelEU per l'aviazione richiedono un contenuto di fonti rinnovabili più elevato nei carburanti per autotrazione e per aerei, incrementando il fabbisogno di materie prime HVO e SAF.
Pagina aggiornata l'ultima volta il:



