

Dimensioni e quota del mercato europeo dei macchinari edili usati
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
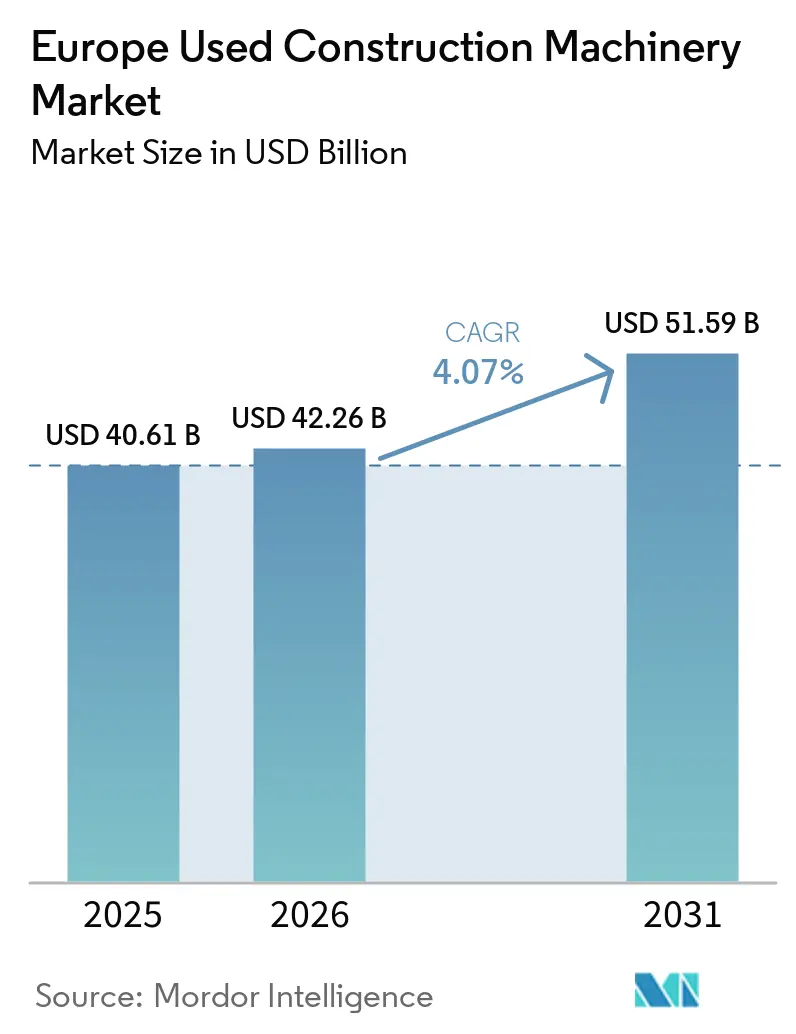
| Dimensione del mercato (2026) | 42.26 miliardo di dollari |
| Dimensione del mercato (2031) | 51.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.07% CAGR |
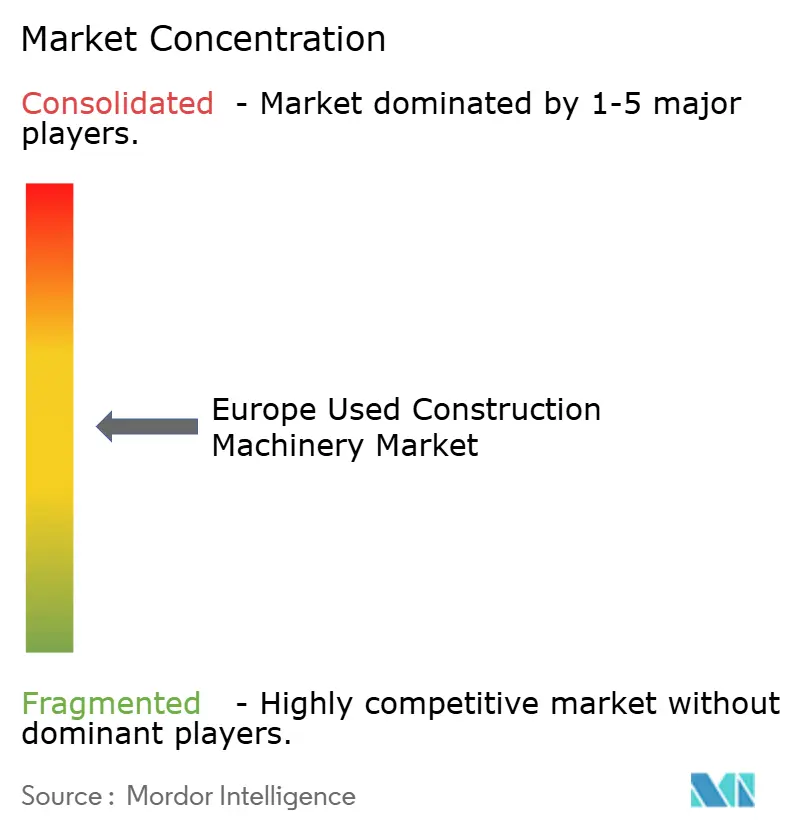
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei macchinari edili usati di Mordor Intelligence
Il mercato europeo delle macchine edili usate, valutato a 40.61 miliardi di dollari nel 2025, è stimato a 42.26 miliardi di dollari nel 2026 e si prevede che raggiungerà i 51.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.07% dal 2026 al 2031. La crescita è trainata dalla spesa infrastrutturale sostenuta dell'UE, dalla spinta all'ammodernamento dei parchi macchine per rispettare gli standard sulle emissioni e dalla liquidità offerta dalle piattaforme di aste digitali che collegano i venditori del Nord Europa con gli acquirenti in Medio Oriente e Nord Africa. Sebbene l'aumento dei costi di finanziamento getti un'ombra sulle prospettive, i progetti del settore pubblico e un settore del noleggio che privilegia le macchine più vecchie sostengono i volumi delle transazioni. I dumper articolati e le macchine compatte ibride sono i principali motori della crescita, spinti dai progetti infrastrutturali su terreni difficili e dalle rigide normative sulle zone a bassissime emissioni nelle principali città. Con l'introduzione da parte dei produttori di apparecchiature originali (OEM) di programmi di ricondizionamento certificato, la distinzione tra macchine nuove e usate si fa sempre più sfumata, intensificando la concorrenza. Contemporaneamente, i marketplace online stanno riducendo le lacune informative e accelerando i tempi di vendita.
Punti chiave del rapporto
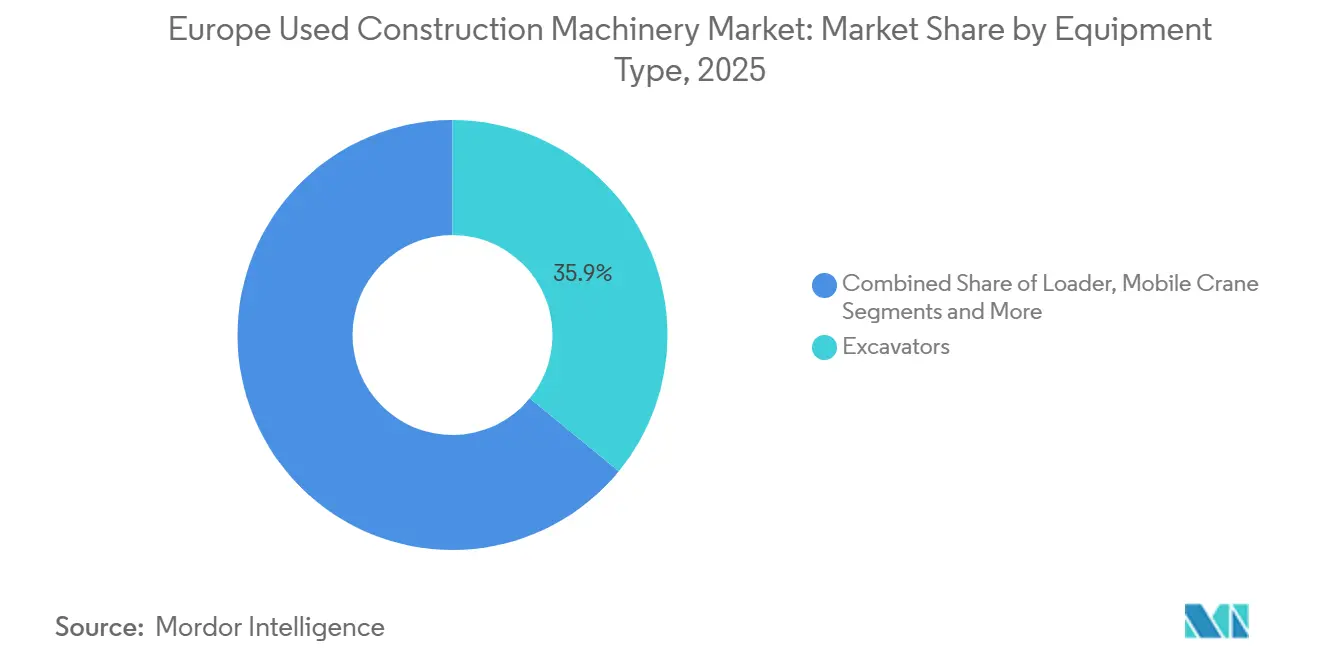
- Per tipologia di attrezzatura, gli escavatori detenevano il 35.92% della quota di mercato europea delle macchine edili usate nel 2025, mentre si prevede che i dumper registreranno il CAGR più rapido, pari al 4.59%, fino al 2031.
- In termini di propulsione, i motori a combustione interna rappresentavano l'89.16% del parco veicoli installato nel 2025, mentre i modelli ibridi ed elettrici sono destinati a crescere a un tasso annuo composto del 6.78% fino al 2031.
- In base alle dimensioni delle attrezzature, le macchine pesanti superiori a 11 tonnellate hanno rappresentato il 46.23% delle transazioni nel 2025; si prevede che le macchine compatte inferiori a 6 tonnellate cresceranno a un tasso di crescita annuo composto (CAGR) del 4.69%.
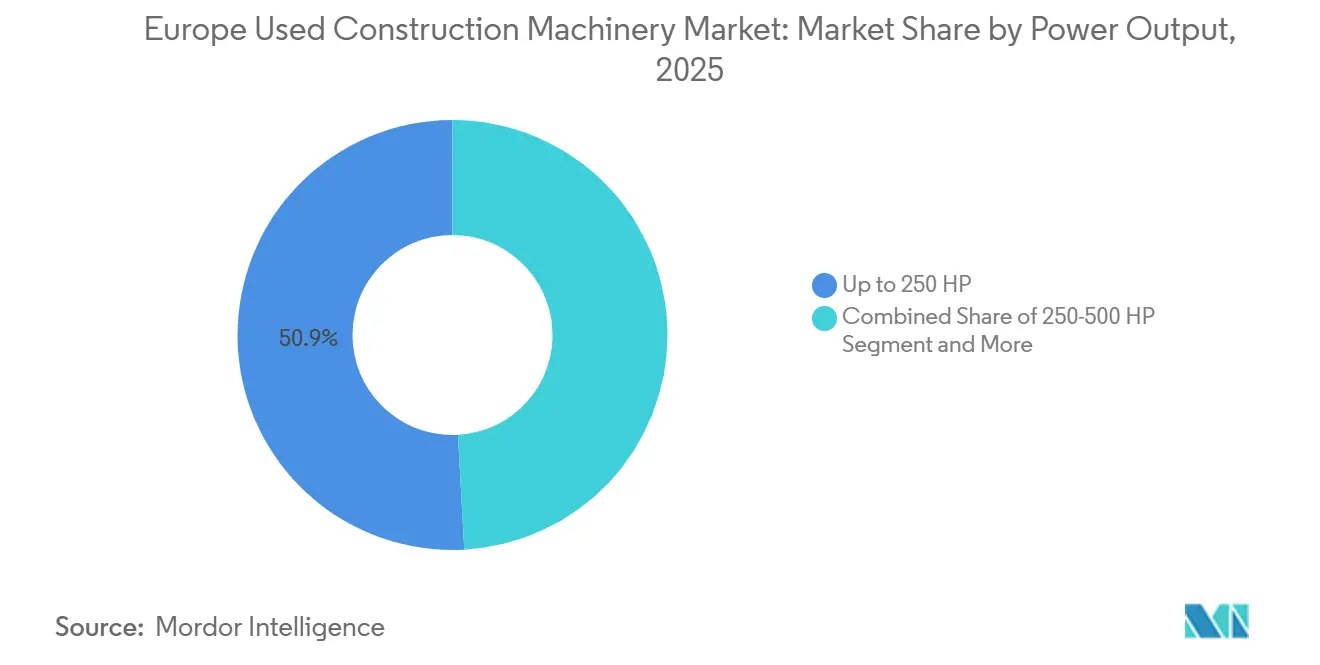
- In termini di potenza erogata, le unità fino a 250 cavalli rappresentavano il 50.97% del volume nel 2025, tuttavia la fascia di potenza compresa tra 250 e 500 cavalli sta crescendo del 4.62% all'anno.
- Per tipologia di applicazione, i progetti infrastrutturali hanno rappresentato il 38.53% del volume previsto per il 2025; l'attività mineraria e di estrazione sta crescendo a un tasso annuo composto del 4.79%, poiché l'UE cerca di sviluppare una capacità produttiva interna di minerali critici.
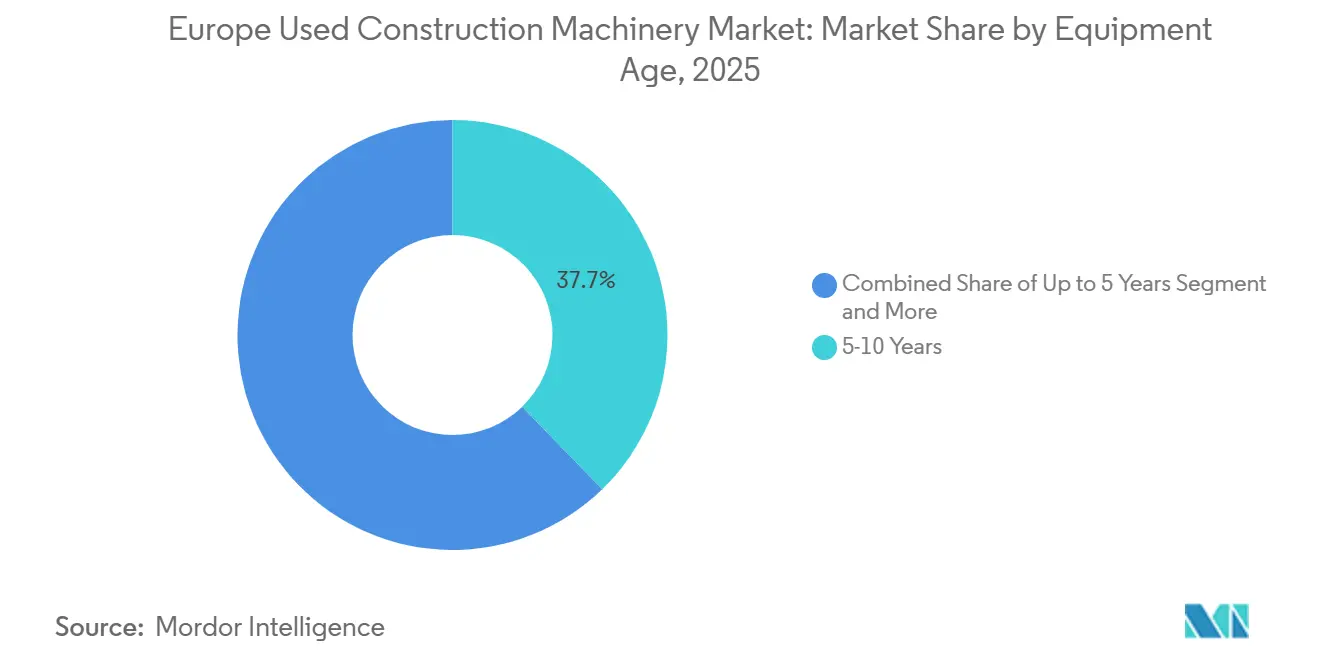
- In base all'età delle apparecchiature, le macchine con un'età compresa tra 5 e 10 anni hanno conquistato una quota del 37.74% nel 2025 e sono sulla buona strada per un CAGR del 4.84%, a testimonianza della preferenza degli acquirenti per la copertura di garanzia residua.
- Per quanto riguarda i canali di vendita, le reti di concessionari e broker detenevano una quota del 45.79% nel 2025, mentre le piattaforme online registreranno una crescita annua composta (CAGR) del 6.23% grazie alla crescente domanda in Medio Oriente e Africa.
- A livello di singoli paesi, la Germania si è posizionata al primo posto con una quota del 25.54% nel 2025, mentre la Spagna si appresta a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.91%, grazie all'accelerazione dei lavori di ammodernamento delle infrastrutture ferroviarie e portuali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei macchinari edili usati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programma accelerato di stimolo alle infrastrutture dell'UE (NextGen, TEN-T) | + 0.9% | Paneuropea, con una presenza concentrata in Polonia, Spagna e Italia. | Medio termine (2–4 anni) |
| Passaggio alla Fase V: le flotte conformi guidano il rinnovo | + 0.7% | Germania, Francia, Benelux, Paesi nordici | A breve termine (≤ 2 anni) |
| Le piattaforme di aste digitali aumentano la liquidità | + 0.6% | Globale, con una concentrazione di acquirenti in Medio Oriente e Africa e Asia-Pacifico. | Medio termine (2–4 anni) |
| Boom delle ristrutturazioni a basso consumo energetico (Green Deal UE) | + 0.5% | Centri urbani in tutta l'UE-27 | A lungo termine (≥ 4 anni) |
| Gli acquirenti del Medio Oriente e dell'Africa sfruttano la debolezza dell'euro tramite offerte online. | + 0.4% | Germania, Svezia, Paesi Bassi (centri di esportazione) | A breve termine (≤ 2 anni) |
| Ricondizionamento OEM + Abbonamenti telematici | + 0.3% | Paneuropea, guidata da reti di concessionari | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programma accelerato di stimolo alle infrastrutture dell'UE
Il programma NextGenerationEU dell'UE e le linee guida aggiornate TEN-T destinano finanziamenti sostanziali a gallerie ferroviarie, porti e autostrade, privilegiando escavatori e dumper articolati con molte ore di utilizzo, reperiti sul mercato secondario [1] “NextGenerationEU and TEN-T Funding Details,” Commissione europea, ec.europa.eu . Il bilancio del Recovery & Resilience Facility polacco ha accelerato i contratti per l'autostrada Via Carpatia, determinando un'impennata della domanda di bulldozer usati. In Spagna, un pacchetto di modernizzazione ferroviaria sta incentivando l'acquisizione di escavatori compatti per gli ammodernamenti delle stazioni urbane. Gli appaltatori pubblici, al limite delle normative sugli appalti, si stanno orientando verso macchine di Fase IV. Questa scelta non solo salvaguarda il valore residuo delle macchine, ma incoraggia anche un ricambio più frequente del parco macchine. Con una solida pipeline di progetti in vista, i prezzi di rivendita si sono stabilizzati, motivando i proprietari a mettere all'asta i propri beni più rapidamente.
Passaggio alle flotte conformi alla Fase V
L'entrata in vigore delle normative Stage V per i macchinari non stradali ha costretto le società di noleggio e le principali imprese di costruzione a eliminare gradualmente le attrezzature intermedie Tier 3 e Tier 4 per evitare sanzioni. Queste normative limitano le emissioni di particolato al di sotto di una soglia specifica e riducono le emissioni di NOx per i motori che superano una certa potenza. Volvo CE ha rivelato che la maggior parte delle sue consegne riguardava macchine Stage V [2] “Stage V Non-Road Mobile Machinery Regulation,” Commissione europea, ec.europa.eu . Tuttavia, molte unità pre-Stage V sono ancora operative e destinate alla rivendita nei prossimi anni. Le unità Stage V spuntano un prezzo significativamente più alto alle aste, mentre le unità diesel non conformi trovano la loro strada verso i mercati di esportazione con normative più permissive, evidenziando un mercato a due livelli ben distinto. Inoltre, la spinta verso la telematica è in aumento, guidata dalle richieste degli acquirenti di una documentazione storica delle ore di funzionamento del motore e dei sistemi di emissione.
Le piattaforme di aste digitali aumentano la liquidità
Gli acquirenti di diverse regioni possono ora fare offerte in tempo reale sulle flotte tramite aste online, eliminando le spese di viaggio. Le piattaforme online hanno evidenziato una crescita significativa delle vendite, con le transazioni transfrontaliere che rappresentano una parte sostanziale del valore totale di aggiudicazione. Le aste hanno registrato la partecipazione di offerenti provenienti da diversi paesi, con alcune regioni che si sono assicurate collettivamente una quota notevole delle offerte vincenti sui veicoli. La maggiore liquidità sta riducendo gli spread tra prezzo di acquisto e prezzo di vendita e i tempi di mercato, stimolando cicli di rinnovo delle flotte più frequenti. Se da un lato i dati trasparenti sui prezzi stanno comprimendo i margini dei concessionari, dall'altro aprono la strada a servizi a valore aggiunto come finanziamenti e logistica. Inoltre, i modelli algoritmici che tengono conto dei dati di utilizzo stanno affinando le previsioni del valore residuo, rafforzando la fiducia degli acquirenti nel mercato dei veicoli elettrici.
Boom delle ristrutturazioni a basso consumo energetico
L'iniziativa "Renovation Wave" del Green Deal punta ad aumentare i tassi annuali di ristrutturazione degli edifici e mira a riqualificare milioni di unità abitative. Il programma francese MaPrimeRénov' ha stanziato finanziamenti significativi, mentre il programma tedesco BEG ha investito ingenti somme, concentrandosi sull'isolamento termico e sull'ammodernamento degli impianti a pompa di calore. I progetti urbani si affidano sempre più a escavatori, pale caricatrici e sollevatori telescopici compatti, privilegiando la manovrabilità in spazi ristretti e il rispetto delle normative in materia di rumorosità. Di conseguenza, le flotte a noleggio si stanno orientando verso modelli elettrici e ibridi. In particolare, Wacker Neuson ha registrato una forte adozione della sua linea di macchine compatte a zero emissioni: questa spinta alla ristrutturazione rafforza il valore residuo delle unità elettriche a batteria, consolidando il loro emergente mercato secondario.
Analisi dell'impatto delle restrizioni
| moderazione | (~) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità degli investimenti in conto capitale nel settore edile in un contesto di tassi elevati. | -0.5% | Paneuropeo, acuto nelle economie periferiche | A breve termine (≤ 2 anni) |
| Le zone a bassissime emissioni danneggiano il valore dei veicoli diesel più vecchi. | -0.4% | Londra, Parigi, Milano, Madrid, Bruxelles | Medio termine (2–4 anni) |
| L'impennata delle tariffe di trasporto per l'esportazione comprime i margini di profitto. | -0.3% | Germania, Paesi Bassi, Belgio (centri di esportazione) | A breve termine (≤ 2 anni) |
| Afflusso di attrezzature cinesi ricondizionate a basso costo | -0.2% | Europa meridionale e orientale | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità degli investimenti in conto capitale nel settore edile in un contesto di tassi elevati.
La Banca Centrale Europea ha mantenuto invariato il tasso sui depositi dopo un significativo inasprimento, portando i tassi sui mutui a superare i livelli osservati nei principali mercati. Eurostat ha evidenziato un calo della produzione edilizia nell'eurozona, dovuto principalmente alle flessioni nel settore residenziale [3] “Production in Construction Index, Q4 2025,” Eurostat, ec.europa.eu . I rivenditori, a fronte di scorte più elevate, esercitano una pressione al ribasso sui valori residui di fascia media. Paesi come l'Italia e la Grecia si trovano a fronteggiare spread del debito sovrano in aumento, gare d'appalto infrastrutturali rinviate e cicli di sostituzione più lunghi. Mentre le società di noleggio hanno spostato le proprie flotte verso progetti logistici e di magazzinaggio, il cambiamento nel mix di attrezzature ha solo parzialmente mitigato la flessione dei lavori civili. Nel mercato dei veicoli elettrici, le società di noleggio si stanno concentrando sempre più sull'integrazione dei veicoli elettrici nelle proprie flotte per allinearsi agli obiettivi di sostenibilità e alle preferenze dei consumatori in evoluzione.
Le zone a bassissime emissioni deprimono il valore dei vecchi veicoli diesel.
L'espansione della ULEZ di Londra, insieme ad iniziative simili a Parigi, Milano e Bruxelles, prevede ora l'applicazione di tariffe giornaliere per le macchine non conformi. Questa misura sta accelerando il deprezzamento degli escavatori Tier 3. A Parigi, la Zone à Faibles Émissions ha vietato del tutto le macchine edili diesel con classificazione Crit'Air 3. Tale frammentazione normativa pone delle sfide al reimpiego transfrontaliero. Ad esempio, un'unità Stage IV potrebbe essere ammessa in Polonia ma incorrere in sanzioni ad Amsterdam, limitando così il suo potenziale bacino di acquirenti. Le piccole imprese edili, che spesso non dispongono del capitale necessario per rinnovare le proprie flotte, sono quelle che risentono maggiormente di questi cambiamenti. Questa dinamica sta ulteriormente consolidando un mercato in cui le macchine conformi spuntano prezzi più elevati.
Analisi del segmento
Per tipologia di attrezzatura: gli escavatori consolidano la leadership mentre i camion ribaltabili accelerano
Nel 2025, la categoria degli escavatori ha rappresentato il 35.92% del mercato europeo delle macchine edili usate, a testimonianza di un'ampia base installata e della versatilità riscontrata in diversi ambiti, tra cui opere civili, demolizioni e servizi di pubblica utilità. I proprietari di flotte hanno capitalizzato sugli escavatori, ottenendo la massima liquidità di rivendita. Ciò ha permesso loro di ruotare periodicamente le macchine a prezzi vantaggiosi. Dopo gli escavatori e le pale caricatrici, la categoria delle pale caricatrici ha conquistato una quota significativa, impiegata principalmente in cave e per attività di movimentazione materiali. Gru e livellatrici, invece, hanno occupato posizioni di mercato a una cifra media.
Il segmento degli autocarri ribaltabili è quello in più rapida crescita, con un CAGR del 4.59% fino al 2031, poiché le imprese edili prediligono i dumper articolati, in grado di affrontare i terreni accidentati dei fiordi scandinavi e le pendenze alpine. Il Volvo A45G, con la sua trazione integrale a sei ruote, fa il suo debutto sul mercato dell'usato dopo diversi cicli di noleggio. Anche con uno sconto significativo, offre comunque una notevole produttività in termini di carico utile. La crescita del segmento dei dumper articolati sta ridefinendo le curve del valore residuo. Questo cambiamento ha spinto le case d'asta in Germania e Belgio a introdurre sezioni dedicate ai dumper nei loro eventi trimestrali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di propulsione: ibridi ed elettrici guadagnano quote di mercato
Nel 2025, i propulsori a combustione interna hanno mantenuto una quota di mercato dell'89.16%, a conferma della superiore densità energetica del diesel per le macchine pesanti impiegate in operazioni di cava su più turni. Tuttavia, il segmento delle macchine ibride e a batteria è in crescita del 6.78% all'anno, trainato dagli escavatori compatti, per i quali la ricarica notturna è sufficiente per i cicli di lavoro giornalieri. Nei test europei, il bulldozer diesel-elettrico D6 XE di Caterpillar ha dimostrato un significativo risparmio di carburante. Tuttavia, il suo prezzo iniziale più elevato ne ha limitato l'adozione principalmente alle grandi imprese edili attente alla sostenibilità.
L'adozione di veicoli elettrici è in forte crescita, soprattutto nel settore dei miniescavatori e delle minipale. Il Volvo ECR25 Electric sta spuntando prezzi elevati alle aste, principalmente perché le sue unità con poche ore di utilizzo consentono alle imprese edili urbane di evitare le tasse legate alle emissioni. Sebbene gli acquirenti in genere applichino sconti sui veicoli elettrici con un numero maggiore di cicli di carica per tenere conto di eventuali sostituzioni del pacco batterie, il processo di determinazione del prezzo sta diventando più preciso. Ciò è dovuto in gran parte alla crescente standardizzazione della divulgazione dei dati telematici, che ora includono comunemente lo stato di carica e la cronologia dei cicli di carica nelle aste.
In base alle dimensioni delle attrezzature: predominano le macchine pesanti, in aumento quelle compatte.
Nel 2025, le unità pesanti superiori a 11 tonnellate hanno rappresentato il 46.23% delle transazioni, a causa di progetti infrastrutturali su larga scala come il tunnel del Fehmarnbelt tra Germania e Danimarca, mentre le unità compatte inferiori a 6 tonnellate registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.69%, per quanto riguarda la domanda di riqualificazione e ristrutturazione urbana.
Le società di noleggio solitamente rinnovano le proprie flotte di macchine compatte a intervalli regolari. Questa routine comporta un notevole afflusso di macchine Takeuchi TB216 e Bobcat E10e con poche ore di utilizzo nei canali d'asta. Nel frattempo, nel segmento delle macchine pesanti, l'escavatore da miniera Liebherr R 980 SME, dopo un lungo utilizzo in cave, fa il suo debutto sul mercato dell'usato. Nonostante venga scambiato a un prezzo inferiore rispetto al nuovo listino, l'escavatore continua a registrare una forte domanda, in particolare da parte di operatori polacchi e portoghesi che cercano benne con capacità superiori a 6 m³.
In base alla potenza erogata: la banda di gamma media guadagna trazione
Nel 2025, le macchine fino a 250 cavalli hanno rappresentato il 50.97% del volume di vendite, impiegate in edilizia residenziale, lavori di giardinaggio e infrastrutture. La fascia di potenza compresa tra 250 e 500 cavalli sta crescendo del 4.62% all'anno nei progetti di riqualificazione stradale che richiedono livellatrici e pale caricatrici di medie dimensioni. Gli appaltatori regionali trovano il perfetto equilibrio tra efficienza dei consumi e produttività nella livellatrice Caterpillar 140 AWD e nella pala caricatrice Volvo L120H.
Le macchine ad alta potenza si trovano prevalentemente nelle miniere scandinave e nelle cave iberiche. Sebbene l'elevato consumo di carburante e i costi di sostituzione dei componenti riducano il bacino di potenziali acquirenti, i pacchetti telematici che evidenziano i fattori di carico del motore e la cronologia degli interventi di manutenzione stanno mitigando i rischi per i partner finanziari. Con l'avanzare del mercato dei veicoli elettrici, si prevede che questo segmento ad alta potenza manterrà il suo prezzo minimo, anche con l'elettrificazione delle classi di veicoli più leggeri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Infrastrutture leader, settore minerario accelera
Nel 2025, le infrastrutture hanno rappresentato il 38.53% delle vendite, trainate dagli aggiornamenti del corridoio TEN-T e dagli impianti di energia rinnovabile che richiedono un impiego continuo di escavatori. I progetti residenziali e commerciali hanno costituito una quota significativa, ma si trovano a fronteggiare le difficoltà causate dagli alti tassi ipotecari, il che sposta l'attenzione verso ristrutturazioni a basso consumo energetico che utilizzano un mix di attrezzature compatte.
L'attività mineraria e di estrazione crescerà a un tasso annuo composto del 4.79%, grazie alla legge sulle materie prime critiche (Critical Raw Materials Act) che incentiva l'estrazione nazionale di litio e terre rare. Gli operatori delle miniere a cielo aperto spesso prediligono macchinari di cinque-otto anni per minimizzare l'ammortamento su progetti a breve termine, favorendo così gli scambi transfrontalieri tra Germania e Svezia e Portogallo e Repubblica Ceca.
In base all'età dell'apparecchiatura: si preferiscono le unità di mezza vita.
Nel 2025, le macchine con un'età compresa tra i cinque e i dieci anni detenevano una quota del 37.74% e si prevede che cresceranno a un tasso annuo composto del 4.84%, poiché gli acquirenti cercano una copertura di garanzia residua con minori rischi di obsolescenza delle centraline elettroniche. Il programma Certified Rebuild di Caterpillar e il programma Certified Used Equipment di Volvo sostengono la domanda estendendo le garanzie e aggiungendo abbonamenti ad analisi predittiva.
La restituzione dei veicoli a noleggio e la loro successiva rottamazione spesso portano all'asta unità più recenti, che rappresentano una parte significativa del volume totale. Nell'Europa meridionale e orientale, gli acquirenti attenti al prezzo prediligono i veicoli più vecchi, ma questi rischiano una svalutazione accelerata se le normative sulle emissioni dovessero inasprirsi. Mentre i veicoli più datati finiscono in genere nei canali di recupero dei pezzi di ricambio o di rottamazione, alcuni modelli diesel spuntano ancora prezzi elevati in Nord Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: forte crescita delle reti di concessionari e delle piattaforme online.
Nel 2025, le reti di concessionari e broker hanno mantenuto una quota del 45.79% offrendo pacchetti che includevano servizi finanziari, di garanzia e telematici. I marketplace online hanno rappresentato una quota significativa delle transazioni del 2025 e cresceranno del 6.23% all'anno, approfittando della debolezza dell'euro da parte degli acquirenti in Medio Oriente e Africa.
Piattaforme come Mascus e MachineryZone attraggono un numero considerevole di visitatori mensili, e i servizi di ispezione a distanza di SGS riducono ulteriormente le barriere geografiche fornendo video, fotogrammetria e analisi di campioni di olio che soddisfano i requisiti di due diligence dell'acquirente.
Analisi geografica
Nel 2025 la Germania ha mantenuto una quota del 25.54%, grazie anche al contributo di Ritchie Bros., il cui sito Meppen ha messo all'asta diverse unità, e di reti di concessionari come Zeppelin e Kiesel, che hanno fornito veicoli ricondizionati certificati. La vicinanza a Polonia e Austria consente una rapida logistica transfrontaliera; in particolare, una parte significativa delle unità vendute sul mercato interno viene riesportata in breve tempo.
Il Regno Unito, grazie al forte ricambio di flotte a noleggio di Sunbelt e Speedy, ha rappresentato una quota di mercato considerevole, con macchine compatte a basso numero di ore di utilizzo destinate prevalentemente a Irlanda e Scandinavia. Nel frattempo, Francia, Italia e Spagna hanno rappresentato una quota significativa delle transazioni. La Spagna registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.91%, trainato dal collegamento ferroviario ad alta velocità Madrid-Estremadura e dall'espansione dei porti di Barcellona e Valencia, che stanno incrementando la domanda di dumper articolati e pale gommate.
In Svezia, i settori forestale e minerario stanno trainando la domanda di dumper articolati a sei ruote, progettati per operare a temperature sotto zero. Il piano di stimolo economico polacco sta accelerando l'acquisizione di macchine usate di Fase IV provenienti da flotte tedesche. Nel frattempo, Paesi Bassi e Belgio si sono affermati come hub di riesportazione, con Rotterdam che gestisce un volume significativo di macchine usate, registrando un notevole aumento rispetto all'anno precedente.
Panorama competitivo
I principali concessionari e case d'asta legati ai produttori di apparecchiature originali (OEM) si sono accaparrati una quota stimata del valore delle transazioni, evidenziando una moderata frammentazione del mercato. Caterpillar, che elabora unità ricondizionate certificate in Europa, non solo ha esteso le garanzie sui gruppi propulsori, ma ha anche applicato un sovrapprezzo rispetto alle controparti non certificate. Nel frattempo, il programma di veicoli usati certificati di Volvo CE ha registrato una crescita robusta, sostenuta dall'inclusione degli abbonamenti al sistema telematico CareTrack, garantendo un flusso costante di ricavi ricorrenti derivanti dai dati.
Liebherr ha inaugurato a Kirchdorf an der Iller un impianto specializzato nella revisione di macchinari, con una capacità annua di diverse unità. Questo impianto, dedicato a escavatori e gru, offre una garanzia e integra la telemetria LiDAT. JCB, con il lancio commerciale del suo motore a combustione a idrogeno, si posiziona strategicamente in nicchie a zero emissioni di carbonio, soprattutto dove il peso delle batterie potrebbe compromettere il carico utile.
Le piattaforme online stanno amplificando la trasparenza dei prezzi sul mercato. L'acquisizione da parte di Ritchie Bros. delle risorse digitali di Euro Auctions ha incrementato significativamente la sua capacità di aggiudicazione online in Europa. Le inserzioni su Mascus sono aumentate vertiginosamente, con i prezzi algoritmici che guidano i venditori verso i prezzi di vendita ottimali. Inoltre, le ispezioni a distanza effettuate da terze parti come SGS e Bureau Veritas rafforzano la fiducia, consentendo ai piccoli rivenditori di entrare in contatto con acquirenti transfrontalieri anche senza una presenza fisica.
Leader del settore dei macchinari edili usati in Europa
Deere & Company
Macchine edili Kobelco
Komatsu Ltd.
Volvo Construction Equipment
Caterpillar Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: L'UE ha stanziato 134.9 milioni di euro (141.65 milioni di dollari) a sostegno di 15 progetti infrastrutturali europei nell'ambito del Fondo di prestito per il settore pubblico, promuovendo l'adozione di macchinari edili usati negli Stati membri. Questa iniziativa di finanziamento favorisce l'integrazione di attrezzature di seconda mano in grandi progetti infrastrutturali, riducendo le spese in conto capitale e mantenendo al contempo l'efficienza operativa.
- Marzo 2025: Nel 2025, la Commissione ha introdotto 47 progetti strategici per potenziare le capacità nazionali in materia di materie prime strategiche, rafforzare la catena del valore europea e diversificare le fonti di approvvigionamento, elementi chiave per il mercato dei macchinari edili usati. Questi progetti rappresentano un passo avanti verso gli obiettivi del Critical Raw Material Act (CRMA). Entro il 2030, il CRMA prevede che l'Europa estragga, trasformi e ricicli rispettivamente il 10%, il 40% e il 25% della domanda dell'UE, garantendo un approvvigionamento stabile per settori come quello dei macchinari edili usati.
Ambito del rapporto sul mercato europeo dei macchinari edili usati
Il rapporto sul mercato europeo delle macchine edili usate è segmentato per tipologia di macchina (escavatori, pale caricatrici, gru mobili, livellatrici, bulldozer, rulli compressori, dumper e altri), tipo di propulsione (a combustione interna, ibrida/elettrica a batteria e a celle a combustibile a idrogeno), dimensioni (pesanti, medie e compatte/mini), potenza (fino a 250 CV, da 250 a 500 CV e oltre 500 CV), applicazione (infrastrutture, edilizia residenziale e commerciale, attività minerarie e di estrazione, petrolio e gas/oleodotti, industria e manifattura e altri), età della macchina (inferiore a 5 anni, da 5 a 10 anni, da 10 a 15 anni e oltre 15 anni), canale di vendita (rivenditori/intermediari, aste e piattaforme online) e paese (Germania, Regno Unito, Francia, Italia, Spagna, Svezia e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Scavatrice |
| Caricatore |
| Gru mobili |
| Motolivellatrici |
| Bulldozer |
| Rulli stradali |
| Autocarri con cassone ribaltabile |
| Altro |
| Combustione interna |
| Ibrido / Batteria-Elettrico |
| Celle a combustibile a idrogeno |
| Pesante (oltre 11 t) |
| Medio (6-11 t) |
| Compatto / Mini (sotto le 6 t) |
| Fino a 250 CV |
| 250 - HP 500 |
| Sopra i 500 HP |
| Infrastruttura |
| Edilizia residenziale e commerciale |
| Miniere e cave |
| Petrolio e gas / Oleodotti |
| Industriale e manifatturiero |
| Altro |
| Sotto i 5 anni |
| 5 - 10 Years |
| 10 - 15 Years |
| Sopra 15 anni |
| Rivenditore / Broker |
| Aste |
| Piattaforme online |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Svezia |
| Resto d'Europa |
| Per tipo di apparecchiatura | Scavatrice |
| Caricatore | |
| Gru mobili | |
| Motolivellatrici | |
| Bulldozer | |
| Rulli stradali | |
| Autocarri con cassone ribaltabile | |
| Altro | |
| Per tipo di propulsione | Combustione interna |
| Ibrido / Batteria-Elettrico | |
| Celle a combustibile a idrogeno | |
| Per dimensione dell'attrezzatura | Pesante (oltre 11 t) |
| Medio (6-11 t) | |
| Compatto / Mini (sotto le 6 t) | |
| Per potenza | Fino a 250 CV |
| 250 - HP 500 | |
| Sopra i 500 HP | |
| Per Applicazione | Infrastruttura |
| Edilizia residenziale e commerciale | |
| Miniere e cave | |
| Petrolio e gas / Oleodotti | |
| Industriale e manifatturiero | |
| Altro | |
| In base all'età dell'apparecchiatura | Sotto i 5 anni |
| 5 - 10 Years | |
| 10 - 15 Years | |
| Sopra 15 anni | |
| Per canale di vendita | Rivenditore / Broker |
| Aste | |
| Piattaforme online | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo delle macchine edili usate nel 2026?
Il settore è valutato a 42.26 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 51.59 miliardi di dollari entro il 2031.
Quale categoria di attrezzature contribuisce maggiormente alle vendite?
Gli escavatori rimangono la categoria più numerosa, rappresentando il 35.92% delle transazioni registrate nel 2025 in tutta la regione.
Quale tipologia di propulsione sta registrando la crescita più rapida nelle vendite di apparecchiature secondarie?
Le auto ibride ed elettriche a batteria stanno crescendo a un tasso di crescita annuo composto (CAGR) del 6.78%, guadagnando quote di mercato soprattutto nel segmento delle auto compatte.
Quale paese presenta il maggiore potenziale di crescita fino al 2031?
Si prevede che la Spagna registrerà un tasso di crescita annuo composto (CAGR) del 4.91%, sostenuto dagli ammodernamenti delle infrastrutture ferroviarie e portuali finanziati nell'ambito del suo Piano di ripresa, trasformazione e resilienza.
In che modo le piattaforme di aste online influenzano i prezzi?
Le aste digitali ampliano la base degli offerenti, riducono gli spread tra prezzo di acquisto e prezzo di vendita e accorciano i tempi necessari per la liquidazione dei beni, favorendo un ricambio più frequente della flotta.


