

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
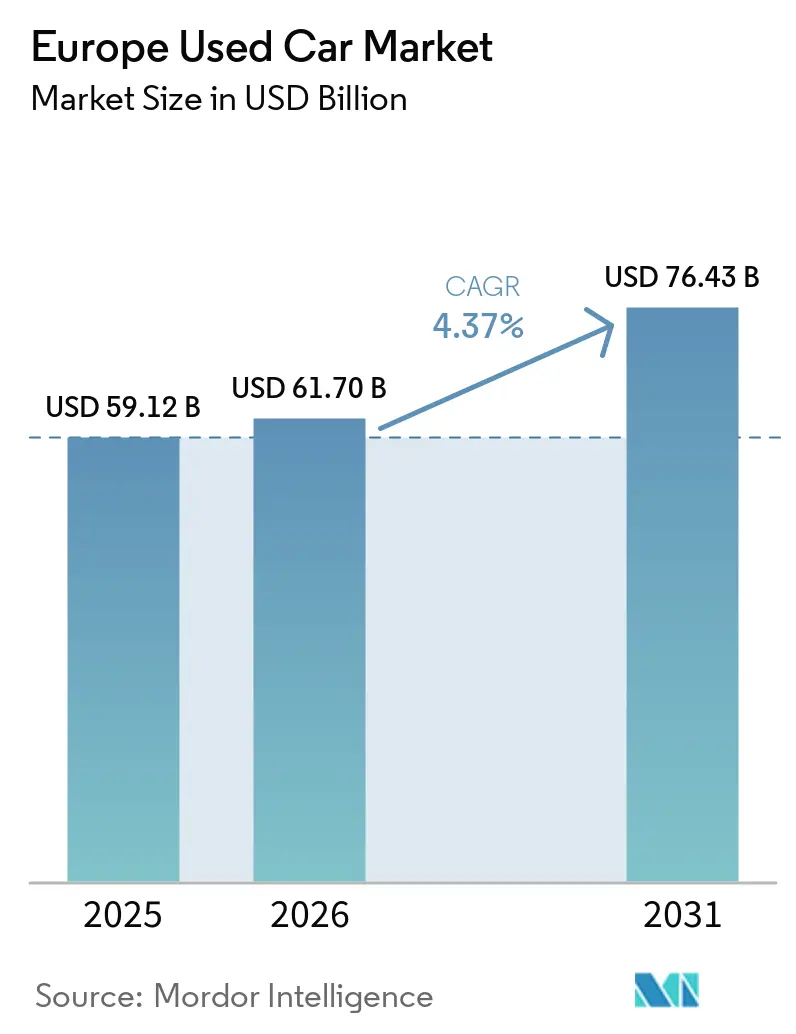
| Dimensione del mercato (2026) | 61.70 miliardo di dollari |
| Dimensione del mercato (2031) | 76.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.37% CAGR |
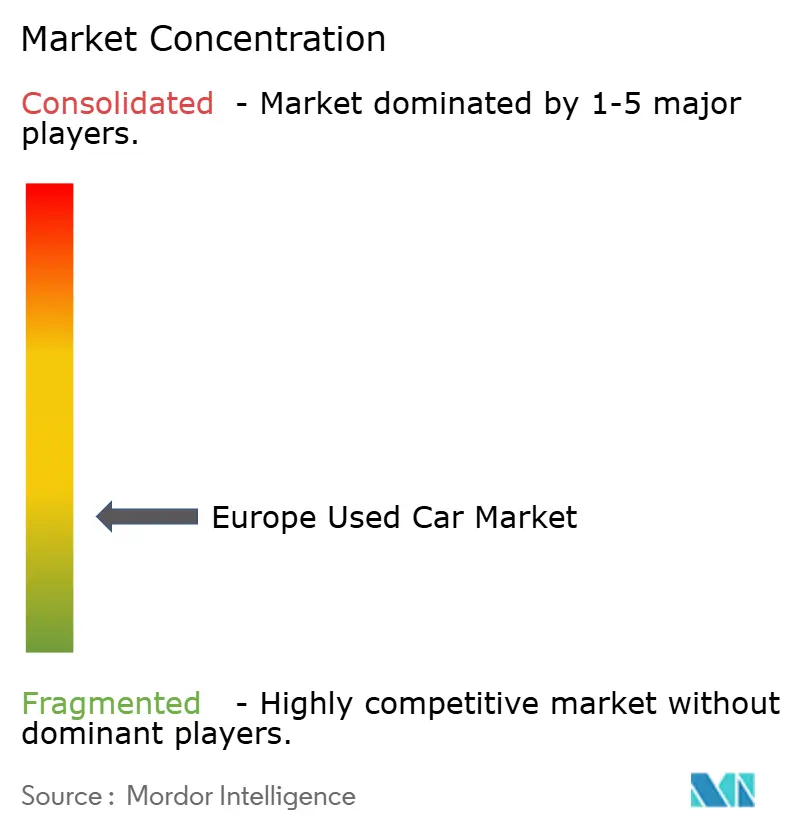
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle auto usate in Europa di Mordor Intelligence
Si prevede che il mercato europeo delle auto usate crescerà da 59.12 miliardi di dollari nel 2025 a 61.7 miliardi di dollari nel 2026, per poi raggiungere i 76.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.37% nel periodo 2026-2031. I mercati digitali, i programmi di auto usate certificate (CPO) supportati dai produttori e le soluzioni finanziarie integrate accelerano la domanda migliorando la trasparenza dei prezzi, la fiducia e l'accessibilità economica. I flussi transfrontalieri di veicoli sbloccano volumi aggiuntivi, poiché le politiche di eliminazione graduale dei motori diesel nell'Europa occidentale reindirizzano i veicoli verso l'Europa centrale e orientale. L'ondata di offerta di auto ex-leasing di media età (3-5 anni) compensa la persistente carenza di veicoli più recenti, mentre i veicoli elettrici a batteria (BEV) aggiungono un segmento premium in rapida crescita, nonostante l'incertezza sulle valutazioni. L'intensità competitiva è in aumento, poiché i concessionari tradizionali, le aziende digitali innovative e i canali di distribuzione interni delle case automobilistiche perseguono modelli omnicanale che integrano la ricerca online con la consegna in showroom o presso il punto vendita, ridefinendo i margini e i cicli di proprietà del cliente.
Punti chiave del rapporto
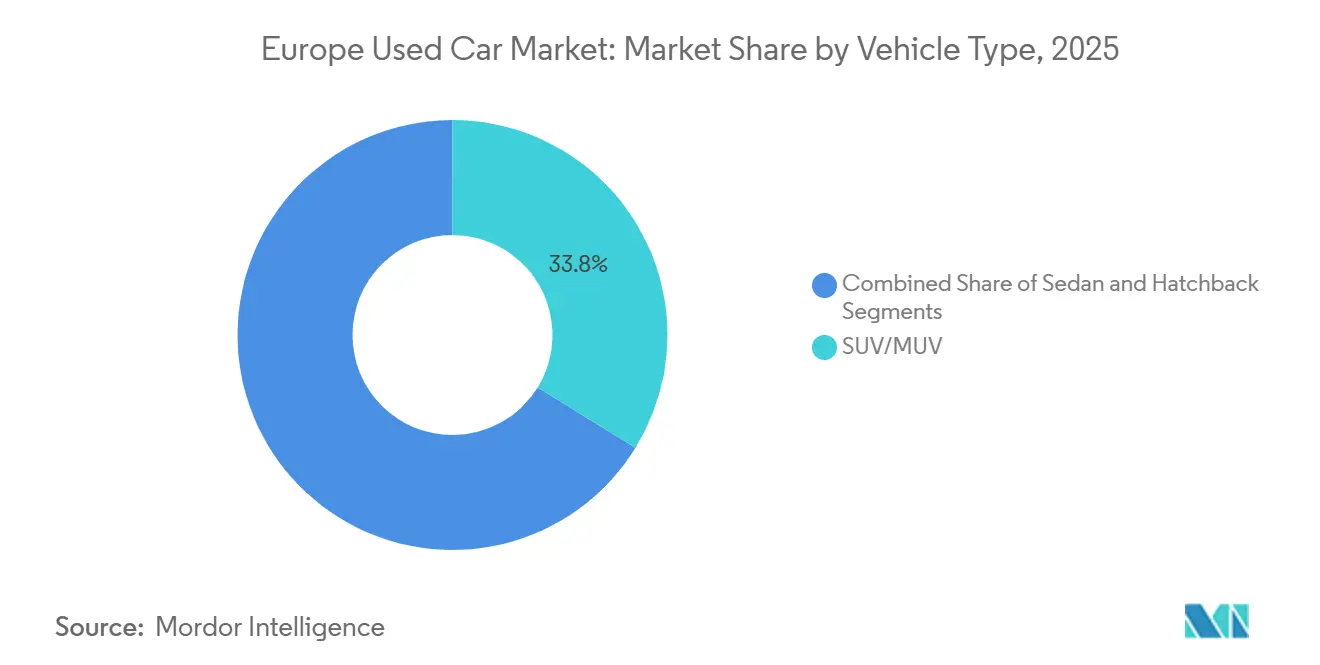
- Per tipologia di veicolo, i modelli SUV/MUV hanno conquistato il 33.78% della quota di mercato europea delle auto usate nel 2025; i SUV compatibili con i veicoli elettrici a batteria stanno crescendo a un CAGR del 9.67% fino al 2031.
- In base al tipo di carburante, nel 2025 il diesel ha mantenuto il 41.52% della quota di mercato delle auto usate in Europa; i veicoli elettrici a batteria hanno registrato la crescita più rapida, con un CAGR del 17.95% nel periodo 2026-2031.
- Per tipologia di fornitore, nel 2025 il canale non organizzato deteneva il 54.60% della quota di mercato europea delle auto usate, mentre il canale organizzato è cresciuto a un CAGR del 6.18% fino al 2031.
- Per canale di vendita, nel 2025 le rotte offline rappresentavano ancora l'87.35% della quota di mercato europea delle auto usate; le transazioni online stanno crescendo più rapidamente, con un CAGR del 16.35% fino al 2031.
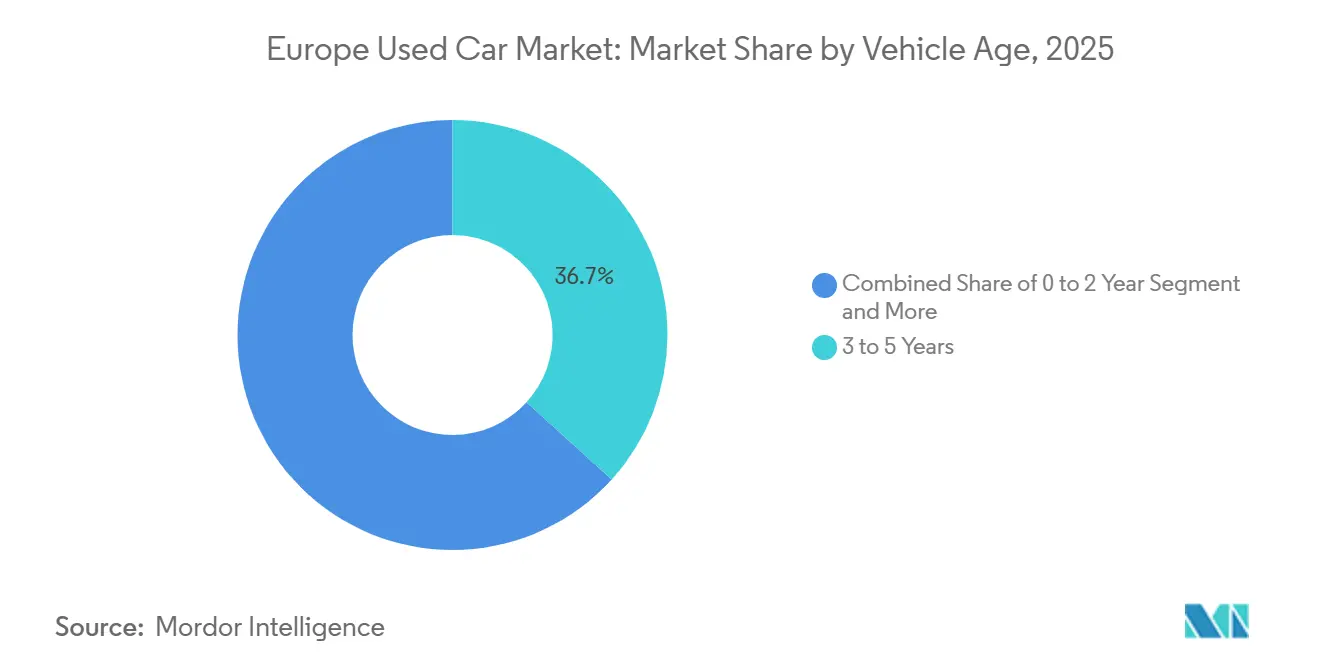
- In base all'età del veicolo, la fascia di età compresa tra 3 e 5 anni rappresentava il 36.72% della quota di mercato europea delle auto usate nel 2025; la fascia di età compresa tra 0 e 2 anni è in espansione a un CAGR del 10.84% fino al 2031.
- In base al numero di proprietari, nel 2025 le auto monoproprietarie rappresentavano il 61.55% della quota di mercato europea delle auto usate; le unità multiproprietarie sono in crescita con un CAGR del 5.31% fino al 2031.
- Per fascia di prezzo, la fascia compresa tra 10 e 20 USD deteneva il 40.62% della quota di mercato europea delle auto usate nel 2025, mentre la fascia superiore a 30 USD crescerà a un CAGR del 9.71% fino al 2031.
- Per tipologia di finanziamento, gli acquisti diretti prevarranno con una quota del 60.92% del mercato europeo delle auto usate nel 2025, mentre il segmento degli acquisti finanziati, sebbene attualmente all'8.66%, sarà quello in più rapida crescita in termini di CAGR fino al 2031.
- Per paese, la Germania è in testa con il 17.85% della quota di mercato europea delle auto usate nel 2025, mentre si prevede che la Polonia crescerà a un CAGR del 7.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle auto usate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata del programma CPO supportato dagli OEM | + 1.2% | Germania, Regno Unito, Francia | Medio termine (2–4 anni) |
| L'offerta di veicoli ex-lease aumenta con l'elettrificazione della flotta | + 1.1% | Germania, Paesi Bassi, Svezia | A breve termine (≤ 2 anni) |
| I mercati online stimolano la crescita digitale | + 0.6% | Regno Unito, Germania, Francia | Medio termine (2–4 anni) |
| La spinta WLTP/Euro-7 amplia il divario di prezzo tra nuovo e usato | + 0.5% | A livello UE | A breve termine (≤ 2 anni) |
| L'eliminazione graduale del diesel stimola il commercio transfrontaliero | + 0.4% | Germania, Francia e Europa orientale | Medio termine (2–4 anni) |
| Finanza integrata e BNPL aumentano l'accessibilità economica | + 0.3% | Regno Unito, Germania, Spagna | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento dei programmi di veicoli usati certificati (CPO) supportati dagli OEM
I programmi CPO (Certified Pre-Owned) dei produttori integrano garanzie del costruttore, standard di ricondizionamento e strumenti di prenotazione digitali nel processo di rivendita, posizionando le auto quasi nuove come valide alternative ai modelli nuovi e rafforzando il mercato europeo dell'usato. Gli elevati valori residui e la maggiore redditività per unità spingono i marchi a integrare il CPO nella pianificazione strategica. Tuttavia, la consapevolezza dei consumatori rimane limitata; le iniziative di formazione in corso promosse dai consorzi di concessionari in Germania e nel Regno Unito mirano a tradurre la copertura tecnica in messaggi di valore più chiari. I programmi efficaci, inoltre, incoraggiano i proprietari a rivolgersi alle officine autorizzate, rafforzando i flussi di entrate derivanti da accessori e manutenzione durante tutto il ciclo di vita del veicolo.[1]Stowe, Andrew, "I programmi CPO avvantaggiano OEM, concessionari e acquirenti", WardsAuto, wardsauto.com.
Aumento dell'offerta di veicoli ex-lease (fascia 3-5 anni) trainata dai mandati di elettrificazione della flotta
L'afflusso di veicoli provenienti da contratti di leasing scaduti, soprattutto nella fascia di età compresa tra i 3 e i 5 anni, sta modificando significativamente le dinamiche di inventario nel mercato europeo delle auto usate, presentando sfide e opportunità per concessionari, gestori di flotte e istituti finanziari. Gli obblighi di elettrificazione delle flotte aziendali stanno accelerando questa trasformazione, poiché le organizzazioni rinnovano più rapidamente i veicoli per raggiungere gli obiettivi di sostenibilità e integrare le tecnologie più recenti, inclusi i modelli elettrici a batteria e ibridi. L'aumento dell'offerta è più marcato nei paesi con un'elevata diffusione del leasing, come Germania e Paesi Bassi, dove il leasing rimane la principale modalità di acquisizione per i veicoli elettrici a batteria. Questa tendenza sta creando un mercato più competitivo per i veicoli seminuovi, spingendo i concessionari a ottimizzare le strategie di remarketing, investire in programmi di certificazione e sfruttare i canali di vendita digitali per mantenere i margini e gestire le scorte in modo efficiente.
Crescita dei marketplace online pure-play che aumentano la penetrazione digitale
La trasformazione digitale sta rimodellando il mercato europeo delle auto usate, con le piattaforme online destinate a crescere rapidamente e a conquistare fino al 10% del segmento B2C entro il 2025. Questa espansione è guidata dall'evoluzione delle preferenze dei consumatori per esperienze di acquisto fluide, maggiore trasparenza dei prezzi e praticità. I marketplace online puri stanno affrontando i tradizionali punti di attrito attraverso innovazioni come le ispezioni digitali dei veicoli, la guida algoritmica ai prezzi e i servizi di consegna a domicilio. Il successo in questo panorama in evoluzione dipende dalla creazione di marchi affidabili, dall'utilizzo dell'analisi dei dati per le decisioni di inventario e prezzo, dall'integrazione di punti di contatto online e fisici, dalla gestione efficiente di centri di revisione e ispezione e dalla diversificazione dei canali di approvvigionamento per mantenere un'offerta di veicoli ampia e di alta qualità. Queste strategie consentono collettivamente a concessionari e operatori digitali di soddisfare le aspettative degli acquirenti moderni, espandendosi in modo efficiente su più mercati europei.
I prezzi elevati delle auto nuove, a causa della conformità WLTP/Euro-7, ampliano il divario di prezzo con le auto usate
L'implementazione di rigorosi standard sulle emissioni, in particolare la procedura di prova armonizzata a livello mondiale per i veicoli leggeri (WLTP) e le imminenti normative Euro 7, ha aumentato significativamente i costi di produzione e i prezzi al dettaglio dei veicoli nuovi. Questo crescente divario di prezzo tra veicoli nuovi e usati reindirizza la domanda dei consumatori verso il mercato secondario, soprattutto nei segmenti sensibili al prezzo. Questa disparità di prezzo crea opportunità per i concessionari di posizionare veicoli usati quasi nuovi come alternative di valore ai modelli nuovi di fabbrica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La frode del contachilometri mina la fiducia degli acquirenti | -0.9% | Europa orientale, Italia, Spagna | Medio termine (2-4 anni) |
| Le norme fiscali frammentate ostacolano il commercio transfrontaliero | -0.7% | A livello UE | A lungo termine (≥ 4 anni) |
| Gli standard lenti per le batterie dei veicoli elettrici danneggiano i valori dei veicoli elettrici usati | -0.5% | A livello UE | Medio termine (2-4 anni) |
| Problemi di qualità nei veicoli più vecchi | -0.4% | Europa dell’Est, Europa del Sud | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La frode persistente del contachilometri mina la fiducia degli acquirenti
La frode relativa al contachilometri rimane una sfida persistente nel mercato europeo delle auto usate, minando la fiducia dei consumatori e riducendo il valore di rivendita nei segmenti interessati. Abbassando artificialmente il chilometraggio dichiarato per gonfiare i prezzi di vendita, questa pratica costa ai consumatori europei miliardi di euro ogni anno. Presenta rischi particolari nelle transazioni transfrontaliere, dove la verifica è più difficile. Il problema è particolarmente accentuato nell'Europa orientale, in Italia e in Spagna, dove la supervisione e l'applicazione delle normative differiscono notevolmente. Le soluzioni digitali emergenti, come i registri storici dei veicoli basati su blockchain e i registri centralizzati del chilometraggio, offrono il potenziale per migliorare la trasparenza e ridurre le frodi. Tuttavia, l'adozione e l'implementazione rimangono disomogenee in tutto il continente. Il rafforzamento degli standard normativi armonizzati e l'incentivazione dell'integrazione tecnologica sono pertanto fondamentali per ripristinare la fiducia e la stabilità nel mercato europeo delle auto usate.
La lenta standardizzazione della salute delle batterie dei veicoli elettrici riduce i valori residui dei veicoli elettrici usati
L'assenza di protocolli standardizzati per la valutazione dello stato di salute delle batterie sta ostacolando significativamente la crescita del mercato dei veicoli elettrici usati (EV) in Europa, creando incertezza sui valori residui. Questo problema è particolarmente critico con l'espansione del parco veicoli elettrici, dato che l'UE punta a una mobilità a zero emissioni al 100% per i nuovi veicoli entro il 2035. Le Nazioni Unite stanno elaborando il Regolamento Tecnico Globale n. 22 per standardizzare le valutazioni dello stato di salute delle batterie, che potrebbe fungere da punto di riferimento europeo. Allo stesso tempo, gli standard Euro 7, in vigore dal 1° luglio 2025, richiederanno che le batterie dei veicoli elettrici a batteria (BEV) e ibridi plug-in (PHEV) mantengano una specifica capacità di accumulo di energia nel tempo. [2] "La strada verso una nuova strategia automobilistica europea", Notre Europe - Jacques Delors Institute, institutdelors.eu/wp.
Analisi del segmento
Per tipo di veicolo: SUV/MUV Leadership Volume di guida
Nel 2025, i modelli SUV/MUV rappresentavano il 33.78% del mercato europeo delle auto usate, a testimonianza dell'interesse dei consumatori per la versatilità e la posizione di guida rialzata, anche dopo il picco delle pressioni sui costi del carburante. Un numero maggiore di SUV compatibili con i veicoli elettrici (BEV) esce ora dai contratti di leasing, il che supporta una prospettiva di crescita annua composta (CAGR) del 9.67%. Le berline continuano a perdere terreno a causa dei pedaggi urbani che penalizzano le carrozzerie più lunghe. Le hatchback mantengono la loro popolarità nei centri urbani densamente popolati, soprattutto tra gli acquirenti alla prima esperienza e sensibili al prezzo.
In Francia e Spagna, la dinamica dei valori residui incoraggia i concessionari autorizzati a dedicare spazio sui tetti dei veicoli commerciali ai crossover di fascia media, mentre l'adozione di veicoli commerciali leggeri (LCV) rimane stabile nelle PMI orientate ai servizi. I furgoni conformi alla normativa Euro 6 vengono venduti con un sovrapprezzo del 12% nelle zone a basse emissioni, evidenziando una netta distinzione tra veicoli commerciali conformi e non conformi. L'Europa meridionale è ancora più orientata verso i SUV; la domanda di crossover subcompatti come il Peugeot 2008 sta crescendo a doppia cifra.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carburante: il predominio del diesel sta svanendo mentre i veicoli elettrici a batteria aumentano
Nel 2025, i veicoli diesel hanno conquistato il 41.52% della quota di mercato europea delle auto usate, in calo rispetto ai massimi precedenti a causa dell'aumento delle misure per la riduzione delle emissioni. Pur partendo da una posizione modesta, i veicoli elettrici a batteria stanno avanzando a un tasso di crescita annuo composto (CAGR) del 17.95%, grazie alle flotte di pionieri che riducono i rischi legati alla tecnologia rilasciando veicoli con documentazione. La benzina rimane rilevante nei paesi con infrastrutture di ricarica ancora in fase embrionale, mentre i veicoli ibridi ed elettrici ibridi (HEV e PHEV) rispondono alle esigenze di conformità e autonomia.
L'arbitraggio transfrontaliero incanala le auto diesel da Francia e Germania verso Bulgaria e Romania, prolungando i rendimenti del ciclo di vita. Nel frattempo, nei Paesi Bassi, dove i sussidi alla rivendita si inaspriscono, compaiono offerte vantaggiose per i veicoli elettrici a batteria. La trasparenza sullo stato di salute delle batterie rimane un fattore limitante, ma si prevede che la crescita dei kit di verifica sbloccherà ulteriore liquidità dopo l'entrata in vigore della normativa Euro 7.
Per tipo di fornitore: Trasformazione digitale a favore dei player organizzati
I commercianti indipendenti, gli annunci privati e le micro-concessionarie rappresentano ancora il 54.60% del volume, ma gli operatori organizzati crescono più rapidamente con un CAGR del 6.18% grazie al supporto degli investitori sui marketplace ricchi di dati. I punti vendita CPO sponsorizzati dai produttori offrono una maggiore disciplina nella gestione delle scorte, pacchetti di assistenza integrati e opzioni di finanziamento che risultano attraenti per gli acquirenti avversi al rischio.
Il mercato europeo delle auto usate premia le piattaforme in grado di gestire un parco auto diversificato, automatizzare il ricondizionamento e garantire la proprietà del veicolo. In Polonia, i pacchetti di servizi di trasporto e tassazione consentono ai venditori organizzati di offrire prezzi più competitivi rispetto ai concorrenti frammentati negli acquisti transfrontalieri, rafforzando la fiducia e fidelizzando i clienti.
Per canale di vendita: integrazione digitale-fisica che rimodella il commercio al dettaglio
Gli showroom offline eccellono ancora nell'ispezione tattile e nella gratificazione immediata, con un volume di vendite dell'87.35% nel 2025, mentre le transazioni online raggiungono un CAGR del 16.35%. I percorsi online influenzano quasi ogni acquisto. Ad esempio, visite guidate tramite video, valutazioni digitali delle permute e consegne a domicilio ricreano la fiducia all'interno dello showroom su uno schermo.
Nell'orizzonte temporale di previsione, si prevede che il mercato europeo delle auto usate vedrà la maggior parte dei concessionari convergere sui modelli ibridi, con prezzi, pratiche burocratiche e finanziamenti gestiti online. Allo stesso tempo, la consegna finale o il test drive avverrà presso un hub regionale. Il Nord Europa è stato pioniere di tale integrazione, ma Spagna e Italia hanno rapidamente implementato gli appuntamenti virtuali con il rafforzamento dell'infrastruttura a banda larga.
Per età del veicolo: veicoli ex leasing che guidano il segmento di età media
Le auto con un'età compresa tra 3 e 5 anni hanno dominato il mercato, con una quota del 36.72% nel 2025, grazie alla scadenza dei contratti di flotta e di leasing. Questa fascia di prezzo rappresenta il punto di equilibrio ideale tra la curva di deprezzamento e il periodo di garanzia residuo, risultando attraente per le famiglie a reddito medio. Le unità quasi nuove con un'età compresa tra 0 e 2 anni crescono a un tasso annuo composto del 10.84%, trainate dalle immatricolazioni strategiche dei produttori e dai noleggi a breve termine.
Le fasce d'età più avanzate, dai 9 anni in su, beneficiano di prezzi più accessibili, ma devono affrontare problemi di affidabilità, soprattutto nei mercati scandinavi, particolarmente attenti alla sicurezza. L'età media dei parchi vacanze in Germania è salita a 10.3 anni, il che sostiene una forte domanda di ricambi e assistenza. Le reti di ispezione stanno ampliando le estensioni di garanzia per prolungare la vita utile e rafforzare la fiducia nelle unità più datate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per numero di proprietari: preferenza per veicoli con una sola storia
Le auto con un unico proprietario detengono una quota del 61.55% perché i registri di manutenzione sono generalmente completi e gli incidenti sono più facili da rintracciare. I registri digitali sono diffusi in Svezia e Finlandia, rafforzando questo vantaggio fornendo chilometraggio verificato e cronologie di manutenzione. Le unità con più proprietari stanno crescendo a un tasso di crescita annuo composto (CAGR) del 5.31% grazie ai modelli di car sharing che prevedono una rotazione più frequente delle chiavi, soprattutto nelle grandi città.
Nel mercato europeo delle auto usate, la trasparenza nella comunicazione dei cambi di proprietà è fondamentale quando si esporta verso mercati con standard di documentazione diversi. I concessionari che offrono controlli da parte di terzi riescono a dissipare gli scettici e a ottenere margini di profitto più elevati.
Per fascia di prezzo: dominanza del mercato medio in mezzo alla polarizzazione
La fascia di prezzo compresa tra 10 e 20 dollari rappresenta il 40.62% del mercato europeo delle auto usate nel 2025, rappresentando il punto di riferimento ideale per gli acquirenti tradizionali alla ricerca di un mezzo di trasporto affidabile con caratteristiche moderne a prezzi accessibili. Questo segmento comprende veicoli di varie tipologie ed età, dai modelli premium più datati ai veicoli economici più recenti. Il segmento con prezzo superiore a 30 dollari registra la crescita più rapida, con un CAGR del 9.71% (2026-2031), trainato dalla crescente presenza di veicoli elettrici premium e auto di lusso di recente produzione nel mercato dell'usato.
Il segmento con prezzo inferiore a 10,000 dollari si rivolge ad acquirenti sensibili al prezzo, tra cui chi acquista un'auto per la prima volta e chi cerca un secondo veicolo per scopi specifici. La fascia di prezzo tra i 20,000 e i 10 dollari colma il divario tra l'offerta media e quella premium, includendo modelli più recenti e veicoli di lusso più datati. Il mercato sta subendo una crescente polarizzazione, con una crescita concentrata nel segmento premium, mentre il segmento entry-level risente della pressione di soluzioni di mobilità alternative nelle aree urbane. In Germania, i veicoli con un prezzo inferiore a 10,000 dollari rappresentano circa il 5% del mercato, mentre quelli con un prezzo inferiore a 20 dollari ne rappresentano circa il 30%. L'ADAC raccomanda di considerare marchi non tedeschi come Honda, Kia e Toyota come opzioni economiche al di sotto dei 30 dollari.
Per tipo di finanziamento: soluzioni innovative che ampliano l'accesso
L'acquisto diretto rimane il metodo di finanziamento dominante nel mercato europeo delle auto usate, con una quota di mercato del 60.92% nel 2025, a testimonianza dei modelli di acquisto tradizionali e della significativa percentuale di veicoli a basso prezzo per i quali il finanziamento potrebbe non essere conveniente. Tuttavia, gli acquisti finanziati sono in crescita a un tasso annuo composto (CAGR) dell'8.66% (2026-2031), trainati da soluzioni di finanziamento innovative e dalla crescente presenza di veicoli di valore più elevato nel mercato dell'usato. L'ascesa del finanziamento integrato e delle opzioni "Compra ora, paga dopo" (BNPL) sta ampliando l'accesso al finanziamento auto, in particolare per gli acquirenti più giovani e per coloro che hanno una storia creditizia limitata.
Il panorama dei finanziamenti varia notevolmente da paese a paese, con i mercati del Nord Europa che mostrano tassi di penetrazione del finanziamento più elevati rispetto ai mercati dell'Europa meridionale e orientale. Le piattaforme digitali stanno semplificando il processo di finanziamento attraverso soluzioni integrate che offrono approvazione immediata e condizioni personalizzate in base alle caratteristiche del veicolo e al profilo dell'acquirente.
Analisi geografica
Mercato delle auto usate in Germania
La Germania, grazie alla sua solida rete di vendita al dettaglio e alla rigorosa cultura dell'ispezione, deteneva una quota del 17.85% del mercato europeo delle auto usate nel 2025.
Mercato delle auto usate nel Regno Unito e nell'Europa meridionale
Il Regno Unito si posiziona al secondo posto, trainato da un numero record di richieste di veicoli elettrici usati, grazie al miglioramento della copertura di ricarica a livello nazionale. Francia, Italia e Spagna completano la top five. L'Italia ha registrato una crescita dell'8.5% nel volume delle vendite nel 2024, mentre la Spagna ha visto un'impennata del 16%, sebbene le vendite di veicoli spagnoli richiedano più tempo a causa delle disparità fiscali regionali. Ogni mercato presenta specifiche combinazioni normative che influenzano la composizione dell'inventario e il margine di manovra sui prezzi.
Mercati europei più ampi
La Polonia registra la traiettoria più rapida con un CAGR del 7.42% fino al 2031. L'elasticità del reddito determina andamenti divergenti: l'aumento dei redditi familiari stimola l'acquisto di auto nuove, ma frena la domanda di importazioni più vecchie, spingendo gli operatori a specializzarsi in veicoli più recenti e con pochi chilometri. I Paesi Bassi e la Svezia illustrano rispettivamente un'elevata elettrificazione e densità di leasing, entrambi fattori che alimentano rendimenti ben definiti nelle aste regionali. Gli stati emergenti dei Balcani e del Baltico, inclusi nella categoria "Resto d'Europa", assorbono significativi flussi di diesel, rafforzando i circuiti di arbitraggio transfrontaliero.
Panorama competitivo
Il mercato europeo delle auto usate è strutturalmente frammentato, il che evidenzia margini di consolidamento. I concessionari tradizionali consolidano la fiducia attraverso la presenza fisica e i pacchetti post-vendita, mentre i nativi digitali crescono rapidamente, catturando il traffico di ricerca e automatizzando le decisioni di valutazione. AUTO1 Group ha registrato un aumento dei prezzi del 2.7% nel primo trimestre del 2025, grazie al rafforzamento delle discipline di offerta tramite algoritmi.[3]"Indice dei prezzi del gruppo AUTO1: i prezzi delle auto usate sono aumentati nel primo trimestre del 2025, alimentati dalla domanda di veicoli a benzina e diesel", AUTO1 Group, auto1-group.com.
Gli OEM intensificano la concorrenza implementando ecosistemi CPO paneuropei che vincolano gli acquirenti a pacchetti di servizi di marca e creano soglie di valore residuo per i veicoli elettrici a batteria. Stellantis, Volkswagen e BMW ora sindacano quotazioni multi-paese con una formulazione di garanzia unificata, colmando le lacune di fiducia negli accordi transfrontalieri. Le startup di certificazione dello stato di salute delle batterie collaborano con queste reti per sostenere i prezzi di rivendita dei veicoli elettrici.
L'analisi dei dati è alla base delle strategie moderne: prezzi predittivi, pubblicità micro-targettizzata e regole di stoccaggio a livello di VIN consentono risparmi sui costi. Gli operatori che abbinano analisi di mercato in tempo reale a un processo di ristrutturazione verticalmente integrato ottengono vantaggi in termini di velocità e margine. Gli investitori, pertanto, incanalano il capitale in piattaforme online che possono avvalersi di gruppi di concessionari regionali, gestire una logistica a basso consumo e riciclare denaro riducendo i tempi di vendita.
Leader del settore delle auto usate in Europa
-
Lookers plc
-
Emil Frey AG
-
Litia Motori
-
Auto1 Gruppo SE
-
Gruppo Aramis SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Nel primo trimestre del 2025, AUTO1 Group ha registrato un aumento del 2.7% del suo indice dei prezzi, passato da 135.2 a gennaio a 138.8 a marzo. Tale incremento è stato in gran parte dovuto a un'impennata della domanda di veicoli a benzina e diesel.
- Febbraio 2025: Dealcar, con sede a Barcellona, ha raccolto 3 milioni di euro per digitalizzare i concessionari di auto usate ed entrare nel mercato tedesco.
Ambito del rapporto sul mercato delle auto usate in Europa
I veicoli usati, comunemente noti come auto usate, hanno avuto uno o più proprietari al dettaglio prima della loro attuale vendita. Queste auto trovano nuove case tramite vari punti vendita, tra cui rivenditori indipendenti e canali di vendita online.
Il mercato europeo delle auto usate è segmentato per tipologia di veicolo, tipo di fornitore, tipo di carburante e Paese. In base alla tipologia di veicolo, il mercato è suddiviso in berline, SUV e veicoli multiuso. In base al tipo di fornitore, il mercato è suddiviso in organizzato e non organizzato. In base al tipo di carburante, il mercato è suddiviso in benzina, diesel, elettrico e altro. Per Paese, il mercato è suddiviso in Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state condotte in base al valore (USD) e al volume (unità).
Per tipo di veicolo
| Berlina |
| SUV/multivolume |
| Hatchback |
Per tipo di carburante
| Benzina |
| Diesel |
| Batteria veicolo elettrico (BEV) |
| Ibrido e ibrido plug-in (HEV/PHEV) |
| Altri (GPL, CNG, Biocarburante) |
Per tipo di fornitore
| Organizzato |
| Non organizzato |
Per canale di vendita
| disconnesso |
| Online |
Per età del veicolo
| 0 a 2 Anni |
| 3 a 5 Anni |
| 6 a 8 Anni |
| Oltre 9 anni |
Per conteggio di proprietà
| Veicoli con un solo proprietario |
| Veicoli multiproprietario |
Per fascia di prezzo (USD)
| Meno di 10k |
| 10k a 20k |
| 20k a 30k |
| Più di 30 k |
Per tipologia di finanziamento
| Acquisto Finanziato |
| Acquisto a titolo definitivo |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Svezia |
| Polonia |
| Resto d'Europa |
| Per tipo di veicolo | Berlina |
| SUV/multivolume | |
| Hatchback | |
| Per tipo di carburante | Benzina |
| Diesel | |
| Batteria veicolo elettrico (BEV) | |
| Ibrido e ibrido plug-in (HEV/PHEV) | |
| Altri (GPL, CNG, Biocarburante) | |
| Per tipo di fornitore | Organizzato |
| Non organizzato | |
| Per canale di vendita | disconnesso |
| Online | |
| Per età del veicolo | 0 a 2 Anni |
| 3 a 5 Anni | |
| 6 a 8 Anni | |
| Oltre 9 anni | |
| Per conteggio di proprietà | Veicoli con un solo proprietario |
| Veicoli multiproprietario | |
| Per fascia di prezzo (USD) | Meno di 10k |
| 10k a 20k | |
| 20k a 30k | |
| Più di 30 k | |
| Per tipologia di finanziamento | Acquisto Finanziato |
| Acquisto a titolo definitivo | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Svezia | |
| Polonia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo delle auto usate?
Si prevede che il mercato europeo delle auto usate raggiungerà i 61.7 miliardi di dollari nel 2026 e crescerà a un CAGR del 4.37%, per raggiungere i 76.43 miliardi di dollari entro il 2031.
Perché i veicoli elettrici a batteria sono importanti per il futuro panorama europeo delle auto usate?
I veicoli elettrici a batteria rappresentano il segmento di mercato a più rapida crescita, con un CAGR del 17.95%, e sostengono la crescita dei premi, sebbene la certificazione delle prestazioni delle batterie resti una sfida.
Quale Paese è leader nel mercato europeo delle auto usate?
La Germania è in testa con una quota di mercato del 17.85% nel 2025.
Cosa determina la domanda di auto di età compresa tra 3 e 5 anni?
Il rilascio costante di veicoli ex leasing, completi di registri di manutenzione e copertura di garanzia residua, fornisce interessanti stock di veicoli di media età.


