

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
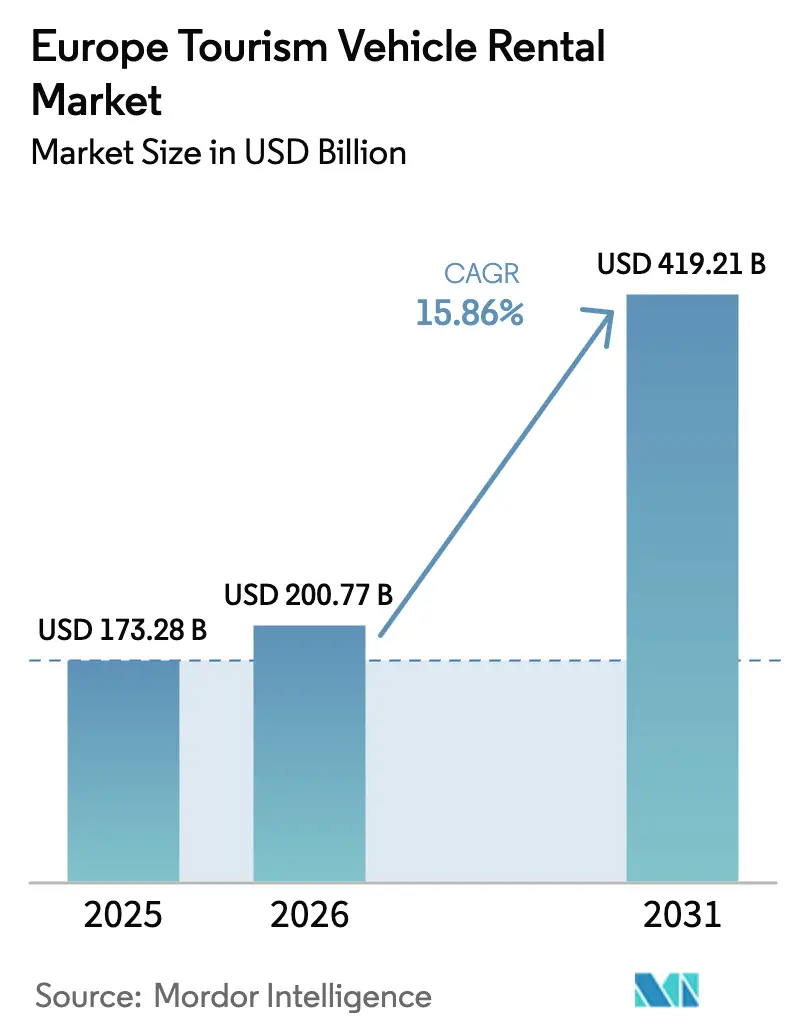
| Dimensione del mercato (2026) | 200.77 miliardo di dollari |
| Dimensione del mercato (2031) | 419.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.86% CAGR |
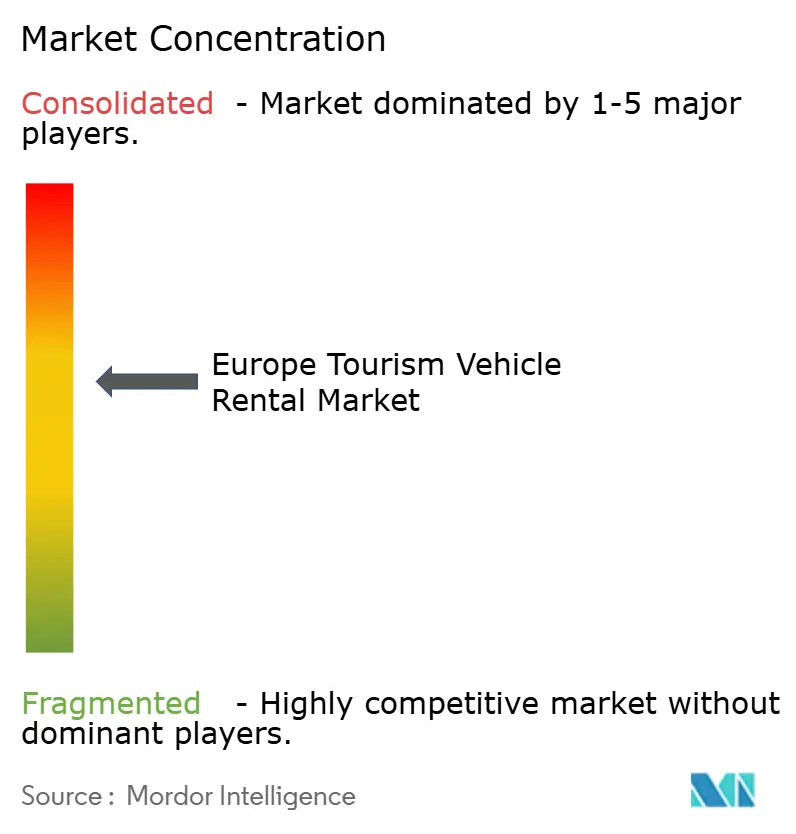
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del noleggio di veicoli turistici in Europa di Mordor Intelligence
Si prevede che il mercato europeo del noleggio di veicoli turistici crescerà da 173.28 miliardi di dollari nel 2025 a 200.77 miliardi di dollari nel 2026, per poi raggiungere i 419.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.86% nel periodo 2026-2031. La domanda repressa per il tempo libero, la crescente adozione da parte della Generazione Z di modelli di mobilità basati sull'accesso piuttosto che sulla proprietà e le continue limitazioni alla capacità del trasporto aereo-ferroviario rafforzano la traiettoria positiva del mercato europeo del noleggio di veicoli turistici. Gli operatori beneficiano di algoritmi di prezzo dinamico che aumentano le tariffe medie giornaliere, mentre i programmi di incentivazione dell'UE per le flotte di veicoli elettrici (EV) sostengono la resilienza dei margini a lungo termine. L'integrazione tecnologica rappresenta sia un'opportunità che una complessità operativa: SIXT è all'avanguardia nelle soluzioni di ricarica integrate con app su centinaia di migliaia di punti di ricarica europei, mentre l'ottimizzazione della flotta tramite 5G e telematica consente l'abbinamento della domanda in tempo reale. La traiettoria di crescita del settore si scontra con le difficoltà derivanti dall'espansione del trasporto pubblico a bassissimo costo nei mercati dell'Europa centrale e orientale, nonché dalle proposte di regolamentazione dei prezzi dinamici in Italia e Spagna, che potrebbero limitare le strategie di ottimizzazione dei ricavi durante i periodi di punta del turismo.
Punti chiave del rapporto
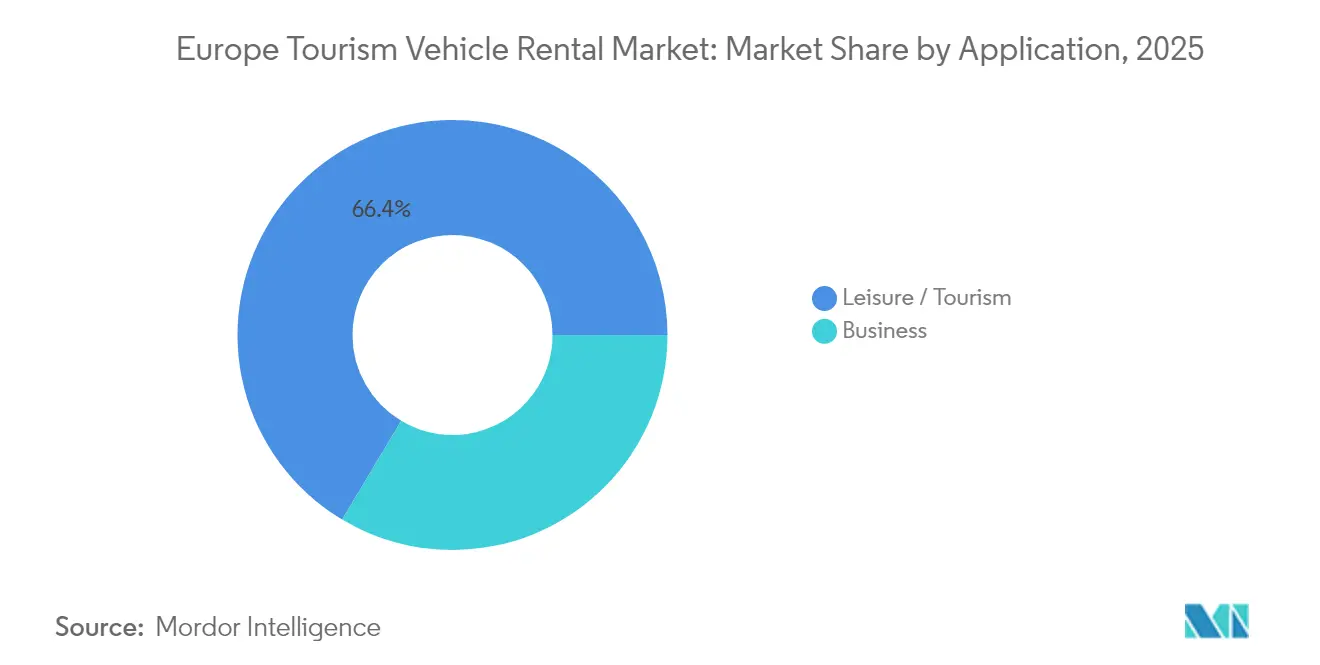
- Per applicazione, nel 66.42 il turismo ricreativo ha rappresentato il 2025% della quota di mercato europea del noleggio di veicoli turistici e si prevede che crescerà a un CAGR del 16.12% fino al 2031.
- Per canale di prenotazione, le piattaforme online hanno conquistato una quota di fatturato pari al 72.84% del mercato europeo del noleggio di veicoli turistici nel 2025, mentre il canale è destinato a registrare il CAGR più rapido, pari al 16.05%.
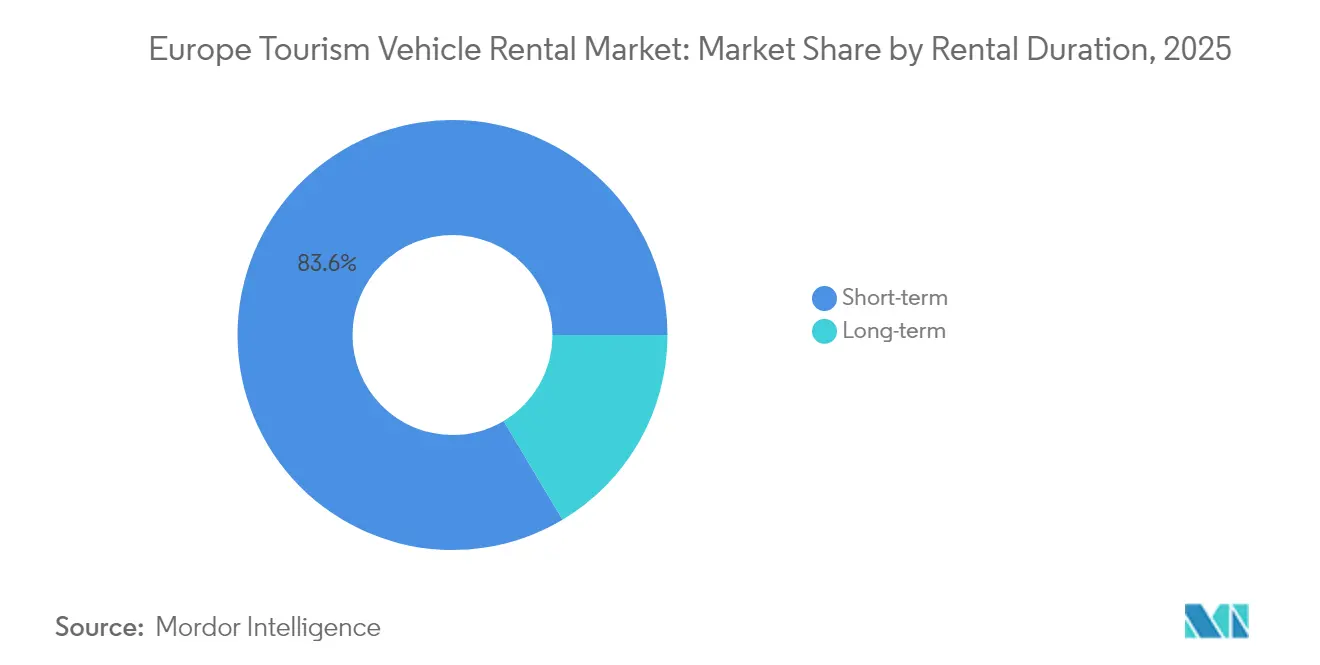
- In base alla durata del noleggio, nel 83.55 le prenotazioni a breve termine hanno rappresentato l'2025% delle dimensioni del mercato europeo del noleggio di veicoli turistici; i noleggi a lungo termine sono destinati a raggiungere il CAGR più elevato, pari al 15.92%.
- In base alla tipologia di veicolo, le auto economiche e compatte sono state le prime con una quota di fatturato del 36.22% nel 2025, mentre si prevede che i veicoli elettrici e ibridi cresceranno più rapidamente, con un CAGR del 16.34%.
- Per paese, la Germania ha contribuito al 31.74% dei ricavi del 2025, mentre si prevede che il Regno Unito registrerà il CAGR più alto, pari al 16.18% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio di veicoli turistici in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempo libero intra-europeo post-pandemico | + 3.2% | Europa occidentale, Europa meridionale | Medio termine (2-4 anni) |
| Passaggio dalla proprietà all'utilizzazione | + 2.8% | Regno Unito, Germania, Paesi Bassi | A lungo termine (≥ 4 anni) |
| La riduzione della capacità del trasporto aereo e ferroviario spinge i turisti a viaggiare su strada | + 2.1% | Europa meridionale, destinazioni mediterranee | A breve termine (≤ 2 anni) |
| I programmi di sussidi per i veicoli elettrici favoriscono il rinnovo delle flotte a noleggio | + 1.9% | Mercati principali dell'UE, paesi nordici | Medio termine (2-4 anni) |
| Algoritmi di prezzi dinamici | + 1.7% | Adozione anticipata nel Regno Unito e in Germania | A breve termine (≤ 2 anni) |
| Integrazione 5G/telematica | + 1.4% | Europa occidentale, espansione verso l'Europa centro-orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom del tempo libero intraeuropeo post-pandemia sostiene la domanda di affitti
La domanda si è orientata verso viaggi su strada flessibili, a causa della persistente carenza di slot aeroportuali e dei colli di bottiglia ferroviari, rendendo il mercato europeo del noleggio di veicoli turistici parte integrante della pianificazione degli itinerari. Le strutture turistiche dell'UE hanno registrato oltre 3 miliardi di pernottamenti nel 2024, un record che si è tradotto direttamente in un maggiore utilizzo della flotta. Spagna, Italia e Francia hanno catturato la maggior parte dei visitatori incrementali, premiando gli operatori situati negli aeroporti di accesso e nei depositi centrali. Le compagnie di noleggio hanno anche allungato i giorni medi di contratto perché i viaggiatori hanno esplorato più città secondarie per viaggio.
Il passaggio dalla proprietà all'utilizzo tra i viaggiatori della Generazione Z
I consumatori della Generazione Z, nativi digitali, percepiscono i veicoli come soluzioni di mobilità on-demand piuttosto che come beni che si deprezzano, in linea con le offerte di car sharing e abbonamento. I dati del sondaggio mostrano che il 57% dei conducenti di veicoli non elettrici in 12 Stati membri dell'UE è aperto all'utilizzo di veicoli elettrici a batteria nel prossimo ciclo di decisioni sull'acquisto di un veicolo. [1] "Atteggiamenti verso la mobilità elettrica in Europa", Agenzia europea dell'ambiente, eea.europa.eu. Le piattaforme di car sharing con sede nei Paesi Bassi hanno registrato circa un quinto dell'aumento degli abbonamenti aziendali, segnalando una più ampia sovrapposizione tra i budget di mobilità aziendale e le estensioni per il tempo libero.
La riduzione della capacità del trasporto aereo e ferroviario spinge i turisti a viaggiare su strada nell'Europa meridionale
L'estate 2024 ha evidenziato una congestione strutturale nei principali aeroporti del Mediterraneo, mentre gli operatori ferroviari ad alta velocità hanno imposto limiti alle frequenze a causa dei cicli di manutenzione. I prezzi dei biglietti sono aumentati vertiginosamente, spingendo i visitatori a spostarsi su strada. Gli aeroporti secondari in Andalusia e Sicilia hanno registrato un'espansione a due cifre nei ritiri dei veicoli a noleggio, a dimostrazione dell'elasticità tra le diverse modalità di trasporto. Gli operatori hanno beneficiato di finestre di prenotazione più lunghe che hanno consentito loro di ottimizzare l'allocazione della flotta tra gli scali regionali. L'aumento del margine è più evidente nei noleggi di sola andata che si rivolgono a itinerari multi-paese, un formato particolarmente adatto al mercato europeo del noleggio di veicoli turistici.
I programmi di sussidi per i veicoli elettrici favoriscono il rinnovo delle flotte a noleggio (2025-2028)
Gli Stati membri dell'UE hanno raccolto una notevole somma per gli incentivi all'acquisto di veicoli elettrici fino al 2028, coprendo fino a 7,000 euro per unità per gli acquirenti di flotte. SIXT si è impegnata ad acquistare da Stellantis fino a 250,000 veicoli, in gran parte modelli a batteria, a dimostrazione di come i sussidi compensino i maggiori costi di acquisizione. L'installazione prevista di 3.5 milioni di colonnine di ricarica pubbliche entro il 2030, rispetto alle circa 900,000 attuali, riduce il rischio di utilizzo. Le tempistiche dei sussidi sono in linea con i tipici cicli di rotazione della flotta, attenuando così la volatilità del valore residuo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Trasporto pubblico ultra-low-cost nei mercati CEE | -1.8% | Europa centrale e orientale | Medio termine (2-4 anni) |
| Latenza dell'infrastruttura di ricarica dei veicoli elettrici | -1.5% | Aree rurali in tutta Europa, in particolare nelle regioni nordiche e alpine | A lungo termine (≥ 4 anni) |
| Legge dell'UE sui mercati digitali | -1.2% | A livello UE, con concentrazione nei principali mercati turistici | A breve termine (≤ 2 anni) |
| Limiti di prezzo massimi | -0.9% | Italia e Spagna, potenziale effetto di ricaduta sugli altri mercati del Sud Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il trasporto pubblico a bassissimo costo nei mercati dell’Europa centro-orientale ostacola la conversione
I governi di Polonia, Ungheria e Romania sovvenzionano le tariffe di autobus e treni, riducendole fino al 70% rispetto alle tariffe di noleggio giornaliere. Il divario di prezzo scoraggia i turisti dal prenotare un'auto, soprattutto per i viaggi tra città. Inoltre, le città dell'Europa centro-orientale hanno ampliato la biglietteria multimodale che integra tram, metropolitana e autobus interurbani, riducendo l'attrito per i passeggeri. Gli operatori di noleggio si trovano ad affrontare cali di utilizzo durante le basse stagioni, quando la spesa discrezionale si riduce. Alcuni hanno risposto riposizionando i veicoli inutilizzati sui mercati occidentali, ma i costi logistici riducono i margini.
Latenza delle infrastrutture di ricarica per veicoli elettrici nelle località turistiche rurali
La normativa UE impone stazioni di ricarica ogni 60 km lungo i corridoi principali entro il 2025, ma le aree montane e costiere sono in ritardo nell'attuazione, lasciando vuoti di copertura. Le località alpine in Austria e Svezia settentrionale rimangono soggette all'ansia da autonomia causata dalle code. Le società di noleggio devono quindi mantenere flotte a doppio carburante, aumentando l'intensità di capitale. I picchi stagionali amplificano la crisi infrastrutturale, spingendo alcuni operatori a imporre limiti chilometrici alle prenotazioni di veicoli elettrici. I sondaggi tra i clienti indicano le preoccupazioni relative alla ricarica come il principale ostacolo alla scelta di noleggi elettrici per viaggi immersi nella natura.
Analisi del segmento
Per applicazione: il turismo ricreativo stimola la crescita nonostante la ripresa economica
Nel 66.42, il segmento leisure ha rappresentato il 2025% del mercato europeo del noleggio di veicoli turistici e si prevede che supererà il mercato complessivo con un CAGR del 16.12% entro il 2031, a sottolineare il suo duplice ruolo di motore di crescita e di volume. Le prenotazioni per il settore leisure sono aumentate vertiginosamente, con un totale di pernottamenti nell'UE che ha raggiunto i 3 miliardi nel 2024, riflettendo la preferenza dei viaggiatori per itinerari stradali flessibili rispetto ai viaggi di gruppo, con un aumento del 2.2% rispetto al 2023. I viaggi intraregionali hanno rappresentato il 70% dei flussi transfrontalieri, prolungando la durata media del noleggio e migliorando il rendimento per contratto. Anche i viaggi multi-città hanno aumentato i ricavi da riconsegna auto di sola andata.
La crescita del settore leisure beneficia anche della spinta dell'UE per un viaggio senza intoppi nell'area Schengen, consentendo ai turisti di guidare attraverso più paesi senza controlli alle frontiere. Campagne promozionali come l'iniziativa spagnola "Travel Safe" hanno rafforzato la fiducia nelle destinazioni, promuovendo soggiorni più lunghi, in linea con le prenotazioni di veicoli di lunga durata. Gli influencer digitali amplificano gli itinerari di viaggio su strada, ispirando i segmenti più giovani a replicare esperienze simili, ampliando ulteriormente il funnel di noleggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Di Booking Channel: la trasformazione digitale accelera il dominio online
I canali online hanno registrato il 72.84% delle transazioni di noleggio nel 2025 e si prevede che registreranno un CAGR del 16.05% fino al 2031, consolidando il loro primato nell'acquisizione di clienti. La visibilità dei meta-ricerche algoritmici, la conferma immediata e la trasparenza dei prezzi rafforzano la fiducia dei clienti. Il Digital Markets Act dell'UE ha etichettato Booking Holdings come "gatekeeper" nel 2024, aumentando la probabilità di strutture commissionali più elevate. Gli operatori mitigano la dipendenza dagli intermediari perfezionando le app dirette al consumatore che combinano premi e check-in senza interruzioni.
I motori di tariffazione dinamica integrati nei portali web degli operatori ottimizzano l'acquisizione di ricavi adattando le tariffe ai segnali della cronologia delle ricerche. L'app di mobilità completa di Free2move offre accesso a oltre 500,000 veicoli in tutto il mondo, integrando piani di noleggio a breve termine, car sharing e abbonamento. Queste super-app riformulano le prenotazioni come parte di ecosistemi di mobilità più ampi, rafforzando il valore del ciclo di vita del cliente.
Per durata del noleggio: il segmento a lungo termine emerge come motore di crescita
Il noleggio a breve termine, definito come contratto di durata inferiore a 30 giorni, ha rappresentato l'83.55% del fatturato nel 2025, ma si prevede che la categoria a lungo termine (1-3 mesi) crescerà a un CAGR del 15.92% tra il 2026 e il 2031. Le offerte in abbonamento rispondono all'esigenza dei consumatori di un accesso flessibile ma leggero ai veicoli, rispecchiando le tendenze dello streaming multimediale e degli abbonamenti in palestra. I Millennial, confrontati con i limiti di parcheggio in città, preferiscono gli abbonamenti mensili alla proprietà, optando per il noleggio a lungo termine durante i periodi di lavoro da qualsiasi luogo.
La domanda aziendale alimenta il segmento, poiché le aziende esternalizzano la gestione della flotta per evitare il rischio di valore residuo. La piattaforma Flex-E-Rent di Enterprise Mobility è cresciuta a due cifre nel 2024, stimolando la domanda di furgoni on-demand da parte delle piccole imprese. La telematica consente la fatturazione basata sull'utilizzo, allineando i costi al chilometraggio dei dipendenti. I contratti a lungo termine mitigano anche la stagionalità, ridistribuendo le risorse inutilizzate dalle stazioni del Mediterraneo, prevalentemente dedicate al tempo libero, agli hub urbani durante l'inverno. Il cross-selling di pacchetti assicurativi e di manutenzione aumenta il valore medio dei contratti. Lo slancio del segmento rafforza l'imperativo strategico per i partecipanti al mercato europeo del noleggio di veicoli turistici di integrare l'architettura degli abbonamenti nei sistemi core.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: i veicoli elettrici guidano la crescita nonostante le sfide operative
I modelli economici e compatti hanno mantenuto una quota del 36.22% nel 2025 grazie all'economicità della flotta, ma si prevede che i veicoli elettrici e ibridi registreranno il CAGR più rapido, pari al 16.34%. Gli obiettivi governativi di decarbonizzazione e l'espansione delle zone a basse emissioni costringono gli operatori a elettrificare. L'integrazione di ricarica in-app di SIXT garantisce ai noleggiatori l'accesso a oltre 500,000 punti di ricarica europei, affrontando l'ansia da autonomia. Si prevede che il mercato europeo del noleggio di veicoli turistici elettrici triplicherà entro il 2030, grazie alla riduzione dei costi delle batterie e alla densificazione delle reti di ricarica. Ciononostante, la liquidazione di 2024 veicoli elettrici da parte di Hertz nel 20,000 sottolinea i rischi di valore residuo e di manutenzione legati ad ambienti ad alto utilizzo.
SUV e crossover continuano ad attrarre famiglie in cerca di spazio di carico, mentre i veicoli di lusso si ritagliano nicchie di mercato orientate all'esperienza, come i tour dei vigneti. Gli operatori utilizzano strutture di flotta a più livelli per contrastare la volatilità della domanda: le unità economiche ad alto utilizzo generano volumi, i veicoli elettrici premium migliorano l'immagine del marchio e i fuoristrada specializzati diversificano la redditività. I dati telematici orientano i futuri mix di modelli correlando l'utilizzo con le metriche di valutazione dei clienti. Nonostante il ritardo delle infrastrutture di ricarica nelle regioni rurali, le flotte a doppia alimentazione persistono, ma gli investimenti in stazioni di ricarica rapide mobili segnalano l'intenzione degli operatori di accelerare la transizione. Nel complesso, l'ottimizzazione del mix di veicoli rimane un fulcro competitivo nel mercato europeo del noleggio di veicoli turistici.
Analisi geografica
Mercato tedesco del noleggio di veicoli turistici
La Germania ha mantenuto il 31.74% del fatturato del 2025, beneficiando della sua posizione centrale, di una solida rete autostradale e di una cultura del viaggio d'affari profondamente radicata. Il calendario congressuale e le fiere automobilistiche del Paese garantiscono una domanda costante durante tutto l'anno, bilanciando i picchi stagionali del settore leisure. Le stazioni di autonoleggio si concentrano intorno agli aeroporti di Francoforte, Monaco e Berlino, garantendo elevati tassi di rotazione della flotta. Tuttavia, la maturità del mercato e la presenza di concorrenti nazionali aggressivi frenano le prospettive di crescita future, delineando una traiettoria solida ma in calo rispetto ai mercati periferici.
Mercato del noleggio di veicoli turistici nel Regno Unito
Il Regno Unito è destinato a registrare un vigoroso CAGR del 16.18% entro il 2031, riprendendo slancio dopo l'incertezza legata alla Brexit. La conformazione geografica insulare rende necessario il noleggio di veicoli per i turisti in arrivo privi di auto propria, mentre le tariffe di congestione a Londra e in altre città stimolano la domanda di noleggi di breve durata nelle periferie urbane. Enterprise Mobility gestisce oltre 480 filiali in tutto il paese, a dimostrazione della portata della rete. La decisione del governo britannico di rinviare al 2028 i supplementi per le imposte sui veicoli elettrici sulle flotte migliora ulteriormente il panorama operativo, stimolando un'accelerazione dell'adozione dell'elettrificazione.
Mercato del noleggio di veicoli turistici nell'Europa meridionale e nel resto del continente.
L'Europa meridionale – Francia, Italia e Spagna – sfrutta il fascino mediterraneo e il clima favorevole per consolidare i picchi di domanda estivi. La Francia ha registrato una crescita a due cifre dei ricavi da noleggio nel 2024, con le attrazioni parigine e della Costa Azzurra che hanno recuperato i volumi di visitatori pre-pandemici. Il credito d'imposta italiano sugli investimenti in conto capitale (CAPEX) legati al turismo consente agli operatori di modernizzare le filiali ed elettrificare le flotte, mentre gli aeroporti regionali spagnoli registrano un numero record di voli charter in arrivo. I mercati del resto d'Europa, tra cui Polonia, Grecia e Portogallo, hanno registrato performance contrastanti: le tensioni geopolitiche hanno rallentato la ripresa dell'Europa centro-orientale, mentre il Portogallo ha beneficiato di un'impennata di turisti nordamericani. Nel complesso, la distribuzione geografica offre una protezione di portafoglio per i leader del mercato europeo del noleggio di veicoli turistici.
Panorama normativo
In Europa, il noleggio di veicoli turistici è regolamentato principalmente da quadri normativi orizzontali dell'UE in materia di tutela dei consumatori e servizi, piuttosto che da un'unica normativa specifica di settore. L'applicazione e le condizioni operative, comprese le tariffe, le pratiche assicurative, la gestione dei depositi e le norme locali sulla mobilità, sono definite in larga misura a livello degli Stati membri. Le linee guida dell'UE per i cittadini sul noleggio auto transfrontaliero e le risorse ECC-Net sui diritti dei consumatori continuano a fungere da punto di riferimento per le aspettative in termini di trasparenza ed equità contrattuale, mentre la Commissione europea ha evidenziato le difficoltà derivanti dai diversi requisiti nazionali di immatricolazione per i veicoli a noleggio utilizzati oltre confine, ponendo le proposte di agevolazione transfrontaliera al centro delle politiche.
Le politiche di decarbonizzazione stanno influenzando sempre più le flotte di autonoleggio, poiché le discussioni a livello di Consiglio sulle misure relative ai veicoli aziendali prendono in considerazione quote minime di veicoli a zero e basse emissioni nelle nuove immatricolazioni per le grandi imprese, tra cui possono rientrare i principali operatori di autonoleggio. Parallelamente, i requisiti UE in materia di ricarica dei corridoi (obiettivi di copertura della ricarica lungo le principali rotte) interagiscono con i piani di flotta degli operatori, influenzando la velocità con cui i noleggi elettrici possono essere implementati nelle località turistiche più frequentate e sugli itinerari a lunga percorrenza, collegando conformità, accesso alla ricarica e prontezza operativa.
Analisi della catena del valore
La catena del valore comprende (1) la fornitura e le specifiche dei veicoli da parte degli OEM, (2) il finanziamento, il leasing e i servizi per il ciclo di vita della flotta, (3) l'approvvigionamento, la rivendita e la gestione dei depositi da parte degli operatori di noleggio e (4) la distribuzione attraverso canali digitali diretti e piattaforme di viaggio online o OTA intermediate. A monte, gli accordi di approvvigionamento su larga scala e le partnership con le piattaforme definiscono la disponibilità e il mix di modelli, come dimostra l'accordo di SIXT per un massimo di 250,000 veicoli da Stellantis e le collaborazioni tra OEM e società di leasing, come quella tra Stellantis e Ayvens per il ricondizionamento dei veicoli presso l'Hub dell'Economia Circolare di Mirafiori a Torino, al fine di alimentare i canali di noleggio di auto usate e di seconda mano.
Nelle operazioni di trasporto e distribuzione, la differenziazione deriva dall'ottimizzazione della flotta, dalla telematica e dalle capacità di determinazione dei prezzi e di allocazione, mentre la domanda a valle viene sempre più intercettata tramite prenotazioni gestite da app, programmi fedeltà e servizi ancillari come l'accesso alla rete di ricarica per il noleggio di veicoli elettrici. La transizione verso i veicoli elettrici aggiunge nuovi nodi alla catena, tra cui l'accesso alla rete di ricarica, il monitoraggio dello stato di salute della batteria e la gestione del valore residuo. Allo stesso tempo, il noleggio a lungo termine di veicoli commerciali si sta espandendo attraverso strutture finanziarie-OEM, tra cui la joint venture tra DLL e Iveco Group legata a GATE per migliorare l'accesso ai veicoli commerciali a basse o zero emissioni in Europa.
Panorama competitivo
Il mercato europeo del noleggio di veicoli turistici mostra un moderato consolidamento, con i tre maggiori marchi globali – Enterprise Mobility, Avis Budget Group e Hertz – che consolidano l'offerta sui principali punti di accesso. Enterprise Mobility attribuisce alle attività europee una crescita sproporzionata. La dimensione della flotta consente sconti sugli acquisti all'ingrosso e una copertura di rete multi-aeroporto, creando elevate barriere all'ingresso. I leader regionali come Europcar e SIXT proteggono le roccaforti nazionali attraverso programmi fedeltà e livelli di servizio premium.
La tecnologia è il principale campo di battaglia per la differenziazione. L'applicazione di SIXT, ricca di API, integra la fidelizzazione, il check-in da mobile e i pagamenti per la ricarica dei veicoli elettrici, riducendo gli attriti lungo il percorso del cliente. Avis ha implementato algoritmi di apprendimento automatico che ottimizzano le tariffe con incrementi inferiori ai 5 minuti, massimizzando il rendimento degli asset. Nel frattempo, Free2move e Virtuo Technologies sfumano i confini di categoria combinando car sharing e noleggio a breve termine in un'unica interfaccia, attraendo un pubblico più giovane e incentrato sulle app. I loro modelli a basso consumo si basano su pool di domanda predittivi piuttosto che su una presenza capillare in filiali, spingendo gli operatori storici a semplificare i costi generali tradizionali.
Le alleanze strategiche ampliano la portata: l'ordine Stellantis di SIXT garantisce l'assegnazione prioritaria dei veicoli, mentre Avis collabora con IONITY per garantire l'accesso ai caricabatterie rapidi lungo le rotte transeuropee. La convergenza intersettoriale accelera, come dimostra l'acquisizione di FREENOW da parte di Lyft per 197 milioni di dollari nell'aprile 2025, che ha importato 1 miliardo di euro di prenotazioni lorde annualizzate nella sua rete multimodale. [3] "Lyft to acquire FREENOW", Lyft Inc., investor.lyft.com. L'intensità competitiva rimane bilanciata dagli elevati requisiti di capitale e dalla complessità della conformità normativa paneuropea, tuttavia i disruptor digitali continuano a erodere i segmenti di prezzo standardizzati.
Leader del settore del noleggio di veicoli turistici in Europa
Sesto SE
Avis Budget Group, Inc
Società Hertz
Imprese Holdings Inc.
Auto Europa
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Hertz ha annunciato una partnership strategica con Uber, tramite la sua affiliata Oro Mobility, per la gestione delle flotte di robotaxi autonomi e di veicoli con conducente. La collaborazione amplia la partecipazione delle società di noleggio ai servizi di trasporto passeggeri su richiesta, sviluppando al contempo il know-how operativo relativo alle flotte di veicoli elettrici ad alto tasso di utilizzo e a quelle connesse alla guida autonoma.
- Giugno 2025: Free2move ha stretto una partnership con Ample per un progetto pilota di sostituzione modulare delle batterie per le Fiat 500e a Madrid, riducendo i tempi di ricarica a meno di cinque minuti e ampliando la flotta da 40 a 100 veicoli. Il progetto pilota mira a incrementare l'utilizzo dei veicoli elettrici durante i picchi turistici, riducendo i tempi di inattività legati alla ricarica in un mercato turistico urbano.
- Giugno 2024: Europcar ha avviato le operazioni presso gli aeroporti di Atlanta e Dallas/Fort Worth, segnando la sua prima presenza operativa diretta al di fuori dell'Europa. L'espansione estende la rete transatlantica, supportando i flussi turistici in entrata e la vendita incrociata ai viaggiatori europei che già conoscono il marchio.
Ambito del rapporto sul mercato europeo del noleggio di veicoli turistici
Un veicolo turistico è un veicolo semovente atto ad essere utilizzato per l'alloggio temporaneo, il pernottamento o il vitto di persone. Per servizi di noleggio di veicoli turistici, in generale, si intendono le agenzie di noleggio che servono principalmente persone che necessitano di un veicolo temporaneo.
Il mercato del noleggio di veicoli turistici in Europa è segmentato per tipo di applicazione (tempo libero/turismo e affari), tipo di prenotazione (online e offline), tipo di durata del noleggio (noleggio a breve termine e noleggio a lungo termine) e area geografica (Regno Unito, Germania, Italia, Francia, Sapin e Resto d’Europa).
Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo del noleggio di veicoli turistici in valore (USD) per tutti i segmenti di cui sopra.
Per Applicazione
| Tempo libero / Turismo |
| Affari |
Tramite canale di prenotazione
| Online |
| disconnesso |
Per durata del noleggio
| Breve termine |
| di un noleggio |
Per tipo di veicolo
| Economica/Compatta |
| SUV e Crossover |
| Lusso e Premium |
| Elettrico e Ibrido |
Per Nazione
| Regno Unito |
| Germania |
| Italia |
| Francia |
| Spagna |
| Resto d'Europa |
| Per Applicazione | Tempo libero / Turismo |
| Affari | |
| Tramite canale di prenotazione | Online |
| disconnesso | |
| Per durata del noleggio | Breve termine |
| di un noleggio | |
| Per tipo di veicolo | Economica/Compatta |
| SUV e Crossover | |
| Lusso e Premium | |
| Elettrico e Ibrido | |
| Per Nazione | Regno Unito |
| Germania | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo del noleggio di veicoli turistici?
Nel 200.77 il settore varrà 2026 miliardi di dollari e si prevede che raddoppierà entro il 2031.
Quale Paese detiene la quota maggiore del mercato europeo del noleggio di veicoli turistici?
La Germania è in testa con il 31.74% del fatturato del 2025, grazie alla sua posizione centrale e alla solida base di viaggi aziendali.
Quanto velocemente sta crescendo il segmento del Regno Unito?
Si prevede che il Regno Unito registrerà un CAGR del 16.18% dal 2026 al 2031, il tasso più alto tra i principali mercati europei.
Quale canale di prenotazione si sta espandendo più rapidamente?
Si prevede che le piattaforme online cresceranno a un CAGR del 16.05%, trainate dall'adozione delle app mobili e dai prezzi dinamici.
Perché i veicoli elettrici sono importanti per le compagnie di noleggio?
I sussidi governativi e le normative sulle basse emissioni stanno spingendo le flotte verso l'elettrificazione: si prevede che il noleggio di veicoli elettrici e ibridi crescerà a un CAGR del 16.34% entro il 2031.
Qual è il più grande ostacolo che il mercato deve affrontare?
Le politiche di trasporto pubblico a bassissimo costo in alcune parti dell'Europa centrale e orientale riducono la diffusione del noleggio, frenando la crescita complessiva del mercato.


