

Dimensioni e quota di mercato della carta tissue e igienica in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
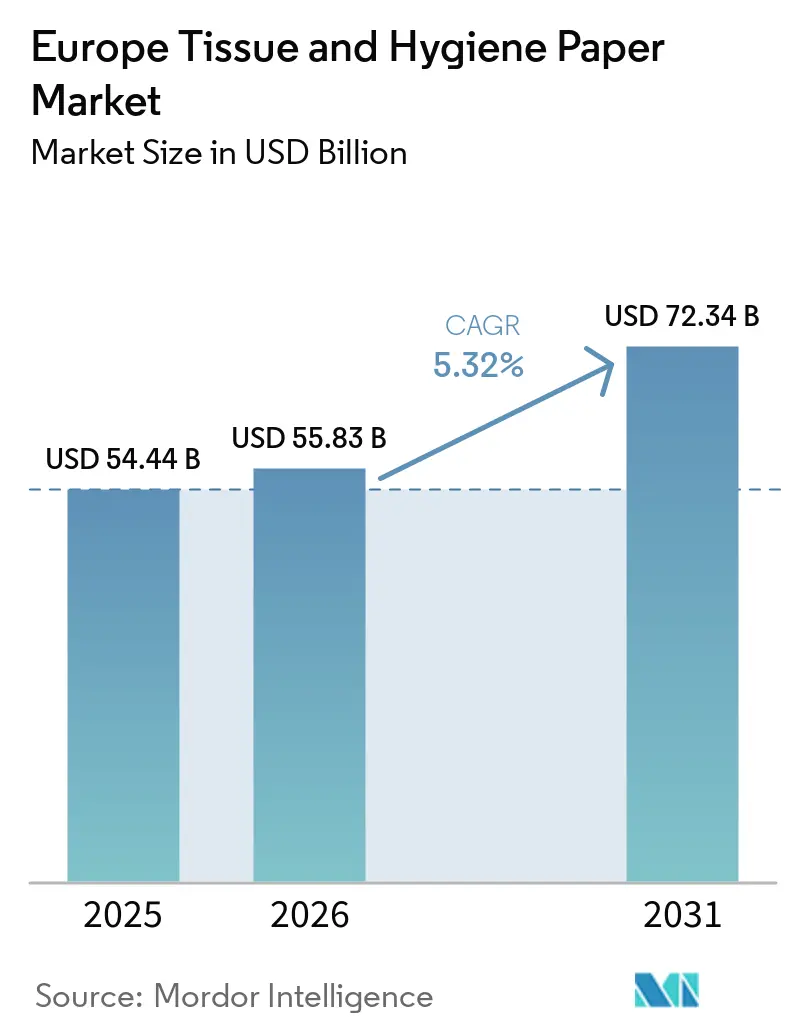
| Dimensione del mercato (2026) | 55.83 miliardo di dollari |
| Dimensione del mercato (2031) | 72.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.32% CAGR |
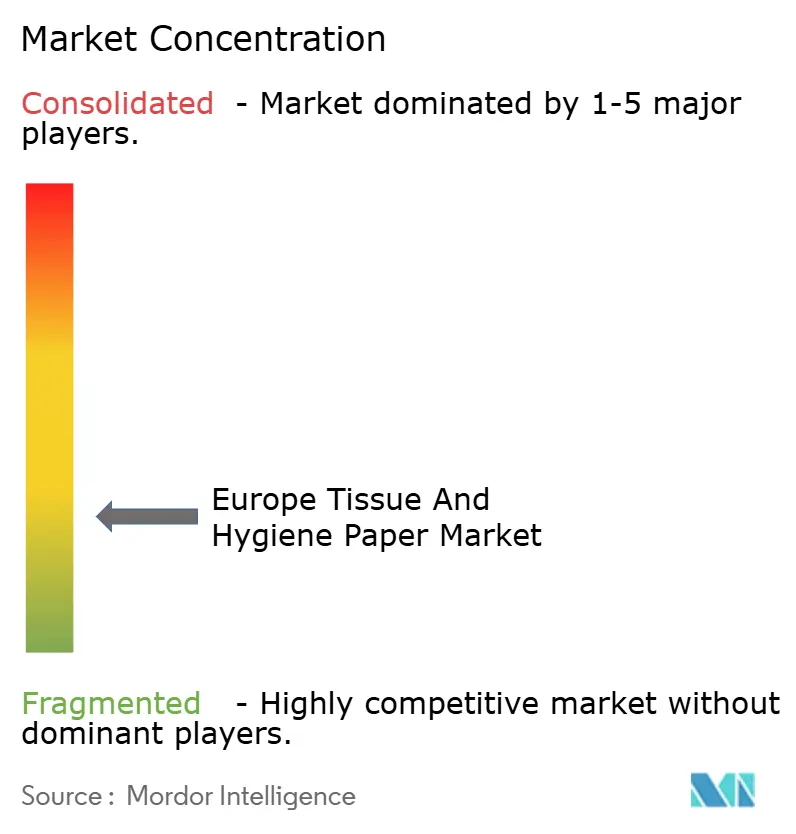
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo della carta tissue e igienica a cura di Mordor Intelligence
Si prevede che il mercato europeo della carta tissue e igienica crescerà da 54.44 miliardi di dollari nel 2025 a 55.83 miliardi di dollari nel 2026 e raggiungerà i 72.34 miliardi di dollari entro il 2031, con un CAGR del 5.32% nel periodo 2026-2031. La robusta spesa per l'assistenza agli anziani, il passaggio strutturale alla fibra riciclata nell'ambito dei mandati di sostenibilità dell'Unione Europea e la graduale ripresa della domanda nel settore dell'ospitalità costituiscono i pilastri fondamentali dell'espansione. I produttori stanno accelerando l'integrazione verticale nella raccolta della carta da macero per garantire la sicurezza della fibra, mentre i formati premium per l'incontinenza stanno ampliando i margini unitari nonostante la volatilità delle materie prime. Allo stesso tempo, le oscillazioni dei prezzi della cellulosa e dell'elettricità, i guadagni sugli scaffali dei prodotti a marchio privato e l'imminente aumento dei prezzi del carbonio nella Fase IV stanno riducendo gli spread operativi e imponendo un'aggressiva ottimizzazione del costo del servizio. L'interazione di questi fattori e vincoli definisce un settore competitivo in cui scala, prontezza alla sostenibilità e agilità del canale determinano sempre più i vincitori.
Punti chiave del rapporto
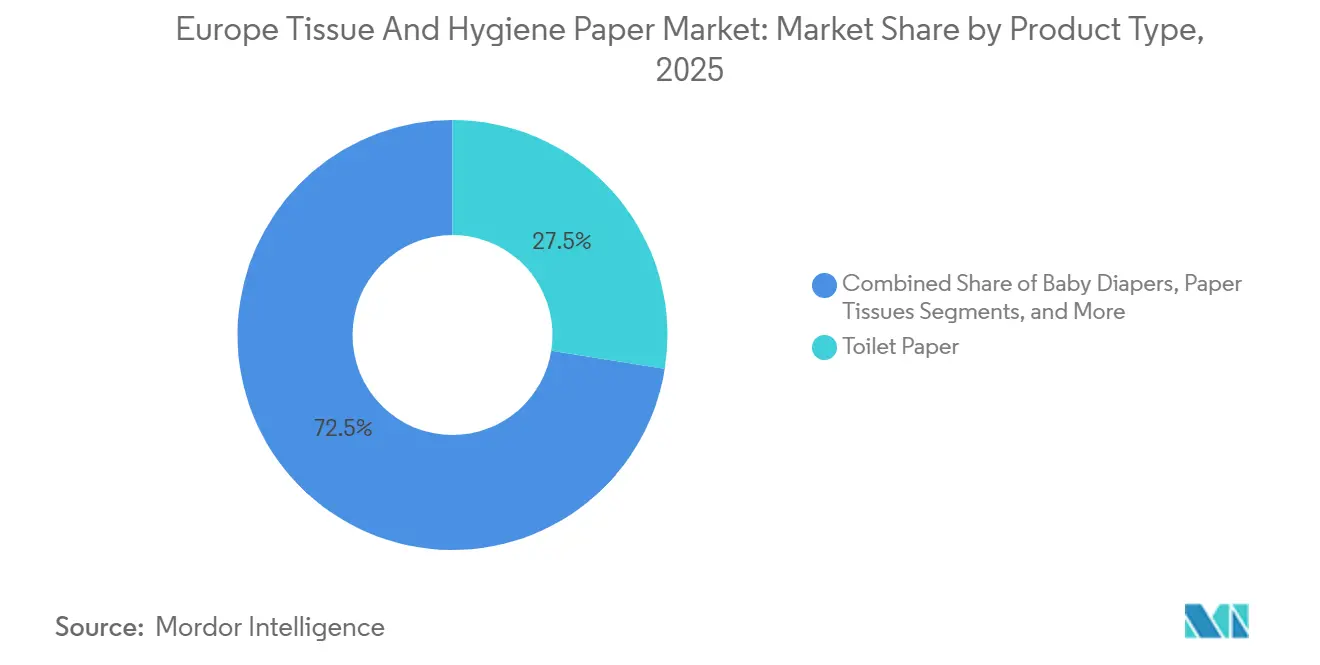
- Per tipologia di prodotto, nel 2025 la carta igienica deteneva il 27.50% della quota di mercato europea dei fazzoletti e della carta igienica, mentre si prevede che i prodotti per l'incontinenza cresceranno a un CAGR del 7.80% fino al 2031.
- In termini di materia prima, nel 2025 la fibra riciclata ha rappresentato il 46.80% della quota di mercato della carta tissue e igienica in Europa e si prevede che aumenterà a un CAGR del 5.40% entro il 2031.
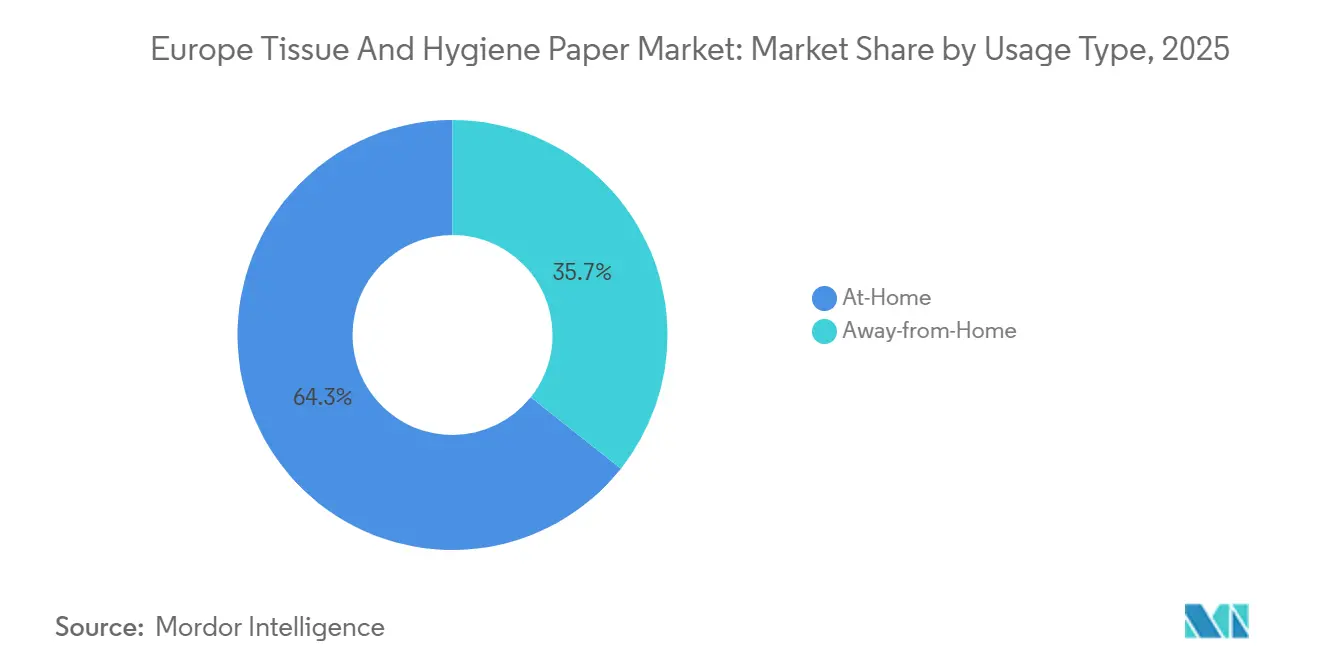
- In base al tipo di utilizzo, nel 2025 il consumo domestico ha rappresentato il 64.32% del mercato europeo della carta tissue e igienica, mentre la domanda fuori casa è in aumento a un CAGR del 5.90% fino al 2031.
- In base al settore di utilizzo finale, nel 2025 le famiglie residenziali hanno rappresentato il 58.20% del mercato europeo della carta tissue e igienica, mentre la domanda da parte delle strutture sanitarie e di assistenza agli anziani è in aumento a un CAGR del 6.5% fino al 2031.
- Per Paese, la Germania è in testa con una quota di fatturato del 24.78% nel 2025, mentre si prevede che la Polonia registrerà il CAGR più rapido, pari al 6.90%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo della carta tissue e igienica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della popolazione aumenta la domanda di incontinenza negli adulti | + 1.2% | Germania, Italia, Spagna, Francia, Paesi nordici | A lungo termine (≥ 4 anni) |
| Maggiore consapevolezza dell'igiene | + 0.8% | centri urbani dell'Europa occidentale | Medio termine (2-4 anni) |
| Le norme UE sulla deforestazione accelerano l'adozione di tessuti riciclati | + 0.7% | A livello dell'Unione Europea | A lungo termine (≥ 4 anni) |
| Aumento dei canali di e-commerce e vendita al dettaglio D2C | + 0.6% | Regno Unito, Germania, Francia, Paesi Bassi, Polonia, Spagna | Medio termine (2-4 anni) |
| La ripresa del turismo aumenta la domanda di tessuti AFH | + 0.5% | Spagna, Italia, Francia, Grecia, Portogallo, Croazia | A breve termine (≤ 2 anni) |
| Rapida adozione di filigrane digitali per migliorare il riciclaggio della carta | + 0.4% | Germania, Paesi Bassi, Francia, Belgio, Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione aumenta la domanda di incontinenza negli adulti
Il cambiamento demografico in Europa si sta traducendo direttamente in un maggiore consumo di prodotti igienici assorbenti per adulti. L'Associazione Europea di Urologia ha stimato che nel 2023 55-60 milioni di residenti soffrivano di incontinenza, con un costo di 69.1 miliardi di euro (77.9 miliardi di dollari USA) e una previsione di aumento a 87 miliardi di euro (98.1 miliardi di dollari USA) entro il 2030. [1] European Association of Urology, “Economic Burden of Urinary Incontinence in Europe,” uroweb.org Le strutture di assistenza a lungo termine tedesche e italiane stanno passando a pannolini premium che promettono intervalli di utilizzo più lunghi, un cambiamento che riduce il lavoro del personale infermieristico e aumenta i prezzi medi di vendita. Le multinazionali hanno risposto dedicando nuove linee di trasformazione a SKU ad alta assorbenza e stipulando contratti "prodotto più servizio" con le agenzie di approvvigionamento sanitario. Il conseguente CAGR del 7.80% per i prodotti per l'incontinenza supera di gran lunga quello del più ampio mercato europeo della carta tissue e igienica.
Maggiore consapevolezza dell'igiene
I comportamenti post-pandemia hanno determinato un utilizzo pro capite strutturalmente più elevato di fazzoletti. Il consumo europeo si è stabilizzato a 14.3 chilogrammi nel 2024, favorito dalla costante preferenza per gli asciugamani monouso nella ristorazione e negli ambienti clinici. La conformità alle norme ISO 22000 e ISO 13485 è passata da criteri di approvvigionamento volontari a criteri di base, soprattutto negli ospedali che hanno sostituito i panni di cotone con alternative monouso. Le famiglie urbane continuano ad accumulare fazzoletti e asciugamani di carta, poiché persistono le norme sul lavoro da remoto. Nel complesso, questi fattori aumentano la domanda unitaria sia nel segmento dell'igiene al dettaglio che in quello professionale, contribuendo a un CAGR dello 0.8% previsto.
Le norme UE sulla deforestazione accelerano l'adozione di tessuti riciclati
Il Regolamento dell'Unione europea sulla deforestazione, in vigore dal dicembre 2024, obbliga gli operatori a presentare dichiarazioni dettagliate di due diligence per gli input a base di legno, orientando le cartiere verso le fibre riciclate per ridurre gli attriti di conformità. [2] Commissione europea, "Cronologia di attuazione del Regolamento UE sulla deforestazione", environment.ec.europa.eu I grandi produttori che si sono assicurati materie prime riciclate prima della scadenza del dicembre 2025 hanno ottenuto vantaggi di costo a breve termine, mentre le piccole e medie imprese devono affrontare una scadenza nel giugno 2026. Le fibre riciclate detengono già una quota del 46.80% e stanno avanzando a un CAGR del 5.40%, grazie agli investimenti in tecnologie di disinchiostrazione e controllo qualità. La norma incentiva inoltre le partecipazioni azionarie delle cartiere nella raccolta della carta da macero per garantire l'integrità della catena di custodia.
Aumento dei canali di e-commerce e vendita al dettaglio D2C
La penetrazione del commercio al dettaglio digitale per i beni di largo consumo ha superato le soglie a due cifre nel Regno Unito, in Germania e nei Paesi Bassi entro il 2025. I marchi ora promuovono confezioni di carta igienica e pannolini in abbonamento che riducono i costi di evasione e aumentano la fidelizzazione dei consumatori, un modello che ha aumentato le vendite organiche di prodotti per neonati, donne e famiglie di Procter & Gamble del 3% nel primo trimestre fiscale 2025. I concorrenti più piccoli sfruttano algoritmi di social-commerce e formati di spedizione riciclabili per aggirare le battaglie per lo spazio sugli scaffali, sostenendo un CAGR dello 0.6% per il mercato europeo della carta tissue e igienica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili della cellulosa e dell'energia riducono i margini | -1.0% | In tutta l'Unione Europea, elevata esposizione in Germania, Polonia, Italia | A breve termine (≤ 2 anni) |
| Pressione CAPEX per la decarbonizzazione nell'ambito della fase IV dell'EU-ETS | -0.8% | Finlandia, Svezia, Germania, Francia | A lungo termine (≥ 4 anni) |
| Preoccupazioni ambientali e PFAS sui materiali monouso | -0.6% | Paesi nordici, Germania, Paesi Bassi, Belgio, Francia | Medio termine (2-4 anni) |
| Guerre sui prezzi dei marchi privati nel commercio al dettaglio maturo | -0.5% | Regno Unito, Germania, Francia, Spagna | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili della cellulosa e dell'energia riducono i margini
L'elettricità all'ingrosso in Europa ha raggiunto un picco di quasi 400 euro per MWh nell'agosto 2022, prima di scendere a 70-120 euro per MWh all'inizio del 2023, mentre la cellulosa kraft di conifere sbiancata del nord ha rispecchiato tale turbolenza. AFRY Consulting ha calcolato che i costi di produzione del tissue sono aumentati del 43% per le qualità vergini nel biennio 2020-2021. Sebbene i contratti di copertura e i progetti di cogenerazione attutiscano gli shock, il ritardo nella trasmissione dei prezzi al dettaglio comprime l'EBITDA e scoraggia la spesa in conto capitale discrezionale, sottraendo un intero punto percentuale al CAGR previsto.
Pressione CAPEX per la decarbonizzazione nell'ambito della fase IV dell'EU-ETS
Nel dicembre 2023, le quote di emissione di carbonio ammontavano in media a 63.85 euro per tonnellata e potrebbero raggiungere i 90-100 euro per tonnellata entro il 2030. Gli stabilimenti di produzione di carta tissue, che si basano sull'essiccazione a vapore e su grandi carichi termici, devono investire in caldaie a biomassa, sistemi di recupero del calore e approvvigionamento di energia elettrica da fonti rinnovabili. [3] CEPI, “Pulp and Paper Industry Resilience in 2023,” cepi.org Il programma di Essity da 3.3 miliardi di corone svedesi (316 milioni di dollari) illustra l'entità della spesa obbligatoria. Sebbene questi progetti riducano gli oneri sulle emissioni a lungo termine, il loro drenaggio di cassa a breve termine frena la crescita e riduce il CAGR dello 0.8% nell'orizzonte temporale previsto.
Analisi del segmento
Per tipo di prodotto: i prodotti per l'incontinenza accelerano con l'invecchiamento demografico
Nel 2025, la carta igienica ha generato il fatturato più elevato, ma i prodotti per l'incontinenza mostrano la traiettoria più ripida, con un CAGR del 7.80% fino al 2031. Si prevede che il mercato europeo della carta tissue e igienica per i prodotti per l'incontinenza aumenterà notevolmente, con l'adozione da parte delle case di cura di modelli premium ad alta assorbenza. Il cambiamento demografico esercita una pressione costante sulle catene di approvvigionamento di polimeri superassorbenti e pellicole traspiranti.
I produttori ora combinano slip basati su sensori e portali di ordinazione digitale per rafforzare i contratti di approvvigionamento con le istituzioni sanitarie. Al contrario, i pannolini per bambini si indeboliscono a causa del calo della fertilità nell'Europa occidentale, spingendo la premiumizzazione degli SKU per proteggere il valore. I trasformatori di tissue nel continente gestiscono quindi un portafoglio a due velocità, difendendo i volumi di carta igienica standardizzata e inseguendo al contempo il margine nelle linee per l'igiene degli adulti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materia prima: la fibra riciclata guadagna terreno grazie al vento favorevole della normativa
Nel 2025, la fibra riciclata rappresentava il 46.80% della quota di mercato europea della carta tissue e igienica, e la sua quota è in aumento grazie alle normative UE sulle materie prime a rischio forestale. Il mercato europeo della carta tissue e igienica legato alla fibra riciclata è destinato a un CAGR del 5.40%, superando le qualità di cellulosa kraft e al solfito.
I miglioramenti della qualità derivano da una migliore selezione: i progetti pilota di filigrana digitale HolyGrail 2.0 in Germania e nei Paesi Bassi hanno dimostrato una precisione di rilevamento nel vicino infrarosso superiore al 95%. Le cartiere nordiche utilizzano ancora fibra vergine per formati in cui la resistenza è fondamentale, ma anche questi produttori integrano la polpa deinchiostrata negli SKU di fascia media per ridurre l'intensità di carbonio e le passività ETS.
Per tipo di utilizzo: il segmento fuori casa ha prestazioni migliori
Nel 2025, i canali di distribuzione domestica hanno conquistato il 64.32% del mercato europeo della carta tissue e igienica grazie alle scorte accumulate durante la pandemia, ma la domanda fuori casa si sta riprendendo con un CAGR del 5.90% grazie alla ripresa del turismo e dell'occupazione degli uffici. Gli hotel in Spagna e Italia sono passati dalla biancheria ai tovaglioli monouso per accelerare la rotazione dei tavoli, espandendo le vendite di rotoli jumbo ai distributori.
Gli ospedali hanno inasprito le norme per il controllo delle infezioni, spingendo a passare agli asciugamani monouso conformi alla norma ISO 13485. I produttori rispondono con dispenser ad alta capacità e modelli "dispenser-as-a-service" che riducono il lavoro di ricarica, aumentando così la fidelizzazione dei responsabili delle strutture.
Per settore di utilizzo finale: strutture sanitarie e di assistenza agli anziani guidano la crescita del valore
Nel 2025, le famiglie residenziali rappresenteranno ancora il 58.20% del mercato europeo della carta tissue e igienica, ma la loro crescita si stabilizzerà con la saturazione della penetrazione nell'Europa occidentale. I siti sanitari e di assistenza agli anziani cresceranno a un CAGR del 6.50% fino al 2031, assorbendo salviette e assorbenti premium in linea con i programmi di rimborso.
Gli acquisti ospedalieri richiedono sempre più substrati tracciabili e privi di PFAS per garantire la protezione dalle normative future, creando leve di differenziazione dei prodotti per i fornitori conformi. Il settore dell'ospitalità e della ristorazione segue a ruota, sostenuto da arrivi turistici internazionali che supereranno i 200 milioni nel 2024, che si sono tradotti in un maggiore fatturato di tovaglioli e asciugamani negli hotel e nei ristoranti fast food.
Analisi geografica
Mercato tedesco della carta tissue e igienica
La Germania rimane il punto di riferimento del mercato europeo della carta tissue e igienica, contribuendo al 24.78% del fatturato nel 2025 e beneficiando di una capacità produttiva annua di 1.5 milioni di tonnellate. Il suo mix di distribuzione al dettaglio bilancia la fedeltà al marchio e i prezzi aggressivi delle private label, mentre la sua infrastruttura di carta riciclata sostiene la crescita delle fibre riciclate.
Mercato polacco della carta tissue e igienica
La Polonia è l'area geografica in più rapida espansione, con un CAGR del 6.90%, trainata dall'aumento del reddito disponibile, dalla penetrazione del commercio al dettaglio moderno e da nuovi investimenti in capacità produttiva, come il recente ampliamento dello stabilimento Sofidel da 60,000 tonnellate. La posizione centrale del Paese all'interno dell'unione doganale consente una distribuzione efficiente sia ai clienti occidentali che a quelli orientali.
Mercato della carta tissue e igienica nell'Europa meridionale, nordica e orientale
L'Europa meridionale trae slancio dal turismo. Spagna, Italia e Francia assorbono insieme volumi significativi di viaggi fuori casa, grazie all'aggiornamento dei protocolli igienici degli hotel. I paesi nordici registrano il più alto consumo pro capite grazie alle norme di pulizia culturali e al posizionamento premium dei prodotti eco-certificati. I mercati dell'Europa orientale, oltre alla Polonia, tra cui Repubblica Ceca e Romania, rappresentano un potenziale di crescita a medio termine una volta che la logistica e le reti di raccolta della carta straccia saranno mature.
Panorama normativo
Il quadro normativo europeo si sta inasprendo in materia di circolarità e tracciabilità dei prodotti tissue e per l'igiene, nonché degli imballaggi che li contengono. Il Regolamento (UE) 2025/40, il Regolamento sugli imballaggi e i rifiuti di imballaggio (PPWR), è entrato in vigore l'11 febbraio 2025 e trasferisce i requisiti relativi alla composizione degli imballaggi, alla riciclabilità e alla gestione dei rifiuti da un quadro normativo basato su direttive a un regolamento UE direttamente applicabile, con applicazione generale a partire dal 12 agosto 2026.
In vista della data di entrata in vigore del regolamento, fissata al 12 agosto 2026, sono in fase di sviluppo la legislazione secondaria e i materiali di attuazione. La Commissione europea ha pubblicato l'orientamento PPWR (C/2026/3702) il 10 giugno 2026 a supporto degli operatori economici e degli Stati membri. Il regolamento stabilisce inoltre un calendario per l'armonizzazione dell'etichettatura tramite atti di attuazione, previsti entro il 12 agosto 2026, che definiranno le modalità di presentazione delle informazioni sullo smaltimento e la raccolta differenziata per i prodotti tissue e di carta igienica nei mercati dell'UE.
Analisi della catena del valore
La catena del valore inizia con le materie prime fibrose, tra cui la pasta di cellulosa vergine (kraft/solfito) e la carta riciclata, per poi passare alla produzione di carta tissue (polpatura o disinchiostrazione, preparazione della pasta, macchine per la produzione di tissue, essiccazione). Segue la trasformazione, con riavvolgimento, goffratura, laminazione, taglio e confezionamento in formati per la vendita al dettaglio e per il settore della ristorazione. I membri dell'European Tissue Symposium (ETS) rappresentano una quota significativa della produzione regionale (circa il 90%), con stabilimenti concentrati in Germania, Italia, Paesi nordici e nella regione in rapida crescita dell'Europa centrale. Anche i distributori e le aziende di servizi per le strutture sanitarie svolgono un ruolo chiave nella distribuzione, sia per il settore della ristorazione che per quello sanitario.
A valle, la catena è sempre più influenzata dalla documentazione di conformità e dai requisiti di imballaggio previsti dal Regolamento (UE) 2025/40 relativo agli imballaggi pronti per la trasformazione (PPWR). Dal 12 agosto 2026, gli imballaggi immessi sul mercato UE richiedono una valutazione di conformità e dichiarazioni di conformità. Le decisioni in materia di capacità produttiva e ubicazione continuano a sostenere la resilienza dell'offerta, tra cui l'inaugurazione, nel maggio 2026, dello stabilimento di carta tissue ampliato di Mariestad, in Svezia, da parte del Gruppo Metsa (che porta la capacità annua a circa 145,000 tonnellate) e l'assegnazione, nel luglio 2025, di un contratto da parte di Fripa ad ANDRITZ per una nuova macchina per la produzione di carta tissue a Miltenberg, in Germania, a supporto della modernizzazione e del miglioramento dell'efficienza nella fornitura di rotoli pronti per la trasformazione.
Panorama competitivo
Il settore mostra una moderata concentrazione, poiché i principali player globali come Essity, Kimberly-Clark e Procter & Gamble competono con specialisti regionali come Sofidel e WEPA. Essity ha registrato vendite per 38.5 miliardi di corone svedesi (3.7 miliardi di dollari) nel terzo trimestre del 2024, sostenuta da una crescita organica del 5.8% nel settore dell'igiene professionale. La penetrazione delle private label rimane una sfida cruciale in mercati maturi come il Regno Unito, dove il volume di carta igienica di marca è diminuito di 9.4 milioni di confezioni nel 2024.
Gli investimenti in sostenibilità differenziano i pionieri: Essity e Metsä Group hanno annunciato roadmap senza combustibili fossili, mentre i produttori aderiscono a HolyGrail 2.0 per standardizzare le filigrane digitali. L'adozione della tecnologia si estende all'automazione degli stabilimenti e alla manutenzione predittiva, consentendo un controllo più rigoroso delle miscele di fibre. I disruptor di nicchia sfruttano modelli di vendita diretta al consumatore per pannolini biologici per bambini e prodotti femminili biodegradabili, aggirando le richieste di margine dei rivenditori.
I progetti collaborativi emergono come coperture strategiche. I produttori cofinanziano depositi condivisi di carta da macero e cluster di energia rinnovabile vicino alle cartiere per condividere il rischio. La conformità alle norme ISO 22000 e ISO 13485 compare sempre più spesso nelle gare d'appalto, spingendo le cartiere a certificare i sistemi di qualità come prerequisito competitivo.
Leader europei nel settore della carta tissue e igienica
Gruppo Sofidel
Kimberly Clark Corporation
Gruppo Mesa
Industrie Cartarie Tronchetti SpA
Lucart SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Arbex ha iniziato a operare il 1° luglio 2026 come azienda indipendente nel settore tissue e igiene, creata attraverso una joint venture da 3.4 miliardi di dollari tra Suzano e Kimberly-Clark. Il lancio ha formalizzato una nuova struttura operativa per le precedenti attività IFP di Kimberly-Clark, con implicazioni per le strategie di approvvigionamento, la gestione del marchio e i contratti con i clienti nei canali di vendita al dettaglio e professionali europei.
- Maggio 2026: La Commissione europea ha concesso l'approvazione incondizionata di Fase I per l'acquisizione da parte di Suzano della divisione International Family Care & Professional (IFP) di Kimberly-Clark, che comprende le attività europee. L'autorizzazione normativa ha eliminato una condizione chiave per la chiusura dell'operazione e ha accelerato il cambio di proprietà di un importante fornitore sia per i prodotti di carta tissue per uso domestico che per i prodotti di igiene professionale per il mercato fuori casa.
- Maggio 2026: Metsa Group ha inaugurato lo stabilimento di produzione di carta tissue ampliato e modernizzato di Mariestad, in Svezia, aggiungendo una nuova macchina per la produzione di carta tissue, convertendo alcune linee e raddoppiando la capacità produttiva annua a circa 145,000 tonnellate. L'investimento rafforza l'affidabilità dell'approvvigionamento regionale per la domanda scandinava e innalza il livello di competitività in termini di efficienza energetica e delle risorse negli stabilimenti di produzione di carta tissue europei di ultima generazione.
Ambito e metodologia
Il mercato europeo della carta igienica e velina comprende vari prodotti di carta igienica e velina progettati per i consumatori finali. La carta velina utilizza alberi di legno duro e tenero, acqua e composti sintetici. Il metodo per produrre la carta velina comprende la spappolatura e la macerazione, l'aggiunta di colore o componenti per rafforzare o ammorbidire e migliorare il limite di ritenzione idrica e, infine, spremere l'oggetto per dargli la forma necessaria. Lo studio sul mercato europeo della carta igienica e igienica tiene traccia delle richieste in termini di entrate. Lo studio tiene conto degli scenari di base prevalenti, dei temi chiave e dei cicli della domanda relativi agli utenti finali. La carta igienica e la carta igienica sono usati in modo intercambiabile e svolgono la stessa funzione.
Il mercato europeo della carta igienica e Tissue è segmentato per prodotto (pannolini per bambini, igiene femminile, carta per la casa, carta per incontinenza, fazzoletti di carta [tovaglioli di carta, asciugamani di carta, veline per il viso, veline speciali e da imballaggio] e carta igienica), materie prime ( kraft, solfito, riciclato e altre materie prime), tipo (a casa e fuori casa) e paese (Regno Unito, Germania, Francia, Italia, Spagna, Paesi Bassi, Danimarca, Finlandia, Norvegia, Svezia, Irlanda, Svizzera, Russia, Polonia e Resto d’Europa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Pannolini per neonati |
| Igiene femminile |
| Carta per la casa |
| Prodotti per l'incontinenza |
| Fazzoletti di carta |
| Tovaglioli di carta |
| Tovaglioli di carta |
| Tessuti facciali |
| Fazzoletti speciali e avvolgenti |
| Carta igienica |
| Polpa Kraft |
| polpa di solfito |
| Fibra riciclata |
| Altre materie prime |
| A casa |
| Fuori casa |
| Famiglie residenziali |
| Ospitalità e ristorazione |
| Strutture sanitarie e di assistenza agli anziani |
| Altro settore di utilizzo finale |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Danmark |
| Svezia |
| Russia |
| Polonia |
| Resto d'Europa |
| Per tipo di prodotto | Pannolini per neonati |
| Igiene femminile | |
| Carta per la casa | |
| Prodotti per l'incontinenza | |
| Fazzoletti di carta | |
| Tovaglioli di carta | |
| Tovaglioli di carta | |
| Tessuti facciali | |
| Fazzoletti speciali e avvolgenti | |
| Carta igienica | |
| Per materia prima | Polpa Kraft |
| polpa di solfito | |
| Fibra riciclata | |
| Altre materie prime | |
| Per tipo di utilizzo | A casa |
| Fuori casa | |
| Per settore di utilizzo finale | Famiglie residenziali |
| Ospitalità e ristorazione | |
| Strutture sanitarie e di assistenza agli anziani | |
| Altro settore di utilizzo finale | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Danmark | |
| Svezia | |
| Russia | |
| Polonia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il mercato europeo della carta tissue e igienica fino al 2031?
Si prevede che il mercato registrerà un CAGR del 5.32%, passando da 55.83 miliardi di dollari nel 2026 a 72.34 miliardi di dollari nel 2031.
Quale categoria di prodotti sta crescendo più rapidamente nel settore dei tessuti in Europa?
I prodotti per l'incontinenza sono in testa con un CAGR previsto del 7.80%, trainato dall'invecchiamento della popolazione e dai miglioramenti negli appalti sanitari.
Quanto è importante il ruolo delle fibre riciclate nella produzione europea di tissue?
La fibra riciclata rappresenta già il 46.80% del valore della produzione e si prevede che aumenterà a un CAGR del 5.40% secondo le norme UE sulla deforestazione.
Qual è il mercato dei tessuti in più rapida crescita in Europa?
Si prevede che la Polonia crescerà a un CAGR del 6.90% grazie alla modernizzazione del commercio al dettaglio, all'aumento dei redditi e ai nuovi investimenti negli stabilimenti.


