

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
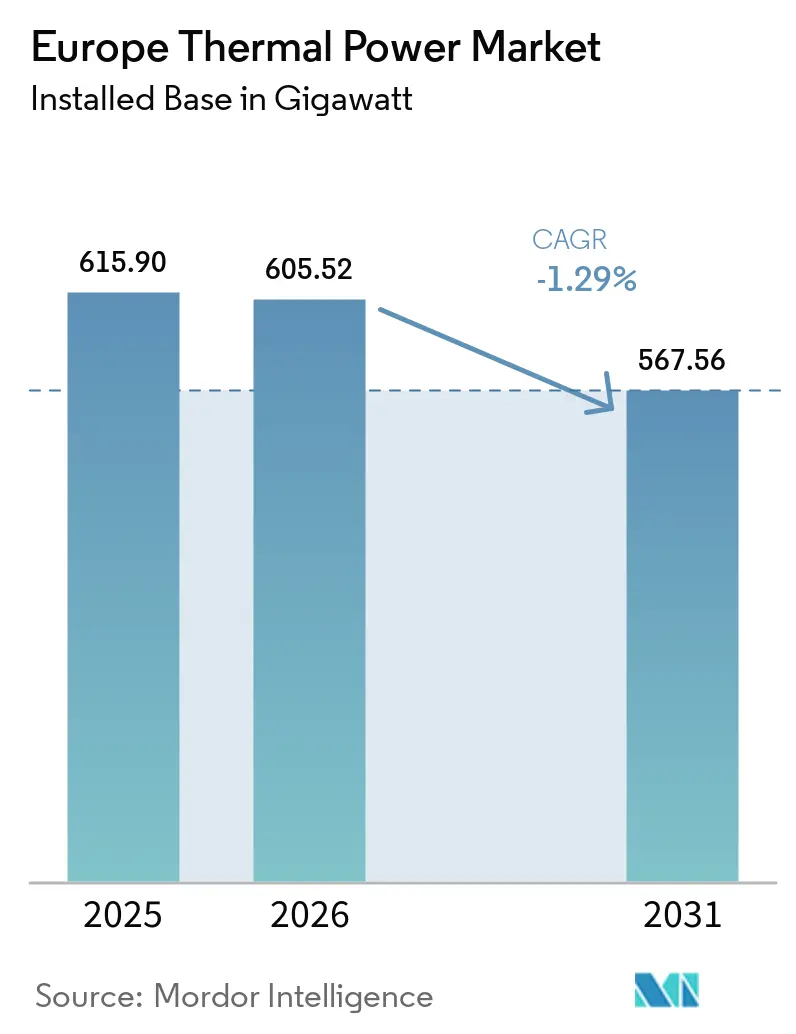
| Volume di mercato (2026) | 605.52 gigawatt |
| Volume di mercato (2031) | 567.56 gigawatt |
| Tasso di crescita (2026 - 2031) | -1.29% CAGR |
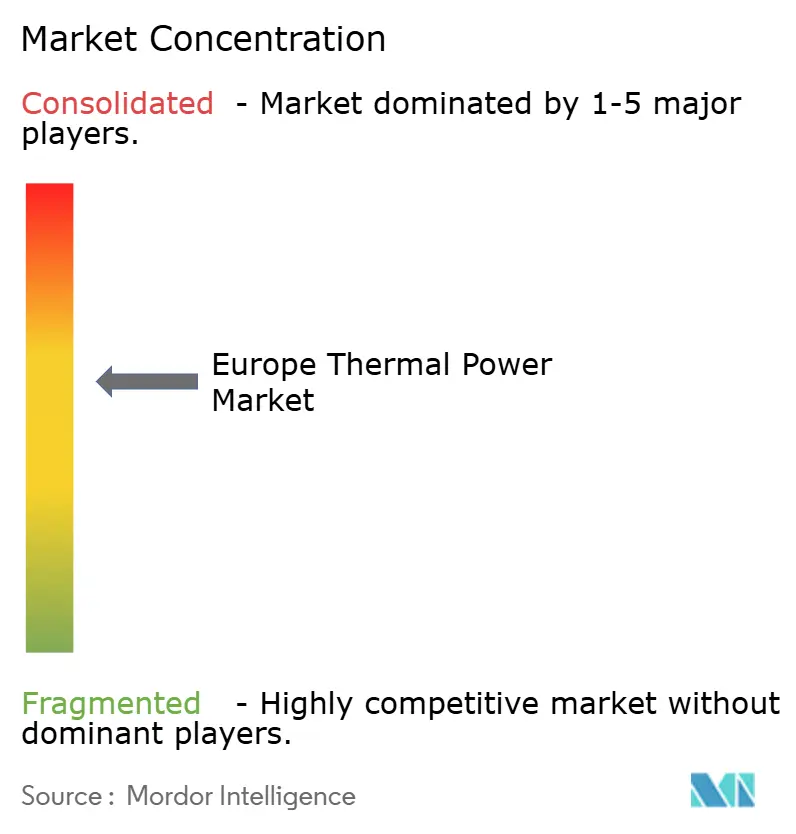
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia termica in Europa di Mordor Intelligence
Si prevede che la dimensione del mercato europeo dell'energia termica, in termini di base installata, diminuirà da 615.90 gigawatt nel 2025 a 605.52 gigawatt nel 2026 e scenderà a 567.56 gigawatt entro il 2031, con un calo a un tasso di crescita annuo composto (CAGR) del -1.29% nel periodo 2026-2031. Il mercato europeo dell'energia termica si sta contraendo perché la dismissione di centrali a carbone, lignite e petrolio supera l'aggiunta di capacità a gas. Il gas rimane importante laddove le reti necessitano di una produzione controllabile durante i periodi di bassa generazione da fonti rinnovabili e di crescente domanda di elettricità. I meccanismi di capacità, i requisiti di progettazione predisposti per l'idrogeno e le nuove infrastrutture di importazione del gas stanno indirizzando gli investimenti verso impianti CCGT efficienti piuttosto che verso impianti di combustione più datati. L'aumento dei costi del carbonio e la maggiore produzione di energia eolica e solare stanno riducendo l'utilizzo delle centrali a carbone e modificando il modello di ricavo per gli impianti a gas. Il mercato europeo dell'energia termica, pertanto, privilegia la capacità flessibile che può generare ricavi dal supporto al sistema, dai contratti diretti di fornitura di energia e dai pagamenti per la capacità.
Punti chiave del rapporto
- Per tipologia di fonte, nel 2025 il gas naturale deteneva il 51.9% della quota di mercato europea dell'energia termica, e si prevede che crescerà a un tasso annuo composto (CAGR) dell'1.1% fino al 2031.
- In termini di tecnologia, nel 2025 le centrali a ciclo combinato a gas (CCGT) detenevano il 33.2% della quota di mercato europea dell'energia termica e si prevede che cresceranno a un tasso annuo composto del 2.6% fino al 2031.
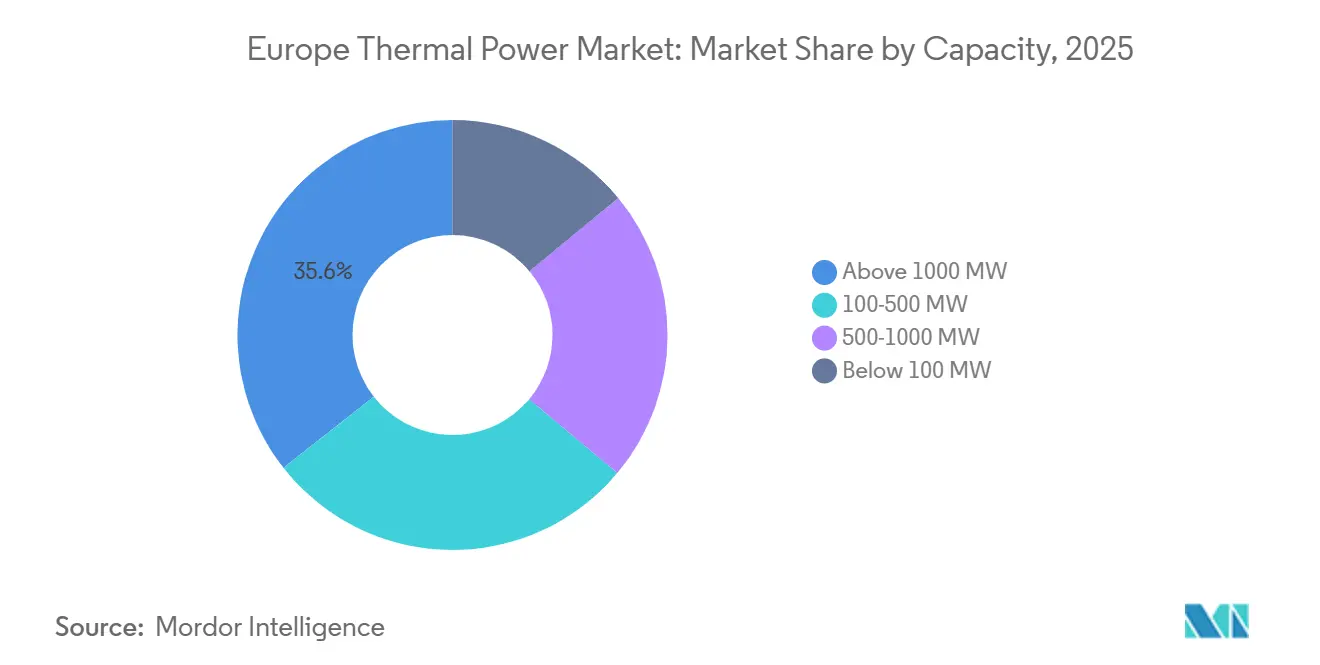
- In termini di capacità, gli impianti con potenza superiore a 1,000 MW detenevano il 35.6% della quota di mercato nel 2025, mentre si prevede che gli impianti con potenza inferiore a 100 MW cresceranno a un tasso annuo composto del 2.1% fino al 2031.
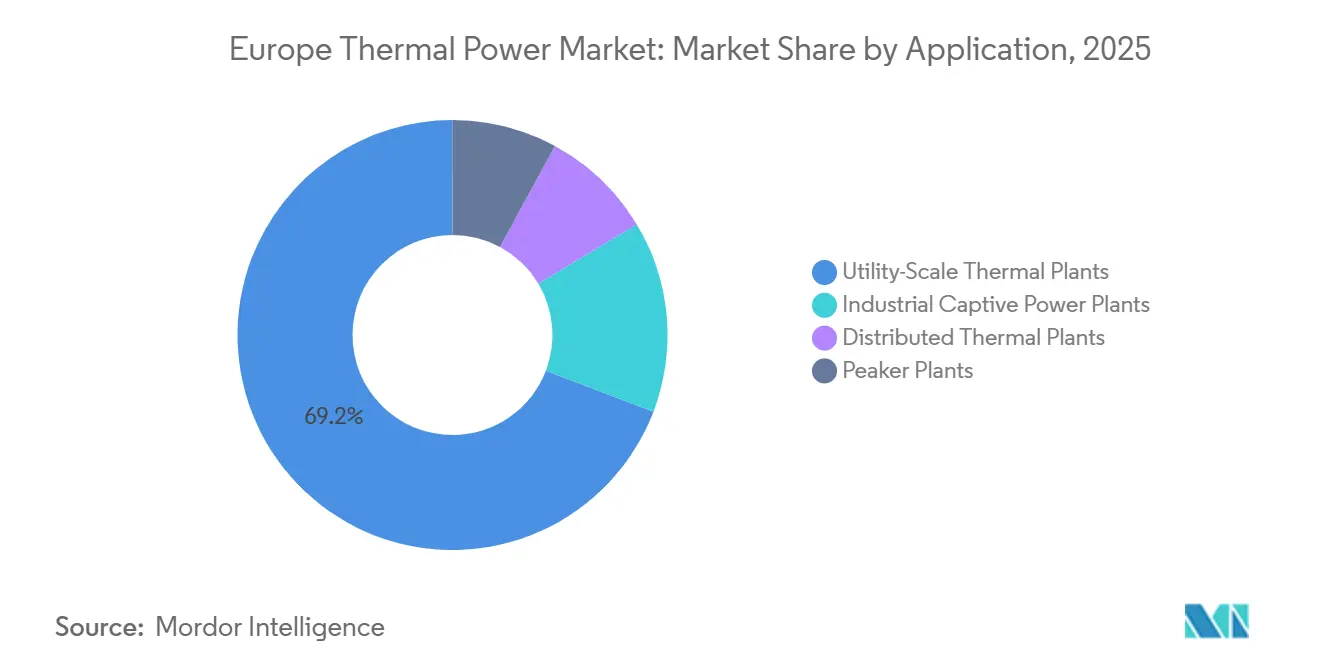
- Per tipologia di applicazione, gli impianti su larga scala detenevano il 69.2% della quota di mercato nel 2025, mentre si prevede che gli impianti termici distribuiti cresceranno a un tasso annuo composto del 2.8% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Russia deteneva il 29.3% della quota di mercato, mentre si prevede che il resto d'Europa crescerà a un tasso annuo composto (CAGR) dell'1.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia termoelettrica in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione della flotta di carbone obsoleta con impianti a ciclo combinato a gas (CCGT). | + 0.40% | Germania, Polonia, Regno Unito, Repubblica Ceca, resto d'Europa | A breve termine (≤ 2 anni) |
| Aumento della domanda di elettricità da parte dei data center e dell'elettrificazione | + 0.30% | Irlanda, Paesi Bassi, Germania, Regno Unito, Paesi nordici | Medio termine (2–4 anni) |
| Sostegno governativo per la capacità di "ponte" del gas naturale | + 0.20% | Germania, Francia, Regno Unito, Polonia, Grecia | A breve termine (≤ 2 anni) |
| Numerose nuove infrastrutture per l'importazione di GNL/gas | + 0.10% | Europa meridionale e occidentale; Stati membri dell'UE che si affacciano sul mare | Medio termine (2–4 anni) |
| Ondata di licenze per piccoli reattori modulari ad alta temperatura | + 0.10% | Francia, Regno Unito, Polonia, Romania, Repubblica Ceca | A lungo termine (≥ 4 anni) |
| Conversione degli impianti a carbone in centrali a biomassa per i pagamenti del mercato della capacità | + 0.10% | Regno Unito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione della flotta di centrali a carbone obsolete con centrali a ciclo combinato a gas (CCGT).
I piani di dismissione del carbone stanno accelerando la domanda di capacità sostitutiva efficiente nel mercato europeo dell'energia termica. ENTSO-E ha riferito che la capacità di carbone e lignite è diminuita di 12 GW tra il 2024 e l'inverno 2025-2026, mentre la capacità di gas è aumentata di 4 GW. [1] European Network of Transmission System Operators for Electricity, “Winter Outlook 2025-2026 Report,” ENTSO-E, entsoe.eu La Germania ha concordato un quadro con la Commissione europea nel gennaio 2026 per 12 GW di capacità controllabile e predisposta per l'idrogeno, che dovrebbe entrare in funzione entro il 2031. [2] Ministero federale dell'economia e dell'energia, “Grundsatzeinigung Mit Der Europäischen Kommission Über Eckpunkte Der Kraftwerksstrategie,” Ministero federale dell'economia e dell'energia, bundeswirtschaftsministerium.de Il programma offre un vantaggio agli sviluppatori con connessioni di rete esistenti perché i progetti di sostituzione possono procedere più velocemente rispetto ai nuovi siti. Nel novembre 2025, GE Vernova ha ricevuto da Enea Group un ordine per due blocchi a ciclo combinato 9HA.01 a Kozienice, con turbine a vapore che saranno prodotte a Elbląg, in Polonia. La produzione locale di apparecchiature può ridurre i tempi di approvvigionamento e supportare gli obiettivi industriali nazionali durante la transizione dal carbone al gas.
Aumento della domanda di elettricità da parte dei data center e dell'elettrificazione
La domanda dei data center sta incrementando il valore della capacità di generazione affidabile nel mercato europeo dell'energia termica. ENTSO-E prevede che il consumo di elettricità dei data center europei supererà i 134 TWh entro il 2030, rispetto agli 87 TWh del 2024. Le strutture che richiedono un uptime del 99.999% necessitano di una fornitura di energia elettrica affidabile quando la produzione da fonti rinnovabili è bassa. La generazione a gas può fornire energia di bilanciamento e supportare la stabilità della rete in queste condizioni. La concentrazione della domanda a Dublino, Amsterdam, Londra e Francoforte aumenta la pressione sulle reti regionali e favorisce la capacità di generazione in prossimità dei centri di domanda. Le unità di cogenerazione distribuite e gli impianti di picco vicino ai data center possono assicurarsi contratti di fornitura diretta di energia elettrica, meno dipendenti dai modelli di dispacciamento all'ingrosso nel mercato europeo dell'energia termica.
Sostegno governativo per la capacità di trasporto del gas naturale
I meccanismi di capacità stanno fornendo supporto alle entrate per gli impianti a gas nel mercato europeo dell'energia termica. La Francia ha pubblicato i parametri del meccanismo di capacità 2026-2027 nel febbraio 2026, compresi i parametri di riferimento dei costi di manutenzione per gli impianti a ciclo combinato a gas. Il programma tedesco richiede che i nuovi impianti controllabili siano predisposti per l'idrogeno, il che offre ai progetti CCGT un percorso pianificato verso combustibili a basse emissioni. La Commissione europea ha anche presentato una strategia per i reattori modulari di piccole dimensioni (SMR) e i reattori modulari avanzati nel marzo 2026, con l'obiettivo di mettere in funzione i primi piccoli reattori modulari all'inizio degli anni 2030. [3] Commissione europea, “La Commissione svela la strategia per mettere in funzione i primi SMR europei entro l'inizio degli anni 2030”, Commissione europea, energy.ec.europa.eu Nel Regno Unito, la conversione del carbone in biomassa continua a ricevere supporto attraverso contratti a basse emissioni di carbonio dispacciabili, che possono preservare la capacità presso i siti di produzione di energia esistenti. La progettazione delle politiche rimarrà un fattore centrale nelle decisioni relative alle nuove costruzioni fino al 2031.
Numerose nuove infrastrutture per l'importazione di GNL/gas
Le nuove infrastrutture per il GNL hanno rafforzato le opzioni di approvvigionamento di combustibile disponibili per il mercato europeo dell'energia termica. La Commissione europea afferma che l'UE ha aggiunto una significativa capacità di importazione di GNL dopo il 2021 nell'ambito della sua strategia di diversificazione. ACER ha riferito che l'Europa ha importato 112 miliardi di metri cubi di GNL nel 2024, una quota considerevole delle importazioni regionali di gas. L'ulteriore capacità di rigassificazione migliora la capacità dei mercati costieri di rifornire le centrali a gas durante i periodi di elevata domanda. TotalEnergies ed EPH hanno completato una joint venture paritetica nel 2026 che combina le capacità del GNL con oltre 14 GW di capacità CCGT in 5 paesi europei. I portafogli integrati possono gestire congiuntamente l'approvvigionamento di combustibile e la vendita di energia, il che può migliorare la resilienza degli impianti di generazione a gas nel mercato europeo dell'energia termica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prezzi del carbonio nell'ambito del sistema EU ETS | -1.00% | Stati membri dell'UE27; Regno Unito (equivalente del sistema ETS del Regno Unito) | A breve termine (≤ 2 anni) |
| Rapido calo del LCOE (costo livellato dell'energia) solare ed eolica | -0.80% | Presente a livello globale, con una forte presenza in UE, Germania, Spagna e Regno Unito. | Medio termine (2–4 anni) |
| Limiti più severi per le emissioni atmosferiche degli IED | -0.40% | UE27; termine per il recepimento: 1° luglio 2026 | Medio termine (2–4 anni) |
| Scarsità di acqua di raffreddamento e ostacoli burocratici legati ai permessi per le zone costiere | -0.30% | Francia, Europa meridionale, Stati membri dell'UE che si affacciano sul mare | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei prezzi del carbonio nell'ambito del sistema EU ETS
I prezzi del carbonio nell'UE stanno aumentando i costi operativi degli impianti a combustibili fossili nel mercato europeo dell'energia termica. L'ESMA ha riferito che i prezzi delle quote di emissione dell'UE si sono attestati in media a 74 euro per tonnellata di anidride carbonica equivalente nel 2025 e hanno raggiunto i 90 euro per tonnellata nel gennaio 2026. [4] European Securities and Markets Authority, “Market Report, EU Carbon Markets 2026,” ESMA, esma.europa.eu Il sistema ETS rivisto dell'UE mira a una riduzione del 62% delle emissioni coperte entro il 2030 rispetto ai livelli del 2005. L'onere dei costi è maggiore per gli impianti a carbone a causa della loro maggiore intensità di emissioni. Gli impianti a gas emettono meno carbonio, ma anche i loro margini possono indebolirsi quando i prezzi dell'elettricità non compensano i costi del combustibile e delle quote di emissione. Le unità a ciclo aperto più vecchie con basso utilizzo potrebbero essere chiuse prima senza un ordine di dismissione formale nel mercato europeo dell'energia termica.
Rapido calo del LCOE (costo livellato dell'energia) solare ed eolica
L'aumento della produzione da fonti rinnovabili sta riducendo il ruolo della generazione termica nel mercato europeo dell'energia termica. L'AIE prevede che la produzione di energia da carbone diminuirà di oltre il 20% nel 2026 in condizioni meteorologiche normali, a fronte dell'espansione della produzione da fonti rinnovabili. La generazione a gas si sta spostando da un ruolo di carico di base a un ruolo di bilanciamento, riserva e stabilizzazione del sistema. Questo cambiamento riduce l'utilizzo degli impianti finanziati sulla base di previsioni di una produzione all'ingrosso più regolare. La Direttiva sulle emissioni industriali è entrata in vigore nell'agosto 2024 e gli Stati membri erano tenuti a recepirla entro il 1° luglio 2026. Requisiti più severi in materia di emissioni, vincoli relativi all'acqua di raffreddamento e necessità di permessi per le zone costiere possono aumentare i costi per gli impianti più vecchi e ritardare alcuni progetti di sostituzione.
Analisi del segmento
Per tipologia di fonte: il gas naturale si consolida come combustibile dominante.
Nel 2025 il gas naturale deteneva il 51.9% della quota di mercato per tipologia di fonte e si prevede che crescerà a un tasso annuo composto (CAGR) dell'1.1% fino al 2031. Questa posizione riflette le nuove installazioni di gas in Germania, Polonia, Grecia e Ucraina, nonostante il calo della base installata complessiva. Il carbone continua a essere in declino strutturale, poiché le politiche di dismissione e i costi del carbonio ne indeboliscono la redditività. Germania e Polonia continuano a possedere importanti centrali a carbone, ma i loro piani futuri di capacità si basano sempre più sulla generazione sostitutiva. L'energia nucleare rimane rilevante nell'ambito della più ampia classificazione termica, poiché utilizza un ciclo a vapore per la produzione di elettricità. Il petrolio e la geotermia rappresentano una parte minore del parco energetico regionale e sono più rilevanti nei sistemi insulari e nelle aree industriali remote.
La Russia detiene una quota significativa della capacità di generazione a gas e attribuisce a questa fonte un ruolo diverso rispetto all'Europa occidentale. Gazprom afferma che i suoi impianti di generazione includono una grande capacità elettrica e termica attraverso società controllate come Mosenergo. In Russia, il gas rimane una fonte primaria di energia elettrica e termica. In gran parte dell'UE, il gas viene sempre più utilizzato per la flessibilità, in concomitanza con la crescita della capacità rinnovabile variabile. Questa differenza implica che il mercato europeo dell'energia termica comprende sia impianti a gas orientati al carico di base, sia centrali a gas flessibili che operano in base alla produzione da fonti rinnovabili. Il risultato è un mix energetico in cui il gas naturale rimane il combustibile principale, ma i suoi modelli operativi variano sostanzialmente da paese a paese.
Per tecnologia: CCGT leader in efficienza e allineamento delle politiche
Nel 2025, le centrali a ciclo combinato a gas (CCGT) detenevano il 33.2% della quota di mercato e rappresentano la tecnologia in più rapida crescita, con una previsione di espansione del mercato europeo dell'energia termica a ciclo combinato a gas a gas con un CAGR del 2.6% fino al 2031. Gli impianti a ciclo combinato offrono una maggiore efficienza rispetto alle unità a ciclo vapore più datate e sono più adatti ai requisiti di progettazione per l'idrogeno. Gli impianti a turbina a vapore rimangono una base installata consistente, soprattutto dove si concentrano le centrali a carbone e le centrali elettriche più vecchie. Gli impianti a combustione interna (ICE) sono utilizzati per la generazione distribuita e le applicazioni in rete insulare, dove sono importanti le dimensioni ridotte e l'installazione modulare. I sistemi di cogenerazione (CHP) rimangono rilevanti negli impianti industriali e nelle reti di teleriscaldamento in Scandinavia, nei Paesi Baltici e nell'Europa centrale.
Il quadro normativo tedesco per la nuova capacità controllabile supporta gli investimenti in centrali a ciclo combinato predisposte per l'idrogeno. Uniper ha ricevuto l'approvazione preliminare nell'aprile 2026 per un'unità da 890 MW predisposta per l'idrogeno a Staudinger. Larissa Thermoelectric ha selezionato AVAX nell'agosto 2026 per un progetto di centrale a ciclo combinato da 794 MW in Grecia che utilizzerà la tecnologia Mitsubishi Power. DTEK sta portando avanti un progetto di centrale a ciclo combinato da 650 MW a Burshtyn con GE Vernova. Questi progetti dimostrano che l'industria termoelettrica europea sta orientando le attività di sviluppo verso la capacità a ciclo combinato piuttosto che verso la tradizionale tecnologia a vapore.
In base alla capacità produttiva: i grandi impianti fungono da punto di riferimento per l'offerta, i piccoli impianti acquisiscono valore strategico.
Nel 2025, gli impianti con potenza superiore a 1,000 MW detenevano il 35.6% della quota di mercato europea dell'energia termica. Questi impianti includono grandi centrali di cogenerazione, impianti a gas adiacenti al nucleare e le restanti grandi centrali a carbone. La fascia di potenza compresa tra 500 e 1,000 MW è importante per gli attuali progetti di centrali a ciclo combinato a gas (CCGT) in Polonia, Germania e Grecia. Gli impianti nella fascia tra 100 e 500 MW includono impianti di cogenerazione industriale e impianti a gas di media potenza. La fascia di potenza inferiore a 100 MW è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 2.1% fino al 2031. La sua crescita riflette la necessità di energia in loco laddove i collegamenti alla rete sono ritardati o limitati.
I data center, i siti logistici e i parchi industriali stanno valutando unità di generazione di dimensioni più ridotte, dato che le liste d'attesa per gli allacciamenti si allungano per anni. Questi progetti possono combinare la generazione a gas con la cogenerazione per fornire elettricità e calore utile. Centrica ha completato l'acquisizione della centrale a ciclo combinato Severn da 850 MW nel 2026, a dimostrazione del valore continuo di asset di grandi dimensioni ed efficienti per le utility consolidate. Gli impianti di grandi dimensioni possono competere per i ricavi derivanti dai servizi di rete e dalla capacità, mentre gli impianti più piccoli possono perseguire contratti di fornitura specifici per località. Il mercato europeo dell'energia termica supporta entrambi gli approcci, poiché le esigenze di affidabilità delle reti nazionali e dei singoli utenti non sono le stesse. Il mix di capacità del mercato europeo dell'energia termica sta quindi diventando più diversificato, anche se la capacità totale è in calo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: volumi di ancoraggio su scala industriale, il segmento distribuito guadagna terreno
Nel 2025, gli impianti su larga scala detenevano il 69.2% della quota di mercato per tipologia di applicazione. Questi impianti includono centrali elettriche centralizzate e grandi impianti di cogenerazione che soddisfano l'ampia domanda di rete. Si prevede che gli impianti termici distribuiti cresceranno a un tasso annuo composto (CAGR) del 2.8% fino al 2031, il tasso più elevato a livello di applicazione. Gli impianti industriali per uso interno garantiscono la sicurezza energetica e termica di settori ad alta intensità energetica come quello chimico, cartario e cementiero. Gli impianti di picco operano per un numero inferiore di ore rispetto alle centrali centralizzate, ma possono generare reddito attraverso meccanismi di capacità e servizi ancillari.
La crescita della capacità termica distribuita è dovuta alle preoccupazioni per la sicurezza energetica e ai ritardi di connessione alla rete. Eurelectric prevede che la capacità dei data center nell'area EMEA aumenterà da 21 GW a 34 GW entro il 2030. Le centrali a gas situate in prossimità di grandi carichi possono offrire contratti di fornitura a lungo termine quando un potenziamento della rete non può essere realizzato rapidamente. Il Parlamento europeo ha affermato che la potenza programmabile rimane importante per stabilizzare i sistemi con un'elevata quota di energia elettrica rinnovabile variabile. Ciò rende il settore termoelettrico europeo rilevante per un gruppo più ristretto di utenti che attribuiscono grande importanza alla disponibilità e al controllo diretto della fornitura. Il mix di applicazioni continuerà a includere grandi centrali collegate alla rete, autoconsumo industriale, generazione distribuita e centrali di picco specializzate.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 la Russia deteneva una quota di mercato del 29.3%. Il suo ampio parco di centrali elettriche e impianti di cogenerazione soddisfa la domanda di elettricità e teleriscaldamento, il che limita la possibilità di una rapida sostituzione. Il parco di centrali a gas russo rimane importante per la produzione regolare di energia, non solo per il bilanciamento delle fonti rinnovabili. Questa struttura operativa supporta la posizione di leadership regionale del paese in termini di capacità produttiva.
Germania, Regno Unito e Francia sono i principali mercati del settore termoelettrico europeo. La produzione di energia da carbone in Germania ha raggiunto un minimo storico nel 2025, mentre il quadro normativo per il 2026 prevedeva la realizzazione di nuove centrali predisposte per l'idrogeno. Il mercato della capacità del Regno Unito continua a sostenere impianti CCGT efficienti, tra cui la centrale di Severn acquisita da Centrica nel 2026. La Francia utilizza la generazione a gas principalmente come fonte flessibile quando la produzione idroelettrica è inferiore o le esportazioni di energia elettrica sono maggiori. Secondo NaTran, il consumo di CCGT in Francia è aumentato del 6.8% nel 2025, in concomitanza con la chiusura o la conversione delle centrali a carbone rimanenti.
Si prevede che il resto d'Europa crescerà a un tasso annuo composto (CAGR) dell'1.9% fino al 2031, diventando così il segmento geografico a più rapida crescita del mercato europeo dell'energia termica. La Polonia sta sviluppando la capacità di ciclo combinato a gas (CCGT) a Danzica e sostituendo la capacità a carbone a Kozienice. Il progetto greco di Larissa aggiungerebbe capacità di ciclo combinato avanzata all'Europa sudorientale. L'Ucraina sta sviluppando progetti a Burshtyn e Poltava nell'ambito della ricostruzione del sistema energetico. L'abbandono del carbone, le esigenze di rete e la disponibilità di finanziamenti per lo sviluppo stanno incoraggiando gli investimenti in tutta l'Europa centrale, orientale e sudorientale.
Panorama competitivo
Il mercato europeo dell'energia termica è moderatamente concentrato a livello regionale e frammentato all'interno dei singoli paesi. Engie, EDF, Enel, RWE ed E.ON gestiscono impianti in diversi mercati europei. Gazprom Energoholding è un importante operatore russo attraverso filiali di generazione e un'ampia base di impianti installati. La varietà delle politiche nazionali in materia di combustibili impedisce l'applicazione di un unico modello competitivo in tutta Europa. Le utility di maggiori dimensioni godono di vantaggi nell'approvvigionamento, nel commercio e nella gestione del combustibile, nonché nella capacità di amministrare impianti con un numero inferiore di ore di funzionamento.
Nel 2026 TotalEnergies ha completato la sua joint venture paritetica con EPH, combinando le capacità di GNL con oltre 14 GW di capacità lorda di centrali a ciclo combinato a gas (CCGT) in Italia, Regno Unito, Irlanda, Paesi Bassi e Francia. L'acquisizione di Severn da parte di Centrica ha rafforzato il suo portafoglio di generazione flessibile nel Regno Unito. L'ordine di apparecchiature per l'impianto di Kozienice da parte di GE Vernova dimostra la continua domanda di tecnologia CCGT avanzata nei progetti di sostituzione del carbone. Queste mosse mostrano come operatori, fornitori di combustibile e fornitori di apparecchiature si stiano posizionando in relazione alla capacità flessibile del gas. Anche il mercato europeo dell'energia termica sta creando opportunità per le aziende in grado di fornire progetti di impianti predisposti per l'idrogeno e i relativi servizi.
L'Europa centrale e sudorientale offre opportunità di sviluppo in un contesto in cui l'abbandono del carbone è imminente e i finanziamenti nazionali sono più limitati. Le aziende affiliate a EPH e CEZ vantano una presenza regionale che può supportare lo sviluppo di progetti in questi mercati. La direttiva rivista sulle emissioni industriali si applica ai grandi impianti di combustione e sottolinea l'importanza degli investimenti nel controllo delle emissioni. Gli operatori dotati di sistemi a basse emissioni di NOx e di riduzione catalitica selettiva potrebbero beneficiare di un vantaggio al momento del rinnovo delle autorizzazioni. Le aziende che ritardano gli interventi di adeguamento ambientale potrebbero trovarsi ad affrontare maggiori spese di ammodernamento o decisioni anticipate di dismissione degli impianti. Il settore termoelettrico europeo si sta quindi differenziando tra impianti efficienti e adattabili e impianti più datati con una maggiore esposizione al rischio di non conformità.
Leader del settore dell'energia termoelettrica in Europa
ENGIE S.A.
Enel SpA
RWE-AG
Elettricità di Francia (EDF)
E.ON SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: Larissa Thermoelectric SA, in Grecia, ha selezionato AVAX come appaltatore generale per una centrale elettrica a ciclo combinato da 794 MW nella zona industriale di Larissa. Il progetto utilizzerà la tecnologia avanzata M701JAC di Mitsubishi Power, la prima installazione di questo tipo in Europa, con la decisione finale di investimento (FID) prevista entro la fine del 2026 e il completamento della costruzione entro 3 anni. Tra gli azionisti figurano Clavenia con il 38.5%, Sirec Energy con il 16.5%, Volton con il 10% e DEPA Commercial con il 35%.
- Luglio 2026: il Bundestag tedesco ha approvato la legge sulla sicurezza e la capacità dell'approvvigionamento elettrico, autorizzando gare d'appalto per 11 GW di nuova capacità predisposta per l'idrogeno. La capacità dovrà entrare in servizio entro la fine del 2031 e tutti gli impianti dovranno passare all'idrogeno o a un altro combustibile a zero emissioni entro il 2045.
- Aprile 2026: TotalEnergies ha completato la joint venture paritetica con EPH, dando vita a TTEP, che gestirà un portafoglio di oltre 14 GW di risorse flessibili per la generazione di energia in tutta l'Europa occidentale, tra cui un importante portafoglio di centrali a ciclo combinato a gas (CCGT) in Italia.
- Aprile 2026: Uniper ha ricevuto l'approvazione preliminare per un'unità CCGT da 890 MW predisposta per l'idrogeno presso la centrale elettrica di Staudinger a Großkrotzenburg, in Germania. Il secondo permesso parziale per la costruzione è previsto per il secondo trimestre del 2027 e il progetto rientra nella più ampia trasformazione del sito di Staudinger in un polo energetico, pianificata da Uniper.
Ambito del rapporto sul mercato dell'energia termica in Europa
Il mercato europeo dell'energia termica comprende la produzione di elettricità e calore tramite energia termica nei paesi europei. Include centrali elettriche che convertono il calore proveniente da fonti energetiche come carbone, gas naturale, petrolio, combustibile nucleare, biomassa e altri combustibili in elettricità, tipicamente attraverso turbine a vapore, turbine a gas, sistemi a ciclo combinato o motori a combustione interna.
Il mercato europeo dell'energia termica è segmentato per tipologia di fonte, tecnologia, capacità, applicazione e area geografica. Per tipologia di fonte, il mercato è segmentato in carbone, gas naturale, petrolio, nucleare e altre fonti. Per tecnologia, il mercato è segmentato in turbina a vapore, turbina a gas a ciclo combinato (CCGT), motore a combustione interna (ICE), cogenerazione (CHP) e altre tecnologie. Per capacità, il mercato è segmentato in sotto 100 MW, 100-500 MW, 500-1,000 MW e oltre 1,000 MW. Per applicazione, il mercato è segmentato in impianti su larga scala, impianti industriali per uso interno, impianti distribuiti e impianti di picco. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state fornite sulla base del volume (GW).
Per tipo di origine
| Carbone |
| Gas Naturale |
| Olio |
| Nucleare |
| Altre (geotermiche, ecc.) |
Per tecnologia
| Centrale elettrica a turbina a vapore |
| Turbina a gas a ciclo combinato (CCGT) |
| Centrali elettriche con motore a combustione interna (ICE) |
| Impianti di cogenerazione / produzione combinata di calore ed energia elettrica (CHP) |
| Altri (CSP, ciclo aperto, ecc.) |
Per capacità
| Sotto i 100 MW |
| 100-500 MW |
| 500-1000 MW |
| Oltre 1000 MW |
Per Applicazione
| Impianti termici su scala industriale |
| Centrali elettriche industriali captive |
| Impianti termici distribuiti |
| Impianti Peaker |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Russia |
| Resto d'Europa |
| Per tipo di origine | Carbone |
| Gas Naturale | |
| Olio | |
| Nucleare | |
| Altre (geotermiche, ecc.) | |
| Per tecnologia | Centrale elettrica a turbina a vapore |
| Turbina a gas a ciclo combinato (CCGT) | |
| Centrali elettriche con motore a combustione interna (ICE) | |
| Impianti di cogenerazione / produzione combinata di calore ed energia elettrica (CHP) | |
| Altri (CSP, ciclo aperto, ecc.) | |
| Per capacità | Sotto i 100 MW |
| 100-500 MW | |
| 500-1000 MW | |
| Oltre 1000 MW | |
| Per Applicazione | Impianti termici su scala industriale |
| Centrali elettriche industriali captive | |
| Impianti termici distribuiti | |
| Impianti Peaker | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni sulle dimensioni del mercato europeo dell'energia termica fino al 2031?
Si prevede che le dimensioni del mercato europeo dell'energia termica diminuiranno da 605.52 GW nel 2026 a 567.56 GW entro il 2031, con un tasso di crescita annuo composto (CAGR) negativo dell'1.29%.
Quale fonte di combustibile detiene la quota maggiore di capacità di produzione di energia termica in Europa?
Il gas naturale è la fonte energetica dominante, con una quota di mercato del 51.9% nel 2025, e si prevede che crescerà a un tasso annuo composto (CAGR) dell'1.1% fino al 2031.
Perché gli impianti CCGT stanno attirando nuovi investimenti in Europa?
Gli impianti CCGT sono efficienti, possono supportare reti elettriche ad alta intensità di energie rinnovabili e vengono sviluppati con progetti predisposti per l'idrogeno nell'ambito di programmi nazionali di sviluppo della capacità.
Quale applicazione crescerà più rapidamente entro il 2031?
Si prevede che gli impianti termici distribuiti cresceranno a un tasso annuo composto del 2.8%, sostenuti dalla domanda di energia elettrica stabile in loco in prossimità di utenze industriali e data center.
Quale area geografica sta crescendo più rapidamente?
Si prevede che il resto d'Europa crescerà a un tasso annuo composto dell'1.9% fino al 2031, grazie all'avanzamento dei progetti CCGT in Polonia, Grecia e Ucraina.
In che modo i prezzi del carbonio nell'UE influiscono sulle centrali termoelettriche?
L'aumento dei prezzi delle quote di emissione incrementa i costi operativi, soprattutto per le centrali a carbone, e può indebolire i margini di profitto delle centrali a gas più vecchie e a basso tasso di utilizzo.


