

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.91 miliardo di dollari |
| Dimensione del mercato (2031) | 3.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.73% CAGR |
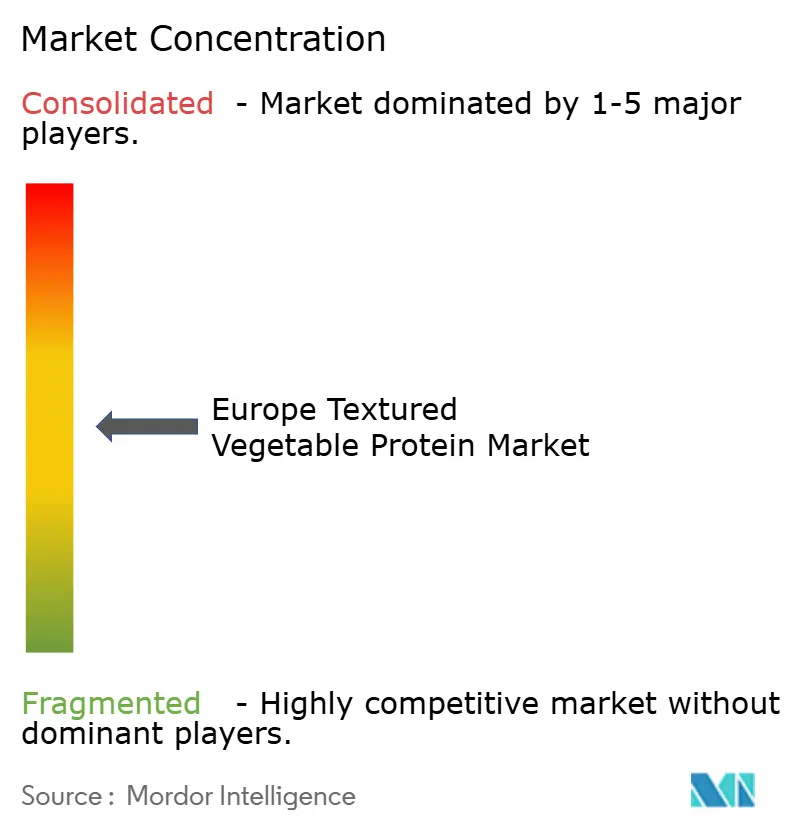
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo delle proteine vegetali testurizzate di Mordor Intelligence
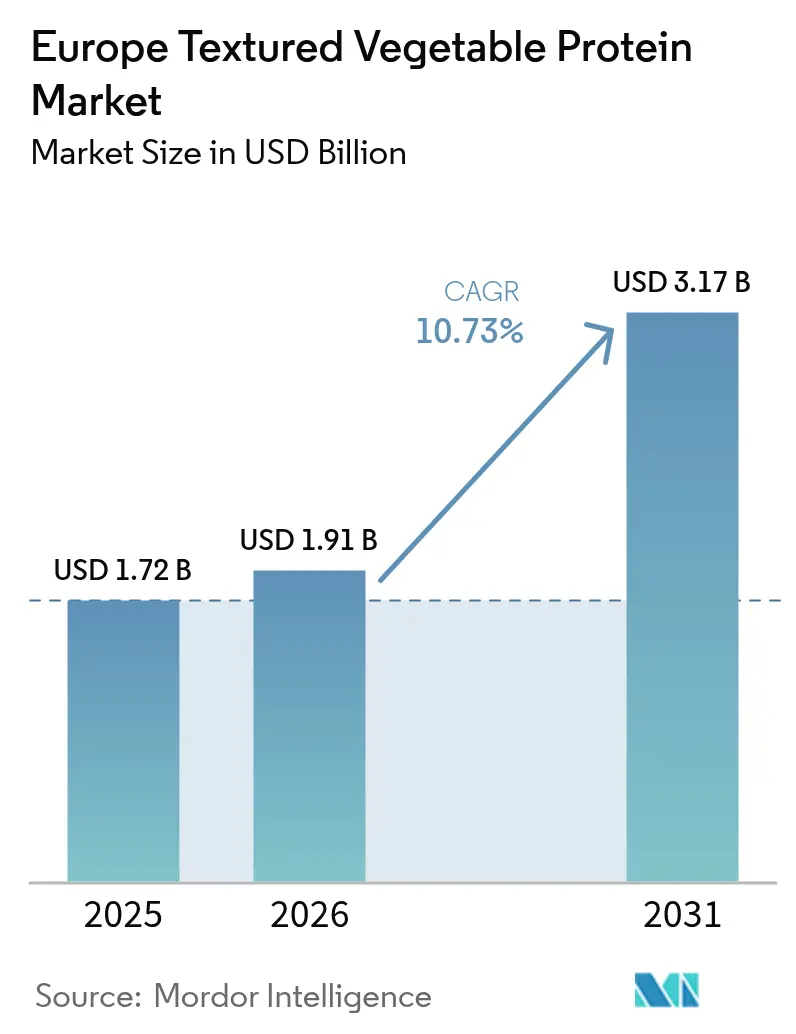
Si stima che il mercato europeo delle proteine vegetali testurizzate nel 2026 raggiungerà i 1.91 miliardi di dollari, in crescita rispetto al valore di 1.72 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.17 miliardi di dollari, con un CAGR del 10.73% nel periodo 2026-2031. Questa espansione è trainata dagli sforzi dell'Unione Europea per raggiungere l'autosufficienza proteica, dalla crescente preferenza dei consumatori per le alternative alla carne e dai cluster di estrusione economicamente vantaggiosi nell'Europa orientale, che riducono i costi di produzione rispetto ai tradizionali sistemi di produzione di proteine animali. Poiché i consumatori si concentrano maggiormente su diete più sane, riducendo i grassi saturi e il colesterolo e riconoscendo i rischi per la salute legati alla carne rossa, molti stanno optando per proteine vegetali come le proteine vegetali testurizzate (TVP). La prevalenza di diabete, malattie cardiache e altre patologie legate allo stile di vita in Europa supporta ulteriormente questo passaggio verso le proteine vegetali. Ad esempio, l'International Diabetes Federation ha riferito che 65.6 milioni di adulti di età compresa tra 20 e 79 anni in Europa convivevano con il diabete nel 2024.[1]Fonte: Federazione Internazionale del Diabete, "Rapporto regionale sul diabete", diabetesatlas.orgIl crescente numero di vegetariani, vegani e, in particolare, di flexitariani sta alimentando la domanda di TVP come alternativa nutriente ed economica alla carne, soprattutto nel Regno Unito, in Germania e in Francia. La crescente penetrazione dei prodotti a marchio privato nella vendita al dettaglio, i progressi nella tecnologia a doppia vite e la più ampia adozione nei menu della ristorazione stanno migliorando le economie di scala, con conseguente riduzione dei costi unitari. Inoltre, le normative sull'etichettatura degli allergeni ai sensi del Regolamento 1169/2011 stanno incoraggiando il settore ad adottare alternative come piselli, fave e altri legumi per rispondere alle preoccupazioni relative agli allergeni della soia. Con l'espansione delle capacità produttive di aziende affermate e start-up nel settore delle proteine vegetali, la concorrenza si sta intensificando, e l'innovazione tecnologica dovrebbe svolgere un ruolo fondamentale nell'acquisizione di margini di profitto futuri.
Punti chiave del rapporto
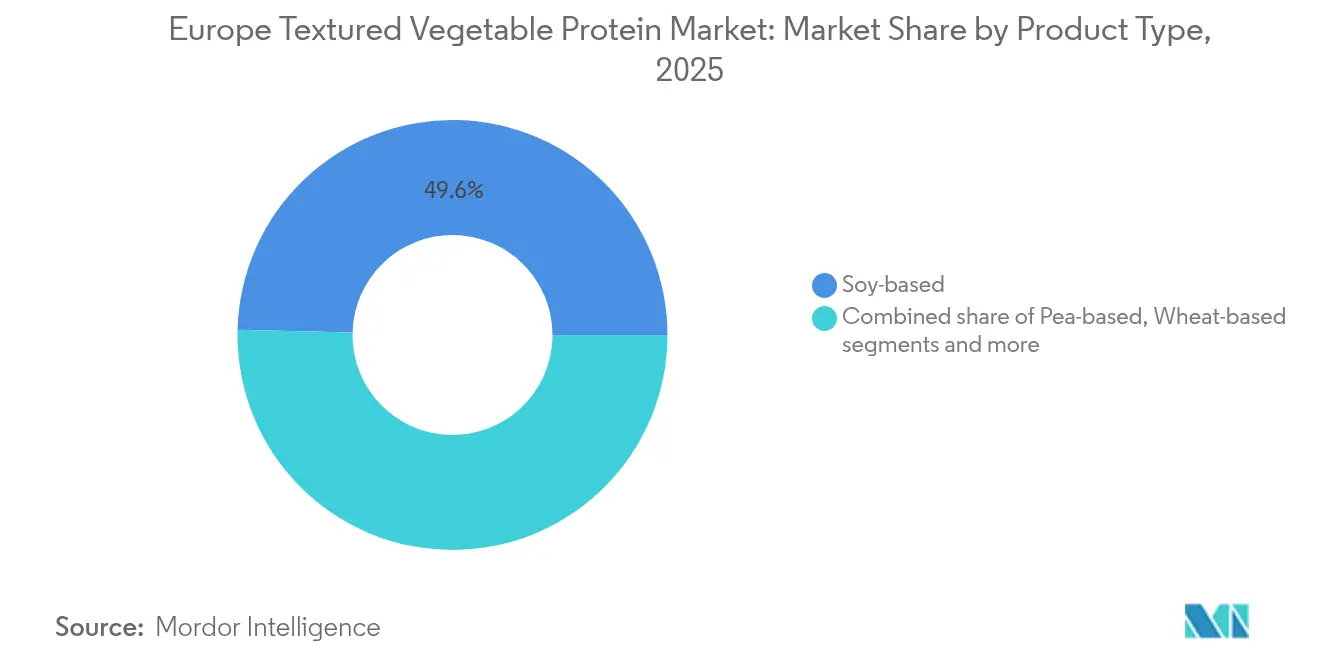
- Per tipologia di prodotto, nel 2025 la soia ha mantenuto il 49.62% della quota di mercato delle proteine vegetali testurizzate in Europa, mentre si prevede che i piselli cresceranno a un CAGR dell'11.08% fino al 2031.
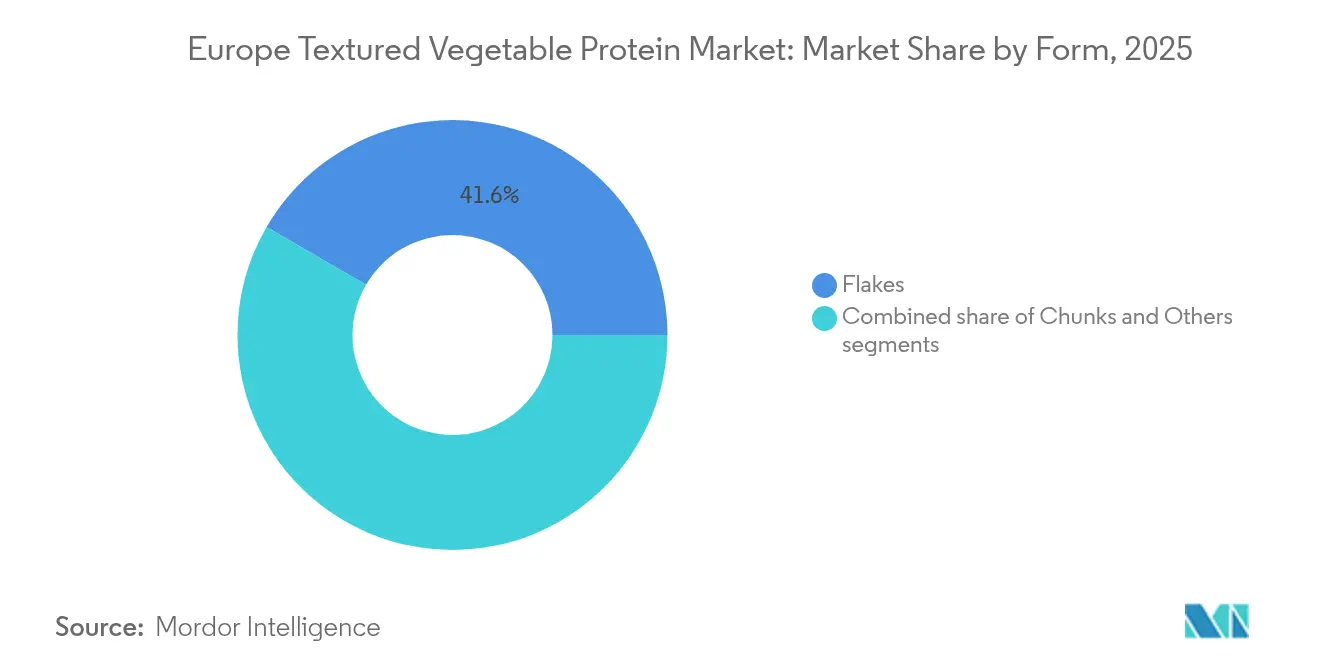
- In base alla forma, i fiocchi hanno dominato il mercato europeo delle proteine vegetali testurizzate con una quota del 41.62% nel 2025, mentre si prevede che i pezzi cresceranno a un CAGR dell'11.32% entro il 2031.
- Per quanto riguarda l'utente finale, la lavorazione di alimenti e mangimi ha rappresentato il 45.10% del mercato europeo delle proteine vegetali testurizzate nel 2025 e sta crescendo a un CAGR del 12.02% fino al 2031.
- In termini geografici, nel 2025 il Regno Unito deteneva il 19.40% della quota di mercato delle proteine vegetali testurizzate in Europa, mentre l'Italia registra la crescita più rapida, con un CAGR del 11.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle proteine vegetali testurizzate in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di analoghi della carne a base vegetale | + 2.8% | Nucleo dell'Europa occidentale, in espansione verso l'Europa centrale/orientale | Medio termine (2-4 anni) |
| Tendenze crescenti in materia di salute e benessere | + 2.1% | Paneuropeo, più forte nei paesi nordici e in Germania | A lungo termine (≥ 4 anni) |
| Fornitura di soia e piselli a prezzi competitivi tramite hub di estrusione dell'Europa orientale | + 1.9% | Produzione nell'Europa orientale, consumo nell'Europa occidentale | A breve termine (≤ 2 anni) |
| Espansione delle popolazioni vegane e vegetariane | + 1.6% | Austria, Germania e Paesi Bassi guidano l'adozione | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza del benessere degli animali | + 1.4% | Europa settentrionale e occidentale, guidata dalle politiche dell'UE | Medio termine (2-4 anni) |
| Politiche e finanziamenti dell'UE per l'autosufficienza proteica | + 1.2% | In tutta l'UE, concentrati nelle regioni agricole | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rapida adozione di analoghi della carne a base vegetale
Problemi di salute, come l'obesità e le malattie cardiovascolari, stanno spingendo i consumatori ad adottare diete flessibili, vegetariane e vegane. La domanda di proteine vegetali testurizzate (TVP) è in aumento grazie agli analoghi della carne di origine vegetale che replicano il gusto e la consistenza della carne tradizionale. La crescente consapevolezza dell'impatto ambientale dell'allevamento animale, insieme alle preoccupazioni etiche sul benessere degli animali, sta accelerando ulteriormente il passaggio alle carni di origine vegetale. Le TVP si distinguono come ingrediente proteico sostenibile in linea con questi valori. In Europa, le vendite di alimenti di origine vegetale sono in crescita, con la Germania in testa per crescita dei volumi. Questa crescita sta aumentando direttamente la domanda di TVP, poiché i produttori si rivolgono a queste proteine come alternative economiche alle più costose tecnologie per le micoproteine e la carne coltivata. I recenti dati sugli investimenti evidenziano un forte interesse per il settore: le aziende private europee specializzate in alimenti di origine vegetale, carne coltivata e fermentazione hanno raccolto quasi 509 milioni di dollari nel 2024, con un aumento del 23% rispetto all'anno precedente.[2]Fonte: Good Food Institute, "Investimenti europei in proteine alternative 2024", gfi.orgInoltre, l'espansione dei marchi privati al dettaglio sta intensificando la concorrenza sui prezzi, favorendo i fornitori TVP affermati che possono fornire costantemente prodotti di alta qualità su larga scala, soddisfacendo al contempo le aspettative dei consumatori per formulazioni clean-label con una lavorazione minima.
Tendenze crescenti in tema di salute e benessere
Con la crescente preoccupazione per i grassi saturi, il colesterolo e il legame tra consumo di carne rossa e malattie croniche come diabete e patologie cardiovascolari, i consumatori stanno riducendo l'assunzione di proteine animali. Le proteine vegetali testurizzate (TVP), ottenute principalmente da soia, grano e piselli, rappresentano un'alternativa economica, versatile e ricca di proteine, adatta sia ai vegetariani che ai flexitariani. L'elevata prevalenza di malattie croniche in Europa ha spinto verso diete preventive che privilegiano le proteine vegetali, considerate più sane e sostenibili. In paesi come Germania e Regno Unito, la crescente consapevolezza sanitaria e la significativa incidenza di diabete e malattie cardiache stanno determinando una forte domanda di TVP. Secondo l'Organizzazione Mondiale della Sanità, nel 2024 le malattie cardiovascolari (CVD) rimarranno la principale causa di disabilità e morte prematura in Europa, rappresentando oltre il 42.5% dei decessi annuali.[3]Fonte: Organizzazione Mondiale della Sanità, "Le malattie cardiovascolari uccidono 10.000 persone", who.intLa crescente domanda di prodotti clean-label ha portato a riformulazioni che privilegiano profili di ingredienti più semplici, posizionando le proteine vegetali a catena corta (TVP) come una valida alternativa alle opzioni sintetiche. Inoltre, i consumatori europei associano sempre più le proteine vegetali a un minor rischio di malattie cardiovascolari. Questa tendenza sostiene l'investimento di 38 milioni di euro della Germania nel 2024 per promuovere programmi di transizione proteica sostenibile. Questo posizionamento incentrato sulla salute crea opportunità per i produttori di TVP di imporre prezzi premium, comprovando i benefici funzionali attraverso la ricerca clinica e aderendo alle indicazioni normative sulla salute.
Fornitura di soia e piselli a prezzi competitivi tramite hub di estrusione dell'Europa orientale
I paesi dell'Europa orientale sfruttano i minori costi operativi e i finanziamenti dell'UE per la modernizzazione agricola, ottenendo una riduzione del 15-20% dei costi di produzione di TVP rispetto all'Europa occidentale. Questa efficienza in termini di costi consente ai produttori di mantenere un'elevata qualità del prodotto offrendo prezzi competitivi, favorendone una maggiore adozione nei settori della vendita al dettaglio e della ristorazione. Inoltre, la vicinanza alle principali regioni agricole specializzate nella produzione di soia e piselli garantisce un approvvigionamento affidabile di materie prime, riducendo la dipendenza da fonti lontane o instabili. Molti impianti di estrusione nell'Europa orientale si concentrano su pratiche di approvvigionamento e produzione sostenibili, attraendo i consumatori attenti all'ambiente. La solida produzione agricola della Polonia e la crescente infrastruttura di lavorazione delle proteine in Romania migliorano l'efficienza della catena di approvvigionamento, che i settori tradizionali delle proteine animali trovano difficile a causa dei più elevati indici di conversione alimentare e dei più severi costi di conformità ambientale. Questo vantaggio geografico rafforza la competitività della TVP europea rispetto alle importazioni e sostiene gli obiettivi di autosufficienza proteica dell'UE.
Espansione delle popolazioni vegane e vegetariane
Un numero crescente di consumatori sta riducendo o eliminando il consumo di carne per motivi di salute, etici e ambientali. Nel 2023, il 51% dei consumatori in 10 paesi europei ha dichiarato di aver ridotto il consumo di carne rispetto all'anno precedente.[4]Fonte: Good Food Institute, "Intuizioni dei consumatori europei sul settore delle proteine alternative", gfi.orgQuesto cambiamento nelle preferenze alimentari ha aumentato significativamente la domanda di proteine vegetali, con le proteine vegetali testurizzate (TVP) che si stanno affermando come un'alternativa chiave sia nel settore della vendita al dettaglio che in quello della ristorazione. I consumatori più giovani, in particolare quelli della Generazione Z, sono in prima linea in questa transizione verso diete a base vegetale, garantendo una crescita del mercato costante e a lungo termine. La loro forte influenza non solo determina tassi di adozione più elevati delle TVP, ma promuove anche l'innovazione, amplia l'offerta di prodotti e promuove l'accettazione culturale degli alimenti a base di TVP in tutta Europa. La crescente popolazione vegana e vegetariana accelera ulteriormente l'espansione del mercato europeo delle TVP, ampliando la base di consumatori principali, incoraggiando l'introduzione di nuovi prodotti e incrementando i volumi di vendita nei canali della vendita al dettaglio e della ristorazione. Questa trasformazione demografica costituisce un pilastro fondamentale per la crescita sostenibile del settore, promuovendo l'innovazione continua e consolidando la sua posizione sul mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I timori sulle etichette degli allergeni della soia ne riducono l'utilizzo nella ristorazione collettiva | –1.8% | Ristorazione paneuropea, la più forte nel Regno Unito | A breve termine (≤ 2 anni) |
| Barriere normative e di sicurezza alimentare | –1.5% | In tutta l'UE, in particolare le nuove proteine | Medio termine (2-4 anni) |
| Elevata intensità di capitale delle linee di estrusione a doppia vite | –1.2% | Regioni manifatturiere, nuovi entranti | A lungo termine (≥ 4 anni) |
| Incertezza dei consumatori sulla qualità nutrizionale | –0.9% | Mercati al dettaglio dell'Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I timori sulle etichette degli allergeni della soia ne riducono l'utilizzo nella ristorazione collettiva
Le preoccupazioni relative all'etichettatura degli allergeni della soia stanno ostacolando significativamente l'adozione di proteine vegetali testurizzate (TVP) nel settore della ristorazione. L'attuazione del Regolamento UE 1169/2011, che richiede un'etichettatura dettagliata degli allergeni, ha introdotto sfide operative per i fornitori di servizi di ristorazione che utilizzano TVP a base di soia. Per mitigare i rischi di contaminazione incrociata, questi operatori devono istituire aree di preparazione dedicate e applicare protocolli di formazione completi per il personale. Le potenziali responsabilità associate alla gestione degli allergeni hanno portato molte cucine commerciali a evitare del tutto gli ingredienti a base di soia, nonostante i loro benefici funzionali nelle applicazioni analoghe alla carne, come la consistenza e il contenuto proteico. Sebbene i consumatori allergici alla soia rappresentino una minoranza, la loro presenza ha un impatto notevole sulle decisioni del settore della ristorazione, spingendo gli operatori a limitare l'uso di prodotti a base di soia per ridurre al minimo i rischi di contatto incrociato o di esposizione agli allergeni. Questa complessità normativa ha creato opportunità per alternative come le TVP a base di piselli e altri derivati dai legumi, che sono associate a un minor rischio di allergenicità. Tuttavia, queste alternative comportano costi più elevati per gli ingredienti, aggiungendo pressione finanziaria ai già ridotti margini di profitto degli operatori della ristorazione.
Elevata intensità di capitale delle linee di estrusione a doppia vite
I sistemi di estrusione bivite industriali utilizzati per la produzione di proteine vegetali testurizzate richiedono ingenti investimenti di capitale, che in genere vanno dai 2 ai 5 milioni di euro per gli impianti di medie dimensioni. Questa elevata barriera finanziaria limita i nuovi entranti e offre un vantaggio agli operatori consolidati con infrastrutture e risorse produttive esistenti. I fornitori di apparecchiature, come Clextral, sottolineano le capacità avanzate dei loro sistemi Galaxy Texturing Technology, in grado di raggiungere una produttività di 400 kg/ora. Tuttavia, ottenere profili di consistenza uniformi e preservare il valore nutrizionale durante la produzione rimane una sfida complessa. Questi processi richiedono competenze tecniche specializzate, che i trasformatori più piccoli spesso non hanno la capacità di sviluppare internamente. La natura ad alta intensità di capitale di questi sistemi non solo limita la frammentazione del mercato, ma rafforza anche la posizione degli operatori storici. Gli operatori consolidati sfruttano le economie di scala ripartendo i costi delle apparecchiature su diverse linee di prodotto e mercati geografici, consentendo loro di mantenere un vantaggio competitivo e sostenere la redditività nel lungo termine.
Analisi del segmento
Per tipo di prodotto: le proteine dei piselli sfidano il predominio della soia
Le varianti a base di soia detengono una quota di mercato del 49.62% nel 2025, evidenziando uno spostamento strategico verso formulazioni compatibili con gli allergeni che rispondono alle esigenze del settore della ristorazione. I produttori preferiscono le proteine vegetali testurizzate a base di soia per la loro convenienza, l'elevato contenuto proteico e l'abbondante disponibilità di materie prime, che consentono prezzi competitivi. Si prevede che le proteine vegetali testurizzate a base di piselli cresceranno a un CAGR dell'11.08% fino al 2031. A febbraio 2024, Roquette ha ampliato il suo portafoglio di proteine di piselli lanciando quattro nuovi prodotti testurizzati, rivolti ai produttori europei di analoghi della carne alla ricerca di alternative "clean-label" agli ingredienti a base di soia. Le proteine vegetali testurizzate a base di grano soddisfano applicazioni di nicchia nei segmenti della panificazione e della pasticceria, dove la funzionalità del glutine offre vantaggi strutturali. Inoltre, legumi come fava, lenticchie e ceci stanno guadagnando terreno, poiché i produttori diversificano le fonti proteiche per ridurre i rischi associati alla concentrazione della catena di approvvigionamento.
L'investimento di 58 milioni di dollari di Beneo nella capacità di lavorazione delle fave in Germania riflette la forte fiducia del settore nella diversificazione delle proteine dei legumi, oltre alla tradizionale soia e ai piselli. Questa iniziativa è in linea con la crescente preferenza europea per ingredienti proteici di provenienza locale, riducendo al contempo la dipendenza dalla soia importata, spesso legata ai problemi di deforestazione in Sud America. Tuttavia, la normativa UE sui nuovi alimenti aggiunge complessità alle fonti proteiche emergenti, poiché richiede valutazioni di sicurezza complete, favorendo gli ingredienti con approvazioni normative esistenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: i pezzi guadagnano terreno negli analoghi della carne
I fiocchi detengono una quota di mercato del 41.62% nel 2025, evidenziando gli sforzi dei produttori per migliorare le consistenze simili a quelle della carne per una migliore accettazione da parte dei consumatori. Grazie all'eccellente assorbimento di acqua e grassi, alle proprietà leganti e alle qualità strutturali, i fiocchi rimangono la scelta migliore per i produttori nel settore degli alimenti trasformati. D'altro canto, si prevede che i pezzi di proteine vegetali testurizzate cresceranno a un CAGR dell'11.32% fino al 2031. I pezzi offrono caratteristiche di masticazione superiori negli analoghi della carne a muscolo intero, mentre i fiocchi eccellono nelle applicazioni con carne macinata e nella produzione di alimenti trasformati, dove la consistenza delle particelle ha la precedenza sulla simulazione della consistenza. Inoltre, granuli e strisce svolgono ruoli specifici nei piatti pronti e negli snack, dove i requisiti specifici di consistenza influenzano la selezione degli ingredienti.
Le innovazioni nella tecnologia di estrusione ad alto contenuto di umidità stanno trasformando la produzione di proteine in pezzi allineando le fibre per replicare fedelmente le strutture muscolari animali. Questo sviluppo risponde efficacemente all'insoddisfazione dei consumatori nei confronti della consistenza artificiale dei precedenti prodotti a base di carne di origine vegetale. Rival Foods, utilizzando la tecnologia delle celle di taglio, raggiunge una capacità produttiva annua di 400 tonnellate di proteine strutturate, presentando un'alternativa scalabile ai tradizionali metodi di estrusione a doppia vite per il miglioramento della consistenza. Questi progressi tecnologici non solo supportano prezzi premium per la TVP in pezzi, ma ne ampliano anche l'utilizzo nei mercati della ristorazione e della vendita al dettaglio di prodotti analoghi a base di carne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Utente finale: l'elaborazione industriale stimola la crescita
La lavorazione di alimenti e mangimi rappresenterà il 45.10% della domanda di proteine vegetali testurizzate (TVP) nel 2025 e si prevede che manterrà un solido CAGR del 12.02% fino al 2031. Ciò riflette gli sforzi strategici dei produttori industriali per integrare le proteine vegetali in una gamma più ampia di prodotti. A differenza dei canali di vendita al dettaglio e della ristorazione, che devono affrontare sfide nell'approvvigionamento degli ingredienti e nell'efficienza della lavorazione, questo segmento beneficia significativamente delle economie di scala. Questi vantaggi in termini di costi aumentano i margini e rafforzano la competitività nel mercato degli alimenti a base vegetale. All'interno di questo segmento, i piatti pronti e gli snack stanno registrando una crescita notevole, poiché i produttori di cibi pronti riformulano i prodotti per allinearli agli obiettivi di clean label e sostenibilità.
I canali di vendita al dettaglio si concentrano sulla vendita diretta al consumatore di proteine vegetali testurizzate, principalmente per la cucina casalinga. Tuttavia, la crescita è limitata dalla scarsa familiarità dei consumatori con i metodi di preparazione e lo sviluppo delle ricette rispetto ai tradizionali prodotti a base di carne. Nel settore della ristorazione, sfide come la formazione del personale, la gestione degli allergeni e la complessità dell'integrazione dei menu ostacolano l'adozione, nonostante il crescente interesse dei consumatori per le opzioni a base vegetale. Su un altro fronte, le applicazioni per mangimi animali e acquacoltura garantiscono una domanda costante di prodotti TVP di qualità inferiore. Ciò supporta i volumi di produzione e consente di ridurre i costi di produzione in tutti i segmenti di utenti finali.
Analisi geografica
Il Regno Unito rappresenterà il 19.40% del mercato europeo delle proteine vegetali testurizzate nel 2025. Questa leadership deriva dall'avanzata infrastruttura di trasformazione alimentare del Regno Unito e dalla diffusa accettazione da parte dei consumatori di alternative vegetali, una tendenza supportata dalle prime iniziative delle catene di vendita al dettaglio. I produttori britannici ottengono un vantaggio competitivo nei segmenti guidati dall'innovazione grazie alla flessibilità normativa al di fuori dei quadri normativi dell'UE, che consente uno sviluppo dei prodotti e un'approvazione degli ingredienti più rapidi. Tuttavia, le sfide commerciali post-Brexit e le fluttuazioni valutarie creano problemi nella catena di approvvigionamento che potrebbero ostacolare la crescita a lungo termine del Regno Unito rispetto ai mercati integrati nell'UE.
L'Italia è il mercato in più rapida crescita in Europa, con un CAGR previsto del 11.93% fino al 2031. Questa crescita è alimentata dai consumatori mediterranei che incorporano proteine vegetali nei piatti tradizionali anziché utilizzarle esclusivamente come sostituti della carne. I produttori alimentari italiani stanno utilizzando proteine vegetali testurizzate in sughi per la pasta, piatti pronti e specialità regionali, concentrandosi sul miglioramento del valore nutrizionale mantenendo al contempo i sapori autentici. Spagna, Francia e altri paesi dell'Europa meridionale stanno seguendo tendenze di adozione simili, formando cluster di crescita regionali distinti dall'attenzione del Nord Europa per gli analoghi della carne.
Germania e Paesi Bassi trainano la domanda nell'Europa occidentale, sostenuti dalla loro solida industria di trasformazione alimentare e dall'apertura dei consumatori alle innovazioni di origine vegetale. Nel frattempo, Polonia e altri paesi dell'Europa orientale offrono capacità produttive economicamente vantaggiose che servono i mercati di tutta Europa. Lo stabilimento di ENOUGH a Sas van Gent, nei Paesi Bassi, evidenzia un investimento significativo nella produzione di proteine alternative, con l'obiettivo di raggiungere una capacità annua di 20,000 tonnellate di micoproteine. Ciò sottolinea l'importanza strategica di tali hub in Europa. Nei paesi nordici, la svedese Millow sta ampliando il suo stabilimento per raggiungere una capacità annua di 450 tonnellate entro il 2026, puntando su ingredienti vegetali di alta qualità per i produttori alimentari locali. Inoltre, Belgio, Russia e altri mercati europei offrono promettenti opportunità di crescita. Con l'allineamento dei quadri normativi e il miglioramento delle catene di approvvigionamento, le barriere per i fornitori di proteine vegetali testurizzate continuano a diminuire.
Panorama competitivo
Il mercato europeo delle proteine vegetali testurizzate è moderatamente frammentato, con aziende multinazionali produttrici di ingredienti che competono con aziende specializzate nella lavorazione di proteine vegetali e sviluppatori di tecnologie emergenti. Operatori leader come Archer Daniels Midland Company, Cargill Inc, Roquette Freres, Associated British Foods PLC e Ingredion Inc. utilizzano catene di fornitura e infrastrutture di lavorazione globali per mantenere l'efficienza dei costi. Nel frattempo, le aziende più piccole si concentrano su fonti proteiche innovative, tecniche di lavorazione proprietarie o competenze di mercato regionali. L'integrazione verticale sta diventando sempre più critica, poiché le aziende mirano a controllare l'approvvigionamento delle materie prime, ottimizzare la lavorazione e rafforzare le relazioni con i clienti lungo tutta la catena del valore.
I principali attori del mercato europeo delle proteine vegetali testurizzate stanno puntando molto sull'innovazione e lo sviluppo di prodotto per consolidare il proprio vantaggio competitivo. Le aziende stanno investendo in modo significativo in ricerca e sviluppo per creare nuove formulazioni e migliorare i prodotti esistenti, in particolare nello sviluppo di consistenze e aromi simili a quelli della carne. La flessibilità operativa è evidente attraverso la creazione di hub di innovazione, centri tecnologici e stabilimenti di produzione specializzati in tutta Europa. Le collaborazioni con startup di tecnologia alimentare e istituti di ricerca stanno diventando sempre più frequenti, accelerando l'innovazione e l'ingresso nel mercato. Inoltre, le aziende stanno espandendo le proprie capacità produttive e le reti di distribuzione, con molte che stanno creando nuovi stabilimenti di produzione e stringendo partnership con distributori locali per consolidare la propria presenza in diverse regioni europee.
La differenziazione tecnologica è un fattore chiave del posizionamento competitivo, poiché le aziende investono in attrezzature di estrusione avanzate, capacità di sviluppo delle texture e formulazioni di ingredienti funzionali su misura per le specifiche esigenze dei clienti. Il finanziamento di Serie B da 34.8 milioni di dollari di Protein Brewery per la commercializzazione delle micoproteine evidenzia l'interesse del capitale di rischio per tecnologie proteiche alternative che integrano l'offerta tradizionale di proteine vegetali testurizzate. Il regolamento UE sui nuovi alimenti crea vantaggi normativi per gli ingredienti approvati, ponendo al contempo sfide per le fonti proteiche innovative, favorendo le aziende consolidate con le competenze e le risorse necessarie per gestire complessi processi di approvazione. Le partnership strategiche tra fornitori di ingredienti e produttori alimentari si stanno intensificando, poiché entrambe le parti lavorano per accelerare lo sviluppo dei prodotti ed espandere la propria presenza nel mercato alimentare a base vegetale in rapida crescita.
Leader del settore delle proteine vegetali testurizzate in Europa
-
Associato British Foods PLC
-
Ingredion Inc.
-
Roquette Frères
-
Archer Daniels Midland Company
-
Cargil Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: Beneo ha inaugurato ufficialmente il suo primo impianto di lavorazione dei legumi, dopo un periodo di costruzione durato solo un anno e mezzo. Questo risultato è il frutto di un investimento di circa 50 milioni di euro da parte del Gruppo Südzucker presso il suo sito di Obrigheim, Renania-Palatinato, Germania. L'impianto soddisfa la domanda dei consumatori di proteine di provenienza locale, riducendo al contempo la dipendenza dalla soia importata.
- Aprile 2024: Roquette ha introdotto quattro nuovi prodotti a base di proteine di pisello testurizzate, pensati per i produttori europei di analoghi della carne alla ricerca di alternative agli ingredienti a base di soia che non presentino allergeni. Questa espansione del portfolio risponde alla crescente domanda del settore della ristorazione di proteine vegetali "clean-label" con profili di consistenza migliorati.
- Gennaio 2024: Cargill ha ampliato la sua partnership con ENOUGH per aumentare la produzione di micoproteine presso il suo stabilimento di Sas van Gent nei Paesi Bassi, puntando a una capacità annua di 20,000 tonnellate per servire il crescente mercato europeo delle proteine alternative.
- Giugno 2023: Roquette Freres ha annunciato l'apertura del Roquette Food Innovation Center per offrire ai formulatori un'ampia gamma di competenze, tra cui supporto tecnico, di ricerca e sviluppo, attrezzature all'avanguardia, laboratori e test di scalabilità, con l'obiettivo finale di promuovere l'innovazione e accelerare l'immissione sul mercato di nuovi prodotti.
Ambito del rapporto sul mercato europeo delle proteine vegetali testurizzate
Off-Trade, On-Trade sono coperti come segmenti per Canale di Distribuzione. Francia, Germania, Italia, Paesi Bassi, Russia, Spagna, Regno Unito sono coperti come segmenti per Paese.
Per tipo di prodotto
| A base di soia |
| A base di grano |
| A base di piselli |
| Altri legumi (fava, lenticchie, ceci) |
Per modulo
| Fiocchi |
| Bocconcini |
| Altro |
Utente
| Settore Retail |
| Servizio di ristorazione |
| Lavorazione di alimenti e mangimi |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Russia |
| Svezia |
| Belgio |
| Polonia |
| Olanda |
| Resto d'Europa |
| Per tipo di prodotto | A base di soia |
| A base di grano | |
| A base di piselli | |
| Altri legumi (fava, lenticchie, ceci) | |
| Per modulo | Fiocchi |
| Bocconcini | |
| Altro | |
| Utente | Settore Retail |
| Servizio di ristorazione | |
| Lavorazione di alimenti e mangimi | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Sostituti della carne - È un prodotto alimentare a base di ingredienti vegetariani o vegani, consumato in sostituzione della carne. I sostituti della carne in genere si avvicinano alle qualità di specifici tipi di carne, come la sensazione in bocca, il sapore, l'aspetto o le caratteristiche chimiche.
- Tempeh - È un alimento asiatico ad alto contenuto proteico preparato fermentando i semi di soia con un Rhizopus.
- Proteine vegetali testurizzate - Gli alimenti a base di fonti proteiche consumabili come soia, piselli, grano, canapa, ecc., sono noti come proteine vegetali testurizzate. Ogni unità resisterà all'idratazione durante la cottura e ad altri processi utilizzati nella preparazione del cibo per il consumo perché ha integrità strutturale e una consistenza distinguibile.
- Tofu - Il tofu è un alimento morbido preparato trattando il latte di soia con coagulanti.
| Parola chiave | Definizione |
|---|---|
| A5 | È un sistema di classificazione giapponese per la carne bovina. La "A" significa che la resa della carcassa è la più alta possibile e la valutazione numerica si riferisce alla marmorizzazione della carne, al colore e alla brillantezza della carne, alla sua consistenza e colore, alla lucentezza e alla qualità del grasso. A5 è il punteggio più alto che il manzo Wagyu può ottenere. |
| Macello | È un altro nome per un macello e si riferisce al locale utilizzato per o in connessione con la macellazione di animali la cui carne è destinata al consumo umano. |
| Malattia da necrosi epatopancreatica acuta (AHPND) | Si tratta di una malattia che colpisce i gamberetti ed è caratterizzata da un'elevata mortalità, che in molti casi raggiunge il 100% entro 30-35 giorni dal rifornimento degli stagni di crescita. |
| African Swine Fever (ASF) | È una malattia virale altamente contagiosa dei suini causata da un virus del DNA a doppio filamento della famiglia degli Asfarviridae. |
| Albacore Tuna | È una delle specie di tonno più piccole presenti nei sei stock distinti conosciuti a livello globale negli oceani Atlantico, Pacifico e Indiano, nonché nel Mar Mediterraneo. |
| carne di Angus | Si tratta di carne bovina derivata da una specifica razza bovina originaria della Scozia. Per ricevere il marchio di qualità "Certified Angus Beef" è necessaria la certificazione dell'American Angus Association |
| Pancetta affumicata - Bacon | È carne salata o affumicata proveniente dalla schiena o dai fianchi del maiale |
| Black Angus | Si tratta di carne bovina derivata da una razza di mucche dalla pelle nera che non hanno le corna. |
| Bologna | È una salsiccia affumicata italiana di carne, tipicamente di grandi dimensioni e composta da maiale, manzo o vitello. |
| Encefalopatia spongiforme bovina (BSE) | Si tratta di una malattia neurologica progressiva dei bovini che deriva dall'infezione da parte di un insolito agente trasmissibile chiamato prione. |
| Bratwurst | Si riferisce a un tipo di salsiccia tedesca a base di maiale, manzo o vitello. |
| BRC | British Retail Consortium |
| punta di petto | È un taglio di carne del petto o della parte inferiore del petto di manzo o vitello. Il petto di manzo è uno dei nove tagli principali di manzo. |
| graticola | Si riferisce a qualsiasi pollo (Gallus domesticus) allevato e allevato appositamente per la produzione di carne. |
| Moggio | È un'unità di misura per cereali e legumi. 1 staio = 27.216 kg |
| Carcass | Si riferisce al corpo vestito di un animale da carne da cui i macellai tagliano la carne |
| CFI | Agenzia canadese per l'ispezione degli alimenti |
| pollo tenero | Si riferisce alla carne di pollo preparata dai muscoli pettorali minori di un pollo. |
| Chuck Bistecca | Si riferisce a un taglio di manzo che fa parte del mandrino primordiale, che è una grande sezione di carne della zona della spalla di una mucca |
| Manzo In Scatola | Si riferisce al petto di manzo stagionato in salamoia e bollito, tipicamente servito freddo. |
| CWT | Noto anche come quintale, è un'unità di misura utilizzata per definire la quantità di carne. 1 CWT = 50.80 kg |
| bacchetta del tamburo | Si riferisce a una coscia di pollo senza coscia. |
| EFSA | European Food Safety Authority |
| ERS | Servizio di ricerca economica dell'USDA |
| Ewe | È una pecora femmina adulta. |
| FDA | Food and Drug Administration |
| Filetto mignon | È un taglio di carne ricavato dall'estremità più piccola del filetto. |
| Pancia di manzo | È un taglio di bistecca di manzo prelevato dalla coscia, che si trova davanti al quarto posteriore della mucca. |
| Servizio di ristorazione | Si riferisce a quella parte dell'industria alimentare che comprende aziende, istituzioni e aziende che preparano i pasti fuori casa. Comprende ristoranti, mense scolastiche e ospedaliere, operazioni di catering e molti altri formati. |
| Foraggio | Si riferisce all'alimentazione degli animali. |
| prepuzio | È la parte superiore della zampa anteriore del bestiame |
| Franchi | Conosciuto anche come würstel o Würstchen, è un tipo di salsiccia affumicata molto stagionata popolare in Austria e Germania. |
| FSANZ | Food Standards Australia Nuova Zelanda |
| FSI | Servizio di ispezione e sicurezza alimentare |
| FSSAI | Autorità dell'India in materia di sicurezza alimentare e norme |
| Ventriglio | Si riferisce ad un organo che si trova nel tratto digestivo degli uccelli. È anche chiamato lo stomaco meccanico di un uccello. |
| Glutine | È una famiglia di proteine presenti nei cereali, tra cui frumento, segale, farro e orzo |
| Manzo nutrito con cereali | Si tratta di carne bovina derivata da bovini alimentati con una dieta integrata con soia, mais e altri additivi. Alle mucche alimentate con cereali possono anche essere somministrati antibiotici e ormoni della crescita per ingrassarle più rapidamente. |
| Carne bovina alimentata da erba | Si tratta di carne bovina derivata da bovini nutriti esclusivamente con erba. |
| Prosciutto | Si riferisce alla carne di maiale prelevata dalla coscia di un maiale. |
| HoReCa | Hotel, ristoranti e caffè |
| Straccetti di carne essiccata | Si tratta di carne magra rifilata, tagliata a strisce ed essiccata (disidratata) per prevenirne il deterioramento. |
| Kobe Beef | Si tratta di manzo Wagyu proveniente specificamente dalla razza di mucche Kuroge Washu in Giappone. Per essere classificata come manzo di Kobe, la mucca deve essere nata, allevata e macellata nella prefettura di Hyōgo, nella città di Kobe in Giappone. |
| Salsiccia di fegato | È un tipo di salsiccia tedesca a base di fegato di manzo o maiale. |
| Lombo | Si riferisce ai lati tra le costole inferiori e il bacino e la parte inferiore della schiena di una mucca. |
| Mortadella | Si tratta di una grande salsiccia italiana o carne da pranzo a base di carne di maiale stagionata finemente macinata o macinata, che incorpora almeno il 15% di cubetti di grasso di maiale. |
| pastrami | Si riferisce a una carne di manzo affumicata molto stagionata, tipicamente servita a fette sottili. |
| peperoni | È una varietà americana di salame piccante a base di carne stagionata. |
| Piatti | Si riferisce a un taglio del quarto anteriore dalla pancia di una mucca, appena sotto il taglio della costola. |
| Sindrome riproduttiva e respiratoria del suino (PRRS) | Si tratta di una malattia che colpisce i suini e causa insufficienza riproduttiva tardiva e grave polmonite nei suini neonati. |
| Tagli primordiali | Si riferisce alle sezioni principali della carcassa. |
| Quorn | Si tratta di un prodotto sostitutivo della carne preparato utilizzando la micoproteina come ingrediente, in cui la coltura del fungo viene essiccata e mescolata con albume d'uovo o proteina di patata, che funge da legante, quindi viene modificata nella consistenza e pressata in varie forme. |
| Pronto da cuocere (RTC) | Si riferisce a prodotti alimentari che includono tutti gli ingredienti, per i quali è richiesta una certa preparazione o cottura attraverso un processo indicato sulla confezione. |
| Pronto da mangiare (RTE) | Si riferisce a un prodotto alimentare preparato o cotto in anticipo, senza necessità di ulteriore cottura o preparazione prima di essere consumato |
| Imballaggio della storta | Si tratta di un processo di confezionamento asettico degli alimenti in cui il cibo viene riempito in un sacchetto o in una lattina di metallo, sigillato e quindi riscaldato a temperature estremamente elevate, rendendo il prodotto commercialmente sterile. |
| Bistecca Rotonda | Si riferisce a una bistecca di manzo ricavata dalla zampa posteriore della mucca. |
| Bistecca di manzo | Si riferisce ad un taglio di manzo derivato dalla divisione tra la coscia e la lombata. |
| salame | È una salsiccia stagionata composta da carne fermentata ed essiccata all'aria. |
| Grassi saturi | È un tipo di grasso in cui le catene di acidi grassi hanno tutti legami singoli. È generalmente considerato malsano. |
| Salsiccia | Si tratta di un prodotto a base di carne tritata finemente e condita, che può essere fresca, affumicata o marinata e che viene poi solitamente insaccata in un involucro. |
| Pettine | È un mollusco commestibile cioè un mollusco con la conchiglia costolata in due parti. |
| Seitan | È un sostituto della carne a base vegetale a base di glutine di frumento. |
| Chioschi self-service | Si riferisce a un sistema POS (punto vendita self-order) attraverso il quale i clienti effettuano e pagano i propri ordini presso i chioschi, consentendo un servizio totalmente senza contatto e senza attriti. |
| Controfiletto | È un taglio di manzo ricavato dalla parte inferiore e laterale della schiena della mucca. |
| Surimi | È una pasta a base di pesce disossato |
| Filetto di manzo | Si riferisce ad un taglio di manzo costituito dall'intero muscolo del filetto di mucca |
| Gambero tigre | Si riferisce a una grande varietà di gamberetti proveniente dagli oceani Indiano e Pacifico |
| Grasso trans | Chiamati anche acidi grassi trans-insaturi o acidi grassi trans, è un tipo di grasso insaturo che si trova naturalmente in piccole quantità nella carne. |
| Gamberetti Vannamei | Si riferisce a gamberi e gamberetti tropicali che vengono allevati nelle zone vicine all'equatore, generalmente lungo la costa in stagni artificiali. |
| Ape Wagyu | Si tratta di manzo derivato da uno qualsiasi dei quattro ceppi di una razza di bovini giapponesi neri o rossi apprezzati per la loro carne altamente marmorizzata. |
| Zoosanitario | Si riferisce alla pulizia degli animali o dei prodotti animali |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




