

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 193.12 miliardo di dollari |
| Dimensione del mercato (2031) | 251.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.42% CAGR |
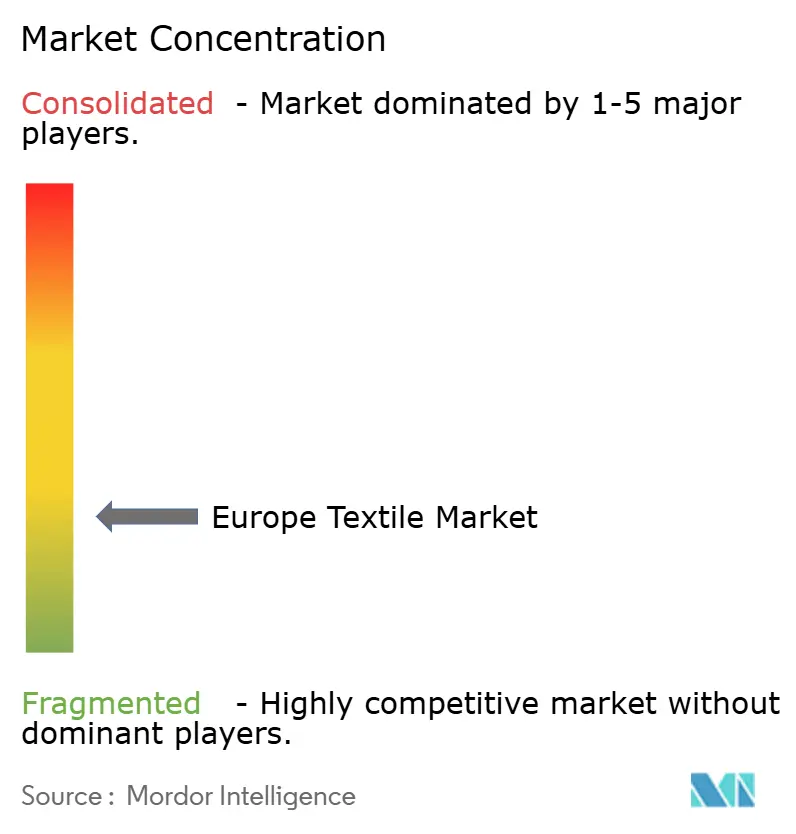
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato tessile europeo di Mordor Intelligence
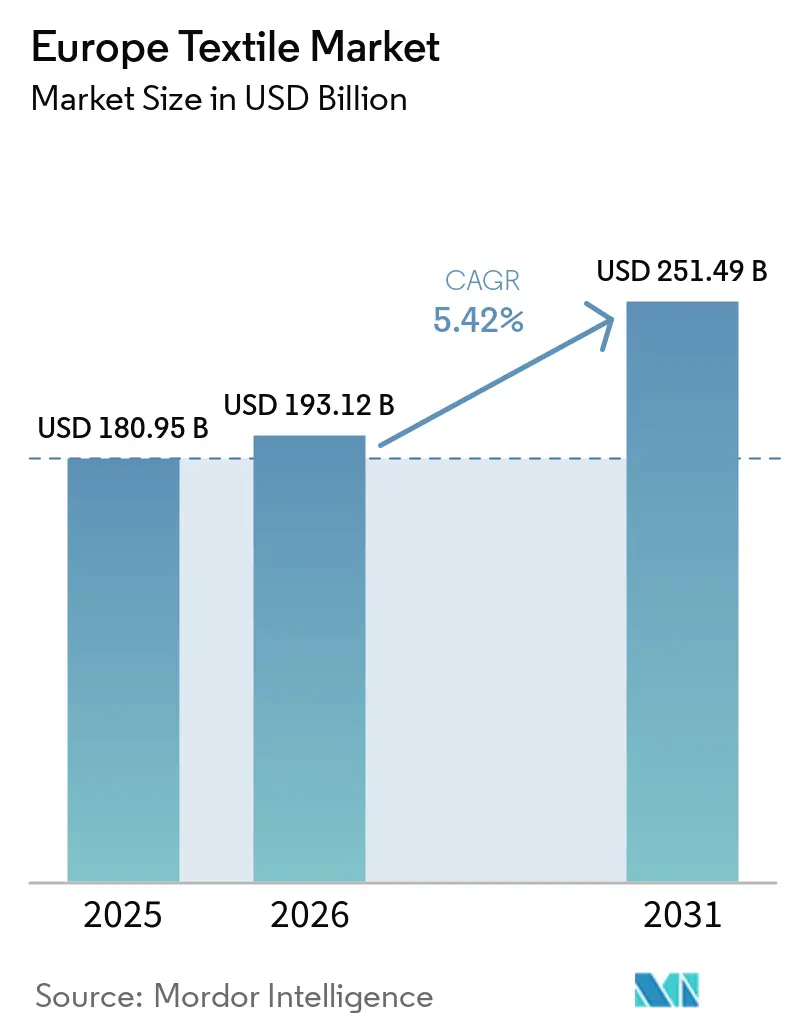
Si prevede che il mercato tessile europeo raggiungerà un valore di 180.95 miliardi di dollari nel 2025, 193.12 miliardi di dollari nel 2026 e 251.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.42% dal 2026 al 2031.
La legislazione sull'economia circolare, i cicli della moda più rapidi e la crescente domanda di tessuti tecnici sono le forze cruciali che plasmano il mercato tessile europeo. La raccolta differenziata obbligatoria dei rifiuti tessili in tutta l'UE-27, insieme al lancio graduale del Passaporto Digitale dei Prodotti, sta convogliando capitali verso impianti di riciclo e strumenti di tracciabilità. Le piattaforme di e-commerce hanno ridotto i tempi di consegna dalla progettazione allo scaffale a meno di quattro settimane, spingendo le aziende tessili ad adottare la maglieria digitale, le cucine di tintura automatizzate e la selezione a infrarossi. Gli investimenti si stanno inoltre spostando verso applicazioni ad alto margine, come i tessuti ignifughi per gli involucri delle batterie dei veicoli elettrici e i geotessili per l'ammodernamento di ferrovie e strade. Allo stesso tempo, la domanda di lino, canapa e lana coltivati localmente è in aumento, poiché i marchi sottolineano la riduzione dell'impatto dei trasporti e la storia delle fibre "made in Europe".
Punti chiave del rapporto
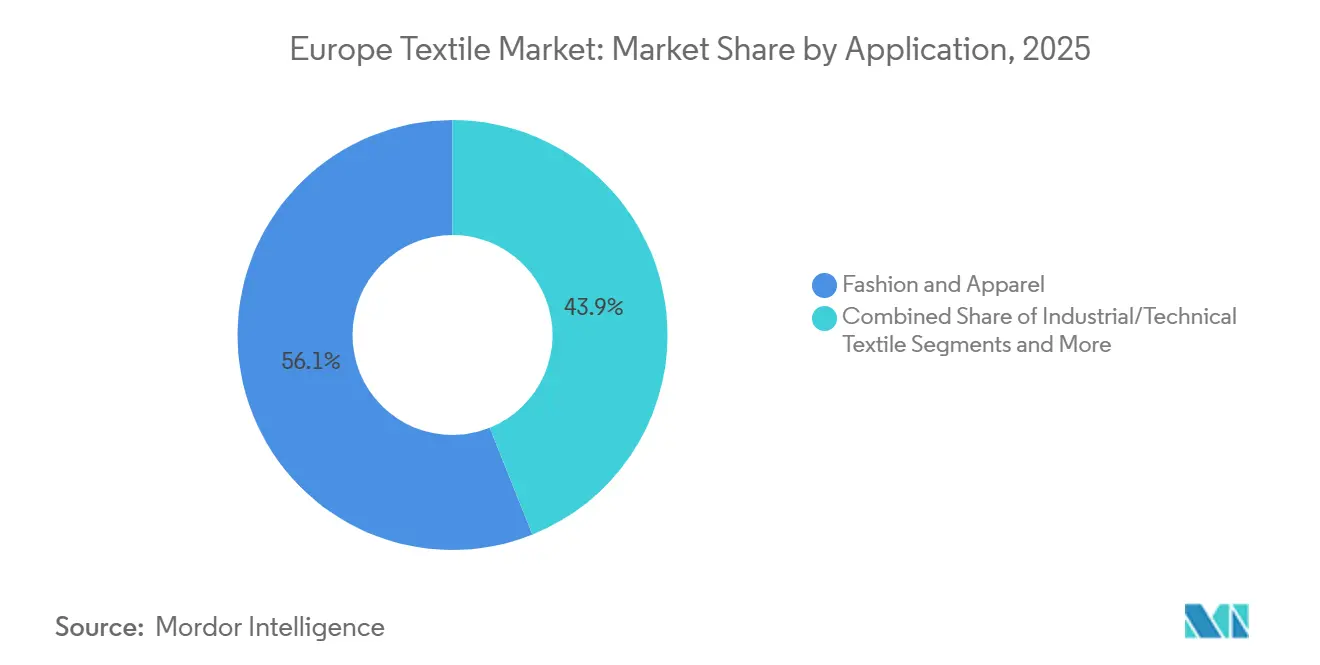
- Per applicazione, nel 2025 la moda e l'abbigliamento detenevano il 56.06% della quota di mercato tessile europea, mentre si prevede che i tessili industriali e tecnici cresceranno a un CAGR del 6.15% fino al 2031.
- In base alla materia prima, nel 2025 le fibre sintetiche rappresentavano il 53.96% del mercato tessile europeo, mentre si prevede che il solo poliestere registrerà un CAGR del 6.56% tra il 2026 e il 2031.
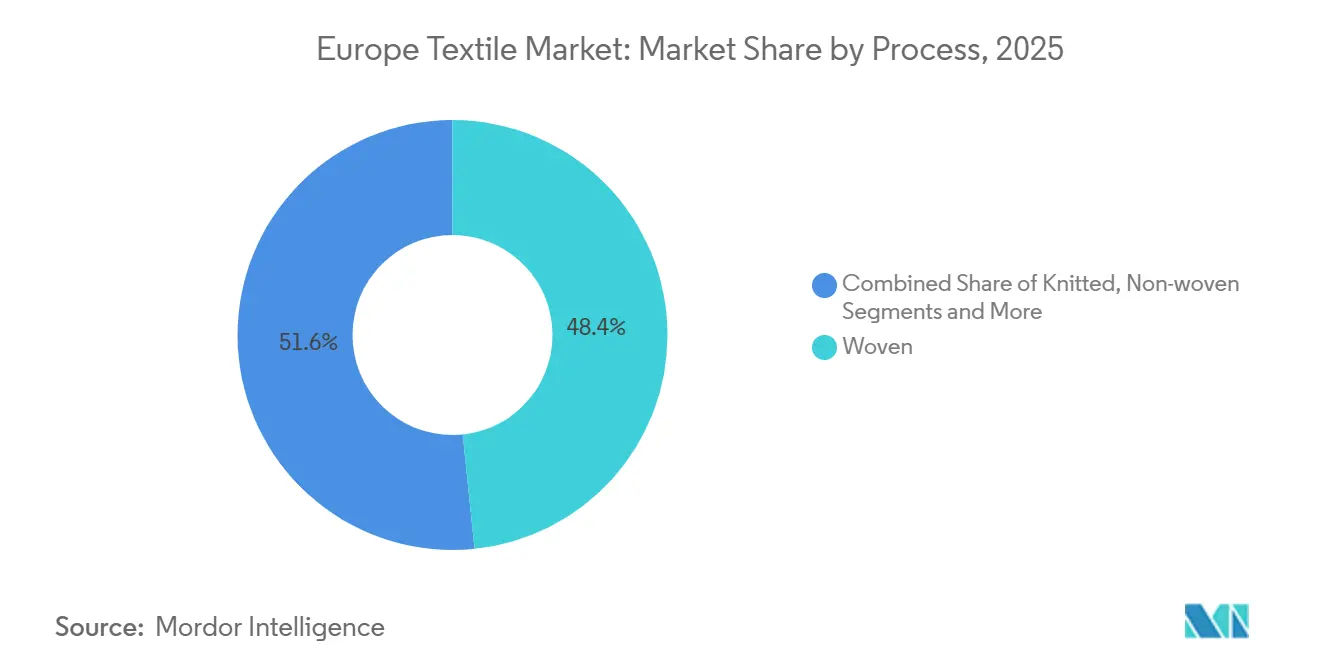
- In base al processo, i tessuti hanno contribuito al fatturato del 48.36% nel 2025, mentre si prevede che le tecnologie non tessute registreranno un CAGR del 6.05% entro il 2031.
- In termini geografici, nel 2025 la Germania ha conquistato il 25.45% della quota di mercato tessile europea, mentre la Spagna è destinata a registrare la crescita più rapida, con un CAGR del 5.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato tessile europeo
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Raccolta differenziata obbligatoria dei rifiuti tessili nell'UE-27 dal 2025 | + 1.5% | UE-27 | Medio termine (2–4 anni) |
| Crescita dei tessuti tecnici ad alte prestazioni per la mobilità e le infrastrutture | + 1.3% | Germania, Francia, Paesi nordici | A lungo termine (≥ 4 anni) |
| Rapidi cambiamenti nei cicli della moda e ascesa del fast fashion | + 1.2% | Spagna, Italia, Portogallo | A breve termine (≤ 2 anni) |
| Passaporto digitale dei prodotti dell'UE che consente modelli aziendali circolari ricchi di dati | + 1.0% | UE-27 | Medio termine (2–4 anni) |
| Piattaforme di e-commerce e social-commerce che riducono i tempi di consegna dalla progettazione alla consegna sul mercato | + 0.9% | Germania, Francia, Regno Unito | A breve termine (≤ 2 anni) |
| Aumento della domanda di lino, canapa e lana coltivati in Europa come fibre locali a basse emissioni di carbonio | + 0.8% | Francia, Belgio, Paesi Bassi | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Raccolta differenziata obbligatoria dei rifiuti tessili nell'UE-27 dal 2025
A partire da gennaio 2025, tutti i comuni sono stati obbligati a installare punti di raccolta tessile dedicati, reindirizzando circa 5 milioni di tonnellate di indumenti all'anno verso i centri di smistamento europei [1] Commissione europea, “Direttiva quadro sui rifiuti”, environment.ec.europa.eu . I primi ad adottare la normativa, come Francia e Paesi Bassi, hanno raggiunto tassi di raccolta superiori al 60% abbinando i cassonetti per la raccolta differenziata a partner di imprese sociali. La normativa ha evidenziato una carenza: a metà del 2025 l'Europa contava meno di 50 linee di smistamento automatizzate, pertanto gli investitori hanno stanziato 870 milioni di dollari per nuovi impianti in Polonia, Spagna e Portogallo. I produttori ora devono affrontare tariffe di ecomodulazione, che li spingono a progettare capi monomateriale con finiture staccabili. Nel medio termine, si prevede che l'obbligo di raccolta aumenterà la disponibilità di fibre riciclate e sosterrà i contratti di fornitura circolare.
Crescita dei tessuti tecnici ad alte prestazioni per la mobilità e le infrastrutture
Nel 2025, i produttori di veicoli elettrici hanno aumentato il contenuto di tessuti tecnici a oltre 12 kg per auto, sostituendo l'acciaio negli involucri delle batterie con compositi in fibra di carbonio per ridurre il peso. Gli stati dell'UE hanno stanziato 130 miliardi di dollari per l'ammodernamento di ferrovie e autostrade, aumentando la domanda di geotessili che stabilizzano il terreno e riducono lo spessore dell'asfalto. Gli ospedali hanno reso obbligatori i tessuti barriera lavabili conformi alla norma ISO 16604, stimolando gli acquisti di materiali ignifughi e antimicrobici. Nel 2024, i depositi di brevetti per architetture ibride distanziatore-composito sono aumentati del 18%, segnalando una nuova spesa in R&S [2] Ufficio europeo dei brevetti, "Statistiche sui brevetti 2024", epo.org . Il fattore trainante a lungo termine spinge gli investimenti verso filamenti di polietilene ad altissimo peso molecolare e filamenti aramidici che generano margini da tre a cinque volte superiori a quelli del poliestere di base.
Rapidi cambiamenti nei cicli della moda e ascesa del fast fashion
Le piattaforme di moda ultraveloce pubblicano ora nuovi modelli ogni 48 ore, costringendo le aziende manifatturiere europee a passare da produzioni semestrali a microlotti da 500 a 1,000 metri. La stampa digitale, il taglio automatizzato e la tintura interna consentono ai gruppi verticalmente integrati di soddisfare gli ordini il giorno successivo, mentre i tessitori a contratto rischiano la cancellazione se perdono tempi di consegna ristretti. Tra il 2023 e il 2025, i marchi di abbigliamento europei hanno aumentato il numero di SKU del 35%, ma le vendite complessive sono rimaste stabili, mostrando una tendenza a privilegiare la varietà rispetto al volume. Sta emergendo una reazione negativa da parte dei consumatori nella fascia alta, dove i marchi di "slow fashion" che offrono servizi di riparazione e informazioni sulle fibre stanno guadagnando terreno. Questo fattore aumenta le aspettative di velocità, ma amplia anche le nicchie per tessuti tracciabili e durevoli.
Passaporto digitale dei prodotti dell'UE che consente modelli aziendali circolari ricchi di dati
Il regolamento sull'ecodesign per prodotti sostenibili introduce un passaporto digitale dei prodotti graduale, che richiede che ogni tessuto contenga dati di tracciabilità incorporati entro il 2030[3]Commissione europea, "Regolamento sulla progettazione ecocompatibile dei prodotti sostenibili", commission.europa.euProgetti pilota collegano già i codici QR ai registri della catena di fornitura, consentendo ai marketplace di rivendita, alle piattaforme di noleggio e alle reti di riparazione di verificare il contenuto di fibre e la cronologia delle cure. I primi ad adottare il passaporto guadagnano la fiducia del marchio e prezzi più elevati, mentre i ritardatari rischiano l'esclusione dai mercati regolamentati. Il passaporto supporta anche i costi di responsabilità del produttore, premiando la costruzione monomateriale che semplifica il riciclo a fine vita. Nel medio termine, si prevede che i capi ricchi di dati sbloccheranno flussi di entrate secondari e rinforzeranno i cicli dei materiali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili dell'energia e delle materie prime comprimono i produttori a basso margine | -0.8% | UE-27 | A breve termine (≤ 2 anni) |
| Elevato fabbisogno di investimenti per una capacità di riciclaggio e smistamento all'avanguardia | -0.6% | Europa occidentale | Medio termine (2–4 anni) |
| Carenza di manodopera qualificata nella tintura, nella finitura e nella tessitura avanzata | -0.5% | Germania, Italia, Francia | A lungo termine (≥ 4 anni) |
| La frammentazione della base di PMI complica la conformità alle nuove norme UE sulla due diligence | -0.4% | Italia, Spagna, Portogallo | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili dell'energia e delle materie prime comprimono i produttori a basso margine
I costi del gas naturale hanno raggiunto il picco di 130 dollari per MWh all'inizio del 2024, prima di scendere a 43 dollari alla fine del 2025, destabilizzando le tintorie, dove l'energia può rappresentare il 70% dei costi operativi. Le oscillazioni del greggio di 10 dollari al barile hanno determinato oscillazioni dell'8% nei prezzi dei polimeri, mentre i futures sul cotone hanno oscillato tra 75 e 95 dollari per libbra. Le PMI prive di strumenti di copertura hanno visto i margini evaporare, spingendo alla vendita di asset in Polonia e Romania. I contratti cost-plus che condividono il rischio rimangono rari al di fuori di partnership consolidate. L'instabilità dei prezzi, quindi, minaccia la capacità produttiva e alimenta il consolidamento.
Elevato fabbisogno di Capex per una capacità di riciclaggio e smistamento all'avanguardia
Un impianto fibra-fibra da 20,000 tonnellate richiede fino a 87 milioni di dollari, inclusi i reattori di smistamento nel vicino infrarosso e di depolimerizzazione chimica. Le banche insistono su accordi di prelievo e co-investimenti governativi, rallentando il finanziamento dei progetti. Sono stati promessi finanziamenti pubblici per 1.3 miliardi di dollari, ma procedono lentamente attraverso i canali autorizzativi. Gli operatori delle PMI non riescono ad assorbire linee di smistamento basate sull'intelligenza artificiale da 5 milioni di dollari, ampliando il divario tecnologico. L'ostacolo finanziario limiterà l'offerta di fibra riciclata almeno fino al 2027.
Analisi del segmento
Per applicazione: i tessuti industriali superano la base di volume della moda
Nel 2025, il segmento moda e abbigliamento ha rappresentato una maggioranza significativa del mercato tessile europeo, rappresentando il 56.06% delle dimensioni totali del mercato. Si prevede che il segmento tecnico in più rapida crescita registrerà un CAGR del 6.15% fino al 2031, sostenuto dagli interni dei veicoli elettrici, dai tessuti barriera medicali e dal rinforzo geotessile. Le case automobilistiche tedesche hanno utilizzato oltre 12 kg di tessuti tecnici per veicolo nel 2025, rispetto ai 9 kg del 2020, per alleggerire le piattaforme delle batterie. Gli ospedali hanno imposto l'uso di teli conformi alla norma ISO 16604, ampliando i contratti per i tessuti medicali. L'abbigliamento protettivo da lavoro beneficia di norme ignifughe più severe e l'abbigliamento sportivo integra filati conduttivi che catturano dati biometrici, supportati da una crescita del 18% dei brevetti sui tessuti intelligenti nel 2024.
I marchi di moda premium si rivolgono a siti di vendita diretta al consumatore e a eventi in negozio, mentre l'abbigliamento di fascia media si scontra con concorrenti ultraveloci che pubblicano modelli ogni due giorni. Questa biforcazione incoraggia le aziende tessili a bilanciare gli ordini di abbigliamento di base con contratti tecnici ad alto margine. Anche la produzione regionale si sta riallineando: l'Italia continua a presidiare la camiceria di lusso, mentre Germania e Francia guidano la ricerca e sviluppo di tessuti tecnici per i partner del settore automobilistico e aerospaziale. Nell'orizzonte di previsione, il mercato tessile europeo farà affidamento sulla domanda industriale per compensare i volumi di abbigliamento più lenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materia prima: poliestere porta alla rinascita sintetica
Le fibre sintetiche hanno dominato con il 53.96% della quota di mercato tessile europea nel 2025, e si prevede che il solo poliestere registrerà un CAGR del 6.56% entro il 2031. Gli impianti di glicolisi e metanolisi supportati da Lenzing e Indorama prevedono di aggiungere 200,000 tonnellate di poliestere riciclato entro il 2028, aumentando il contenuto circolare senza sacrificare la resistenza del filato. Nylon e acrilico occupano posizioni di nicchia negli airbag e nei rivestimenti per esterni. Le fibre naturali rimangono stabili in termini di volume, ma si spostano verso qualità premium certificate; le aziende europee pagano premi del 15-25% per il cotone biologico per soddisfare gli impegni dei marchi. Lino e canapa coltivati localmente garantiscono sicurezza nella filiera e minori emissioni, in linea con il Green Deal dell'UE. Fibre speciali come l'aramide e il polietilene ad altissimo peso molecolare offrono margini fino a cinque volte superiori rispetto al poliestere di base, attraendo finanziamenti per ricerca e sviluppo e venture capital.
Gli scarti pre-consumo e gli indumenti post-consumo rappresentano un bacino di fibre riciclate piccolo ma in rapida crescita. Il mandato di raccolta dei rifiuti dell'UE potrebbe convogliare 5 milioni di tonnellate all'anno nei centri di smistamento, ma la complessità delle miscele fa sì che oggi solo il 20% possa essere riciclato su larga scala. Gli investimenti nel riciclo chimico mirano ad aumentare tale percentuale nel corso del decennio, supportando gli obiettivi di contenuto riciclato integrati nelle schede di valutazione dei marchi.
Per processo: l'innovazione dei tessuti non tessuti sfida la maturità dei tessuti
I tessuti intrecciati hanno generato ancora il 48.36% del fatturato derivante dai processi produttivi nel 2025, ma si prevede che le tecnologie non tessute accelereranno a un CAGR del 6.05% tra il 2026 e il 2031. Le linee spunbond e meltblown aggiunte dal 2024 servono per i filtri HVAC e i tessuti con barriera medica EN 14683, cavalcando la costante attenzione alla salute pubblica. I tessuti intrecciati ad acqua sono richiesti nelle salviette per la casa per morbidezza e assorbenza, mentre i tappetini agugliati si assicurano contratti per la moquette automobilistica. I tessuti intrecciati affrontano la pressione sui prezzi in Asia, che li spinge a differenziarsi attraverso disegni jacquard e filati tracciabili.
Le macchine digitali per maglieria indemagliabile, capaci di una personalizzazione di massa con scarti prossimi allo zero, supportano fabbriche di moda on-demand in Portogallo e Spagna. La tessitura tridimensionale per tessuti distanziatori è cresciuta grazie alle innovazioni tecnologiche tedesche e svizzere che hanno ridotto i costi di manodopera del 40%. I tessuti non tessuti wet-laid sono adatti per separatori di batterie e filtri ad alte prestazioni, con un elevato valore unitario nonostante un tonnellaggio modesto. L'automazione, la movimentazione robotizzata dei materiali e l'ispezione visiva con intelligenza artificiale aumentano le spese in conto capitale ma riducono i costi variabili, avvantaggiando i gruppi verticalmente integrati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato tessile tedesco
Nel 2025, la Germania ha conquistato il 25.45% del mercato tessile europeo, trainata dai distretti automotive e tessile-industriale del Baden-Württemberg e della Renania Settentrionale-Vestfalia. Gli stretti legami con gli OEM accelerano l'approvazione dei campioni per rivestimenti di sedili, airbag e tessuti per alloggiamenti di batterie. I programmi di apprendistato federali combinano competenze artigianali con il controllo digitale dei processi per alleviare la carenza di manodopera. I sussidi per l'efficienza energetica aiutano le aziende tessili a ridurre il consumo di gas nelle tintorie.
Mercato tessile spagnolo
La Spagna è il mercato in più rapida crescita, con un CAGR previsto del 5.8% fino al 2031. Gli incentivi governativi incoraggiano il reshoring del taglio e cucito dal Nord Africa, mentre i fondi di ripresa dell'UE sovvenzionano l'ammodernamento dei macchinari. La vicinanza a Marocco e Tunisia consente un approvvigionamento flessibile e i marchi di e-commerce spagnoli si affidano alle fabbriche locali per rifornire le micro-collezioni in pochi giorni. I distretti tessili in Catalogna e Valencia sperimentano anche linee di smistamento a infrarossi per i rifiuti post-consumo.
Mercati europei più ampi
L'Italia mantiene una posizione di leadership nei tessuti di lusso e tecnici. Le aziende lombarde forniscono camiceria e maglieria in lana merino di alta qualità, mentre il Veneto si concentra sui preimpregnati in fibra di carbonio per l'industria aerospaziale. Le domande di brevetto hanno superato quota 200 nel 2024, il numero più alto in Europa. La Francia combina la moda tradizionale con l'innovazione nel settore dei non tessuti e domina la coltivazione del lino, esportando verso aziende in Belgio e Paesi Bassi. I paesi del Benelux eccellono nei progetti pilota spunbond e circular business, mentre le aziende nordiche sperimentano fibre a base di legno. Le nazioni dell'Europa centrale e orientale offrono capacità di tessitura a basso costo, ma devono far fronte a vincoli di manodopera qualificata e volatilità energetica.
Panorama normativo
La regolamentazione tessile dell'UE si sta inasprendo in materia di circolarità e trasparenza, con la Commissione europea che utilizza il Regolamento sulla progettazione ecosostenibile dei prodotti (ESPR), in vigore dal 18 luglio 2024, come quadro di riferimento per i requisiti di sostenibilità a livello di prodotto. Ciò include un'implementazione graduale dei Passaporti digitali di prodotto, supportata dal lavoro di standardizzazione CEN-CENELEC (JTC24). Un fattore scatenante a breve termine è la revisione mirata della Direttiva quadro sui rifiuti, entrata in vigore il 16 ottobre 2025, che introduce sistemi obbligatori di responsabilità estesa del produttore (EPR) per i tessili e le calzature, con gli Stati membri impegnati nella definizione delle tempistiche di recepimento e di implementazione operativa.
Le tappe fondamentali dell'attuazione si estendono fino al 2026: il divieto previsto dalla normativa ESPR sulla distruzione di abbigliamento, accessori e calzature invenduti entrerà in vigore dal 18 luglio 2026, mentre i requisiti previsti dalla Direttiva sulle norme comuni che promuovono la riparazione dei beni saranno applicati a partire dal 27 settembre 2026. Insieme ai meccanismi di ecomodulazione legati alla progettazione per la riciclabilità e alla divulgazione dei dati, queste misure stanno spingendo marchi e aziende tessili a orientare la progettazione dell'assortimento verso la costruzione monomateriale, ad ampliare i canali di riparazione e ritiro e a investire in sistemi di tracciabilità in grado di alimentare i passaporti prodotto e supportare la rendicontazione EPR.
Analisi della catena del valore
La catena del valore tessile europea si estende dall'approvvigionamento delle materie prime (fibre naturali come lino, canapa, lana e cotone importato; fibre sintetiche e speciali ad alte prestazioni), ai produttori di fibre e filati a monte, alla produzione di tessuti (tessuti a trama, a maglia e non tessuti), alla lavorazione a umido (tintura e finissaggio), alla confezione di abbigliamento e alla trasformazione tecnica, fino alla distribuzione a valle tramite marchi, grossisti ed e-commerce. La circolarità crea flussi paralleli tra operatori di raccolta e selezione, canali di riutilizzo, riciclatori meccanici e chimici, fornitori di tecnologie (selezione a infrarossi, maglieria digitale, ispezione tramite intelligenza artificiale, piattaforme di tracciabilità) e Organizzazioni per la Responsabilità del Produttore (PRO) che coordinano i finanziamenti e la rendicontazione EPR. Il settore tessile e dell'abbigliamento dell'UE è altamente frammentato, con circa 197,000 aziende che impiegano circa 1.3 milioni di persone e generano un fatturato di 170 miliardi di euro nel 2023, il che influisce sulla velocità con cui le aziende possono adottare aggiornamenti che richiedono ingenti investimenti.
I colli di bottiglia si concentrano attorno a lacune in termini di costi e capacità. La lavorazione a umido, ad alta intensità energetica e di manodopera, rimane sensibile alle fluttuazioni dei prezzi delle utenze, mentre la redditività delle fibre riciclate è limitata da un persistente divario di prezzo rispetto alle materie prime vergini e da una capacità limitata di smistamento automatizzato e di riciclo fibra-fibra. La spinta normativa (EPR ai sensi della Direttiva quadro sui rifiuti rivista e obblighi relativi al Passaporto digitale di prodotto collegato all'ESPR con implementazione graduale a partire dal 2026) sta riorientando la creazione di valore verso dati verificati alla fonte, tracciabilità della catena di custodia e soluzioni per il fine vita. Un lavoro di mappatura pubblicato dal consorzio TexMat (maggio 2026) evidenzia le interdipendenze tra nove gruppi di stakeholder nell'ecosistema tessile circolare, rafforzando il fatto che i flussi di materiali e finanziari dipendono sempre più da dati interoperabili e da accordi di fornitura a lungo termine che riducono i rischi degli investimenti nel riciclo.
Panorama competitivo
La concorrenza rimane frammentata; i dieci maggiori produttori detengono una quota combinata inferiore al 30%, il che conferisce al mercato tessile europeo un profilo di bassa concentrazione. I segmenti delle materie prime, i tessuti per abbigliamento di base e i tessuti non tessuti standard si scontrano con margini in calo a causa delle importazioni asiatiche e delle oscillazioni energetiche. I tessuti tecnici ad alte prestazioni e i tessuti di lusso, tuttavia, registrano prezzi più elevati grazie al know-how proprietario e alle partnership con i marchi.
Le mosse strategiche si concentrano sull'integrazione verticale e sulle scale-up circolari. L'acquisizione di una startup di riciclo chimico da parte di Lenzing nel 2025 si assicura la materia prima di glicole monoetilenico per le linee di produzione di lyocell. Indorama Ventures ha acquisito un impianto di depolimerizzazione spagnolo in grado di trasformare 30,000 tonnellate di scarti di poliestere in pellet di qualità vergine, bloccando il contenuto riciclato per i filati europei. Freudenberg ha collaborato con un OEM tedesco per co-sviluppare involucri per batterie in tessuto non tessuto aramidico, con l'obiettivo di ridurre il peso del 25% rispetto all'acciaio.
I disruptor attaccano le nicchie. Le startup di riciclo enzimatico promettono una depolimerizzazione a temperature più basse. Le piattaforme di maglieria digitale accettano ordini fino a 100 metri, riducendo il rischio di inventario per i marchi di moda. Le collaborazioni di ricerca svizzere producono filati conduttivi che integrano sensori biometrici nei capi, aprendo canali per il settore medico e sportivo. Anche la conformità alle normative è una leva competitiva: le aziende che implementano livelli di dati del Digital Product Passport e la selezione tramite intelligenza artificiale prima delle normative sui rifiuti del 2025 si aggiudicheranno contratti di fornitura, mentre i ritardatari rischiano la squalifica.
Leader dell'industria tessile in Europa
-
Lenz AG
-
Materiali per la performance di Freudenberg
-
Indorama Ventures (M&G Fibras Europe)
-
Gruppo Albini
-
Gruppo Marzotto
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Durst Group ha lanciato in Italia il progetto Durst Como, posizionandolo come polo industriale per la stampa digitale su tessuto, grazie a un investimento di 20 milioni di euro. L'iniziativa rafforza la capacità regionale di gestire piccole tirature e produzioni ad alta varietà, supportando i modelli di rifornimento più rapidi utilizzati dai trasformatori europei di tessuti per la moda e per applicazioni speciali.
- Maggio 2026: Alchemie Technology ha annunciato il Progetto Wave, un investimento di 15 milioni di euro in Portogallo per l'implementazione di sistemi digitali di tintura e finissaggio di precisione a getto d'acqua. Concentrandosi sulle fasi di lavorazione a umido ad alta intensità di acqua, sostanze chimiche ed energia, il progetto supporta la redditività della produzione locale e la modernizzazione dei processi in ottica di conformità per le aziende tessili e di finissaggio europee.
- Settembre 2024: Freudenberg Performance Materials ha acquisito parti significative del Gruppo Heytex, aggiungendo competenze nel settore dei tessuti tecnici rivestiti e ampliando il proprio portafoglio di applicazioni industriali. L'operazione ha incrementato la capacità produttiva di materiali tecnici ad alte prestazioni utilizzati nei settori della mobilità, dell'architettura e della protezione, rafforzando un segmento a maggior valore aggiunto dell'ecosistema tessile europeo.
Ambito e metodologia
Il mercato tessile comprende l'intero processo dallo sviluppo e produzione alla lavorazione, fabbricazione e distribuzione di materiali tessili e tessuti. Comprende la progettazione e la produzione di filati, indumenti e indumenti. Le materie prime, comprese quelle derivate da fonti chimiche, possono essere naturali e sintetiche.
Il mercato tessile europeo è segmentato in base al tipo di applicazione, al tipo di materiale, al tipo di processo e alla regione. Per tipo di applicazione, il mercato è segmentato in abbigliamento, applicazioni industriali/tecniche e applicazioni domestiche. Per tipo di materiale, il mercato è segmentato in cotone, juta, seta, sintetici e lana. Per tipo di processo, il mercato è segmentato in tessuto e non tessuto. Per regione, il mercato è segmentato in Germania, Francia, Italia, Spagna, Regno Unito e resto d'Europa. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per Applicazione
| Moda e abbigliamento |
| Tessili industriali/tecnici |
| Casa e tessuti per la casa |
| Tessili per il settore medico e sanitario |
| Tessili per l'automotive e i trasporti |
| Altri (Protezione, Tessili sportivi, ecc.) |
Per materia prima
| Fibre naturali | Cotone |
| Lana | |
| Silk | |
| Fibre sintetiche | Poliestere |
| Nylon | |
| Rayon / Viscosa | |
| Acrilico | |
| polipropilene | |
| Fibre riciclate | |
| Altri (fibre speciali ad alte prestazioni (aramide, carbonio, UHMWPE)) |
Per processo/tecnologia
| Intessuto | |
| Lavorato a maglia | |
| Tessuto non tessuto | Spunlaid (Spunbond / Melt-blown) |
| Posato a secco e idrointrecciato | |
| Posato a umido | |
| Agugliato | |
| Tessuti per tessitura 3D e distanziatori |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) |
| Resto d'Europa |
| Per Applicazione | Moda e abbigliamento | |
| Tessili industriali/tecnici | ||
| Casa e tessuti per la casa | ||
| Tessili per il settore medico e sanitario | ||
| Tessili per l'automotive e i trasporti | ||
| Altri (Protezione, Tessili sportivi, ecc.) | ||
| Per materia prima | Fibre naturali | Cotone |
| Lana | ||
| Silk | ||
| Fibre sintetiche | Poliestere | |
| Nylon | ||
| Rayon / Viscosa | ||
| Acrilico | ||
| polipropilene | ||
| Fibre riciclate | ||
| Altri (fibre speciali ad alte prestazioni (aramide, carbonio, UHMWPE)) | ||
| Per processo/tecnologia | Intessuto | |
| Lavorato a maglia | ||
| Tessuto non tessuto | Spunlaid (Spunbond / Melt-blown) | |
| Posato a secco e idrointrecciato | ||
| Posato a umido | ||
| Agugliato | ||
| Tessuti per tessitura 3D e distanziatori | ||
| Per geografia | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato tessile europeo nel 2026?
Nel 2026 il mercato tessile europeo ha raggiunto i 193.12 miliardi di dollari.
Qual è il CAGR previsto per il settore tessile europeo entro il 2031?
Si prevede che il mercato complessivo crescerà a un CAGR del 5.42% tra il 2026 e il 2031.
Quale segmento del settore tessile europeo sta crescendo più rapidamente?
Si prevede che i tessuti industriali e tecnici cresceranno a un CAGR del 6.15%, superando l'abbigliamento.
Quale materia prima detiene la quota di mercato più elevata?
Le fibre sintetiche dominano con una quota del 53.96%, guidate dal poliestere.
Quale paese dell'UE è il maggiore contribuente in termini di entrate?
Nel 2025 la Germania ha contribuito al 25.45% del fatturato regionale grazie al suo cluster automobilistico.
Quale modifica normativa incide maggiormente sugli obiettivi di circolarità?
La raccolta differenziata obbligatoria dei rifiuti tessili in tutta l'UE-27 a partire da gennaio 2025 stimola gli investimenti nelle infrastrutture di riciclaggio.


