

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
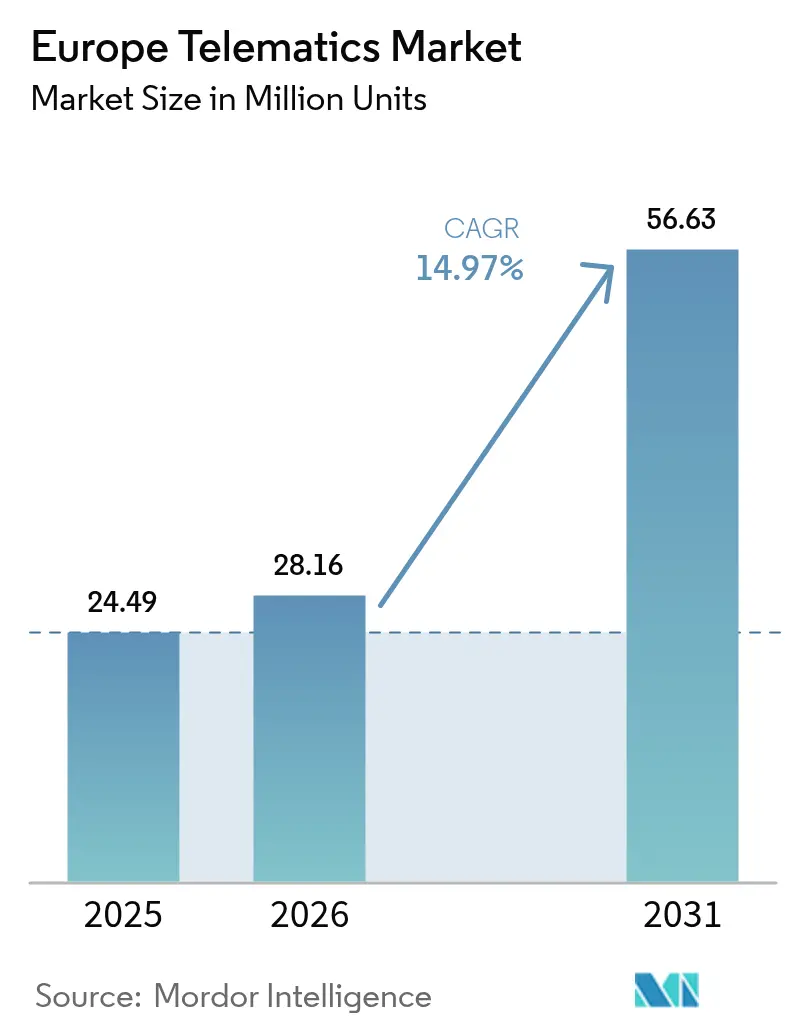
| Volume di mercato (2026) | 28.16 milioni di unità |
| Volume di mercato (2031) | 56.63 milioni di unità |
| Tasso di crescita (2026 - 2031) | 14.97% CAGR |
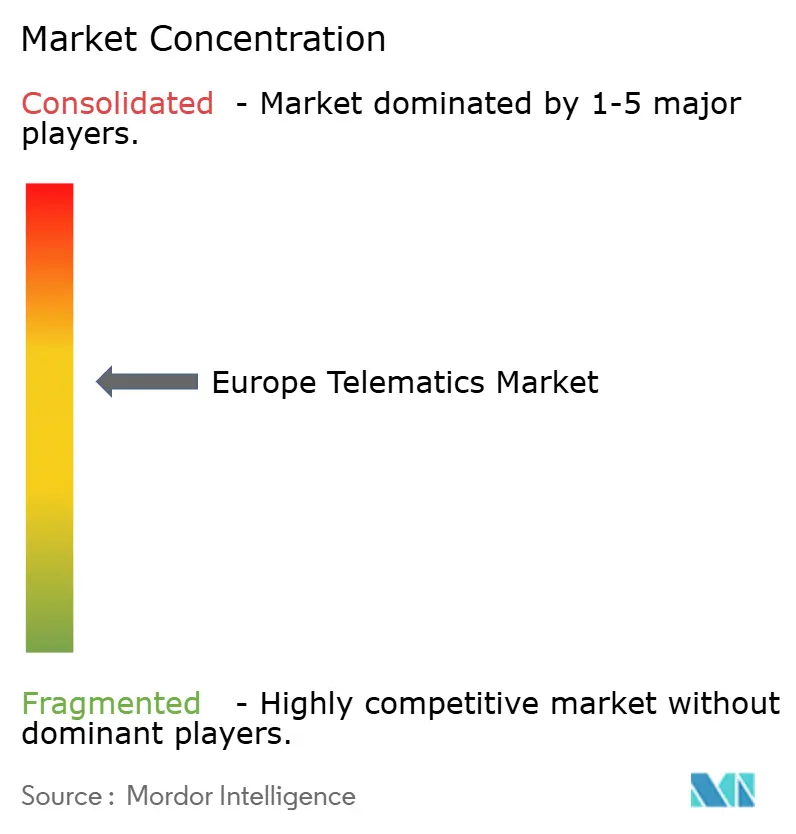
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato telematico europeo di Mordor Intelligence
Si prevede che il mercato europeo della telematica crescerà da 24.49 milioni di unità installate nel 2025 a 28.16 milioni di unità installate nel 2026, per poi raggiungere i 56.63 milioni di unità installate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.97% nel periodo 2026-2031. La crescita è sostenuta da direttive coordinate dell'Unione Europea (UE), strategie di connettività dei produttori di apparecchiature originali (OEM) e programmi di digitalizzazione delle flotte in rapida evoluzione, che trasformano la telematica da un optional a un elemento centrale dell'infrastruttura di mobilità. La crescente connettività integrata nelle autovetture, il continuo boom della logistica e la transizione normativa dal 2G/3G al 4G/5G creano una solida base di partenza per il mercato europeo della telematica, mentre la diminuzione dei costi dei sensori ne amplia l'adozione anche al di fuori delle grandi flotte. L'intensità competitiva si sta ridefinendo attorno ai flussi di dati diretti dei produttori di apparecchiature originali (OEM), come dimostrano le partnership di allestimento della linea di produzione del Gruppo Volkswagen, mentre gli specialisti dell'aftermarket si posizionano con analisi trasversali delle flotte per difendere la propria quota di mercato. Gli obblighi in materia di privacy dei dati e la complessità degli interventi di retrofit rallentano la velocità di implementazione, ma lo slancio complessivo rimane decisamente positivo grazie a catalizzatori tecnologici, normativi e di business che si sovrappongono in tutto il continente.
Punti chiave del rapporto
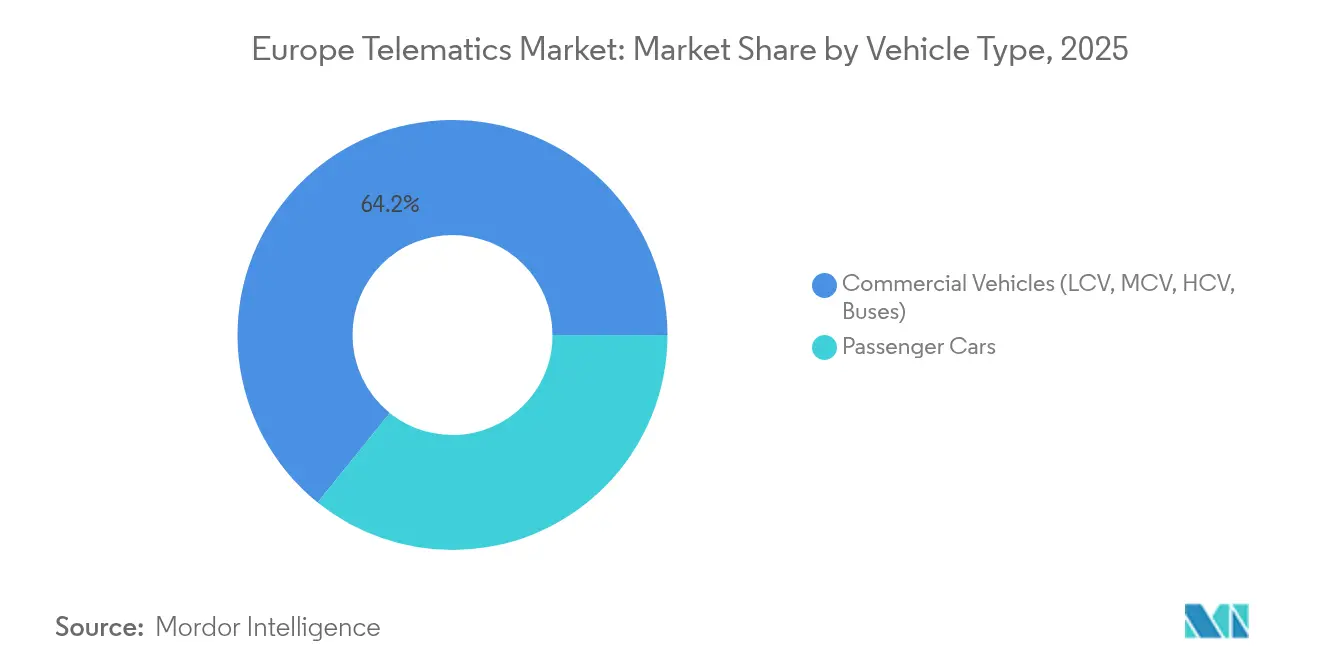
- Per tipologia di veicolo, i veicoli commerciali hanno dominato con il 64.21% della quota di mercato telematico in Europa nel 2025, mentre si prevede che le autovetture cresceranno a un CAGR del 16.79% fino al 2031.
- Per tipologia di soluzione, la gestione della flotta e il monitoraggio delle risorse hanno conquistato una quota del 37.12% del mercato telematico europeo nel 2025, mentre la telematica assicurativa e basata sull'utilizzo stanno avanzando a un CAGR del 15.61% entro il 2031.
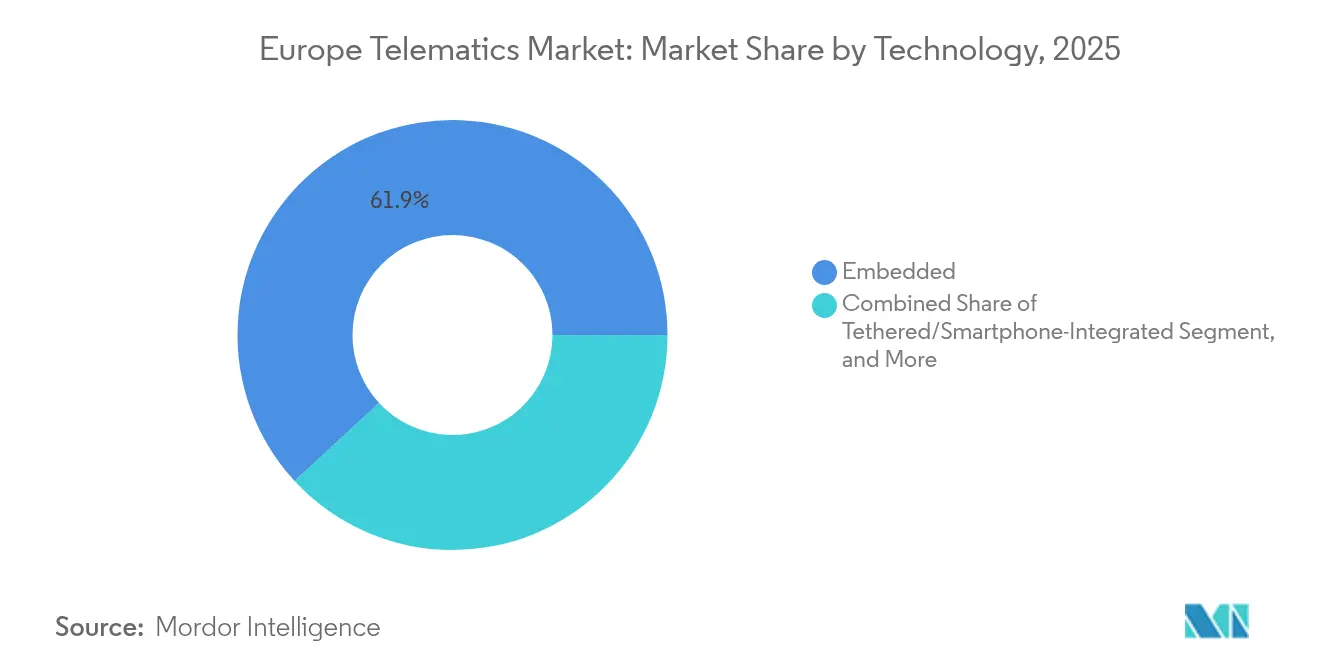
- In base alla tecnologia, la telematica integrata ha dominato il mercato telematico europeo nel 61.88, con una quota del 2025% e una crescita a un CAGR del 16.76% fino al 2031.
- In base alla modalità di distribuzione, le piattaforme OEM line-fit hanno rappresentato una quota del 55.93% nel mercato telematico europeo nel 2025 e stanno registrando un CAGR del 16.31% nell'orizzonte di previsione.
- In termini geografici, la Germania ha dominato con una quota del 28.52% nel 2025 e sta mantenendo una crescita del 15.41% fino al 2031, supportata dalla presenza OEM nazionale e da un forte slancio verso la conformità.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato telematico europeo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cronologia della conformità all'eCall UE e al tachigrafo intelligente | + 2.8% | A livello UE, più forti in Germania, Francia e Italia | Medio termine (2-4 anni) |
| Rapido passaggio degli OEM alle piattaforme di connettività integrate | + 3.2% | Germania, Regno Unito, Paesi nordici | A lungo termine (≥ 4 anni) |
| E-commerce e spinta all'ottimizzazione della logistica dell'ultimo miglio | + 2.1% | Centri urbani in tutta l'UE, più forti nei Paesi Bassi e nel Regno Unito | A breve termine (≤ 2 anni) |
| Calo dei costi di connettività e sensori per i proprietari di flotte | + 1.9% | Globale con accelerazione dell'adozione nell'UE | Medio termine (2-4 anni) |
| Obbligo di migrazione eCall di nuova generazione (4G/5G) | + 1.5% | Requisito normativo a livello UE | A breve termine (≤ 2 anni) |
| Le norme sul monitoraggio della CO₂ dei veicoli pesanti stimolano l'analisi della guida ecologica | + 0.8% | Operatori di veicoli commerciali dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Cronologia della conformità all'eCall UE e al tachigrafo intelligente
Il mercato europeo della telematica riceve un impulso diretto dalle direttive UE sincronizzate che prevedono la predisposizione al Next Generation eCall e l'installazione dello Smart Tachograph 2 sui furgoni di peso superiore a 2.5 tonnellate. I cicli di aggiornamento hardware si concentrano attorno alla scadenza del tachigrafo di luglio 2026 e al passaggio al 4G/5G eCall di gennaio 2027, offrendo ai fornitori una visibilità affidabile della domanda e consentendo al contempo l'abbinamento di moduli di conformità con servizi di analisi a margine più elevato. [1] TÜV Rheinland, “TÜV Rheinland Supports Flairmicro in Achieving NG eCall Certification,” tuv.com Mentre gli operatori consolidano gli acquisti per raggiungere questi traguardi immutabili, i fornitori di soluzioni beneficiano di un minor numero di obiezioni da parte degli stakeholder e di approvazioni di bilancio più chiare, appiattendo di fatto i lunghi imbuti di vendita e accelerando i tassi di produzione unitaria in tutto il mercato europeo della telematica.
Rapido passaggio degli OEM alle piattaforme di connettività integrate
Gli OEM ora considerano i dati dei veicoli connessi una risorsa strategica per la monetizzazione del cliente nel corso del ciclo di vita del veicolo. Partnership come Targa Telematics e Volkswagen Group dimostrano una svolta strutturale: i moduli line-fit vengono forniti con il veicolo, semplificando l'onboarding della flotta, consentendo la sostituzione settimanale delle funzionalità e riducendo le richieste di supporto legate ai guasti dei dispositivi aftermarket. I canali integrati sbloccano inoltre diagnostica proprietaria, aggiornamenti over-the-air (OTA) e controlli di gestione energetica, estendendo i flussi di fatturato ben oltre la vendita iniziale. Di conseguenza, il mercato telematico europeo premia sempre di più i fornitori che padroneggiano l'acquisizione dei dati OEM e l'arricchimento analitico su larga scala.
E-commerce e spinta all'ottimizzazione della logistica dell'ultimo miglio
Le promesse di consegne in giornata e in un'ora nelle città europee ad alta densità di popolazione aumentano la posta in gioco in termini di efficienza della flotta. Le piattaforme telematiche collegano i motori di routing dinamici con le reti di inventario e di deposito pacchi, riducendo i tempi di inattività e i chilometri percorsi per consegna. I furgoni elettrici aumentano la complessità perché i programmi di ricarica, lo stato di salute della batteria e le norme sulle zone a basse emissioni devono essere integrati negli algoritmi di distribuzione in tempo reale. Mentre le autorità di regolamentazione urbane inaspriscono i parametri di sostenibilità, gli operatori logistici si rivolgono ai dashboard telematici per la rendicontazione delle emissioni di carbonio, consolidando la domanda tra le catene di distribuzione pacchi e alimentari che già supportano oltre un terzo di tutte le consegne commerciali nelle principali aree metropolitane dell'UE. Questo nesso operativo mantiene il mercato telematico europeo saldamente in crescita.
Calo dei costi di connettività e sensori per i proprietari di flotte
La produzione su larga scala spinge la distinta base dell'hardware telematico al di sotto della soglia psicologica dei 100 euro, mentre i pacchetti SIM multi-operatore e l'erosione dei prezzi della larghezza di banda 5G riducono drasticamente i costi operativi mensili. Le barriere d'ingresso più basse attraggono i piccoli e medi trasportatori nel canale di adozione, ampliando la base indirizzabile del mercato telematico europeo. Sensori più completi, giroscopi, accelerometri ad alta gravità e sonde per la pressione degli pneumatici aumentano l'accuratezza della manutenzione predittiva, traducendo i risparmi hardware in tempi di ritorno dell'investimento più rapidi. Parallelamente, l'analisi cloud-native distribuisce i costi fissi su migliaia di veicoli, consentendo ai fornitori di suddividere le offerte in livelli in modo che le flotte con budget limitati possano effettuare aggiornamenti à la carte.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di retrofit e integrazione per flotte miste | -1.7% | In tutta l'UE, con un impatto particolare sulle flotte delle PMI | A breve termine (≤ 2 anni) |
| Rischio di responsabilità del fornitore in base alla privacy dei dati e al GDPR | -1.2% | Obbligo di conformità normativa a livello UE | Medio termine (2-4 anni) |
| Il tramonto del 2G/3G costringe alla sostituzione prematura dell'hardware | -2.1% | Germania, Regno Unito e paesi nordici con tempi di chiusura anticipati | A breve termine (≤ 2 anni) |
| Carenza di talenti nella scienza dei dati telematici | -0.9% | Centri tecnologici in Germania, Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di retrofit e integrazione per flotte miste
Le flotte europee raramente acquistano lotti di veicoli omogenei; età, marca e tecnologia dei motori variano notevolmente. L'installazione di dispositivi black-box disparati porta alla creazione di silos di dati e al ricambio del supporto, soprattutto per gli operatori-proprietari che devono destreggiarsi tra margini di profitto ridotti. Le spese di integrazione vanno oltre l'hardware: l'onboarding dei conducenti, gli aggiornamenti del firmware e le peculiarità dei CAN-bus obsoleti assorbono il già scarso capitale operativo. Di conseguenza, le flotte più piccole rinviano le implementazioni o le limitano ai minimi normativi, riducendo potenzialmente il tasso di crescita annuo composto (CAGR) del mercato telematico europeo nel breve termine.
Rischio di responsabilità del fornitore in base alla privacy dei dati e al GDPR
La raccolta continua delle coordinate dei veicoli e del comportamento dei conducenti comporta rigorosi obblighi in materia di "dati personali" ai sensi del GDPR e del Data Act dell'UE. Le aziende di telematica diventano titolari del trattamento dei dati, assumendosi la responsabilità di notificare le violazioni e i costi generali di gestione del consenso. I programmi di telematica assicurativa sono sottoposti a un controllo più rigoroso perché i premi basati sull'utilizzo possono rivelare modelli sensibili. I quadri normativi di conformità aggiungono costi legali e ingegneristici che i fornitori più piccoli faticano ad assorbire, favorendo il consolidamento del settore, anche se gli operatori affermati integrano solide routine di crittografia e anonimizzazione per proteggere le loro posizioni nel mercato telematico europeo.
Analisi del segmento
Per tipo di veicolo: il predominio commerciale incontra l'accelerazione dei passeggeri
Nel 64.21, i veicoli commerciali rappresentavano il 2025% della quota di mercato della telematica in Europa, offrendo un ROI prevedibile grazie al risparmio di carburante, al rispetto del percorso e al miglioramento del comportamento dei conducenti. La domanda rimane resiliente, poiché la rendicontazione normativa si allinea all'espansione della capacità di trasporto merci lungo i corridoi paneuropei, ancorando le dimensioni del mercato telematico europeo a una base stabile e robusta. Autobus e pullman generano ricavi incrementali, poiché le flotte di trasporto pubblico elettrificate richiedono il monitoraggio dello stato di carica delle batterie e l'orchestrazione della ricarica in deposito, attività non svolte dai sistemi di biglietteria tradizionali.
Le autovetture, sebbene oggi più piccole, registrano il ritmo di crescita più elevato, con un CAGR del 16.79% fino al 2031, grazie alla penetrazione delle SIM integrate e all'assicurazione basata sull'utilizzo (UBI) che sbloccano segmenti di consumatori. Le polizze UBI attive sono destinate a salire da 13.0 milioni nel 2023 a 17.6 milioni nel 2028, convogliando nuovi volumi di dati in modelli attuariali che premiano la guida sicura con sconti tangibili sui premi. I veicoli commerciali leggeri (LCV) collegano entrambi i mondi, assorbendo l'elettronica delle autovetture e soddisfacendo al contempo parametri logistici di livello aziendale, garantendo tassi di adozione a due cifre sostenuti per tutta la finestra di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di soluzione: la leadership nella gestione della flotta affronta la rivoluzione assicurativa
Nel 37.12, le piattaforme di gestione flotte e tracciamento delle risorse rappresentavano il 2025% del mercato telematico europeo, a dimostrazione di un valore consolidato in termini di costi del carburante, programmazione della manutenzione e conformità agli obblighi di diligenza. L'arricchimento continuo delle funzionalità, il coaching dei conducenti basato su video, la convalida della temperatura del carico e l'aggregazione di dashboard multimodali mantengono elevati i tassi di rinnovo tra i grandi operatori logistici.
Tuttavia, le assicurazioni e la telematica basata sull'utilizzo sono in cima alla classifica di crescita con un CAGR del 15.61%, mentre i modelli attuariali migrano da dati demografici statici a punteggi comportamentali in tempo reale. La sola Italia ospita 9.5 milioni di polizze assicurative telematiche attive, diffondendo le best practice in Germania, Regno Unito e Francia. I settori verticali della sicurezza e della protezione cavalcano l'adozione obbligatoria dell'eCall, mentre la diagnostica remota guadagna terreno poiché gli OEM espongono librerie di codice prognostico a sviluppatori terzi, ampliando il canale di soluzioni nel mercato telematico europeo.
Per tecnologia: le soluzioni integrate dominano le strategie di integrazione
Le unità embedded hanno conquistato il 61.88% della quota di mercato della telematica in Europa nel 2025 e si prevede che cresceranno a un CAGR del 16.76%, consolidando la partecipazione a lungo termine degli OEM nella gestione dei dati. Questi moduli installati in fabbrica consentono gateway bidirezionali per i richiami OTA, offrono paywall e aggiornamenti di comfort basati su abbonamento. Di conseguenza, fornitori come Proemion promuovono integrazioni di livello OEM rispetto ai retrofit, citando l'accesso a dati proprietari di controllo del motore che migliorano l'accuratezza del servizio.
Le soluzioni tethered e smartphone rimangono rilevanti per i veicoli più datati o per gli utenti attenti ai costi, ma la continua erosione dei prezzi nell'elettronica integrata restringe questa nicchia. Le scatole nere aftermarket devono quindi puntare su offerte software-first, rilevamento delle anomalie basato sull'intelligenza artificiale, aggregazione di dati multi-flotta e dashboard normative, per mantenere la propria posizione nel mercato telematico europeo in evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di distribuzione: le piattaforme OEM Line-Fit rimodellano le dinamiche del mercato
Le piattaforme OEM line-fit costituivano il 55.93% del mercato telematico europeo nel 2025 e si espandono a un CAGR del 16.31%, con la migrazione della connettività da un aggiornamento opzionale all'architettura predefinita del veicolo. I data pipe diretti semplificano l'integrazione delle flotte ed eliminano i tempi di inattività dell'installazione, consentendo un time-to-value più rapido per gli utenti finali. Tuttavia, i fornitori di aftermarket mantengono una posizione strategica laddove le flotte miste richiedono analisi da un unico pannello di controllo che integrino i feed line-fit con i veicoli legacy.
Il middleware di integrazione di aziende come Geotab aiuta le flotte a normalizzare dati eterogenei, un passaggio fondamentale quando si desidera scalare l'analisi tra marchi e anni di modello. In definitiva, il mercato telematico europeo premia i fornitori che orchestrano implementazioni flessibili, integrando endpoint OEM con servizi cloud a valore aggiunto, anziché affidarsi esclusivamente ad accessori hardware.
Analisi geografica
Nel 28.52, la Germania ha detenuto il 2025% del mercato telematico europeo, grazie alle sedi centrali degli OEM, alla densità della flotta industriale e a chiare roadmap normative che incentivano gli aggiornamenti orientati alla conformità. L'implementazione dello Smart Tachograph 2 e la disattivazione graduale del 2G da parte di Deutsche Telekom accelerano gli aggiornamenti hardware, garantendo un CAGR nazionale del 15.41% fino al 2031.
Oltremanica, il Regno Unito sostiene una domanda solida, sostenuta dal dinamico mercato assicurativo auto, dove le polizze UBI supportano un'elevata penetrazione telematica e prezzi competitivi. La Francia segue da vicino: il programma YouDrive di Direct Assurance ha raddoppiato le sue dimensioni in due anni, a dimostrazione della propensione dei consumatori a condividere dati per risparmiare. Il maturo ecosistema assicurativo-telematico italiano offre un modello per i vicini Spagna e Portogallo, entrambi testimoni di iniziative di modernizzazione della flotta legate ai fondi di ripresa dell'UE. I paesi nordici presentano scenari di flotta digitale avanzati, con ABAX che monitora 500,000 asset in Svezia, Norvegia, Danimarca e Finlandia. Elevati standard ambientali supportano dashboard di analisi delle emissioni di carbonio, mentre i sussidi pubblici per i veicoli elettrici spingono la telematica più in profondità nelle flotte di consegna delle piccole imprese. L'Europa orientale, sebbene da una base inferiore, beneficia dell'aumento del commercio transfrontaliero e dei finanziamenti infrastrutturali dell'UE, garantendo un contributo costante, seppur eterogeneo, al mercato telematico europeo complessivo.
Panorama normativo
Le implementazioni telematiche in Europa sono influenzate da mandati a livello UE e da iniziative di armonizzazione che accrescono il valore dello scambio di dati interoperabili. Il quadro normativo sui sistemi di trasporto intelligenti (Direttiva 2010/40/UE, modificata dalla Direttiva (UE) 2023/2661) ha inasprito i requisiti relativi all'accesso ai dati sui trasporti e sul traffico, imponendo agli Stati membri di adottare le necessarie misure nazionali entro il 21 dicembre 2025, il che rafforza la coerenza transfrontaliera per la condivisione dei dati telematici.
Nel 2026, l'interoperabilità della telematica ferroviaria è stata consolidata attraverso il Regolamento di esecuzione (UE) 2026/253 della Commissione, che stabilisce la specifica tecnica TEL TSI come specifica tecnica per il sottosistema di telematica ferroviaria, con l'Agenzia ferroviaria dell'Unione europea (ERA) in qualità di autorità di sistema per questa standardizzazione digitale. Insieme ai mandati sulla mobilità che già influenzano le flotte stradali, inclusi i cicli di aggiornamento dettati dalla conformità relativi allo Smart Tachograph 2 e le tempistiche di eCall di nuova generazione a cui si fa riferimento in tutto il mercato, questi requisiti innalzano le aspettative in termini di conformità e sicurezza informatica, fornendo al contempo ai fornitori punti di riferimento tecnici più chiari a livello UE per interfacce standardizzate e processi di governance dei dati.
Panorama competitivo
Il settore telematico europeo mostra una moderata frammentazione: i primi cinque fornitori detengono congiuntamente poco meno del 40% delle unità installate, lasciando spazio a specialisti regionali e operatori verticali. I pilastri dell'aftermarket come Webfleet Solutions e Verizon Connect si trovano ad affrontare accordi dirompenti tra OEM e fornitori, come l'accordo Targa Telematics-Volkswagen, che bypassano l'hardware plug-in e offrono alle flotte accesso diretto a flussi di dati più completi e di qualità garantita.
Le nicchie del settore assicurativo-telematico mostrano un maggiore consolidamento; OCTO Telematics, Targa Telematics e CMT sottoscrivono collettivamente la maggior parte delle polizze attive, sfruttando la profondità attuariale per respingere i nuovi arrivati. La gestione delle flotte, al contrario, rimane diversificata a livello regionale, con le flotte dell'Europa meridionale che continuano a optare per fornitori locali in grado di gestire moduli di conformità multilingue. Le fusioni e acquisizioni strategiche, con Ctrack che acquista la divisione telematica di Inseego e AddSecure che assorbe Astrata Europe, segnalano una corsa all'ampliamento dei portafogli di servizi e alla solidità del bilancio in previsione di maggiori costi di licenza dati OEM.
La convergenza tecnologica sposta l'attenzione della concorrenza verso analisi avanzate e insight basati sull'intelligenza artificiale: valutazione dell'impronta di carbonio a livello di percorso, avvisi predittivi sull'usura dei freni e ottimizzazione dinamica dei pedaggi. Gli operatori che non sono in grado di investire nello sviluppo cloud-native rischiano una compressione dei margini man mano che la connettività diventa una commodity. Coloro che stringono solide partnership API con OEM o piattaforme di pagamento per la mobilità hanno la possibilità di acquisire flussi di entrate ricorrenti, rafforzando il fossato competitivo nel mercato telematico europeo.
Leader del settore telematico in Europa
Verizon Communications Inc.
Masternauta limitata
Webfleet Solutions B.V
ABAX UK Ltd.
Targa Telematics SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: ABAX ha lanciato ABAX Tachograph per aiutare le flotte di veicoli commerciali leggeri ad adempiere ai nuovi requisiti di conformità UE relativi ai tachigrafi, in vigore dal 1° luglio 2026. Il lancio consente ad ABAX di intercettare i cicli di acquisto dettati dalla conformità e rafforza la sua capacità di integrare la registrazione obbligatoria con flussi di lavoro più ampi di gestione della flotta.
- Ottobre 2025: Geotab ha acquisito le attività commerciali di Verizon Connect in diversi mercati europei, tra cui Regno Unito, Irlanda, Italia, Francia, Portogallo, Polonia, Paesi Bassi e Germania. L'operazione accelera il consolidamento e modifica le dinamiche competitive combinando la scalabilità della base installata con l'approccio di normalizzazione dei dati basato su piattaforma di Geotab.
- Aprile 2024: Verizon Connect ha lanciato in Europa un localizzatore di beni strumentali progettato da Verizon, ampliando il proprio portafoglio hardware per casi d'uso di tracciamento di beni strumentali oltre i veicoli. Ciò ha ampliato la domanda potenziale nei settori dell'edilizia, della logistica e del noleggio di attrezzature, che necessitano di visibilità sulla posizione e sull'utilizzo di beni strumentali di vario tipo.
Ambito del rapporto sul mercato telematico in Europa
Per telematica si intende l'insieme di tecnologie utilizzate per monitorare un'ampia gamma di informazioni riguardanti un singolo veicolo o flotta. Un sistema telematico può raccogliere informazioni, tra cui il comportamento del conducente, la posizione, la diagnostica del motore e l'attività del veicolo, e aiutare gli operatori della flotta a visualizzare i dati generati sulla piattaforma software per gestire le proprie risorse. Lo scopo dello studio comprende il tipo di veicolo, compresi passeggeri e commerciali.
Il mercato europeo della telematica è segmentato per tipo di veicolo (commerciale (scenario di mercato attuale e base installata, penetrazione di LCV vs. MCV/HCV, analisi dei ricavi dei servizi telematici, paese (Regno Unito, Germania, Francia, Italia, Spagna, Benelux, Norvegia, Svezia, Polonia, Danimarca, Finlandia, Resto d'Europa)), Veicoli passeggeri (scenario di mercato attuale e base installata di sistemi telematici OEM integrati e analisi regionale - analisi qualitativa di tendenze e dinamiche)). Le dimensioni e le previsioni del mercato sono fornite in termini di base installata di sistemi telematici per tutti i segmenti.
Per tipo di veicolo
| Veicoli commerciali (LCV, MCV, HCV, autobus) |
| Veicoli passeggeri |
Per tipo di soluzione
| Gestione della flotta e monitoraggio delle risorse |
| Sicurezza e protezione (eCall, SVT) |
| Assicurazione / Telematica basata sull'utilizzo |
| Infotainment e navigazione |
| Diagnostica remota e manutenzione predittiva |
Per tecnologia
| Embedded |
| Tethered / Smartphone-Integrated |
| Scatola nera aftermarket |
Per modalità di distribuzione
| Piattaforme OEM Line-Fit |
| Fornitori di servizi post-vendita |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Svezia |
| Norvegia |
| Danmark |
| Finlandia |
| Polonia |
| Russia |
| Resto d'Europa |
| Per tipo di veicolo | Veicoli commerciali (LCV, MCV, HCV, autobus) |
| Veicoli passeggeri | |
| Per tipo di soluzione | Gestione della flotta e monitoraggio delle risorse |
| Sicurezza e protezione (eCall, SVT) | |
| Assicurazione / Telematica basata sull'utilizzo | |
| Infotainment e navigazione | |
| Diagnostica remota e manutenzione predittiva | |
| Per tecnologia | Embedded |
| Tethered / Smartphone-Integrated | |
| Scatola nera aftermarket | |
| Per modalità di distribuzione | Piattaforme OEM Line-Fit |
| Fornitori di servizi post-vendita | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Norvegia | |
| Danmark | |
| Finlandia | |
| Polonia | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato telematico europeo nel 2026?
Nel 28.16 il mercato europeo della telematica avrà una dimensione di 2026 milioni di unità installate.
Qual è il CAGR previsto per l'adozione della telematica in Europa entro il 2031?
Si prevede che le unità installate cresceranno a un CAGR del 14.97% tra il 2026 e il 2031.
Quale segmento di veicoli si sta espandendo più rapidamente?
Le autovetture sono in testa alla crescita con un CAGR del 16.79% grazie alla connettività integrata e alla telematica assicurativa.
Perché le soluzioni integrate stanno guadagnando terreno rispetto all'hardware aftermarket?
I moduli montati in fabbrica forniscono dati OEM diretti, consentono aggiornamenti OTA ed eliminano i tempi di inattività dell'installazione, supportando un CAGR del 16.76% per la tecnologia embedded.
Quali cambiamenti normativi influenzeranno maggiormente l'adozione fino al 2027?
Gli obblighi relativi a Next Generation eCall e Smart Tachograph 2 richiedono unità predisposte per 4G/5G e registri digitali dei conducenti su furgoni e camion leggeri.


