

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 20.86 miliardo di dollari |
| Dimensione del mercato (2031) | 26.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.05% CAGR |
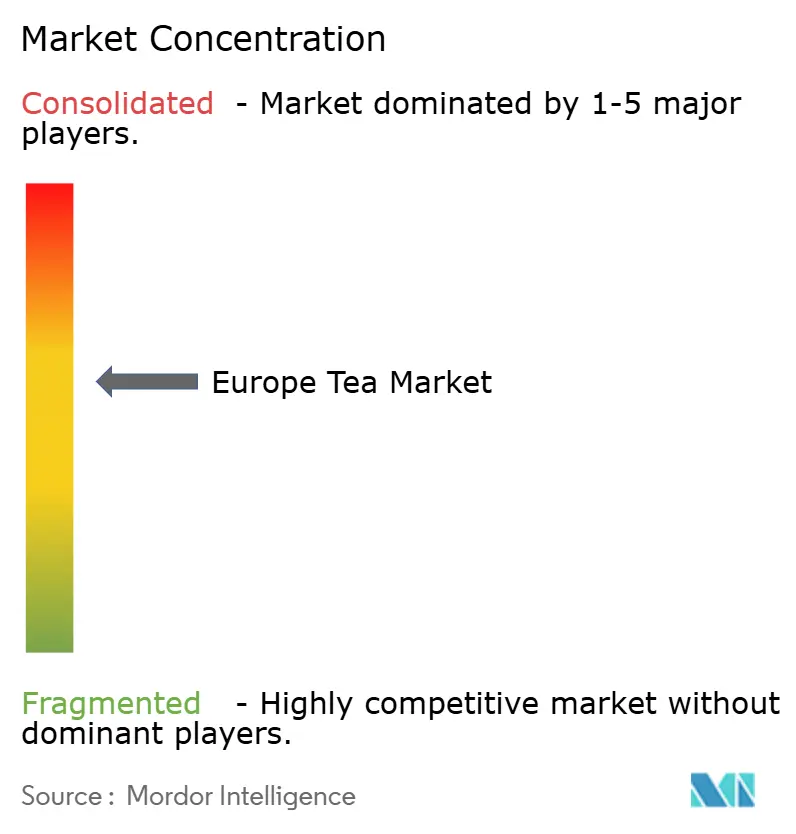
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del tè in Europa di Mordor Intelligence
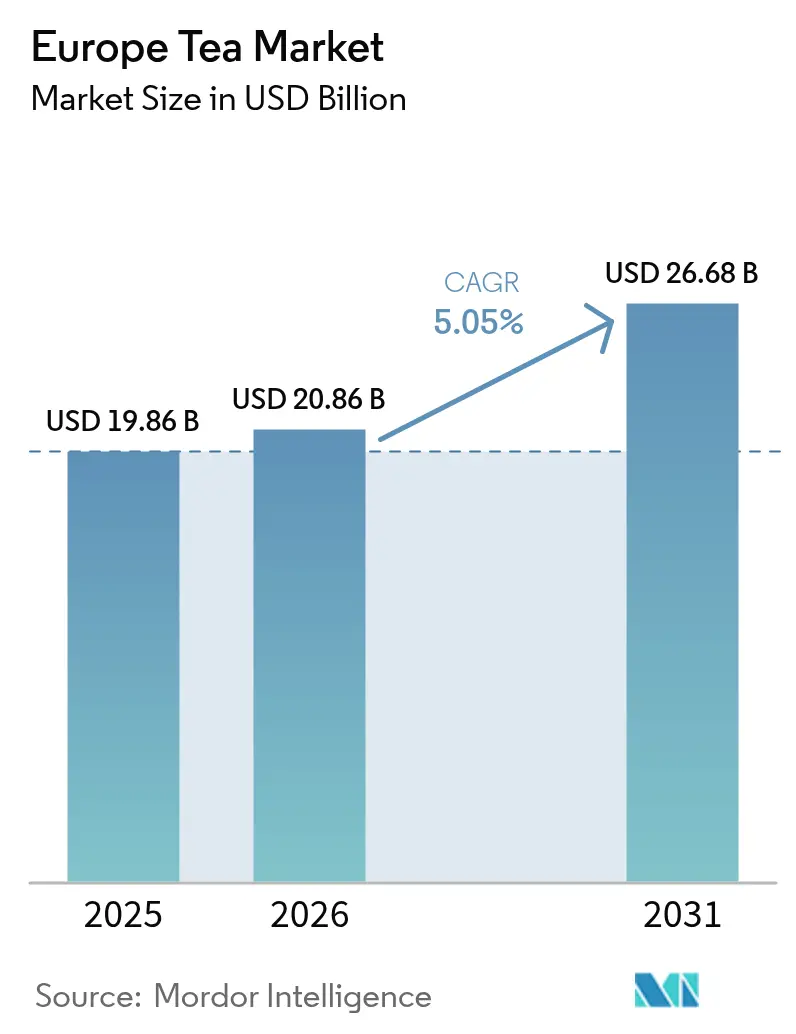
Si prevede che il mercato europeo del tè crescerà da 19.86 miliardi di dollari nel 2025 a 20.86 miliardi di dollari nel 2026, per poi raggiungere i 26.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.05% nel periodo 2026-2031. Il mercato sta privilegiando sempre più il valore rispetto al volume, spinto da tendenze come la premiumizzazione, le certificazioni di sostenibilità e l'attenzione al benessere. I consumatori mostrano una crescente preferenza per prodotti a base di tè di alta qualità, provenienti da fonti etiche e orientati alla salute, il che sta rimodellando i modelli di acquisto. Le piattaforme di e-commerce svolgono un ruolo fondamentale nel migliorare l'accesso a offerte di tè di nicchia, consentendo ai marchi più piccoli di raggiungere un pubblico più ampio. Mentre la domanda in Germania affonda le sue radici nelle ricche tradizioni culturali e nelle consolidate abitudini di consumo del tè, il Regno Unito sta registrando la crescita più rapida, soprattutto grazie alla crescente popolarità delle miscele speciali che soddisfano i gusti in evoluzione dei consumatori. Le interruzioni della catena di approvvigionamento indotte dai cambiamenti climatici e le normative più severe in materia di residui stanno spingendo le aziende verso modelli di approvvigionamento diretto, a vantaggio di quelle con maggiori capitali e reti di fornitura solide. Il panorama competitivo è moderatamente intenso, consentendo sia agli operatori consolidati che ai nuovi entranti di esplorare diverse categorie e innovare nel mercato europeo del tè.
Punti chiave del rapporto
- Per quanto riguarda la tipologia, il tè in foglie ha dominato il mercato europeo del tè con una quota del 61.88% nel 2025; si prevede che il tè CTC crescerà a un CAGR del 7.18% fino al 2031.
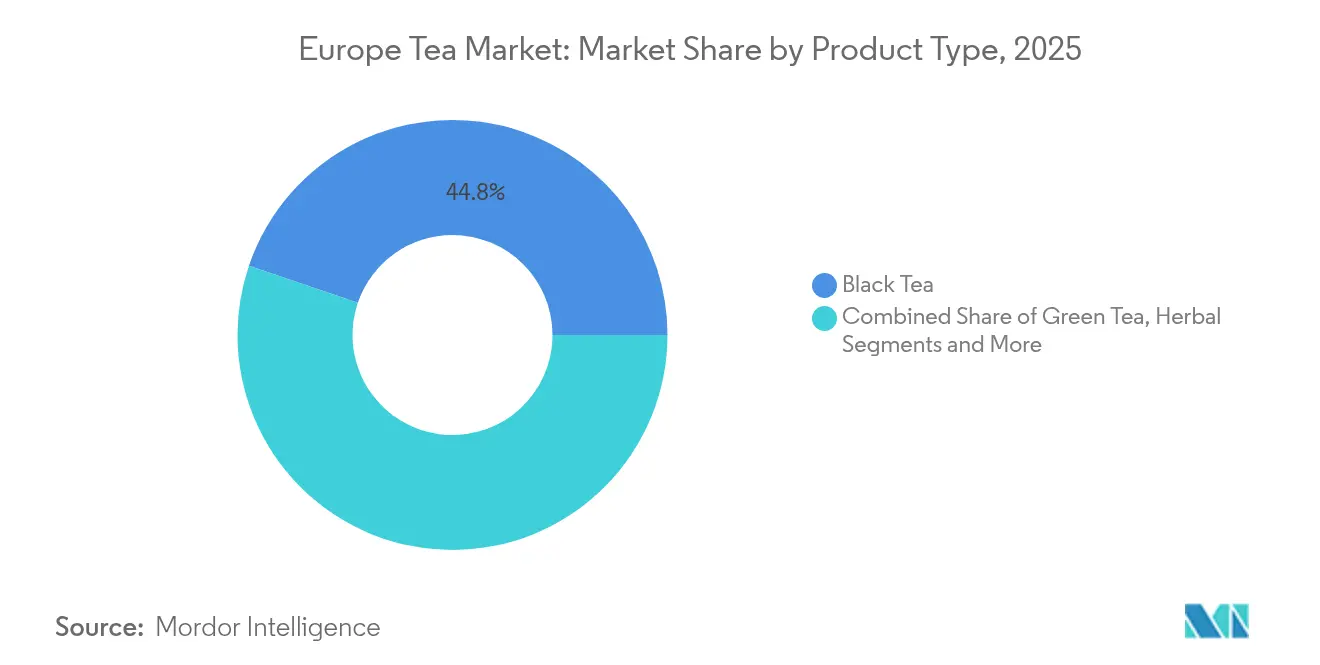
- Per tipologia di prodotto, il tè nero ha rappresentato il 44.78% del mercato europeo del tè nel 2025, mentre le tisane sono destinate a crescere a un CAGR dell'8.56% entro il 2031.
- Per categoria, il tè convenzionale ha dominato con una quota di fatturato dell'84.05% nel 2025, mentre il tè biologico accelera a un CAGR del 8.95% nel periodo di previsione.
- Per tipologia di imballaggio, i formati in scatola hanno rappresentato il 68.57% del fatturato nel 2025; si prevede che le buste cresceranno a un CAGR del 6.97% fino al 2031.
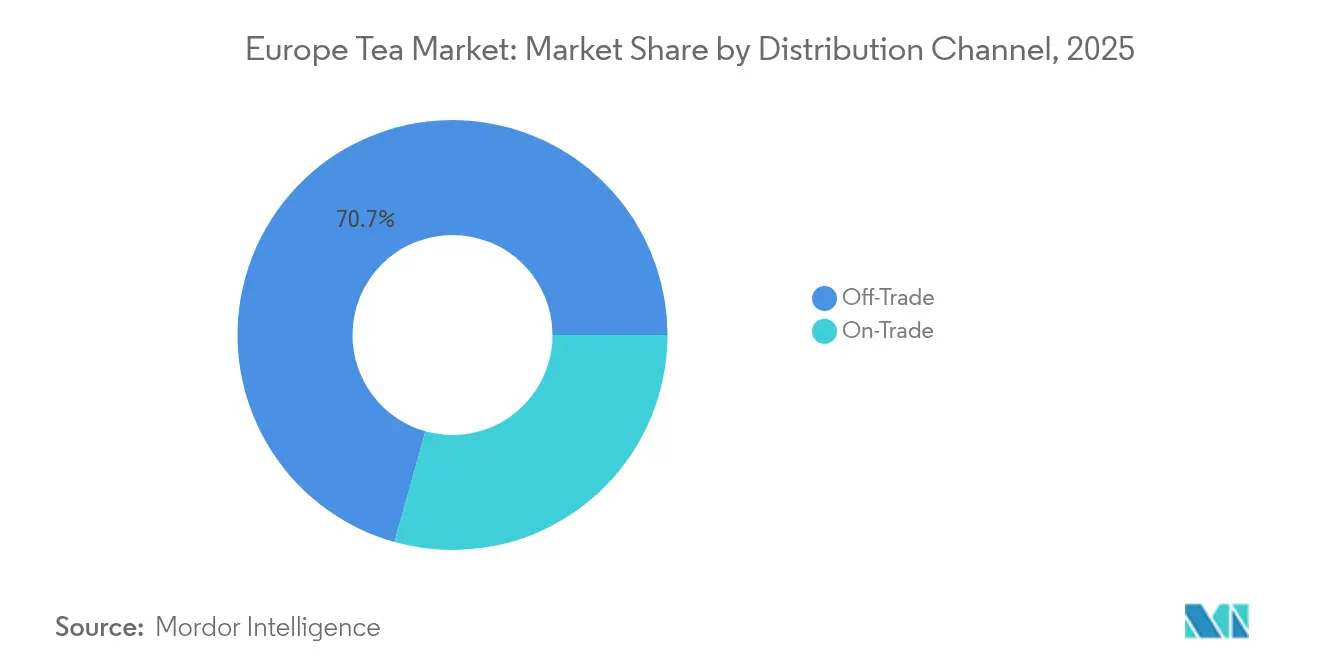
- Per canale di distribuzione, i punti vendita off-trade hanno controllato il 70.65% delle vendite nel 2025, mentre i locali on-trade stanno crescendo a un CAGR dell'8.79% con la ripresa del settore alberghiero.
- In termini geografici, nel 24.06 la Germania deteneva il 2025% della quota di mercato del tè in Europa, mentre si prevede che il Regno Unito crescerà a un CAGR del 6.33% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del tè in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La premiumizzazione e l'aumento della domanda di tè speciali | + 1.8% | Germania, Regno Unito, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| Crescente domanda di tè alle erbe e tè verdi | + 1.2% | Germania, Regno Unito, Svezia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Significato culturale e abitudini di consumo del tè | + 0.8% | Regno Unito, Germania, Russia, Polonia | A lungo termine (≥ 4 anni) |
| Assorbimento del tè freddo e pronto all'uso | + 0.9% | Germania, Francia, Paesi Bassi, Svezia | A breve termine (≤ 2 anni) |
| Obiettivi di sostenibilità e certificazione carbon neutral | + 0.7% | Germania, Paesi Bassi, Svezia, Francia | Medio termine (2-4 anni) |
| Espansione dell'e-commerce diretto al consumatore | + 0.6% | Germania, Regno Unito, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La premiumizzazione e la domanda di tè speciali aumentano
I consumatori europei sono sempre più disposti a pagare un sovrapprezzo per le esperienze di tè speciali, spostando la proposta di valore del mercato lontano dalla tradizionale visione di prodotto di base. Questa tendenza è particolarmente evidente in Germania. Nel 2024, gli appassionati di tè in Germania, come riportato dall'Associazione Tedesca del Tè, ne hanno consumato in media 67.2 litri a testa. Questo totale includeva 27.1 litri di tè neri e verdi tradizionali e ben 40.1 litri di infusi di erbe e frutta. [1]Fonte: Associazione tedesca del tè, "Rapporto sul tè 2025", www.teeverband.deI consumatori attenti alla salute stanno ora gravitando verso miscele complesse e tè di alta qualità. I marchi in grado di autenticare le proprie storie di origine, i metodi di lavorazione e le credenziali di sostenibilità trarranno vantaggio da questo cambiamento, creando opportunità di espansione dei margini. I tè europei da singole piantagioni stanno emergendo come prodotti speciali. Analisi comparative evidenziano profili aromatici distinti tra i metodi di infusione a caldo e a freddo, soddisfacendo i gusti dei consumatori più esigenti. La tendenza alla premiumizzazione non si limita alla qualità del prodotto; abbraccia anche innovazioni nel packaging, attrezzature di infusione avanzate e concetti di vendita al dettaglio esperienziali. Questi sviluppi posizionano il consumo di tè come un arricchimento dello stile di vita, piuttosto che una semplice scelta di bevanda.
Crescente domanda di tè alle erbe e tè verdi
In Europa, una maggiore consapevolezza della salute sta alimentando la domanda di tè verdi e tisane. Con l'aumento delle malattie non trasmissibili, come il diabete e le malattie cardiache, si sta assistendo a un netto cambiamento verso abitudini alimentari più sane. Nel 2024, la Federazione Internazionale del Diabete ha evidenziato che circa 66 milioni di europei soffrono di diabete. [2]Fonte: International Diabetes Federation, "The Diabetes Atlas - Data by Region", https://diabetesatlas.orgNoti per i loro antiossidanti e i benefici per la salute, i tè verdi e le tisane hanno registrato un'impennata di popolarità. Questi tè sono noti per aiutare a controllare il peso, migliorare la digestione e ridurre il rischio di malattie croniche, rendendoli la scelta preferita dai consumatori attenti alla salute. A livello globale, governi ed enti sanitari promuovono questi tè nelle loro iniziative per la salute. Un esempio calzante: l'Autorità europea per la sicurezza alimentare sottolinea i benefici cardiovascolari dei polifenoli del tè verde, sostenendone una più ampia accettazione. Inoltre, la crescente tendenza verso prodotti naturali e biologici sostiene ulteriormente l'adozione di tè verdi e tisane. Date queste dinamiche, il mercato del tè verde e delle tisane è destinato a crescere nei prossimi anni.
Significato culturale e abitudini di consumo del tè
In tutta Europa, tradizioni culturali profondamente radicate favoriscono una resilienza nei consumi che permane anche in caso di fluttuazioni economiche. Il tè, in particolare, svolge un ruolo poliedrico: non è solo una bevanda, ma anche un elemento centrale di cerimonie, incontri sociali e rituali quotidiani. Questa è una sfumatura che il caffè, in alcuni segmenti demografici, fatica a eguagliare. Gli inglesi, con una cultura del tè profondamente radicata nella loro storia, hanno visto la sua influenza diffondersi negli ex territori coloniali. Eppure, anche se questi territori abbracciano il tè, il mercato britannico mostra una caratteristica unica: i modelli di consumo del tè rimangono stabili, in gran parte indipendenti dalle fluttuazioni del reddito. Al contrario, l'attrattiva del caffè sembra più strettamente legata ai livelli di reddito. Nel frattempo, in Germania, la cultura del tè non è monolitica. Le comunità della Frisia orientale si distinguono, vantando livelli di consumo pro capite che non solo sottolineano la loro passione per il tè, ma rafforzano anche un panorama di vendita al dettaglio specializzato e aprono le porte al posizionamento di prodotti premium. In Russia, il tè non è solo una bevanda; è un collante sociale. Questa enfasi culturale spinge ad acquistare all'ingrosso e a preferire nettamente il tè sfuso, sostituendo quello in bustina, più comodo.
Obiettivi di sostenibilità e certificazione carbon neutral
Il mercato europeo del tè è trainato dalla crescente enfasi sulla sostenibilità e sugli obiettivi di certificazione a zero emissioni di carbonio. Produttori e fornitori di tè stanno adottando attivamente pratiche ecocompatibili per raggiungere questi obiettivi, come la riduzione delle emissioni di carbonio durante la produzione, la transizione verso fonti energetiche rinnovabili e l'impiego di metodi agricoli sostenibili. Inoltre, le aziende stanno sfruttando tecnologie avanzate, tra cui sistemi di monitoraggio dell'impronta di carbonio e attrezzature a basso consumo energetico, per ridurre al minimo il loro impatto ambientale. Anche i governi e gli enti regolatori europei stanno svolgendo un ruolo fondamentale implementando politiche rigorose e offrendo incentivi per incoraggiare pratiche sostenibili in tutto il settore del tè. Questi sforzi sono in linea con gli obiettivi ambientali globali e, al contempo, rispondono alla crescente preferenza dei consumatori per prodotti di tè provenienti da fonti etiche e rispettosi dell'ambiente. Poiché i consumatori privilegiano sempre più i marchi impegnati nella sostenibilità, gli operatori del mercato sono costretti a innovare e migliorare la propria offerta per rimanere competitivi. Questo cambiamento sta rimodellando il panorama del mercato in Europa, stimolando l'innovazione, rafforzando la reputazione dei marchi e supportando la crescita sostenibile a lungo termine del settore del tè.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificarsi della concorrenza del caffè e delle bevande pronte all'uso | -1.1% | Germania, Francia, Paesi Bassi, Italia | A breve termine (≤ 2 anni) |
| L'impatto del cambiamento climatico sulle rese del tè | -0.8% | In tutta l'UE in tutti i paesi | Medio termine (2-4 anni) |
| Controllo normativo sui residui di pesticidi | -0.4% | In tutta l'UE, in particolare in Germania e Francia | A breve termine (≤ 2 anni) |
| Carenza di manodopera e costi di conformità all'approvvigionamento etico | -0.3% | Impatti sulla catena di approvvigionamento a livello UE in tutti i mercati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificarsi della concorrenza del caffè e delle bevande pronte all'uso
In Europa, la roccaforte del caffè pone delle sfide alla crescita del tè, soprattutto tra i consumatori più giovani. Questi giovani gruppi demografici spesso associano il caffè alla produttività, allo status sociale e a uno stile di vita sofisticato, associazioni che i marchi di tè trovano difficile rispecchiare in modo coerente. Mentre il caffè ha storicamente dominato l'Europa continentale e il tè ha dominato in Gran Bretagna, questa divisione è ora messa in discussione. L'ascesa della cultura del caffè speciale e il boom delle caffetterie di terza ondata stanno rimodellando questi modelli tradizionali. Nel frattempo, le bevande pronte da bere (RTD) si stanno evolvendo. Ora sono arricchite con ingredienti funzionali, confezionate per la praticità e commercializzate in modo aggressivo, posizionando caffè ed energy drink come esaltatori di prestazioni piuttosto che come semplici bevande rinfrescanti. Inoltre, il consumo di caffè è strettamente legato al reddito, aprendo la strada a un'espansione del mercato premium. Le aziende del tè, tuttavia, trovano difficile entrare in questo mercato del lusso senza spostare la propria immagine dal consumo quotidiano a un'immagine di lusso ed esclusività. Nel tentativo di contrastare la superiorità del caffè in termini di praticità, il mercato europeo del tè si sta orientando verso formati "da asporto". Ma questo cambiamento richiede ingenti investimenti nella catena di fornitura e nel packaging, un peso che le aziende di tè più piccole spesso faticano a sostenere.
L'impatto del cambiamento climatico sulle rese del tè
Le rese del tè sono minacciate dall'impatto dei cambiamenti climatici, che rappresentano un freno significativo per il mercato europeo del tè. Le variazioni di temperatura, l'irregolarità delle precipitazioni e gli eventi meteorologici estremi influiscono direttamente sulla coltivazione del tè. Queste variazioni climatiche comportano una riduzione della produttività, un'alterazione della qualità e una maggiore vulnerabilità a parassiti e malattie. Ad esempio, siccità prolungate o precipitazioni eccessive possono interrompere il ciclo di crescita delle piante di tè, con conseguenti rese inferiori e una qualità incoerente. Inoltre, l'aumento delle temperature può spostare le regioni di coltivazione ottimali per il tè, costringendo i produttori ad adattarsi a nuove condizioni ambientali o a trasferire le piantagioni, con conseguenti costi elevati e tempi lunghi. Tali interruzioni non solo aumentano i costi di produzione, ma creano anche incertezze nella catena di approvvigionamento, incidendo sulla disponibilità di tè sul mercato. Inoltre, la maggiore prevalenza di parassiti e malattie dovuta al cambiamento delle condizioni climatiche aggrava le sfide affrontate dai coltivatori di tè, che devono investire in ulteriori misure di controllo dei parassiti, con un ulteriore aumento dei costi. Questi fattori, nel loro insieme, ostacolano la crescita del mercato europeo del tè.
Analisi del segmento
Per forma: il predominio del tè in foglia determina il posizionamento premium
Il segmento del tè in foglie ha generato il 61.88% del mercato complessivo del tè nel 2025, evidenziando una forte preferenza dei consumatori per l'autenticità e il tradizionale rituale di infusione. Il tè in foglie è apprezzato per la sua qualità superiore, la versatilità e l'esperienza premium che offre, soprattutto per i consumatori che apprezzano le varietà artigianali in foglie. Questo segmento si rivolge principalmente a coloro che cercano profili aromatici genuini e processi di infusione coinvolgenti, contribuendo alla sua posizione dominante sul mercato. Inoltre, il tè in foglie presenta vantaggi ambientali riducendo gli sprechi di imballaggio rispetto alle bustine di tè preconfezionate, in linea con la crescente domanda di sostenibilità da parte dei consumatori. Strumenti e attrezzature per l'infusione all'avanguardia hanno inoltre reso il tè in foglie più accessibile e pratico, ampliandone l'appeal.
Al contrario, il segmento del tè CTC (Crush, Tear, Curl), sebbene con una quota di mercato inferiore, sta crescendo rapidamente con un CAGR del 7.18%. Questa crescita è in gran parte trainata dagli operatori della ristorazione e dagli acquirenti commerciali che prediligono il tè CTC per la sua rapida estrazione e il suo sapore robusto, ideale per ambienti ad alta rotazione come bar, ristoranti e hotel. L'efficiente tempo di infusione del tè CTC consente alle strutture di ristorazione di servire i clienti più velocemente senza comprometterne l'intensità, rendendolo una scelta pratica in ambienti affollati. Sebbene non abbia lo stesso appeal premium del tè in foglie, il tè CTC soddisfa le esigenze di praticità e consistenza, supportando una costante espansione in un segmento di nicchia ma importante del mercato europeo del tè. Insieme, il tè in foglie e il tè CTC soddisfano esigenze distinte di consumatori e aziende, a dimostrazione delle diverse preferenze che alimentano l'evoluzione del panorama europeo del tè.
Per tipo di prodotto: la tisana interrompe l'egemonia del tè nero
Il tè nero si è confermato il segmento dominante nel mercato europeo del tè nel 2025, detenendo una quota di mercato sostanziale del 44.78%. Questa preferenza duratura evidenzia la forte fedeltà dei consumatori al tè nero, trainata in gran parte dal suo sapore ricco e robusto e dal suo fascino classico. Continua a essere un alimento base sia nelle case che nei contesti di ristorazione, spesso associato ai tradizionali rituali del tè e al patrimonio culturale, in particolare in paesi come il Regno Unito e la Germania. La versatilità del tè nero consente di consumarlo puro o con aggiunte come latte, zucchero o limone, soddisfacendo un'ampia gamma di preferenze di gusto. Sebbene l'innovazione nelle varietà e nelle miscele di tè nero abbia subito un rallentamento rispetto ai tè speciali, rimane un affidabile generatore di fatturato grazie alla sua posizione consolidata. La stabilità del segmento è inoltre supportata da canali di distribuzione consolidati e dalla continua domanda da parte dei consumatori di prodotti affidabili e familiari.
Al contrario, il segmento delle tisane, pur avendo una quota di mercato inferiore, è la categoria in più rapida crescita in Europa, con un notevole CAGR dell'8.56%. Questa rapida crescita riflette un'attenzione sempre più rivolta alla salute e al benessere da parte dei consumatori, con gli acquirenti che apprezzano sempre di più le miscele di erbe per i loro benefici funzionali, come il rilassamento, la salute digestiva e il supporto immunitario. Le tisane contengono spesso ingredienti come camomilla, menta piperita, zenzero e curcuma, apprezzati per le loro proprietà terapeutiche naturali. L'attrattiva del segmento è ulteriormente rafforzata dal crescente interesse dei consumatori per alternative senza caffeina e prodotti a marchio pulito con approvvigionamento trasparente. Inoltre, combinazioni di sapori innovative e formati pratici come le tisane pronte da bere hanno ampliato la portata del mercato. Di conseguenza, le tisane si stanno ritagliando una nicchia significativa, attraendo una fascia demografica più giovane e attenta alla salute e aprendo nuove opportunità per lo sviluppo di prodotti e l'espansione del mercato nel panorama europeo del tè.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria: L'ondata organica sfida il predominio convenzionale
Nel 2025, il tè convenzionale ha mantenuto una posizione dominante nel mercato europeo del tè, rappresentando l'84.05% delle vendite totali. Questa significativa quota di mercato sottolinea la forte preferenza dei consumatori per le offerte di tè tradizionali, caratterizzate da un marchio consolidata e da un'ampia disponibilità. I tè convenzionali beneficiano di ampie reti di distribuzione e di un'ampia gamma di prodotti che soddisfano gusti e fasce di prezzo diversi. Molti consumatori continuano a scegliere queste opzioni familiari per la loro qualità costante e i prezzi accessibili. Pur non essendo necessariamente considerato il segmento più innovativo, il tè convenzionale rimane un affidabile motore di fatturato per i principali operatori. La sua presenza consolidata è supportata da abitudini e preferenze di lunga data in diverse regioni europee, in particolare in mercati maturi come Germania e Regno Unito.
D'altro canto, il tè biologico è il segmento in più rapida crescita, con un impressionante CAGR del 8.95%. Questa crescita è strettamente legata alla crescente domanda dei consumatori di prodotti salutari e rispettosi dell'ambiente, poiché sempre più acquirenti ricercano certificazioni biologiche e fonti di approvvigionamento sostenibili. L'aumento degli impegni a zero emissioni di carbonio da parte delle aziende leader ha ulteriormente accresciuto l'appeal delle linee di tè biologico, allineandosi alle più ampie tendenze climatiche e di consumo etico. I tè biologici attraggono una nicchia demografica in rapida espansione che apprezza la purezza, la tracciabilità e il ridotto utilizzo di sostanze chimiche nella coltivazione. I maggiori sforzi di marketing per i prodotti biologici ed ecocompatibili, insieme alle innovazioni nel packaging e nei canali di vendita al dettaglio, stanno favorendo una più ampia adozione in tutta Europa. Questa dinamica segnala un cambiamento significativo nelle priorità dei consumatori e offre ai marchi importanti opportunità di capitalizzare sull'innovazione incentrata sulla sostenibilità nel mercato del tè.
Per tipo di imballaggio: l'innovazione sfida i formati tradizionali
Le scatole hanno conquistato la quota maggiore del fatturato del mercato europeo del tè nel 2025, rappresentando il 68.57% delle vendite totali. Il loro predominio è in gran parte attribuito alla maggiore visibilità sugli scaffali, che contribuisce ad attirare l'attenzione dei consumatori sia nei negozi fisici che in quelli specializzati. Le scatole sono inoltre apprezzate per la loro idoneità come opzioni regalo, spesso caratterizzate da design accattivanti e confezioni di alta qualità che ne esaltano il valore percepito. Questo formato di confezionamento supporta un'ampia varietà di tipologie di tè, dalle miscele quotidiane agli assortimenti di lusso, soddisfacendo le diverse preferenze dei consumatori. I canali di distribuzione consolidati hanno contribuito a mantenere la loro posizione di leadership, beneficiando della familiarità degli acquirenti e della facilità di impilamento ed esposizione. Inoltre, le scatole offrono ampio spazio per il branding e informazioni dettagliate sul prodotto, rafforzando la fiducia dei consumatori e le decisioni di acquisto.
Al contrario, le buste rappresentano il segmento di packaging in più rapida crescita, con un robusto CAGR del 6.97%. Questa crescita è trainata dall'aumento dell'e-commerce e delle vendite dirette al consumatore, dove un imballaggio leggero e salvaspazio è fondamentale per ottimizzare i costi di spedizione. Le buste sono apprezzate anche dai consumatori che danno priorità alla freschezza e alla praticità, poiché molte sono dotate di funzionalità richiudibili che aiutano a mantenere l'aroma e la qualità del tè dopo l'apertura. Il loro formato flessibile è ideale per una varietà di miscele di tè, inclusi prodotti sfusi premium e speciali, rispondendo a stili di vita in evoluzione dei consumatori, incentrati sulla portabilità e sulla facilità d'uso. Le innovazioni nel design delle buste le hanno rese sempre più attraenti anche negli ambienti di vendita al dettaglio, offrendo un appeal distintivo sugli scaffali con un'estetica moderna. Con la continua crescita delle vendite digitali in tutta Europa, si prevede che le buste consolideranno la loro posizione di mercato soddisfacendo la domanda di soluzioni di imballaggio sostenibili, pratiche e di facile utilizzo per il consumatore.
Per canale di distribuzione: la trasformazione digitale rimodella il panorama del commercio al dettaglio
I canali off-trade hanno dominato il mercato europeo del tè nel 2025, rappresentando il 70.65% del fatturato totale. Questa quota sostanziale è trainata principalmente dall'ampia presenza di supermercati e negozi di alimentari, che offrono praticità, un'ampia gamma di prodotti e prezzi competitivi. Questi punti vendita al dettaglio rimangono i punti di acquisto preferiti dalla maggior parte dei consumatori, sostenendo vendite costanti in vari segmenti del tè, tra cui tè convenzionali, biologici e speciali. La forza dell'off-trade deriva anche da reti di distribuzione consolidate, attività promozionali e un posizionamento accattivante sugli scaffali che migliora la visibilità e l'accessibilità dei prodotti. Inoltre, l'ascesa dell'e-commerce nel settore off-trade ha contribuito a mantenere questa posizione dominante, soddisfacendo i consumatori che apprezzano la praticità e le opzioni di consegna a domicilio.
Al contrario, i canali on-trade rappresentano il segmento in più rapida crescita, con un notevole CAGR dell'8.79%. Questa accelerazione è alimentata dalla rinascita della ristorazione esperienziale, con il ritorno dei consumatori alle attività sociali e ricreative dopo la pandemia. Gli ambienti on-trade offrono opportunità uniche di premiumizzazione, coinvolgimento del marchio e innovazione attraverso offerte di tè speciali e pronti da bere, pensate per migliorare l'esperienza del cliente. La crescita del canale on-trade riflette anche la forte domanda di tè di alta qualità, funzionali e artigianali, che possono essere gustati in ambienti curati, amplificando l'esposizione del marchio. Inoltre, gli operatori del canale on-trade danno sempre più priorità alla sostenibilità, all'approvvigionamento etico e ai nuovi formati di tè per soddisfare le aspettative in continua evoluzione dei consumatori. Questo segmento in crescita dinamica è fondamentale per la futura espansione del mercato, offrendo opportunità per prezzi premium e connessioni più profonde con i consumatori oltre i tradizionali canali di vendita al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del tè in Germania
Il mercato europeo del tè nel 2025 vede la Germania chiaramente leader con una quota di mercato del 24.06% in volume, a conferma del suo status di maggiore consumatore di tè in Europa. I consumatori tedeschi dimostrano una forte preferenza per tè neri, verdi, alle erbe e pronti da bere, supportati da una cultura del tè matura e diversificata. Sebbene il mercato tedesco mostri segni di maturità con lievi cali di volume, rimane un pilastro del panorama europeo del tè, generando ricavi sostanziali e mantenendo la leadership, privilegiando miscele a basso contenuto di zucchero e funzionali. I supermercati consolidati, l'e-commerce e i canali di vendita al dettaglio specializzati del Paese forniscono una solida piattaforma per la continua innovazione di prodotto e la premiumizzazione all'interno di un mercato maturo ma in evoluzione.
Mercato del tè del Regno Unito
Il Regno Unito, al contrario, è destinato a una rapida crescita fino al 2031, con un CAGR previsto del 6.33%. Questa impennata è in gran parte attribuibile alla radicata tradizione del Regno Unito nel settore del tè e alla crescente domanda da parte dei consumatori di miscele artigianali e premium. La capitalizzazione di mercato del Regno Unito, intrisa di un'identità culturale che venera il consumo di tè, vede una forte domanda di prodotti biologici, speciali e salutistici. I dati di ITC Trade Map rivelano che il valore delle importazioni di tè nel Regno Unito è aumentato da 303.18 milioni di dollari nel 2021 a 377.01 milioni di dollari previsti nel 2024, evidenziando ulteriormente la solida traiettoria di crescita del mercato. I millennial urbani e i consumatori attenti alla salute stanno trainando questa crescita, gravitando verso varietà di tè innovative come tè monorigine, tè alle erbe e tè funzionali. Grazie all'espansione dei canali di e-commerce e al lancio di prodotti premium che armonizzano la tradizione con le tendenze contemporanee del benessere, il Regno Unito è sulla buona strada per affermarsi come il primo mercato europeo in termini di fatturato.
Mercati europei più ampi
Altri paesi europei contribuiscono attivamente alle dinamiche del mercato con modelli di crescita e preferenze diversi. Romania e Spagna sono mercati emergenti con un consumo di tè in crescita. Questi paesi, insieme a Polonia, Danimarca e Svezia, stanno assistendo a una domanda in crescita, trainata dalla crescente consapevolezza sanitaria e dall'adozione di tè premium e biologici. Nel frattempo, la Francia mantiene una solida posizione con una crescita graduale, sostenuta da una base di consumatori che apprezza la qualità e la sostenibilità. Questa diversità geografica arricchisce il mercato europeo del tè nel suo complesso, offrendo opportunità per iniziative di marketing personalizzate, innovazione di prodotto e sostenibilità adatte alle preferenze locali e all'evoluzione delle tendenze dei consumatori.
Panorama normativo
Il tè immesso sul mercato dell'UE deve essere conforme al quadro normativo generale in materia alimentare, supervisionato dalla Commissione europea (DG SANTE) e supportato dai pareri scientifici dell'EFSA. Il Regolamento (UE) 2023/915 della Commissione (in vigore da gennaio 2025, testo consolidato) stabilisce i livelli massimi di contaminanti negli alimenti e si applica esplicitamente al tè (Camellia sinensis) e ai tè aromatizzati, sia in forma secca che liquida, innalzando gli standard di conformità per gli importatori e i confezionatori che puntano su un posizionamento premium e orientato al benessere.
Per i prodotti funzionali e a base di estratti, il Regolamento (UE) 2022/2340 della Commissione limita gli estratti di tè verde contenenti EGCG a meno di 800 mg per porzione giornaliera e richiede avvertenze specifiche per i consumatori, la definizione della formulazione e dell'etichettatura per le innovazioni del tè che si avvicinano agli integratori. I controlli alle frontiere e sul mercato sono rafforzati dal Regolamento di esecuzione (UE) 2024/885 della Commissione, che definisce metodi aggiornati di campionamento e analisi per le micotossine nei tè essiccati e negli infusi di erbe. Lo sdoganamento si basa sulla classificazione TARIC/Tariffa doganale comune alla voce 0902 del Sistema Armonizzato (SA), dove il trattamento doganale varia in base alla presentazione del prodotto e alle soglie di imballaggio.
Analisi della catena del valore
La filiera del tè in Europa inizia tipicamente con la coltivazione e la lavorazione primaria nei paesi di origine, seguita dal commercio all'ingrosso tramite aste ed esportatori, e poi dal trasporto marittimo verso i porti europei che fungono da nodi di ridistribuzione, tra cui Rotterdam, Amburgo, Anversa, Felixstowe e London Gateway. Dopo l'importazione, il tè transita generalmente attraverso magazzini doganali e operatori specializzati per la pulizia/setacciatura, la miscelazione e l'aromatizzazione, prima di essere confezionato in scatole, sacchetti o buste per la vendita al dettaglio e la ristorazione. Questo si riflette nella suddivisione del mercato, dove il canale off-trade domina le vendite (70.65% nel 2025), mentre il canale on-trade è in più rapida espansione.
L'esecuzione a valle dipende sempre più da una logistica orientata alla conformità, che include la documentazione doganale, il controllo di contaminanti e residui e la tracciabilità, insieme a capacità di evasione degli ordini multicanale che supportano l'e-commerce e la vendita diretta al consumatore. Un esempio concreto è la partnership siglata nel gennaio 2026 tra 3P Logistics Limited e Vahdam Teas per l'evasione degli ordini multicanale nel Regno Unito, a dimostrazione di come i marchi stiano rafforzando il controllo su inventario, freschezza e livelli di servizio. Il coordinamento del settore e l'interfaccia con le politiche sono supportati da Tea and Herbal Infusions Europe (THIE), che rappresenta produttori e commercianti e collabora con le istituzioni dell'UE in materia di sicurezza alimentare e requisiti correlati.
Panorama competitivo
Il mercato europeo del tè mostra un livello moderato di concentrazione, con un punteggio di concentrazione di mercato pari a 6, che riflette un ambiente competitivo equilibrato in cui operano con successo sia grandi multinazionali che marchi specializzati di nicchia. Questa struttura consente strategie diversificate, con le aziende dominanti che sfruttano le loro notevoli dimensioni e risorse per ottimizzare le catene di fornitura e la portata del marketing, mentre i marchi specializzati più piccoli spesso capitalizzano su offerte di prodotti uniche e solide relazioni con i consumatori, costruite attorno a storie di origine e qualità artigianali. Un tale scenario promuove l'innovazione e la varietà, garantendo che le preferenze dei consumatori nei diversi segmenti, dal mercato di massa al premium e al biologico, siano adeguatamente soddisfatte.
Attori leader come Ekaterra di Unilever, Twinings di Associated British Foods e Bettys & Taylors di Harrogate Ltd occupano posizioni di rilievo grazie alle loro vaste reti di distribuzione che abbracciano supermercati, minimarket, piattaforme di e-commerce e canali di ristorazione in tutta Europa. La consolidata riconoscibilità del marchio e le capacità finanziarie consentono loro di mantenere la leadership di mercato investendo ingenti somme nello sviluppo di prodotti, in iniziative di sostenibilità e nel coinvolgimento dei consumatori. Queste aziende eccellono nel combinare il valore del marchio tradizionale con le tendenze moderne, come linee di prodotti salutari, tè pronti da bere e imballaggi ecocompatibili. I loro vantaggi di scala consentono inoltre loro di negoziare contratti di approvvigionamento vantaggiosi e ottimizzare la logistica, cosa che i concorrenti più piccoli trovano difficile da eguagliare.
Nel frattempo, marchi specializzati e operatori più piccoli completano il mercato rivolgendosi a segmenti di consumatori di nicchia che cercano tè di alta qualità, monorigine, biologici o di provenienza etica. Questi marchi utilizzano strategie di posizionamento differenziate che mettono in risalto la tracciabilità, l'artigianalità e i benefici per il benessere, spesso coinvolgendo i consumatori attraverso la narrazione e catene di fornitura trasparenti. Questa diversità arricchisce il panorama competitivo, stimolando la premiumizzazione e ispirando le aziende più grandi a innovare costantemente. In definitiva, la struttura moderatamente concentrata del mercato europeo del tè favorisce un'interazione dinamica in cui scala, tradizione, sostenibilità e differenziazione incentrata sul consumatore definiscono il successo sia per i principali attori che per i marchi specializzati emergenti.
Leader del settore del tè in Europa
-
Associated British Foods PLC
-
PLC Unilever
-
Teekanne GmbH & Co. KG
-
Bettys & Taylors di Harrogate Ltd
-
Prodotti di consumo Tata Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Associated British Foods ha evidenziato le performance di Twinings nel suo aggiornamento commerciale di luglio 2026, rilevando la domanda di tè per il benessere nei principali mercati, incluso il Regno Unito. L'enfasi sulla crescita trainata dal benessere supporta le continue strategie di rinnovamento e premiumizzazione del tè di marca tradizionale, influenzando le decisioni di assortimento sia nella vendita al dettaglio che nella ristorazione.
- Luglio 2025: Luxmi Group ha acquisito una quota di maggioranza nella società britannica Brew Tea Co, posizionando l'azienda attorno a un modello di produzione di tè di specialità più integrato, dalla piantagione alla tazza. L'acquisizione segnala un ulteriore consolidamento nel settore del tè premium e rafforza il ruolo del Regno Unito come hub per la creazione e la distribuzione di marchi di specialità.
- Novembre 2024: PG Tips ha lanciato una nuova linea di tè neri con miscele speciali, tra cui Earl Grey, Chai, Gold e English Breakfast, pensate per soddisfare i gusti del pubblico britannico, come ad esempio l'abitudine di berli con il latte. Il rinnovamento riflette la pressione competitiva nel mercato del tè nero tradizionale, dove i marchi utilizzano l'innovazione nelle miscele per difendere la propria quota di mercato, mentre i consumatori optano per formati più tradizionali e di qualità superiore.


Ambito del rapporto sul mercato del tè in Europa
Il tè è una bevanda prodotta dalla combinazione di foglie curate della pianta Camellia sinensis (tè) con acqua calda. Il tè è la seconda bevanda più diffusa al mondo, dopo l'acqua. Il mercato europeo del tè è segmentato per forma, tipo, canale di distribuzione e area geografica. In base alla forma, è segmentato in tè in foglie e tè CTC. Per tipo, il mercato è segmentato in tè nero, tè verde, tisane e altri tipi. In base al canale di distribuzione, è segmentato in ipermercati/supermercati, rivenditori specializzati, minimarket, rivenditori online e altri canali di distribuzione. Inoltre, in base alla geografia, è segmentato in Spagna, Regno Unito, Francia, Germania, Russia e Italia. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
Per modulo
| Tè in foglia |
| Tè CTC |
Per tipo di prodotto
| Tè nero |
| Tè verde |
| Tè alle erbe |
| Tè Oolong |
| Tè aromatizzato e infuso alla frutta |
| Altri tipi di prodotto |
Per tipo di imballo
| di vetro |
| Borse e pochettes |
| Borsa |
| bustine |
| Altri tipi di imballaggio |
Per Categoria
| Convenzionale |
| Organic |
Per canale di distribuzione
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| In commercio |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Russia |
| Italia |
| Spagna |
| Olanda |
| Polonia |
| Svezia |
| Resto d'Europa |
| Per modulo | Tè in foglia | |
| Tè CTC | ||
| Per tipo di prodotto | Tè nero | |
| Tè verde | ||
| Tè alle erbe | ||
| Tè Oolong | ||
| Tè aromatizzato e infuso alla frutta | ||
| Altri tipi di prodotto | ||
| Per tipo di imballo | di vetro | |
| Borse e pochettes | ||
| Borsa | ||
| bustine | ||
| Altri tipi di imballaggio | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| In commercio | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Svezia | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato europeo del tè entro il 2031?
Si prevede che raggiungerà i 26.68 miliardi di dollari, sostenuto da un CAGR del 5.05% trainato dalla premiumizzazione e dalla domanda di benessere.
Quale tipologia di prodotto sta crescendo più velocemente in Europa?
Le tisane sono in testa con un CAGR dell'8.56%, sostenuto dai benefici funzionali e dalla diversità botanica.
Quanto è importante il ruolo del tè biologico in Europa?
Sebbene il tè convenzionale prevalga, le varianti biologiche si stanno espandendo a un CAGR del 8.95%, poiché i consumatori pagano di più per la certificazione di sostenibilità.
Quali formati di imballaggio stanno prendendo piede?
Le buste richiudibili stanno aumentando a un CAGR del 6.97% grazie all'idoneità all'e-commerce e alla conservazione della freschezza.
Perché la Germania è fondamentale per il panorama regionale del tè?
La Germania detiene una quota di mercato del 24.06%, dispone di un'ampia infrastruttura di importazione e di tradizioni di consumo culturalmente radicate.
Pagina aggiornata l'ultima volta il:



