

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 33.45 miliardo di dollari |
| Dimensione del mercato (2031) | 44.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.79% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei biscotti dolci in Europa di Mordor Intelligence
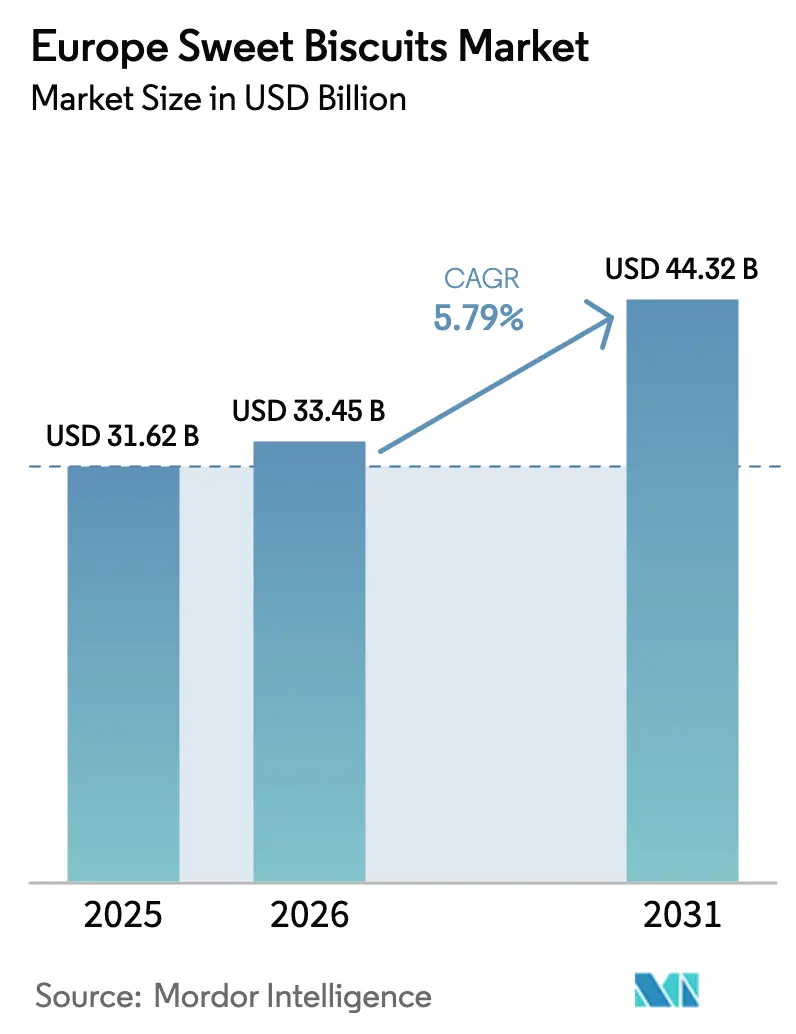
Si prevede che il mercato europeo dei biscotti dolci crescerà da 31.62 miliardi di dollari nel 2025 a 33.45 miliardi di dollari nel 2026, per poi raggiungere i 44.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.79% nel periodo 2026-2031. Il mercato europeo dei biscotti dolci ha raggiunto i 31.62 miliardi di dollari nel 2025 e si prevede che crescerà a un tasso di crescita annuo composto del 5.86%, arrivando a 42.03 miliardi di dollari entro il 2030. Questa solida espansione riflette la resilienza del settore di fronte all'evoluzione delle preferenze dei consumatori e agli adattamenti strategici dei principali produttori per cogliere le opportunità emergenti nei diversi mercati europei. Tra i fattori macroeconomici che guidano questa crescita vi è la domanda sostenuta di snack golosi, accelerata dai cambiamenti nello stile di vita post-pandemia che privilegiano dolci pratici e a porzione controllata. Il Regno Unito detiene la maggiore quota di mercato regionale, pari al 26.18% nel 2024, sfruttando la sua solida tradizione nel settore dei biscotti e la consolidata infrastruttura di vendita al dettaglio, mentre la Spagna emerge come il mercato in più rapida crescita con un CAGR del 7.94%, trainato dall'espansione dei canali di vendita al dettaglio moderni e dall'aumento del reddito disponibile. [1]Fonte: Eurostat, "Aumento dei prezzi agricoli nel quarto trimestre del 4", ec.europa.euLa premiumizzazione delle varietà ricoperte di cioccolato, la rapida adozione della spesa online e la ripresa del turismo nell'Europa meridionale rafforzano la domanda. Allo stesso tempo, i produttori stanno bilanciando la convenienza con confezioni a porzioni controllate che aiutano a mantenere l'accessibilità dei prezzi anche in caso di fluttuazioni dei costi delle materie prime. Gli investimenti tecnologici nell'automazione e nello sviluppo di prodotti basato sui dati ampliano ulteriormente il divario tra leader agili e follower più lenti, creando opportunità di guadagno di quote di mercato sia nei canali europei maturi che in quelli emergenti.
Punti chiave del rapporto
- Per tipologia di prodotto, i biscotti semplici hanno dominato il mercato europeo dei biscotti dolci con il 29.78% delle dimensioni nel 2025; le varianti ricoperte di cioccolato sono destinate a crescere più rapidamente, con un CAGR del 6.02% entro il 2031.
- Per quanto riguarda il confezionamento, nel 56.86 le buste e i sacchetti di plastica hanno rappresentato il 2025% del fatturato, ma si prevede che le scatole registreranno un CAGR del 6.18% entro il 2031.
- In base al profilo aromatico, le varietà semplici hanno rappresentato l'85.10% della quota di volume nel 2025; le opzioni aromatizzate sono sulla buona strada per un CAGR del 7.12% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 64.92% delle vendite nel 2025, mentre la vendita al dettaglio online crescerà a un CAGR del 6.24% entro il 2031.
- In termini geografici, nel 25.87 il Regno Unito deteneva il 2025% della quota di mercato europea dei biscotti dolci, mentre si prevede che la Spagna registrerà il CAGR più rapido, pari al 7.78%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei biscotti dolci in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di spuntini golosi | + 1.2% | Globale, con un impatto più forte nel Nord Europa | Medio termine (2-4 anni) |
| Innovazione di prodotto e varietà di sapori | + 0.9% | Nucleo dell'Europa occidentale, in espansione verso l'Europa orientale | A lungo termine (≥ 4 anni) |
| La cultura del regalo aumenta la domanda di biscotti dolci | + 0.7% | Germania, Regno Unito, Francia con concentrazione stagionale | A breve termine (≤ 2 anni) |
| Confezioni monoporzione convenienti e convenienza | + 0.8% | Paneuropea con concentrazione urbana | Medio termine (2-4 anni) |
| Progressi tecnologici nella produzione e nel confezionamento | + 0.6% | Centri di produzione in Germania, Paesi Bassi, Italia | A lungo termine (≥ 4 anni) |
| Crescita dei canali di vendita al dettaglio moderni e online | + 1.1% | Leader in Europa occidentale, rapida adozione in Europa orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di spuntini golosi
Il passaggio fondamentale agli spuntini come sostituti dei pasti ha accelerato il consumo di biscotti dolci in Europa, con occasioni di piacere che stanno sostituendo sempre più i tradizionali modelli alimentari strutturati. L'analisi del comportamento dei consumatori rivela che il 34% degli esperti di nutrizione identifica l'aumento degli spuntini come una tendenza in crescita, trainata da orari di lavoro flessibili e dall'urbanizzazione. Questa trasformazione offre ai produttori l'opportunità di posizionare i biscotti come soluzioni di snack premium piuttosto che semplici accompagnamenti alle bevande. La tendenza avvantaggia in particolare i segmenti dei biscotti ricoperti di cioccolato e ripieni, che offrono margini più elevati e sono in linea con il desiderio dei consumatori di esperienze di lusso a prezzi accessibili. I consumatori europei cercano sempre più "lussi quotidiani" che offrano soddisfazione emotiva senza un impegno finanziario significativo, posizionando i biscotti dolci come opzioni di piacere accessibili. Il contesto normativo supporta questo cambiamento attraverso l'attenzione dell'UE sull'etichettatura del controllo delle porzioni, consentendo ai produttori di commercializzare formati monodose come opzioni di piacere consapevole.
Innovazione di prodotto e varietà di sapori
La velocità dell'innovazione nel settore dei biscotti dolci europei si è intensificata, poiché i produttori sfruttano le conoscenze dei consumatori e i rapidi cicli di sviluppo per introdurre prodotti differenziati a prezzi premium. Il settore beneficia di tempi di sviluppo prodotto accelerati, con i rivenditori che raggiungono cicli di innovazione di 6-12 settimane rispetto ai tradizionali tempi di 12-18 mesi per i beni di largo consumo, consentendo una risposta più rapida alle tendenze emergenti in fatto di gusti e preferenze stagionali. Mondelēz International esemplifica questo approccio attraverso la sua partnership con Accenture per una piattaforma di marketing basata sull'intelligenza artificiale, riducendo i tempi di sviluppo creativo da settimane a ore e consentendo al contempo un'analisi in tempo reale delle preferenze dei consumatori. Le partnership strategiche tra i principali marchi stanno creando nuove categorie di prodotto, come dimostra la collaborazione tra Mondelēz e Lotus Bakeries che ha lanciato Cadbury+Biscoff nel Regno Unito e Milka+Biscoff in tutta Europa all'inizio del 2025. L'imperativo dell'innovazione si estende oltre il gusto, includendo ingredienti funzionali, con una crescente domanda di prebiotici che supportano la salute intestinale e di formulazioni che favoriscono la glicemia, riflettendo tendenze più ampie in materia di benessere. Le normative europee sulla sicurezza alimentare, in particolare quelle che disciplinano i nuovi ingredienti e le indicazioni sulla salute, forniscono un quadro strutturato per l'innovazione, garantendo al contempo la tutela dei consumatori.
La cultura del regalo aumenta la domanda di biscotti dolci
I modelli di consumo stagionali in tutta Europa dimostrano la forza duratura delle tradizioni legate al dono, con i biscotti dolci che registrano picchi di domanda pronunciati durante le principali celebrazioni culturali, che trainano sia i volumi che le vendite di prodotti premium. I dati degli scanner per la vendita al dettaglio in Germania rivelano l'entità della variazione stagionale, con il consumo di dolciumi, inclusi i biscotti, in aumento del 42.4% rispetto alle medie annuali a dicembre, prima di contrarsi del 59.6% a gennaio, illustrando sia l'opportunità che la sfida della dipendenza stagionale. [2]Fonte: Ufficio federale di statistica della Germania, "Dry January: 50% di alcol in meno acquistato a gennaio 2024 rispetto a dicembre 2023", destatis.deQuesto modello riflette le radicate tradizioni europee, in cui i biscotti di alta qualità sono componenti essenziali delle celebrazioni natalizie, dei regali aziendali e delle occasioni sociali. I produttori sfruttano questa stagionalità attraverso confezioni in edizione limitata, formulazioni di ingredienti di alta qualità e un posizionamento strategico nei punti vendita durante i periodi di punta delle vendite di regali. Questa tendenza avvantaggia in particolare i formati di imballaggio in latta, che hanno raggiunto il tasso di crescita più rapido del 6.27% di CAGR all'interno dei segmenti del packaging, poiché i consumatori associano i contenitori in metallo a una presentazione degna di un regalo e a una maggiore durata di conservazione. Le vendite di regali transfrontalieri all'interno dell'Unione Europea amplificano questo effetto, con specialità regionali come i biscotti belgi e i lebkuchen tedeschi che ottengono una distribuzione europea più ampia attraverso i canali di e-commerce.
Confezioni monoporzione convenienti e convenienza
L'intersezione tra praticità e attenzione al valore ha elevato il packaging a porzioni controllate a fattore critico di successo, consentendo ai produttori di soddisfare le diverse esigenze dei consumatori ottimizzando al contempo i prezzi in tutti i segmenti economici. Bustine e sacchetti in plastica dominano il panorama del packaging con una quota di mercato del 57.43% nel 2024, riflettendo la loro efficienza in termini di costi e praticità, caratteristiche che trovano riscontro nei consumatori attenti al budget, alle prese con persistenti pressioni inflazionistiche. [3]Fonte: Banca centrale europea, "Quali sono stati i fattori determinanti dell'inflazione dei prezzi dei prodotti alimentari nell'area dell'euro negli ultimi due anni?", ecb.europa.euL'imperativo dell'accessibilità economica si è intensificato poiché l'inflazione alimentare europea, pur attenuandosi rispetto ai picchi del 2023, continua a influenzare le decisioni di acquisto, con i biscotti a marchio del distributore che guadagnano quote di mercato poiché i consumatori cercano valore senza compromettere la percezione della qualità. Il dimensionamento strategico delle confezioni consente ai produttori di mantenere l'accessibilità in tutte le fasce di reddito, con Mondelēz che sta implementando una scala di dimensioni delle confezioni in Europa per offrire fasce di prezzo che vanno da 1 a 5 euro con pesi in grammi adeguati per preservare l'accessibilità economica. Questo approccio si dimostra particolarmente efficace nei mercati dell'Europa orientale, dove la sensibilità al prezzo rimane elevata, consentendo ai marchi globali di competere con le offerte locali di valore mantenendo al contempo l'integrità dei margini. Il prossimo regolamento dell'UE sugli imballaggi e i rifiuti di imballaggio influenzerà le strategie relative alle confezioni monodose, richiedendo ai produttori di bilanciare la praticità con i requisiti di sostenibilità, inclusi obiettivi di riciclabilità e limitazioni di spazio vuoto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di salute e nutrizione legati all'elevato contenuto di zucchero | -0.8% | Regno Unito leader, diffusione in tutta l'Europa occidentale | Medio termine (2-4 anni) |
| Aumento dei costi delle materie prime | -1.1% | Impatto globale con variazioni regionali | A breve termine (≤ 2 anni) |
| Concorrenza degli snack salati tradizionali | -0.4% | Europa settentrionale principalmente | A lungo termine (≥ 4 anni) |
| Sfide normative | -0.3% | A livello UE con variazioni nazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di salute e nutrizione legati all'elevato contenuto di zucchero
Il settore europeo dei biscotti dolci si trova ad affrontare una crescente pressione da parte dei consumatori attenti alla salute e delle iniziative normative volte a ridurre lo zucchero, creando sia sfide che opportunità per strategie di riformulazione che preservino il gusto e al contempo affrontino le problematiche legate al benessere. I dati del governo tedesco rivelano un cambiamento strutturale nel consumo di zucchero, con un consumo pro capite in calo a 30.4 kg nel 2024 dai 33.9 kg precedenti, con una diminuzione del 10% nell'utilizzo interno di zucchero. Questa tendenza riflette le più ampie priorità nutrizionali europee, con il 51% degli esperti di nutrizione che identifica le diete a basso contenuto di zuccheri come una preferenza crescente dei consumatori, mentre il 59% evidenzia un'alimentazione incentrata sull'intestino come un motore emergente della domanda. Le misure normative del Regno Unito esemplificano l'intensificarsi del contesto politico, con le norme sulla visibilità dei prodotti ad alto contenuto di grassi, sale e zucchero (HFSS) introdotte nell'ottobre 2022 che riducono la visibilità dei prodotti "deliziosi", mentre le restrizioni promozionali previste per ottobre 2025 minacciano le dinamiche degli acquisti d'impulso. I produttori stanno rispondendo adottando dolcificanti alternativi, ottimizzando le dimensioni delle porzioni e integrando ingredienti funzionali, con opportunità emergenti nelle formulazioni a ridotto contenuto di zucchero che sfruttano dolcificanti naturali come lo sciroppo di tapioca e l'inulina per mantenere l'accettazione da parte dei consumatori, rispondendo al contempo ai requisiti di posizionamento in ambito sanitario.
Aumento dei costi delle materie prime
La volatilità dei prezzi delle materie prime continua a mettere sotto pressione i produttori europei di biscotti dolci, con ingredienti chiave che stanno subendo una significativa inflazione dei costi che mette a dura prova la conservazione dei margini, pur mantenendo prezzi competitivi nei mercati di consumo sensibili ai prezzi. I prezzi del grano e dei cereali, fondamentali per la produzione di biscotti, hanno mostrato un aumento persistente, con una produzione cerealicola UE stimata a 260.9 milioni di tonnellate nel 2024/25, che rappresenta un calo del 7% rispetto alle medie quinquennali e la produzione più bassa in un decennio. Le dinamiche del mercato dello zucchero presentano segnali contrastanti, con una produzione di zucchero UE prevista in aumento fino a 1 milione di tonnellate rispetto all'anno precedente, con un potenziale alleggerimento dei costi, mentre i prezzi del cacao hanno raggiunto livelli record che richiedono aggiustamenti strategici in termini di prezzi e formulazione. I costi energetici rimangono una sfida strutturale per le attività di panificazione, con un'analisi del settore alimentare europeo che rivela che i processi ad alta intensità energetica hanno dovuto affrontare aumenti del prezzo dell'elettricità del 145% e del prezzo del petrolio del 43% durante il periodo inflazionistico del 2022, creando impatti duraturi sull'economia operativa. I produttori stanno implementando strategie di gestione dei costi su più fronti, tra cui la sostituzione degli ingredienti, l'ottimizzazione della catena di approvvigionamento e la definizione strategica dei prezzi, con Mondelēz che dimostra la sua leadership nel settore attraverso adeguamenti delle dimensioni delle confezioni e l'ottimizzazione del mix premium per compensare le pressioni sui costi del cacao, preservando al contempo l'accessibilità per i consumatori. La dipendenza dell'UE dalle importazioni di input, in particolare di ingredienti a base di soia e di alcuni minerali, crea un'ulteriore vulnerabilità alle perturbazioni geopolitiche e alle fluttuazioni valutarie che aggravano le pressioni sui costi delle materie prime.
Analisi del segmento
Per tipo di prodotto: biscotti semplici ancorano il mercato nonostante l'innovazione premium
I biscotti semplici mantengono la leadership di mercato con una quota del 29.78% nel 2025, a dimostrazione della loro versatilità sia come snack a sé stanti che come accompagnamento alle bevande, mentre le varianti ricoperte di cioccolato guidano la premiumizzazione della categoria con il più alto tasso di crescita annuo composto (CAGR) del 6.02% fino al 2031. Il fascino duraturo dei biscotti semplici deriva dalla loro convenienza, dalla lunga durata di conservazione e dall'ampia accettazione demografica, rendendoli SKU essenziali per i rivenditori che cercano di catturare i consumatori attenti al prezzo in un contesto di continue pressioni economiche. I biscotti sandwich rappresentano un'importante opportunità di crescita, combinando la comodità dei formati familiari con innovative varietà di ripieno che consentono un posizionamento premium e margini unitari più elevati. I biscotti continuano ad espandere la loro presenza in Europa attraverso formati in stile americano e un posizionamento artigianale, mentre la categoria "Altri", che comprende biscotti ripieni e varietà di wafer, beneficia dell'innovazione nelle consistenze e dell'introduzione di sapori esotici.
La traiettoria di crescita superiore dei biscotti ricoperti di cioccolato riflette il successo delle strategie di premiumizzazione che sfruttano le associazioni di indulgenza del cacao nonostante le pressioni sui costi delle materie prime, con i produttori che implementano una sofisticata gestione della supply chain per mantenerne l'accessibilità. Il segmento beneficia di partnership strategiche come la collaborazione Mondelēz-Lotus, che unisce una consolidata esperienza nel settore dei biscotti con marchi di cioccolato premium per creare offerte differenziate che richiedono prezzi più elevati. La velocità di innovazione nelle varietà ricoperte di cioccolato consente una rapida risposta alle tendenze stagionali e opportunità di edizioni limitate che stimolano la crescita sia in termini di volume che di valore. Le normative europee sulla sicurezza alimentare forniscono un quadro solido per i processi di rivestimento di cioccolato, garantendo standard qualitativi costanti e consentendo al contempo l'efficienza della distribuzione transfrontaliera. Il potenziale di crescita del segmento rimane sostanziale, poiché i produttori esplorano rivestimenti di cioccolato funzionali che incorporano probiotici, alternative vegetali e formulazioni a ridotto contenuto di zuccheri che rispondono alle mutevoli priorità del benessere dei consumatori.
Per tipo di imballaggio: il predominio della plastica si scontra con le pressioni della sostenibilità
Bustine e sacchetti in plastica detengono una quota di mercato del 56.86% nel 2025 grazie alla loro convenienza, alle proprietà barriera e alla praticità per il consumatore, mentre le scatole registrano la crescita più rapida, con un CAGR del 6.18%, trainata dalle tendenze di premiumizzazione e dal posizionamento sostenibile. Il predominio degli imballaggi in plastica riflette fattori economici fondamentali che favoriscono formati flessibili che riducono al minimo l'utilizzo di materiali, ottimizzano lo spazio a scaffale e offrono una protezione superiore del prodotto durante la distribuzione. Tuttavia, il Regolamento UE sugli imballaggi e i rifiuti di imballaggio (PPWR), che entrerà in vigore a febbraio 2025, rimodellerà radicalmente le strategie di imballaggio attraverso obiettivi obbligatori di riciclabilità, requisiti di contenuto riciclato e restrizioni su determinati formati monouso.
La crescita del packaging in scatola riflette le preferenze dei consumatori in termini di premiumizzazione e le applicazioni regalo, con formati rigidi che trasmettono una percezione di qualità e consentono una grafica sofisticata che migliora l'attrattiva a scaffale e la differenziazione del marchio. Il contesto normativo favorisce sempre più le soluzioni a base di carta, con il PPWR che richiede il 75% di riciclabilità per gli imballaggi in carta e cartone entro il 2025, rispetto a requisiti più rigorosi per le alternative in plastica. I produttori stanno investendo in innovazioni di packaging sostenibile, come dimostra la partnership di Mondelēz con Saica per sviluppare soluzioni di packaging alimentare a base di carta che mantengano l'integrità del prodotto e rispettino gli obiettivi ambientali. La categoria "Altro", che comprende lattine e barattoli, beneficia del posizionamento di riutilizzabilità e delle applicazioni regalo premium, in particolare durante i periodi stagionali in cui il valore della presentazione guida le decisioni di acquisto. Le restrizioni sui PFAS negli imballaggi a contatto con gli alimenti, che limitano le concentrazioni a 25 ppb per le sostanze mirate, richiedono la riformulazione dei rivestimenti barriera e degli adesivi in tutti i formati di imballaggio, creando opportunità per i fornitori di materiali innovativi e potenziali implicazioni in termini di costi per i produttori.
Per profilo aromatico: le varietà semplici dominano mentre le opzioni aromatizzate guidano la crescita
I biscotti semplici mantengono una posizione dominante con una quota di mercato dell'85.10% nel 2025, riflettendo la preferenza dei consumatori europei per gusti versatili e familiari che si adattino a diverse occasioni di consumo, mentre le varietà aromatizzate raggiungono il tasso di crescita più elevato, pari al 7.12% di CAGR, grazie alle strategie di differenziazione e posizionamento premium adottate dai produttori. La forza del segmento semplice deriva dal suo ampio appeal per fasce d'età, preferenze culturali e contesti di consumo, rendendolo una categoria essenziale per i rivenditori che mirano a massimizzare la rotazione delle scorte e la soddisfazione dei consumatori. I biscotti aromatizzati rappresentano la frontiera dell'innovazione del settore, consentendo ai produttori di rispondere rapidamente alle tendenze di gusto emergenti, alle preferenze stagionali e alle celebrazioni culturali che determinano prezzi premium e fedeltà al marchio.
Il segmento degli aromi beneficia di cicli di sviluppo prodotto accelerati e della propensione dei consumatori a sperimentare nuove esperienze di gusto, in particolare tra i giovani che dimostrano una minore fedeltà al marchio e una maggiore apertura alle offerte premium. L'innovazione strategica degli aromi sfrutta le preferenze regionali e le associazioni stagionali, con i produttori che introducono varietà in edizione limitata che creano urgenza e coinvolgimento sui social media. La traiettoria di crescita riflette strategie di premiumizzazione di successo che posizionano i biscotti aromatizzati come articoli di lusso accessibili, consentendo margini più elevati pur mantenendo l'accessibilità per i consumatori tradizionali. I quadri normativi europei supportano l'innovazione degli aromi attraverso processi di approvazione consolidati per le sostanze aromatizzanti naturali e artificiali, mentre le protezioni delle indicazioni geografiche creano opportunità per le specialità regionali di ottenere un più ampio riconoscimento sul mercato. Il potenziale di espansione del segmento rimane significativo, poiché i produttori esplorano aromi funzionali che incorporano benefici per il benessere, alternative vegetali e ingredienti esotici che differenziano i prodotti in ambienti di vendita al dettaglio sempre più competitivi.
Per canale di distribuzione: il commercio al dettaglio tradizionale è in testa mentre il digitale trasforma l'accesso
Supermercati e ipermercati mantengono la leadership di mercato con una quota del 64.92% nel 2025, sfruttando la loro ampia portata, le capacità promozionali e le abitudini di acquisto dei consumatori, mentre i canali di vendita al dettaglio online registrano la crescita più rapida, con un CAGR del 6.24%, mentre la trasformazione digitale rimodella il comportamento di acquisto dei consumatori e consente un coinvolgimento diretto con il marchio. Il predominio del commercio al dettaglio tradizionale riflette modelli di consumo consolidati che privilegiano la valutazione fisica del prodotto, la gratificazione immediata e le esperienze di acquisto integrate che combinano biscotti con acquisti complementari. Tuttavia, la rapida espansione del canale digitale dimostra cambiamenti fondamentali nel comportamento dei consumatori, in particolare tra la popolazione urbana e i consumatori più giovani che danno priorità alla praticità e alla scoperta dei prodotti attraverso le piattaforme digitali.
La crescita del commercio al dettaglio online beneficia di infrastrutture logistiche migliorate, assortimenti di prodotti ampliati e capacità di marketing personalizzate che consentono un coinvolgimento mirato dei consumatori e un posizionamento di prodotti premium. I minimarket mantengono performance costanti grazie ai vantaggi di prossimità e alle opportunità di acquisto d'impulso, mentre i negozi specializzati e gourmet catturano segmenti premium alla ricerca di varietà artigianali e d'importazione che consentono margini più elevati. La categoria "Altri canali di distribuzione" comprende distributori automatici, punti di ristorazione e vendite istituzionali che offrono opportunità di volume costanti con diverse strutture di margine. Le dinamiche del mercato europeo dell'e-grocery mostrano tassi di crescita previsti del 7-9% annuo fino al 2027, con gli operatori focalizzati sull'efficienza che ottengono risultati migliori grazie a centri di distribuzione automatizzati e reti di consegna ottimizzate. L'evoluzione del panorama distributivo richiede ai produttori di sviluppare strategie omnicanale che sfruttino sia le relazioni tradizionali con la vendita al dettaglio sia le capacità di vendita diretta al consumatore, mentre la conformità normativa su più canali crea complessità in termini di etichettatura, restrizioni promozionali e requisiti di tutela dei consumatori.
Analisi geografica
Il Regno Unito mantiene la leadership di mercato con una quota del 25.87% nel 2025, capitalizzando sulla sua radicata cultura dei biscotti, sulla consolidata infrastruttura di vendita al dettaglio e sulla solida tradizione del marchio che trova riscontro sia nei consumatori nazionali che internazionali. I modelli di consumo di biscotti britannici riflettono tradizioni culturali in cui le occasioni dell'ora del tè generano una domanda costante, mentre la maturità del mercato consente un posizionamento premium e l'accettazione dell'innovazione. Tuttavia, il Regno Unito si trova ad affrontare ostacoli derivanti da normative attente alla salute, tra cui le regole sulla visibilità dell'HFSS e le restrizioni promozionali pianificate, che potrebbero frenare gli acquisti d'impulso e richiedere una riformulazione strategica per mantenere lo slancio di crescita. L'Italia rappresenta un'importante opportunità di mercato grazie al suo ampio settore alimentare confezionato, valutato a 99.2 miliardi di dollari nel 2023, con i biscotti dolci identificati come una categoria ad alta crescita che beneficia della ripresa del turismo e della ricettività dei consumatori verso prodotti innovativi.
La Spagna emerge come il mercato in più rapida crescita con un CAGR del 7.78%, trainato dall'espansione dei canali di vendita al dettaglio moderni, dall'aumento del reddito disponibile e dalla crescente urbanizzazione che favorisce formati snack convenienti. Il mercato spagnolo beneficia di una forte ripresa del turismo, del cambiamento dei modelli di consumo verso marchi premium e internazionali e della modernizzazione del commercio al dettaglio che migliora l'accessibilità e la varietà dei prodotti. La Francia dimostra una performance costante grazie alla sua sofisticata cultura alimentare e alle opportunità di posizionamento premium, mentre l'ampia base di consumatori della Germania garantisce stabilità dei volumi nonostante le tendenze salutistiche che privilegiano alternative biologiche e a ridotto contenuto di zuccheri. Paesi Bassi e Belgio sfruttano la loro posizione strategica come hub di distribuzione europei e la solida tradizione dolciaria per mantenere posizioni competitive, mentre la Polonia rappresenta il potenziale di crescita dell'Europa orientale attraverso la rapida modernizzazione del commercio al dettaglio e l'aumento del potere d'acquisto dei consumatori.
I modelli di consumo regionali variano significativamente, con i mercati del Nord Europa che mostrano una preferenza per le varietà semplici e tradizionali, mentre i consumatori del Sud Europa dimostrano una maggiore apertura alle innovazioni aromatizzate e al posizionamento premium. L'armonizzazione normativa dell'Unione Europea facilita l'efficienza della distribuzione transfrontaliera, mentre le preferenze dei singoli paesi per formati di confezionamento, dimensioni delle porzioni e profili aromatici richiedono strategie di marketing localizzate. Le dinamiche di mercato della Svezia riflettono le preferenze nordiche per i prodotti biologici e sostenibili, creando opportunità per i produttori con solide credenziali ambientali e filiere di approvvigionamento trasparenti. La categoria "Resto d'Europa" comprende i mercati emergenti dell'Europa orientale, dove la modernizzazione della vendita al dettaglio, l'urbanizzazione e l'aumento dei redditi creano notevoli opportunità di crescita sia per i marchi internazionali che per i produttori locali che cercano di espandere la propria presenza geografica.
Panorama normativo
I biscotti dolci venduti in tutta Europa sono soggetti alle normative UE in materia di informazione e sicurezza alimentare, in particolare al Regolamento (UE) n. 1169/2011 relativo all'informazione dei consumatori sugli alimenti. Questo quadro normativo disciplina gli elenchi degli ingredienti, le informazioni sugli allergeni e le dichiarazioni nutrizionali sia nella vendita al dettaglio che online. La pressione delle politiche nutrizionali è inoltre in aumento a causa dei sistemi di etichettatura frontale e delle iniziative nazionali di salute pubblica, tra cui l'adozione del Nutri-Score in diversi mercati e le misure relative agli alimenti ad alto contenuto di zuccheri e sale (HFSS) nel Regno Unito. Di conseguenza, i produttori stanno rivalutando il contenuto di zucchero, le dimensioni delle porzioni e i messaggi riportati sulla confezione.
In materia di sostenibilità e approvvigionamento, il Green Deal europeo e le relative aspettative di due diligence stanno inasprendo i requisiti per gli input agricoli e gli imballaggi. Il Regolamento UE sulla deforestazione (EUDR) rafforza la due diligence relativa alla deforestazione per l'approvvigionamento gestito in base al rischio di input come cacao e olio di palma, mentre il REACH e la conformità ai requisiti per i materiali a contatto con gli alimenti influenzano i materiali e i rivestimenti degli imballaggi. L'allineamento del settore è visibile in iniziative come il percorso verso le emissioni zero nette entro giugno 2026 di FoodDrinkEurope per il settore alimentare e delle bevande dell'UE, che rafforza le priorità di decarbonizzazione e riprogettazione degli imballaggi, con ripercussioni sulle filiere di approvvigionamento dei biscotti.
Analisi della catena del valore
La filiera europea dei biscotti dolci comprende materie prime agricole (grano e altri cereali, zucchero, oli vegetali, cacao, ingredienti caseari e aromi), macinazione e lavorazione degli ingredienti, produzione di biscotti (impasto, formatura, cottura, raffreddamento e rivestimento) e, infine, confezionamento e imballaggio secondario. Tra i fornitori figurano i principali centri di macinazione e trasformazione europei, come la macinazione del grano in Belgio e Germania e le capacità di trasformazione specializzate nei Paesi Bassi. Il cacao e altre materie prime sensibili collegano la filiera a paesi di origine dipendenti dalle importazioni, il che aumenta l'esposizione ai requisiti di tracciabilità e di dovuta diligenza.
A valle della filiera, la distribuzione si basa su grandi rivenditori e sulle loro piattaforme di approvvigionamento centralizzate, mentre la spesa online e il commercio rapido stanno acquisendo importanza per gli acquisti d'impulso e di rifornimento. Il packaging rappresenta un'interfaccia fondamentale tra produzione e vendita al dettaglio, poiché i trasformatori e i proprietari dei marchi si stanno orientando verso soluzioni di barriera monomateriale riciclabile per soddisfare le crescenti aspettative dell'UE, proteggendo al contempo la durata di conservazione dei biscotti, sia semplici che ricoperti di cioccolato. Sta inoltre emergendo una collaborazione a monte, come la Sustainable Wheat Initiative Europe, guidata dall'AIBI, che coordina le azioni tra agricoltori, mugnai e panificatori industriali per ridurre le emissioni della catena di approvvigionamento e supportare la standardizzazione degli ingredienti su larga scala.
Panorama competitivo
Influenza dei social media e degli influencer della bellezza
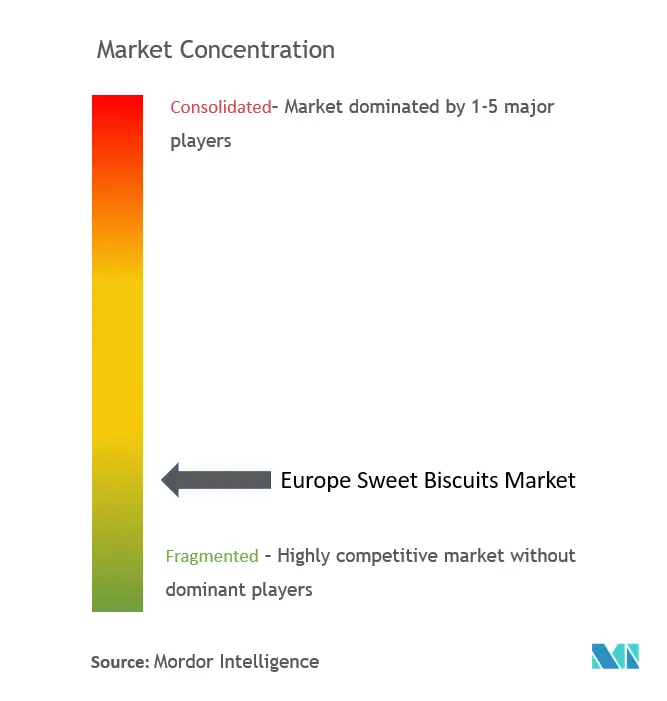
Il mercato europeo dei biscotti dolci presenta una moderata frammentazione con un indice di concentrazione, creando opportunità sia per le multinazionali consolidate che per gli operatori regionali più dinamici di conquistare quote di mercato attraverso strategie differenziate e un posizionamento mirato sui consumatori. La leadership di mercato rimane contesa tra i principali attori, tra cui Mondelēz International, Pladis (United Biscuits/McVitie's), Bahlsen, Lotus Bakeries e Nestlé, ognuno dei quali sfrutta distinti vantaggi competitivi che spaziano dalle reti di distribuzione globali al patrimonio di marchi storici e alle capacità di innovazione.
Gli schemi strategici enfatizzano la diversificazione del portafoglio, il posizionamento premium e l'espansione geografica, con i player di successo che investono massicciamente nella conoscenza dei consumatori, nel rapido sviluppo dei prodotti e nella distribuzione omnicanale per mantenere la propria rilevanza in condizioni di mercato in continua evoluzione. L'attività di consolidamento continua a rimodellare il panorama competitivo, come dimostra l'acquisizione di IDC Holding da parte del Gruppo Valeo Foods per 200 milioni di euro, volta a rafforzare la presenza nell'Europa orientale ed espandere le capacità nel settore degli snack dolci. Le normative europee sulla sicurezza alimentare garantiscono condizioni di parità competitiva, consentendo al contempo la differenziazione della qualità, con le aziende che investono in certificazioni, sistemi di tracciabilità e trasparenza della supply chain per rafforzare la fiducia dei consumatori e la conformità normativa.
L'adozione della tecnologia stimola la differenziazione competitiva, con leader come Mondelēz che implementano piattaforme di marketing basate sull'intelligenza artificiale per accelerare lo sviluppo creativo e consentire l'analisi delle preferenze dei consumatori in tempo reale, mentre l'automazione della produzione migliora l'efficienza e la coerenza della qualità. Esistono opportunità di business in settori come i biscotti funzionali che mirano a specifici benefici per la salute, le soluzioni di packaging sostenibili che superano i requisiti normativi e le innovazioni di gusto regionali che sfruttano le protezioni delle indicazioni geografiche per creare offerte premium differenziate.
Leader del settore dei biscotti dolci in Europa
-
Kellanova
-
Mondelēz International
-
Industrie Britanniche
-
parle
-
ITC Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Mondelēz International amplia il proprio portfolio World Travel Retail con il lancio globale di Marabou Biscoff 160g. Il lancio intercetta la crescita del travel retail e la domanda di snack ibridi premium a base di cioccolato in tutta Europa. Rafforza il posizionamento premium europeo ed espande la disponibilità transfrontaliera nei canali del travel retail.
- Giugno 2026: Kellanova ha lanciato in Europa la linea Cheez-It Crunch (Zesty Jalapeño Cheddar e Kick'n Nacho Cheese). Il lancio amplia la categoria dei biscotti e snack salati in Europa, incrementando la diversificazione del portafoglio nel settore degli snack salati. Questa mossa rafforza i formati per acquisti d'impulso e da asporto in tutta Europa.
- Maggio 2026: Mondelēz International ha ampliato la sua presenza geografica in Europa con la gamma Milka Croissant, dopo un ottimo inizio. L'espansione amplia la copertura geografica nel segmento premium dei biscotti e croissant, supportando la premiumizzazione e la sinergia tra i marchi in Europa. La decisione diversifica la presenza geografica e rafforza la rilevanza del portafoglio di Mondelēz Europe.
Ambito del rapporto sul mercato dei biscotti dolci in Europa
Un biscotto dolce è una piccola torta piatta croccante e solitamente dolce. Il mercato europeo dei biscotti dolci è segmentato per tipo, canale di distribuzione e area geografica. Per tipo, il mercato è segmentato in biscotti, biscotti sandwich, ricoperti di cioccolato e altri. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri. A livello geografico, il mercato è segmentato in Regno Unito, Francia, Germania, Italia, Spagna, Russia e Resto d'Europa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di prodotto
| Biscotti Semplici |
| Cookies |
| Biscotti Tramezzini |
| Biscotti ricoperti di cioccolato |
| Altro |
Per tipo di imballo
| Cofanetti |
| Pacchetti/sacchetti di plastica |
| Altro |
Per profilo aromatico
| pianura |
| aromatizzato |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Specialità e Negozi Gourmet |
| Vendita al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Biscotti Semplici |
| Cookies | |
| Biscotti Tramezzini | |
| Biscotti ricoperti di cioccolato | |
| Altro | |
| Per tipo di imballo | Cofanetti |
| Pacchetti/sacchetti di plastica | |
| Altro | |
| Per profilo aromatico | pianura |
| aromatizzato | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Specialità e Negozi Gourmet | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione | |
| Per geografia | Regno Unito |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei biscotti dolci nel 2026?
Ha raggiunto i 33.45 miliardi di dollari nel 2026 e si prevede che raggiungerà i 44.32 miliardi di dollari entro il 2031, con un CAGR del 5.79%.
Quale Paese è leader nelle vendite regionali?
Il Regno Unito è in testa con una quota del 25.87%, sostenuta da una forte tradizione del tè e da un'ampia copertura al dettaglio.
Quale segmento di prodotto sta crescendo più velocemente?
Si prevede che i biscotti ricoperti di cioccolato cresceranno a un CAGR del 6.02% entro il 2031, poiché i consumatori sono alla ricerca di un piacere esclusivo.
Perché la vendita al dettaglio online è importante per le vendite di biscotti?
L'e-commerce consente un coinvolgimento diretto, promozioni personalizzate e una comoda consegna a domicilio, generando un CAGR del 6.24% nei canali digitali entro il 2031.


