

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
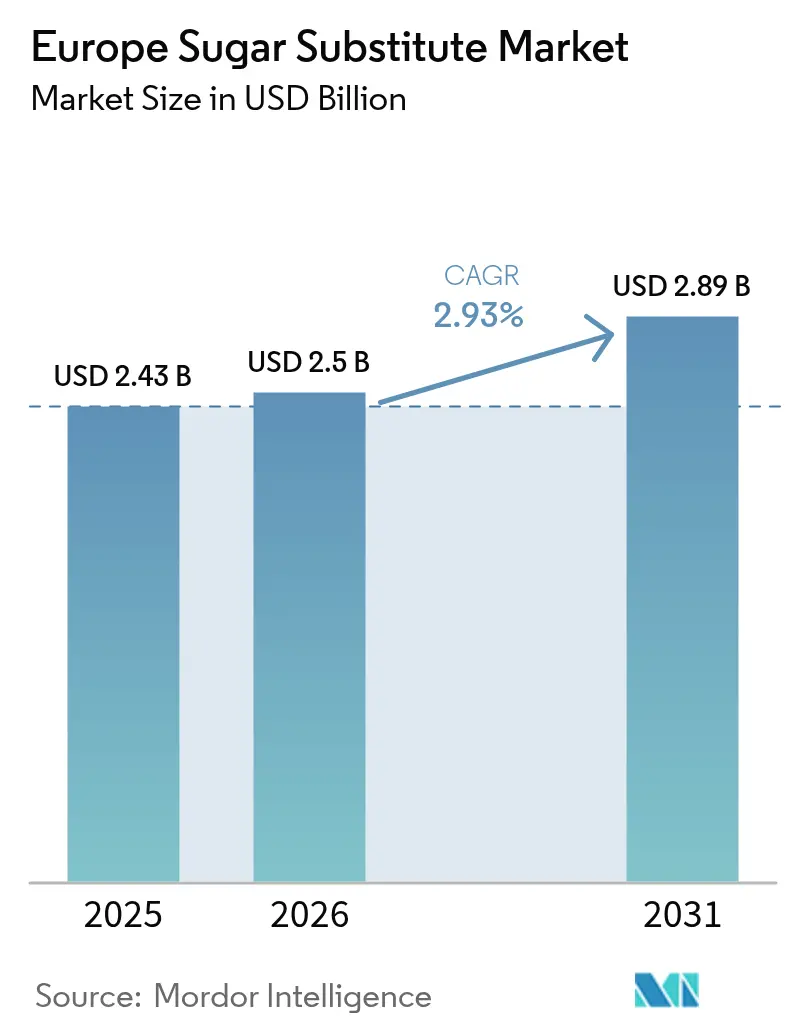
| Dimensione del mercato (2026) | 2.5 miliardo di dollari |
| Dimensione del mercato (2031) | 2.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.93% CAGR |
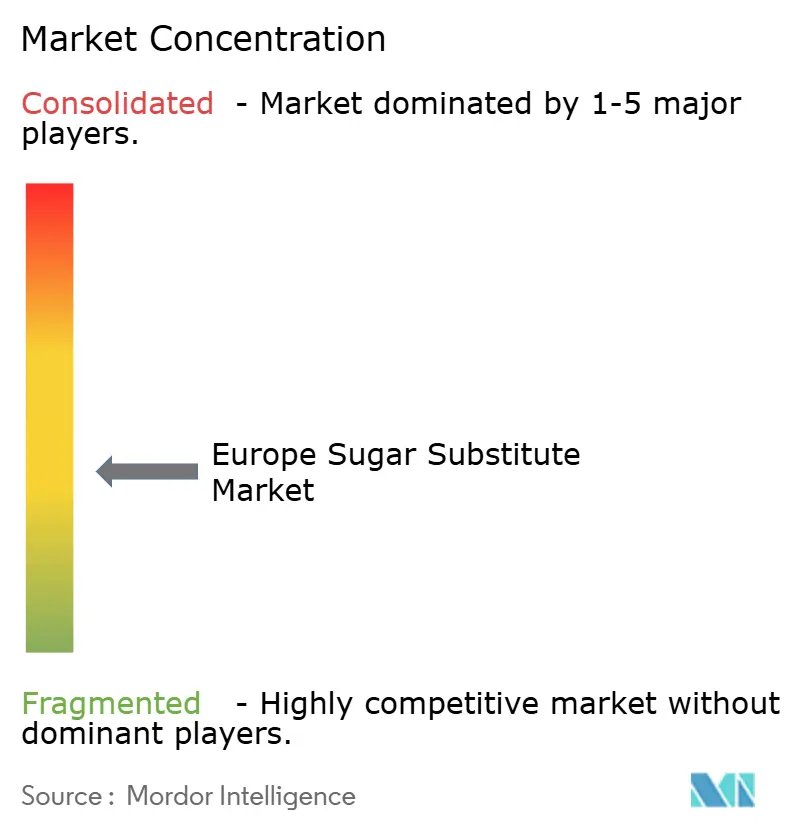
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei sostituti dello zucchero di Mordor Intelligence
Il mercato europeo dei dolcificanti artificiali aveva un valore di 2.43 miliardi di dollari nel 2025 e si prevede che crescerà da 2.5 miliardi di dollari nel 2026 a 2.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.93% durante il periodo di previsione (2026-2031). Questa crescita è trainata da un quadro normativo consolidato, dalla continua riformulazione dei prodotti nell'industria alimentare e delle bevande e da una graduale preferenza dei consumatori per alternative più salutari. La leadership normativa della Germania, insieme alle misure antidumping sull'eritritolo, ha garantito una produzione interna stabile, mitigato la volatilità dei prezzi e rafforzato la fiducia dei produttori nell'affidabilità dell'approvvigionamento. L'adozione di stevia e frutto del monaco, derivati dalla fermentazione, è aumentata significativamente, con le diciture "clean label" che consentono di ottenere prezzi al dettaglio più elevati. Sebbene i dolcificanti ad alta intensità continuino a dominare in termini di volume, i polioli e le alternative di origine vegetale stanno conquistando quote di mercato sempre maggiori, soprattutto grazie alla loro crescente applicazione nei settori farmaceutico e della nutrizione sportiva. Per ridurre l'impronta di carbonio delle soluzioni dolcificanti, le aziende stanno sfruttando strategie come la fermentazione di precisione, l'integrazione verticale e una maggiore trasparenza del ciclo di vita, che sono diventate fattori di differenziazione competitiva cruciali.
Punti chiave del rapporto
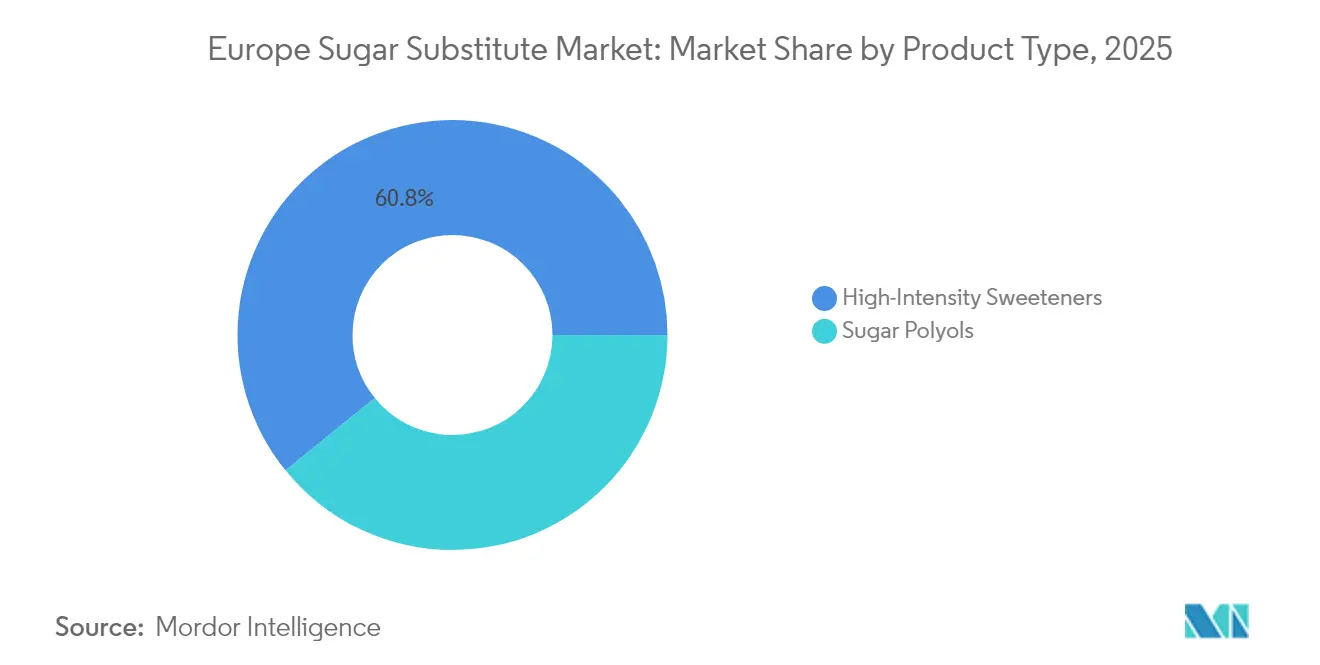
- In base al tipo di dolcificante, i dolcificanti ad alta intensità hanno registrato una quota di fatturato del 60.84% nel 2025, mentre si prevede che i polioli di zucchero cresceranno a un CAGR dell'7.92% fino al 2031.
- In base all'origine, nel 56.40 le varianti sintetiche detenevano il 2025% della quota di mercato europea dei sostituti dello zucchero, mentre si prevede che le alternative di origine vegetale cresceranno a un CAGR del 8.78% entro il 2031.
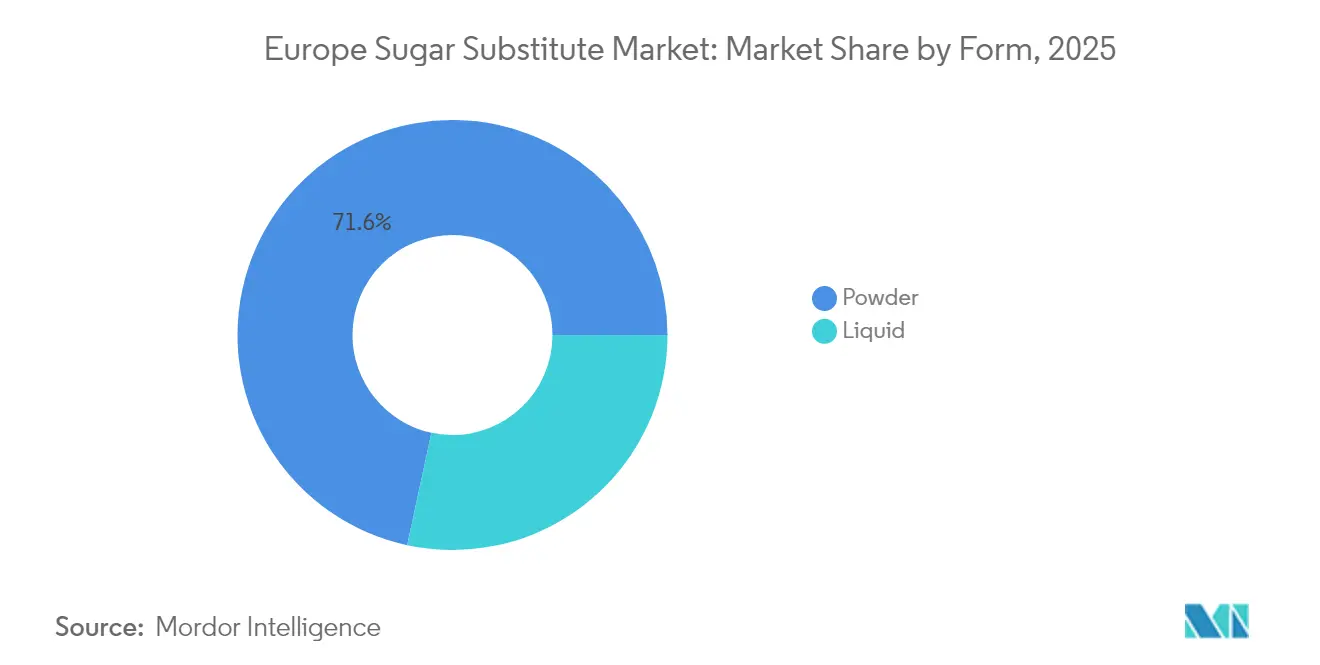
- In base alla forma, nel 71.62 i prodotti in polvere rappresentavano il 2025% del mercato europeo dei sostituti dello zucchero; i formati liquidi stanno aumentando a un CAGR del 7.45% fino al 2031.
- Per applicazione, nel 44.20 le bevande rappresentavano il 2025% del mercato europeo dei sostituti dello zucchero; i prodotti farmaceutici registrano l'espansione più rapida, con un CAGR dell'8.63% fino al 2031.
- Per paese, la Germania ha catturato il 19.00% del fatturato del 2025 e registra anche il CAGR nazionale più alto, pari al 4.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei sostituti dello zucchero
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della preferenza per i dolcificanti naturali con etichetta pulita | + 0.8% | Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| L'espansione dei prodotti a basso/senza zucchero alimenta la crescita del mercato | + 0.7% | Europa | A lungo termine (≥ 4 anni) |
| I tassi crescenti di diabete e obesità alimentano la domanda di dolcificanti ipocalorici | + 0.6% | Germania, Regno Unito, Italia | A lungo termine (≥ 4 anni) |
| La legislazione UE sulla riduzione dello zucchero accelera la riformulazione | + 0.5% | Europa | A breve termine (≤ 2 anni) |
| Passaggio crescente a ingredienti a bassa impronta di carbonio | + 0.3% | Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| La crescente consapevolezza dei consumatori in materia di salute e benessere stimola l'espansione del mercato | + 0.4% | Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della preferenza per i dolcificanti naturali con etichetta pulita
I consumatori europei stanno ponendo sempre maggiore attenzione all'esame degli elenchi degli ingredienti, determinando un aumento significativo della domanda di dolcificanti di origine vegetale in linea con gli standard di trasparenza e clean-label. Questa crescente preferenza dei consumatori sta spingendo i produttori alimentari a rivalutare le proprie strategie di approvvigionamento, dando priorità ad alternative naturali come stevia, frutto del monaco e altri dolcificanti vegetali rispetto ai composti sintetici per soddisfare tali requisiti. I progressi normativi, tra cui l'approvazione di varianti di stevia derivate dalla fermentazione come DSM-Firmenich ed EverSweet di Cargill da parte di EFSA e FSA, stanno ampliando la gamma di possibilità di formulazione, garantendo al contempo la conformità agli standard clean-label. Inoltre, la disponibilità dei consumatori a pagare un sovrapprezzo per le alternative naturali crea opportunità di margine redditizie, poiché favoriscono sempre più i prodotti contenenti dolcificanti vegetali rispetto a quelli contenenti ingredienti artificiali.
L'espansione dei prodotti a basso/senza zucchero alimenta la crescita del mercato
Il settore europeo delle bevande sta attraversando una profonda trasformazione, con una crescente attenzione alle opzioni ipocaloriche e a zero calorie. Questo cambiamento non solo sta ridefinendo il mercato delle bevande, ma sta anche creando notevoli opportunità di crescita per i fornitori di sostituti dello zucchero. Inoltre, questa tendenza si estende oltre le bevande, influenzando i mercati dolciario, lattiero-caseario e della panetteria, dove i produttori stanno attivamente riformulando i loro prodotti di punta per allinearli alle preferenze dei consumatori in continua evoluzione, pur mantenendo i profili di gusto originali. Per rispondere a questa domanda, la gamma Tastesense Advanced di Kerry offre una soluzione in grado di ridurre fino al 100% il contenuto di zucchero senza compromettere le qualità sensoriali che i consumatori si aspettano. La categoria delle bevande energetiche, in particolare, sta guidando l'innovazione nel settore. I marchi stanno introducendo prodotti arricchiti con BCAA e vitamine, insieme a formulazioni senza zucchero, per soddisfare la crescente fascia demografica attenta alla salute. A sostegno di questo cambiamento che interessa l'intero settore, iniziative normative come l'obiettivo dell'Unione delle associazioni europee delle bevande di ridurre del 10% lo zucchero entro il 2025 stanno fornendo un quadro solido che sostiene e accelera i percorsi di crescita a lungo termine dell'intero settore.
I tassi crescenti di diabete e obesità alimentano la domanda di dolcificanti ipocalorici
L'Europa si trova ad affrontare una crescente crisi di salute pubblica, con un aumento dei tassi di obesità e diabete di tipo 2, in particolare nel Regno Unito, in Germania e in Italia. Di conseguenza, i consumatori attenti alla salute cercano attivamente di ridurre l'assunzione di zucchero senza compromettere il gusto. Chi gestisce il diabete o il peso si sta rivolgendo a prodotti che contengono dolcificanti sia naturali che artificiali. L'ascesa delle tendenze "clean label", che privilegiano ingredienti naturali, non OGM e di origine vegetale, ha rafforzato la popolarità di dolcificanti naturali come la stevia e il frutto del monaco. Allo stesso tempo, la crescente adozione delle terapie GLP-1 sta spingendo i formulisti verso la creazione di sostituti del pasto senza zucchero che siano in linea con i protocolli di gestione del peso. Secondo il Rapporto sulla salute europea dell'OMS, nel 2024 quasi 1 bambino su 3 in età scolare in Europa è classificato come sovrappeso, con 1 su 8 alle prese con l'obesità [1] Fonte: Organizzazione Mondiale della Sanità, "Rapporto sulla salute europea 2025", who.int . Questi dati allarmanti sono in gran parte legati a scelte alimentari scorrette, fortemente influenzate dal marketing aggressivo dei prodotti ad alto contenuto di zuccheri. Oltre al settore alimentare e delle bevande, i dolcificanti artificiali si stanno affermando nei farmaci per diabetici, negli integratori orali e nei nutraceutici, tutti finalizzati alla perdita di peso e al controllo della glicemia, a testimonianza di una solida domanda industriale.
La legislazione UE sulla riduzione dello zucchero accelera la riformulazione
A partire da novembre 2024, il Regolamento (UE) n. 1308/2013 dell'Unione Europea impone standard uniformi di commercializzazione ed etichettatura, spingendo i produttori a riformulare i prodotti per rimanere competitivi in un mercato in continua evoluzione. Questo regolamento mira a garantire trasparenza e coerenza nelle informazioni sui prodotti, a vantaggio sia dei consumatori che delle imprese. L'imposta sullo zucchero in Italia, introdotta nel contesto normativo dell'UE, sottolinea la crescente spinta al rispetto delle normative da parte dei produttori di alimenti e bevande, incoraggiandoli a innovare e ad adattarsi alle mutevoli preferenze dei consumatori e alle esigenze normative. Inoltre, l'Autorità Europea per la Sicurezza Alimentare (EFSA) ha rivisto la sua posizione sui dolcificanti chiave, in particolare aumentando la dose giornaliera ammissibile di saccarina da 5 mg/kg a 9 mg/kg di peso corporeo, ampliando così le possibilità di formulazione per i produttori e consentendo loro di esplorare nuove offerte di prodotti. La tassa sullo zucchero del Regno Unito, che ha ridotto notevolmente i livelli di zucchero nelle bevande analcoliche, non solo funge da modello per iniziative simili in tutta Europa, ma getta anche le basi per un'adozione più ampia, dimostrando il potenziale delle misure normative per determinare cambiamenti significativi nella salute pubblica e nelle pratiche del settore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi severi nell'approvazione dei nuovi dolcificanti nell'UE | -0.4% | Europa | Medio termine (2-4 anni) |
| Problemi di percezione della sicurezza dei consumatori riguardo ai dolcificanti artificiali | -0.3% | Germania, Francia, Regno Unito | A lungo termine (≥ 4 anni) |
| La limitata coltivazione domestica di stevia causa volatilità della catena di approvvigionamento | -0.2% | Europa | A breve termine (≤ 2 anni) |
| Gli elevati costi di produzione dei sostituti dello zucchero incidono sulla crescita del mercato | -0.3% | Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi severi nell'approvazione dei nuovi dolcificanti nell'UE
Il rigoroso processo di valutazione dell'EFSA per i nuovi alimenti garantisce la sicurezza dei consumatori, ma impone anche barriere significative all'ingresso sul mercato. Questo approccio limita l'innovazione e altera le dinamiche competitive nel mercato europeo dei sostituti dello zucchero. Ad esempio, il D-allulosio non è ancora approvato in Europa, nonostante abbia ottenuto autorizzazioni in altre regioni, a causa di valutazioni incomplete derivanti da dati insufficienti sulla caratterizzazione dei pericoli. Analogamente, l'estratto di frutto del monaco si scontra con incongruenze normative: gli estratti acquosi sono approvati mentre gli estratti concentrati rimangono vietati a causa di lacune nei dati sulla sicurezza. Queste incongruenze limitano la capacità dei produttori di sviluppare soluzioni dolcificanti ottimali. Le linee guida EFSA aggiornate, in vigore da febbraio 2025, mirano a migliorare la chiarezza, ma continuano a imporre dossier completi. Questi includono processi di produzione dettagliati, dati sulla composizione e ampie informazioni tossicologiche, prolungando spesso i tempi di approvazione oltre i 18 mesi per le domande complesse. Tali ritardi hanno un impatto particolare sulle aziende biotecnologiche che sviluppano dolcificanti da fermentazione di precisione, dove l'incertezza normativa limita le decisioni di investimento e le strategie di ingresso sul mercato.
Gli elevati costi di produzione dei sostituti dello zucchero incidono sulla crescita del mercato
I costi di produzione dei dolcificanti avanzati rimangono considerevolmente più elevati rispetto a quelli dello zucchero tradizionale, creando significative barriere all'adozione, in particolare nei segmenti di mercato sensibili al prezzo, dove raggiungere la parità di costo rimane difficile nonostante i progressi tecnologici. Ad esempio, anche con un miglioramento del 51% della resa in fermentazione, i costi unitari dell'eritritolo rimangono sostanzialmente superiori a quelli dello zucchero raffinato. Dazi antidumping fino al 233.3% sull'eritritolo cinese aggravano ulteriormente questa disparità di costo. I progetti agronomici per la stevia richiedono investimenti nell'irrigazione a goccia, nei vivai in serra e nella formazione degli agricoltori, che aumentano significativamente le spese in conto capitale (CAPEX). Sebbene la bioconversione offra vantaggi in termini di scalabilità, la necessità di fermentatori in acciaio inossidabile e di processi di purificazione a valle richiede capitali ingenti, ponendo sfide per gli operatori di mercato più piccoli.
Analisi del segmento
Per tipo di prodotto: un nucleo resiliente con polioli Tailwinds
Nel 2025, acesulfame K, aspartame e sucralosio, molecole ad alta intensità, domineranno il mercato europeo dei sostituti dello zucchero, rappresentando il 60.84% del fatturato totale. Il loro ampio utilizzo in applicazioni chiave come bevande analcoliche, bustine da tavola e gomme da masticare consolida la loro leadership di mercato. Queste molecole beneficiano di economie di scala, garantendo efficienza dei costi e una fornitura costante, il che rafforza ulteriormente la loro posizione sul mercato. Nel frattempo, i polioli si stanno ritagliando un segmento di crescita significativo, con proiezioni che mostrano un robusto CAGR dell'7.92% fino al 2031. Questa impennata è in gran parte attribuibile al ruolo essenziale del sorbitolo negli sciroppi pediatrici, dove agisce come dolcificante e stabilizzante, ai riconosciuti vantaggi dello xilitolo per l'igiene dentale, tra cui la sua capacità di ridurre i batteri che causano carie, e alla caratteristica sensazione rinfrescante in bocca dell'eritritolo, che ne migliora l'utilizzo in dolciumi e bevande. Nel complesso, questi fattori stanno guidando la crescente adozione dei polioli in diversi settori.
La Stevia Rebaudioside M, ottenuta tramite fermentazione di precisione, sta superando i tradizionali limiti di gusto, come l'amaro e il retrogusto, stimolando la riformulazione nei prodotti da forno e ampliandone l'adozione nell'industria alimentare. Questa innovazione è particolarmente significativa in quanto consente ai produttori di creare prodotti con profili di gusto migliorati, pur mantenendo le dichiarazioni di naturalità e clean-label. Inoltre, l'aumento della Dose Giornaliera Accettabile (DGA) di acesulfame K a 15 mg/kg ne ha ampliato il campo di applicazione, aprendo la strada al lancio di cola senza zuccheri e di altre bevande ipocaloriche. Anche il settore europeo dei sostituti dello zucchero si sta allineando sempre più alle normative dell'industria farmaceutica, stimolando l'adozione a duplice uso dei polioli nelle formulazioni sia alimentari che farmaceutiche. Questo allineamento normativo sta promuovendo l'innovazione, consentendo ai produttori di sviluppare prodotti multifunzionali e stimolando la crescita complessiva del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per origine: l'ondata di prodotti a base vegetale rimodella i portafogli
Nel 2025, le varianti sintetiche rappresentavano il 56.40% del fatturato del mercato, ma si scontravano con sfide legate alla percezione dei consumatori, in particolare preoccupazioni relative agli ingredienti artificiali e ai potenziali rischi per la salute. Al contrario, le alternative di origine vegetale hanno registrato un forte rialzo, vantando un robusto CAGR del 8.78%, trainate dalla crescente domanda di prodotti naturali e clean label. Iniziative in Grecia e Spagna, come i progetti di conversione dal tabacco alla stevia, stanno rafforzando la sostenibilità del carbonio riducendo la dipendenza dalle pratiche agricole tradizionali e promuovendo metodi di produzione ecocompatibili. Le varianti sintetiche, note per la loro elevata intensità di dolcezza, con il sucralosio 600 volte più dolce dello zucchero, trovano ampio utilizzo negli alimenti trasformati, nelle bevande analcoliche dietetiche e nei prodotti farmaceutici grazie alla loro economicità e stabilità in varie formulazioni. Nei segmenti delle bevande e dei dessert dominano il sucralosio e l'acesulfame-K, che continuano a essere preferiti per la loro capacità di mantenere i profili di gusto senza aggiungere calorie.
I consumatori, soprattutto quelli diabetici o attenti al peso, considerano sempre più i dolcificanti di origine vegetale opzioni più sane e sicure, in linea con la crescente tendenza verso abitudini alimentari attente alla salute. La stevia, in prima linea in questo segmento, vede le sue applicazioni in yogurt, bevande e prodotti da forno, supportate dalla sua origine naturale e dal minimo impatto sui livelli di glicemia. La fermentazione biotecnologica si sta ritagliando una nicchia, unendo le proprietà naturali all'efficienza industriale, consentendo la produzione di dolcificanti ad alta purezza su larga scala. Dopo aver ricevuto l'autorizzazione dell'EFSA, i glicosidi steviolici EverSweet di Cargill e il Rebaudioside M di DSM-Firmenich sono arrivati nelle fontane di soda europee, offrendo ai produttori una fornitura affidabile di dolcificanti di alta qualità. Inoltre, si registra una crescente accettazione da parte dei consumatori dei prodotti fermentati con precisione, con molti che li considerano identici a quelli naturali, attenuando il precedente scetticismo e aprendo la strada a una più ampia adozione nel settore alimentare e delle bevande.
Per forma: i liquidi guadagnano quando la velocità conta
Dal 2026 al 2031, si prevede che i dolcificanti liquidi registreranno un CAGR del 7.45%. Questa crescita è in gran parte attribuibile alla spinta dell'industria delle bevande verso una maggiore efficienza di processo. La preferenza dell'industria per i dolcificanti liquidi deriva dalla loro superiore solubilità, che semplifica i processi di produzione consentendo una miscelazione più rapida e uniforme. Inoltre, i dolcificanti liquidi riducono la necessità di lavorazioni meccaniche intensive, riducendo così il consumo energetico e i costi operativi. Nel frattempo, nel 2025, i dolcificanti in polvere sono destinati a dominare il mercato, detenendo una quota sostanziale del 71.62%. La loro importanza è particolarmente evidente nei settori della panetteria, della pasticceria e della farmaceutica, dove le loro proprietà di massa e la stabilità offrono vantaggi distintivi, come la facilità di conservazione, la maggiore durata di conservazione e le prestazioni costanti in diverse formulazioni.
Il passaggio dell'industria delle bevande ai dolcificanti liquidi non è solo una tendenza, ma una mossa ponderata. I vantaggi operativi sono evidenti: i dolcificanti liquidi offrono tempi di miscelazione ridotti, una dissoluzione più rapida e una migliore integrazione degli aromi, fattori fondamentali per mantenere la consistenza del prodotto e soddisfare le aspettative dei consumatori. Tali vantaggi non solo migliorano la qualità del prodotto, ma giustificano anche una strategia di prezzo premium per queste soluzioni, rendendole un'opzione interessante per i produttori che mirano a differenziare la propria offerta. D'altro canto, l'industria farmaceutica si sta orientando verso le forme in polvere, soprattutto nella produzione di compresse, dove la loro comprimibilità e stabilità garantiscono un dosaggio preciso e l'efficacia nelle applicazioni medicinali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'industria farmaceutica eclissa la crescita delle bevande
I prodotti farmaceutici rappresentano l'applicazione in più rapida crescita, con un CAGR dell'8.63% nel periodo 2026-2031. Questa crescita deriva dal crescente utilizzo di alcoli di zucchero da parte dell'industria farmaceutica come eccipienti nelle formulazioni farmaceutiche e dalla crescente domanda di farmaci senza zucchero. Gli alcoli di zucchero svolgono un ruolo fondamentale nei prodotti farmaceutici, offrendo sia proprietà dolcificanti che benefici funzionali come una migliore aderenza alle compresse e una maggiore durata di conservazione. Il segmento delle bevande mantiene una quota di mercato dominante del 44.20% nel 2025, rafforzata dall'impegno dell'Unione delle Associazioni Europee delle Bevande di ridurre il contenuto di zucchero del 10% entro il 2025. Questa iniziativa risponde alle preoccupazioni dei consumatori in materia di salute e alle pressioni normative. Nel 2023, il consumo di bevande analcoliche nell'Unione Europea (UE) ha raggiunto i 51,905.7 milioni di litri, secondo l'UNESDA, l'Unione delle Associazioni Europee delle Bevande Analcoliche.
Le applicazioni alimentari, che comprendono i settori della panificazione, della pasticceria e dei latticini, stanno assistendo a una sostanziale trasformazione verso i sostituti dello zucchero. Questo cambiamento è guidato dai severi requisiti normativi in materia di etichettatura nutrizionale e dalla crescente consapevolezza dei consumatori sulle implicazioni per la salute associate a un consumo eccessivo di zucchero. La robusta crescita del settore farmaceutico evidenzia il ruolo crescente degli alcoli di zucchero sia nelle applicazioni come eccipienti che nello sviluppo di farmaci senza zucchero. Queste formulazioni migliorano l'aderenza terapeutica dei pazienti, in particolare a beneficio dei diabetici che gestiscono più prescrizioni giornaliere monitorando l'assunzione di zucchero.
Analisi geografica
Mercato tedesco dei sostituti dello zucchero
Nel 2025, la Germania rappresentava il 19.00% del fatturato del mercato europeo dei sostituti dello zucchero, con un CAGR previsto del 4.12% fino al 2031. Secondo lo Statistisches Bundesamt, nel 2023 in Germania erano attive 226 aziende di trasformazione del latte, con la crescente integrazione di sostituti dello zucchero nei prodotti lattiero-caseari che ha trainato la crescita del mercato. Gli sforzi collaborativi tra produttori alimentari, istituzioni accademiche e governo hanno efficacemente normalizzato l'uso di stevia ed eritritolo attraverso iniziative di educazione dei consumatori ben finanziate. Una notevole riduzione del consumo di zucchero tra i bambini sottolinea il successo dei cambiamenti comportamentali, garantendo una domanda costante. Inoltre, la Germania ospita diversi campus di fermentazione in cui importanti attori come Cargill e ADM, insieme a numerose startup biotecnologiche, stanno promuovendo la produzione di nuovi glicosidi.
Mercato dei sostituti dello zucchero nell'Europa occidentale
Francia, Spagna, Italia e Regno Unito contribuiscono complessivamente a quasi la metà del fatturato della regione. In Francia, le riformulazioni nei prodotti da forno e lattiero-caseari stanno trainando la domanda di importazioni di stevia ad alta purezza. L'accisa italiana sulle bevande analcoliche ha accresciuto l'urgenza di una riformulazione, nonostante la rigorosa supervisione dell'EFSA. Nel frattempo, il Regno Unito, che gestisce un proprio quadro normativo per l'approvazione dei nuovi alimenti dopo la Brexit, occasionalmente approva alcune molecole prima dell'Unione Europea, offrendo un vantaggio competitivo ai primi registranti.
Mercati europei più ampi
L'Europa centrale e orientale è stata più lenta nell'adottare alternative dolcificanti a causa della sensibilità al reddito. Tuttavia, si prevede che l'aumento dei tassi di obesità e le normative UE in materia di etichettatura ne accelereranno l'adozione. In Scandinavia, l'elevata penetrazione dei prodotti biologici si allinea con la preferenza per i dolcificanti di origine vegetale, incoraggiando i rivenditori a rifornirsi di dolciumi stagionali senza zucchero. Inoltre, il segmento del resto d'Europa sta beneficiando di maggiori investimenti nella produzione locale, in particolare nel Benelux e nei Balcani, trainati dalla riduzione dei costi di trasporto e dall'impatto dei dazi anti-dumping.
Panorama normativo
I dolcificanti artificiali commercializzati negli alimenti in tutta Europa sono soggetti al quadro normativo UE sugli additivi alimentari, con decisioni di autorizzazione prese dalla Commissione europea a seguito delle valutazioni di sicurezza effettuate dall'Autorità europea per la sicurezza alimentare (EFSA) ai sensi del regolamento (CE) n. 1333/2008. Un elemento chiave per la conformità è il programma di rivalutazione in corso da parte dell'EFSA per gli additivi approvati prima del 20 gennaio 2009, che mantiene i dolcificanti ad alta intensità e i polioli preesistenti sotto periodico esame scientifico e può portare a una revisione delle condizioni d'uso o delle valutazioni di assunzione per i produttori.
I recenti pareri dell'EFSA continuano a definire le linee guida per la formulazione dei dolcificanti utilizzati nei programmi di riformulazione. Nel febbraio 2026, l'EFSA ha concluso che il sucralosio (E 955) è sicuro per gli usi attualmente autorizzati con una DGA (dose giornaliera accettabile) di 15 mg/kg di peso corporeo al giorno, ma non ha confermato la sicurezza per le estensioni proposte che prevedono processi industriali ad alta temperatura, il che rafforza la necessità di prove supportate da dossier sul comportamento di degradazione e sull'esposizione. Separatamente, nel 2026 l'EFSA ha aggiornato le linee guida sui requisiti dei dati scientifici per le applicazioni degli additivi alimentari, comprese le aspettative sulla valutazione dell'esposizione, come l'uso obbligatorio dello scenario "solo consumatori" per le applicazioni dei dolcificanti, aumentando l'importanza di pacchetti di dati pronti per la regolamentazione per i nuovi usi e i nuovi processi produttivi.
Analisi della catena del valore
La filiera europea dei dolcificanti artificiali comprende materie prime agricole e carboidratiche (zucchero, mais, grano, cicoria e prodotti botanici speciali), la lavorazione a monte (estrazione e purificazione di dolcificanti di origine vegetale e processi di fermentazione o bioconversione per glicosidi ad elevata purezza), la formulazione e la miscelazione (spesso in combinazione con sistemi di modulazione del sapore e di aumento di volume) e la distribuzione a valle ai produttori di alimenti, bevande e prodotti farmaceutici. Ecosistemi di ingredienti radicati a livello regionale supportano parte di questa filiera, tra cui aziende francesi e belghe legate alla fornitura di cicoria (ad esempio, Chicoree Leroux negli Hauts-de-France e Cosucra in Belgio) e alle attività di estrazione della stevia (ad esempio, Cristalco e Stevia Natura), mentre i fornitori globali integrano sempre più queste reti con dolcificanti derivati da fermentazione di precisione e bioconversione per garantire qualità e tracciabilità costanti.
I principali vincoli si concentrano su costi, logistica e preparazione normativa. La fermentazione e la purificazione a valle, processi ad alta intensità energetica e di capitale, possono svantaggiare l'economia della produzione UE rispetto alle forniture di paesi terzi, il che rende importanti le economie di scala, l'integrazione verticale e gli accordi di fornitura a lungo termine per il controllo dei costi. Sul fronte dell'offerta fisica, i flussi di ingredienti destinati all'Europa hanno dovuto gestire interruzioni e deviazioni delle spedizioni che aggiungono circa 10-12 giorni di tempo di transito sulle rotte marittime interessate, spingendo un numero maggiore di acquirenti verso la pianificazione di emergenza, come l'accumulo strategico di scorte per gli input critici. Le difficoltà normative rimangono radicate lungo tutta la catena, poiché l'accesso al mercato per i dolcificanti dipende dall'autorizzazione valutata dall'EFSA ai sensi del regolamento (CE) n. 1333/2008, e la conclusione dell'EFSA del febbraio 2026 sul sucralosio (E 955) ha sottolineato come le dichiarazioni di utilizzo esteso, in particolare quelle legate alla lavorazione ad alta temperatura, possano diventare un collo di bottiglia in assenza di dati di supporto solidi.
Panorama competitivo
Il mercato europeo dei sostituti dello zucchero è moderatamente frammentato, con numerose aziende globali di ingredienti alimentari in competizione per quote di mercato. Tra i principali attori figurano Cargill, Incorporated, The Archer-Daniels-Midland Company, Tate & Lyle PLC, Ingredion Inc. e Kerry Group plc, che sfruttano portafogli integrati di amidi, dolcificanti e testurizzanti per fornire soluzioni di riformulazione complete. La joint venture Avansya tra Cargill e DSM-Firmenich ha avviato una linea di produzione di Rebaudioside M da 10,000 tonnellate metriche, al servizio dei clienti europei del settore delle bevande.
I player emergenti stanno facendo passi da gigante nel mercato, incrementando rispettivamente la produzione di tagatosio enzimatico e fruttosio riciclato. Queste innovazioni enfatizzano i benefici per la salute metabolica e sono in linea con i principi dell'economia circolare, tenendo conto sia delle preferenze dei consumatori che degli obiettivi di sostenibilità. Inoltre, la valutazione del ciclo di vita di Ingredion evidenzia che la stevia di origine agricola consente una riduzione del 56% delle emissioni di gas serra rispetto allo zucchero di canna tradizionale, offrendo agli acquirenti un'interessante proposta di sostenibilità Scope-3.
Gli operatori di mercato stanno adottando sempre più strategie competitive avanzate, tra cui lo sviluppo di tecnologie proprietarie di modulazione del gusto, l'implementazione di iniziative di etichettatura delle emissioni di carbonio e la promozione di solidi rapporti con le comunità di coltivatori per garantire un approvvigionamento sostenibile. Gli sforzi per mitigare i rischi dal lato dell'offerta sono evidenti attraverso iniziative come la creazione di cooperative di stevia in Grecia e progetti pilota spagnoli sul frutto del monaco, che mirano a ridurre al minimo le distanze di trasporto e a migliorare l'efficienza della catena di approvvigionamento. Inoltre, le aziende leader stanno accelerando le procedure di autorizzazione presso l'Autorità Europea per la Sicurezza Alimentare (EFSA) e la Food Standards Agency del Regno Unito per assicurarsi periodi di esclusiva, rafforzando così il loro posizionamento competitivo sul mercato.
Leader europei del settore dei sostituti dello zucchero
Cargill, incorporata
La compagnia Archer-Daniels-Midland
Tate & Lyle PLC
Ingredion Inc.
Kerry Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ADM ha annunciato l'ampliamento del suo Customer Creation and Innovation Center in Ungheria per potenziare le capacità di sviluppo di bevande. L'ampliamento rafforza il supporto tecnico locale per le attività di riformulazione di bevande a basso contenuto di zuccheri e funzionali in tutta l'Europa orientale e riduce i cicli di iterazione tra i sistemi di ingredienti e i benchmark del prodotto finito.
- Febbraio 2026: Tate & Lyle ha lanciato Yume M Stevia, posizionandola come primo ingrediente del suo nuovo marchio Yume e producendola tramite bioconversione. Il lancio amplia le opzioni di stevia premium ad alta purezza per i clienti europei focalizzati sulla riduzione dello zucchero con etichetta pulita e su prestazioni di gusto più costanti rispetto agli estratti di stevia convenzionali.
- Novembre 2024: Tate & Lyle ha completato l'acquisizione di CP Kelco per 1.8 miliardi di dollari. L'operazione ha ampliato il suo portafoglio di soluzioni specializzate, migliorando la sua capacità di combinare metodi di dolcificazione con tecnologie di texturizzazione e miglioramento della sensazione al palato, comunemente richieste quando si elimina lo zucchero da bevande, prodotti lattiero-caseari e dolciumi.
Ambito del rapporto sul mercato europeo dei sostituti dello zucchero
Il mercato europeo dei sostituti dello zucchero è segmentato per origine, che comprende naturale e artificiale/sintetico. In base alla tipologia, il mercato è segmentato in sciroppo ad alta intensità, a bassa intensità e ad alto contenuto di fruttosio. In base all’applicazione, il mercato è segmentato in alimenti, bevande e prodotti farmaceutici. Il rapporto analizza ulteriormente lo scenario regionale del mercato, che include un’analisi dettagliata di Regno Unito, Francia, Germania, Italia, Spagna, Russia e resto d’Europa.
Per tipo di prodotto
| Dolcificanti ad alta intensità | acesulfame di potassio |
| vantaggio | |
| aspartame | |
| neotame | |
| Saccarina | |
| sucralosio | |
| Stevia | |
| Monk Fruit | |
| Altri dolcificanti ad alta intensità | |
| Polioli di zucchero | Sorbitolo |
| Xilitolo | |
| maltitolo | |
| Eritritolo | |
| Altri polioli di zucchero |
Per Origine
| Di derivazione vegetale |
| Sintetico |
| Fermentato biotecnologicamente |
Per modulo
| Pastello |
| Liquido |
Per Applicazione
| Alimentare - Food | Prodotti da forno e cereali |
| Confetteria | |
| Latticini e alternative ai latticini | |
| Salse, Condimenti e Condimenti | |
| Altre applicazioni alimentari | |
| Bevande | Bevande analcoliche gassate |
| Tè e caffè RST | |
| Sport e bevande energetiche | |
| Altre bevande | |
| Eccipienti farmaceutici | |
| Altre applicazioni |
Per Nazione
| Regno Unito |
| Germania |
| Spagna |
| Francia |
| Italia |
| Russia |
| Resto d'Europa |
| Per tipo di prodotto | Dolcificanti ad alta intensità | acesulfame di potassio |
| vantaggio | ||
| aspartame | ||
| neotame | ||
| Saccarina | ||
| sucralosio | ||
| Stevia | ||
| Monk Fruit | ||
| Altri dolcificanti ad alta intensità | ||
| Polioli di zucchero | Sorbitolo | |
| Xilitolo | ||
| maltitolo | ||
| Eritritolo | ||
| Altri polioli di zucchero | ||
| Per Origine | Di derivazione vegetale | |
| Sintetico | ||
| Fermentato biotecnologicamente | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Applicazione | Alimentare - Food | Prodotti da forno e cereali |
| Confetteria | ||
| Latticini e alternative ai latticini | ||
| Salse, Condimenti e Condimenti | ||
| Altre applicazioni alimentari | ||
| Bevande | Bevande analcoliche gassate | |
| Tè e caffè RST | ||
| Sport e bevande energetiche | ||
| Altre bevande | ||
| Eccipienti farmaceutici | ||
| Altre applicazioni | ||
| Per Nazione | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei sostituti dello zucchero?
Il mercato è valutato a 2.5 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.89 miliardi di dollari entro il 2031.
Quale Paese è leader di mercato sia in termini di dimensioni che di crescita?
La Germania detiene il 19.00% del fatturato nel 2025 e registra il CAGR nazionale più rapido, pari al 4.12% fino al 2031.
Quale tipo di dolcificante sta crescendo più velocemente?
Si prevede che i polioli di zucchero cresceranno a un CAGR dell'7.92% dal 2026 al 2031, trainati dagli utilizzi farmaceutici e clean-label.
In che modo la regolamentazione dell'UE influenza la domanda del mercato?
Le direttive sulla riduzione dello zucchero e le accise più elevate incentivano la riformulazione, incrementando direttamente l'adozione di dolcificanti alternativi approvati.


