

Dimensioni e quota del mercato degli alloggi per studenti in Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
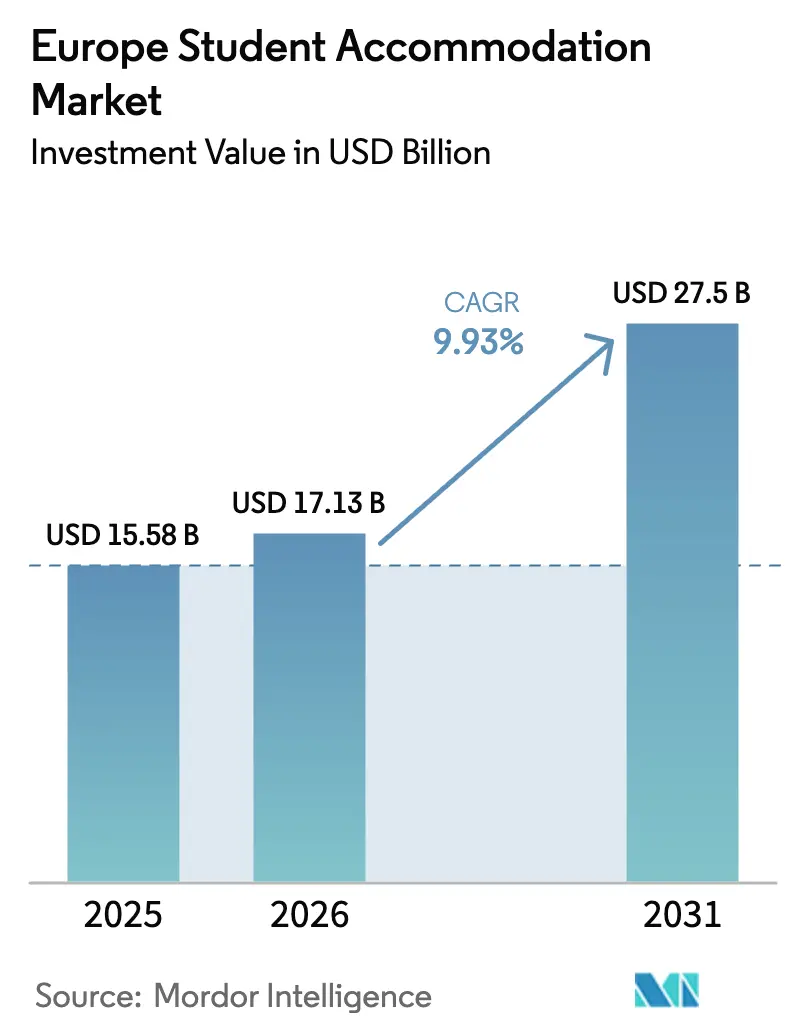
| Dimensione del mercato (2026) | 17.13 miliardo di dollari |
| Dimensione del mercato (2031) | 27.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.93% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli alloggi per studenti in Europa di Mordor Intelligence
Si prevede che il mercato europeo degli alloggi per studenti crescerà da 15.58 miliardi di dollari nel 2025 a 17.13 miliardi di dollari nel 2026, per poi raggiungere i 27.50 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.93% nel periodo 2026-2031. Il mercato è sostenuto da persistenti squilibri tra domanda e offerta nelle principali città universitarie, che mantengono elevati i tassi di occupazione. La crescita degli affitti rimane solida, poiché gli alloggi per studenti costruiti appositamente continuano ad attrarre una forte attività di pre-locazione. La crescente mobilità studentesca internazionale nel Regno Unito, in Germania, Francia, Spagna e Paesi Bassi è un fattore chiave per la crescita strutturale. L'aumento della partecipazione all'istruzione superiore e ai programmi di studio transfrontalieri rafforza ulteriormente i fondamentali della domanda. Gli investitori istituzionali stanno ampliando le allocazioni nel settore, attratti da flussi di cassa stabili e a lungo termine e da caratteristiche difensive. L'impiego di capitali transfrontalieri è particolarmente forte nei principali mercati del Regno Unito e nei centri emergenti dell'Europa meridionale. Misure politiche di sostegno e iniziative incentrate sull'edilizia abitativa contribuiscono ad accelerare le approvazioni urbanistiche e il finanziamento dei progetti. Gli sviluppatori stanno adottando sempre più metodi di costruzione modulare per gestire l'aumento dei costi dei terreni e dei materiali. Gli edifici con certificazione ESG ed efficienza energetica stanno guadagnando terreno, poiché la sostenibilità sta diventando una priorità sia per gli investitori che per gli studenti. Le piattaforme di leasing digitali e le strategie di prezzo basate sui dati stanno migliorando l'ottimizzazione dell'occupazione e la fidelizzazione degli inquilini.
Punti chiave del rapporto
- Per tipologia di alloggio, le residenze universitarie rappresentavano il 43.05% del mercato europeo degli alloggi per studenti nel 2025, mentre si prevede che gli alloggi privati per studenti cresceranno a un tasso annuo composto del 6.03% fino al 2031.
- In termini di ubicazione, gli immobili situati nei centri urbani rappresentavano il 56.72% del mercato europeo degli alloggi per studenti nel 2025, mentre gli sviluppi nelle periferie stanno avanzando a un tasso di crescita annuo composto (CAGR) del 7.48% grazie al miglioramento dei collegamenti di trasporto pubblico a supporto dei quartieri periferici.
- Per modalità di vendita, i canali offline rappresentavano il 71.65% del mercato europeo degli alloggi per studenti nel 2025, mentre le piattaforme online crescevano a un tasso annuo composto del 9.12% grazie ai tour virtuali e alle prenotazioni immediate.
- Per tipologia di affitto, i pacchetti "Affitto totale" detenevano il 66.78% del mercato europeo degli alloggi per studenti nel 2025, e i contratti di affitto base stanno crescendo a un tasso annuo composto del 4.75%, poiché le fasce di popolazione con budget limitato devono fare i conti con i tetti massimi di affitto in alcuni paesi.
- Dal punto di vista geografico, nel 2025 il Regno Unito deteneva il 37.95% del mercato europeo degli alloggi per studenti, mentre la Spagna registrava il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari al 7.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alloggi per studenti in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle iscrizioni di studenti internazionali in tutta Europa | + 2.8% | Presente a livello globale, con una presenza maggiore nel Regno Unito, in Germania, Francia, Spagna e Italia. | Medio termine (2-4 anni) |
| Carenza di approvvigionamento nelle città universitarie di primo livello | + 2.4% | Regno Unito, Francia, Germania, Spagna, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Crescita degli investimenti istituzionali negli asset dei PBSA | + 1.9% | Paneuropea, con una presenza concentrata nell'Europa meridionale, nel Regno Unito, in Germania e in Francia. | Medio termine (2-4 anni) |
| Riforme governative che accelerano le approvazioni della pianificazione | + 1.2% | Regno Unito, Irlanda, Paesi Bassi e alcuni stati tedeschi. | Medio termine (2-4 anni) |
| Unità abitative modulari e micro-abitazioni per ridurre i costi di costruzione. | + 0.9% | Regno Unito, Irlanda, Paesi nordici, Germania | A lungo termine (≥ 4 anni) |
| Gli edifici con certificazione ESG favoriscono un maggiore tasso di occupazione. | + 0.8% | Europa settentrionale, con espansione verso l'Europa meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle iscrizioni di studenti internazionali in tutta Europa
Le iscrizioni internazionali sono aumentate notevolmente nel 2026, dopo un incremento del 16.3% tra il 2019 e il 2024, con un totale di oltre 1.76 milioni di studenti nell'UE-27 nel 2023, grazie soprattutto a Germania, Francia e Paesi Bassi, che hanno attratto il maggior numero di studenti tra gli Stati membri. La Germania ha ospitato 423,200 studenti stranieri, mentre la Francia ne ha registrati 276,200 e i Paesi Bassi 169,500, rafforzando la diversificazione dei principali mercati linguistici all'interno del mercato europeo degli alloggi per studenti. [1] Fonte: Eurostat, “Statistiche sulla mobilità per l'apprendimento”, Eurostat, ec.europa.eu. L'accessibilità economica e il costo della vita sono fattori determinanti nelle decisioni degli studenti, e il sostegno politico, come la legge tedesca sull'immigrazione qualificata e le riforme spagnole sul lavoro post-studio, migliora le transizioni tra studio e lavoro che favoriscono la permanenza negli Stati Uniti. Regimi di visti più rigidi in altre destinazioni hanno reindirizzato i flussi, come dimostra l'aumento delle domande di ammissione da parte di studenti extra-UE alle università del Regno Unito fino al 2026 e l'ampliamento dell'interesse verso i campus continentali con programmi in lingua inglese. La conversione dalla domanda all'arrivo effettivo rimane ostacolata dalla carenza di alloggi a livello locale, con molti studenti stranieri che citano la disponibilità di alloggi come una delle principali incognite che spinge alla prenotazione anticipata e all'adozione di pacchetti "tutto incluso" nel mercato degli alloggi studenteschi in Europa.
Crescita degli investimenti istituzionali negli asset dei PBSA
Gli investimenti istituzionali negli alloggi per studenti appositamente costruiti (PBSA) in Europa sono in forte crescita, in risposta alla forte domanda e all'offerta limitata. In tutta Europa si stimano due milioni di posti letto in PBSA, con una quota crescente di proprietà di operatori istituzionali privati. Gli investitori intervistati da Savills, che rappresentano circa il 16% del patrimonio privato di PBSA con circa 132,000 posti letto e un patrimonio stimato di 29.9 miliardi di dollari, stanno pianificando una significativa espansione del portafoglio. Questi investitori prevedono di aumentare il numero di posti letto di loro proprietà di circa il 70% nei prossimi anni, aggiungendo circa 92,500 posti letto e investendo ulteriori 25.9 miliardi di dollari nel settore. Il settore PBSA è stato classificato tra i settori abitativi più ricercati per gli investimenti futuri, con molti investitori che puntano a questa classe di asset e pianificano investimenti sostanziali. [2] Fonte: Savills, “European Purpose‑Built Student Accommodation Investment Barometer Report,” Savills, savills.com. Anche con questa crescita prevista, si prevede che i livelli complessivi di offerta di alloggi per studenti (PBSA) aumenteranno solo modestamente rispetto al numero totale di studenti, evidenziando la continua opportunità per i capitali istituzionali di colmare la persistente carenza di offerta nei mercati europei.
Riforme governative che accelerano le approvazioni della pianificazione
In tutta Europa, i governi e i responsabili politici stanno introducendo riforme in materia di pianificazione e alloggi per contribuire a sbloccare l'offerta di alloggi per studenti e a snellire i processi di sviluppo. Nel Regno Unito, sono state proposte riforme per ridurre i tempi di approvazione per i grandi progetti che includono alloggi per studenti costruiti appositamente, con l'obiettivo di ridurre i ritardi e migliorare le tempistiche di realizzazione. L'Irlanda ha introdotto nuovi quadri di pianificazione che designano zone di sviluppo urbano mirate intorno alle principali città per accelerare i progetti di alloggi per studenti e altri sviluppi residenziali. Nei Paesi Bassi, si stanno perseguendo strategie nazionali e piani d'azione regionali per aumentare la capacità abitativa e affrontare la persistente carenza di posti letto per studenti attraverso una pianificazione coordinata. Anche altri paesi stanno riconoscendo la necessità di semplificare le procedure di autorizzazione e di integrare gli alloggi per studenti in strategie più ampie di accessibilità economica degli alloggi, riflettendo una crescente attenzione politica all'espansione dell'offerta e alla riduzione delle barriere all'ingresso per i nuovi progetti nei mercati europei. [3] Fonte: Commissione europea, "La Commissione agisce per alloggi più accessibili in tutta Europa", Commissione europea, ec.europa.eu.
Unità abitative modulari e micro-abitazioni per ridurre i costi di costruzione.
Le tecniche modulari riducono gli sprechi e il carbonio incorporato, e le ricerche di settore mostrano una riduzione fino al 40% di entrambi rispetto ai metodi tradizionali in loco, il che aiuta i promotori a gestire il rischio di inflazione dei costi nel mercato europeo degli alloggi per studenti. La costruzione volumetrica è più forte nel Regno Unito e in Irlanda perché la ripetizione delle unità, i siti ristretti e la velocità di immissione sul mercato si allineano bene con i requisiti PBSA. [4] Fonte: Modular Building Institute, “About MBI's European Council & Growth Opportunities,” Modular Building Institute, modular.org. Gli sviluppatori riducono anche le dimensioni medie dei monolocali ed espandono i formati di micro-living per migliorare l'accessibilità economica senza sacrificare gli spazi comuni e le prestazioni dell'edificio. Gli operatori ristrutturano sempre più spesso i blocchi più vecchi invece di demolirli per controllare le spese in conto capitale e le emissioni, con programmi di retrofit che offrono notevoli risparmi rispetto ai percorsi di ricostruzione nel mercato europeo degli alloggi per studenti. I programmi nazionali nei paesi nordici privilegiano il legno e i metodi industrializzati, mentre l'Europa meridionale avanza nella curva di apprendimento con investitori internazionali che sostengono progetti pilota e piattaforme in pipeline in Spagna e Portogallo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dei terreni e delle costruzioni | -1.8% | Regno Unito, Paesi Bassi, Francia, Germania, Paesi nordici | A lungo termine (≥ 4 anni) |
| Contestare le normative urbanistiche e i regolamenti sui canoni di locazione. | -1.4% | Francia, Spagna, Germania, Scozia, Irlanda | Medio termine (2-4 anni) |
| Concorrenza da parte delle piattaforme di affitto a breve termine | -0.7% | Spagna, Italia, Francia, Portogallo, Regno Unito | A breve termine (≤ 2 anni) |
| Calo delle iscrizioni degli studenti nazionali in alcune regioni | -0.6% | Paesi Bassi, Portogallo, Danimarca, Italia, Spagna | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei terreni e delle costruzioni
L'aumento dei costi di sviluppo continua a frenare la crescita del mercato europeo degli alloggi per studenti. I costi di costruzione per posto letto sono aumentati significativamente nei mercati principali, a causa dell'incremento dei costi di materiali, manodopera e finanziamento, che comprimono i rendimenti e mettono a dura prova la fattibilità di nuovi progetti, soprattutto nei centri urbani densamente popolati. In tutto il continente, l'inflazione dei costi di costruzione rimane elevata rispetto alle medie di lungo periodo, esercitando pressione sui modelli previsionali degli sviluppatori e aumentando la loro sensibilità alle fluttuazioni dei prezzi dei terreni. La limitata disponibilità di terreni nei centri urbani, caratterizzati da una densità abitativa elevata, aggrava ulteriormente le pressioni sui costi, spingendo alcuni investitori a orientarsi verso città secondarie con costi di terreno e permessi inferiori. Sebbene il capitale di rischio istituzionale sostenga gli sponsor ben capitalizzati, criteri di concessione del credito più stringenti e condizioni di prestito conservative rendono più difficile il finanziamento per i progetti di sviluppo di dimensioni più ridotte. Queste dinamiche stanno rallentando il ritmo di realizzazione di nuove unità abitative e perpetuando l'attuale squilibrio tra domanda e offerta, che continua a esercitare una pressione al rialzo sugli affitti e sui tassi di occupazione nel settore degli alloggi per studenti.
Contestare le normative urbanistiche e i regolamenti sui canoni di locazione.
La complessità e la varietà delle normative locali stanno creando ostacoli allo sviluppo di alloggi per studenti e influenzando le prospettive di guadagno nelle principali città universitarie europee. In diversi mercati, le misure di controllo degli affitti e le restrizioni urbanistiche limitano la possibilità per gli operatori di aumentare i canoni di locazione e le aree in cui è possibile costruire alloggi specificamente progettati per gli studenti, riducendo così gli incentivi finanziari e allungando i tempi di approvazione per i nuovi progetti. L'incertezza politica e la complessità normativa sono state indicate da sviluppatori e investitori come le principali preoccupazioni, tanto che alcuni hanno rinviato gli investimenti pianificati a causa di quadri normativi poco chiari e regole mutevoli nelle aree prioritarie. In alcune regioni, l'inasprimento delle tutele per gli inquilini e i tetti massimi agli affitti hanno smorzato la fiducia degli investitori e reso più difficile la realizzazione di nuovi posti letto nella misura necessaria a soddisfare la domanda. Questo mosaico normativo continua a ostacolare la realizzazione di nuovi alloggi per studenti, contribuendo alla persistente carenza di offerta e mantenendo la pressione sull'accessibilità economica e sulla redditività dei progetti in tutto il mercato europeo.
Analisi del segmento
Per tipologia di alloggio: patrimonio privato, divario di quota ridotto
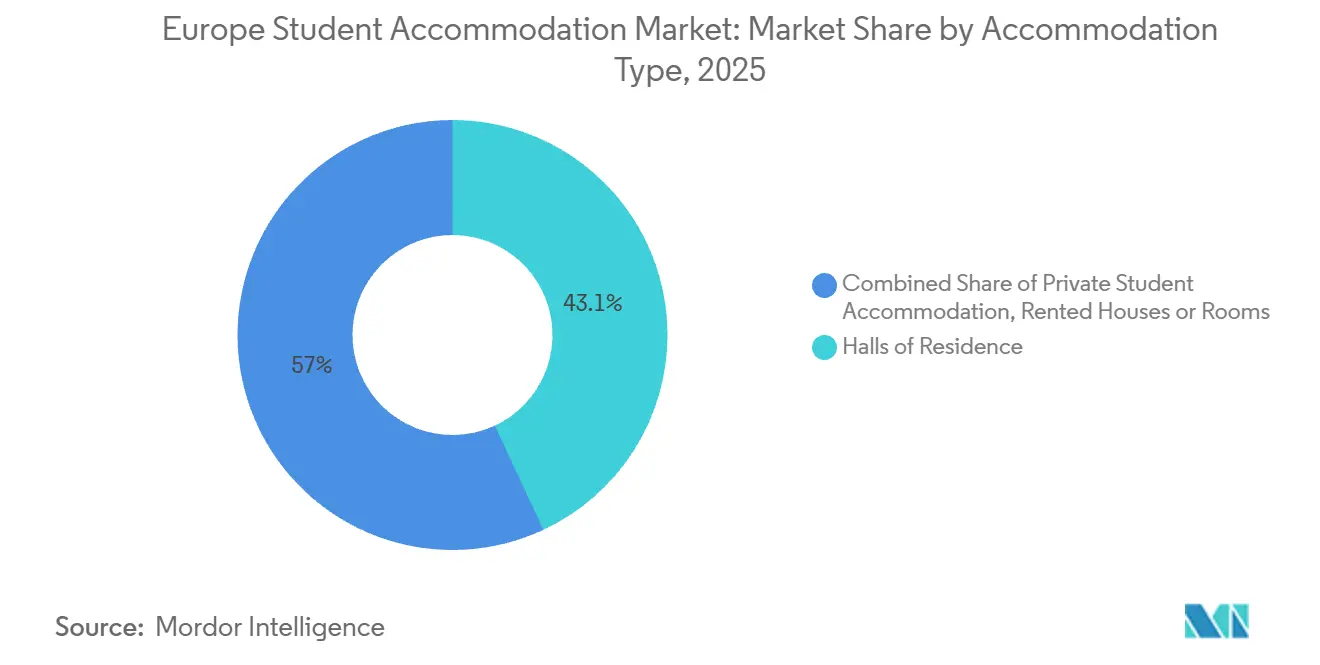
Nel 2025, le residenze universitarie hanno conquistato il 43.05% della quota di mercato europea degli alloggi per studenti, mantenendo una solida base tra gli studenti del primo anno che apprezzano la vicinanza al campus e i prezzi tutto incluso allineati ai calendari universitari. Si prevede che gli alloggi privati per studenti cresceranno a un tasso annuo composto (CAGR) del 6.03% fino al 2031, a testimonianza dell'interesse degli investitori per immobili gestiti professionalmente che offrono palestre, aree studio e connettività di alta qualità, garantendo così un elevato tasso di occupazione. Gli studenti internazionali rappresentano una quota maggiore di inquilini di alloggi privati per studenti rispetto alla popolazione studentesca totale nell'Europa continentale, il che sostiene la domanda di contratti "tutto incluso" con arredi inclusi, che semplificano la gestione delle utenze e i pagamenti. L'attenzione degli investitori si è spostata verso piattaforme più ampie e strategie basate su progetti a lungo termine per sfruttare l'efficienza operativa, le performance ESG e la domanda guidata dal marchio nel mercato europeo degli alloggi per studenti. Nel tempo, i quadri di accreditamento e i codici di qualità nazionali rafforzano la preferenza per gli alloggi privati per studenti regolamentati rispetto agli affitti privati frammentati, favorendo così la standardizzazione dei servizi e della sicurezza nel mercato europeo degli alloggi per studenti.
Si prevede che il mercato europeo degli alloggi privati per studenti (PBSA) crescerà a un tasso annuo composto (CAGR) del 6.03% tra il 2026 e il 2031, riducendo il divario di fatturato con le residenze universitarie grazie all'ammodernamento degli immobili, alla digitalizzazione dei contratti di locazione e alle ristrutturazioni a valore aggiunto in linea con gli obiettivi di zero emissioni nette. Le soluzioni ibride di co-living affiancano i PBSA offrendo soggiorni più brevi e servizi condivisi, in grado di accogliere studenti in scambio e in Erasmus che necessitano di contratti flessibili durante i semestri universitari. L'inasprimento delle normative nei mercati degli HMO privati sta reindirizzando parte della domanda verso i PBSA, favorito da prezzi trasparenti e modelli di affitto forfettario che riducono gli aumenti improvvisi delle bollette durante i periodi di picco dei consumi energetici nel mercato europeo degli alloggi per studenti. Con l'entrata in vigore delle riforme urbanistiche e la stabilizzazione dei costi di capitale, gli immobili gestiti professionalmente sono in grado di continuare a conquistare quote di mercato, soprattutto nelle aree metropolitane con un numero crescente di studenti internazionali e grandi agglomerati universitari. La differenziazione del marchio ora include programmi per la comunità, benessere e supporto allo studio, aumentando la fidelizzazione e i tassi di rinnovo per gli operatori di PBSA nelle città principali e in crescita del mercato europeo degli alloggi per studenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per area geografica: la periferia beneficia del miglioramento dei trasporti pubblici.
Nel 2025, gli immobili situati nei centri città rappresentavano il 56.72% del mercato, grazie alla vicinanza a campus universitari, snodi di trasporto e servizi urbani che favoriscono affitti elevati e un alto tasso di occupazione durante tutto l'anno nel mercato europeo degli alloggi per studenti. Con l'aumentare delle difficoltà economiche, le zone periferiche stanno crescendo a un tasso di crescita annuo composto (CAGR) del 7.48% fino al 2031, sostenute dagli aggiornamenti delle linee ferroviarie e metropolitane che riducono i tempi di percorrenza ed espandono le opzioni di sviluppo laddove la disponibilità di terreni è maggiore. Gli investitori valutano attentamente tra i centri città di pregio e le zone regionali di altissimo livello, bilanciando i differenziali di rendimento con la profondità del mercato degli affitti, la notorietà del marchio e le dinamiche locali relative ai permessi nel mercato europeo degli alloggi per studenti. Mercati con affitti medi elevati nei centri città, come Amsterdam, spingono gli studenti verso le città vicine, ampliando così il bacino d'utenza e diversificando il rischio di occupazione durante i picchi di affluenza. Lo sviluppo orientato al trasporto pubblico in prossimità di nuove linee e interscambi è un tema in crescita a Copenaghen, Madrid e Milano, con operatori che concentrano i posti letto attorno a complessi multi-campus per garantire ridondanza dei percorsi e maggiore comodità.
I tassi di offerta mostrano un'ampia dispersione tra Nord e Sud Europa, il che influenza le strategie di prezzo e la sequenza di realizzazione dei nuovi posti letto nei progetti urbani del mercato europeo degli alloggi per studenti. I progetti in corso nel 2025 coprivano solo una piccola parte dei deficit nelle città più grandi, rafforzando l'importanza di consegne scaglionate e tipologie miste che si adattino alla domanda per anno di corso e fasce di budget. I campus con una maggiore quota di studenti internazionali ottengono premi di affitto PBSA più elevati, il che favorisce il posizionamento vicino al campus anche se la periferia sta guadagnando terreno grazie al miglioramento dei collegamenti di trasporto nel mercato europeo degli alloggi per studenti. Le normative antincendio e di sicurezza degli edifici aumentano la necessità di interventi di ristrutturazione per gli edifici più vecchi del centro città, il che reindirizza anche parte dei capitali verso nuovi siti periferici conformi alle normative moderne fin dal primo giorno. Nel periodo di previsione, un'esposizione equilibrata tra immobili in centro e in periferia può contribuire a stabilizzare l'occupazione e la crescita dei canoni attraverso i cicli stagionali e macroeconomici nel mercato europeo degli alloggi per studenti.
Per tipologia di affitto: il dominio del modello "tutto incluso" persiste.
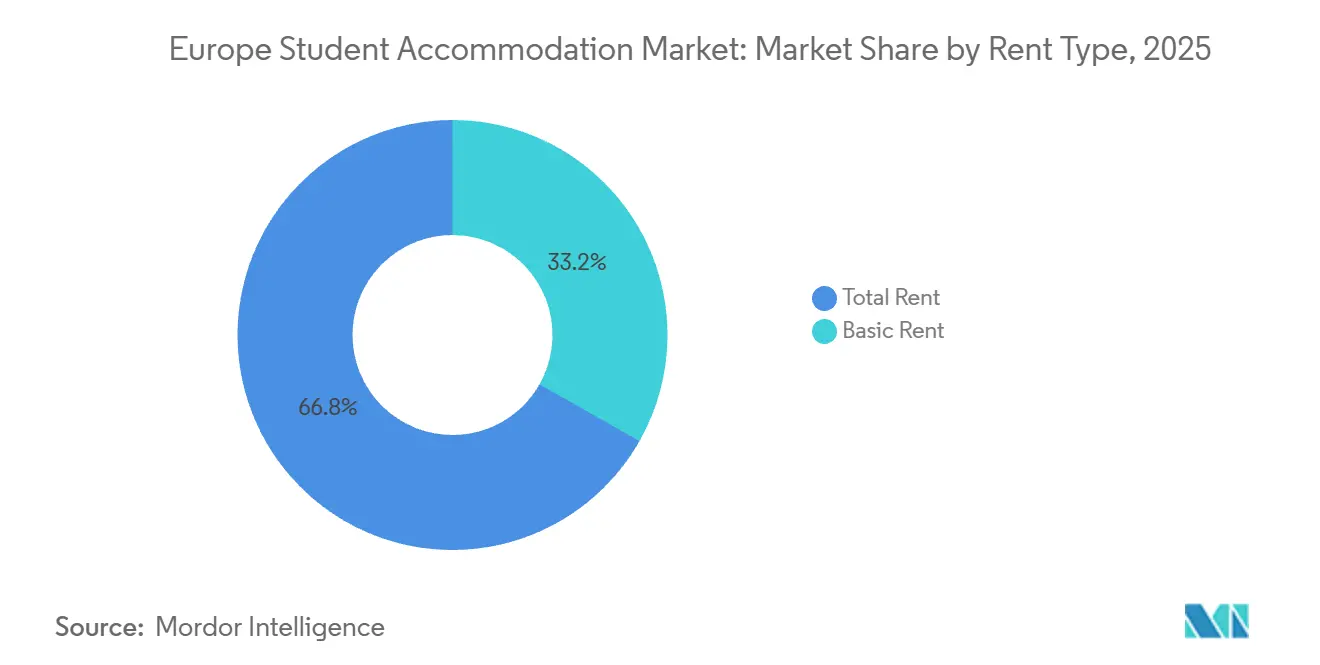
Nel 2025, i pacchetti "Total Rent" rappresentavano il 66.78% del totale, a dimostrazione della chiara preferenza degli inquilini per la prevedibilità di una fattura unica che copre utenze, assicurazione e connettività all'interno di un alloggio arredato, tipico del mercato europeo degli alloggi per studenti (PBSA). Questo modello semplifica la conformità nelle città con tetti massimi di affitto e riduce le controversie sulle bollette variabili, contribuendo alla soddisfazione degli operatori e al rinnovo dei contratti durante i periodi di picco delle locazioni. I contratti "Basic Rent" (affitto base) crescono a un tasso annuo composto del 4.75% fino al 2031, rispondendo alle esigenze degli studenti attenti al prezzo che desiderano un maggiore controllo sui consumi energetici e sulla durata del contratto nei mercati fortemente regolamentati degli alloggi per studenti in Europa. Gli operatori di alloggi per studenti in tutta Europa offrono sempre più spesso contratti di locazione flessibili e pacchetti tariffari integrati per meglio servire studenti in scambio, partecipanti a stage e coloro i cui soggiorni non si allineano con i contratti accademici standard, riflettendo l'evoluzione delle preferenze degli inquilini e dei modelli di mobilità. Nonostante questo cambiamento, la crescita degli affitti negli alloggi per studenti costruiti appositamente continua a superare l'inflazione generale nei mercati chiave, supportando flussi di cassa stabili per immobili ben posizionati e gestiti professionalmente, anche se le preoccupazioni relative all'accessibilità economica aumentano.
La volatilità dei prezzi dell'energia e la richiesta di costi di vita prevedibili stanno rafforzando l'attrattiva delle strutture di affitto "tutto incluso" che comprendono utenze e servizi, soprattutto tra gli inquilini internazionali in cerca di certezza sul budget. In alcune regioni, i mercati degli alloggi gestiti dalle università hanno registrato una crescita degli affitti superiore a quella degli alloggi privati, evidenziando l'influenza dei parametri di riferimento dei prezzi e la necessità di un'offerta differenziata per attrarre studenti di diverse fasce di reddito. Nei mercati con rigidi controlli sugli affitti e limiti normativi, gli operatori stanno ponendo maggiore enfasi su servizi a valore aggiunto e offerte differenziate per mantenere la competitività entro i limiti di prezzo consentiti. Per mitigare le pressioni sui costi operativi, molti fornitori stanno adottando sistemi di smart building e misure di efficienza energetica che contribuiscono a stabilizzare le strutture di affitto complessive e a favorire i rinnovi. Nel tempo, la combinazione di affitti "tutto incluso" e affitti base consente agli operatori di ottimizzare l'occupazione e intercettare la domanda da diversi segmenti di studenti. Queste dinamiche sottolineano le continue sfide in termini di accessibilità economica e influenzano l'evoluzione delle strategie di prezzo nel settore degli alloggi per studenti in Europa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità: i canali digitali accelerano le prenotazioni
Nel 2025, le prenotazioni offline rappresentavano il 71.65% del totale, a testimonianza della continua preferenza per le visite in loco e le interazioni di persona da parte degli studenti del primo anno e dei genitori, che danno priorità alla sicurezza e all'integrazione nella comunità nel mercato degli alloggi studenteschi in Europa. Si prevede che i canali online cresceranno a un tasso annuo composto del 9.12% fino al 2031, grazie a tour virtuali, strumenti di prenotazione immediata e raccomandazioni basate sull'intelligenza artificiale che semplificano i trasferimenti transfrontalieri e velocizzano gli impegni pre-arrivo. I marketplace online e le piattaforme digitali offrono ora un numero elevato e crescente di alloggi nelle principali città europee, migliorando la liquidità e la trasparenza per gli studenti che confrontano quartieri, prezzi e servizi. Queste piattaforme consentono una ricerca, una prenotazione e un confronto più semplici delle opzioni di alloggio per studenti, facilitando il processo decisionale e supportando una maggiore fluidità nella mobilità tra i mercati. I fornitori di alloggi per studenti stanno adottando sempre più strumenti di prezzi dinamici e flussi di interazione online per ottimizzare l'occupazione prima dell'inizio del semestre, supportati da forti tendenze di pre-locazione negli ultimi cicli accademici. L'integrazione di sensori intelligenti per edifici e software per l'efficienza operativa contribuisce a controllare i costi delle utenze e della manutenzione, offrendo al contempo un'esperienza utente digitale migliorata per tutta la durata del contratto di locazione.
I marketplace online e le piattaforme digitali stanno assumendo un ruolo sempre più importante nel mercato europeo degli alloggi per studenti, offrendo un'ampia gamma di unità nelle principali città universitarie, garantendo agli studenti maggiore trasparenza nel confronto tra posizioni e servizi e semplificando il processo di ricerca grazie a strumenti virtuali e funzionalità di prenotazione. Gli operatori stanno sfruttando motori di prezzi dinamici e flussi di lavoro di coinvolgimento digitale per ottimizzare l'occupazione prima dell'inizio dei semestri accademici, supportati da solide performance di pre-locazione attraverso i canali online. L'integrazione di tecnologie per edifici intelligenti e software per l'efficienza energetica migliora inoltre le prestazioni operative e contribuisce a un'esperienza utente digitale ottimale durante l'intero ciclo di vita del contratto di locazione. Molti fornitori stanno investendo in sistemi di gestione delle relazioni con i clienti (CRM), automazione del marketing e integrazione dei pagamenti senza soluzione di continuità per agevolare il check-in, i rinnovi e la comunicazione con i residenti. Con l'evoluzione delle strategie omnicanale, la combinazione di tour virtuali, contratti digitali e supporto online contribuisce a proteggere i livelli di occupazione, ridurre i costi di acquisizione per contratto di locazione e soddisfare le aspettative degli studenti, sempre più nativi digitali, in tutta Europa.
Analisi geografica
Il Regno Unito si conferma il principale mercato nazionale con il 37.95% del mercato europeo degli alloggi per studenti nel 2025, grazie a un'infrastruttura ben sviluppata e appositamente costruita per questo scopo e a una forte domanda sia da parte di studenti nazionali che internazionali. L'elevato numero di richieste e l'aumento delle iscrizioni presso le principali università stanno alimentando una forte attività di pre-locazione e tassi di occupazione quasi totali nelle principali città. La solida attività di investimento è proseguita, con sviluppatori e investitori istituzionali che hanno portato avanti importanti progetti in previsione di riforme urbanistiche che potrebbero accelerare le approvazioni e la consegna degli alloggi. L'attrattiva del Regno Unito per gli studenti stranieri rafforza ulteriormente la domanda, sostenendo la crescita degli affitti e flussi di reddito stabili per gli immobili situati in posizioni strategiche. Gli operatori stanno inoltre adeguando le strategie di prezzo e ampliando l'offerta di servizi per far fronte alle pressioni sui costi e migliorare la competitività.
La Spagna è il mercato in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.55% fino al 2031, trainato dagli elevati tassi di iscrizione universitaria e dal notevole divario tra la domanda studentesca e la disponibilità di posti letto in alloggi appositamente costruiti. Madrid e Barcellona, in particolare, presentano solidi fondamentali per il mercato degli affitti, che hanno attratto capitali istituzionali desiderosi di capitalizzare sulla scarsità di offerta e sui rendimenti favorevoli. Gli investitori transfrontalieri sono sempre più attivi nel mercato iberico, confermandone l'attrattiva attraverso acquisizioni di portafogli di grandi dimensioni e partnership di sviluppo. Si prevede che i miglioramenti delle politiche nazionali volte a sostenere la mobilità studentesca e le opportunità di lavoro post-laurea prolungheranno ulteriormente i soggiorni e rafforzeranno la domanda di alloggi. Le normative regionali sugli affitti stanno influenzando l'espansione dell'offerta, incoraggiando lo sviluppo nelle città con un contesto di prezzi più favorevole.
La Germania ospita una delle più grandi popolazioni studentesche internazionali dell'UE e offre un'ampia gamma di città universitarie interessanti per gli investimenti, caratterizzate da tassi di sfitto costantemente bassi e affitti in crescita, che favoriscono la solidità dei progetti. Nonostante i sistemi di controllo degli affitti in vigore in alcune città, sviluppatori e investitori si stanno rivolgendo ai mercati secondari e regionali, caratterizzati da costi del terreno inferiori e procedure di autorizzazione più rapide, per espandere i propri portafogli. Grandi investitori transfrontalieri stanno lanciando piattaforme dedicate agli alloggi per studenti (PBSA) con obiettivi ESG per sfruttare questa domanda netta sostenuta e il potenziale di crescita a lungo termine. Gli adeguamenti normativi in alcune regioni hanno allentato i vincoli allo sviluppo, consentendo la realizzazione di alloggi per studenti su terreni commerciali riqualificati e migliorando la fattibilità dei progetti. Queste dinamiche, unite alla continua mobilità internazionale e alle politiche di fidelizzazione dei laureati qualificati, sostengono le prospettive di crescita del mercato degli alloggi per studenti in Germania e in tutta Europa.
Panorama competitivo
Il mercato europeo degli alloggi per studenti è moderatamente concentrato, con i maggiori operatori che controllano una quota significativa di posti letto in strutture appositamente costruite, mentre la frammentazione persiste, soprattutto nelle città regionali e secondarie. Attori affermati come Unite Students, iQ Student Accommodation, Student Roost, GSA e Scape hanno sviluppato una presenza significativa nei mercati chiave, sfruttando i progetti di sviluppo, le acquisizioni e le partnership con le università per rafforzare la propria posizione. Fusioni, joint venture e transazioni a livello di piattaforma hanno sostenuto la fiducia degli investitori, rafforzando la stabilità del tasso di occupazione e i flussi di cassa a lungo termine nei principali hub. I nuovi operatori e i re-entry in mercati come Danimarca, Spagna e Germania mostrano una continua espansione del portafoglio in cui la domanda rimane forte e i tassi di offerta sono inferiori alla crescita del numero di studenti. La differenziazione del marchio attraverso servizi, contratti di locazione digitali e programmi per la comunità sta aiutando gli operatori a migliorare la velocità di pre-locazione e i tassi di rinnovo in contesti competitivi.
Temi strategici come l'implementazione di progetti ESG, le tecnologie per edifici intelligenti e le partnership integrate con i campus universitari stanno plasmando le strategie degli operatori in tutta Europa. Molti fornitori segnalano risparmi sui costi energetici e migliori prestazioni ambientali grazie a sistemi di controllo intelligenti e iniziative di efficienza energetica che contribuiscono a mitigare le pressioni sui costi e a stabilizzare i margini. Le joint venture con le università continuano a ridurre i rischi di sviluppo e a garantire contratti stabili, in particolare per i grandi progetti all'interno dei campus con orizzonti di concessione più lunghi. Le credenziali ESG, tra cui le certificazioni per edifici verdi e gli obiettivi di sostenibilità, sono sempre più presenti nelle attività di marketing e finanziamento, facilitando l'accesso ai capitali istituzionali. Anche la tecnologia gioca un ruolo crescente nella gestione dei ricavi, con strumenti di pricing basati sull'intelligenza artificiale e portali di servizi digitali che supportano la resilienza dell'occupazione e migliorano l'esperienza degli studenti.
Rimangono opportunità di mercato inesplorate in alcune zone dell'Europa meridionale e in città secondarie selezionate in Germania, Italia e Spagna, dove i tassi di offerta sono inferiori alla crescita delle iscrizioni e le riforme urbanistiche stanno iniziando ad accorciare i tempi di approvazione. Per cogliere questo potenziale, gli investitori stanno creando piattaforme a livello nazionale per accelerare la realizzazione dei progetti, mentre gli istituti di credito per lo sviluppo stanno riaprendo selettivamente i finanziamenti per sponsor esperti con una solida esperienza nella pre-locazione e specifiche ESG. Gli operatori multinazionali stanno anche sperimentando offerte integrate che combinano alloggi per studenti con spazi di coworking e soggiorni brevi per ottimizzare l'utilizzo durante tutto l'anno e il coinvolgimento della comunità. La portata del marchio, la disciplina dei costi e la vicinanza ai campus rimangono elementi centrali per il vantaggio competitivo, mentre le piattaforme cercano di espandere la propria presenza. Poiché la domanda continua a crescere e l'offerta persiste a livelli limitati, gli operatori che combinano l'eccellenza operativa con una leadership in materia di sostenibilità sono ben posizionati per conquistare quote di mercato entro il 2031.
Leader del settore degli alloggi per studenti in Europa
Unite Group
Alloggi per studenti iQ
Posatoio studentesco
GSA
fuga
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: MCR Property Group ha lanciato la piattaforma Flow Student da 484 milioni di dollari (360 milioni di sterline) per espandere il settore degli alloggi per studenti nel Regno Unito, e Maslow Capital ha investito 116.6 milioni di sterline in un progetto a Wembley, a dimostrazione del costante impegno di finanziatori e sponsor nel settore.
- Febbraio 2026: la Grecia ha avviato un progetto di ristrutturazione da 21.8 milioni di dollari (18.6 milioni di euro) della Residenza Studentesca di Atene, una struttura universitaria statale situata nel centro della città, firmando un contratto per l'ammodernamento dell'edificio ormai datato. Il progetto interesserà una superficie di oltre 10,000 m² e si concentrerà sul miglioramento dell'efficienza energetica, sul consolidamento strutturale e sulla modernizzazione delle infrastrutture obsolete, al fine di migliorare le condizioni di vita.
- Gennaio 2026: CDP ha lanciato un'iniziativa PNRR da 703.8 milioni di dollari (599 milioni di euro) per la realizzazione di nuovi alloggi universitari in Italia, con l'obiettivo di realizzare 60 progetti entro il 2027 per accelerare l'offerta in città come Roma e Milano.
- Gennaio 2026: Ardian e Rockfield hanno ampliato la loro iniziativa paneuropea nel settore degli alloggi per studenti con 1,500 posti letto aggiuntivi, grazie ad acquisizioni a Milano, Bordeaux e Barcellona, rafforzando la loro presenza nelle città dell'Europa meridionale caratterizzate da una carenza di alloggi.
Ambito del rapporto sul mercato degli alloggi per studenti in Europa
Mentre studi lontano da casa, trovare un posto dove stare è un fattore importante, poiché uno studente vivrà comodamente durante il suo soggiorno e sarà attrezzato con le sue necessità quotidiane. Poiché l'Europa è diventata un hub per l'istruzione superiore globale, il mercato degli alloggi per studenti svolge un ruolo importante. Il mercato è suddiviso per tipologia di alloggio (dormitori, case o stanze in affitto, alloggi privati per studenti), ubicazione (centro città, periferia), tipo di affitto (affitto base, affitto totale), modalità (online, offline) e paese (Germania, Islanda, Irlanda, Italia, Francia, Belgio, Norvegia, Resto d'Europa). Lo studio tiene traccia dei parametri chiave del mercato, dei fattori che influenzano la crescita e dei fornitori di servizi di alloggio per studenti nel settore. Questo aiuta a sostenere le stime di mercato e i tassi di crescita per i prossimi anni. Il rapporto offre dimensioni e valori del mercato (in milioni di dollari) durante gli anni previsti per i segmenti di cui sopra.
| Residenza universitaria |
| Case o stanze in affitto |
| Alloggi privati per studenti |
| Centro della città |
| periferia |
| Affitto di base |
| Affitto totale |
| Online |
| disconnesso |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
| Per tipo di alloggio | Residenza universitaria |
| Case o stanze in affitto | |
| Alloggi privati per studenti | |
| Per località | Centro della città |
| periferia | |
| Per tipo di affitto | Affitto di base |
| Affitto totale | |
| Per modalità | Online |
| disconnesso | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato europeo degli alloggi per studenti?
Il mercato europeo degli alloggi per studenti ha raggiunto un valore di 15.58 miliardi di dollari nel 2025 e si prevede che raggiungerà i 27.50 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.93%.
Quali segmenti sono leader in termini di quota di mercato e crescita nel settore degli alloggi per studenti in Europa?
Nel 2025, le residenze universitarie hanno rappresentato la quota di fatturato maggiore, pari al 43.05%, mentre gli alloggi privati per studenti sono il settore in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.03% fino al 2031.
In che modo le tendenze macroeconomiche e politiche influenzano il mercato europeo degli alloggi per studenti?
Il riconoscimento da parte dell'UE degli alloggi per studenti come infrastrutture critiche e le riforme della pianificazione nazionale stanno accelerando le approvazioni, mentre i tetti massimi agli affitti e le norme urbanistiche in alcune città limitano il potenziale aumento dei ricavi nel 2026.
Dove si trovano le maggiori opportunità geografiche in Europa?
La Spagna registra la crescita più rapida con un CAGR del 7.55%, mentre la Germania offre una vasta gamma di investimenti in oltre 70 città e il Regno Unito rimane il mercato più grande per quota di mercato, con un'infrastruttura PBSA (Personal Housing Services Agency) consolidata.
Quali modelli operativi stanno riscuotendo successo tra gli studenti?
I pacchetti "Total Rent" dominano il mercato con una quota del 66.78% grazie alle utenze incluse e alla prevedibilità dei costi, mentre le prenotazioni online crescono a un tasso annuo composto del 9.12% con tour virtuali e prenotazioni immediate.


