

Dimensioni e quota del mercato degli sport per spettatori in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
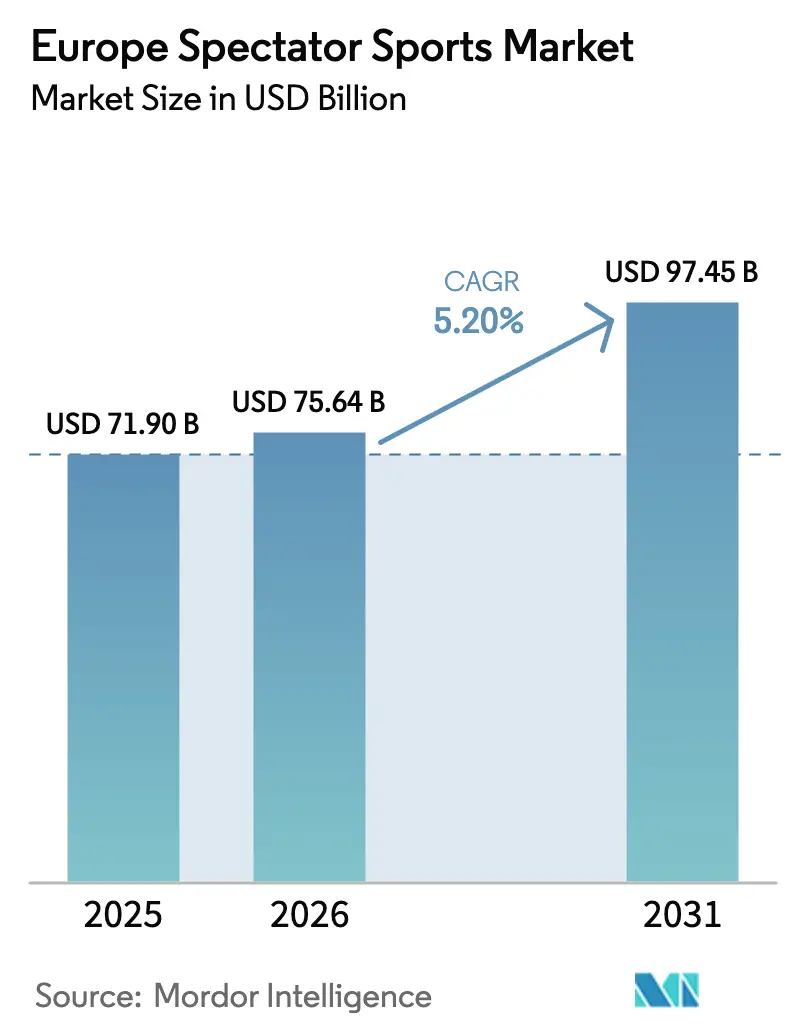
| Dimensione del mercato (2026) | 75.64 miliardo di dollari |
| Dimensione del mercato (2031) | 97.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.20% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli sport per spettatori in Europa di Mordor Intelligence
Il mercato europeo degli eventi sportivi con spettatori aveva un valore di 71.90 miliardi di dollari nel 2025 e si prevede che crescerà da 75.64 miliardi di dollari nel 2026 a 97.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.2% durante il periodo di previsione (2026-2031). Questa traiettoria ascendente riflette la capacità del settore di passare da una pura espansione dei volumi a una monetizzazione incentrata sul valore, poiché i detentori dei diritti confezionano contenuti premium a prezzi contenuti sia per i distributori tradizionali che per quelli in streaming. L'aumento degli investimenti over-the-top, l'ammodernamento degli stadi orientato all'ospitalità ad alto margine e il crescente interesse degli sponsor per attivazioni a livello continentale rafforzano la prevedibilità dei ricavi. I diritti continuano a sostenere il mercato europeo degli eventi sportivi con spettatori, anche se gli sponsor conquistano nuove quote di mercato richiedendo programmi di coinvolgimento ricchi di dati. Nel frattempo, i club disciplinati acquisiscono una leva strutturale poiché la UEFA intensifica l’applicazione del Fair Play Finanziario, aumentando il costo della non conformità e spostando l’equilibrio competitivo verso le organizzazioni finanziariamente prudenti [1] Adidas è entrata in Formula 1 attraverso una partnership pluriennale con Mercedes-AMG PETRONAS, espandendo la sua presenza nel motorsport.
Punti chiave del rapporto
- Per tipologia, le squadre e i club sportivi hanno guidato la quota di fatturato del 56.12% del mercato europeo degli sport per spettatori nel 2025, mentre le corse automobilistiche hanno registrato la previsione di CAGR più rapida, pari al 9.38% entro il 2031.
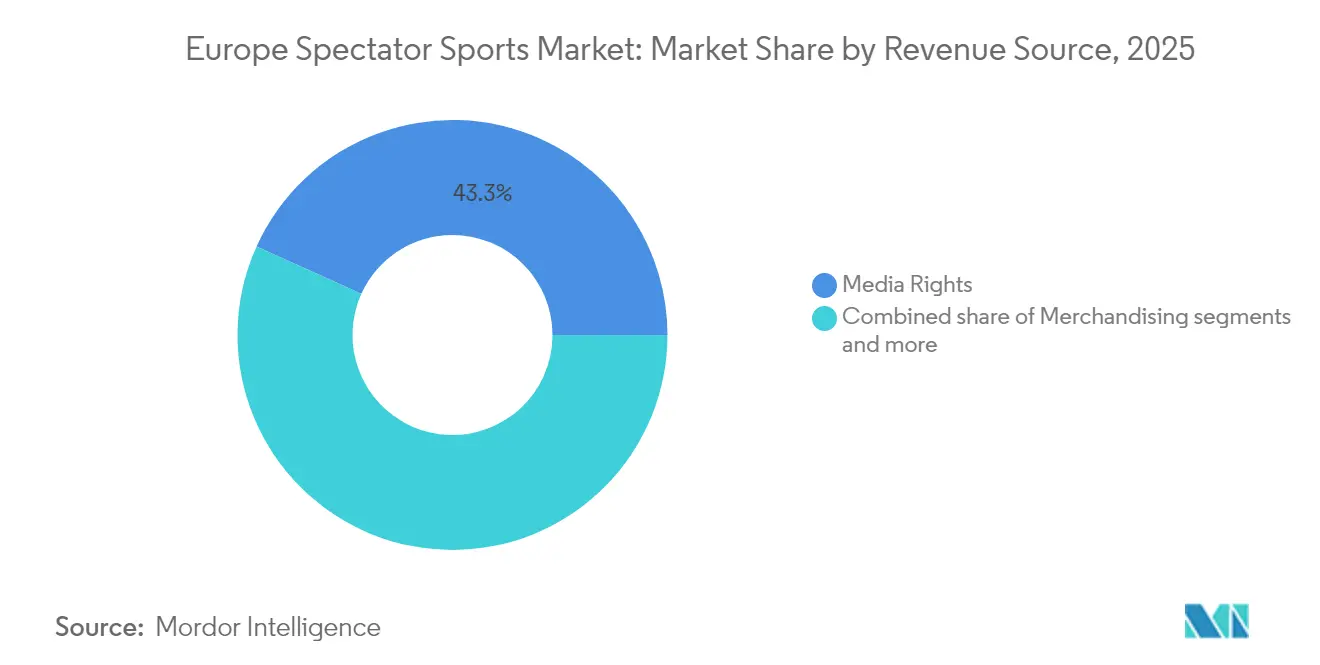
- In termini di fonte di entrate, i diritti mediatici hanno fornito il 43.25% dei ricavi del mercato europeo degli sport per spettatori nel 2025, ma la sponsorizzazione è destinata a registrare l'espansione più rapida, con un CAGR dell'11.39% fino al 2031.
- Per tipologia di sport, il calcio ha mantenuto una quota del 65.74% del mercato europeo degli sport per spettatori, mentre il calcio femminile registra un CAGR del 13.85%, che supera di gran lunga tutte le altre discipline.
- In termini geografici, il Regno Unito ha rappresentato il 28.05% dei ricavi del mercato europeo degli sport per spettatori nel 2025, mentre il blocco nordico è destinato a registrare il CAGR regionale più elevato, pari all'8.05%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli sport per spettatori in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente investimento nelle piattaforme OTT | + 1.2% | Globale, con una concentrazione nel Regno Unito, in Germania e in Francia | Medio termine (2-4 anni) |
| Espansione degli accordi di sponsorizzazione paneuropei | + 0.8% | Mercati principali dell'UE, con ripercussioni sul Benelux e sui paesi nordici | A lungo termine (≥ 4 anni) |
| Modernizzazione dello stadio e miglioramento dei posti a sedere premium | + 0.6% | Regno Unito, Germania, Spagna, Italia | A lungo termine (≥ 4 anni) |
| Crescente popolarità dei campionati professionistici femminili | + 0.9% | Globale, con i primi guadagni nel Regno Unito, in Germania e nei Paesi Bassi | Medio termine (2-4 anni) |
| Emersione delle micro-scommesse e delle scommesse in-play | + 0.7% | Mercati regolamentati dall'UE, escluse le giurisdizioni soggette a restrizioni | A breve termine (≤ 2 anni) |
| Mandati per eventi a zero emissioni di carbonio da parte delle autorità di regolamentazione dell'UE | + 0.4% | Stati membri dell'UE, con variazioni di attuazione nazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente investimento nelle piattaforme OTT
Le nuove piattaforme di streaming hanno rimodellato l'economia sportiva europea, partecipando a gare aggressive per i diritti di trasmissione più importanti al fine di garantire la crescita degli abbonati, anche a fronte di margini di profitto ridotti nel breve termine. L'aggiudicazione da parte di DAZN dei pacchetti della Pro League belga per 87.5 milioni di dollari (84.2 milioni di euro) all'anno fino al 2030, nonostante sia inferiore al precedente contratto da 107 milioni di dollari (103 milioni di euro), illustra la volontà strategica di sacrificare la redditività per la scalabilità [2] Chambers and Partners, “Sports Law 2025 – Belgium,” practiceguides.chambers.com . Attori globali come Amazon e Disney sfruttano vasti ecosistemi di clienti per posizionare lo sport come un punto di riferimento per la fidelizzazione, non come un silo di profitto a sé stante. Mentre le emittenti tradizionali si adattano, molte devono aumentare la spesa per i diritti o diversificare i contenuti, catalizzando nuovi cicli di gara che continuano ad aumentare il valore degli asset. Questo spostamento di potere accelera in definitiva la convergenza di media, commercio e analisi dei dati nel mercato sportivo europeo per spettatori.
Espansione degli accordi di sponsorizzazione paneuropei
I marchi multinazionali prediligono sempre più partnership transcontinentali che semplificano i costi di attivazione garantendo al contempo una narrazione coerente oltre i confini nazionali. Il rinnovo completo dell'accordo tra PepsiCo e la UEFA Women's Football incarna questa svolta strategica, raggruppando diversi marchi di bevande in tutte le competizioni femminili fino al 2030 [3] PepsiCo, “PepsiCo extends UEFA Women's Football partnership through 2030,” pepsico.com . Tali accordi di ampio respiro garantiscono ai detentori dei diritti flussi di cassa prevedibili e indicizzati all'inflazione, a supporto della pianificazione a lungo termine. Le economie di scala nella produzione creativa e nell'acquisto di spazi pubblicitari offrono un ritorno sull'investimento misurabile per gli sponsor, anche in un contesto di volatilità economica. Adidas si è assicurata un accordo pluriennale di fornitura esclusiva delle divise con il Liverpool FC, dimostrando il valore strategico di sfruttare un unico contratto per rivolgersi sia al mercato nazionale che a quello internazionale. Questo approccio rafforza le barriere competitive, offrendo un vantaggio alle organizzazioni sportive in grado di monetizzare le proprie risorse su scala panregionale.
Modernizzazione dello stadio e miglioramento dei posti a sedere premium
Importanti impianti sportivi europei stanno implementando progetti di riqualificazione su larga scala per diversificare ed espandere i flussi di entrate oltre la tradizionale vendita dei biglietti. La riqualificazione dello stadio Bernabéu da parte del Real Madrid incorpora caratteristiche avanzate come sistemi di campo retrattili, zone di realtà mista e lounge hospitality a 360 gradi di alto valore, progettate per attrarre prezzi premium. Analogamente, la ristrutturazione del Camp Nou di Barcellona include suite VIP migliorate, iniziative di design Net-Zero e infrastrutture ottimizzate per l'organizzazione di eventi durante tutto l'anno. Questi investimenti strategici rispondono alle mutevoli esigenze dei consumatori in termini di maggiore comfort e integrazione digitale, consentendo ai club di ottenere maggiori ricavi per partecipante. Inoltre, il miglioramento delle misure di sostenibilità posiziona questi impianti come partner interessanti per le aziende che danno priorità agli obiettivi ESG. Gli ingenti requisiti di capitale di questi progetti rafforzano la stabilità finanziaria di franchising affermati nel mercato europeo degli sport per spettatori.
Crescente popolarità dei campionati professionistici femminili
Finestre mediatiche ad alta visibilità, una migliore remunerazione degli atleti e l'attenzione aziendale alla diversità hanno spinto le competizioni femminili da uno status di nicchia a motori commerciali scalabili. La copertura in chiaro della Super League femminile da parte della BBC, unita agli spazi dedicati alla UEFA, ha ampliato la portata a nuovi segmenti demografici. I marchi sfruttano uno storytelling autentico per coinvolgere le tifose e i millennial socialmente consapevoli, traducendosi in un aumento delle valutazioni delle sponsorizzazioni. I flussi di entrate rafforzati finanziano una migliore qualità della produzione e lo sviluppo del calcio di base, favorendo un circolo virtuoso di crescita dei tifosi e miglioramento delle prestazioni. Il CAGR del 14.73% associato al calcio femminile sottolinea il suo slancio sproporzionato rispetto alle competizioni maschili mature all'interno del mercato sportivo europeo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento degli stipendi dei giocatori | -0.9% | Globale, con una concentrazione nei campionati di alto livello | A breve termine (≤ 2 anni) |
| Saturazione degli slot di trasmissione tradizionali | -0.7% | Mercati maturi: Regno Unito, Germania, Francia, Italia | Medio termine (2-4 anni) |
| Aumento del rischio di contenziosi legali correlati alle commozioni cerebrali | -0.5% | In tutta l'UE, con il Regno Unito che guida i precedenti legali | A lungo termine (≥ 4 anni) |
| Applicazione più rigorosa degli aiuti di Stato e del fair play finanziario | -0.8% | Stati membri dell'UE sotto la giurisdizione UEFA/FIFA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del rischio di contenziosi legali correlati alle commozioni cerebrali
Le azioni legali avviate da ex atleti di rugby e calcio nel Regno Unito, che denunciano negligenza nei protocolli per le lesioni craniche, rappresentano una potenziale responsabilità significativa per gli organi di governo. Queste cause evidenziano preoccupazioni sulle pratiche storiche e sull'adeguatezza delle misure implementate per garantire la sicurezza dei giocatori. In risposta, gli organi di governo hanno introdotto regole di sostituzione estese e valutazioni obbligatorie delle commozioni cerebrali a bordo campo. Tuttavia, i querelanti sostengono che queste misure non risolvono le carenze del passato, chiedendo una responsabilità retroattiva. L'aumento del costo dei premi assicurativi aggrava ulteriormente la questione, in particolare per le organizzazioni più piccole con flussi di entrate limitati o non diversificati, che potrebbero avere difficoltà ad assorbire le crescenti spese associate alla gestione del rischio. Inoltre, i progressi nella ricerca scientifica relativa alle lesioni craniche potrebbero ampliare la gamma di potenziali richiedenti, creando ulteriori difficoltà finanziarie. Questo scenario rappresenta un rischio per i flussi di cassa a lungo termine necessari per sostenere gli investimenti di base, con un potenziale impatto sullo sviluppo e la crescita di questi sport a livello fondamentale.
Applicazione più rigorosa degli aiuti di Stato e del fair play finanziario
Nel 2024 la UEFA ha inflitto al Chelsea una multa di 36.5 milioni di dollari (31 milioni di euro) per irregolarità contabili, mentre il Barcellona è soggetto a sanzioni legate alle soglie salariali/ricavi [4] UEFA, “Financial Fair Play update 2024,” uefa.com . Una maggiore supervisione normativa impone vincoli ai modelli di espansione basati sulla leva finanziaria, limita gli investimenti nelle rose e riduce la flessibilità strategica per i club. Tuttavia, le organizzazioni che adottano approcci fiscalmente disciplinati ottengono un vantaggio competitivo allocando risorse allo sviluppo delle accademie giovanili e migliorando le iniziative di coinvolgimento digitale dei tifosi. Con il progressivo rafforzamento dell'applicazione delle norme, si prevede che il potenziale di crescita del mercato europeo degli sport per spettatori si modererà. Ciononostante, questo cambiamento probabilmente favorirà una maggiore stabilità finanziaria a lungo termine, creando un ambiente operativo più sostenibile per i partecipanti al mercato.
Analisi del segmento
Per tipo: Team, Ecosistema di ancoraggio, Monetizzazione
Squadre e club sportivi hanno conquistato il 56.12% della quota di mercato degli sport per spettatori in Europa nel 2025, a dimostrazione della loro ineguagliabile capacità di generare contenuti per tutto l'anno e di monetizzare i punti di contatto omnicanale con i tifosi. Il loro controllo sulle licenze relative alla proprietà intellettuale degli atleti, all'accesso agli stadi e al branding storico costituisce barriere all'ingresso irraggiungibili per i singoli collettivi sportivi. Il mercato degli sport per spettatori in Europa è destinato a una crescita costante, alimentata dall'ascesa dei canali OTT in abbonamento, da strategie di biglietteria dinamiche e dal lancio di merchandising globale. Allo stesso tempo, le società di corse automobilistiche registrano un CAGR del 9.38%, mentre la Formula 1 sfrutta lo storytelling dell'era Netflix e introduce Gran Premi di destinazione in stile Las Vegas, che attraggono turisti e acquirenti di servizi di ospitalità aziendale.
I team sfruttano le finestre di mercato, i tour fuori stagione e i contenuti delle accademie per sostenere il coinvolgimento al di fuori dei calendari delle competizioni, sostenendo i rinnovi delle sponsorizzazioni e l'upselling basato sui dati. L'accelerazione del mondo delle corse incoraggia partnership intersettoriali: l'ingresso di Adidas con Mercedes-AMG PETRONAS F1 garantisce visibilità al marchio a un pubblico benestante ed esperto di tecnologia. Gli sport individuali sostengono un flusso di cassa costante grazie a strutture di costo inferiori e alla fidelizzazione di una nicchia di tifosi, ma non hanno la leva finanziaria per imporre diritti super-premium, limitando la loro relativa espansione nel mercato europeo degli sport per spettatori.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di entrate: la sponsorizzazione supera i diritti dei media
Nel 2025, i diritti mediatici hanno rappresentato la quota maggiore, con il 43.25%, a dimostrazione del loro predominio nel mix di ricavi. Tuttavia, il CAGR dell'11.39% previsto per le sponsorizzazioni evidenzia un cambiamento strategico nella generazione di ricavi, che enfatizza le iniziative incentrate sull'attivazione. Gli sponsor stanno dando sempre più priorità all'accesso alla proprietà intellettuale, alla creazione di contenuti personalizzati e all'integrazione di dati proprietari rispetto al tradizionale posizionamento del logo. Questa preferenza in evoluzione sta determinando una riallocazione dei budget destinati alle sponsorizzazioni, con le aziende che optano per partnership meno numerose ma più strategicamente significative per massimizzare il valore e il coinvolgimento.
I canali di merchandising si trovano ad affrontare la mercificazione, poiché i giganti dell'e-commerce riducono i margini, spingendo i club a differenziarsi attraverso drop in edizione limitata e materiali sostenibili. Il ticketing si evolve verso un sistema di prezzi algoritmico, incentrato sui dispositivi mobili, che massimizza l'occupazione, estraendo al contempo dati comportamentali per una monetizzazione incrementale. Le aziende che possiedono piattaforme di ticketing proprietarie mantengono un maggiore valore del ciclo di vita del cliente e una maggiore resilienza alla volatilità del broadcasting.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sport: il calcio femminile stimola nuovi livelli di crescita
Il calcio ha dominato con una quota del 65.74% nel 2025, rafforzando il suo ruolo di colonna portante commerciale del mercato europeo degli sport per spettatori. Tuttavia, il calcio femminile registra un CAGR eccezionale del 13.85%, sostenuto da spazi di trasmissione dedicati e obiettivi di inclusività degli sponsor. I nuovi standard di produzione paritari garantiscono una copertura di alta qualità, aumentando gli ascolti medi al minuto e imponendo CPM pubblicitari premium. Le dimensioni del mercato europeo degli sport per spettatori per le competizioni femminili, pur partendo da una base più piccola, sono destinate a triplicare entro il 2030, a dimostrazione della forte elasticità della domanda.
Cricket, rugby e tennis mantengono un seguito fedele ma segmentato, generando entrate costanti dai diritti attraverso contratti esclusivi di pay-TV. Iniziative normative come la ricerca UEFA sulla salute mestruale aumentano ulteriormente il benessere degli atleti e la reputazione dei marchi, rafforzando il coinvolgimento a lungo termine. Sport emergenti come il padel e gli eSport sfruttano formati di eventi convenienti per attrarre il pubblico della Generazione Z, offrendo opportunità di diversificazione alle emittenti che cercano portafogli di contenuti differenziati all'interno del mercato sportivo europeo.
Analisi geografica
Il Regno Unito ha mantenuto la leadership con il 28.05% dei ricavi del 2025, supportato dalla distribuzione mondiale della Premier League e dalla consolidata cultura degli abbonamenti. Il pacchetto ampliato di Sky Sports, che comprende 215 partite, è un esempio della capacità nazionale di assorbire l'offerta premium senza frenare la domanda. La copertura valutaria e la sofisticata intermediazione finanziaria facilitano la commercializzazione globale per i club britannici.
I mercati calcistici in Francia, Spagna e Italia, pur detenendo una quota significativa nel settore a livello mondiale, stanno incontrando notevoli ostacoli. Questi mercati stanno assistendo a un costante deflusso di giocatori qualificati verso campionati che offrono pacchetti finanziari più redditizi, il che ne compromette la capacità di trattenere i migliori talenti e mantenere la competitività. Inoltre, le sfide macroeconomiche, come il calo della spesa al consumo, stanno creando ulteriore pressione sulla generazione di fatturato e sulla stabilità complessiva del mercato. Per affrontare queste problematiche, gli stakeholder stanno adottando sempre più strategie di sponsorizzazione innovative. Ad esempio, la Francia ha implementato partnership multi-club in criptovaluta, che rappresentano un approccio strategico per diversificare i flussi di reddito e migliorare la resilienza finanziaria in un contesto di persistenti incertezze economiche. I mercati nordici emergono come il blocco in più rapida crescita, con un CAGR dell'8.05% fino al 2031, grazie alla banda larga diffusa, a modelli di proprietà dei soci che promuovono la fidelizzazione e ai sussidi governativi per la ristrutturazione degli impianti a zero emissioni di carbonio. Il Benelux sfrutta le capacità multilinguistiche per distribuire in modo efficiente i contenuti nei territori adiacenti, mentre il resto d'Europa, che comprende Polonia, Grecia e Balcani, offre un potenziale di crescita a lungo termine, poiché i consumi della classe media si stanno avvicinando agli standard occidentali. L'elevata penetrazione digitale transfrontaliera riduce le barriere logistiche, garantendo che il mercato europeo degli eventi sportivi per spettatori mantenga una base di riferimento capillare a livello regionale.
Panorama normativo
La regolamentazione del mercato europeo degli sport per spettatori è plasmata dalla governance sportiva transfrontaliera e dalla supervisione nazionale, con la conformità incentrata sulle finanze dei club e sull'integrità sportiva. Il Regolamento UEFA sulla sostenibilità finanziaria rimane un vincolo fondamentale per l'economia del calcio di alto livello, con l'Organo di controllo finanziario dei club (CFCB) della UEFA che ha chiuso il ciclo di monitoraggio 2025/26 il 30 giugno 2026 e ha applicato misure disciplinari a 14 club. Ciò è accompagnato da accordi transattivi pluriennali, tra cui quello del Barcellona, che deve conformarsi alle norme sugli introiti del calcio entro la stagione 2026/27.
Nel Regno Unito, il quadro normativo dell'Independent Football Regulator è progredito attraverso il Football Governance Act 2025, con consultazioni riguardanti i test di proprietà e gli strumenti di applicazione delle norme, con l'obiettivo di supportare la piena operatività nel 2026-2027. Anche la supervisione degli sport motoristici è basata su regole, con il Consiglio Mondiale del Motorsport della FIA che ha approvato, nel giugno 2026, gli aggiornamenti ai Regolamenti Sportivi, Tecnici e Finanziari 2026 e 2027 per la Formula 1, rafforzando i requisiti di conformità che si estendono dai team e dalle filiere di fornitura delle power unit ai circuiti e agli organizzatori di eventi. A livello UE, il 5° Piano di lavoro UE per lo sport (luglio 2024 - dicembre 27) fornisce un quadro politico strutturato per la collaborazione tra gli Stati membri in materia di sport, integrando il controllo del diritto della concorrenza e i temi dell'integrità che influenzano il modo in cui le leghe strutturano i diritti commerciali, la governance e l'accesso al mercato.
Analisi della catena del valore
La catena del valore degli sport europei per spettatori inizia con i detentori dei diritti (leghe, federazioni, club e organizzatori di gare) che possiedono i format delle competizioni e la proprietà intellettuale, per poi passare alla gestione degli eventi (stadi, gestori dei circuiti, organizzazione delle giornate di gara) e alla monetizzazione attraverso i diritti mediatici, le sponsorizzazioni, la biglietteria e il merchandising. Organismi di governo come la UEFA e la FIA definiscono i parametri operativi che influenzano le decisioni a monte, tra cui le regole sportive, la conformità finanziaria e i controlli sull'integrità, che a loro volta confluiscono nella commercializzazione a valle. I risultati del monitoraggio da parte della UEFA CFCB, inclusa la chiusura del ciclo 2025/26 il 30 giugno 2026, incidono sulla capacità di spesa dei club e sul livello di rischio contrattuale nell'intero ecosistema.
La distribuzione commerciale dipende da emittenti e piattaforme OTT che confezionano contenuti live e programmi correlati, mentre gli sponsor cercano sempre più attivazioni misurabili legate ai dati dei fan. Tra i fattori abilitanti figurano fornitori di servizi di biglietteria e pagamento, fornitori di dati e analisi, partner per la sicurezza e la gestione del pubblico, oltre a imprese di ammodernamento delle strutture che aumentano il ricavo pro capite attraverso posti a sedere premium ed esperienze di ospitalità. Nel motorsport, la catena di fornitura è più industrializzata e si basa su ecosistemi tecnici omologati dalla FIA (team, produttori di power unit e componenti regolamentati) e su una rete di circuiti basata su un calendario che concentra la creazione di valore attorno a eventi live distribuiti a livello globale.
Panorama competitivo
Il mercato europeo degli sport per spettatori rimane moderatamente frammentato, con entità leader come UEFA Events SA, Formula One Group, Premier League Ltd, Real Madrid CF e Manchester United PLC che rappresentano collettivamente una quota limitata del fatturato complessivo. Questa struttura frammentata sostiene le dinamiche competitive nelle procedure di gara per i diritti di trasmissione e sponsorizzazione, consentendo al contempo ai campionati minori di mantenere la leva contrattuale. L'ingresso di società di private equity, tra cui CVC e Apollo, ha introdotto un focus strategico sui franchise sottovalutati, guidando sforzi di consolidamento selettivo senza alterare significativamente la composizione diversificata del mercato.
I progressi tecnologici stanno rimodellando il panorama competitivo del mercato. Le società sportive stanno adottando sempre più strumenti basati sull'intelligenza artificiale per l'analisi delle prestazioni e applicazioni personalizzate per il coinvolgimento dei tifosi, progettate per ottimizzare il ricavo medio per utente. Allo stesso tempo, le leghe stanno integrando tecnologie innovative come i sensori di palla connessi, presentati per la prima volta durante UEFA Women's EURO 2025, per migliorare le proprie capacità di licenza dei dati e sbloccare nuovi flussi di entrate.
Le modifiche normative stanno introducendo potenziali sfide sistemiche per il mercato. La sentenza Diarra della Corte di Giustizia dell'Unione Europea, che affronta le richieste di risarcimento retroattive, potrebbe avere un impatto significativo sulla distribuzione delle commissioni di trasferimento nell'ecosistema. I club che hanno diversificato proattivamente i propri modelli di ricavo attraverso piattaforme basate su abbonamento e una programmazione di eventi multiforme sono in una posizione migliore per mitigare i rischi associati alle modifiche normative, capitalizzando al contempo le opportunità di crescita emergenti nel mercato europeo degli sport per spettatori.
Leader del settore degli sport per spettatori in Europa
Manchester United plc
FC Barcelona
Real Madrid CF
Gruppo Formula Uno (eventi in Europa)
FC Bayern Monaco AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Manchester United plc ha pubblicato i risultati finanziari del terzo trimestre 2026 e confermato il calendario delle amichevoli pre-stagionali 2026/27, tra cui spiccano quelle contro l'Atletico Madrid in Finlandia, Norvegia, Repubblica d'Irlanda e Svezia. L'annuncio ha un impatto diretto sul mercato calcistico europeo e segnala la continua strategia di coinvolgimento del club in diversi mercati. Questa mossa implica un elevato potenziale di ricavi derivante dall'ampliamento dello stadio e dalle campagne di marketing, contribuendo a mantenere valutazioni competitive in Europa.
- Maggio 2026: Formula One Group ha annunciato un fatturato di 617 milioni di dollari nel primo trimestre del 2026, in crescita del 53% rispetto all'anno precedente. Questo risultato è direttamente correlato ai ricavi derivanti dagli sport motoristici europei, grazie alla crescita dei diritti, degli eventi e delle partnership. Tale sviluppo dimostra l'espansione della portata commerciale e la monetizzazione dei diritti mediatici nei mercati chiave, con un impatto positivo sul valore complessivo degli eventi sportivi per gli spettatori.
- Aprile 2026: Fluidra ha annunciato l'acquisizione di Variopool, azienda specializzata in pavimenti mobili per piscine e aree gioco acquatiche. L'operazione riguarda le strutture acquatiche e i sistemi completi per piscine destinati a impianti sportivi e ricreativi. L'acquisizione rafforza le competenze nell'offerta di servizi acquatici per l'ospitalità negli stadi, con potenziali ripercussioni sulla monetizzazione dell'esperienza negli impianti sportivi in Europa.
Ambito del rapporto sul mercato degli sport per spettatori in Europa
Uno sport per spettatori è quello in cui spettatori, o osservatori, assistono a partite come football americano, football associativo, baseball, basket, football canadese, cricket, hockey su prato, Formula 1, hockey su ghiaccio, campionato di rugby, rugby union, pallamano a squadre e pallavolo. Tipi di sport per spettatori Squadre e club sportivi Corse Sport individuali Fonti di reddito Diritti sui media Merce Vendita di biglietti Sponsorizzazioni Tipi di sport Calcio Cricket Rugby/calcio Tennis Altro Europa Il mercato degli sport per spettatori è segmentato per tipo (squadre e club sportivi, corse, sport individuali), per Fonte di entrate (diritti mediatici, merchandising, biglietti, sponsorizzazioni), per tipo di sport (calcio, cricket, rugby, tennis, altri tipi di sport), per paesi (Germania, Regno Unito, Francia, Italia, Russia, Spagna, Resto d'Europa). Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo degli sport per spettatori in valore (USD) per tutti i segmenti di cui sopra.
| Squadre e club sportivi |
| Da corsa |
| Sport individuali |
| Diritti dei media |
| Merchandising |
| Iscrizioni |
| Sponsorship |
| Calcio |
| Cricket |
| Rugby/Calcio |
| Tennis |
| Altri tipi di sport |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX |
| NORDICI |
| Resto d'Europa |
| Per tipo | Squadre e club sportivi |
| Da corsa | |
| Sport individuali | |
| Per fonte di entrate | Diritti dei media |
| Merchandising | |
| Iscrizioni | |
| Sponsorship | |
| Per tipo di sport | Calcio |
| Cricket | |
| Rugby/Calcio | |
| Tennis | |
| Altri tipi di sport | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato europeo degli sport per spettatori entro il 2031?
Si prevede che raggiungerà gli 97.45 miliardi di dollari, con un CAGR del 5.2% a partire dal 2026.
Quale flusso di entrate sta crescendo più rapidamente nello sport europeo?
I ricavi derivanti dalle sponsorizzazioni sono destinati a crescere a un CAGR dell'11.39%, poiché i marchi cercano partnership paneuropee ricche di dati.
Perché i campionati femminili sono importanti per la crescita futura?
Il calcio femminile registra un CAGR del 13.85%, trainato da spazi di trasmissione dedicati e da obblighi di inclusione aziendale che attraggono nuovi sponsor.
Quale regione mostra il maggiore slancio di crescita?
Si prevede che i paesi nordici registreranno un CAGR dell'8.05% entro il 2031 grazie alla forte adozione del digitale e ai finanziamenti pubblici per le strutture sostenibili.
In che modo le regole più severe del Fair Play Finanziario influenzeranno i club?
Favoriscono le organizzazioni finanziariamente disciplinate limitando la spesa con leva finanziaria, dando così forma a un ambiente competitivo più sostenibile in tutta Europa.


