

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
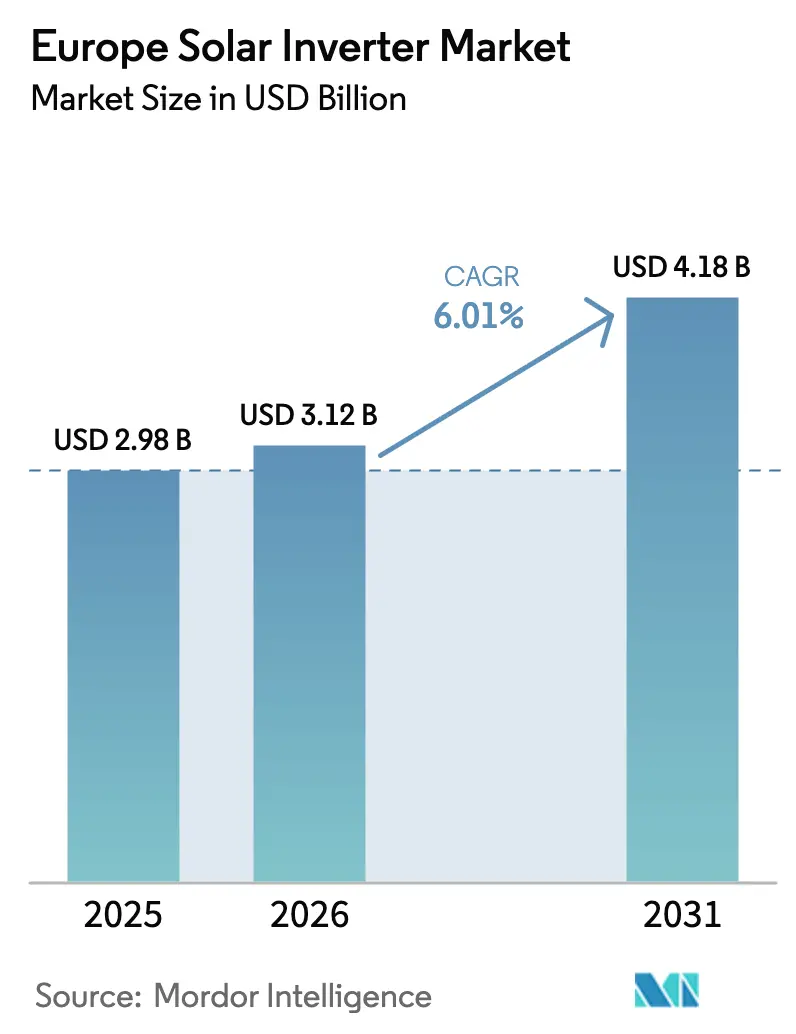
| Dimensione del mercato (2026) | 3.12 miliardo di dollari |
| Dimensione del mercato (2031) | 4.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.01% CAGR |
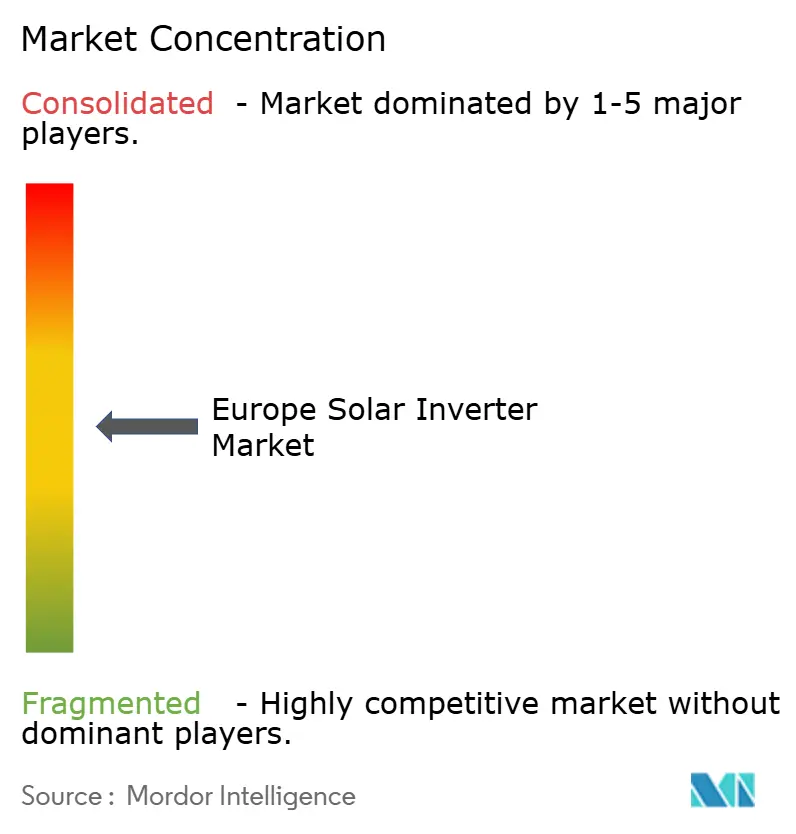
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli inverter solari in Europa di Mordor Intelligence
Si prevede che il mercato europeo degli inverter solari aumenterà da 2.98 miliardi di dollari nel 2025 a 3.12 miliardi di dollari nel 2026 e raggiungerà i 4.18 miliardi di dollari entro il 2031, con un CAGR del 6.01% nel periodo 2026-2031.
L'impennata riflette l'accelerazione dello sviluppo del fotovoltaico nell'ambito di REPowerEU, il continuo boom degli impianti sui tetti alimentato dagli elevati prezzi al dettaglio dell'elettricità e una svolta normativa verso la funzionalità di grid-forming che sta rimodellando la progettazione dei prodotti e le strategie dei fornitori. Gli inverter centralizzati hanno mantenuto la loro posizione dominante grazie alle condutture su scala industriale di Spagna e Portogallo, mentre i microinverter hanno guadagnato slancio sui tetti settentrionali soggetti a ombra. I vincoli di fornitura di semiconduttori hanno moderato l'erosione dei prezzi ma non hanno fatto deragliare la domanda, poiché i fornitori hanno riorganizzato il firmware per conformarsi ai mandati di grid-forming di ENTSO-E del 2026. L'intensità competitiva è rimasta moderata; le prime cinque aziende hanno conquistato circa il 55-60% del fatturato, lasciando spazio a concorrenti cinesi orientati ai costi e a specialisti di nicchia orientati al software.
Punti chiave del rapporto
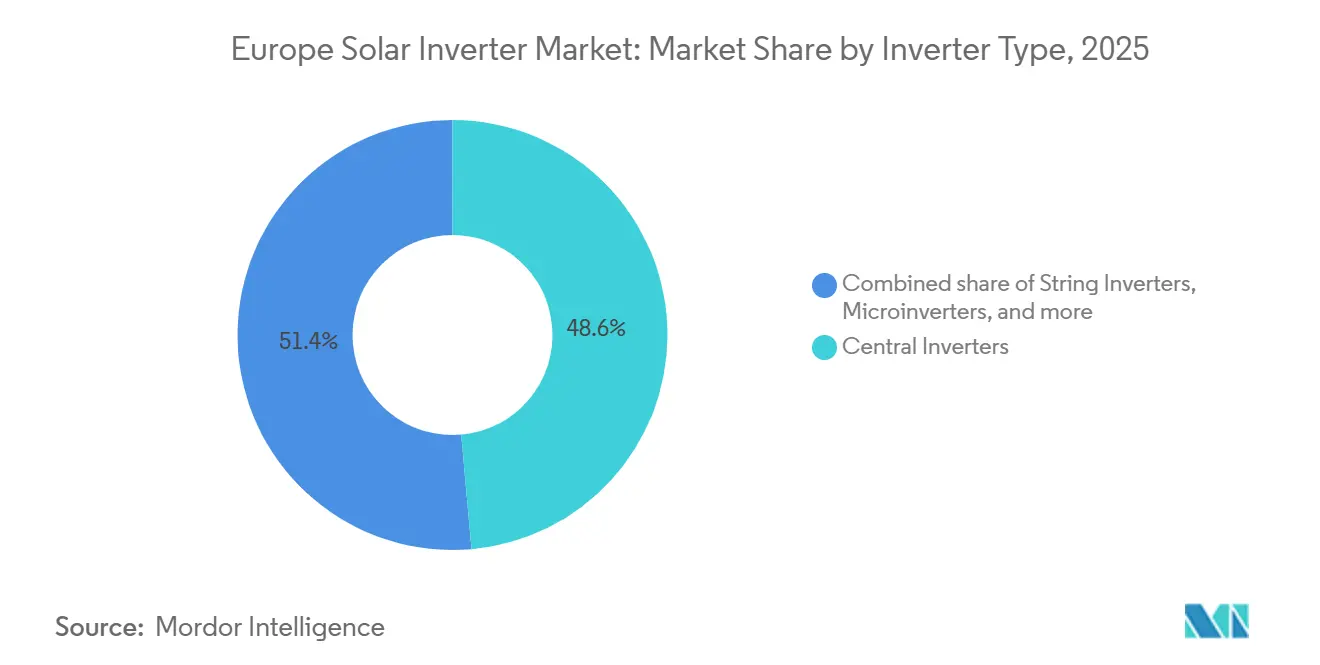
- Per tipologia di inverter, gli inverter centrali hanno dominato con una quota di fatturato del 48.6% nel 2025; si prevede che i microinverter cresceranno a un CAGR del 7.3% fino al 2031.
- Per fase, i prodotti trifase hanno rappresentato il 73.4% della domanda nel 2025; le unità monofase cresceranno a un CAGR del 6.4%, rispecchiando l'aumento dei tetti.
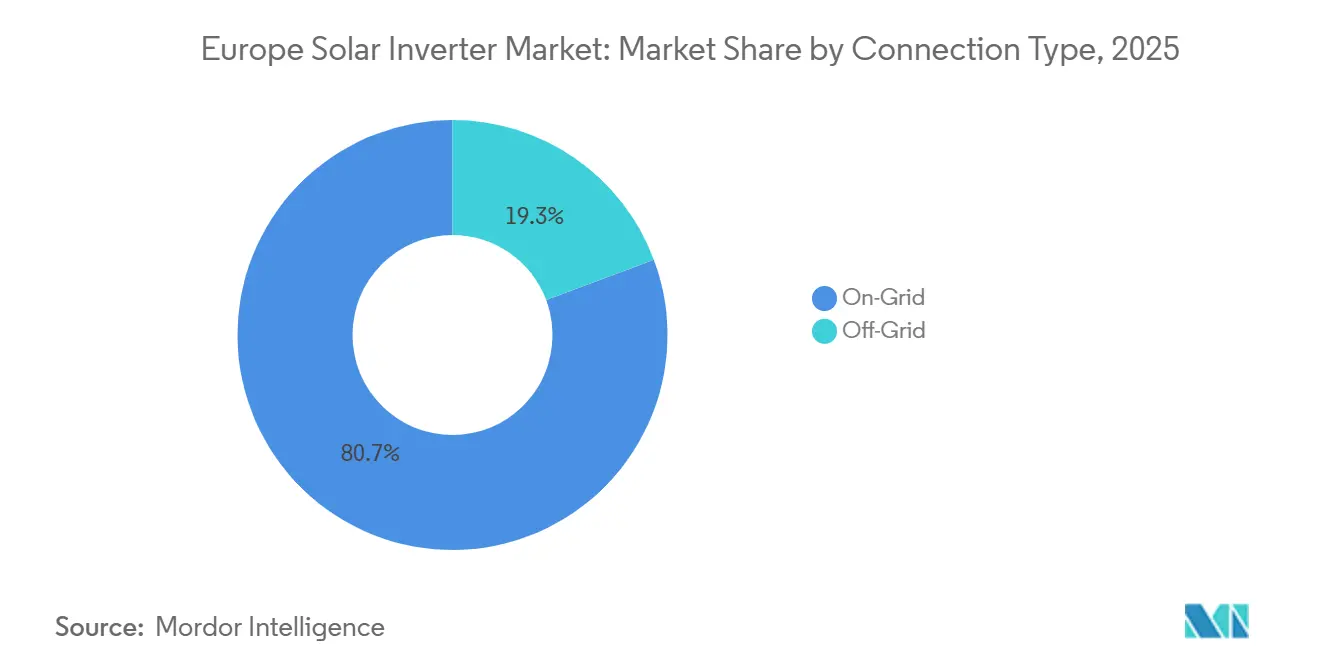
- In base al tipo di connessione, nel 2025 i progetti on-grid hanno detenuto una quota dell'80.7%, mentre si prevede che gli inverter off-grid cresceranno a un CAGR del 7.7% con la crescente diffusione delle microreti isolate.
- Per applicazione, nel 2025 i sistemi su scala industriale hanno rappresentato il 59.1% della quota di mercato europea degli inverter solari, mentre si prevede che le installazioni residenziali cresceranno a un CAGR del 6.8% durante il periodo di previsione.
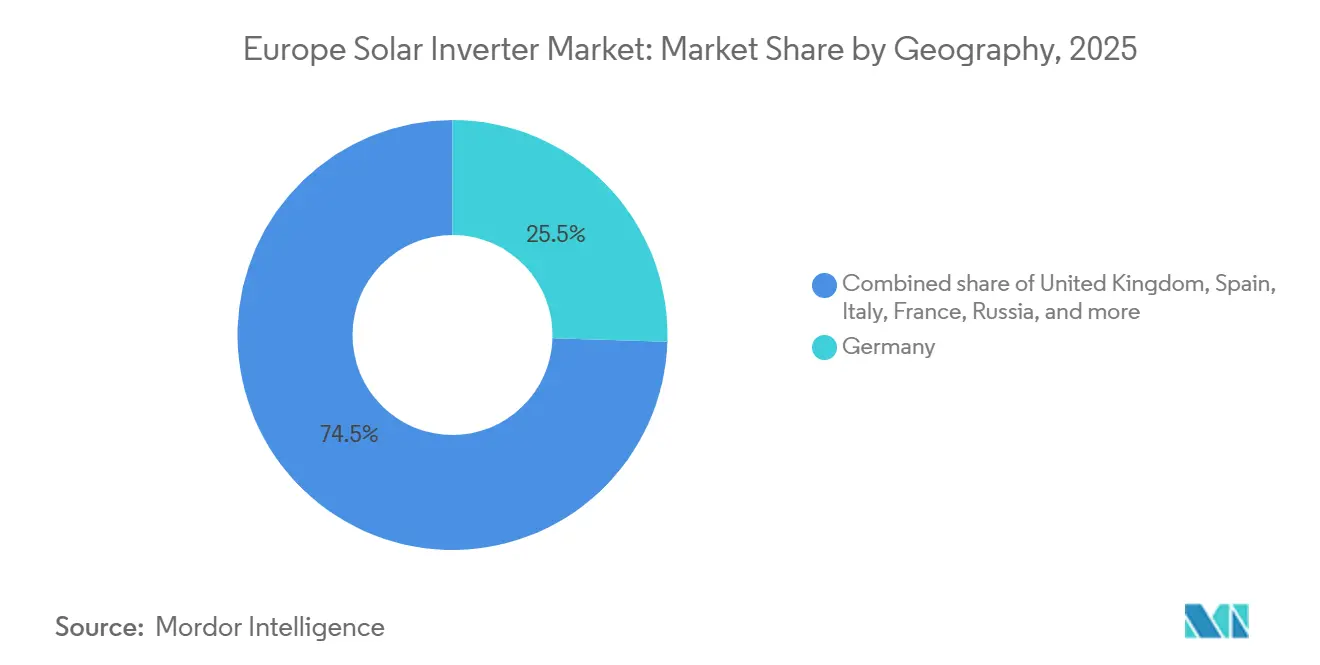
- In termini geografici, la Germania ha registrato un fatturato del 25.5% nel 2025; l'Italia è pronta per il CAGR più rapido, pari all'11.1%, grazie alla semplificazione delle procedure di autorizzazione e alle aggiunte record del 2024.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli inverter solari in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi di implementazione di EU Fit-for-55 e REPowerEU | 1.80% | A livello UE, guidati da Germania, Spagna, Italia, Francia | Medio termine (2-4 anni) |
| Boom dell'autoconsumo sui tetti in un contesto di prezzi elevati dell'elettricità al dettaglio | 1.50% | Germania, Paesi Bassi, Belgio, Danimarca | A breve termine (≤ 2 anni) |
| Calo del rapporto $/W degli inverter di stringa e ibridi | 1.20% | Europa meridionale e orientale | Medio termine (2-4 anni) |
| Accelerazione del gasdotto PPA su scala industriale in Spagna, Portogallo e Grecia | 1.00% | Penisola iberica, Grecia | Medio termine (2-4 anni) |
| Codici obbligatori per gli “inverter intelligenti” di formazione della rete (aggiornamento NC RfG 2026) | 0.60% | Germania, Paesi Bassi, Francia, Italia | A lungo termine (≥ 4 anni) |
| Rilocalizzazione della produzione europea di inverter sostenuta dall'IPCEI | 0.40% | Germania, Francia, Italia, Spagna | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi di implementazione EU Fit-for-55 e REPowerEU
La legislazione vincolante sulle energie rinnovabili al 42.5% e la strategia solare dell'UE portano le installazioni medie annuali a 60-70 GW, più del doppio del ritmo 2019-2023. [1] Commissione europea, “Energia solare”, energy.ec.europa.eu Le approvazioni più rapide per gli impianti sui tetti ai sensi del regolamento 2022/2577 del Consiglio hanno ridotto i tempi di autorizzazione a tre mesi, orientando la domanda verso gli inverter di stringa e i microinverter. La Germania ha aggiunto 14.6 GW e l'Italia 5.3 GW nel 2024, sottolineando l'impatto iniziale delle politiche. [2] Clean Energy Wire, “Consumo energetico e mix energetico della Germania in grafici”, cleanenergywire.org Il flusso di progetti iberici illustra la concentrazione geografica in cui si intersecano l'irradiazione elevata e i PPA. Collettivamente, questi fattori sono alla base del CAGR del 6.01% previsto per il mercato europeo degli inverter solari.
Boom dell'autoconsumo sui tetti in un contesto di prezzi elevati dell'elettricità al dettaglio
Nel 2025, le tariffe domestiche dell'UE si sono attestate in media a 0.28 euro per kWh, circa il 40% in più rispetto ai livelli pre-2021, mantenendo un ritorno sull'investimento inferiore a 7 anni per gli impianti solari con accumulo. [3] Eurostat, “Statistiche sui prezzi dell'elettricità”, ec.europa.eu. Il prezzo al dettaglio di 0.32 euro per kWh in Germania ha alimentato un'ondata di impianti fotovoltaici sui tetti, basata su inverter ibridi in grado di sfruttare l'arbitraggio delle batterie. I Paesi Bassi hanno accelerato l'adozione delle batterie eliminando gradualmente il net metering nel 2025. [4] Governo olandese, “Politica sull'energia solare e net metering”, government.nl. I microinverter hanno beneficiato della mitigazione dell'ombreggiamento nei tetti urbani densi, mentre le funzionalità software, come la risposta dinamica alle tariffe, sono diventate elementi chiave di differenziazione. La tendenza al rialzo nel settore residenziale spiega perché il mercato europeo degli inverter solari si sta orientando verso prodotti premium ricchi di software.
Calo del rapporto $/W degli inverter di stringa e ibridi
I prezzi medi di vendita per le unità di stringa da 10-50 kW sono scesi da 0.12 a 0.10 dollari per watt tra il 2023 e il 2025, grazie al miglioramento delle rese del carburo di silicio dovuto all'espansione cinese. I modelli ibridi hanno registrato cali ancora più significativi, riducendo il divario di costo rispetto ai dispositivi di stringa base e aumentando le tariffe di collegamento per le batterie residenziali. L'erosione dei prezzi ha ampliato l'accesso nell'Europa meridionale e orientale, dove i tassi di rendimento interno dei progetti sono ridotti. Gli operatori storici occidentali hanno contrastato la pressione sui margini puntando sui servizi di rete e sulle garanzie prolungate. In particolare, le varianti per la formazione della rete presentano ancora un premio dell'8-12%, a causa di componenti elettronici di potenza di fascia più alta.
Accelerazione del gasdotto PPA su scala di utilità in Spagna, Portogallo e Grecia
La pipeline spagnola da 62 GW e le successive aste portoghesi creano un portafoglio ordini consistente fino al 2031. Gli inverter centralizzati beneficiano di bassi costi di bilanciamento del sistema su larga scala, ma gli sviluppatori specificano sempre più spesso unità di stringa da 100-250 kW per ottimizzare gli array di inseguitori bifacciali. Il Piano Nazionale per l'Energia e il Clima della Grecia innalza l'ambizione solare a 7.7 GW entro il 2030. Le strutture PPA con esposizione parziale al mercato premiano i controlli avanzati degli inverter che migliorano i tassi di cattura, favorendo i fornitori con firmware per servizi ausiliari collaudato. Il mercato europeo degli inverter solari, quindi, premia sia le architetture centralizzate a basso costo sia le soluzioni di stringa premium che sbloccano i ricavi derivanti dai servizi di rete.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nell'alimentazione dei semiconduttori per IGBT e MOSFET SiC | -0.9% | In tutta l'UE, con effetti acuti in Germania, Francia, Italia (mercati ad alto volume) | A breve termine (≤ 2 anni) |
| Ritardi nella connessione alla rete e rischi di riduzione in Germania/Paesi Bassi/Italia | -0.7% | Germania, Paesi Bassi, Italia (griglie ad alta penetrazione) | Medio termine (2-4 anni) |
| Controllo della sicurezza informatica sugli inverter importati (linee guida ENISA) | -0.4% | In tutta l'UE, con particolare riguardo ai produttori e agli importatori extra-UE | Medio termine (2-4 anni) |
| Tramonto degli incentivi al net-metering nei mercati chiave | -0.5% | Paesi Bassi, Belgio, Austria, con potenziale ricaduta su Danimarca e Svezia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nell'alimentazione dei semiconduttori per IGBT e MOSFET SiC
I tempi di consegna per i dispositivi SiC da 1200 V erano in media di 26-32 settimane nel 2025, il doppio rispetto alle norme pre-pandemiche, poiché la domanda di veicoli elettrici era in competizione per i wafer. SMA ha segnalato ritardi nelle spedizioni per un totale di 1.5 GW nei suoi documenti del 2024. La sostituzione di IGBT con specifiche inferiori riduce l'efficienza e aumenta le perdite termiche, riducendo i margini di progetto. I nuovi stabilimenti di Infineon e Wolfspeed alleggeriranno la scarsità dopo il 2027, ma persistono attriti a breve termine, che riducono la crescita prevista nel mercato europeo degli inverter solari.
Ritardi nella connessione alla rete e rischi di riduzione in Germania/Paesi Bassi/Italia
La coda di connessione in Germania ha superato i 40 GW nel 2025, con attese medie di 18-24 mesi, mentre la riduzione ha raggiunto gli 8.2 TWh nel 2024. Colli di bottiglia simili affliggono i Paesi Bassi e l'Italia, dove gli aggiornamenti della trasmissione sono in ritardo rispetto alla crescita della generazione. Un tasso di riduzione del 10% può ridurre di 150 punti base il tasso interno di rendimento (IRR) dei progetti, scoraggiando gli acquisti a breve termine. Gli sviluppatori rispondono co-localizzando le batterie, il che favorisce gli inverter ibridi, ma l'incertezza sulla connessione frena l'espansione complessiva del mercato europeo degli inverter solari nelle regioni congestionate.
Analisi del segmento
Per tipo di inverter: il predominio centrale incontra lo slancio del microinverter
Le unità centrali hanno controllato il 48.6% del fatturato del 2025, sfruttando le reti di distribuzione di Spagna e Portogallo, dove singoli blocchi da 1-5 MW riducono al minimo i costi di bilanciamento del sistema. I progetti a stringa, con una quota di circa il 35%, hanno guadagnato terreno nei tetti commerciali e nei campi solari con terreni complessi che richiedono una granularità MPPT più precisa. Le varianti ibride hanno aumentato la loro quota grazie alla crescente domanda di accumulo da parte dei prosumer. I microinverter hanno mantenuto una quota di poco inferiore al 10%, ma supereranno tutti gli altri con un CAGR del 7.3% fino al 2031, poiché i tetti in Germania e nei Paesi Bassi favoriscono l'ottimizzazione a livello di modulo.
La regolamentazione amplifica la differenziazione. Gli obblighi di grid-forming superiori a 1 MW minacciano i progetti centralizzati tradizionali privi di capacità di virtual-synchronization, indirizzando gli sviluppatori verso prodotti a stringa conformi o architetture centralizzate di nuova generazione. I microinverter rimangono esenti a causa delle dimensioni ridotte delle unità, ma beneficiano di norme di sicurezza più severe che richiedono uno spegnimento rapido e il rilevamento di guasti da arco elettrico. Di conseguenza, il mercato europeo degli inverter solari premia i fornitori in grado di destreggiarsi tra unità centralizzate competitive in termini di costi e linee micro o ibride premium con firmware avanzato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase: supremazia trifase con ripresa monofase
Le apparecchiature trifase hanno rappresentato il 73.4% del fatturato nel 2025, onnipresenti sui tetti di edifici commerciali e industriali e nelle reti di distribuzione, dove il flusso di carico bilanciato è obbligatorio. Le stringhe trifase modulari da 20-100 kW consentono alle fabbriche di scalare la generazione senza sovradimensionamento. I dispositivi monofase, collegati a sistemi di potenza inferiore a 10 kW, sono destinati a un CAGR del 6.4%, in linea con la crescita del mercato residenziale. Il totale di 5.3 GW installati sui tetti in Italia nel 2024 sottolinea la spinta del monofase.
La conformità guida le roadmap dei prodotti: codici nazionali come VDE-AR-N 4105 richiedono aggiornamenti firmware che i fornitori più piccoli a volte ritardano. Gli inverter monofase ibridi con porte per batteria e protezione da blackout rafforzano il legame con i fornitori a livello domestico, aumentando la stabilità del mercato europeo degli inverter solari.
Per tipo di connessione: nucleo on-grid, nicchia off-grid ampliata
I prodotti on-grid hanno coperto l'80.7% delle vendite del 2025, riflettendo la maturità delle reti europee e i modelli PPA orientati all'esportazione. Tuttavia, le soluzioni off-grid cresceranno a un CAGR del 7.7% fino al 2031, trainate dalle comunità insulari in Italia e Grecia che sostituiranno la generazione diesel. Victron e SMA sono leader con inverter-caricabatterie che gestiscono i picchi di carico e la sincronizzazione del generatore.
Le unità ibride sfumano i confini, consentendo alle famiglie connesse alla rete di funzionare in isola durante le interruzioni e di massimizzare l'autoconsumo quando il net metering si esaurisce. La distinzione tra on-grid e off-grid si attenua quindi, ma entrambe le modalità ampliano la domanda complessiva nell'ambito delle previsioni di crescita del mercato europeo degli inverter solari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: leader nel settore delle utility, in vista la corsa al settore residenziale
Gli impianti su scala industriale hanno rappresentato il 59.1% della domanda del 2025, sostenuti dai PPA iberici e dal calendario delle gare d'appalto della Grecia. Questi impianti privilegiano i blocchi trifase ad alta capacità per i loro LCOE più bassi. La domanda residenziale, tuttavia, è destinata a crescere a un CAGR del 6.8%, poiché le tariffe al dettaglio rimangono elevate e le autorizzazioni accelerano ai sensi del Regolamento del Consiglio 2022/2577. Gli inverter ibridi monofase dominano questo segmento, aumentando le tariffe di collegamento per batterie e caricabatterie per veicoli elettrici.
I tetti commerciali e industriali, che rappresentano circa il 25-30% della quota, crescono più lentamente perché le tariffe aziendali più basse allungano i tempi di ammortamento. Tuttavia, la gestione della domanda e gli obiettivi ESG mantengono rilevante questa quota, soprattutto laddove le tariffe dinamiche premiano la riduzione dei picchi di consumo. Nel complesso, il mix di applicazioni cambia gradualmente ma in modo significativo, mantenendo il mercato europeo degli inverter solari diversificato tra i diversi gruppi di valore.
Analisi geografica
Mercato degli inverter solari in Germania e Italia
La Germania ha mantenuto una quota del 25.5% nel 2025, grazie a 14.6 GW di nuovi impianti e a un totale di 95 GW installati, ma si trova ad affrontare 40 GW di code di connessione e una crescente riduzione delle emissioni. I rigorosi codici VDE e i controlli sulla sicurezza informatica favoriscono i campioni nazionali con un solido supporto ingegneristico. Si prevede che l'Italia registrerà un CAGR dell'11.1%, il più rapido dell'Unione, grazie al limite di sei mesi per le autorizzazioni previsto dal Decreto Semplificazioni e a un'asta FER-X da 3.5 GW nel 2024. I progetti su tetto, agrivoltaici e ibridi diversificano la domanda oltre gli impianti di grandi dimensioni, orientando gli acquisti verso progetti flessibili a stringa e ibridi.
Mercati europei più ampi
Spagna e Portogallo insieme rappresentavano circa il 18-20% nel 2025, spinti da una pipeline spagnola da 62 GW e dalle successive aste portoghesi. I siti ad alta irradiazione, abbinati a PPA fortemente incentrati sui commercianti, mantengono la disciplina dei costi in primo piano, aprendo le porte agli inverter centrali cinesi a prezzi convenienti. Francia, Regno Unito e Paesi Bassi rappresentavano il 15-17%; la PPE francese punta a 40 GW entro il 2028, il Regno Unito a 50 GW entro il 2030, mentre il tramonto del net-metering olandese ha accelerato le vendite di inverter pronti per la produzione di batterie. Scandinavia ed Europa orientale insieme fornivano la quota rimanente, pronta per fornitori in grado di adattare i prodotti ai climi freddi e alle normative nascenti. La frammentazione geografica complessiva impone strategie di go-to-market localizzate nel mercato europeo degli inverter solari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
I requisiti europei per gli inverter solari sono sempre più influenzati dalle normative UE in materia di connessione alla rete e di conformità alla sicurezza dei prodotti. Il Codice di rete sui requisiti per i generatori (NC RfG, Regolamento (UE) 2016/631 della Commissione) fornisce il quadro tecnico che i gestori delle reti di trasmissione e distribuzione (TSO/DSO) recepiscono nei codici di rete nazionali. ENTSO-E ha pubblicato le linee guida per la formazione della rete di Fase II nel novembre 2025, a supporto del passaggio, previsto per il 2026, alla funzionalità di formazione della rete per gli impianti di maggiori dimensioni. Allo stesso tempo, la conformità dei prodotti per le apparecchiature immesse sul mercato UE si inasprisce ai sensi del Regolamento (UE) 2026/1189, che impone la conformità alla norma EN IEC 62109-3:2026 per gli inverter importati a partire dal 15 luglio 2026.
Le politiche industriali e i vincoli di sicurezza in materia di appalti pubblici si stanno trasformando da linee guida in condizioni di finanziamento. Nel marzo 2026, la Commissione europea ha proposto requisiti "made in EU" per i componenti chiave del settore solare, inclusi gli inverter, per i progetti finanziati con fondi pubblici (con un orizzonte di attuazione pluriennale). Ciò rafforza i temi della localizzazione già presenti nelle strategie dei fornitori. Parallelamente, nell'aprile 2026 sono state introdotte restrizioni sui finanziamenti pubblici per gli inverter considerati "ad alto rischio", implementate nel maggio 2026 per i nuovi progetti con sostegno pubblico, il che comporta oneri aggiuntivi in termini di verifica e documentazione per sviluppatori e importatori, senza tuttavia invariare la base installata.
Panorama competitivo
I primi cinque fornitori, SMA Solar, Huawei, Sungrow, SolarEdge e FIMER, controllavano circa il 55-60% nel 2025, riflettendo una moderata concentrazione. SMA ha mantenuto la leadership grazie a unità centrali di grid-forming e solidi servizi di O&M. Huawei e Sungrow hanno guadagnato terreno grazie a prezzi aggressivi, alla produzione interna di dispositivi e a piattaforme di monitoraggio basate sull'intelligenza artificiale. SolarEdge ha dominato il mercato dei tetti grazie ad architetture ottimizzate per la corrente continua, sebbene la sua ristrutturazione del 2024 abbia lasciato intendere una tensione sui margini. FIMER è rientrata in lizza dopo la sua ricapitalizzazione del 2025.
L'integrazione verticale e la differenziazione del software sono emerse come strategie chiave. Huawei e Sungrow hanno investito in fabbriche di SiC per assicurarsi i chip, mentre SMA e Fronius hanno acquisito aziende di software per aggiungere l'ottimizzazione delle tariffe e l'orchestrazione della ricarica dei veicoli elettrici. Nelle nicchie off-grid, Victron e Schneider Electric hanno conquistato torri di telecomunicazioni e microreti insulari grazie alla loro competenza in inverter e caricabatterie.
Tra i nuovi disruptor figurano Enphase, il cui microinverter IQ8 ha ottenuto la certificazione IEC 62109 per il funzionamento in grid-forming, e GoodWe, che ha aperto un hub di assistenza a Rotterdam per ridurre i tempi di garanzia. Il mercato si biforca quindi in una fascia low-cost e una fascia premium per i servizi di rete, una divisione destinata ad ampliarsi con l'inasprimento dei codici ENTSO-E. Il mercato europeo degli inverter solari, quindi, premia la continua evoluzione del firmware e la profondità del servizio locale tanto quanto il costo dell'hardware.
Leader del settore degli inverter solari in Europa
FIMER S.p.A
SMA Solar Technology AG
Huawei Technologies
Alimentatore Sungrow
Tecnologie SolarEdge
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Huawei Digital Power ha aggiornato il marchio della sua soluzione ESS da LUNA a LUTERRA e ha lanciato la piattaforma ESS di nuova generazione Smart String Grid-Forming. L'aggiornamento rafforza la sua offerta di inverter con accumulo per i progetti europei, sempre più orientati alle funzioni di supporto alla rete e al controllo a livello di sistema.
- Febbraio 2026: Sungrow ha annunciato un investimento di 230 milioni di euro nella zona economica speciale di Wałbrzych, in Polonia, per la realizzazione di un impianto di 65,400 m² progettato per una capacità di inverter di 20 GW/anno e una capacità di accumulo di energia (ESS) di 12.5 GWh/anno. La produzione locale supporta i tempi di consegna, la logistica post-vendita e i requisiti di localizzazione degli appalti pubblici, che stanno diventando sempre più importanti in alcune parti d'Europa.
- Dicembre 2025: Schneider Electric ha acquisito una partecipazione del 25% in Energy Team per integrare funzionalità di risposta dinamica alle tariffe nella sua piattaforma EcoStruxure. L'accordo rafforza la transizione verso una gestione energetica basata su software, incentrata su impianti fotovoltaici distribuiti e inverter ibridi, in quanto i consumatori europei e le aziende del settore commerciale e industriale ottimizzano l'autoconsumo e i segnali di prezzo.
Ambito del rapporto sul mercato degli inverter solari in Europa
Un inverter solare fotovoltaico è un inverter di potenza che converte l'elettricità in corrente continua (CC) prodotta da un pannello solare fotovoltaico (PV) in corrente alternata (CA) alla frequenza di rete. Questo può essere utilizzato per reti elettriche commerciali o utilizzato da una rete elettrica locale off-grid, come micro-reti o nano-reti. Il sistema inverter è fondamentale per l'equilibrio dei componenti di sistema in un sistema fotovoltaico, consentendo l'uso di normali apparecchiature alimentate a corrente alternata. Gli inverter solari dispongono di funzioni speciali adattate per l'uso con gli array fotovoltaici, tra cui il monitoraggio del punto di massima potenza e la protezione anti-islanding.
Il mercato europeo degli inverter solari è segmentato in base al tipo di inverter, alla fase, al tipo di connessione, all'applicazione e all'area geografica. Per tipologia di inverter, il mercato è suddiviso in inverter centralizzati, inverter di stringa e microinverter. Per fase, il mercato è suddiviso in monofase e trifase. Per tipo di connessione, il mercato è suddiviso in on-grid e off-grid. Per applicazione, il mercato è suddiviso in residenziale, commerciale e industriale e utility-scale. Il rapporto illustra anche le dimensioni e le previsioni del mercato europeo degli inverter solari nei principali paesi della regione. Il rapporto fornisce le dimensioni del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di inverter
| Inverter centrali |
| Inverter di stringa |
| Microinverter |
| Inverter ibridi/compatibili con la batteria |
Per fase
| Monofase |
| Trifase |
Per tipo di connessione
| In griglia |
| Fuori dalla griglia |
Per Applicazione
| Residenziale |
| Commerciale e Industriale |
| Scala di utilità |
Presenza sul territorio
| Germania |
| Regno Unito |
| Spagna |
| Italia |
| Francia |
| Paesi nordici |
| Olanda |
| Russia |
| Resto d'Europa |
| Per tipo di inverter | Inverter centrali |
| Inverter di stringa | |
| Microinverter | |
| Inverter ibridi/compatibili con la batteria | |
| Per fase | Monofase |
| Trifase | |
| Per tipo di connessione | In griglia |
| Fuori dalla griglia | |
| Per Applicazione | Residenziale |
| Commerciale e Industriale | |
| Scala di utilità | |
| Presenza sul territorio | Germania |
| Regno Unito | |
| Spagna | |
| Italia | |
| Francia | |
| Paesi nordici | |
| Olanda | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo degli inverter solari entro il 2031?
Si prevede che il mercato raggiungerà i 4.18 miliardi di dollari entro il 2031, con un CAGR del 6.01%.
Quale tipologia di inverter sta crescendo più rapidamente in Europa?
Si prevede che i microinverter cresceranno a un CAGR del 7.3% entro il 2031, trainati dalle installazioni sui tetti nei mercati dell'elettricità ad alto prezzo.
Perché le capacità di formazione della griglia stanno diventando obbligatorie?
L'aggiornamento del codice ENTSO-E del 2026 richiede grandi progetti per fornire supporto sintetico di inerzia e tensione per stabilizzare la frequenza quando i generatori a combustibili fossili saranno ritirati dal servizio.
Quale Paese offre il più alto potenziale di crescita entro il 2031?
L'Italia presenta le prospettive più rapide, con un CAGR dell'11.1%, trainato da procedure di autorizzazione semplificate e aste FER-X aggressive.
In che modo la carenza di semiconduttori influenza i prezzi degli inverter?
La fornitura limitata di IGBT e MOSFET SiC allunga i tempi di consegna e comporta un sovrapprezzo dell'8-12% per i modelli a griglia, compensando in parte i più ampi cali dei prezzi.
Quale ruolo svolgono gli inverter ibridi nell'adozione residenziale?
Le unità ibride consentono l'integrazione della batteria e l'autoconsumo durante le fasi di eliminazione del net metering, diventando così la scelta predefinita in Germania e nei Paesi Bassi.


