

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
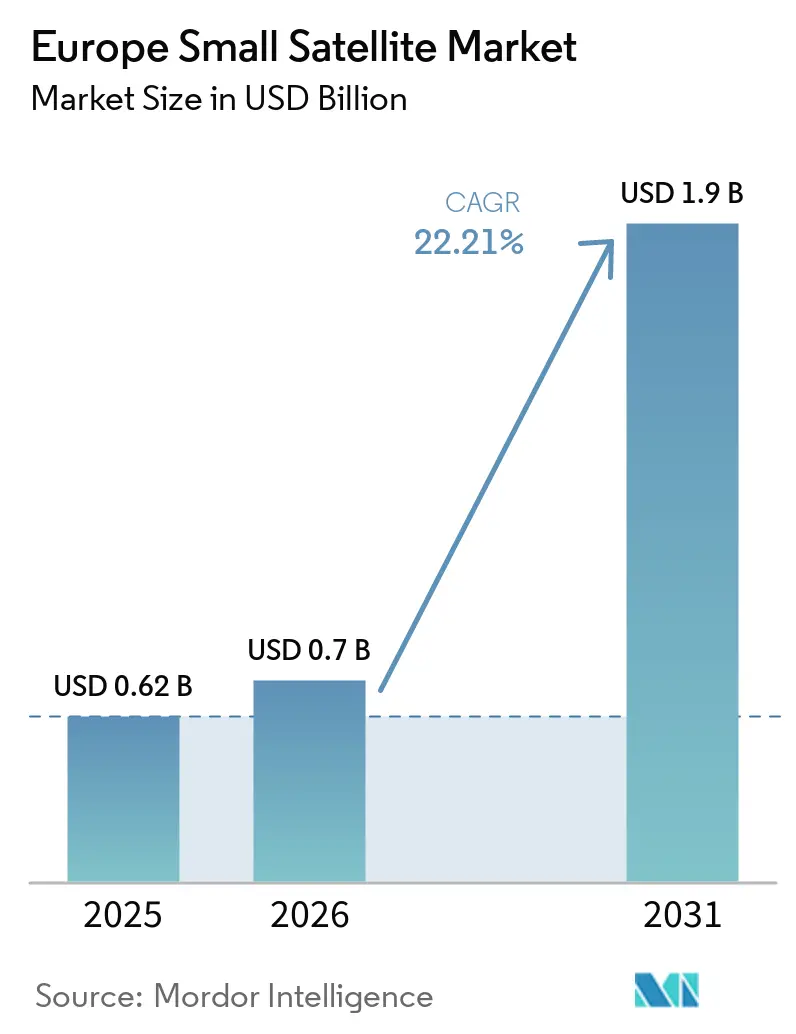
| Dimensione del mercato (2026) | 0.7 miliardo di dollari |
| Dimensione del mercato (2031) | 1.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.21% CAGR |
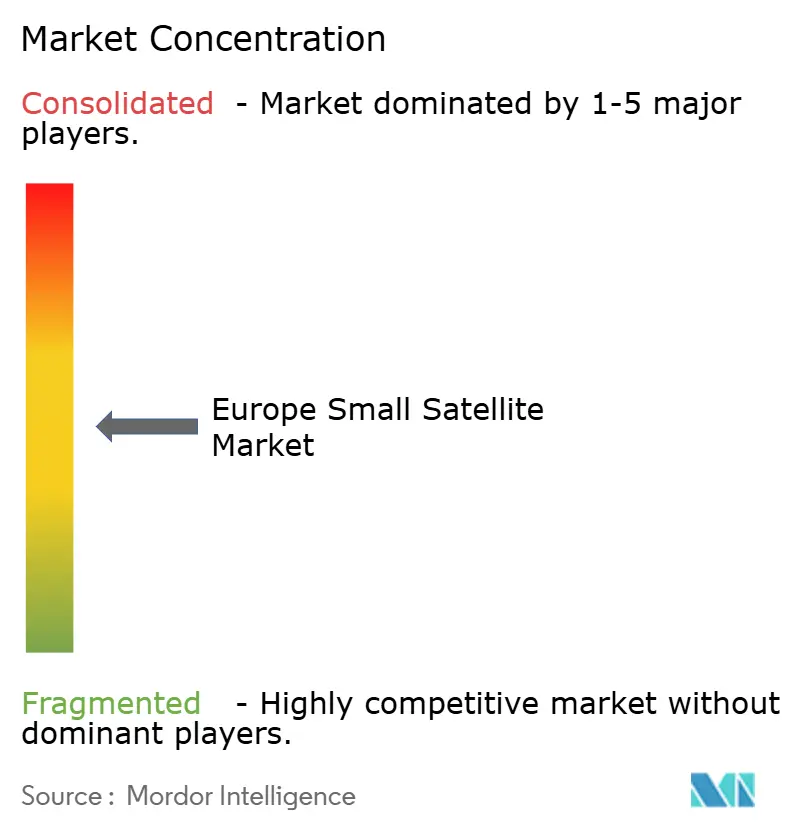
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei piccoli satelliti di Mordor Intelligence
Si prevede che il mercato europeo dei piccoli satelliti crescerà da 0.62 miliardi di dollari nel 2025 e 0.70 miliardi di dollari nel 2026 a 1.90 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 22.21% tra il 2026 e il 2031. L'attuale espansione riflette un più ampio cambiamento nell'assetto spaziale europeo, dove la modernizzazione della difesa, le esigenze di osservazione sovrana e una base commerciale NewSpace più matura si muovono nella stessa direzione. IRIS² è diventato un punto di riferimento fondamentale per questo cambiamento, poiché l'UE ha firmato l'accordo per la costellazione di connettività sovrana da 10.6 miliardi di euro (12.34 miliardi di dollari) nel dicembre 2024 e sta acquistando 272 satelliti LEO e 18 satelliti MEO, creando così una domanda istituzionale tangibile per il mercato europeo dei piccoli satelliti. Anche i programmi pubblici di osservazione della Terra e i requisiti di monitoraggio climatico stanno rafforzando la visibilità degli acquisti, mentre i programmi di connettività sicura stanno ampliando le possibilità di utilizzo dei sistemi a duplice uso tra utenti civili e della difesa. L'attuazione del progetto continua a subire pressioni perché l'Europa ha iniziato il 2026 senza un lanciatore nazionale operativo per piccoli satelliti. Tuttavia, il CNES ha inaugurato il complesso ELM-Diamant nel 2026 e Isar Aerospace punta al suo volo di qualificazione nel maggio 2026. Questi ostacoli non hanno modificato le prospettive a lungo termine per il mercato europeo dei piccoli satelliti, ma hanno spinto maggiori investimenti verso i produttori di piattaforme e i fornitori di servizi dati, meno esposti al rischio di ritardi nella programmazione dei lanci.
Punti chiave del rapporto
- Per quanto riguarda le applicazioni, l'osservazione della Terra ha registrato una quota di mercato del 38.32% nel 2025, mentre si prevede che le comunicazioni cresceranno a un tasso annuo composto del 23.17% fino al 2031.
- In base alla tipologia di orbita, nel 2025 l'orbita terrestre bassa (LEO) deteneva una quota del 75.15%, mentre si prevede che l'orbita terrestre media (MEO) crescerà a un tasso annuo composto (CAGR) del 23.81% fino al 2031.
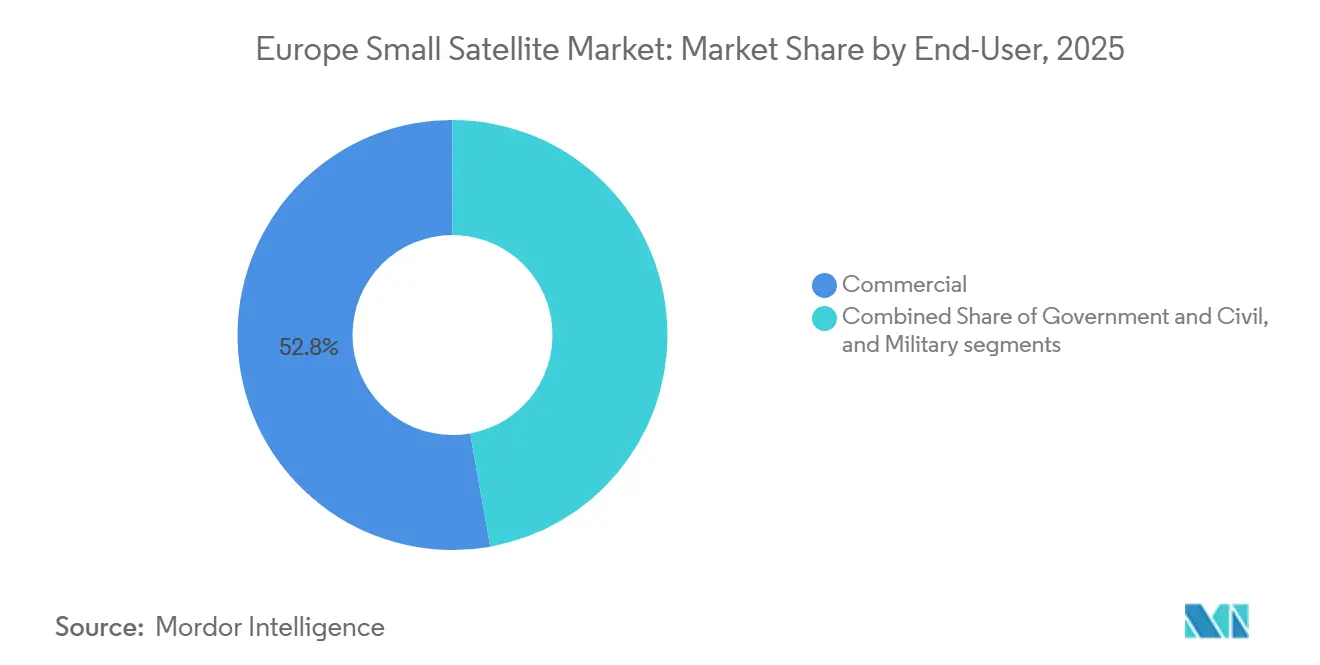
- Per tipologia di utente finale, il settore commerciale rappresentava il 52.82% del mercato nel 2025, mentre si prevede che i settori militare e governativo cresceranno a un tasso annuo composto del 24.55% fino al 2031.
- In termini di massa, i minisatelliti rappresentavano il 44.35% del mercato europeo dei piccoli satelliti nel 2025, mentre si prevede che i nanosatelliti cresceranno a un tasso annuo composto del 25.28% fino al 2031.
- Dal punto di vista geografico, la Francia deteneva una quota del 26.45% nel 2025, mentre si prevede che il Regno Unito crescerà a un tasso annuo composto del 23.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei piccoli satelliti
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Il Fondo europeo per la difesa sostiene le risorse di ISR (Intelligence, Surveillance and Reconnaissance) basate su piccoli satelliti. | 5.20% | UE-27, con i primi successi in Germania, Polonia e Francia. | A breve termine (≤ 2 anni) |
| Aumento dei programmi europei di costellazioni per l'osservazione della Terra | 4.50% | Nucleo dell'UE a 27, esteso ai Balcani e ai Paesi nordici | A breve termine (≤ 2 anni) |
| Gli obiettivi di monitoraggio climatico del Green Deal europeo stimolano la domanda | 3.10% | Nucleo dell'UE-27, con ripercussioni sui Balcani e sul Mediterraneo. | Medio termine (2-4 anni) |
| Crescente afflusso di capitale di rischio nelle start-up NewSpace europee | 2.80% | Germania, Finlandia, Francia, Bulgaria, Regno Unito | Medio termine (2-4 anni) |
| Richiesta istituzionale di servizi in orbita e rimozione di detriti spaziali. | 2.00% | UE-27 e Regno Unito | A lungo termine (≥ 4 anni) |
| La riduzione delle finestre di lancio disponibili stimola gli strumenti di ottimizzazione del ridesharing. | 1.80% | Europa continentale, Regno Unito, Paesi nordici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento dei programmi europei di costellazioni per l'osservazione della Terra.
Le costellazioni di osservazione della Terra finanziate dai governi sono diventate il principale motore strutturale della domanda nel mercato europeo dei piccoli satelliti. Il programma italiano IRIDE comprende 68 satelliti distribuiti in 6 costellazioni e 16 satelliti Eaglet II erano già in orbita a marzo 2026, con il dispiegamento completo previsto entro il 2027. [1] Agenzia Spaziale Italiana, “IRIDE Continues Its Development: Eight More Eaglet II Satellites in Orbit,” ASI, asi.it Anche la Grecia ha stanziato 130 milioni di euro (151.33 milioni di dollari) per il suo Programma Nazionale per i Piccoli Satelliti, che finanzierà 13 satelliti focalizzati sul rilevamento degli incendi boschivi, la consapevolezza marittima e il monitoraggio agricolo. Questi programmi non si limitano a creare ordini; accorciano i cicli di qualificazione tecnologica per le successive missioni commerciali e riducono il rischio di esecuzione percepito per gli operatori che entrano nel mercato europeo dei piccoli satelliti. La linea di missioni FutureEO Scout dell'Agenzia Spaziale Europea (ESA) ora include HydroGNSS e le missioni recentemente approvate Hibidis e SOVA-S, a dimostrazione che le piattaforme compatte e a basso costo stanno diventando un'opzione scientifica standard anziché una soluzione di ripiego.
Crescente afflusso di capitale di rischio nelle startup NewSpace in Europa
Nel 2025, gli afflussi di capitali privati si sono rafforzati ulteriormente, fornendo al mercato europeo dei piccoli satelliti una base di finanziamento più ampia. Le iniziative spaziali europee hanno attratto 1.4 miliardi di euro (1.62 miliardi di dollari) di investimenti privati nel 2025, mentre il capitale di rischio è aumentato del 13% su base annua, raggiungendo 1.2 miliardi di euro (1.39 miliardi di dollari), secondo il rapporto Space Venture 2025 dell'ESPI. [2] European Space Policy Institute, “Space Venture 2025,” ESPI, espi.eu La Germania ha guidato questa mappa dei finanziamenti, seguita da Finlandia, Francia, Bulgaria e Regno Unito, il che conferma che la formazione di capitale si sta diffondendo oltre un singolo cluster nazionale. Allo stesso tempo, le aziende orientate alla sicurezza e alla difesa hanno rappresentato il 30% degli investimenti spaziali europei totali sia nel 2024 che nel 2025, indicando che i canali di finanziamento commerciali e della difesa stanno convergendo sempre più. Il quadro dei finanziamenti rimane disomogeneo poiché i 5 round più consistenti del 2025 hanno totalizzato 629 milioni di euro (732.20 milioni di dollari), mantenendo sotto pressione gli sviluppatori di piattaforme e le aziende di dati più piccole e aumentando la probabilità di un consolidamento nel secondo livello.
Il Fondo europeo per la difesa sostiene i sistemi ISR (Intelligence, Surveillance and Reconnaissance) basati su piccoli satelliti.
Il Fondo europeo per la difesa ha trasformato i piccoli satelliti ISR (Intelligence, Surveillance and Reconnaissance) da settore di nicchia a parte integrante della pianificazione industriale della difesa europea. Il suo budget di 7.3 miliardi di euro (8.49 miliardi di dollari) per il periodo 2021-2027 è stato seguito dal programma di lavoro 2025, che ha stanziato 66 milioni di euro (76.82 milioni di dollari) per un nuovo prototipo di costellazione ISR in orbita terrestre bassa (LEO) e 49 milioni di euro (57.03 milioni di dollari) per uno studio di fattibilità per la manutenzione in orbita. Il Ministero della Difesa tedesco ha quindi assegnato, nel dicembre 2025, un contratto da 1.7 miliardi di euro (1.97 miliardi di dollari) a Rheinmetall ICEYE Space Solutions, con l'inizio della produzione del primo satellite SAR previsto per il terzo trimestre del 2026. Questa struttura di finanziamento è importante perché la domanda istituzionale nel mercato europeo dei piccoli satelliti non segue le fluttuazioni del ciclo economico nello stesso modo in cui lo fanno le costellazioni private. Inoltre, favorisce volumi di produzione più elevati, che possono ridurre i costi unitari e migliorare la posizione competitiva dei fornitori europei nei lavori commerciali correlati.
Gli obiettivi di monitoraggio climatico del Green Deal europeo stimolano la domanda.
Le norme sul monitoraggio climatico legate al Green Deal europeo stanno creando una spinta normativa che sostiene il mercato europeo dei piccoli satelliti al di là dei normali cicli di domanda commerciale. La missione Tango dell'ESA è stata progettata per misurare metano, anidride carbonica e biossido di azoto a livello di impianto, rendendo i piccoli satelliti rilevanti per attività di misurazione e verifica orientate alla conformità, piuttosto che solo per la mappatura ambientale generale. OroraTech ha anche raggiunto un traguardo nel marzo 2026 nell'ambito dell'attività Copernicus Emerging Commercial Data Provider dell'ESA, dimostrando dati termici ad alta risoluzione per la risposta alle emergenze antincendio direttamente ai servizi Copernicus. [3] Copernicus Rapid Response Desk, “OroraTech's Journey from Start-Up to Copernicus Data Provider,” Copernicus, rapidresponse.copernicus.eu L'iniziativa Green Transition Information Factories sta passando da una fase dimostrativa allo stato operativo nel 2026, il che amplia la base di domanda indirizzabile per i fornitori commerciali di dati EO al servizio delle autorità pubbliche e degli utenti regionali. Di conseguenza, la domanda nel mercato europeo dei piccoli satelliti è sostenuta da esigenze legali e politiche, oltre che dalla tradizionale domanda di immagini.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Disponibilità limitata e costi crescenti dei veicoli di micro-lancio dedicati | -1.90% | Europa continentale, Regno Unito, Paesi nordici | A breve termine (≤ 2 anni) |
| Colli di bottiglia nell'assegnazione dello spettro presso l'ITU e il CEPT | -1.20% | UE-27, con 46 Stati membri del CEPT e un sistema di licenze frammentato. | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi per i satelliti per la classe di peso inferiore a 50 kg. | -1.00% | Impatto globale, concentrato nelle regioni attive in orbita terrestre bassa. | A breve termine (≤ 2 anni) |
| Divergenze nei regimi di controllo delle esportazioni all'interno dell'Europa | -0.80% | UE-27 e Regno Unito, con sovrapposizione con i partner NATO | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità limitata e costi crescenti dei veicoli di microlancio dedicati
Il vincolo strutturale più immediato per il mercato europeo dei piccoli satelliti è l'assenza di un'opzione di microlancio operativa di produzione nazionale. Nessun microlanciatore europeo aveva raggiunto la consegna orbitale commerciale all'inizio del 2026, mentre il veicolo Spectrum di Isar Aerospace puntava alla qualificazione orbitale nel maggio 2026 e Orbex ha cessato le attività nel febbraio 2026. L'ESA ha risposto nel luglio 2025 preselezionando 5 aziende per l'European Launcher Challenge, ciascuna delle quali idonea a contratti fino a 169 milioni di euro (196.73 milioni di dollari). Fino a quando la cadenza locale non migliorerà, gli operatori dovranno ancora affrontare la dipendenza dalla condivisione di lanci con gli Stati Uniti, l'esposizione al rischio valutario e la limitata fiducia delle compagnie assicurative, poiché la storia di volo dei nuovi sistemi di lancio europei è ancora scarsa. Il complesso ELM-Diamant del CNES presso il Centro Spaziale della Guyana migliorerà la base di lancio fisica a partire dal 2026, ma le infrastrutture da sole non risolvono il problema della cadenza nel breve termine. [4] Centro nazionale per gli studi spaziali, “Complesso di lancio ELM-Diamant: la storia dello spazio in divenire”, CNES, cnes.fr
Aumento dei premi assicurativi per i satelliti per la classe di peso inferiore a 50 kg.
I costi assicurativi sono diventati un peso costante per il mercato europeo dei piccoli satelliti, soprattutto per gli operatori di nanosatelliti e picosatelliti che operano nelle affollate aree LEO. Un'analisi citata nel gennaio 2026 dallo Space Futures Center e dal World Economic Forum ha rilevato che i detriti orbitali non gestiti potrebbero costare al settore 42.3 miliardi di dollari nel prossimo decennio, mentre l'assicurazione nelle zone LEO ad alta densità rappresenta ora dal 5% al 10% del budget totale delle missioni. Nel 2026, le compagnie assicurative richiederanno anche prove più rigorose di manovrabilità e capacità di smaltimento a fine vita, il che significa che le aspettative di conformità stanno ora influenzando le scelte di progettazione dell'hardware anziché essere esterne alle decisioni di approvvigionamento. Questa pressione sui costi sta incoraggiando una maggiore adozione della propulsione su piattaforme di dimensioni molto ridotte e rafforzando la posizione dei fornitori focalizzati sulla mitigazione dei detriti e sulla capacità di deorbitazione controllata. Anche la gara d'appalto del Regno Unito da 75.6 milioni di sterline (101.59 milioni di dollari) per la rimozione attiva dei detriti, lanciata nel 2025, dimostra che i governi stanno iniziando ad assorbire parte dell'onere della bonifica, invece di lasciare l'intero costo ad assicuratori e operatori. [5] Governo del Regno Unito, "Il Regno Unito lancia una gara d'appalto per la missione di pulizia dello spazio e salvaguardia dei servizi vitali", GOV.UK, gov.uk
Analisi del segmento
Per applicazione: la profondità istituzionale dell'osservazione della Terra contrasta con la velocità commerciale della comunicazione.
Nel 2025, l'osservazione della Terra ha rappresentato il 38.32% del mercato europeo dei piccoli satelliti, grazie al lungo ciclo di approvvigionamento delle missioni legate a Copernicus, al dispiegamento di IRIDE e ai mandati nazionali in materia di telerilevamento. Questa posizione riflette più della semplice domanda attuale, poiché molti governi europei considerano ormai i satelliti di osservazione come infrastrutture pubbliche fondamentali, piuttosto che come risorse opzionali. Il Programma nazionale greco per i piccoli satelliti ne è una chiara dimostrazione, con 13 satelliti previsti per il monitoraggio termico, ottico e radar nell'ambito di un quadro gestito dall'ESA. Anche Airbus ha rafforzato il segmento ad alta risoluzione nel gennaio 2026, annunciando il programma Pléiades Neo Next, con il primo lancio previsto per l'inizio del 2028 e immagini con risoluzione nativa di classe 20 cm.
Le comunicazioni rappresentano l'applicazione in più rapida crescita e si prevede che il mercato europeo dei piccoli satelliti per questo segmento si espanderà a un tasso di crescita annuo composto (CAGR) del 23.17% fino al 2031. IRIS² rimane il principale punto di riferimento, poiché i suoi 272 satelliti in orbita terrestre bassa (LEO) forniscono al livello di comunicazione un portafoglio ordini istituzionale molto consistente. Allo stesso tempo, GOVSATCOM è già entrato in funzione e dimostra un caso d'uso pratico e sicuro per la connettività tra gli Stati membri, dove la capacità a duplice uso diventa più evidente poiché lo stesso nodo può supportare comunicazioni crittografate, monitoraggio marittimo, backhaul IoT o ritrasmissione di sensori a seconda della missione. La navigazione e l'osservazione spaziale rimangono di dimensioni inferiori in termini assoluti, ma la costellazione Celeste dell'ESA dimostra che la validazione del posizionamento basata su satelliti LEO sta acquisendo importanza a livello politico all'interno dell'industria europea dei piccoli satelliti. La categoria "altri", che include dimostrazioni tecnologiche e missioni IoT, rimane frammentata a livello aziendale, ma sta comunque creando un bacino di domanda significativo man mano che le normative e i modelli di servizio relativi alla comunicazione dispositivo-satellite maturano.
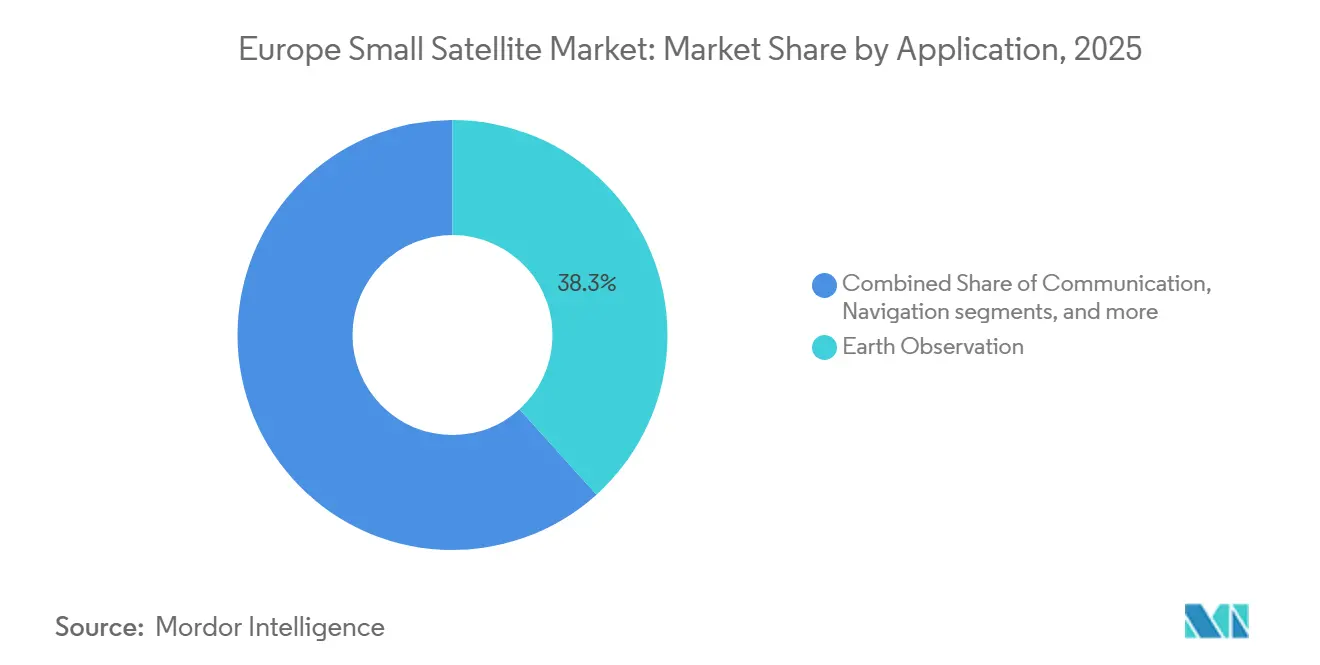
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
A cura di Orbit: il vincolo istituzionale di LEO e il ruolo strategico emergente di MEO
Nel 2025, l'orbita terrestre bassa (LEO) deteneva una quota del 75.15% e rimane il fulcro operativo del mercato europeo dei piccoli satelliti, in quanto soddisfa i requisiti di revisition, latenza e costi di lancio necessari per l'osservazione della Terra, l'IoT e le comunicazioni sicure. Il programma italiano IRIDE dimostra quanto profondamente quest'orbita sia ormai integrata negli appalti pubblici, con 16 satelliti Eaglet II già in orbita entro marzo 2026 e un percorso verso 68 satelliti distribuiti in 6 costellazioni. La stessa densità che rende la LEO commercialmente attraente ne sta anche aumentando gli oneri operativi, poiché l'evitamento delle collisioni e l'esposizione ai detriti spaziali stanno ora influenzando le ipotesi di durata operativa e i prezzi assicurativi. L'orbita geostazionaria (GEO) è ancora importante per i servizi di trasmissione tradizionali e per la banda larga fissa, ma non è in questo settore che si registra la crescita incrementale nel mercato europeo dei piccoli satelliti.
L'orbita terrestre media (MEO) è l'orbita in più rapida crescita e si prevede che il mercato europeo dei piccoli satelliti per questo strato aumenterà a un tasso annuo composto del 23.81% fino al 2031. La principale motivazione di questa crescita deriva dall'architettura ibrida di IRIS² con 18 satelliti MEO, dal continuo sviluppo della seconda generazione di Galileo e dal lavoro dimostrativo Celeste dell'ESA sulla trasmissione ibrida del segnale. Anche le procedure di coordinamento per i sistemi non GSO sono importanti, poiché i tempi di attuazione delle normative, che vanno dai 2 ai 5 anni, favoriscono sempre più gli operatori che hanno presentato la domanda in anticipo e possono procedere più rapidamente con il coordinamento dello spettro. L'Europa sta inoltre testando bande operative inferiori attraverso il progetto LEO2VLEO dell'Agenzia europea per la difesa e il contratto VLEO-DEF firmato nel marzo 2026, che potrebbe aggiungere una classe orbitale commercialmente rilevante entro il periodo di previsione. Ciononostante, LEO e MEO insieme rimangono la principale via di crescita per il mercato europeo dei piccoli satelliti fino al 2031.
Per l'utente finale: il consolidamento commerciale maschera un'accelerazione militare sottostante
Nel 2025, gli utenti commerciali rappresentavano il 52.82% della quota di utenti finali, riflettendo il peso combinato di produttori di piattaforme, aziende di dati di osservazione della Terra, operatori IoT e imprese di connettività che vendono servizi sia ad acquirenti pubblici che privati. Questa quota è rafforzata dalle strutture contrattuali a duplice uso, in cui le aziende commerciali forniscono capacità sovrane o di difesa attraverso accordi di servizio piuttosto che tramite proprietà statale diretta. ESPI ha riferito che le aziende orientate alla sicurezza e alla difesa rappresentavano il 30% degli investimenti spaziali europei totali sia nel 2024 che nel 2025, indicando che il capitale commerciale sta finanziando sempre più missioni di sicurezza nazionale. L'effetto contabile è rilevante perché parte di tali entrate entra comunque nella colonna commerciale anche quando l'uso finale è strettamente legato alle esigenze di sicurezza dello Stato.
Il settore militare e governativo è uno dei segmenti di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 24.55% fino al 2031, eguagliando il ritmo di crescita del settore commerciale anziché rimanervi indietro. L'acquisizione da parte della Polonia del sistema MikroSAR da ICEYE nel maggio 2025 e la consegna di un sistema SAR a 4 satelliti nel maggio 2026, entro 12 mesi, dimostrano come gli utenti della difesa si affidino ora a processi produttivi commerciali per lo sviluppo rapido di capacità nazionali. L'altro gruppo di utenti finali, che comprende università, istituti di ricerca e organismi intergovernativi, continua a svolgere un utile ruolo di incubatore per l'industria europea dei piccoli satelliti. L'attività CleanCube dell'ESA supporta questo ruolo cofinanziando piattaforme nanosatellite Zero Debris e collegando missioni sperimentali con i futuri percorsi di sviluppo dei prodotti. Questa combinazione mantiene ampio il mercato europeo dei piccoli satelliti, anche se la domanda della difesa cresce più rapidamente all'interno del bacino di entrate complessivo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla massa del satellite: i minisatelliti mantengono le dimensioni attuali, mentre i nanosatelliti ridefiniscono la curva dei costi.
Nel 2025, i minisatelliti detenevano una quota di mercato del 44.35% e rimangono la categoria di riferimento per le missioni di osservazione della Terra e di intelligence, sorveglianza e ricognizione (ISR) di alto valore nel mercato europeo dei piccoli satelliti. Il loro peso, compreso tra 100 e 500 kg, consente l'utilizzo di carichi utili di fascia alta, inclusi sistemi ottici ad alta risoluzione e pacchetti SAR che superano ancora le capacità della maggior parte dei satelliti più piccoli. I satelliti SAR di quarta generazione di ICEYE dimostrano questa solidità, poiché l'azienda è riuscita a raggiungere una risoluzione di 16 cm con piattaforme di circa 200 kg, mantenendo la classe dei minisatelliti commercialmente rilevante anche con il miglioramento dei satelliti più piccoli. Anche i grandi programmi istituzionali, come la costellazione ICEYE di Rheinmetall in Germania, supportano questa categoria di massa, poiché per molti acquirenti di sistemi ISR statali la garanzia della missione e le prestazioni del carico utile rimangono più importanti del numero assoluto di unità.
I nanosatelliti rappresentano la categoria di satelliti di massa in più rapida crescita e si prevede che il mercato europeo dei piccoli satelliti per nanosatelliti si espanderà a un tasso annuo composto del 25.28% fino al 2031. Questa crescita è legata alla standardizzazione delle piattaforme CubeSat, ai minori costi di ingresso per la realizzazione di costellazioni e alla possibilità di sostituire rapidamente i satelliti guasti senza l'esposizione finanziaria associata ai satelliti di dimensioni maggiori. GomSpace, NanoAvionics ed EnduroSat hanno contribuito all'industrializzazione del formato da 6U a 16U, rendendo realistici i progetti di costellazioni da 20 a 50 satelliti per le agenzie nazionali e gli operatori più piccoli. Il programma CleanCube dell'ESA sta rafforzando questo cambiamento vincolando le dimostrazioni in orbita alle regole di progettazione "Zero Debris" in vista di un percorso competitivo per le dimostrazioni in orbita entro il 2027. I microsatelliti rimangono un'importante classe di transizione, come dimostrano le missioni spagnole GARAI-A e GARAI-B nella fascia di peso tra i 20 e i 30 kg, mentre i femtosatelliti e i picosatelliti continuano a essere concentrati su usi dimostrativi e accademici piuttosto che sulla generazione di entrate a breve termine.
Analisi geografica
Nel 2025, la Francia deteneva il 26.45% della quota di mercato europea dei piccoli satelliti, grazie alla sua solida base produttiva, ai canali di approvvigionamento supportati dal CNES e alla presenza consolidata in programmi sia civili che di difesa. Questa posizione è rafforzata dal ruolo della Francia come mercato di riferimento per Airbus Defence & Space e Thales Alenia Space, che le conferisce un vantaggio costante nei contratti istituzionali pluriennali. Il CNES ha inoltre firmato un contratto pluriennale "Francia 2030" con Loft Orbital e Magellium Artal Group per una costellazione di satelliti per l'osservazione della Terra di nuova generazione, con il primo satellite previsto per il quarto trimestre del 2026. La solidità della Francia è fondamentale per il mercato europeo dei piccoli satelliti perché collega finanziamenti pubblici, capacità produttive e applicazioni dati a valle in un unico ecosistema nazionale. Questa combinazione aiuta la Francia a mantenere la leadership anche mentre altri Paesi accelerano.
Si prevede che il mercato europeo dei piccoli satelliti, in particolare quello del Regno Unito, crescerà a un tasso annuo composto (CAGR) del 23.9% fino al 2031. Tra il 2010 e la metà del 2025, le aziende britanniche hanno contribuito al lancio di oltre 1,000 satelliti, di cui più di tre quarti di lanci commerciali, il che suggerisce una maggiore presenza del settore privato rispetto alla maggior parte dei paesi europei. Il governo britannico ha stanziato 500 milioni di sterline (674.64 milioni di dollari) per il settore nel 2025, di cui 65 milioni di sterline (87.37 milioni di dollari) per il National Space Innovation Program e 40 milioni di sterline (53.97 milioni di dollari) per l'Unlocking Space Program. Il cosmodromo di SaxaVord dovrebbe ospitare i primi tentativi di lancio orbitale verticale del Regno Unito nel 2026, il che potrebbe migliorare significativamente l'autonomia nazionale in materia di lanci, se l'esecuzione del progetto avrà successo. Il paese sta inoltre consolidando una solida posizione nel settore dei servizi grazie alla gara d'appalto per la rimozione attiva dei detriti spaziali e ai progressi nella progettazione del satellite ELSA-M di Astroscale UK.
La Germania si è classificata terza nel 2025, ma rimane uno dei centri di domanda in più rapida crescita nel mercato europeo dei piccoli satelliti, grazie all'espansione dei programmi di sicurezza nazionale che attraggono un numero crescente di fornitori in contratti legati alla difesa. La costellazione Rheinmetall ICEYE, le ulteriori attività legate al progetto SPOCK e i piani di comunicazione LEO militare guidati da Airbus indicano una domanda sostenuta di piattaforme e sottosistemi satellitari lungo l'intera catena di fornitura europea. Anche Polonia, Finlandia, Spagna e Paesi Bassi stanno diventando centri di domanda di secondo livello credibili grazie a MikroSAR, GARAI, la costellazione delle Isole Canarie e alle loro capacità produttive specializzate. Il ruolo della Russia nel mercato europeo dei piccoli satelliti si è indebolito dal 2022, poiché le partnership istituzionali e le attività congiunte si sono spostate verso alternative basate nell'UE, mentre il resto d'Europa continua a rafforzare la propria presenza grazie a competenze specifiche in Finlandia, Paesi Bassi, Italia e Belgio.
Panorama competitivo
Il mercato europeo dei piccoli satelliti è moderatamente frammentato a livello di piattaforma e più concentrato a livello di missione, dove Airbus SE, OHB SE e Thales Alenia Space continuano a essere i pilastri dei principali programmi istituzionali. Un chiaro cambiamento tra il 2024 e il 2026 è stato il passaggio a modelli di business orientati ai servizi, con aziende che vendono accesso ai dati, capacità di costellazione o supporto alle missioni, piuttosto che hardware singolo. ICEYE ne è l'esempio più lampante: nel 2025 ha registrato un fatturato di 250 milioni di euro (294.02 milioni di dollari), un utile superiore a 100 milioni di euro (116.40 milioni di dollari) e un portafoglio ordini di oltre 1.5 miliardi di euro (1.74 miliardi di dollari), trainato da contratti di servizi per la difesa piuttosto che dalla semplice vendita di satelliti. La sua joint venture produttiva tedesca con Rheinmetall e il programma SPOCK 1, che si protrarrà fino al 2030, le hanno garantito una posizione solida nella competizione europea SAR. Questa combinazione rende il mercato europeo dei piccoli satelliti più difficile per i concorrenti SAR più piccoli che non dispongono né di accesso al settore della difesa né di una scala produttiva adeguata.
Le opportunità inesplorate rimangono evidenti nei sistemi di propulsione per lo smaltimento post-missione, nei software di ottimizzazione del ridesharing e nelle piattaforme di fusione dati che combinano flussi ottici, SAR e iperspettrali in un prodotto commerciale più utilizzabile. Exotrail e fornitori simili sono ben posizionati nel settore della propulsione, poiché le normative sui detriti spaziali e i requisiti assicurativi stanno spingendo la manovrabilità controllata verso una caratteristica standard. Planet Labs PBC rimane inoltre un utile punto di riferimento per i concorrenti europei nel settore dell'osservazione della Terra, grazie alle solide relazioni con acquirenti governativi e commerciali in tutta la regione. Le aziende di medie dimensioni come SatRev e Berlin Space Technologies si trovano di fronte a una scelta strategica limitata: ampliare la produzione di costellazioni o essere assorbite da strutture principali più grandi. Il mercato europeo dei piccoli satelliti non solo sta crescendo in valore, ma si sta anche consolidando attorno ad aziende in grado di combinare la specializzazione tecnica con la credibilità nel settore pubblico.
Le attività strategiche svolte dal 2025 in poi confermano questo trend. Airbus ha rafforzato la sua posizione nel settore dell'imaging a duplice uso con l'annuncio di Pléiades Neo Next nel gennaio 2026. Loft Orbital ha consolidato la sua presenza nel settore pubblico francese attraverso un contratto per la costellazione di satelliti elettro-ottici France 2030 con il CNES, e la missione RISE dell'ESA ha raggiunto la fase di revisione dei requisiti di sistema nel settembre 2025, mantenendo aperto il settore dei servizi in orbita come potenziale area competitiva futura, senza un unico leader dominante al momento. Nel periodo di previsione, è probabile che il mercato europeo dei piccoli satelliti assista a un maggior numero di alleanze e consolidamenti selettivi piuttosto che a una pura espansione ex novo.
Leader del settore dei piccoli satelliti in Europa
Airbus SE
OHB SE
Thales alenia space
GomSpace A/S
AAC Clyde Space AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: ICEYE ha consegnato alle Forze Armate polacche il suo sistema di ricognizione satellitare radar sovrano MikroSAR in meno di 12 mesi dalla firma del contratto, con 4 satelliti SAR costruiti e lanciati. Secondo ICEYE, questo rappresenta il programma di implementazione satellitare operativa più rapido al mondo e il programma di approvvigionamento più rapido nella storia delle forze armate polacche, stabilendo un nuovo punto di riferimento per le tempistiche di consegna dei piccoli satelliti in Europa.
- Maggio 2026: Telespazio Ibérica si è aggiudicata un contratto da 20 milioni di euro (23.28 milioni di dollari) per lo sviluppo della costellazione satellitare delle Isole Canarie, il primo sistema di osservazione della Terra autonomo di proprietà della comunità spagnola, composto da 3 satelliti operativi e 1 dimostratore in orbita terrestre bassa (LEO) tra i 450 e i 700 km di altitudine, ciascuno con un peso compreso tra i 20 e i 30 kg. Il contratto è stato annunciato al SSSIF Málaga 2026 e posiziona la Spagna come attore in crescita nel settore degli appalti satellitari, al di là dei budget delle agenzie nazionali.
- Marzo 2026: ASI ed ESA hanno lanciato altri 8 satelliti Eaglet II per la costellazione italiana IRIDE, portando il numero totale di Eaglet II in orbita a 16. Il programma IRIDE prevede la realizzazione di 68 satelliti distribuiti in 6 costellazioni, con il completamento entro il 2027, affermando l'Italia come uno dei maggiori operatori europei di costellazioni di piccoli satelliti multi-applicazione.
- Marzo 2026: L'Agenzia europea per la difesa ha firmato un contratto di ricerca da 18.27 milioni di dollari con un consorzio industriale per VLEO-DEF, il progetto del primo satellite militare europeo specificamente ottimizzato per l'orbita terrestre molto bassa (VLEO) ad altitudini comprese tra 250 e 350 km. Finanziato da 5 Stati membri e della durata di 36 mesi, il progetto si basa sull'iniziativa LEO2VLEO lanciata nel 2024.
Ambito del rapporto sul mercato europeo dei piccoli satelliti
I piccoli satelliti sono quelli con un peso inferiore a 500 kg. Il rapporto sul mercato dei piccoli satelliti esclude i razzi sonda, le piattaforme a pallone aerostatico ad alta quota e i carichi utili puramente sperimentali.
Il mercato europeo dei piccoli satelliti è segmentato per applicazione, orbita, utente finale, massa del satellite e area geografica. Per applicazione, il mercato è segmentato in comunicazioni, osservazione della Terra, navigazione, osservazione spaziale e altri. Per orbita, il mercato è segmentato in orbita terrestre bassa (LEO), orbita terrestre media (MEO) e orbita geostazionaria (GEO). Per utente finale, il mercato è segmentato in commerciale, governativo e civile e militare. Per massa del satellite, il mercato è segmentato in femtosatelliti, picosatelliti, nanosatelliti, microsatelliti e minisatelliti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato europeo dei piccoli satelliti in sei paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per Applicazione
| Communication |
| Osservazione della Terra |
| Navigazione |
| Osservazione dello spazio |
| Altro |
In orbita
| Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) |
| Orbita geostazionaria (GEO) |
Per utente finale
| Commerciale |
| Governo e Civile |
| Linea militare |
Per massa satellitare
| Femtosatelliti |
| Picosatelliti |
| Nanosatelliti |
| Microsatelliti |
| Minisatelliti |
Per geografia
| Regno Unito |
| Francia |
| Germania |
| Russia |
| Resto d'Europa |
| Per Applicazione | Communication |
| Osservazione della Terra | |
| Navigazione | |
| Osservazione dello spazio | |
| Altro | |
| In orbita | Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) | |
| Orbita geostazionaria (GEO) | |
| Per utente finale | Commerciale |
| Governo e Civile | |
| Linea militare | |
| Per massa satellitare | Femtosatelliti |
| Picosatelliti | |
| Nanosatelliti | |
| Microsatelliti | |
| Minisatelliti | |
| Per geografia | Regno Unito |
| Francia | |
| Germania | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




