

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
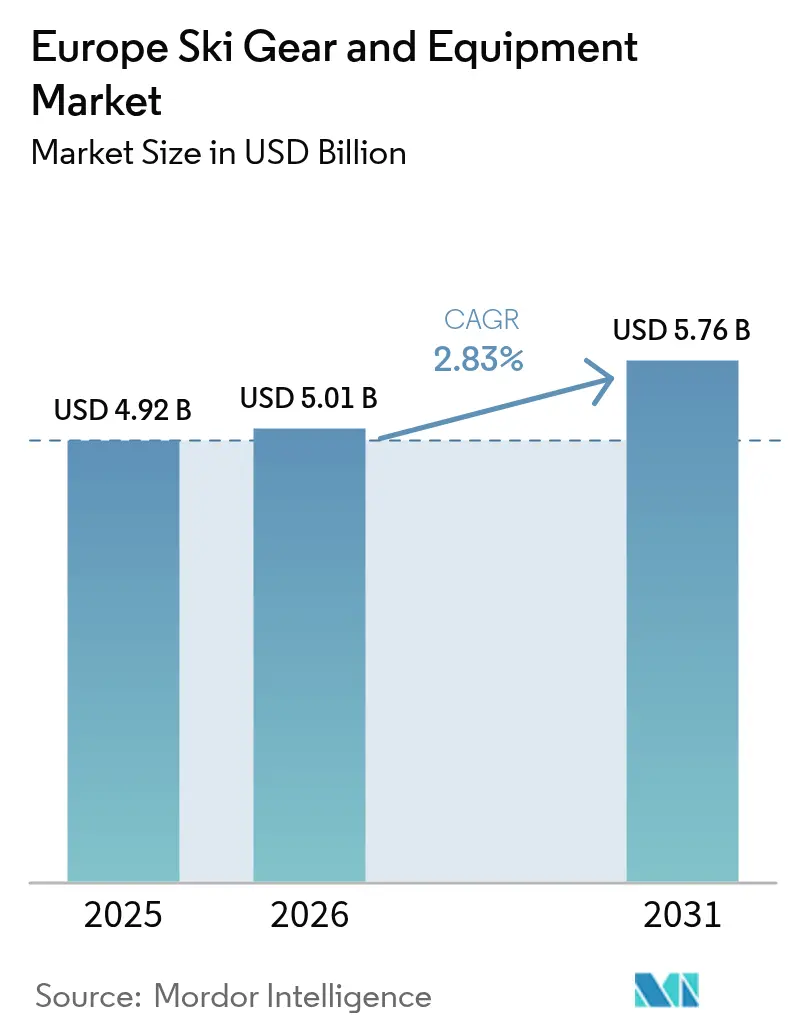
| Dimensione del mercato (2026) | 5.01 miliardo di dollari |
| Dimensione del mercato (2031) | 5.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.83% CAGR |
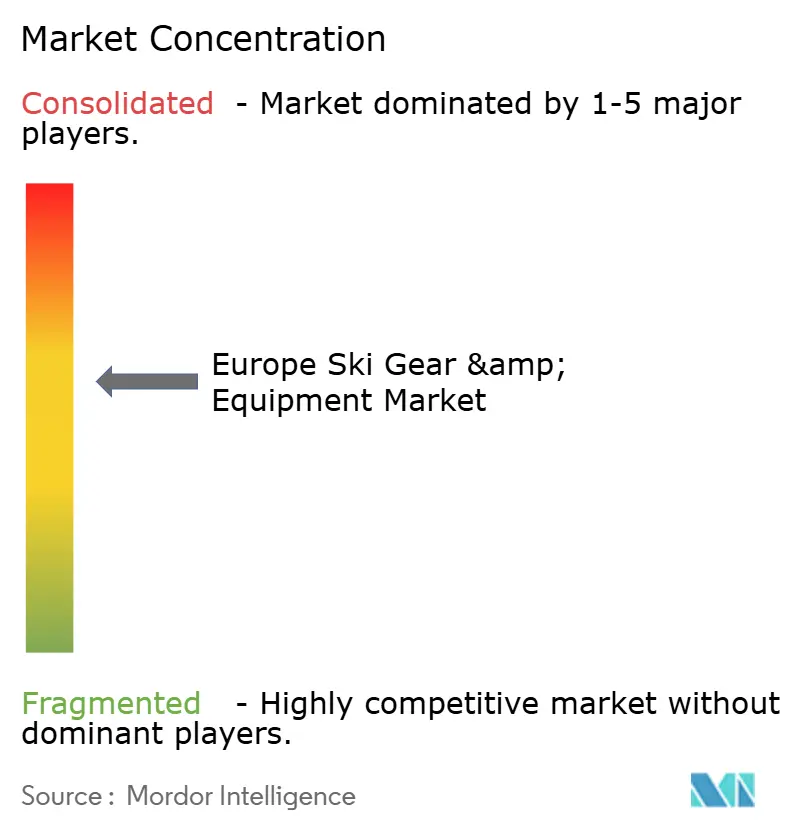
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo delle attrezzature e degli equipaggiamenti da sci di Mordor Intelligence
Il mercato europeo dell'attrezzatura e degli accessori da sci ha raggiunto un valore di 4.92 miliardi di dollari nel 2025, con una previsione di 5.01 miliardi di dollari nel 2026 e 5.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.83% dal 2026 al 2031. Il comportamento dei consumatori sta cambiando, con la crescente popolarità degli abbonamenti al noleggio che riducono l'importanza dell'acquisto. Allo stesso tempo, le strategie di premiumizzazione consentono ai marchi di mantenere i margini di profitto nonostante una stabilizzazione del numero totale di giornate sciistiche. Fattori come l'obbligo del casco, i programmi scolastici per i giovani e le normative europee sulla sostenibilità stanno portando a cicli di sostituzione più brevi per l'attrezzatura e l'abbigliamento protettivo. Il commercio digitale sta colmando la lacuna di consulenza attraverso strumenti come le applicazioni virtuali per la prova degli scarponi, ampliando l'accessibilità geografica e mitigando le carenze di scorte durante l'alta stagione. Inoltre, gli investimenti infrastrutturali in Spagna e nell'Europa orientale stanno reindirizzando la domanda dalle regioni alpine sature verso i mercati emergenti con minori problematiche legate all'altitudine e alla neve.
Punti chiave del rapporto
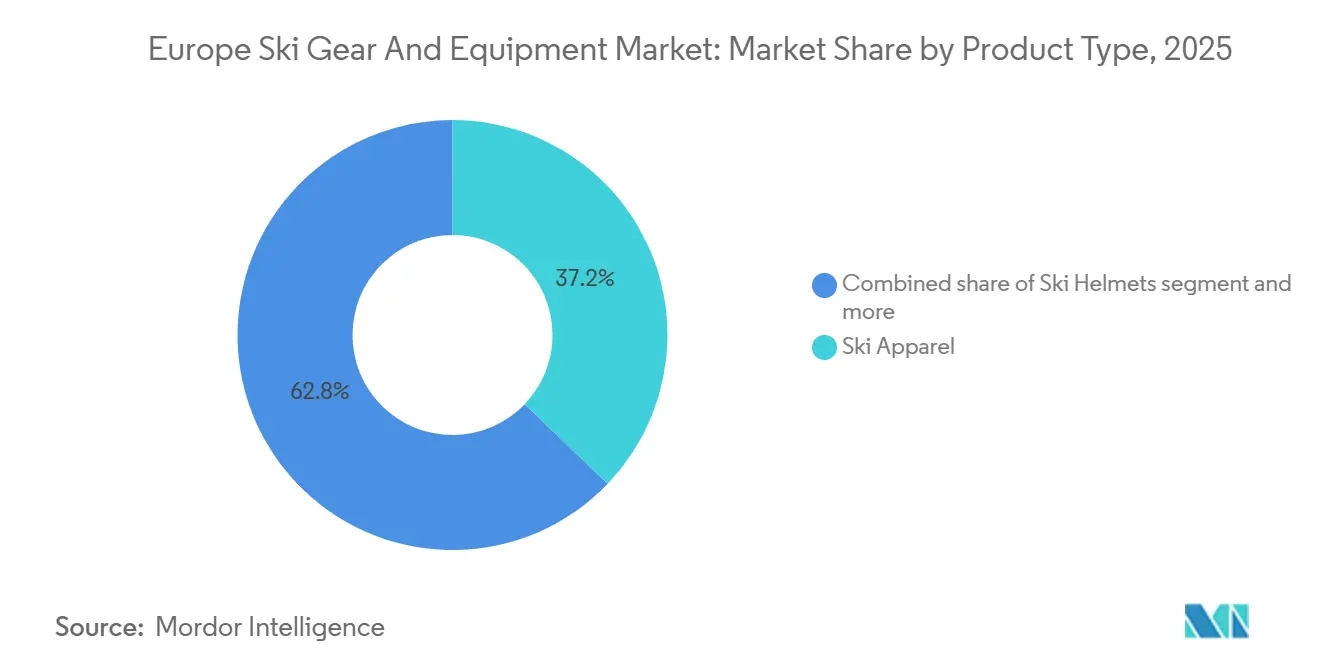
- Per tipologia di prodotto, l'abbigliamento da sci ha dominato con una quota del 37.17% nel 2025, mentre i caschi da sci hanno registrato la previsione di CAGR più rapida del 3.38% per il periodo 2026-2031 nel mercato europeo dell'attrezzatura e dei dispositivi da sci.
- In base all'utente finale, nel 2025 gli sciatori maschi rappresentavano il 59.09% della quota, mentre il segmento femminile è sulla buona strada per un CAGR del 4.56% entro il 2031.
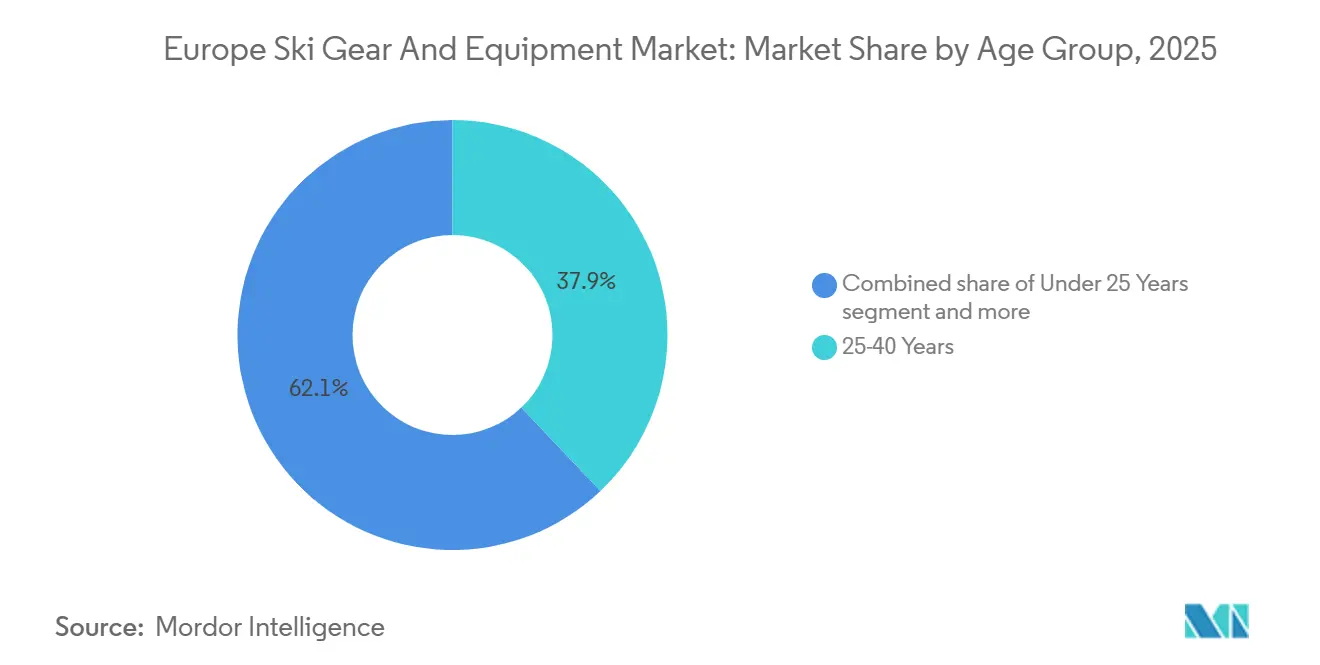
- Per fascia d'età, la fascia d'età 25-40 anni ha raggiunto il 37.91% nel 2025, mentre il segmento sotto i 25 anni sta accelerando a un CAGR del 5.58% entro il 2031.
- In termini di distribuzione, i negozi al dettaglio offline hanno mantenuto una quota del 65.15% nel 2025, ma i canali online si stanno espandendo a un CAGR del 5.94% nel periodo 2026-2031.
- In termini geografici, la Germania deteneva una quota del 16.87% nel 2025, mentre la Spagna mostra la previsione di CAGR più rapida, pari al 4.76%, fino al 2031 per il mercato europeo dell'attrezzatura da sci.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dell'attrezzatura e dell'equipaggiamento da sci
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità del turismo sportivo invernale | + 0.8% | Germania, Austria, Svizzera, Francia, con ripercussioni su Spagna e Italia | Medio termine (2-4 anni) |
| Ampliamento delle stazioni sciistiche e degli impianti | + 0.6% | Spagna, Polonia, Slovacchia, mercati secondari in Italia | A lungo termine (≥ 4 anni) |
| Crescente partecipazione allo sci ricreativo | + 0.5% | Paneuropeo, concentrato in Svezia, Norvegia, mercati emergenti | Medio termine (2-4 anni) |
| Ampliamento dei modelli di noleggio dell'attrezzatura da sci | + 0.4% | Centri urbani in Germania, Francia, Paesi Bassi; hub aeroportuali | A breve termine (≤ 2 anni) |
| Attenzione alla sostenibilità e ai prodotti eco-compatibili | + 0.3% | UE-27, guidata da Germania, Francia, Scandinavia | A lungo termine (≥ 4 anni) |
| Innovazioni tecnologiche nel design e nei materiali | + 0.3% | Cluster di ricerca e sviluppo in Svizzera, Austria, Italia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità del turismo sportivo invernale
La crescente popolarità del turismo sportivo invernale in tutta Europa è un fattore determinante per il mercato dell'attrezzatura da sci. Fattori come l'aumento del reddito disponibile, il migliore accesso alle stazioni sciistiche e l'attrattiva dei pacchetti viaggio invernali hanno contribuito a una maggiore partecipazione ad attività come lo sci e lo snowboard. Secondo il rapporto di Sport England, circa 298,500 persone in Inghilterra hanno praticato sport invernali tra novembre 2023 e novembre 2024, rispetto alle 290,500 del periodo precedente, a indicare un costante aumento del coinvolgimento. [1]Fonte: Sport England, "Active Lives Adult Survey novembre 2023-24", sportengland.orgAllo stesso modo, le principali destinazioni turistiche invernali stanno registrando una solida crescita dell'attività dei visitatori. Statistics Austria ha riportato che i pernottamenti nelle strutture ricettive del turismo invernale austriaco hanno raggiunto i 51.35 milioni da novembre 2024 a febbraio 2025, con un aumento dell'1.5% rispetto all'anno precedente, evidenziando una domanda sostenuta di esperienze di viaggio invernali.[2]Fonte: Statistics Austria, "Già 51 milioni di pernottamenti nella stagione invernale 2024/25", statistik.atQuesti sviluppi incoraggiano i consumatori a investire in attrezzature, abbigliamento e accessori da sci di alta qualità, non solo per migliorare le prestazioni e la sicurezza, ma anche per arricchire la loro esperienza complessiva di sport invernali. Di conseguenza, la crescita della partecipazione e del turismo sta trainando la continua espansione del mercato europeo delle attrezzature da sci.
Ampliamento delle stazioni sciistiche e degli impianti
L'espansione e la modernizzazione delle stazioni sciistiche in tutta Europa sono fattori chiave che guidano la crescita del mercato dell'attrezzatura da sci. Le stazioni sciistiche ristrutturate e le strutture potenziate migliorano l'esperienza sciistica, attraendo più turisti nazionali e internazionali e incoraggiando una maggiore partecipazione agli sport invernali. Man mano che le stazioni investono in infrastrutture all'avanguardia, i visitatori sono più propensi ad acquistare attrezzatura, abbigliamento e accessori da sci di alta qualità, aumentando così la domanda del mercato. Ad esempio, a dicembre 2025, la stazione sciistica spagnola della Sierra Nevada ha stanziato circa 19 milioni di euro per i lavori di ammodernamento durante la stagione invernale. Questi interventi includevano nuovi nastri trasportatori nell'area principianti di Borreguiles, sistemi di innevamento migliorati, impianti di risalita rinnovati e nuovi battipista per migliorare le condizioni delle piste. Questo investimento riflette una tendenza più ampia tra le destinazioni sciistiche europee a modernizzare gli impianti, ampliare la capacità delle piste e migliorare l'esperienza dei visitatori, contribuendo direttamente alla crescita del mercato dell'attrezzatura da sci. Inoltre, le strutture ampliate delle stazioni sciistiche includono spesso scuole di sci, negozi di noleggio e aree specializzate rivolte sia ai principianti che agli sciatori esperti, stimolando la domanda di prodotti sciistici sia per principianti che per sciatori di alta gamma. Poiché le località sciistiche continuano a migliorare l'accessibilità e i servizi in montagna, si prevede che la domanda di attrezzature da sci ad alte prestazioni, orientate alla sicurezza e al comfort crescerà costantemente in tutta Europa.
Crescente partecipazione allo sci ricreativo
La crescente popolarità dello sci ricreativo in Europa è un fattore chiave per il mercato dell'attrezzatura da sci. Fattori come l'aumento del reddito disponibile, la maggiore disponibilità di tempo libero e il migliore accesso alle stazioni sciistiche hanno incoraggiato un numero sempre maggiore di individui e famiglie ad adottare lo sci come attività ricreativa. I cambiamenti demografici stanno anche rimodellando la base dei partecipanti, con gli sciatori alle prime armi di età superiore ai 30 anni che costituiscono una quota significativa dei nuovi partecipanti. Questo gruppo dimostra un comportamento d'acquisto unico, dando priorità alla sicurezza, come dimostrato da tassi di adozione del casco prossimi al 100%, e preferendo il noleggio all'acquisto di proprietà durante le prime stagioni. In genere, passano all'acquisto di proprietà dopo 3-4 stagioni di sci costante. Per soddisfare questo segmento, i marchi offrono pacchetti casco-abbigliamento, crediti di permuta e kit adatti ai principianti per facilitare il passaggio dal noleggio all'acquisto. L'espansione dello sci ricreativo sta inoltre stimolando la domanda di una gamma più ampia di prodotti, oltre all'attrezzatura da sci tradizionale. I consumatori investono sempre di più in abbigliamento ad alte prestazioni, guanti tecnici, maschere e altri accessori per migliorare comfort e sicurezza. Inoltre, il crescente numero di principianti adulti ha portato i marchi a puntare su design ergonomici, attrezzature regolabili e opzioni personalizzabili, adattandosi a diverse corporature e livelli di abilità.
Ampliamento dei modelli di noleggio dell'attrezzatura da sci
La crescente adozione di modelli di noleggio dell'attrezzatura da sci in tutta Europa sta trainando la crescita del mercato dell'attrezzatura da sci. Stazioni sciistiche, negozi specializzati e piattaforme online offrono opzioni di noleggio flessibili, consentendo ai consumatori di accedere a sci, snowboard, scarponi e protezioni di alta qualità senza la necessità di possederli completamente. Questo approccio è particolarmente interessante per principianti, sciatori occasionali e sciatori adulti che apprezzano praticità, convenienza e sicurezza. L'espansione dei programmi di noleggio incoraggia inoltre i consumatori a sperimentare attrezzature di alta qualità o tecnologicamente avanzate che inizialmente non avrebbero acquistato. Questa esposizione a prodotti di fascia alta aumenta la visibilità del marchio e può favorire l'acquisto futuro. Inoltre, marchi e stazioni sciistiche stanno migliorando l'esperienza dei clienti offrendo pacchetti di noleggio con abbigliamento, caschi e accessori, creando opportunità di upselling. I modelli di noleggio promuovono anche pratiche sostenibili consentendo a più utenti di condividere attrezzature di alta qualità, in linea con la crescente attenzione dei consumatori alla responsabilità ambientale. Riducendo le barriere all'ingresso e offrendo accesso a una vasta gamma di attrezzature, questi modelli di noleggio stanno aumentando la partecipazione agli sport invernali. Ciò, a sua volta, sta incrementando la domanda sia di servizi di noleggio sia di eventuale proprietà personale, contribuendo alla crescita del mercato europeo dell'attrezzatura da sci.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza stagionale delle attività sciistiche | -0.5% | Paneuropeo, acuto nelle località di bassa quota (<1,500 metri) in Germania, Francia, Italia | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte degli sport invernali alternativi | -0.3% | Mercati urbani nei Paesi Bassi, Regno Unito, Germania; dati demografici giovanili | Medio termine (2-4 anni) |
| Elevato costo dell'attrezzatura e dell'equipaggiamento da sci | -0.2% | Mercati sensibili ai prezzi nell'Europa meridionale e orientale | A breve termine (≤ 2 anni) |
| Dipendenza dalle tendenze turistiche | -0.2% | Economie dipendenti dal turismo: Austria (Tirolo), Svizzera (Vallese), Francia (Savoia) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dipendenza stagionale delle attività sciistiche
Il mercato europeo dell'attrezzatura e dell'equipaggiamento da sci è significativamente influenzato dalla stagionalità delle attività sciistiche, che limita la generazione di fatturato principalmente ai mesi invernali. Questa concentrazione stagionale limita il fatturato a un periodo di 16-20 settimane all'anno, creando problemi di inventario e flusso di cassa, in particolare per i rivenditori indipendenti. Durante la bassa stagione, la domanda di sci, snowboard, scarponi e accessori diminuisce drasticamente, con conseguente sottoutilizzo delle scorte, maggiori costi di stoccaggio e necessità di sconti per smaltire le scorte invendute. Questa stagionalità riduce anche la prevedibilità dei ricavi e complica la gestione del flusso di cassa, creando difficoltà per i rivenditori più piccoli e i nuovi operatori nel sostenere le operazioni durante tutto l'anno. Produttori e distributori affrontano sfide simili, poiché la pianificazione della produzione e dell'offerta deve allinearsi a brevi periodi di domanda, il che spesso richiede rapidi ridimensionamenti o temporanei adeguamenti della forza lavoro. Inoltre, la dipendenza stagionale limita le opportunità di coinvolgimento continuo dei clienti e di fidelizzazione al marchio, poiché le decisioni di acquisto sono in genere limitate a pochi mesi di punta. Sebbene strategie quali promozioni fuori stagione, modelli di noleggio e diversificazione in attrezzature complementari per gli sport invernali possano contribuire ad attenuare alcune di queste sfide, la stagionalità intrinseca dello sci rimane un vincolo strutturale alla crescita costante del mercato in Europa.
Forte concorrenza da parte degli sport invernali alternativi
Il mercato europeo degli articoli e delle attrezzature da sci sta subendo una crescente concorrenza da parte di sport invernali alternativi, che attraggono l'interesse dei consumatori e la loro spesa discrezionale. Con gli appassionati di sport invernali che esplorano attività diverse, lo sci alpino tradizionale si trova ora a competere con lo snowboard, l'escursionismo invernale e lo sci di fondo, ognuno dei quali richiede attrezzature specializzate. Tra il 2020 e il 2025, la partecipazione allo snowboard in Europa è cresciuta a un tasso annuo del 4.2%, superando la crescita del 2.1% dello sci alpino [3] Fonte: Federazione Internazionale Sci, fis-ski . Questa tendenza è trainata dall'espansione dei park per lo snowboard e dal forte appeal dello snowboard tra i consumatori più giovani. La diversificazione della spesa per gli sport invernali limita gli investimenti in attrezzature da sci tradizionali, creando difficoltà per i marchi di sci alpino nel mantenere la propria quota di mercato. L'ascesa degli sport alternativi ha un impatto anche sull'innovazione e sulle strategie di prezzo, poiché i consumatori valutano il valore percepito e l'emozione delle diverse attività prima di prendere decisioni di acquisto. Rivenditori e produttori devono tenere conto delle preferenze in evoluzione di un pubblico più giovane e guidato dalle tendenze, che potrebbe privilegiare un'attività rispetto a un'altra. Di conseguenza, la crescita degli sport invernali alternativi funge da vincolo strutturale per il mercato degli articoli e delle attrezzature da sci, costringendo i marchi ad adattare la propria offerta di prodotti per rimanere competitivi.
Analisi del segmento
Per tipo di prodotto: l'abbigliamento domina, i caschi accelerano
L'abbigliamento da sci ha rappresentato il 37.17% del fatturato di mercato nel 2025, trainato dall'elevata frequenza di sostituzione e dai cicli di obsolescenza dettati dalla moda, che incoraggiano acquisti ripetuti ogni 2-3 stagioni. Il segmento degli sci e dei bastoncini, pur essendo essenziale, sta subendo pressioni di mercificazione dovute alla crescente penetrazione del noleggio. La crescita in questo segmento è ulteriormente limitata dai cicli di sostituzione prolungati, poiché gli sciatori amatoriali ora sostituiscono gli sci ogni 7-8 anni rispetto ai 5-6 anni di dieci anni fa. Questo cambiamento è attribuito ai progressi nei materiali, come le anime rinforzate in carbonio e le basi sinterizzate, che ne migliorano la durata. Gli scarponi da sci stanno beneficiando delle tendenze di personalizzazione, con innovazioni come le scarpette termoformabili e gli scafi stampati in 3D che ne migliorano la vestibilità.
Si prevede che i caschi da sci cresceranno a un CAGR del 3.38% fino al 2031, grazie anche alle leggi sull'obbligo del casco in Austria (introdotte nel 2016 per i minori ed estese agli adulti nel 2024) e in Italia (che ne rendono obbligatorio l'uso a tutte le età entro il 2025). Queste normative stanno favorendo la normalizzazione dell'uso del casco in diverse fasce demografiche. La categoria "Altro", che comprende maschere, guanti e accessori, sta registrando una crescita grazie all'integrazione di tecnologie intelligenti. Ad esempio, maschere dotate di display head-up per la velocità e la navigazione sono state vendute 85,000 unità in tutta Europa nel 2024-2025, con prezzi compresi tra 400 e 600 euro (432-648 dollari).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento femminile supera la crescita maschile
Nel 2025, il segmento maschile rappresentava una quota dominante del 59.09% del mercato europeo dell'attrezzatura da sci, riflettendo tassi di partecipazione storicamente più elevati tra gli uomini. Tuttavia, si prevede che il segmento femminile crescerà a un notevole CAGR del 4.56% fino al 2031, trainato da uno sviluppo di prodotto mirato, design specifici per genere e sforzi di marketing mirati. I marchi di sci stanno riconoscendo sempre più il potere d'acquisto e l'influenza delle sciatrici, portando a innovazioni come sci leggeri, scarponi dal design ergonomico, abbigliamento elegante e accessori orientati alle prestazioni, pensati specificamente per le donne. Inoltre, i social media, le campagne di influencer e gli eventi sciistici dedicati alle donne stanno aumentando il coinvolgimento e promuovendo la fedeltà al marchio tra le consumatrici.
La maturità del segmento maschile ha spinto i marchi a concentrarsi sull'espansione della quota di mercato piuttosto che sulla crescita degli iscritti. Gli sciatori uomini benestanti investono sempre più in attrezzature da sci alpinismo di alta qualità, tra cui sci con pelli di foca integrate e attacchi leggeri, per lo sci di fondo. Al contrario, il segmento femminile offre opportunità sia per la crescita degli iscritti che per l'espansione della quota di mercato, poiché sempre più donne si avvicinano allo sci e allo snowboard attraverso programmi per principianti, scuole di sci e pacchetti ricreativi.
Per fascia d'età: il coinvolgimento dei giovani guida il futuro della pipeline
Si prevede che il segmento demografico tra i 25 e i 40 anni manterrà la sua posizione dominante sul mercato, con una quota di mercato del 37.91% nel 2025. Questo gruppo mostra un significativo potere d'acquisto e una consolidata preferenza per le attività ricreative all'aperto. Dimostrano una forte consapevolezza del marchio e una costante propensione a investire in attrezzature e abbigliamento da sci di alta qualità e tecnologicamente avanzati. La loro influenza come trendsetter di mercato gioca un ruolo fondamentale nel plasmare la domanda di prodotti e nel guidare l'innovazione. Inoltre, la loro partecipazione a spedizioni sciistiche organizzate e ad attività ricreative per famiglie sostiene una domanda sostenuta di attrezzature da sci.
Si prevede che la fascia di età inferiore ai 25 anni registrerà la crescita più elevata nel mercato europeo dell'attrezzatura da sci, con un tasso di crescita annuo composto del 5.58% fino al 2031. Questa crescita è trainata dalla crescente partecipazione dei giovani agli sport invernali, supportata da programmi strutturati di sviluppo giovanile, iniziative educative e offerte turistiche invernali incentrate sulle famiglie. Questo segmento mostra una forte preferenza per l'attrezzatura per principianti e per l'attrezzatura da sci moderna, pensata appositamente per i giovani consumatori. Gli operatori del mercato stanno promuovendo questa crescita attraverso l'introduzione di servizi di noleggio attrezzature e linee di prodotti specializzate. Inoltre, l'uso diffuso di piattaforme di media digitali che presentano gli sport invernali come attività ambiziose aumenta ulteriormente il coinvolgimento dei giovani, posizionando questa fascia demografica come un motore chiave della crescita del mercato in Europa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: guadagni digitali, resistenza fisica
I negozi al dettaglio offline rappresentavano il 65.15% della quota di mercato nel 2025, trainati dalla natura tattile dell'acquisto di attrezzature da sci. La calzata degli scarponi richiede spesso la prova di persona e la selezione degli sci beneficia della consulenza di esperti, cosa che i canali online trovano difficile da replicare. Questi negozi eccellono nell'offrire esperienze di acquisto personalizzate e competenze tecniche, fondamentali per l'acquisto di attrezzature specializzate. I clienti visitano spesso negozi specializzati o outlet di proprietà dei marchi per testare i prodotti, ricevere prove professionali e ottenere una consulenza esperta personalizzata in base al loro livello di abilità e al loro stile di sci. Strategicamente posizionati nelle aree delle stazioni sciistiche e nei centri commerciali sportivi urbani, questi negozi soddisfano anche le esigenze immediate dei turisti in termini di attrezzature. Inoltre, rafforzano la loro posizione di mercato offrendo servizi come la manutenzione, il noleggio e la personalizzazione delle attrezzature.
I negozi al dettaglio online stanno registrando il tasso di crescita più elevato nel mercato europeo dell'attrezzatura da sci, con un CAGR del 5.94% previsto fino al 2031. Questa crescita è alimentata dalla crescente preferenza dei consumatori per opzioni di acquisto convenienti, un'ampia selezione di prodotti e accessibilità. Le piattaforme di e-commerce offrono accesso allo shopping 24 ore su 24, 7 giorni su 7, prezzi competitivi, informazioni dettagliate sui prodotti e strumenti di confronto semplici, che si rivolgono in particolare ai consumatori più giovani e urbani. L'adozione di tecnologie digitali, come la realtà aumentata (AR) per prove virtuali, recensioni degli utenti e consigli personalizzati, migliora l'esperienza di acquisto online. Inoltre, la vendita al dettaglio online consente ai marchi di raggiungere clienti al di fuori delle tradizionali località turistiche, facilitando l'espansione in nuovi mercati geografici.
Analisi geografica
Mercato tedesco di attrezzature e accessori da sci
Si prevede che la Germania guiderà il mercato europeo delle attrezzature da sci con una quota del 16.87% nel 2025. Questa posizione dominante è attribuita all'elevato potere d'acquisto dei consumatori, che sostiene investimenti costanti in attrezzature e abbigliamento da sci di qualità. L'ampia rete di vendita al dettaglio del Paese garantisce un'ampia accessibilità alle attrezzature sia nelle aree urbane che nelle stazioni sciistiche. Inoltre, la vicinanza della Germania alle Alpi Bavaresi, all'Austria e alla Svizzera incoraggia la pratica regolare dello sci. La forza del mercato è ulteriormente rafforzata da sci club attivi, dal sostegno governativo e da infrastrutture per gli sport invernali ben sviluppate.
Mercato spagnolo di attrezzature e accessori da sci
Si prevede che il mercato spagnolo delle attrezzature da sci crescerà a un tasso di crescita annuo composto (CAGR) del 4.76% fino al 2031. Questa crescita è trainata dal crescente interesse per gli sport invernali, dall'aumento del reddito disponibile e dall'espansione delle infrastrutture per il turismo sciistico. Governo e agenzie turistiche promuovono attivamente gli sport invernali, in particolare nelle regioni dei Pirenei e della Sierra Nevada. Il miglioramento delle reti di trasporto e il potenziamento delle stazioni sciistiche hanno reso queste aree più accessibili ai visitatori nazionali e internazionali. Inoltre, l'evoluzione delle preferenze di stile di vita verso le attività all'aria aperta e una maggiore consapevolezza della salute tra i giovani contribuiscono alla crescita del mercato.
Mercati europei più ampi
Regno Unito, Italia, Francia, Paesi Bassi, Svizzera, Austria e Svezia mantengono posizioni di forza nel mercato europeo dell'attrezzatura da sci, supportate da elevati tassi di partecipazione e da consolidate preferenze per le attrezzature. Francia e Austria rimangono destinazioni alpine chiave, offrendo ampi sistemi di risalita e un appeal internazionale, che determinano un significativo aumento delle vendite di noleggio e attrezzature premium. La Svizzera continua a detenere una posizione di mercato premium grazie ai suoi resort di lusso e alle infrastrutture avanzate. Nel complesso, il mercato europeo dell'attrezzatura da sci è caratterizzato da un mix di regioni alpine consolidate e aree emergenti ad alta crescita. Mentre i mercati alpini tradizionali difendono la loro quota di valore attraverso l'esperienza e i prezzi premium, il panorama del mercato è sempre più influenzato dalla crescita delle regioni periferiche, con una crescente partecipazione e sviluppo delle infrastrutture.
Panorama competitivo
Il mercato europeo delle attrezzature da sci presenta una moderata concentrazione, con diversi produttori affermati che detengono quote di mercato significative. Tra i principali attori del mercato figurano Amer Sports, Inc., Skis Rossignol SA, Fischer Sports GmbH, Tecnica Group SpA e Head Sport GmbH. Queste aziende sfruttano la forte riconoscibilità del marchio e la diversificazione del portafoglio prodotti per soddisfare diverse fasce di consumatori. La loro consolidata presenza sul mercato è ulteriormente supportata da ampie reti di distribuzione e partnership con stazioni sciistiche e rivenditori, che consentono loro di mantenere posizioni competitive. Il mercato è inoltre teatro di costanti fusioni, acquisizioni e collaborazioni volte all'espansione geografica e al progresso tecnologico.
L'attenzione competitiva principale tra i principali attori ruota attorno alla differenziazione tecnologica. I produttori investono in innovazioni proprietarie per migliorare le prestazioni, il comfort e le caratteristiche di sicurezza, distinguendo così i loro prodotti in questo mercato maturo. Ad esempio, il sistema di smorzamento elettronico EMC (Energy Management Circuit) di HEAD è un esempio di tecnologia avanzata che migliora la stabilità degli sci e riduce le vibrazioni. Inoltre, le aziende si stanno concentrando su materiali compositi leggeri, sensori integrati e funzionalità di connettività intelligente per soddisfare le esigenze dei consumatori orientati alla tecnologia. Queste innovazioni non solo migliorano l'esperienza utente, ma fungono anche da strumenti efficaci per fidelizzare il marchio e supportare strategie di prezzo premium.
Il mercato europeo delle attrezzature da sci offre diverse opportunità di crescita. Un'area di potenziale significativa risiede nelle attrezzature adattabili progettate per la fascia demografica più anziana, che rispondono alle esigenze della popolazione anziana ma attiva della regione, alla ricerca di attrezzature comode, sicure e ad alte prestazioni. Inoltre, lo sviluppo di prodotti sostenibili che utilizzano materiali riciclabili e biodegradabili offre ai produttori l'opportunità di differenziare la propria offerta nel rispetto delle normative ambientali. Infine, l'integrazione di servizi digitali, come il monitoraggio delle attrezzature, le notifiche di manutenzione e la connettività con le attività delle stazioni sciistiche, offre opportunità per migliorare il coinvolgimento dei clienti e creare nuove fonti di reddito.
Leader del settore europeo dell'attrezzatura e dell'equipaggiamento da sci
-
Amer Sports, Inc.
-
Sci Rossignol SA
-
Fischer Sport GmbH
-
Tecnica Group SpA
-
Head Sport GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Salzburg Research, Atomic e Wintersteiger hanno presentato un dimostratore di passaporto digitale per prodotti alla fiera di Hannover nell'ambito dell'iniziativa PASSAT, per migliorare il tracciamento del ciclo di vita, l'autenticazione e la registrazione dei servizi per gli sci. La collaborazione rappresenta un passo avanti verso un'integrazione scalabile dei dati del ciclo di vita tra marchi e reti di noleggio.
- Settembre 2025: HTI-High Technology Industries ha completato l'acquisizione di HKD Snowmakers, ampliando il proprio portafoglio di tecnologie per le località sciistiche con l'aggiunta di funzionalità avanzate per la produzione di neve artificiale, il che rafforza l'accesso al mercato per i fornitori di attrezzature per gli sport invernali.
- Giugno 2024: Atomic ha ottenuto la certificazione ISO 14001 per il suo stabilimento di produzione di Altenmarkt, rafforzando le proprie credenziali di sostenibilità e allineandosi agli obiettivi di economia circolare dell'UE.
Ambito del rapporto sul mercato europeo dell'attrezzatura e dell'equipaggiamento da sci
L'attrezzatura e l'attrezzatura da sci sono l'attrezzatura o l'abbigliamento speciale utilizzato dagli sciatori per una particolare attività.
Il mercato europeo dell'attrezzatura e dell'attrezzatura da sci è segmentato in base al tipo di prodotto, all'utente finale, al canale di distribuzione e all'area geografica. In base al tipo di prodotto, il mercato è segmentato in sci e bastoncini, caschi da sci, scarponi da sci e altri dispositivi di protezione e accessori. In base all'utente finale, il mercato è suddiviso in uomini, donne e bambini. In base al canale di distribuzione, il mercato è segmentato in negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. In base alla geografia, il mercato è segmentato in Regno Unito, Germania, Spagna, Francia, Italia, Russia e Resto d'Europa.
Il rapporto offre le dimensioni del mercato e le previsioni per il mercato europeo degli attrezzi e delle attrezzature da sci in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Sci e bastoncini |
| Scarponi da sci |
| Caschi da sci |
| Abbigliamento da sci |
| Altro |
Per utente finale
| Maschio |
| Femmina |
Per gruppo di età
| Meno di 25 anni |
| 25 a 40 Anni |
| 40 a 55 Anni |
| Sopra 55 anni |
Per canale di distribuzione
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Svizzera |
| Austria |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Sci e bastoncini |
| Scarponi da sci | |
| Caschi da sci | |
| Abbigliamento da sci | |
| Altro | |
| Per utente finale | Maschio |
| Femmina | |
| Per gruppo di età | Meno di 25 anni |
| 25 a 40 Anni | |
| 40 a 55 Anni | |
| Sopra 55 anni | |
| Per canale di distribuzione | Negozi al dettaglio offline |
| Negozi al dettaglio online | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Svizzera | |
| Austria | |
| Svezia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dell'attrezzatura da sci nel 2026 e dove si dirigerà?
Ammonterà a 5.01 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.76 miliardi di dollari entro il 2031, con un CAGR del 2.83%.
Quale categoria di prodotti genera il fatturato maggiore?
L'abbigliamento da sci detiene la fetta più grande, contribuendo al 37.17% delle vendite del 2025 grazie ai rapidi cicli di sostituzione dettati dallo stile.
Cosa determina la domanda di caschi in tutta Europa?
Austria e Italia hanno introdotto leggi sull'obbligo universale del casco nel 2024-25, incrementandone l'adozione e portando i caschi a un CAGR del 3.38% entro il 2031.
Perché la Spagna è considerata il mercato nazionale in più rapida crescita?
85 milioni di euro di ammodernamenti nei Pirenei e nella Sierra Nevada prolungano le stagioni e stanno incrementando il segmento spagnolo a un CAGR del 4.76%.


