

Dimensioni e quota di mercato delle servopresse in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
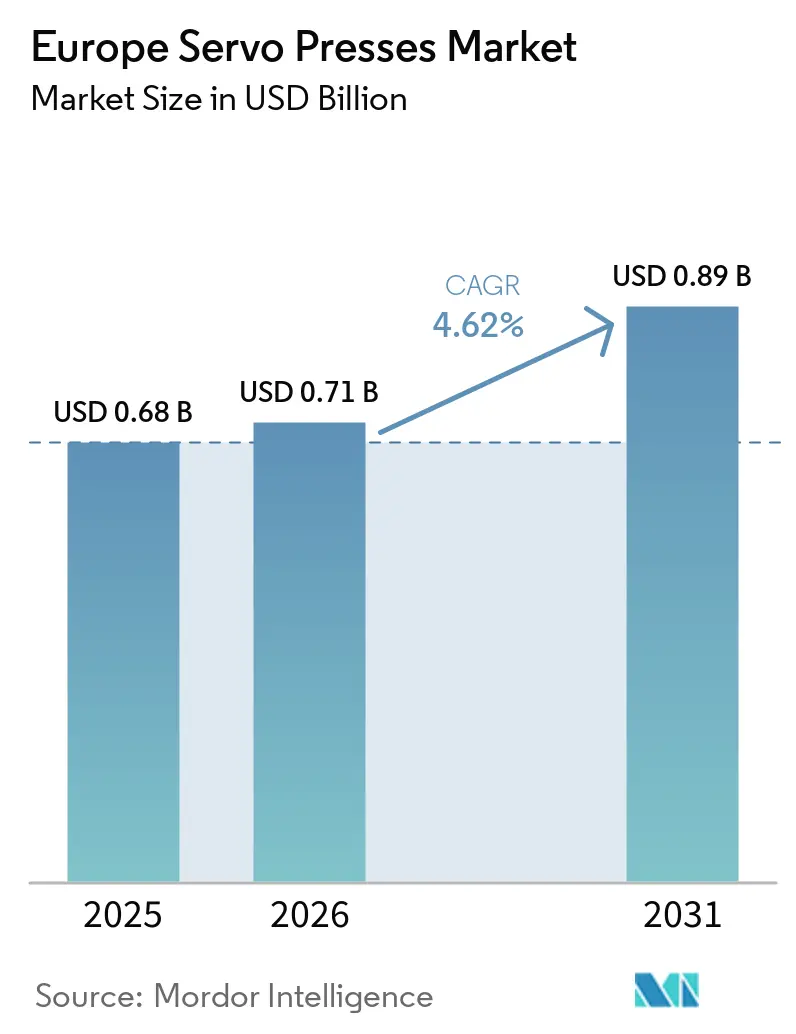
| Dimensione del mercato (2026) | 0.71 miliardo di dollari |
| Dimensione del mercato (2031) | 0.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.62% CAGR |
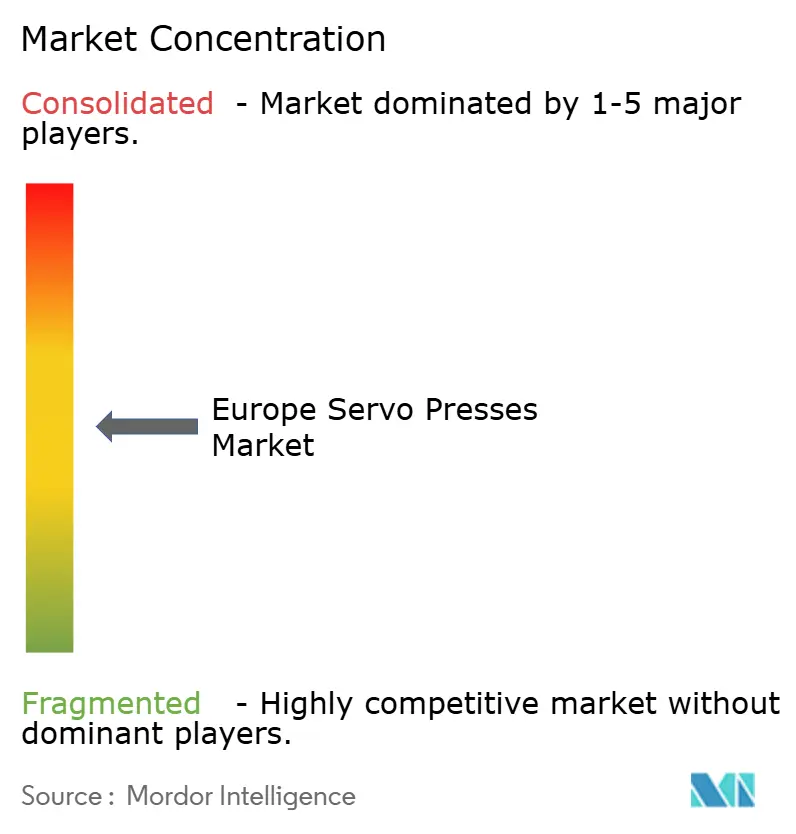
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle servopresse in Europa a cura di Mordor Intelligence
Si prevede che il mercato europeo delle presse servoassistite crescerà da 0.68 miliardi di dollari nel 2025 a 0.71 miliardi di dollari nel 2026, per poi raggiungere 0.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.62% nel periodo 2026-2031.
Il mercato europeo delle presse servoassistite è sostenuto dalla produzione automobilistica, aerospaziale e di ingegneria di precisione, dove i produttori necessitano di formatura ripetibile e di un migliore controllo del processo. L'elettrificazione dei veicoli sta modificando le priorità di investimento, poiché gli alloggiamenti delle batterie, le strutture della carrozzeria e i componenti per la propulsione elettrica richiedono tolleranze più strette e una maggiore resistenza dei materiali. Gli acquirenti di attrezzature attribuiscono inoltre maggiore importanza al movimento programmabile, alla misurazione della forza nello stampo e al recupero energetico, piuttosto che al solo prezzo di acquisto iniziale. La Germania rimane il mercato nazionale più grande, mentre si prevede che la Spagna crescerà più rapidamente grazie all'aumento degli investimenti in pannelli per carrozzeria e linee di trasferimento per veicoli elettrici. Il mercato europeo delle presse servoassistite beneficia anche della domanda di sostituzione, poiché le attrezzature meccaniche e idrauliche più vecchie non sono in grado di fornire i dati, la flessibilità o le prestazioni energetiche richieste dai nuovi programmi di produzione.
Punti chiave del rapporto
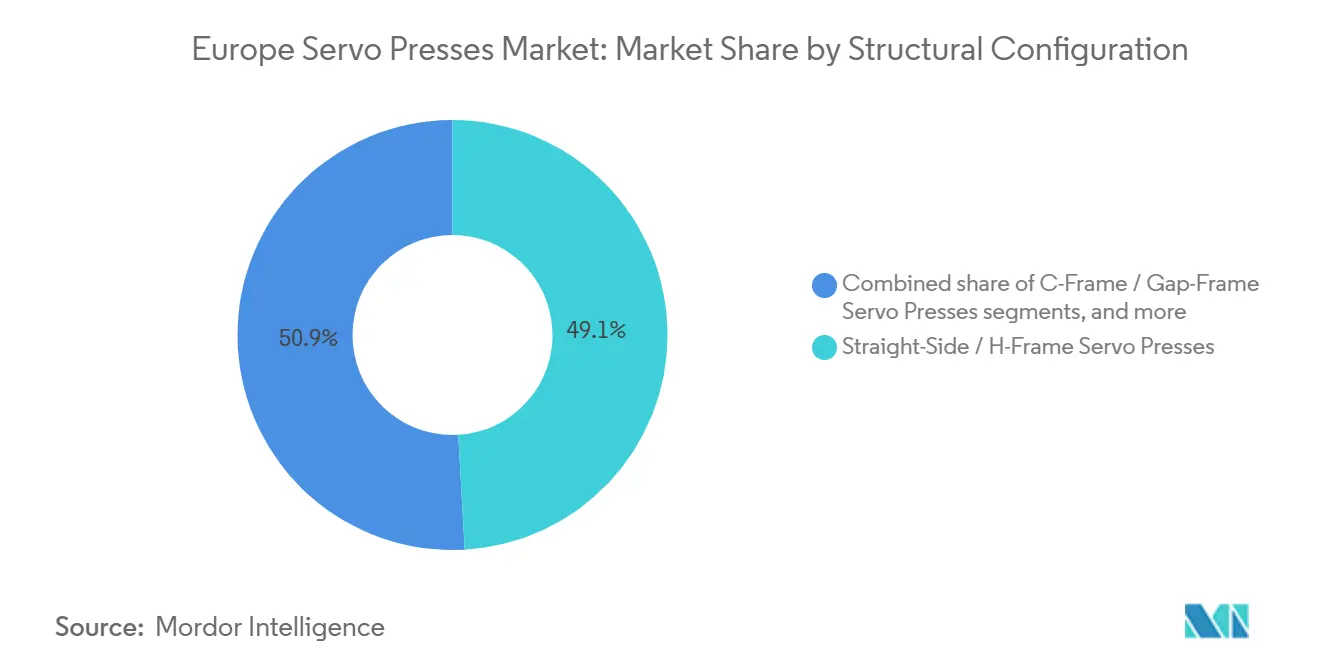
- In base alla configurazione del telaio/struttura, le servopresse a telaio dritto o a H detenevano il 49.1% della quota di mercato europea nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.7% fino al 2031.
- Per tipologia di tecnologia/sistema delle presse servoassistite, le presse servomeccaniche per la formatura dei metalli detenevano il 49.5% del mercato europeo nel 2025, mentre si prevede che le presse di assemblaggio servoassistite elettromeccaniche/elettriche cresceranno a un CAGR dell'8.8% fino al 2031.
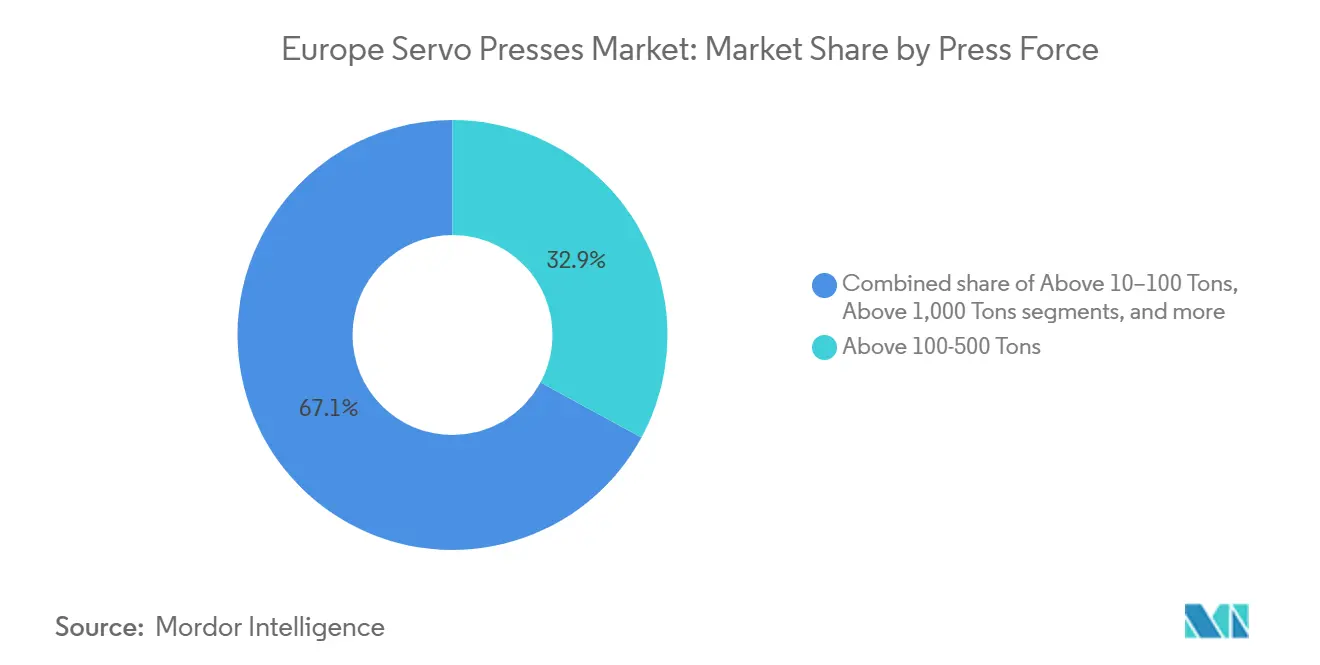
- In termini di forza/capacità di pressatura, il segmento superiore a 100-500 tonnellate deteneva il 32.9% della quota di mercato europea delle presse servoassistite nel 2025, mentre si prevede che il segmento superiore a 1,000 tonnellate crescerà a un CAGR del 7.7% fino al 2031.
- Per tipologia di applicazione, stampaggio, tranciatura e punzonatura detenevano il 33.6% della quota di mercato europea delle presse servoassistite nel 2025, mentre si prevede che altre applicazioni di pressatura di precisione e specializzate cresceranno a un tasso annuo composto dell'8.6% fino al 2031.
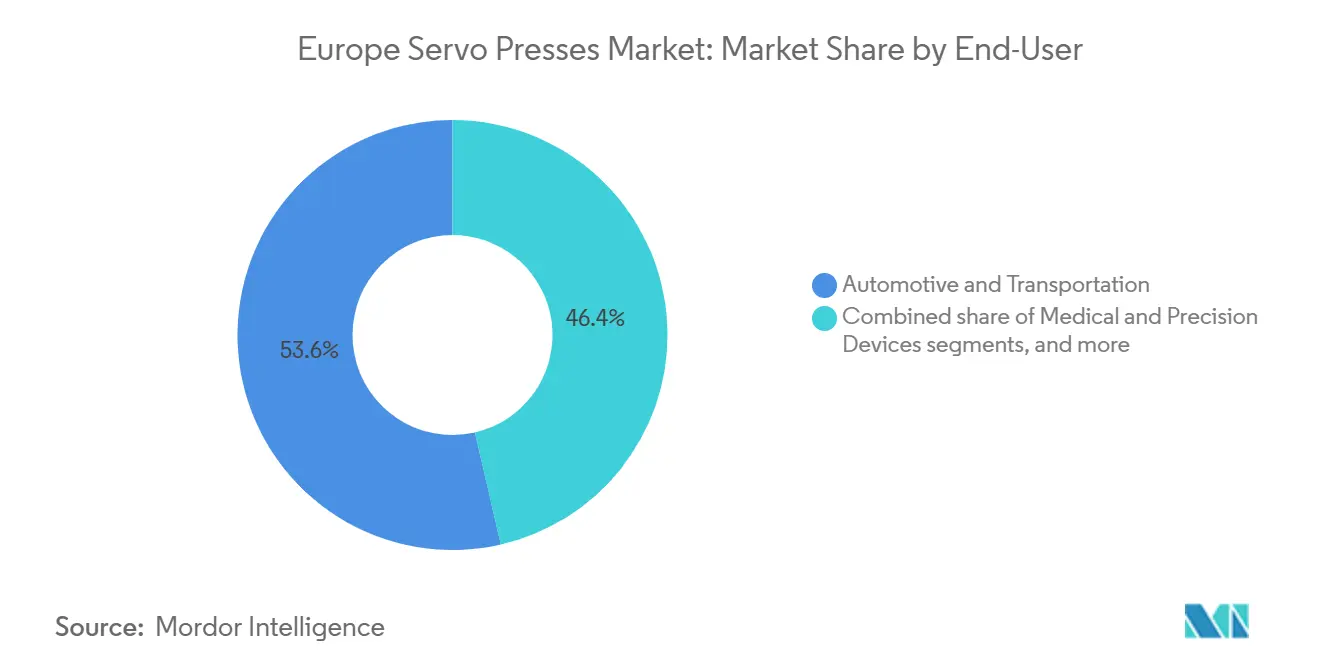
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti deteneva il 53.6% della quota di mercato europea delle servopresse nel 2025, mentre si prevede che i dispositivi medici e di precisione cresceranno a un tasso annuo composto (CAGR) dell'11.7% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Germania deteneva il 27.4% della quota di mercato europea delle servopresse, mentre si prevede che la Spagna crescerà a un tasso annuo composto del 5.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle servopresse
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione e alleggerimento delle piattaforme veicolari europee | + 1.1% | Germania, Francia, Spagna, Slovacchia, Repubblica Ceca | Medio termine (2-4 anni) |
| Automazione e tracciabilità del reparto stampa nell'ambito dell'Industria 4.0. | + 0.9% | Germania, Italia, Svezia, Francia | Medio termine (2-4 anni) |
| Sostituzione a basso consumo energetico delle presse idrauliche e meccaniche obsolete | + 0.7% | Germania, Italia, Paesi Bassi e Danimarca | A breve termine (≤ 2 anni) |
| Produzione di lamierini per batterie, piastre bipolari e motori elettrici | + 0.6% | Germania, Polonia, Francia, Spagna | A lungo termine (≥ 4 anni) |
| Produzione di componenti aerospaziali, medicali e di precisione | + 0.4% | Francia, Germania, Regno Unito e Belgio | Medio termine (2-4 anni) |
| Ammodernamento delle basi delle presse installate, attraverso interventi di retrofit. | + 0.3% | Italia, Germania, Regno Unito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione e alleggerimento delle piattaforme veicolari europee
I programmi europei per i veicoli stanno aumentando la domanda di sistemi di formatura in grado di gestire leghe più resistenti e di mantenere un controllo dimensionale più preciso. Gli alloggiamenti delle batterie, le strutture della carrozzeria dei veicoli elettrici e le parti del telaio ausiliario impongono maggiori esigenze in termini di movimento di scorrimento e uniformità di formatura rispetto a molte parti di veicoli tradizionali. BMW ha avviato la produzione in serie del suo motore elettrico Gen6 nello stabilimento di Steyr nell'agosto 2025 e ha stanziato 1.1 miliardi di dollari per lo sviluppo e la produzione di sistemi di propulsione elettrica tra il 2022 e il 2030. Toyota ha annunciato un'espansione da 748 milioni di dollari del suo stabilimento di Kolin nel settembre 2025 per il suo primo programma europeo di produzione di veicoli elettrici a batteria. Questi progetti supportano la domanda di laminazione di precisione, assemblaggio rotore-statore e formatura di componenti strutturali. Il mercato europeo delle presse servoassistite, pertanto, beneficia dei programmi per veicoli che richiedono sia linee di presse flessibili sia una produzione affidabile alla velocità di produzione. [1] Toyota Motor Europe, “Toyota Announces New Battery Electric Vehicle to Be Produced in Europe,” Toyota Newsroom Europe, newsroom.toyota.eu
Automazione e tracciabilità delle tipografie nell'ambito dell'Industria 4.0.
I requisiti di tracciabilità stanno rendendo l'acquisizione dei dati una capacità necessaria nelle filiere di fornitura dei settori automobilistico, aerospaziale e delle batterie. La pressa servoassistita SEAT e CUPRA PXL di Martorell acquisisce 3,000 punti dati per ogni stampaggio, supportando il controllo della produzione in tempo reale e la pianificazione della manutenzione. Nel luglio 2025, ANDRITZ Schuler ha implementato il suo sistema Metris Visual Die Protection presso lo Smart Press Shop in Germania, dove il monitoraggio basato su telecamere rileva crepe e corpi estranei prima che il danno si propaghi. Anche Audi ha implementato un controllore logico programmabile virtuale (PCL) certificato TÜV presso il suo reparto di carrozzeria di Böllinger Höfe nel 2025, utilizzando Siemens Edge Cloud 4 Production. Questi esempi dimostrano perché le presse più vecchie, prive di sistemi di acquisizione dati certificati, potrebbero essere meno adatte ai nuovi contratti. Questo requisito offre al mercato europeo delle presse servoassistite un percorso di sostituzione basato su dati di qualità e sicurezza, oltre che sulla produttività delle apparecchiature.
Sostituzione a basso consumo energetico delle presse idrauliche e meccaniche obsolete
I produttori europei stanno esaminando con maggiore attenzione il consumo energetico durante la sostituzione di apparecchiature idrauliche e meccaniche. I servomotori utilizzano l'energia solo quando necessario per il movimento, anziché mantenere una pompa o un volano a carico costante. Nel novembre 2025, AP&T ha ricevuto un ordine da VDL VDS nei Paesi Bassi per una linea di presse servoassistite da 1,500 tonnellate, dove la limitata capacità della rete elettrica ha reso l'efficienza energetica un requisito ingegneristico imprescindibile. Nel luglio 2025, ANDRITZ Schuler ha installato un sistema di recupero dell'energia cinetica su una pressa per forgiatura da 6,500 tonnellate, in grado di ridurre il fabbisogno energetico fino al 40% rispetto alle apparecchiature convenzionali di pari tonnellaggio. I dati energetici sono importanti anche per i fornitori, che devono documentare le emissioni operative per i clienti e per gli obblighi di rendicontazione. Questo rende l'efficienza un fattore di selezione fondamentale nel mercato europeo delle presse servoassistite.
Produzione di lamierini per batterie, piastre bipolari e motori elettrici
La produzione di batterie, idrogeno e motori elettrici sta ampliando le applicazioni che richiedono una formatura ad alta velocità e con precisione millimetrica. POSCO INTERNATIONAL ha completato a Brzeg, in Polonia, uno stabilimento per la produzione di nuclei per motori elettrici, con una capacità annua di 1.2 milioni di unità e ordini per 35 milioni di nuclei entro il 2033. Nell'ottobre 2025, Fraunhofer IPT ha presentato il sistema MatriXpress, con una forza di formatura di 800 tonnellate, 60 corse al minuto e una precisione inferiore a 10 µm. Fagor Arrasate fornisce linee di laminazione ad alta velocità per rotori e statori, nonché sistemi di formatura di lamiere bipolari, collegando gli investimenti nel settore delle batterie elettriche e dell'idrogeno a esigenze di attrezzature simili. Queste applicazioni si aggiungono alla domanda del settore automobilistico tradizionale, anziché sostituirla. Il loro sviluppo amplia le opportunità per il mercato europeo delle servopresse.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e lunghi cicli di sostituzione. | -0.8% | Fornitori paneuropei, in particolare di piccole e medie dimensioni di livello 2 e 3 | Medio termine (2-4 anni) |
| Incertezza sul ritorno dell'investimento a causa della volatilità dei prezzi dell'energia in Europa. | -0.5% | Germania, Paesi Bassi, Italia e Belgio | Medio termine (2-4 anni) |
| Carenza di personale qualificato per i sistemi di controllo e manutenzione. | -0.4% | Germania, Francia, Italia, Polonia | A lungo termine (≥ 4 anni) |
| Componenti di controllo del movimento importati ed esposizione alla sicurezza informatica | -0.3% | Germania, Svezia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e lunghi cicli di sostituzione.
Il costo di un sistema servoassistito completamente configurato rimane un ostacolo per i piccoli operatori di presse. Le presse pesanti possono rimanere in uso per 15-25 anni, il che incoraggia le aziende a rimandare la sostituzione anche quando un sistema più recente offre costi del ciclo di vita inferiori. Una ricerca della Banca Centrale Europea ha rilevato che un aumento dell'1% dei prezzi alla produzione industriale, dovuto all'aumento dei prezzi dell'energia, ha ridotto la spesa in conto capitale delle imprese europee del 4.1% dopo un anno. Anche una ricerca della Banca Europea per gli Investimenti pubblicata nel 2025 ha rilevato che l'incertezza sui prezzi dell'energia può scoraggiare gli investimenti a lungo termine in materia di clima ed efficienza. I pacchetti di retrofit possono ridurre il costo immediato mantenendo la struttura installata, ma non eliminano completamente la pressione finanziaria. Questa limitazione restringe le decisioni di sostituzione nel mercato europeo delle presse servoassistite, in particolare tra i fornitori di secondo e terzo livello. [2] Banca Centrale Europea, "Shock energetici, investimenti aziendali e potenziale di produzione", Bollettino economico della BCE, ecb.europa.eu
Incertezza sul periodo di ammortamento in un contesto di prezzi energetici europei volatili.
Il risparmio derivante dall'acquisto di servopresse è evidente solo se il prezzo dell'energia elettrica utilizzato nel modello di ammortamento dell'acquirente rimane credibile. La Banca Centrale Europea ha segnalato che, tra il 2020 e la metà del 2022, i prezzi al dettaglio di energia elettrica e gas nell'UE sono stati in media più del doppio rispetto a quelli degli Stati Uniti. Il Fondo Monetario Internazionale ha individuato una persistente volatilità dei prezzi legata alla struttura del mercato europeo e al ruolo del gas nella determinazione del prezzo marginale nel 2025. Una variazione del prezzo di riferimento dell'energia può estendere il periodo di ammortamento oltre i limiti normalmente previsti per l'approvazione aziendale. I grandi produttori OEM possono gestire questo rischio più facilmente rispetto alle medie imprese con limitate possibilità di copertura del rischio energetico. Questa incertezza può ritardare gli ordini nel mercato europeo delle servopresse, anche quando le apparecchiature presentano notevoli vantaggi tecnici.
Analisi del segmento
Per configurazione del telaio/struttura: l'architettura a lati dritti mantiene una posizione dominante nelle linee ad alto tonnellaggio
Nel 2025, le presse a telaio dritto e a H detenevano il 49.1% del mercato europeo delle servopresse, suddivise per tipologia di telaio. La loro struttura rigida supporta operazioni di tranciatura di grande formato, transfer e imbutitura profonda, dove i carichi eccentrici sono comuni. La produzione di scocche per autoveicoli rimane il motivo principale per cui questi sistemi vengono specificati per le linee di produzione più grandi. L'architettura è adatta anche alle strutture della carrozzeria dei veicoli elettrici e agli involucri delle batterie che utilizzano stampi estesi e materiali più resistenti. Le macchine a telaio a C e a telaio aperto rimangono importanti per l'assemblaggio, la giunzione e la lavorazione di dispositivi medici a basso tonnellaggio, poiché consentono l'accesso allo stampo su tre lati. Le presse a colonna e a montante sono utilizzate per applicazioni di forgiatura di precisione e compattazione di polveri di dimensioni più ridotte, mentre altre geometrie speciali sono destinate alla lavorazione di materiali compositi per il settore aerospaziale e a requisiti di formatura specifici.
Le presse a lati dritti rappresentano anche la categoria di telai in più rapida crescita, registrando un CAGR del 5.7% fino al 2031, poiché i grandi programmi di pannelli per carrozzeria e moduli strutturali per veicoli elettrici utilizzano linee di trasferimento a tavola larga. La linea di presse a lati dritti da 1,500 tonnellate di AP&T per VDL VDS dimostra la continua necessità di attrezzature ad alta capacità che gestiscano anche il consumo energetico. La pressa Martorell PXL dimostra che un'elevata rigidità può essere combinata con 15 corse al minuto e cambi stampo in 5 minuti. La domanda per questa configurazione è vantaggiosa quando gli utenti necessitano di profili di movimento flessibili senza compromettere la stabilità strutturale. Anche gli stampi multistazione di grandi dimensioni richiedono un telaio in grado di mantenere l'allineamento quando i carichi sono disomogenei nell'area di lavoro. Questa esigenza è particolarmente rilevante per i componenti estesi di batterie e carrozzeria che combinano diverse fasi di formatura all'interno di un'unica linea di produzione. La concorrenza si basa sempre più sulla risoluzione della misurazione della forza, sul movimento programmabile e sui controlli connessi, piuttosto che sulla sola meccanica del telaio. Ciò mantiene il formato a lati dritti centrale per gli investimenti in tonnellaggi elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia Servo Press / Tipo di sistema: La leadership servo-meccanica coesiste con una rapida adozione elettromeccanica
Nel 2025, le presse servomeccaniche per la formatura dei metalli detenevano il 45.9% del mercato europeo delle presse servoassistite, suddivise per tecnologia. Trovano impiego in applicazioni di alto tonnellaggio nel settore automobilistico, nella forgiatura e nelle strutture, dove la rigidità del carrello e la capacità di carico sono essenziali. I meccanismi a manovella e a biella rimangono utili quando le forze superano le 1,000 tonnellate, e le macchine completamente elettriche non hanno ancora raggiunto lo stesso intervallo operativo. Anche le apparecchiature servoidrauliche mantengono un ruolo importante nell'imbutitura profonda e nell'idroformatura, soprattutto dove sono necessari movimento e forza idraulica variabili. I sistemi di azionamento delle servopompe migliorati hanno reso questi sistemi più efficienti rispetto alle centraline idrauliche convenzionali. Il mix tecnologico, pertanto, rimane ampio poiché le applicazioni presentano requisiti diversi in termini di tonnellaggio, precisione e pulizia.
Le presse di assemblaggio servoassistite elettromeccaniche ed elettriche rappresentano la categoria tecnologica in più rapida crescita, con un CAGR dell'8.8% fino al 2031. I dispositivi medici, l'elettronica e l'assemblaggio di moduli di potenza di precisione prediligono sistemi senza olio, adatti alle camere bianche e con un controllo preciso della forza. La ServoPress 602 di SCHMIDT Technology offre una forza massima di 300 N, una ripetibilità di posizione di ±1 µm e una ripetibilità della forza di 0.4 N per lavorazioni di meccanica di precisione. Queste caratteristiche sono utili laddove una piccola variazione di forza può influire sulla qualità del componente o sulla registrazione necessaria per il rilascio del lotto. Inoltre, riducono il rischio che la contaminazione dell'olio idraulico interferisca con i requisiti di produzione in ambiente pulito. I sistemi ibridi rappresentano una soluzione intermedia per i telai idraulici installati, in quanto possono migliorare l'efficienza e la programmabilità senza richiedere una sostituzione completa. ANDRITZ Schuler ha introdotto la sua serie di tranciatrici di precisione HFA plus+ nel gennaio 2026, con un azionamento della pompa idraulica servoassistito che migliora l'efficienza energetica di una percentuale a due cifre, aumentando al contempo la frequenza delle corse. Il settore europeo delle presse servoassistite sta quindi assistendo a una graduale transizione verso sistemi completamente elettrici nelle applicazioni di precisione a basso tonnellaggio. Allo stesso tempo, le soluzioni meccaniche e ibride mantengono una posizione di rilievo nelle lavorazioni più pesanti.
A cura di Press Force / Capacità: il tonnellaggio medio sostiene i ricavi, mentre la capacità ultraelevata cresce più rapidamente.
Nel 2025, le presse con capacità superiore a 100-500 tonnellate detenevano il 32.9% del mercato europeo delle servopresse in termini di capacità. Questa fascia comprende le presse di dimensioni comuni per pannelli della carrozzeria, componenti strutturali e stampaggio industriale in generale. I produttori automobilistici utilizzano presse a semplice effetto da 200 a 400 tonnellate per pannelli delle portiere, longheroni del tetto e traverse. Le attrezzature a doppio effetto fino a 500 tonnellate vengono utilizzate per operazioni di imbutitura profonda. I fornitori europei affermati godono di un vantaggio in questa fascia di prezzo, poiché gli acquirenti apprezzano l'assistenza locale, l'ingegneria applicativa e la connettività dati. Questi fattori sono spesso più importanti del prezzo dell'attrezzatura più economica.
Le presse con forza superiore a 1,000 tonnellate rappresentano la fascia di forza in più rapida crescita, registrando un CAGR del 7.7% fino al 2031. Le nuove strutture del sottoscocca dei veicoli elettrici, gli alloggiamenti delle batterie e gli assemblaggi del pianale posteriore in acciaio ad alta resistenza richiedono sistemi tandem e transfer di maggiori dimensioni. Craemer Attendorn ha investito in una pressa servoassistita Arisa da 800 tonnellate per la formatura di lamiere di acciaio e metalli non ferrosi in Germania nel corso del 2025. Anche la fascia di forza superiore a 500-1,000 tonnellate beneficia dell'aumento di capacità produttiva in Spagna, Germania e Italia per i nuovi programmi automobilistici. Questi sistemi di maggiori dimensioni aiutano i fornitori a formare pannelli e moduli strutturali di grandi dimensioni senza dover suddividere la produzione su diverse presse più piccole. Il loro valore risiede nella capacità di supportare una formatura precisa su scala necessaria per le linee di produzione del settore automobilistico. Al contrario, la categoria fino a 10 tonnellate è supportata dai settori medicale, elettronico e delle giunzioni di precisione. Il mercato europeo delle presse servoassistite rimane più competitivo nella fascia di forza superiore a 10-100 tonnellate, dove componenti per elettrodomestici, piccoli componenti automobilistici e connettori creano una domanda più sensibile al prezzo.
Per applicazione: la stampatura rappresenta la quota maggiore del mercato, mentre le applicazioni di precisione e specializzate registrano la crescita più rapida.
Nel 2025, le presse servoassistite per stampaggio, tranciatura e punzonatura detenevano il 33.6% della quota di mercato europea. Questa categoria riflette l'entità della produzione di componenti strutturali e di carrozzeria per autoveicoli in Europa. Il movimento servoassistito consente spostamenti rapidi in spazi aperti e una decelerazione controllata durante la fase di formatura. L'imbutitura profonda e la formatura della lamiera rappresentano il secondo gruppo di applicazioni più importante, comprendendo pannelli delle portiere, piastre di raffreddamento delle batterie, alloggiamenti delle celle a combustibile e tamburi per elettrodomestici. La forgiatura e la formatura a freddo rimangono importanti per i componenti pesanti, sebbene il mix di prodotti si stia spostando verso fusi a snodo, mozzi e nodi del telaio ausiliario per veicoli elettrici realizzati con leghe avanzate ad alta resistenza. Queste applicazioni mantengono la produzione di veicoli convenzionali rilevante per il mercato europeo delle presse servoassistite, anche se i produttori investono in nuove motorizzazioni.
Altre applicazioni di pressatura di precisione e specializzate rappresentano la categoria di applicazioni in più rapida crescita, con un CAGR dell'8.6% fino al 2031. Questo gruppo comprende la formatura di piastre bipolari, la micro-goffratura dei contatti, l'alloggiamento di dispositivi impiantabili e la tranciatura di lead frame per semiconduttori. La MatriXpress di Fraunhofer IPT illustra la combinazione di design compatto e forza di formatura elevata richiesta per la produzione di piastre bipolari. Anche l'assemblaggio, il montaggio a pressione e la giunzione beneficiano delle attività nel settore dell'elettronica e dei moduli di potenza per veicoli elettrici in Europa centrale e orientale. Queste attività spesso richiedono una forza controllata e risultati ripetibili su scala ridotta rispetto alla stampatura di pannelli automobilistici. Si basano inoltre su registrazioni digitali dei processi quando i componenti vengono utilizzati in prodotti medicali, energetici o elettronici regolamentati. La compattazione delle polveri è un'applicazione di dimensioni più ridotte ma stabile, legata a cuscinetti, filtri e componenti per macchinari. Le applicazioni in più rapida crescita sono oggi di dimensioni più ridotte, ma la loro combinazione di domanda nei settori dell'idrogeno, medicale ed elettronico amplia il potenziale del mercato europeo delle presse servoassistite.
Per utente finale: il dominio del settore automobilistico coesiste con il segmento medicale in più rapida crescita
Nel 2025, il settore automobilistico e dei trasporti deteneva una quota del 53.6% degli utenti finali. Questo segmento è leader negli investimenti perché i fornitori di carrozzeria, telaio e propulsori necessitano di sistemi in grado di supportare molteplici modelli e design di componenti in continua evoluzione. Il consolidamento delle piattaforme per veicoli elettrici richiede configurazioni di presse flessibili, in grado di operare su diversi programmi senza la necessità di estesi interventi di riattrezzaggio meccanico. Il settore elettrico ed elettronico rappresenta il secondo gruppo di utenti finali per importanza, supportato dalla capacità produttiva di PCB, connettori e moduli di potenza per data center, inverter per energie rinnovabili ed elettronica per veicoli elettrici. Il settore aerospaziale e della difesa rimane una nicchia di alto valore per la formatura, la rivettatura e l'assemblaggio di strutture. I componenti aerospaziali richiedono una qualità di formatura e assemblaggio costante, poiché i volumi di produzione sono inferiori, ma i requisiti dei singoli componenti sono rigorosi. Nel settembre 2025, Airbus ha inaugurato un hangar di produzione di quasi 12,000 m² ad Augusta per supportare l'aumento della produzione della famiglia A320, che raggiungerà i 75 aeromobili al mese entro il 2027.
I dispositivi medici e di precisione rappresentano i segmenti di utenti finali in più rapida crescita, con un CAGR previsto dell'11.7% fino al 2031. Il settore necessita di registrazioni di forza e spostamento per ciclo, nonché di sistemi di azionamento oil-free compatibili con le camere bianche. La norma ISO 13485 e il Regolamento UE sui dispositivi medici rafforzano questi requisiti per le apparecchiature, poiché i produttori necessitano di un controllo qualità documentato. Il polo tecnologico medico irlandese comprende stabilimenti gestiti da Pfizer, Johnson & Johnson e Medtronic, creando una domanda concentrata di presse elettromeccaniche di precisione per l'assemblaggio. I macchinari industriali e la produzione manifatturiera in generale garantiscono una domanda costante di sostituzione, soprattutto laddove gli investimenti ex novo creano nuove esigenze per le celle di stampaggio. Gli elettrodomestici e i beni di consumo durevoli rimangono sensibili ai costi e hanno cicli di sostituzione più lunghi. L'industria europea delle servopresse beneficia dell'espansione del settore dei dispositivi medici, poiché i requisiti di conformità influenzano direttamente la scelta delle apparecchiature.
Analisi geografica
Nel 2025, la Germania deteneva il 27.4% della quota di mercato europea delle presse servoassistite. Questa posizione riflette la presenza di un'ampia base di officine di presse per OEM del settore automobilistico, produttori di macchine utensili e aziende di ingegneria di precisione. La produzione del sistema di propulsione elettrica Gen6 di BMW a Steyr, i piani di Volkswagen per le nuove piattaforme e i requisiti per gli involucri delle batterie sostengono la domanda di attrezzature per la formatura flessibile. Italia e Francia si sono posizionate al secondo e terzo posto tra i mercati nazionali, con l'Italia che beneficia della sua base di OEM e integratori di presse e la Francia della produzione nei settori aerospaziale, energetico e automobilistico. L'apertura, nel giugno 2025, di uno stabilimento Safran in Belgio per la produzione di pale per compressori in titanio dimostra come gli investimenti nel settore aerospaziale possano generare domanda di formatura di precisione nelle filiere produttive limitrofe.
La Spagna è l'area geografica nazionale in più rapida crescita, con un CAGR previsto del 5.7% fino al 2031. Nuove installazioni di presse e linee di trasferimento per carrozzerie di veicoli elettrici, attività di conversione di stabilimenti e il programma spagnolo di elettrificazione del settore automobilistico supportano questa crescita. Fagor Arrasate collega la produzione spagnola ai programmi per veicoli elettrici a batteria e a idrogeno attraverso presse per laminazione rotore-statore e presse bipolari a piastra. La Russia rimane commercialmente trascurabile per i fornitori europei a causa delle restrizioni commerciali successive alla guerra del 2022. Il mercato europeo delle presse servoassistite dipenderà quindi maggiormente dagli investimenti provenienti dall'Europa occidentale e centrale durante il periodo di previsione.
Il resto d'Europa comprende mercati più piccoli ma strategicamente importanti. La Svezia è la sede principale di AP&T Group, la Svizzera ospita BRUDERER e Kistler, e i Paesi Bassi soddisfano la domanda di componenti per camion e veicoli elettrici. La Polonia sta crescendo nella domanda di laminazione per motori elettrici grazie allo stabilimento di Brzeg di POSCO INTERNATIONAL, mentre la Danimarca e i paesi nordici realizzano investimenti mirati orientati alla sostenibilità. Questo mix combina investimenti su larga scala nel settore automobilistico con applicazioni di precisione specializzate nel mercato europeo delle servopresse.
Panorama competitivo
Il mercato europeo delle presse servoassistite è moderatamente consolidato nella fascia di tonnellaggio più elevata. ANDRITZ Schuler, AIDA Engineering, Fagor Arrasate e AP&T Group competono per importanti progetti di presse per casse, linee di trasferimento e linee di laminazione. Nella fascia di tonnellaggio compresa tra 10 e 500 tonnellate, TOX PRESSOTECHNIK, BRUDERER e PROMESS competono con produttori giapponesi che dispongono di reti di distribuzione europee. Gli acquirenti valutano i tempi di consegna, la flessibilità di programmazione, la predisposizione alla certificazione e l'assistenza locale, oltre al prezzo delle apparecchiature. I fornitori più grandi possono sfruttare la propria base installata e i team di ingegneri per supportare progetti complessi, dalla pianificazione alla messa in servizio.
I servizi digitali stanno diventando una componente sempre più importante del modello competitivo. L'ecosistema Metris di ANDRITZ Schuler combina protezione degli stampi, monitoraggio energetico e manutenzione predittiva, come dimostrato presso lo Smart Press Shop in Germania nel luglio 2025. Nel gennaio 2026, ANDRITZ Schuler e Feintool hanno introdotto il concetto di tranciatura di precisione HFA plus+, con Schuler in veste di general contractor e Feintool a fornire attrezzature e competenze di processo. Il progetto VDL VDS di AP&T del 2025 ha integrato una pressa da 1,500 tonnellate, un cuscino servoassistito, unità di alimentazione automatizzate e automazione dell'impilamento.
Gli specialisti del retrofit stanno aumentando la pressione competitiva aggiornando i telai delle presse con servomotori e controlli digitali a un costo pari al 30-50% di quello di una pressa nuova. Il rinnovamento del 2025 di una pressa idraulica da 400 tonnellate di Duplomatic con pompe servo ibride Daikin ha ridotto il consumo energetico, la variazione del tempo di ciclo e la rumorosità, mantenendo il telaio originale. Il regolamento (UE) 2023/1230 diventerà obbligatorio il 20 gennaio 2027 e richiederà requisiti di sicurezza informatica, sicurezza funzionale e relativi all'IA nella documentazione delle macchine e nelle dichiarazioni di conformità. NIS2 estende inoltre le responsabilità in materia di sicurezza informatica alle operazioni di produzione in rete. Queste norme favoriscono i fornitori in grado di fornire controlli certificati, servizi remoti sicuri e documentazione per le apparecchiature connesse. [3] Duplomatic Oleodinamica, “Success Story: Hydraulic Revamping of a 400-Ton Press with Daikin Hybrid Technology,” Duplomatic, duplomatic.eu
Leader del settore delle servopresse in Europa
Gruppo scolastico ANDRITZ
AIDA Engineering, Ltd.
Fagor Arrasate S. Coop.
Gruppo AP&T
TOX PRESSOTECHNIK GmbH and Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: ANDRITZ Schuler ha ulteriormente sviluppato la sua gamma di presse per tranciatura di precisione HFA in collaborazione con Feintool, lanciando la serie HFA plus+ con forze di pressatura da 3,200 a 15,500 kN e una velocità di produzione fino a 85 corse al minuto. Il nuovo azionamento della pompa idraulica servoassistito migliora l'efficienza energetica di una percentuale a due cifre, supportando al contempo velocità di corsa più elevate. Nell'ambito della rinnovata collaborazione, Feintool fornisce la propria esperienza in materia di processi e attrezzature, mentre ANDRITZ Schuler produce le presse HFA e funge da general contractor per sistemi di tranciatura di precisione chiavi in mano. Le presse sono destinate ad applicazioni quali componenti per cinture di sicurezza e sistemi di regolazione dei sedili per autoveicoli, ingranaggi e componenti per trasmissioni.
- Novembre 2025: AP&T ha ricevuto un ordine dallo specialista olandese di lavorazione della lamiera VDL VDS per una linea di presse servoassistite da 1,500 tonnellate, comprensiva di un cuscino servoassistito completo, un disimpilatore di lamiere grezze, tre unità AP&T SpeedFeeder e un sistema di impilamento automatizzato. Il cuscino servoassistito recupera l'energia di trazione trasformandola in elettricità anziché dissiparla sotto forma di calore, contribuendo a ridurre i consumi energetici e consentendo a VDL VDS di raggiungere gli obiettivi di produzione annuali nonostante la limitata disponibilità di energia elettrica nel proprio stabilimento. La consegna e l'installazione sono previste per l'autunno 2026.
Ambito del rapporto sul mercato europeo delle servopresse
Il rapporto sul mercato europeo delle presse servoassistite è segmentato per tipo di telaio (telaio a C, telaio a H e altri), per tipologia di sistema (presse servoassistite e altre), per forza di pressatura (fino a 10 tonnellate e oltre), per applicazione (forgiatura e formatura a freddo e altre), per settore di utilizzo finale (automotive e trasporti e altri) e per area geografica (Germania, Italia e altre). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Presse servoassistite a telaio a C / a telaio aperto |
| Presse servoassistite a telaio dritto/a H |
| Presse servoassistite a colonna/a colonna |
| Altre configurazioni di servopresse |
| Presse servomeccaniche per la formatura dei metalli |
| Presse di assemblaggio servoassistite elettromeccaniche/elettriche |
| Presse servoidrauliche |
| Presse servoassistite ibride |
| Fino a 10 tonnellate |
| Oltre 10-100 tonnellate |
| Oltre 100-500 tonnellate |
| Oltre 500-1,000 tonnellate |
| Sopra 1,000 tonnellate |
| Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Forgiatura e formatura a freddo |
| Assemblaggio, pressatura e giunzione |
| Compattazione della polvere |
| Altre applicazioni di pressatura di precisione e specializzate |
| Automotive e trasporti |
| Elettrico ed Elettronica |
| Aerospazio e Difesa |
| Dispositivi medici e di precisione |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrodomestici e beni di consumo durevoli |
| Altri settori di uso finale |
| Germania |
| Italia |
| Francia |
| Regno Unito |
| Russia |
| Spagna |
| Resto d'Europa |
| Per telaio / configurazione strutturale | Presse servoassistite a telaio a C / a telaio aperto |
| Presse servoassistite a telaio dritto/a H | |
| Presse servoassistite a colonna/a colonna | |
| Altre configurazioni di servopresse | |
| Per tecnologia/tipologia di sistema Servo Press | Presse servomeccaniche per la formatura dei metalli |
| Presse di assemblaggio servoassistite elettromeccaniche/elettriche | |
| Presse servoidrauliche | |
| Presse servoassistite ibride | |
| Per forza stampa / capacità | Fino a 10 tonnellate |
| Oltre 10-100 tonnellate | |
| Oltre 100-500 tonnellate | |
| Oltre 500-1,000 tonnellate | |
| Sopra 1,000 tonnellate | |
| Per Applicazione | Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera | |
| Forgiatura e formatura a freddo | |
| Assemblaggio, pressatura e giunzione | |
| Compattazione della polvere | |
| Altre applicazioni di pressatura di precisione e specializzate | |
| Per utente finale | Automotive e trasporti |
| Elettrico ed Elettronica | |
| Aerospazio e Difesa | |
| Dispositivi medici e di precisione | |
| Macchinari industriali e produzione manifatturiera in generale | |
| Elettrodomestici e beni di consumo durevoli | |
| Altri settori di uso finale | |
| Per geografia | Germania |
| Italia | |
| Francia | |
| Regno Unito | |
| Russia | |
| Spagna | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per il mercato europeo delle presse servoassistite?
Si prevede che il mercato europeo delle presse servoassistite crescerà da 0.71 miliardi di dollari nel 2026 a 0.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.6%. La crescita è sostenuta dalla sostituzione delle attrezzature e dagli investimenti in programmi per veicoli elettrici, aerospaziale e produzione di precisione.
Quale configurazione del telaio genera maggiore domanda in Europa?
Nel 2025, le presse a telaio dritto e a H hanno dominato il mercato con una quota del 49.1%, grazie soprattutto alle lavorazioni di formatura strutturale e automobilistica ad alto tonnellaggio. La loro struttura rigida contribuisce a mantenere l'allineamento durante i complessi processi produttivi a più stazioni.
Qual è il settore di utenti finali che acquista il maggior numero di presse servoassistite in Europa?
Nel 2025, il settore automobilistico e dei trasporti ha dominato il mercato con una quota del 53.6%, poiché i fornitori di carrozzerie, telai e propulsori per veicoli necessitano di sistemi di formatura flessibili. Il settore utilizza inoltre linee di presse in grado di adattarsi ai cambiamenti di modello e ai requisiti dei materiali.
Quale applicazione per utenti finali si sta espandendo più rapidamente?
Si prevede che il mercato dei dispositivi medici e di precisione crescerà a un tasso annuo composto (CAGR) dell'11.7% fino al 2031, grazie alla tracciabilità e ai requisiti per le camere bianche. I motori senza olio e la documentazione delle forze applicate sono fattori di acquisto importanti per questi utenti.
Perché i produttori stanno sostituendo le presse idrauliche e meccaniche?
Gli acquirenti ricercano movimento programmabile, monitoraggio della forza, tracciabilità ed efficienza energetica, caratteristiche che le apparecchiature tradizionali spesso non sono in grado di offrire. I vantaggi sono particolarmente rilevanti laddove la registrazione dei processi, i limiti di rete o il controllo del movimento rappresentano requisiti operativi.
Quale paese europeo si prevede registrerà la crescita più rapida?
Si prevede che la Spagna crescerà a un tasso annuo composto del 5.7% fino al 2031, grazie agli impianti di pressatura per carrozzerie di veicoli elettrici e all'attività di conversione degli stabilimenti automobilistici. Le sue competenze nei sistemi di laminazione e di stampaggio a piastre bipolari contribuiscono inoltre a sostenere una domanda più ampia.


