

Dimensioni e quota del mercato europeo degli imballaggi in plastica rigida
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
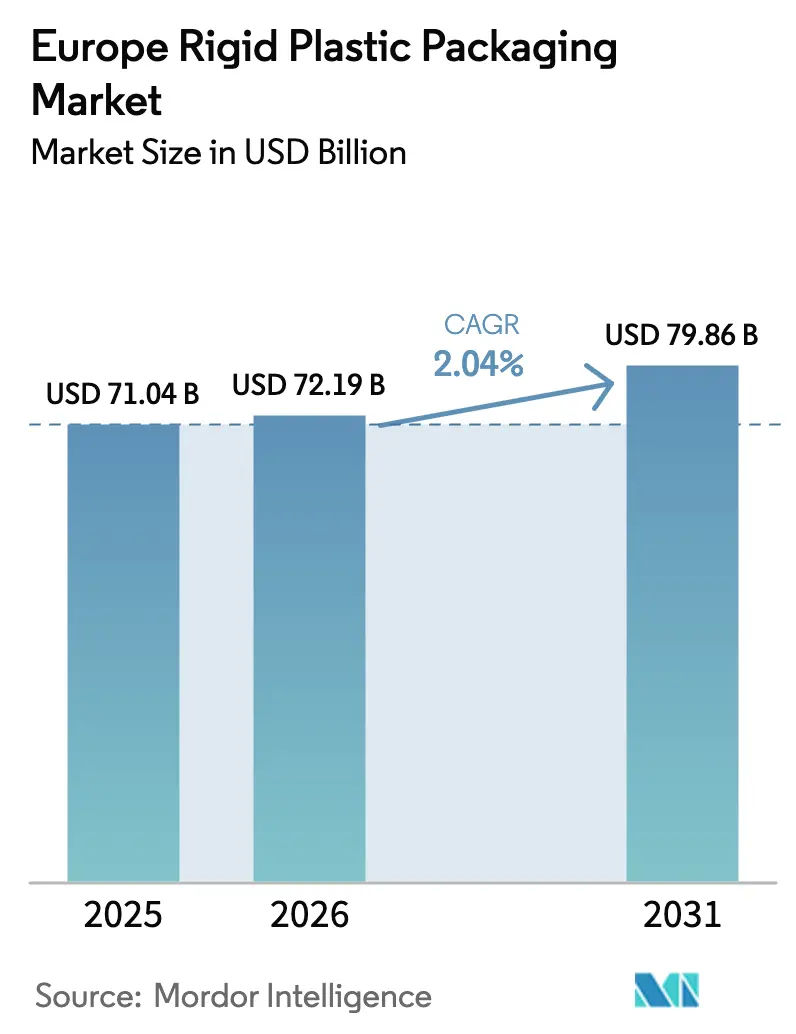
| Dimensione del mercato (2026) | 72.19 miliardo di dollari |
| Dimensione del mercato (2031) | 79.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.04% CAGR |
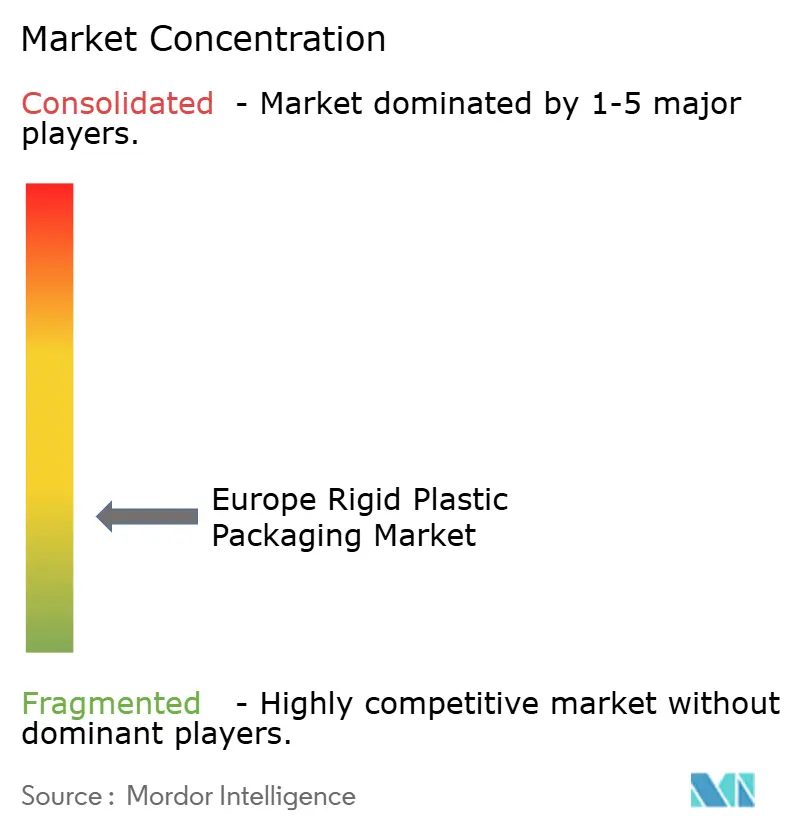
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli imballaggi in plastica rigida di Mordor Intelligence
Si prevede che il mercato europeo degli imballaggi in plastica rigida passerà da 71.04 miliardi di dollari nel 2025 e 72.19 miliardi di dollari nel 2026 a 79.86 miliardi di dollari entro il 2031, registrando un CAGR del 2.04% tra il 2026 e il 2031. Le quote obbligatorie di contenuto riciclato e la proliferazione di sistemi di deposito cauzionale stanno aumentando la domanda di polietilene ad alta densità e polietilene tereftalato, nonostante le tasse sulla plastica monouso e i sostituti flessibili leggeri frenino la crescita complessiva dei volumi. I proprietari di marchi stanno riprogettando le bottiglie in conformità con le normative sui tappi a vite a partire da luglio 2024, mentre i trasformatori si affrettano ad assicurarsi materie prime a base di resina riciclata attraverso l'integrazione verticale. La volatilità dei prezzi dell'energia sta accelerando gli investimenti in sistemi di estrusione e iniezione servoassistiti elettrici che riducono il consumo energetico fino al 40%, preservando i margini durante i periodi di shock del gas naturale. La rapida espansione delle bioplastiche, in particolare dell'acido polilattico e del polietilene di origine biologica, sta aprendo nicchie di mercato di alta qualità nei settori della cosmetica e dei prodotti chimici industriali, ma i costi delle materie prime restano un ostacolo all'adozione su larga scala.
Punti chiave del rapporto
- Per tipologia di prodotto, bottiglie e barattoli hanno dominato il mercato con una quota di mercato del 46.65% nel 2025, mentre si prevede che tappi e chiusure cresceranno a un CAGR del 3.37% fino al 2031.
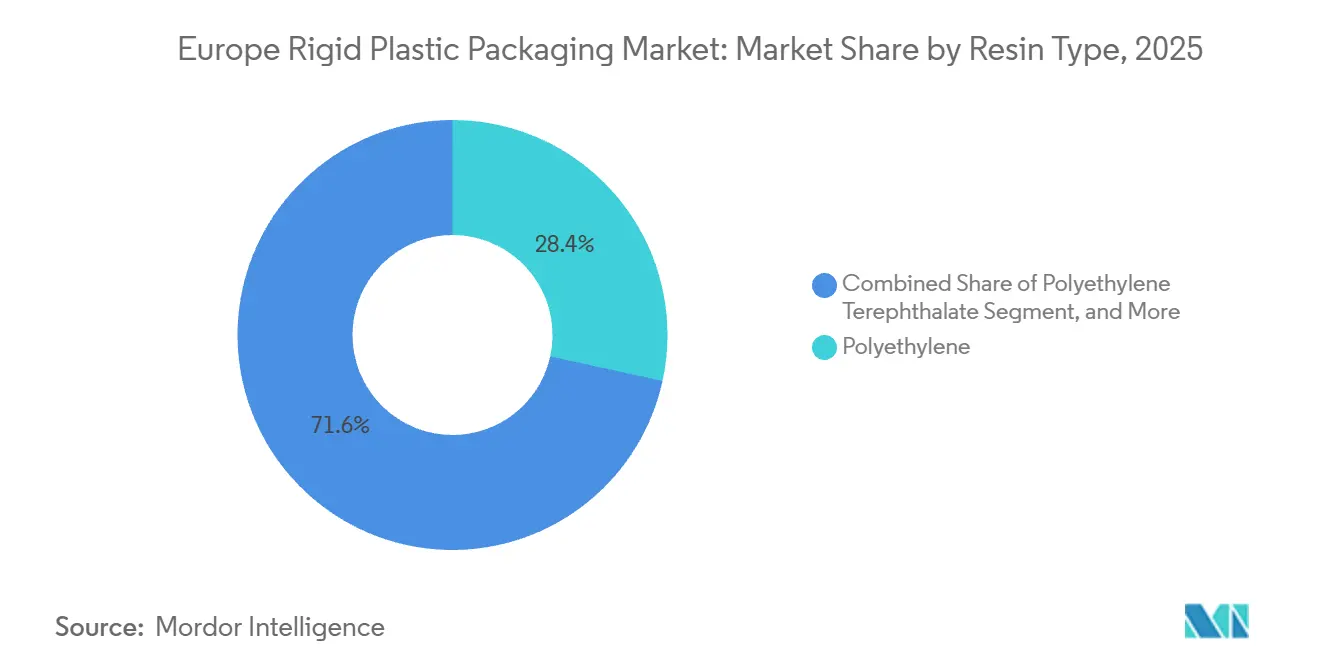
- In base al tipo di resina, nel 2025 il polietilene rappresentava il 28.43% della quota di mercato degli imballaggi in plastica rigida in Europa; si prevede che il polietilene tereftalato crescerà a un CAGR del 3.12% entro il 2031.
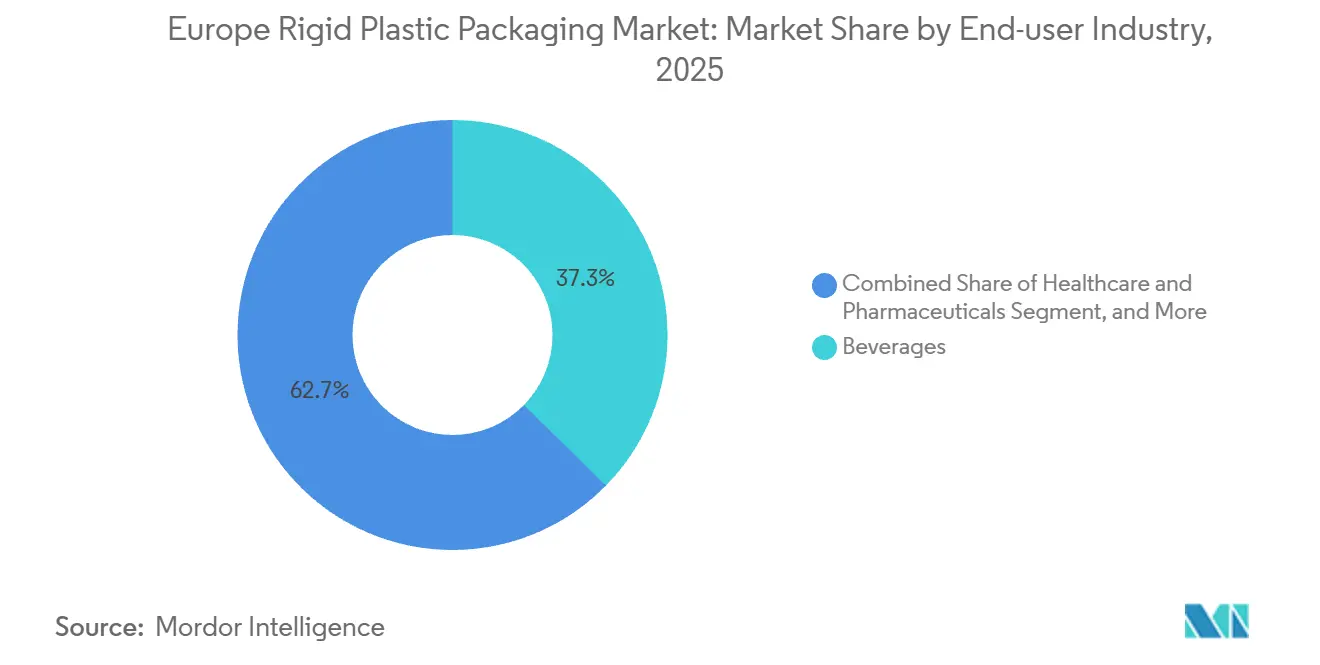
- In base al settore di consumo finale, le bevande detenevano una quota del 37.34% nel 2025, mentre il settore sanitario e farmaceutico è il segmento in più rapida crescita, con un CAGR del 4.23% fino al 2031.
- In base al processo di produzione, lo stampaggio per soffiaggio ha dominato con quasi il 40% della quota di mercato nel 2025, ma la termoformatura è sulla buona strada per un CAGR del 3.68% nel periodo 2026-2031.
- Per paese, la Germania ha registrato il 21.54% nel 2025, mentre la Polonia è destinata a registrare il CAGR più alto, pari al 3.96%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica rigida in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di bottiglie rigide in PET riciclabili per le bevande | + 0.9% | Germania, Paesi Bassi, Francia, Paesi nordici | Medio termine (2-4 anni) |
| Il boom dell'e-commerce promuove i formati rigidi protettivi | + 0.6% | Germania, Regno Unito, Francia, Polonia | A breve termine (≤ 2 anni) |
| La crescita dei sistemi di deposito-restituzione dell'UE accelera le infrastrutture di riscossione | + 0.8% | Germania, Paesi Bassi, Polonia, Lituania, Francia, Spagna | Medio termine (2-4 anni) |
| Rapido aumento della capacità produttiva europea di bioplastiche | + 0.4% | Germania, Italia, Paesi Bassi, Belgio | A lungo termine (≥ 4 anni) |
| I progetti pilota dei negozi di ricarica e riutilizzo guidano la riprogettazione delle bottiglie in HDPE | + 0.3% | Paesi Bassi, Germania, Regno Unito, Francia | A lungo termine (≥ 4 anni) |
| L'espansione della catena del freddo farmaceutica richiede confezioni rigide ad alta barriera | + 0.7% | Germania, Svizzera, Belgio, Irlanda | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di bottiglie rigide in PET riciclabili per le bevande
I produttori di bevande stanno passando al PET riciclabile al 100% per rispettare la regola dell'Unione Europea del 25% di contenuto riciclato entro il 2025 e la soglia del 30% entro il 2030, stimolando gli investimenti nel riciclo da bottiglia a bottiglia in Germania, Paesi Bassi e Francia. La rete di deposito tedesca ha catturato il 98.5% dei contenitori in PET nel 2025, fornendo circa 450,000 tonnellate di materia prima rPET per uso alimentare. [1] Deutsche Umwelthilfe, “Getränke in Mehrweg und Einweg 2025,” duh.de I prezzi spot per l'rPET dell'Europa occidentale si sono attestati in media tra 1,200 e 1,500 euro per tonnellata (1,356-1,695 dollari per tonnellata), tuttavia i proprietari dei marchi stipulano contratti pluriennali che ne attenuano la volatilità. [2] International Chemical Information Service, “European rPET Pricing Report,” icis.com Gli aggiornamenti allo stampaggio a soffiaggio e stiramento hanno ridotto il peso medio delle bottiglie d'acqua da 18 g a 15 g, diminuendo l'uso di resina del 17%. Si prevede che la continua pressione normativa e la preferenza dei consumatori per dichiarazioni di sostenibilità trasparenti guideranno la domanda di bottiglie in rPET a doppia cifra fino al 2028.
Il boom dell'e-commerce promuove i formati rigidi protettivi
La quota di vendita al dettaglio online dell'Europa occidentale è salita al 22% delle vendite totali nel 2025, rispetto al 18% del 2023, aumentando la domanda di vassoi rigidi, contenitori a conchiglia e cassette riutilizzabili in HDPE che proteggono le merci fragili durante le consegne urbane dell'ultimo miglio. Gli imballaggi per il trasporto riutilizzabili adottati nei centri di distribuzione polacchi resistono a 50-100 cicli e riducono il costo per viaggio del 40% rispetto alle alternative in cartone ondulato. I vassoi in polipropilene termoformato con coperchi a scatto stanno sostituendo il cartone secondario per i prodotti alimentari online, riducendo il peso complessivo dell'imballaggio del 25%. I marchi di cosmetici prediligono barattoli rigidi con chiusure anti-manomissione per migliorare l'esperienza di unboxing nei canali di vendita diretta al consumatore. Questo cambiamento strutturale suggerisce che i formati rigidi orientati all'e-commerce continueranno a superare gli imballaggi tradizionali per la vendita al dettaglio, soprattutto nei mercati metropolitani ad alta densità serviti da corrieri in giornata.
La crescita dei sistemi di deposito-restituzione dell'UE accelera le infrastrutture di riscossione
Sistemi di deposito a livello nazionale sono stati lanciati in Francia e Spagna nel 2025, estendendo la copertura a 350 milioni di europei e puntando a un recupero del 90% di PET e alluminio entro il 2029. Il sistema tedesco Pfand ha trattato 3.1 miliardi di bottiglie in PET nel 2025, mentre i Paesi Bassi hanno aggiunto 150 milioni di bottiglie inferiori a 1 litro dopo aver ampliato il proprio programma nel gennaio 2025. Il progetto pilota polacco Varsavia-Cracovia ha raggiunto un tasso di restituzione dell'85% in sei mesi, avviando un'implementazione nazionale nel 2027. I trasformatori stanno co-localizzando le linee di lavaggio con gli impianti di imbottigliamento per assicurarsi rPET vincolato e ridurre i costi logistici fino al 15%. Si prevede che una copertura DRS più ampia stabilizzerà i prezzi dell'rPET una volta che i contratti di prelievo a lungo termine sostituiranno le transazioni spot nel 2028.
Rapido aumento della capacità produttiva europea di bioplastiche
La capacità produttiva europea di bioplastiche ha raggiunto 1.2 milioni di tonnellate nel 2025, trainata da acido polilattico, bio-PE e PHA, che insieme hanno rappresentato il 65% della produzione. Novamont ha aggiunto 30,000 tonnellate di Mater-Bi in Italia nel 2024, concentrandosi sui contenitori rigidi per prodotti chimici industriali. La linea pilota di BASF per bio-PP a Ludwigshafen è entrata in funzione all'inizio del 2025 per vasetti per cosmetici conformi alla norma ISO 14855 sulla compostabilità. Il PE di origine biologica presenta ancora un vantaggio del 40-50% rispetto ai materiali di origine fossile, limitandone l'utilizzo a nicchie di mercato premium per la cura della persona e per gli alimenti speciali. La proposta di regolamento UE sugli imballaggi e i rifiuti di imballaggio introduce incentivi per il contenuto bio-attribuito, una misura che potrebbe portare le bioplastiche al 7% del volume degli imballaggi rigidi entro il 2031.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tasse sulla plastica monouso e tariffe di responsabilità estesa del produttore | -0.5% | Regno Unito, Spagna, Italia, Francia, Polonia | A breve termine (≤ 2 anni) |
| Passaggio alla carta e ai sostituti flessibili per l'alleggerimento | -0.4% | Germania, Francia, Paesi Bassi, Paesi nordici | Medio termine (2-4 anni) |
| Gli shock dei prezzi dell'energia aumentano i costi di estrusione e iniezione | -0.3% | Germania, Italia, Polonia, Spagna | A breve termine (≤ 2 anni) |
| I prezzi volatili di rPET e rHDPE comprimono i margini del convertitore | -0.3% | Germania, Francia, Regno Unito, Paesi Bassi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tasse sulla plastica monouso e tariffe di responsabilità estesa del produttore
Il Regno Unito impone una tassa di 210.82 GBP per tonnellata (274 USD per tonnellata) sugli imballaggi contenenti meno del 30% di materiale riciclato, aumentando i costi di trasformazione di circa il 10% nel 2025. [3] UK HM Revenue and Customs, “Plastic Packaging Tax Rates,” gov.uk La tassa spagnola di 0.45 EUR per kg (0.51 USD per kg), in vigore dal 2023, ha spinto i trasformatori di carne a passare dai vassoi in polistirolo ad alternative a base di fibre. Il regime di ecomodulazione italiano prevede un'imposta di 0.05-0.80 EUR per kg (0.06-0.90 USD per kg) in base alla riciclabilità, penalizzando gli imballaggi multistrato. I termoformatori più piccoli, privi di economie di scala, sono quindi i principali obiettivi di consolidamento, come si è visto nelle numerose acquisizioni del 2025 in Polonia e Repubblica Ceca. Gli oneri amministrativi di rendicontazione distolgono risorse dall'innovazione e le discussioni sull'armonizzazione delle tariffe suggeriscono un ulteriore inasprimento fino al 2028.
Passaggio alla carta e ai sostituti flessibili per l'alleggerimento
Nel 2025, carta e film flessibili hanno sostituito circa il 4% della tradizionale plastica rigida, in particolare nelle bustine per alimenti secchi, prodotti per la cura della persona e prodotti chimici. I supermercati tedeschi Aldi e Lidl hanno sostituito i vassoi in fibra con prodotti ortofrutticoli e prodotti da forno, riducendo la domanda di imballaggi rigidi di 12,000 tonnellate all'anno. Le buste stand-up consentono di risparmiare il 60% in peso rispetto ai barattoli in polipropilene per alimenti per animali domestici, ma richiedono strutture multistrato che ne complicano il riciclaggio. I vassoi in carta richiedono rivestimenti polimerici per la resistenza all'umidità, il che ne limita l'accettazione in molti sistemi comunali. Poiché le strutture rigide offrono ancora prestazioni superiori in termini di resistenza alla perforazione e integrità della catena del freddo, si prevede che la sostituzione raggiungerà un livello prossimo al 7% del volume del mercato europeo degli imballaggi in plastica rigida entro il 2031.
Analisi del segmento
Per tipo di resina: il PET guadagna sui mandati relativi al contenuto riciclato
Il polietilene ha mantenuto una quota di mercato del 28.43% nel 2025, grazie alle bottiglie ad alta densità per prodotti lattiero-caseari, detergenti e casse per il trasporto. Al contrario, si prevede che il polietilene tereftalato crescerà del 3.12% annuo fino al 2031, spinto dai sistemi di deposito-rimborso che ampliano la materia prima rPET e dalle norme UE che impongono il 30% di PET riciclato nelle bottiglie entro il 2030. La capacità di riciclo bottiglia-bottiglia è salita a 2.8 milioni di tonnellate nel 2025, ma un deficit del 15% mantiene l'rPET un bene prezioso, rafforzando gli investimenti dei trasformatori in linee di lavaggio e scaglie in prossimità degli stabilimenti di produzione di bevande.
Si prevede che i progetti pilota di riciclo chimico, come l'impianto di glicolisi da 160,000 tonnellate di Eastman in Normandia, incrementeranno l'offerta di imballaggi per uso alimentare oltre il 2027. Il polipropilene, che detiene circa il 23% del volume, rimane un elemento fondamentale per vaschette a caldo e blister farmaceutici che richiedono resistenza al calore e trasparenza. I progetti pilota di ricarica dei principali produttori di beni di consumo utilizzano flaconi in HDPE resistenti, progettati per 10-15 cicli di ricarica, riducendo di un terzo la quantità di resina vergine per utilizzo. Nonostante il calo del polistirene legato ai divieti francesi e belgi sulle schiume, lo slancio del PET probabilmente ridurrà il divario con il polietilene prima del 2029, spostando la composizione dimensionale del mercato europeo degli imballaggi in plastica rigida verso formati a più alto contenuto di materiale riciclato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di prodotto: tappi e chiusure accelerano sui design legati
Bottiglie e vasetti hanno dominato con una quota del 46.65% nel 2025, destinati a bevande, latticini e prodotti per la cura della persona. Tuttavia, tappi e chiusure sono sulla buona strada per raggiungere il CAGR più elevato, pari al 3.37% fino al 2031, poiché tutti gli operatori del settore delle bevande stanno convertendo i propri tappi alla geometria tethered per soddisfare le normative della Direttiva sulla plastica monouso di luglio 2024. I costi di riattrezzaggio, pari a 50,000-150,000 euro (56,500-169,500 dollari) per cavità, hanno spinto i piccoli stampatori ad abbandonare il mercato, spostando i volumi verso i grandi specialisti delle chiusure.
Le bottiglie in PET alleggerite, già ridotte a 15 g per 500 ml di acqua, esemplificano i miglioramenti nell'efficienza dei materiali senza sacrificare le prestazioni di caduta. I vassoi rigidi in polipropilene catturano il 30% del volume di prodotti ortofrutticoli e alimenti refrigerati, resistendo allo scorrimento dei vassoi di carta dove l'umidità è un problema. I contenitori intermedi per il trasporto alla rinfusa, prevalentemente fusti in HDPE, rimangono indispensabili per prodotti chimici e rivestimenti, e si prevede che l'adozione di modelli di leasing aprirà flussi di entrate ricorrenti. Nel complesso, i tappi continueranno probabilmente a superare le altre linee di prodotto, man mano che le linee guida di progettazione diventano uniformi in tutto il blocco, rafforzando gli investimenti in attrezzature e la spesa per l'educazione dei consumatori.
Per settore di utilizzo finale: l'assistenza sanitaria supera le bevande
Le bevande hanno rappresentato il 37.34% della quota di mercato nel 2025, ma i settori sanitario e farmaceutico registreranno un CAGR del 4.23%, riducendo il divario entro la fine del decennio. I prodotti biologici per la catena del freddo, le terapie geniche e i farmaci personalizzati spingono verso fiale in olefine cicliche e polipropilene che tollerano una logistica a -20 °C e mantengono bassi livelli di estraibili. Gli aggiornamenti dell'Allegato 1 dell'Agenzia Europea per i Medicinali inaspriscono i requisiti di sterilità, spingendo le aziende farmaceutiche a passare a confezioni rigide pre-sterilizzate, un fattore positivo per i trasformatori in grado di certificare i locali di produzione di classe ISO.
Mentre le bevande funzionali e i prodotti lattiero-caseari a base vegetale sostengono i volumi di bottiglie in PET di piccolo formato, l'adozione dell'acqua del rubinetto e delle bottiglie personali riutilizzabili frena la crescita nelle categorie più diffuse. Le applicazioni alimentari, che rappresentano circa un quinto del volume, sono intrappolate tra i divieti del monouso e le esigenze di conservazione, spingendo il passaggio dal polistirene espanso a vassoi in polipropilene o PET compatibili con le linee di riciclo comunali. Le confezioni multistrato ad alta barriera per prodotti lattiero-caseari a lunga conservazione rappresentano un'opportunità di spazio vuoto nel settore europeo degli imballaggi in plastica rigida.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di produzione: la termoformatura migliora la leggerezza
Lo stampaggio a iniezione ha coperto il 24.77% della quota di mercato nel 2025, fondamentale per tappi di precisione e contenitori durevoli. La termoformatura, destinata a un CAGR del 3.68%, trae vantaggio dalla formatura di fogli di polipropilene da 0.3-0.5 mm in vaschette per latticini che pesano il 25-30% in meno rispetto alle controparti a iniezione, riducendo le emissioni dei trasporti. Lo stampaggio a soffiaggio detiene ancora quasi il 40% del mercato europeo degli imballaggi in plastica rigida, ma l'aumento dei prezzi dell'energia ha accelerato l'adozione di macchine completamente elettriche che riducono il consumo energetico fino al 40%.
I blister farmaceutici si basano su cavità termoformate con coperchio in alluminio che prolungano la durata di conservazione delle compresse di 12-18 mesi. Lo stampaggio a compressione rimane una nicchia, ma sta guadagnando interesse per le fiale in copolimero di olefine cicliche, dove il raffreddamento controllato garantisce la trasparenza ottica. Le aziende di stampaggio a soffiaggio ad alto consumo energetico continuano a coprire la volatilità con accordi di approvvigionamento di energia rinnovabile, preservando la competitività rispetto al vantaggio della termoformatura in termini di efficienza dei materiali.
Analisi geografica
La Germania ha detenuto il 21.54% del fatturato regionale nel 2025, sostenuta dal sistema di deposito Pfand, che produce 450,000 tonnellate di rPET alimentare all'anno, e dai distretti farmaceutici del Baden-Württemberg e della Baviera, che richiedono fiale rigide sterili. La Polonia è il mercato in più rapida crescita, con un CAGR del 3.96%, alimentato dalla capacità di stampaggio nearshore e dai centri di distribuzione per l'e-commerce in forte espansione; l'impianto di produzione di vassoi da 25,000 tonnellate di Greiner a Poznań è un esempio dell'afflusso di capitali. Il Regno Unito, con un volume del 14-16%, sta affrontando soglie divergenti per il contenuto di materiale riciclato post-Brexit, che aumentano le spese amministrative per i trasformatori che servono clienti sia britannici che europei.
La Francia detiene una quota del 13-15%, ancorata ai player premium della cosmetica che consumano fino a 100,000 tonnellate di vasetti e flaconi rigidi all'anno. Il suo sistema nazionale di deposito cauzionale, lanciato nel 2025, aggiunge 200 milioni di bottiglie in PET al flusso di riciclo. Italia e Spagna insieme rappresentano quasi un quinto del volume, con i settori della mozzarella e della pasta italiani che guidano la domanda di vaschette termoformate, mentre l'agricoltura spagnola si affida ai fusti in HDPE per i fertilizzanti. I Paesi Bassi, sebbene rappresentino solo il 4-5% del volume, hanno sperimentato sistemi di riempimento e riutilizzo di flaconi in HDPE che riducono l'utilizzo di resina vergine del 30% per utilizzo. I paesi nordici sono leader nell'adozione del deposito cauzionale, e gli stati centro-orientali come la Repubblica Ceca e l'Ungheria attraggono investimenti nel packaging chimico industriale, completando la domanda regionale.
Anche l'Europa centrale e orientale, al di fuori della Polonia, sta acquisendo slancio, poiché i fornitori dei settori automobilistico, elettronico e chimico-industriale si stanno diversificando dai centri di costo dell'Europa occidentale. L'Ungheria ha approvato incentivi per due soffiatrici multinazionali nel giugno 2025, vincolando i crediti d'imposta all'installazione di macchine completamente elettriche a basso consumo energetico che riducono la domanda di energia del 35%. Il polo automobilistico della Repubblica Ceca, nei pressi di Ostrava, sta stimolando la domanda di lubrificanti e additivi per elettroliti per batterie in fusti di HDPE, con volumi in crescita più rapidi del PIL nazionale. Paesi nordici come Norvegia e Svezia continuano a registrare tassi di raccolta superiori al 90% per contenitori per bevande in PET e alluminio, sostenendo una solida offerta regionale di rPET per uso alimentare, nonostante le loro dimensioni assolute di mercato rimangano ridotte. Dall'altra parte dell'Adriatico, la Grecia sta sperimentando un sistema volontario di deposito-restituzione sulle isole di Creta e Rodi, un primo passo verso un'implementazione nazionale che potrebbe sbloccare nuove materie prime rPET per i trasformatori del sud entro il 2028. Questi scenari politici divergenti sottolineano come la legislazione locale, il mix industriale e gli investimenti diretti esteri insieme modellino la traiettoria di crescita a livello nazionale all'interno del mercato europeo degli imballaggi in plastica rigida.
Panorama normativo
Il mercato europeo degli imballaggi rigidi in plastica opera nel rispetto di normative sempre più stringenti a livello europeo e nazionale, incentrate su riciclabilità, etichettatura e contenuto riciclato. Il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio è entrato in vigore l'11 febbraio 2025, con applicazione generale a partire dal 12 agosto 2026. Esso sostituisce la Direttiva 94/62/CE, introducendo requisiti direttamente applicabili in materia di progettazione, composizione e prestazioni a fine vita degli imballaggi. Parallelamente, il quadro normativo UE sulla plastica monouso ha già imposto modifiche progettuali, tra cui la conversione a tappi con cordino a partire da luglio 2024 per le chiusure delle bevande, mantenendo elevata la domanda di riprogettazione di tappi e chiusure nella regione.
I dettagli di attuazione previsti dal Regolamento PPWR continuano a definire le roadmap di conformità. La Commissione europea è tenuta ad adottare atti di attuazione sui requisiti e i formati di etichettatura armonizzati entro il 12 agosto 2026 e ha il mandato di richiedere norme armonizzate agli organismi di normazione europei entro il 12 febbraio 2027 per supportare il calcolo della conformità alla minimizzazione degli imballaggi. Queste tappe fondamentali aumentano l'importanza della convalida della progettazione per il riciclo, dell'ingegneria per la riduzione dei materiali e della documentazione tracciabile del contenuto riciclato per gli imballaggi rigidi in PET, HDPE e PP venduti in Europa.
Analisi della catena del valore
La filiera europea degli imballaggi rigidi in plastica comprende la fornitura di polimeri e resine riciclate (PET/PE/PP vergini e rPET/rHDPE), la trasformazione (inclusi preforme, stampaggio a soffiaggio, stampaggio a iniezione, termoformatura e stampaggio a compressione), il riempimento e l'utilizzo da parte dei proprietari di marchi nei settori delle bevande, degli alimenti, dei prodotti farmaceutici, della cura della persona e dei prodotti chimici industriali, nonché la raccolta, la selezione e il riciclo a fine vita. I sistemi di cauzione e i cicli di riciclo da bottiglia a bottiglia sono diventati importanti canali di approvvigionamento a monte per il rPET per uso alimentare, il che sta promuovendo l'integrazione verticale e incoraggiando la co-localizzazione delle operazioni di lavaggio e di scaglie con gli impianti di imbottigliamento per ridurre la logistica e garantire l'approvvigionamento.
Le coalizioni industriali e le iniziative intersettoriali definiscono le specifiche, l'allineamento dei sistemi di raccolta e le dichiarazioni di circolarità per i formati rigidi in competizione con le alternative in fibra e flessibili. CEFLEX (programmi di implementazione paneuropei attivi in diversi Stati membri) e la coalizione 4evergreen (incentrata sul miglioramento delle prestazioni di riciclo degli imballaggi a base di fibre, con attività di coordinamento in corso fino al 2026) dimostrano come le linee guida di progettazione condivise, l'armonizzazione dell'etichettatura e i progetti pilota infrastrutturali siano sempre più richiesti dai proprietari dei marchi e dai rivenditori ai fornitori di imballaggi. Per i trasformatori di plastica rigida, queste dinamiche aumentano l'importanza dell'approvvigionamento di materiale riciclato certificato, della compatibilità con i sistemi di raccolta e della tracciabilità verificabile, oltre che dei costi e della produttività.
Panorama competitivo
Il mercato è frammentato, con operatori tra cui Alpla, Amcor, Greiner, Plastipak, Silgan e altri. La partecipazione del 50% di Alpla in PET Recycling Team ha garantito 60,000 tonnellate di rPET per i cicli bottle-to-bottle, a dimostrazione della spinta verso l'integrazione a monte. Le linee di lavaggio congiunte di Amcor riducono i costi logistici del 15% e garantiscono la fornitura di resina di qualità alimentare. L'accordo quinquennale di Greiner con Eastman garantisce 20,000 tonnellate di poliestere riciclato chimicamente all'anno, aggirando i limiti di selezione per colore.
Gli aggiornamenti tecnologici stanno ridefinendo le curve di costo; le selezionatrici a infrarossi di Plastipak raggiungono una purezza del PET trasparente del 99.5%, ottenendo premi di prezzo del 5-8%. Il leasing circolare di contenitori IBC (Intermediate Bulk Container) di Mauser converte le vendite una tantum di fusti in commissioni di servizio ricorrenti, riducendo le spese in conto capitale dei clienti fino al 50%. Aziende innovative come RETAL hanno ampliato la capacità produttiva di preforme polacche di 30,000 tonnellate per offrire tempi di consegna rapidi ai marchi di bevande dell'Europa orientale. Il vantaggio competitivo dipenderà dall'accesso alla fornitura di resina riciclata, da un'impronta agile e da servizi di progettazione per il riciclo, con il progressivo inasprimento delle normative UE.
La digitalizzazione si sta affermando come il prossimo campo di battaglia. Diverse aziende di trasformazione di fascia media hanno iniziato a installare sensori per stampi connessi al cloud che acquisiscono dati di pressione e temperatura a livello di cavità, consentendo la manutenzione predittiva e riducendo i tempi di fermo non pianificati fino al 20%. Sono inoltre in corso progetti pilota basati su blockchain per tracciare i lotti di resina riciclata dalla raccolta alla conversione, una funzionalità sempre più richiesta dai grandi rivenditori a fini di audit. In fase di progettazione, il software di topologia generativa aiuta gli ingegneri a ridurre lo spessore delle pareti senza compromettere la resistenza alle cadute, riducendo i cicli di sviluppo di barattoli e chiusure leggeri a poche settimane. Le credenziali di sostenibilità influenzano ora le offerte dei clienti tanto quanto il prezzo, il che significa che le aziende di trasformazione che dimostrano riduzioni verificabili delle emissioni di Scope 3 possono ottenere lo status di fornitore preferenziale presso i proprietari di marchi multinazionali. In questo contesto, gli specialisti regionali privati focalizzati su nicchie ad alta barriera o farmaceutiche rimangono obiettivi di acquisizione interessanti per i primi cinque operatori che cercano sia scala che differenziazione tecnologica.
Leader del settore degli imballaggi in plastica rigida in Europa
Alpla Werke Alwin Lehner GmbH & Co KG
Amcor plc
Greiner Packaging International GmbH
PACCOR Packaging GmbH (Gruppo Faerch)
Silgan Holdings Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Lancio del vasetto UniPak da 1 kg in polipropilene, migliorato e più leggero, per il settore lattiero-caseario, al fine di ridurre l'utilizzo di materiale e migliorare la riciclabilità. L'iniziativa promuove il contenuto riciclabile e un profilo di riduzione del peso più efficace all'interno degli imballaggi rigidi conformi alle normative europee.
- Marzo 2026: Inaugurazione di un nuovo impianto di produzione a Calamba City, nelle Filippine, per la fabbricazione di bottiglie e tappi in plastica utilizzando le tecnologie ISBM, EBM e stampaggio a compressione. L'ampliamento della capacità produttiva estende l'area di produzione e aggiunge funzionalità di stampaggio avanzate per la produzione di grandi volumi di bottiglie e tappi.
- Febbraio 2026: Commercializzazione degli imballaggi AmPrima Plus pronti per il riciclo per i produttori lattiero-caseari nordamericani. La commercializzazione migliora il contenuto di materiale riciclato post-consumo (PCR) e la predisposizione al riciclo per l'uso finale nel portafoglio lattiero-caseario di Amcor.


Ambito del rapporto sul mercato degli imballaggi in plastica rigida in Europa
Lo studio di mercato monitora la domanda di imballaggi in plastica rigida nei settori alimentare, della ristorazione, delle bevande, sanitario, della cura della persona e cosmetico; industriale, edile e delle costruzioni, automobilistico e in altri settori di consumo finale. Le plastiche rigide possono essere di diverse qualità e combinazioni di materiali a seconda del tipo di prodotto da imballare, come polietilene, polipropilene, cloruro di polivinile, polietilene tereftalato, bioplastiche e altri materiali.
Il rapporto sul mercato europeo degli imballaggi in plastica rigida è segmentato per tipo di resina (polietilene, polietilene tereftalato, polipropilene, polistirene ed EPS e altre resine), tipo di prodotto (bottiglie e barattoli, vassoi e contenitori, tappi e chiusure, contenitori intermedi per il trasporto alla rinfusa (IBC), fusti e altri prodotti), settore di utilizzo finale (alimentare, delle bevande, sanitario e farmaceutico, cosmetico e cura della persona, prodotti chimici industriali, edilizia e costruzioni e altri utenti finali), processo di produzione (stampaggio a iniezione, stampaggio a soffiaggio, termoformatura, stampaggio a compressione, estrusione e altri processi) e paese (Regno Unito, Germania, Francia, Italia, Spagna, Polonia, Paesi Bassi e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Polietilene | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | |
| Polietilene lineare a bassa densità (LLDPE) | |
| Polietilene tereftalato | |
| polipropilene | |
| Polistirolo ed EPS | |
| Altri tipi di resina |
| Bottiglie e vasetti |
| Vassoi e Contenitori |
| Tappi e chiusure |
| Contenitori sfusi intermedi (IBC) |
| Batteria |
| Altri tipi di prodotto |
| Alimentare - Food | Caramelle e dolciumi |
| Latticini e surgelati | |
| Carne, Pollame e Frutti di mare | |
| Altri tipi di cibo | |
| Bevande | |
| Sanità e prodotti farmaceutici | |
| Cosmetici e cura della persona | |
| Prodotti chimici industriali | |
| Edilizia e costruzione | |
| Altre industrie di utenti finali |
| Stampaggio ad iniezione |
| Soffiaggio |
| termoformatura |
| Stampaggio a compressione |
| Estrusione |
| Altri processi di produzione |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Polonia |
| Olanda |
| Resto d'Europa |
| Per tipo di resina | Polietilene | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | ||
| Polietilene lineare a bassa densità (LLDPE) | ||
| Polietilene tereftalato | ||
| polipropilene | ||
| Polistirolo ed EPS | ||
| Altri tipi di resina | ||
| Per tipo di prodotto | Bottiglie e vasetti | |
| Vassoi e Contenitori | ||
| Tappi e chiusure | ||
| Contenitori sfusi intermedi (IBC) | ||
| Batteria | ||
| Altri tipi di prodotto | ||
| Per settore degli utenti finali | Alimentare - Food | Caramelle e dolciumi |
| Latticini e surgelati | ||
| Carne, Pollame e Frutti di mare | ||
| Altri tipi di cibo | ||
| Bevande | ||
| Sanità e prodotti farmaceutici | ||
| Cosmetici e cura della persona | ||
| Prodotti chimici industriali | ||
| Edilizia e costruzione | ||
| Altre industrie di utenti finali | ||
| Per processo di produzione | Stampaggio ad iniezione | |
| Soffiaggio | ||
| termoformatura | ||
| Stampaggio a compressione | ||
| Estrusione | ||
| Altri processi di produzione | ||
| Per Nazione | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli imballaggi in plastica rigida?
Ammonterà a 72.19 miliardi di dollari nel 2026 e si prevede che raggiungerà i 79.86 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente nell'ambito delle materie plastiche rigide regionali?
Sanità e prodotti farmaceutici, con un CAGR del 4.23% fino al 2031.
Perché i tappi e le chiusure attraggono nuovi investimenti?
Le norme dell'UE impongono l'uso di tappi vincolati a partire da luglio 2024, spingendo i trasformatori a riorganizzarsi e aumentando la domanda di nuove chiusure.
In che modo i sistemi di deposito-restituzione influenzano l'approvvigionamento di resina?
Aumentano la raccolta delle bottiglie in PET a livelli prossimi al 90%, ampliando la materia prima rPET e stabilizzando i prezzi.
Quale Paese è destinato a registrare la crescita più elevata?
La Polonia dovrebbe crescere del 3.96% annuo grazie al nearshoring e alla domanda di logistica per l'e-commerce.
Quali strategie aiutano i trasformatori a garantire la resina riciclata?
Integrazione a ritroso nelle linee di lavaggio, accordi di prelievo a lungo termine con aziende di riciclaggio di prodotti chimici e collocazione congiunta con stabilimenti di imbottigliamento.
Pagina aggiornata l'ultima volta il:



