

Dimensioni e quota del mercato delle costruzioni residenziali in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
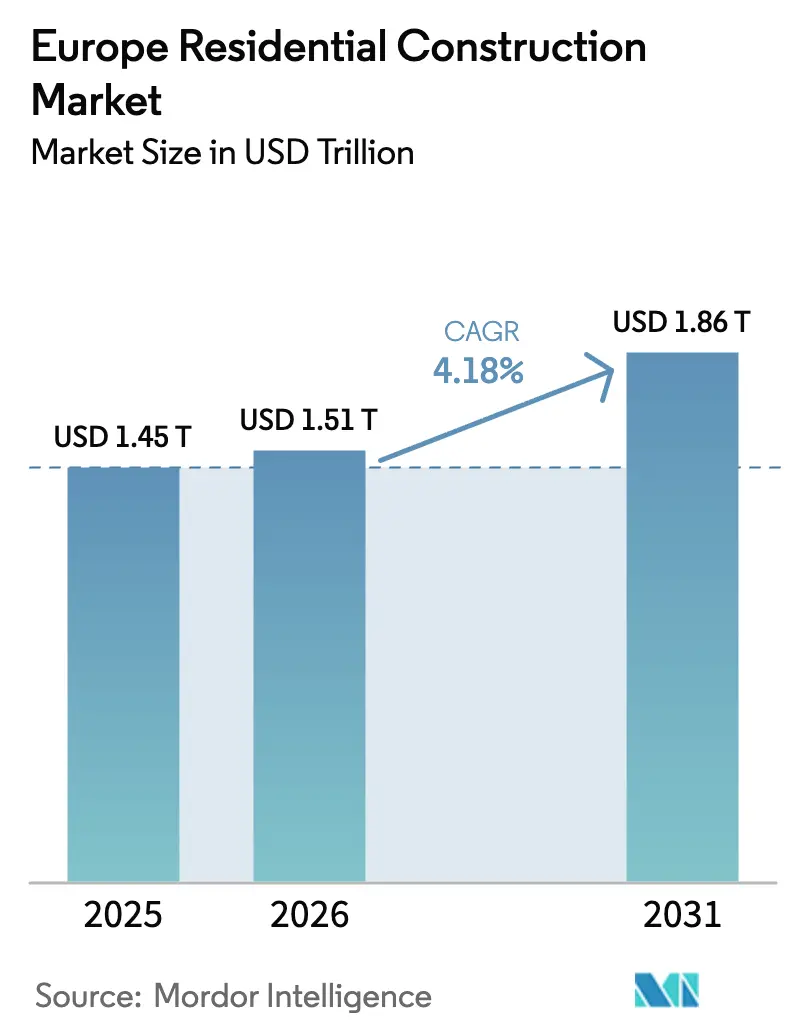
| Dimensione del mercato (2026) | 1.51 trilioni di dollari |
| Dimensione del mercato (2031) | 1.86 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
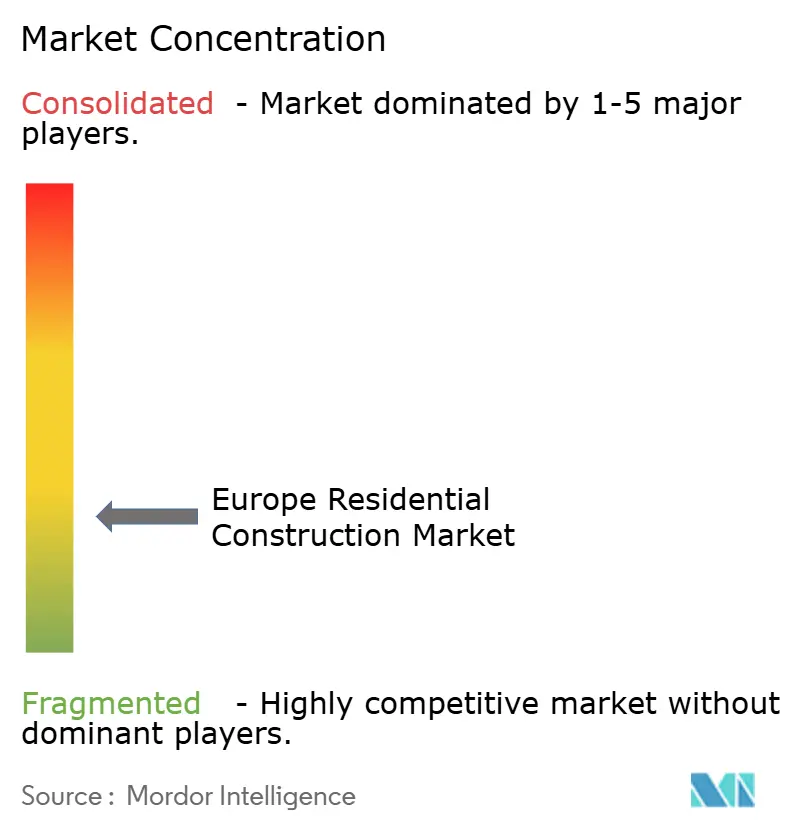
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni residenziali in Europa di Mordor Intelligence
Si prevede che il mercato europeo dell'edilizia residenziale raggiungerà i 1,457.5 miliardi di dollari nel 2025, i 1,518.42 miliardi di dollari nel 2026 e i 1,863.43 miliardi di dollari entro il 2031, con un CAGR del 4.18% dal 2026 al 2031. L'attività si sta spostando verso programmi di retrofit che generano 165 miliardi di dollari in sovvenzioni per la ristrutturazione e incentivi fiscali, aiutando gli appaltatori a passare dalle nuove costruzioni agli interventi di riqualificazione energetica. Gli investitori istituzionali che investono nel settore del build-to-rent hanno investito 30.8 miliardi di dollari nei mercati principali nel 2025, riducendo i rendimenti e accelerando l'avvio di progetti multifamiliari. Un'inflazione dei materiali del 18-22% nel periodo 2024-2025 ha stimolato l'adozione diffusa di piattaforme di approvvigionamento digitali che coprono le oscillazioni dei prezzi del legname e dell'acciaio. Allo stesso tempo, l'emissione di obbligazioni verdi è salita a 15.73 miliardi di dollari nel 2025, riducendo i costi di prestito per gli sviluppatori che rispettano le soglie di carbonio della tassonomia dell'UE.
Punti chiave del rapporto
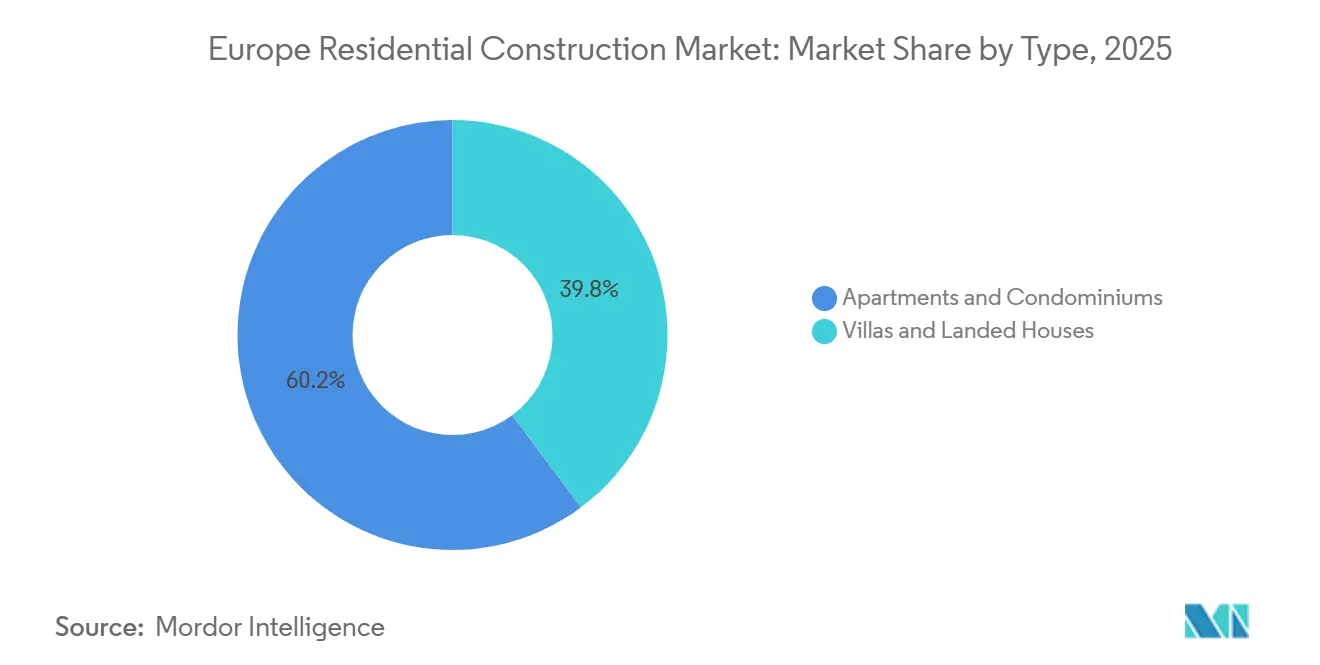
- Per tipologia, nel 2025 appartamenti e condomini hanno conquistato il 60.2% della quota di mercato dell'edilizia residenziale in Europa, mentre ville e case a schiera sono rimaste indietro, poiché i finanziamenti e le restrizioni all'uso del suolo hanno rallentato l'avvio dei lavori di costruzione di case unifamiliari.
- Per tipologia di costruzione, nel 2025 la ristrutturazione e il rinnovamento rappresentavano il 54.1% del mercato europeo dell'edilizia residenziale, mentre si prevede che le nuove costruzioni registreranno il CAGR più rapido, pari al 7.21%, fino al 2031.
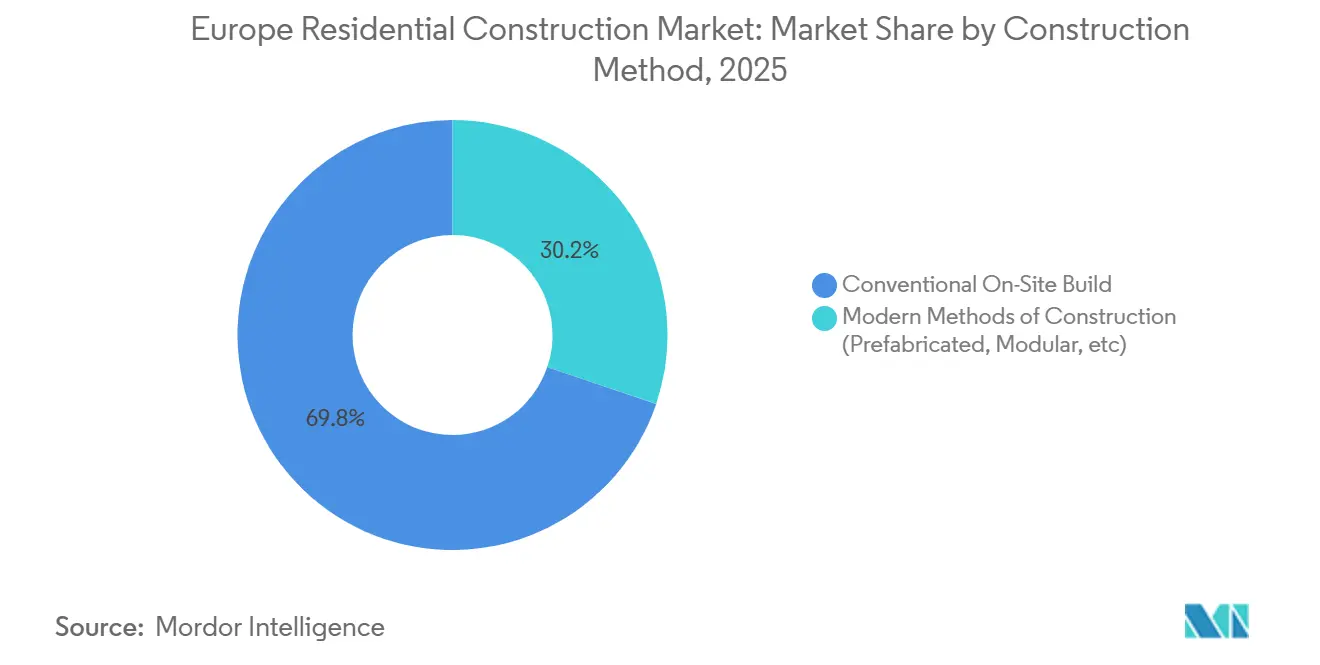
- In base al metodo di costruzione, nel 2025 il metodo convenzionale in loco ha mantenuto una quota del 69.8%, ma si prevede che i metodi di costruzione moderni cresceranno a un CAGR del 7.45% entro il 2031.
- Per quanto riguarda la fonte di investimento, il capitale privato ha dominato con il 79.9% della spesa nel 2025, ma la spesa pubblica è destinata a crescere a un CAGR dell'8.1% grazie ai mandati per l'edilizia abitativa a prezzi accessibili.
- In termini geografici, nel 2025 la Germania deteneva il 17.5% del valore regionale, mentre si prevede che la Polonia crescerà più rapidamente, con un CAGR del 6.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato delle costruzioni residenziali in Europa
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovvenzioni e crediti d'imposta dell'UE Renovation Wave per accelerare le ristrutturazioni profonde | + 1.2% | Germania, Francia, Italia, Spagna, Olanda | Medio termine (2-4 anni) |
| Il persistente divario nell'offerta di alloggi urbani stimola l'avvio di progetti multifamiliari | + 0.9% | Germania, Regno Unito, Francia, Polonia, Spagna | A lungo termine (≥ 4 anni) |
| Afflussi di capitali istituzionali da fondi pensione e di private equity | + 0.8% | Germania, Regno Unito, Paesi Bassi, Francia | Medio termine (2-4 anni) |
| Pacchetti di stimolo per l'edilizia abitativa a prezzi accessibili e per gli acquirenti della prima casa | + 0.6% | Regno Unito, Spagna, Polonia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Finanziamenti allineati con obbligazioni verdi e tassonomia UE che riducono il costo del capitale | + 0.5% | Germania, Francia, Paesi Bassi, Svezia | A lungo termine (≥ 4 anni) |
| L'afflusso di rifugiati dall'Ucraina fa impennare la domanda di alloggi a costruzione rapida | + 0.4% | Polonia, Germania, Repubblica Ceca, Romania | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovvenzioni e crediti d'imposta per l'ondata di ristrutturazioni dell'UE che accelerano le ristrutturazioni profonde
165 miliardi di euro (165 miliardi di dollari) stanziati per le ristrutturazioni residenziali tra il 2021 e il 2026 stanno rimodellando il portafoglio ordini, con i lavori di ristrutturazione che hanno raggiunto il 54.1% del valore totale nel 2025. La sola Germania ha elaborato oltre 420,000 domande di sovvenzione per la ristrutturazione, per un valore di 10.1 miliardi di dollari nel 2025. Gli appaltatori si trovano ora ad affrontare un collo di bottiglia nella ricerca di talenti che sta facendo aumentare i premi salariali per gli specialisti certificati del 15-20% rispetto ai mestieri tradizionali. In risposta, le aziende adottano pannelli di facciata modulari che riducono le ore di manodopera in cantiere e accelerano i tempi di certificazione. Queste dinamiche posizionano gli specialisti della ristrutturazione in una posizione tale da superare i costruttori tradizionali entro il 2031.
Il persistente divario nell'offerta di alloggi urbani stimola l'avvio di progetti multifamiliari
Le 50 principali aree metropolitane europee hanno registrato un deficit di 2.1 milioni di unità nel quarto trimestre del 2025, con un conseguente aumento delle approvazioni di appartamenti che già detenevano una quota del 60.2%. Berlino, Parigi e Amsterdam hanno ciascuna venduto oltre 15,000 unità, attirando capitali pensionistici con rendimenti da locazione prossimi al 4%. La riforma urbanistica del Regno Unito del 2025 mira a sbloccare 370,000 abitazioni aggiuntive all'anno, sebbene l'opposizione locale continui a rappresentare un freno. Gli sviluppatori che si assicurano finanziamenti a termine dagli operatori del settore "build-to-rent" riducono l'esposizione alla volatilità dei mutui. La crescita del mercato multifamiliare con un CAGR del 6.11% rimane quindi fondamentale per le prospettive del mercato dell'edilizia residenziale in Europa.
Afflussi di capitali istituzionali da fondi pensione e di private equity
Nel 2025, gli sponsor del settore pensionistico e del private equity hanno investito 30.8 miliardi di dollari in asset europei "build-to-rent", con un aumento del 22% su base annua. I rendimenti si sono ridotti al 3.8-4.2% su azioni stabilizzate, orientando gli appaltatori verso modelli di finanziamento a termine che scambiano vendite a breve termine con redditi di gestione a lungo termine. Vonovia ha stanziato 2.31 miliardi di dollari per 8,500 unità a consumo energetico positivo in tre paesi. La joint venture da 0.68 miliardi di dollari di Skanska con APG sottolinea come i bilanci istituzionali ora modellino i formati dei progetti. Questo afflusso di capitali rappresenta una leva di crescita duratura per il mercato europeo dell'edilizia residenziale.
Pacchetti di stimolo per l'edilizia abitativa a prezzi accessibili e per gli acquirenti della prima casa
I sussidi mirati stanno stimolando le fasce di reddito più basse. Il programma francese MaPrimeRénov ha erogato 5.6 miliardi di dollari nel 2025, concentrandosi sulle ristrutturazioni edilizie per le fasce di reddito più basse. Il Programma Nazionale per l'Edilizia Abitativa della Polonia ha stanziato 5.3 miliardi di dollari per le prime case, mentre il Regno Unito promuove programmi di comproprietà per compensare l'aumento dei tassi ipotecari. Questi incentivi comprimono i tempi di ammortamento degli sviluppatori, soprattutto per i programmi modulari che danno diritto a un rilascio più rapido dei finanziamenti. Con uno stimolo incentrato sul valore sociale, i consorzi pubblico-privati ottengono la priorità nelle transazioni fino al 2028.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il ciclo di rialzo dei tassi della BCE inasprisce i finanziamenti per mutui e progetti | –0.9% | Germania, Francia, Italia, Spagna, Olanda | Medio termine (2-4 anni) |
| Inflazione dei costi dei materiali da costruzione e volatilità della catena di approvvigionamento | –0.7% | Germania, Regno Unito, Francia, Spagna, Polonia | A breve termine (≤ 2 anni) |
| L'opposizione NIMBY dei comuni limita le approvazioni per gli edifici ad alta densità | –0.4% | Regno Unito, Germania, Francia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| I limiti al carbonio incorporato ritardano i permessi per progetti ad alto contenuto di calcestruzzo | –0.3% | Germania, Francia, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il ciclo di rialzo dei tassi della BCE inasprisce i finanziamenti per mutui e progetti
Il tasso di interesse sui depositi della Banca Centrale Europea (BCE) al 3% si è mantenuto stabile fino al 2026, portando i mutui prime al 3.8-4.5% nelle principali economie. Le approvazioni di prestiti nel Regno Unito e in Germania sono diminuite del 9-12% nel 2025, frenando la domanda di alloggi in vendita. Il debito edilizio per progetti multifamiliari speculativi si è attestato al 5.2-6.0%, costringendo gli sviluppatori a iniettare più capitale o a passare ad accordi di finanziamento a termine. Gli elevati costi di finanziamento rallentano gli avvii e moderano il CAGR del mercato europeo dell'edilizia residenziale fino al 2028.
Inflazione dei costi dei materiali da costruzione e volatilità della catena di approvvigionamento
I prezzi degli input per cemento, acciaio e legname sono aumentati del 18-22% tra il primo trimestre del 2024 e il quarto trimestre del 2025, riducendo di 3-5 punti percentuali i margini degli sviluppatori sui contratti a prezzo fisso. La Germania ha visto i costi del calcestruzzo aumentare del 19% su base annua, mentre la Polonia ha dovuto fare i conti con un aumento del 27% del prezzo delle barre d'armatura. Gli appaltatori hanno reagito passando al legno lamellare incrociato, che ha guadagnato otto punti di quota di mercato nel 2025. Gli accordi di fornitura a lungo termine con le segherie ora spostano a monte il rischio di prezzo, ma limitano la flessibilità per i costruttori più piccoli. A meno che i prezzi delle materie prime non si raffreddino, l'inflazione dei materiali continuerà a pesare sul mercato europeo dell'edilizia residenziale.
Analisi del segmento
Per tipologia: gli appartamenti dominano l'urbanizzazione
Nel 2025, appartamenti e condomini detenevano il 60.2% della quota di mercato dell'edilizia residenziale in Europa, a dimostrazione del loro allineamento con le strategie di edilizia ad alta densità e la propensione al capitale istituzionale. I rendimenti da locazione superiori al 4% a Berlino, Amsterdam e Varsavia hanno sostenuto solidi accordi di finanziamento a termine che hanno garantito pipeline di costruzione. Si prevede che il segmento crescerà a un CAGR del 6.11% fino al 2031, superando di gran lunga le ville, poiché la zonizzazione rigorosa e i limiti di emissione delle emissioni di carbonio favoriscono la densità multifamiliare.
Gli sviluppatori stanno incrementando la produzione di appartamenti modulari per ridurre i tempi di consegna del 30%, come dimostra il sistema BoKlok di Skanska, implementato in Polonia e Repubblica Ceca. I progetti più ampi ora integrano sale di coworking condivise e parcheggi per biciclette per rispecchiare le preferenze degli inquilini post-pandemia. Sebbene le abitazioni indipendenti mantengano il loro fascino nelle province costiere spagnole e nelle città di seconda fascia della Polonia, la stretta creditizia e i vincoli legati alla scarsità di terreni le lasciano indietro. Di conseguenza, gli appartamenti continueranno a sostenere la domanda, rafforzando la traiettoria a lungo termine del mercato edilizio residenziale europeo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di costruzione: la ristrutturazione è in testa, la nuova costruzione è più veloce
Nel 2025, ristrutturazioni e ammodernamenti hanno rappresentato il 54.1% del mercato europeo dell'edilizia residenziale, dopo il picco di erogazione di sovvenzioni nell'ambito del programma Renovation Wave. La sola Germania ha destinato 10.1 miliardi di dollari all'isolamento delle facciate, all'ammodernamento di pompe di calore e all'installazione di pannelli solari sui tetti, mentre la Francia ha sostenuto 620,000 progetti tramite MaPrimeRénov. Le aziende di servizi energetici stanno ampliando i contratti chiavi in mano che garantiscono risparmi post-opera, creando nuove nicchie in un settore già frammentato.
Si prevede che le nuove costruzioni, sebbene più piccole (45.9%), registreranno il CAGR più rapido, pari al 7.21%, entro il 2031, poiché Polonia, Spagna e altri beneficiari del Fondo di coesione affrontano la carenza strutturale di alloggi. Il solo Piano Nazionale di Ripresa della Polonia, da 13.2 miliardi di dollari, mira a 180,000 unità entro il 2026. Gli sviluppatori che combinano competenze di ristrutturazione con capacità di greenfield possono diversificare i flussi di cassa e attingere sia ai finanziamenti UE che al capitale privato, rafforzando la propria posizione nel settore dell'edilizia residenziale in Europa.
Con il metodo di costruzione: MMC guadagna slancio
Nel 2025 le tecniche convenzionali in loco hanno mantenuto una quota del 69.8%, tuttavia i metodi di costruzione moderni si stanno diffondendo rapidamente, come dimostrato dal fatto che le costruzioni modulari riducono le ore di lavoro in loco del 40-50% e accorciano i tempi del 30% [1] Governo del Regno Unito, "Studio sulla produttività dei MMC", gov.uk. La Germania ha approvato 28,000 unità modulari per l'alloggio dei rifugiati nel 2025, evidenziando il vantaggio in termini di velocità dei MMC.
I principali appaltatori hanno risposto con investimenti in fabbriche e alleanze strategiche. L'alleanza di Skanska con Lindbäcks Bygg ha portato alla realizzazione di 1,200 appartamenti volumetrici in Svezia nel 2025, ottenendo una riduzione del 25% delle emissioni di carbonio rispetto alle strutture in cemento armato. Il progetto pilota di Vinci Construction con pannelli in legno a Lione e Tolosa ha prodotto 340 unità con un assemblaggio più rapido del 35%. Con una previsione di CAGR del 7.45%, MMC si distingue come il metodo in più rapida crescita e un pilastro fondamentale delle prospettive del mercato dell'edilizia residenziale in Europa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di investimento: aumento della spesa pubblica
Il capitale privato ha dominato con il 79.9% dei finanziamenti nel 2025, trainato dai fondi pensione che inseguono portafogli di locazione con criteri ESG, ma i programmi sovrani stanno aumentando. La Germania ha stanziato 20.4 miliardi di dollari per la costruzione e la ristrutturazione di alloggi sociali, mentre la francese Action Logement ha impegnato 6.82 miliardi di dollari per progetti di unità abitative a prezzi accessibili.
I partenariati pubblico-privati ora integrano terreni pubblici, sovvenzioni e know-how degli sviluppatori. Il progetto di Homes England con Berkeley Group, che prevede 8,400 unità, esemplifica questo modello, riducendo del 30-40% i costi di acquisizione dei terreni e stabilizzando i flussi di entrate. Con un CAGR previsto dell'8.1%, la finanza pubblica crescerà più rapidamente di qualsiasi altra fonte, proteggendo il settore dell'edilizia residenziale europea dalla ciclicità del mercato privato.
Analisi geografica
Mercato tedesco dell'edilizia residenziale
Nel 2025 la Germania deteneva il 17.5% del mercato europeo delle costruzioni residenziali, grazie a 10.1 miliardi di dollari di sussidi per la ristrutturazione, a un solido portafoglio di progetti di edilizia residenziale in affitto e a una stima di 700,000 unità di deficit di offerta. Tuttavia, le normative sul carbonio incorporato hanno ritardato 12,000 permessi, spingendo gli sviluppatori verso progetti ibridi legno-legno che allungano le fasi di pre-costruzione. I proprietari istituzionali come Vonovia hanno investito 2.31 miliardi di dollari in nuovi progetti, a dimostrazione della fiducia nonostante le difficoltà normative [2] Vonovia SE, “Annual Report 2025,” vonovia.com.
Mercato delle costruzioni residenziali in Polonia
La Polonia è il paese leader nella crescita prevista, con un CAGR del 6.5% al 2031, sostenuto da 13.2 miliardi di dollari di finanziamenti per la coesione e da una crescita salariale dell'8% che aumenta l'idoneità ai mutui. Varsavia, Cracovia e Danzica hanno attirato complessivamente 240,000 nuovi residenti nel 2025, amplificando la domanda sia di immobili in affitto che di proprietà. I fornitori modulari hanno acquisito ordini di emergenza per alloggi per rifugiati, per poi trasformare la produzione industriale in gare d'appalto per alloggi a prezzi accessibili che scadranno entro il 2028.
Mercati europei più ampi
Regno Unito, Francia, Spagna, Italia e Paesi Bassi rappresentavano insieme il 48% del valore regionale nel 2025. La riforma urbanistica del Regno Unito promette 370,000 nuovi progetti all'anno, ma i progressi variano a seconda del comune, mentre i tassi ipotecari intorno al 4.5% frenano i volumi di acquisto di prima casa. La Francia ha investito 12.4 miliardi di dollari in MaPrimeRénov e Action Logement, determinando un'impennata nelle ristrutturazioni urbane. Il programma di investimenti spagnolo da 9.6 miliardi di dollari si concentra su 40,000 appartamenti in affitto a Madrid e Barcellona, sostenuto dalla crescente migrazione per motivi di stile di vita. I crediti d'imposta Superbonus dell'Italia garantiscono 6.71 miliardi di dollari di spese di riqualificazione nonostante i tagli fiscali, e i Paesi Bassi lottano con i limiti di azoto che limitano le cessioni di terreni, limitando la crescita a circa il 3.2% annuo. I paesi nordici e baltici completano il panorama con progetti pilota modulari a energia positiva che forniscono un banco di prova per soluzioni di nuova generazione in legno e pompe di calore.
Panorama competitivo
I progetti multifamiliari su larga scala attraggono appaltatori paneuropei come Vinci, Bouygues, STRABAG e Skanska, che si differenziano per la capacità di bilancio, il monitoraggio del carbonio nel ciclo di vita e la capacità di produzione in fabbrica. Al contrario, i mercati degli edifici monofamiliari e delle piccole ristrutturazioni rimangono dominati da costruttori locali che sfruttano le relazioni di quartiere, ma non hanno le dimensioni necessarie per ottenere la certificazione green bond.
La strategia si è orientata verso modelli a basso impiego di capitale e a finanziamento anticipato che trasferiscono il rischio della domanda a istituzioni o agenzie pubbliche. La joint venture da 0.68 miliardi di dollari di Skanska con APG garantisce sia i ricavi della costruzione che le commissioni pluriennali di gestione patrimoniale [3] Skanska AB, “Net-Zero Apartment JV,” skanska.com . Il contratto da 0.462 miliardi di dollari di Vinci con AXA Investment Managers per la realizzazione di 1,800 appartamenti a energia positiva a Lione e Grenoble evidenzia come le compagnie assicurative finanzino il patrimonio immobiliare a basse emissioni di carbonio per ottenere rendimenti a lungo termine.
L'adozione della tecnologia sta avanzando rapidamente. Le piattaforme di digital twin ora monitorano il carbonio incorporato in tempo reale, mentre i motori di approvvigionamento basati sull'intelligenza artificiale coprono la volatilità dei prezzi degli input. Lo specialista svedese di moduli modulari Lindbäcks Bygg e l'esperto tedesco di legno ibrido Brüninghoff sfruttano il proprio know-how di nicchia per aggiudicarsi contratti chiavi in mano secondo i criteri della tassonomia UE. Con l'accelerazione del consolidamento in materia di conformità alle emissioni di carbonio e capacità di gestione integrata delle risorse (MMC), le aziende che padroneggiano la contabilità del ciclo di vita, la produzione off-site e le partnership istituzionali sono destinate a guadagnare quote nel mercato europeo dell'edilizia residenziale.
Leader del settore delle costruzioni residenziali in Europa
Skaska AB
Vinci SA
Bouygues SA
Eiffel SA
Barratt Developments plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Vinci Construction si è aggiudicata un contratto con finanziamento anticipato da 0.462 miliardi di dollari per 1,800 appartamenti a consumo energetico positivo a Lione e Grenoble, con obiettivo di completamento nel 2027.
- Gennaio 2026: Skanska e APG Asset Management lanciano una joint venture da 0.68 miliardi di dollari per sviluppare 3,200 appartamenti a zero emissioni nette a Stoccolma, Copenaghen e Varsavia.
- Dicembre 2025: Taylor Wimpey ha acquisito un immobile di 140 ettari a Birmingham per 110.5 milioni di dollari, progettando di costruire 2,400 unità immobiliari a proprietà mista entro il 2029.
- Novembre 2025: Bouygues Immobilier ha emesso un'obbligazione verde da 0.66 miliardi di dollari, con un prezzo inferiore di 35 punti base rispetto al debito convenzionale, per 4,200 appartamenti a zero emissioni nette.
Ambito del rapporto sul mercato delle costruzioni residenziali in Europa
L'edilizia residenziale è un processo che prevede l'ampliamento, la ristrutturazione o la costruzione di una nuova casa o di spazi destinati ad essere occupati a fini residenziali. Nel mercato dell'edilizia residenziale, gli edifici vengono costruiti e venduti ai clienti.
Il mercato europeo dell'edilizia residenziale è segmentato per tipologia di immobile (unifamiliare e plurifamiliare), tipologia di costruzione (nuova costruzione e ristrutturazione) e paese (Germania, Regno Unito, Francia, Italia e resto d'Europa).
Il rapporto sul mercato delle costruzioni residenziali in Europa offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti sopra menzionati
| Appartamenti e Condomini |
| Ville e case fondiarie |
| Nuove Costruzioni |
| Ristrutturazione e ristrutturazione |
| Convenzionale in loco |
| Metodi moderni di costruzione |
| Pubblico |
| Privata |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Polonia |
| Resto d'Europa |
| Per tipo | Appartamenti e Condomini |
| Ville e case fondiarie | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione e ristrutturazione | |
| Per metodo di costruzione | Convenzionale in loco |
| Metodi moderni di costruzione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato europeo dell'edilizia residenziale?
Nel 1,457.5 il suo valore era di 2025 miliardi di dollari e si prevede che raggiungerà i 1,863.43 miliardi di dollari entro il 2031.
Quale segmento detiene la quota maggiore di attività?
Nel 2025, appartamenti e condomini erano in testa con il 60.2% del valore totale.
Quale tasso di crescita è previsto per i moderni metodi di costruzione?
Si prevede che MMC registrerà un CAGR del 7.45% tra il 2026 e il 2031.
Perché la Polonia è il mercato nazionale in più rapida crescita?
I finanziamenti per la coesione dell'UE, la rapida urbanizzazione e la crescita salariale determineranno un CAGR del 6.5% fino al 2031.
In che modo i green bond influenzano il finanziamento dei progetti?
Le obbligazioni verdi allineate alla tassonomia hanno un prezzo inferiore di 35 punti base rispetto al debito convenzionale, riducendo i costi medi ponderati del capitale fino a 50 punti base nel 2025.


