

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
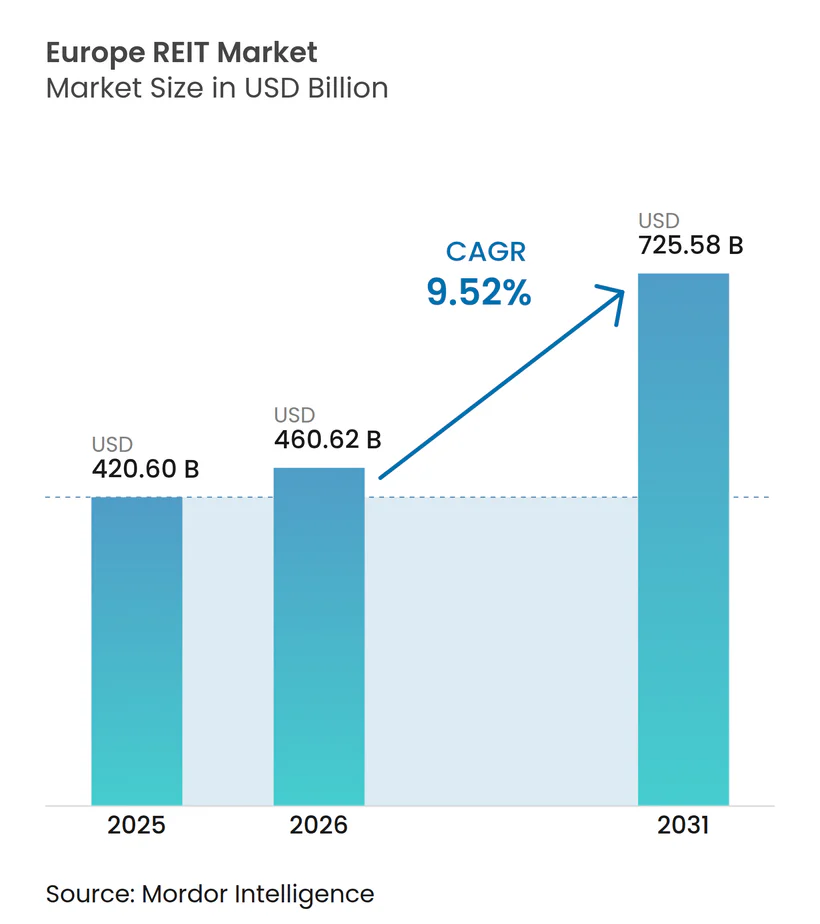
| Dimensione del mercato (2026) | 460.62 miliardo di dollari |
| Dimensione del mercato (2031) | 725.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.52% CAGR |
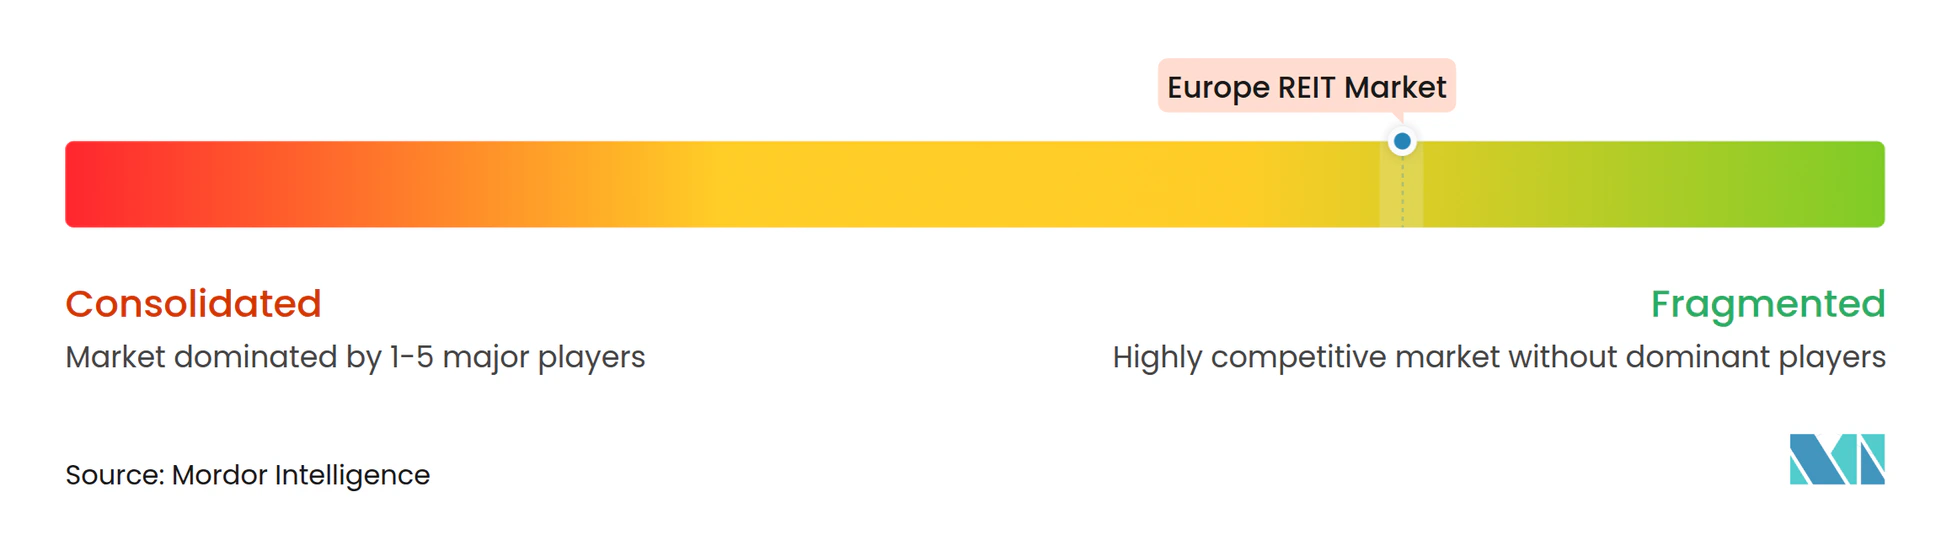
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato REIT in Europa di Mordor Intelligence
Si prevede che il mercato europeo dei REIT crescerà da 420.60 miliardi di dollari nel 2025 a 460.62 miliardi di dollari nel 2026, per poi raggiungere i 725.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.52% nel periodo 2026-2031. Sei fattori interconnessi sostengono questa crescita: i costi di finanziamento moderati grazie al ciclo di riduzione dei tassi attentamente pianificato dalla Banca Centrale Europea (BCE), il forte interesse degli investitori istituzionali per i rendimenti indicizzati all'inflazione, la persistente domanda di servizi logistici per l'e-commerce, la crescente espansione dei data center, le partnership con i comuni per l'edilizia abitativa a prezzi accessibili e le riforme dei mercati dei capitali a livello europeo, come ELTIF 2.0. L'aumento dei costi di rifinanziamento dopo il 2024 ha generato volatilità nel breve termine, tuttavia i veicoli ben capitalizzati hanno rifinanziato a spread ancora inferiori alla media ventennale, proteggendo la copertura dei flussi di cassa e preservando la visibilità delle distribuzioni. La rotazione settoriale verso immobili industriali e data center comprime i tassi di capitalizzazione più rapidamente rispetto ai segmenti retail e degli uffici secondari, che ora tengono conto in modo significativo del rischio di sfitto derivante dal lavoro ibrido. I veicoli quotati si affidano sempre più al debito legato alla sostenibilità per finanziare interventi di riqualificazione energetica, trasformando le normative sulle prestazioni energetiche da un onere di costo in un fattore di differenziazione competitivo sia per gli inquilini che per gli investitori. Il panorama rimane frammentato – i primi cinque operatori controllano solo il 31% della capitalizzazione – il che lascia ampio spazio a operazioni di consolidamento da parte di promotori in grado di sostenere pacchetti di clausole contrattuali più stringenti.
Punti chiave del rapporto
- Per settore, gli immobili industriali (tra gli altri settori commerciali) hanno guidato il mercato europeo dei REIT con una quota del 24.86% nel 2025, mentre si prevede che i data center (tra gli altri settori commerciali) registreranno un CAGR del 10.18% entro il 2031.
- In base alla capitalizzazione di mercato, nel 2025 i veicoli a grande capitalizzazione detenevano il 46.92% del mercato europeo dei REIT, mentre si prevede che le piattaforme a piccola capitalizzazione cresceranno a un CAGR del 9.78% fino al 2031.
- In termini geografici, nel 2025 il Regno Unito ha conquistato il 40.21% della quota di mercato dei REIT europei, mentre i paesi nordici sono sulla buona strada per un CAGR dell'8.11% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato REIT europeo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclo di tagli dei tassi misurato dalla BCE | + 1.8% | Il nucleo dell'Eurozona, con ripercussioni sul Regno Unito | Medio termine (2-4 anni) |
| Assorbimento logistico guidato dall'e-commerce | + 2.1% | Corridoi di Germania, Paesi Bassi e Regno Unito | A lungo termine (≥ 4 anni) |
| Afflussi istituzionali protetti dall'inflazione | + 1.4% | Francia, Germania, fondi pensione panregionali | A breve termine (≤ 2 anni) |
| Gateway di capitale al dettaglio ELTIF 2.0 dell'UE | + 0.9% | Tutti gli stati membri dell'UE-27 | Medio termine (2-4 anni) |
| Programmi comunali di edilizia popolare | + 0.7% | Germania, Paesi Bassi, capitali nordiche | A lungo termine (≥ 4 anni) |
| Mercati secondari immobiliari tokenizzati | + 0.3% | Lussemburgo, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Moderazione sostenuta dei tassi della BCE
La banca centrale ha tagliato i tassi di interesse di riferimento di 50 punti base nel periodo 2024-2025, consentendo ai REIT con rating elevato di rinnovare le scadenze con cedole inferiori al 4%, pur continuando ad attrarre capitali esteri alla ricerca di rendimenti reali positivi [1] Banca Centrale Europea, “ECB Lowers Key Interest Rates by 25 Basis Points,” ecb.europa.eu . La gestione delle passività ora estende le scadenze del debito medio ponderato oltre i cinque anni, proteggendo i flussi di cassa durante i cicli di inasprimento previsti. La divergenza dei tassi transatlantici ha aumentato l'attrattiva relativa del valore, spingendo i piani pensionistici statunitensi ad aumentare le allocazioni strategiche. La tedesca Vonovia ha esemplificato la tendenza chiudendo prestiti sindacati per 1,6 miliardi di dollari a spread favorevoli, preservando il suo status di investment grade. Se le aspettative di inflazione dovessero riancorarsi al ribasso, il carry trade potrebbe restringersi e ridurre gli afflussi incrementali di fondi, ma le previsioni di base presuppongono ancora che gli spread creditizi rimangano al di sotto della media ventennale. Di conseguenza, la visibilità del finanziamento continua a sostenere la stabilità dei dividendi nel mercato europeo dei REIT.
Espansione logistica guidata dall'e-commerce
Nel 2024, la penetrazione delle vendite online in Europa è salita al 16% del fatturato al dettaglio, triplicando il fabbisogno di magazzini rispetto ai formati tradizionali [2] CBRE, “European Logistics and Industrial Outlook 2024,” cbre.com . Le strutture di classe A entro 50 chilometri da agglomerati densamente popolati registrano ora aumenti di canone di locazione superiori all'8% annuo, superando l'indice dei prezzi al consumo (CPI). Segro ha accelerato questa tendenza accumulando 15 lotti di terreno in Germania e nei Paesi Bassi che riducono i raggi di consegna a meno di 20 minuti. I progetti di sviluppo rimangono disciplinati perché i vincoli territoriali e gli ostacoli urbanistici limitano l'offerta speculativa, proteggendo l'occupazione al di sopra del 97%. Gli standard di evasione degli ordini transfrontalieri previsti dall'unione doganale dell'UE stimolano ulteriormente la domanda di hub panregionali con automazione avanzata. Di conseguenza, la logistica rimane il pilastro di crescita fondamentale del mercato REIT europeo per l'orizzonte prevedibile.
Afflussi istituzionali alla ricerca di coperture contro l'inflazione
Nel corso del 2024, i grandi fondi pensione hanno investito 50 miliardi di dollari in immobili quotati, attratti da contratti di locazione indicizzati all'inflazione (CPI) non disponibili nei portafogli di titoli di Stato [3] EPRA, “EPRA Annual Report 2024,” epra.com . Le clausole di indicizzazione dei flussi di cassa tutelano i rendimenti reali quando i prezzi al consumo superano la soglia del 2.5%. Il gestore patrimoniale olandese APG ha aumentato la sua allocazione al 4.2% del patrimonio gestito, citando i vantaggi di una correlazione superiore. La natura a lungo termine di questi mandati riduce la volatilità delle quote, poiché i rimborsi seguono le proiezioni attuariali piuttosto che il sentiment di mercato. Questi flussi stabili hanno attutito le oscillazioni dei prezzi durante improvvisi riprezzamenti dei tassi, sostenendo la liquidità e riducendo gli spread denaro-lettera. Nel tempo, è probabile che la riduzione del rischio strutturale dei fondi pensione verso attività reali si approfondisca, rafforzando il premio di classe di attività di cui gode il mercato europeo dei REIT.
ELTIF 2.0 Accesso al capitale al dettaglio
La revisione del regime dei Fondi Europei di Investimento a Lungo Termine (ELTIF) del 2024 ha abolito i minimi di ingresso elevati e semplificato il passaporto, aprendo le porte ai risparmiatori più facoltosi per acquistare fondi immobiliari quotati tramite i canali della bancassicurazione. I gestori francesi hanno lanciato i primi wrapper REIT conformi nel 2025, con un obiettivo di sottoscrizioni di 2.14 miliardi di dollari. I flussi al dettaglio tendono a essere più stabili rispetto al ribilanciamento istituzionale, estendendo il supporto alle valutazioni durante i periodi di stress del mercato. La conformità, tuttavia, comporta obblighi di informativa granulare e di buffer di liquidità che gli emittenti più piccoli potrebbero trovare onerosi. Chi sceglie di non adottare il quadro normativo potrebbe rinunciare alla crescente domanda al dettaglio, accelerando il consolidamento su larga scala. Net-net, l'ELTIF 2.0 amplia l'universo degli investitori del mercato europeo dei REIT.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di rifinanziamento dopo gli aumenti dei tassi del 2024 | -2.3% | Eurozona, Regno Unito, Svizzera | A breve termine (≤ 2 anni) |
| Il lavoro ibrido riduce la domanda in ufficio | -1.7% | CBD di Londra, Parigi, Francoforte | Medio termine (2-4 anni) |
| Costi di investimento per retrofit EPC con classificazione C | -1.1% | Tutte le scorte commerciali dell'UE-27 | Medio termine (2-4 anni) |
| Rafforzamento dei patti di debito legati agli ESG | -0.8% | Europa settentrionale, finanziatori globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il lavoro ibrido sconvolge l'utilizzo dell'ufficio
Entro il 2025, la presenza media negli uffici si è stabilizzata intorno al 65% dei valori di riferimento del 2019, ma la divergenza di occupazione tra le torri principali del CBD e gli immobili suburbani si è ampliata [4] JLL, “Office Market Clock,” jll.com . Gli asset di Land Securities nel West End mantengono liste d'attesa, mentre i blocchi secondari della periferia londinese affrontano una sfitto strutturale superiore al 15%. Gli inquilini danno priorità ai servizi per il benessere e alla ventilazione ad alta efficienza, costringendo i proprietari a offrire allestimenti ad alta intensità di capitale che diluiscono i rendimenti iniziali. I fornitori di contratti di locazione flessibili assorbono parte del rischio di occupazione, ma i loro contratti mensili introducono volatilità dei ricavi per i REIT ospitanti. I veicoli ad alta intensità di uffici ora si orientano verso conversioni a uso misto o per le scienze della vita per preservare la loro rilevanza. Senza strategie adattive, l'esposizione agli uffici continuerà a pesare sulla crescita mista del mercato europeo dei REIT.
Covenant di debito più rigorosi legati all'ESG
Gli istituti di credito ora integrano obiettivi di performance di sostenibilità nelle linee di credito rotative, legando i margini di profitto alle riduzioni annuali dell'intensità delle emissioni. Le banche del Nord Europa guidano l'adozione, spingendo gli spread di 25-30 punti base più ampi per i mutuatari che non raggiungono i traguardi prefissati. Il green bond del 2025 di Digital Realty Trust ha raccolto 1.07 miliardi di dollari con uno sconto di 35 punti base, a dimostrazione del fatto che la conformità paga quando eseguita in modo credibile. I mutuatari più piccoli hanno difficoltà con i requisiti di raccolta dati e potrebbero pagare cedole complessive più elevate. Nel tempo, la convergenza dei covenant estrometterà i ritardatari, aumentando di fatto il costo del capitale di base per i portafogli non allineati. Con l'aumento del rigore nella rendicontazione, la credibilità relativa all'implementazione dei criteri ESG diventerà parte integrante della valutazione nel mercato europeo dei REIT.
Analisi del segmento
Per settore di esposizione: la leadership industriale consolida la crescita
Gli asset industriali (tra gli altri settori commerciali) hanno generato una quota di mercato del 24.86% dei REIT in Europa nel 2025, a dimostrazione dell'insostituibile necessità di evasione degli ordini di e-commerce in prossimità dei nodi di consumo. L'aumento medio degli affitti è stato dell'8% su base annua lungo il corridoio tedesco Reno-Ruhr, sostenendo la compressione del tasso di capitalizzazione a livelli inferiori al 4%. I data center (tra gli altri settori commerciali) hanno registrato la crescita più rapida, con un CAGR previsto del 10.18% al 2031, sostenuto da implementazioni hyperscale ed edge che richiedono inviluppi di potenza ad alta densità. I veicoli diversificati ora integrano magazzini dell'ultimo miglio con micro-data hub, creando un reddito misto resiliente ai cicli di spesa dei consumatori. I REIT residenziali detengono una quota stabile del 24.73%, sfruttando la carenza di alloggi urbani e i contratti di locazione indicizzati che coprono l'inflazione. Nel frattempo, la presenza del commercio al dettaglio continua a razionalizzarsi, poiché i centri commerciali esperienziali superano i centri commerciali tradizionali, catturando il flusso di visitatori indotto dalle attività ricreative. Questa gerarchia settoriale illustra come i cambiamenti tecnologici e i vincoli demografici influenzano l'allocazione del capitale all'interno del mercato europeo dei REIT.
Il predominio industriale persiste perché la disponibilità di aree dismesse vicino ai principali porti è scarsa, limitando un eccesso di offerta destabilizzante. Il sistema di cross-docking di Segro riduce le finestre di consegna medie di 22 minuti, un vantaggio economico tangibile per gli inquilini che devono far fronte a rigide promesse di consegna ai consumatori. Nei data center, Digital Realty ha ampliato i nodi di interconnessione a Bruxelles e Vienna, monetizzando le commissioni di cross-connect che aumentano i margini EBITDA oltre il 60%. I REIT del settore sanitario registrano un CAGR dell'8.21% grazie ai fondamentali dell'invecchiamento della popolazione, con la fusione di Aedifica con Cofinimmo che ha creato un campione panregionale da 12.84 miliardi di dollari (12 miliardi di euro). L'esposizione agli uffici si biforca: le torri principali del CBD godono di potere di determinazione dei prezzi, mentre i blocchi secondari cercano utilizzi alternativi. La distinta cadenza dei flussi di cassa di ciascun sottosettore consente ai gestori di portafoglio di progettare performance aggiustate per il rischio che soddisfino le crescenti aspettative di dividendi nel mercato europeo dei REIT.
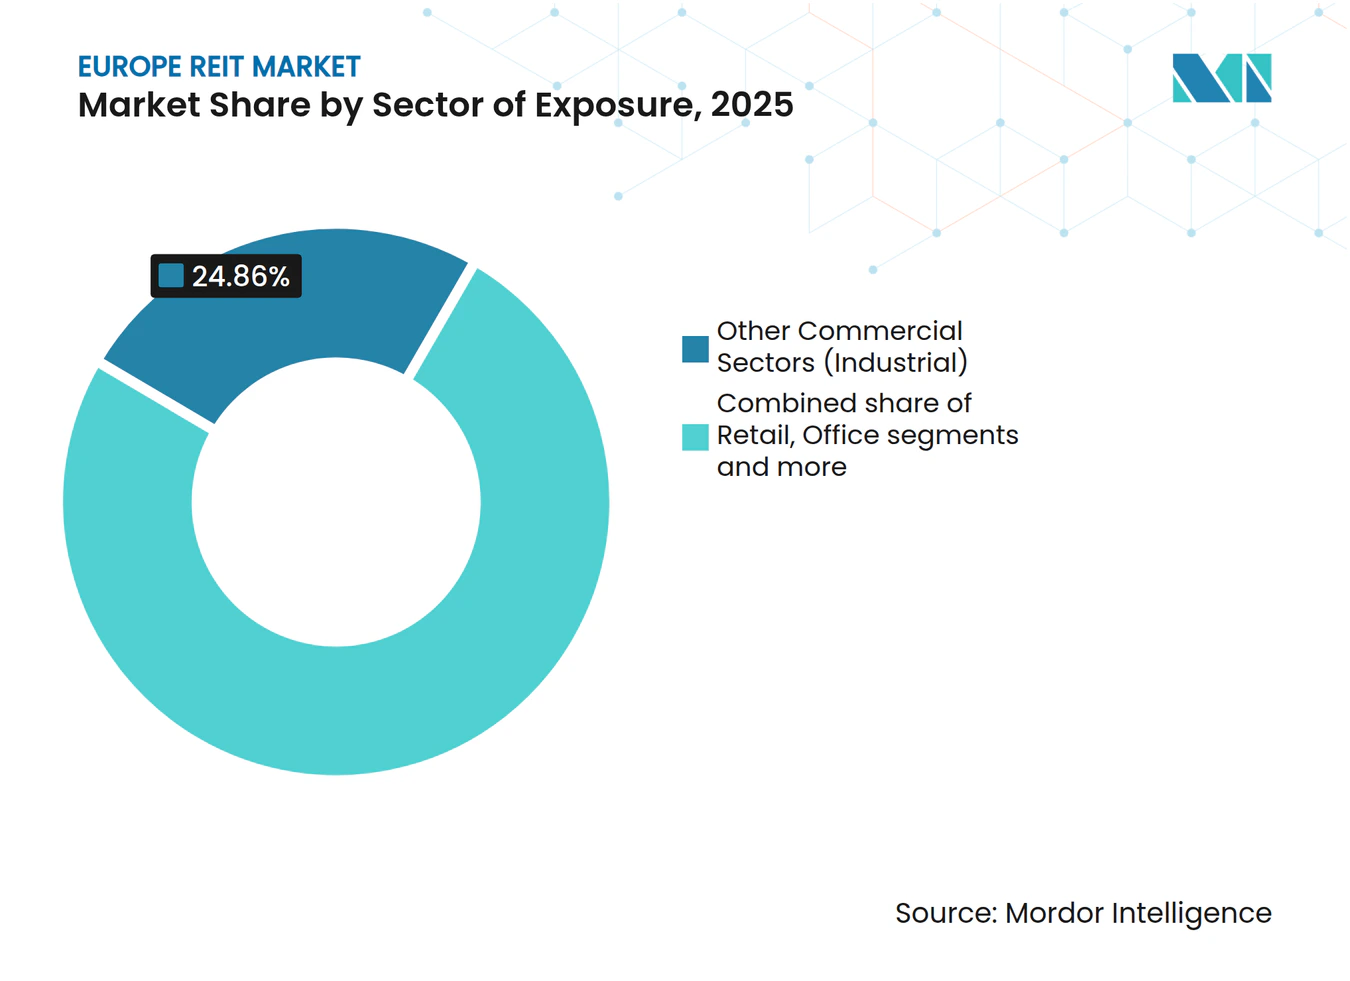
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capitalizzazione di mercato: agilità delle piccole e medie imprese contro scala delle grandi imprese
Gli emittenti a grande capitalizzazione rappresentavano il 46.92% del mercato europeo dei REIT nel 2025, beneficiando di elenchi di locatari AAA e di opzioni di rifinanziamento granulari. Il loro costo medio ponderato del debito è inferiore di 60 punti base rispetto ai competitor a piccola capitalizzazione, ammortizzando i margini di interesse netti. Tuttavia, la dinamica di crescita si sposta verso piattaforme più piccole, con un CAGR previsto del 9.78% al 2031, poiché i gestori di nicchia incubano strategie specializzate trascurate dai concorrenti più grandi. Le società a media capitalizzazione occupano una quota del 32.84%, bilanciando la diversificazione con la cattura delle opportunità. Gli investitori istituzionali combinano sempre più la stabilità delle large cap con la coppia delle small cap, costruendo esposizioni a bilanciere che sovraperformano i benchmark passivi. La dispersione della capitalizzazione, quindi, alimenta una sana liquidità in tutti i livelli di quotazione del mercato europeo dei REIT.
Tritax Big Box dimostra la sovraperformance delle small cap: l'utile per azione rettificato per azione (EPS) del primo semestre 2025 è salito a 4.63 pence, con un incremento del 6.4%, su livelli di occupazione superiori al 98%. Al contrario, la fragilità del rifinanziamento è emersa quando Brookfield è intervenuta per acquisire Tritax EuroBox, convalidando la tesi secondo cui la resilienza del bilancio conta più della crescita complessiva. Le large cap sfruttano la potenza di fuoco del bilancio per acquisizioni aggiuntive, accelerando il consolidamento del settore. Le mid cap rimangono obiettivi di acquisizione, in particolare i veicoli diversificati che scambiano con sconti persistenti sul NAV. L'interazione tra le diverse fasce dimensionali garantisce una continua opzionalità di M&A, un tratto distintivo dell'evoluzione competitiva del mercato europeo dei REIT.
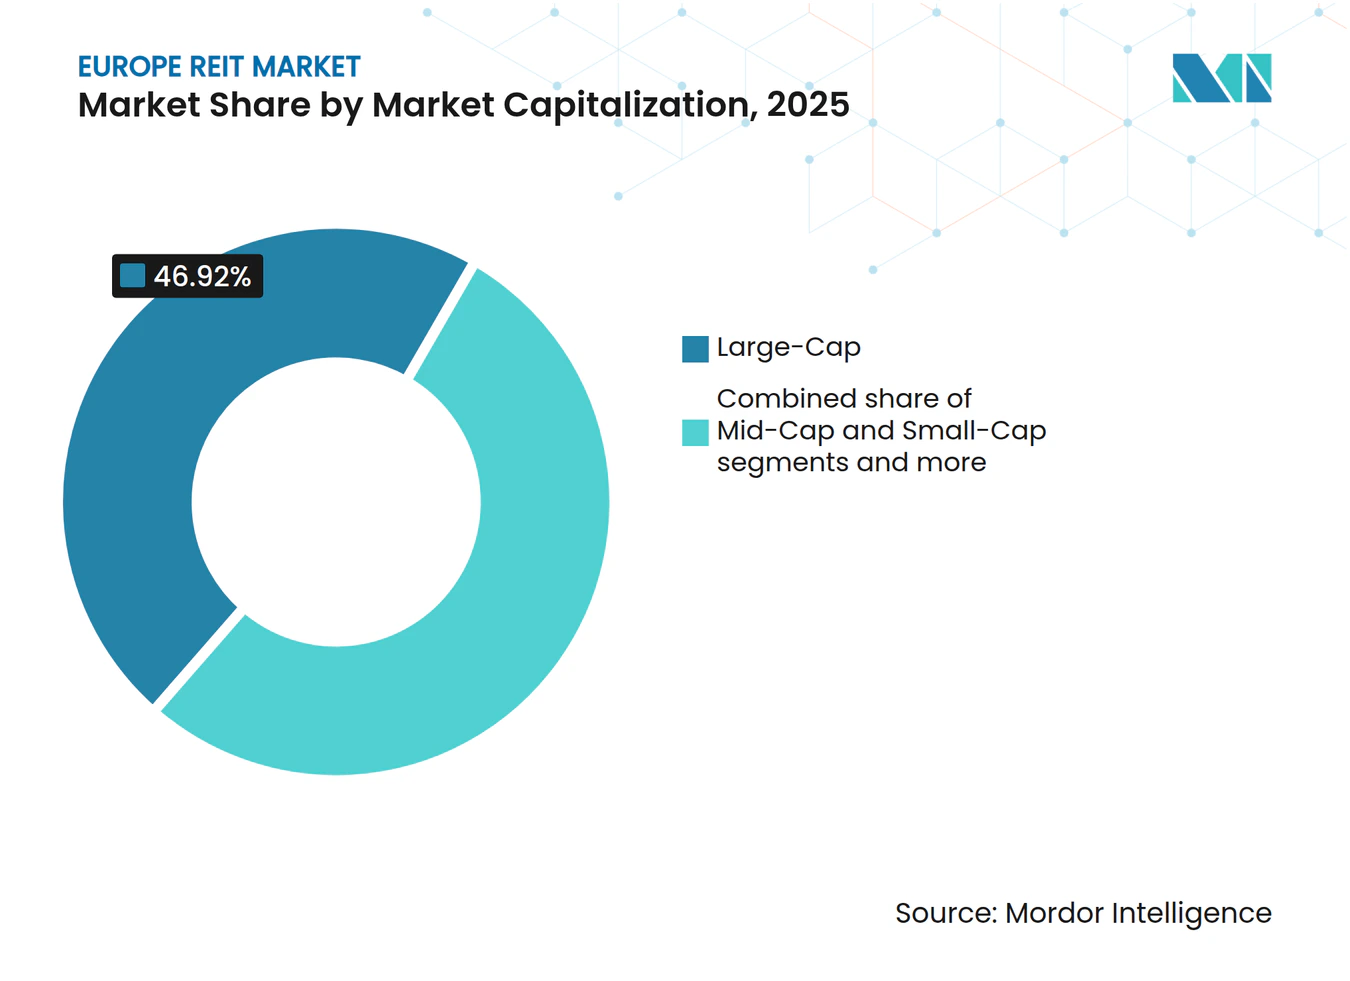
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei REIT del Regno Unito
Il Regno Unito ha consolidato una quota di mercato del 40.21% nei REIT europei nel 2025, sfruttando una governance trasparente e una solida infrastruttura del mercato dei capitali, apprezzata dagli investitori globali. Gli uffici del West End di Londra hanno un canone di locazione medio di 140 sterline al piede quadrato, ma l'adattamento al lavoro ibrido impone incentivi ai proprietari, come allestimenti chiavi in mano e contratti di locazione più brevi. I nodi logistici attorno al "Triangolo d'Oro" accolgono il 35% dei lotti di e-commerce del Regno Unito, sostenendo un tasso di sfitto a una sola cifra nonostante l'offerta speculativa. La burocrazia della Brexit ha spostato alcune funzioni bancarie a Dublino e Amsterdam, ma i REIT quotati hanno mantenuto l'interesse estero grazie alla liquidità della Borsa di Londra. Gli adeguamenti ESG ora dominano i budget di spesa in conto capitale, in linea con la tabella di marcia per l'azzeramento delle emissioni nette della City di Londra entro il 2040. Queste dinamiche, nel loro insieme, sostengono utili distribuibili resilienti che rafforzano il peso sproporzionato del Regno Unito nel mercato europeo dei REIT.
Mercato dei REIT dell'Europa continentale
La Germania ha conquistato il 21.57% del valore di mercato concentrandosi sui massimali residenziali, limitati dalla cronica carenza di alloggi a Monaco, Berlino e Amburgo. Vonovia e LEG Immobilien sfruttano le collaborazioni con i terreni comunali per assicurarsi pipeline a costi impliciti del 30% inferiori ai benchmark del mercato privato. I freni normativi per gli affitti attenuano il potenziale di rialzo a breve termine, ma garantiscono un tasso di occupazione superiore al 95%, sostenendo qualità di reddito simili a quelle delle obbligazioni. I corridoi industriali lungo il Reno-Ruhr attraggono anche REIT logistici, data la vicinanza ai porti del Benelux. Nel frattempo, la Francia detiene una quota del 13.42% concentrata su punti di riferimento commerciali parigini di proprietà di Unibail-Rodamco-Westfield, che punta sul retail basato sull'esperienza per contrastare la pura sostituzione online. La quota del 7.34% della Spagna beneficia della ripresa dell'ospitalità trainata dal turismo, favorendo l'orientamento diversificato di Merlin Properties. Ogni blocco continentale contribuisce con leve di domanda uniche che diversificano il mercato europeo dei REIT.
Mercato REIT dei Paesi nordici e del Benelux
I paesi nordici presentano la traiettoria più rapida, con un CAGR dell'8.11% fino al 2031, catalizzato dalle conversioni da uffici a residenze di Stoccolma e dai rigorosi codici di edilizia sostenibile di Copenaghen. Gli sponsor svedesi sfruttano regimi di pianificazione flessibili che consentono sovrapposizioni di uso misto che distribuiscono il rischio operativo tra economie diurne e notturne. I mandati di costruzione a energia positiva della Danimarca spingono le spese in conto capitale, ma premiano gli asset conformi con i vantaggi dei prezzi dei green bond. La regione del Benelux, sebbene con solo il 3.05% di capitalizzazione, beneficia della migrazione dei servizi finanziari post-Brexit che aumenta l'assorbimento di uffici e residenze ad Amsterdam e Bruxelles. Il passaporto transfrontaliero agevola l'espansione degli operatori panregionali che possono gestire basi di inquilini multilingue.
Panorama normativo
In Europa non esiste una normativa unica sui REIT (Real Estate Investment Trust). Di conseguenza, i veicoli di investimento immobiliare quotati seguono le normative REIT specifiche di ciascun paese, pur rispettando le norme UE sui fondi e sui mercati che incidono sulla distribuzione transfrontaliera, sulla leva finanziaria e sulla gestione della liquidità. Un punto di riferimento fondamentale per il 2026 è la scadenza per l'applicazione e il recepimento della Direttiva AIFMD II (Direttiva (UE) 2024/927) il 16 aprile 2026, che inasprisce i requisiti in materia di delega, gestione del rischio di liquidità e (ove pertinente) erogazione di prestiti per i gestori di fondi di investimento alternativi, influenzando la struttura e la commercializzazione delle strategie immobiliari nei diversi Stati membri.
Il quadro normativo UE in materia di liquidità sta diventando sempre più prescrittivo anche per i veicoli di investimento. Il Regolamento delegato (UE) 2026/465 della Commissione è entrato in vigore il 16 aprile 2026 e stabilisce gli standard tecnici per gli strumenti di gestione della liquidità (LMT), con un periodo transitorio fino al 16 aprile 2027 per i FIA costituiti prima del 16 aprile 2026. Sul fronte fiscale, la proposta della Commissione europea del 2026 (52026PC0560) evidenzia la preoccupazione che norme rigide sulla limitazione degli interessi passivi possano gravare maggiormente sui settori ad alta intensità di capitale come quello immobiliare, mantenendo al centro dell'attenzione l'evoluzione delle politiche fiscali e i costi di conformità per i REIT e le strutture assimilabili ai REIT a leva finanziaria.
Analisi della catena del valore
La catena del valore dei REIT europei inizia con la formazione di capitale (quotazioni azionarie, offerte successive e collocamenti privati) e il reperimento di finanziamenti (prestiti bancari, obbligazioni pubbliche e strumenti legati alla sostenibilità/verdi). Prosegue poi con l'acquisizione e lo sviluppo di immobili tramite broker e origination diretta, seguiti dalla gestione attiva degli asset. Sul fronte operativo, gli input includono la gestione immobiliare, la locazione e i servizi per gli inquilini, nonché la gestione degli impianti e dell'energia, sempre più legata ai requisiti di certificazione energetica (EPC) e di prestazione energetica, oltre agli investimenti in conto capitale per ristrutturazioni e conversioni. I rendimenti per gli investitori derivano da dividendi e riacquisti di azioni proprie, mentre il riciclo del portafoglio, come cessioni, joint venture e riqualificazione, viene utilizzato per gestire la leva finanziaria e orientarsi verso sottosettori a maggiore domanda come la logistica e le infrastrutture digitali.
Le recenti azioni delle aziende mostrano un'evoluzione della filiera verso partnership e investimenti più mirati. Supermarket Income REIT ha costituito una joint venture da 479 milioni di euro con Blue Owl Capital (aprile 2025) per condividere il rischio e reinvestire il capitale in asset del settore alimentare nel Regno Unito, mentre CapitaLand Ascendas REIT ha acquisito sei asset logistici in Spagna per circa 124 milioni di euro (febbraio 2026), rafforzando le acquisizioni transfrontaliere e l'aggregazione di portafoglio. Anche i proprietari di immobili commerciali stanno riconfigurando la proprietà e il controllo a livello di singolo asset, con Klepierre che ha acquisito la restante quota del 50% di Aqua Portimão per 59 milioni di euro (aprile 2026). Le condizioni di finanziamento sono sempre più legate alla sostenibilità o ai risultati di riposizionamento, come dimostra l'utilizzo da parte di IREIT Global di green notes (febbraio 2026) per finanziare lavori di riposizionamento, a riprova di come le condizioni di finanziamento, la capacità di reporting e l'esecuzione degli investimenti stiano diventando elementi centrali della catena operativa dei REIT.
Panorama competitivo
Il mercato europeo dei REIT rimane moderatamente frammentato, con le entità più grandi che detengono una quota considerevole, ma non dominante, della capitalizzazione di mercato totale. Questa frammentazione lascia spazio a un'ulteriore consolidamento, che potrebbe sbloccare efficienze operative e vantaggi competitivi basati sulla scala. La specializzazione è la strategia dominante: Segro domina la logistica, Vonovia guida il settore residenziale, Digital Realty guida i data center e Aedifica-Cofinimmo forgia la supremazia nel settore sanitario. L'adozione della tecnologia differenzia i vincitori; l'intelligenza artificiale per la manutenzione predittiva di Digital Realty ha ridotto le interruzioni non pianificate del 40%, migliorando la fidelizzazione degli inquilini. L'emissione di obbligazioni verdi modella anche le gerarchie dei costi di capitale, poiché gli istituti di credito privilegiano programmi di efficienza energetica verificabili. Le piattaforme emergenti basate sulla proptech, sebbene di piccole dimensioni, introducono modelli di locazione rivoluzionari come il co-living basato su abbonamento, potenzialmente rimodellando l'economia dell'occupazione.
Le fusioni e acquisizioni strategiche scandiscono la narrazione. Nel 2024, Brookfield ha acquisito Tritax EuroBox, a dimostrazione del forte interesse del private equity per i sottosettori ad alto rischio, in particolare quelli con valutazioni depresse. Aedifica e Cofinimmo si sono fuse nel 2025, dando vita a un gruppo paneuropeo di locatori di immobili per il settore sanitario con un valore contabile di 12.84 miliardi di dollari (12 miliardi di euro) e beneficiando di vantaggi derivanti dall'acquisto di attrezzature per l'allestimento. Digital Realty, sostenuta dall'impennata degli affitti a Francoforte e Amsterdam, ha rivisto al rialzo due volte la sua guidance FFO per il 2025, sottolineando la sua strategia di crescita attraverso lo sviluppo. L'attenzione di Segro alle bonifiche di siti industriali dismessi la posiziona in modo vantaggioso nei corridoi con scarsità di terreni. Con l'aumento dei costi di rifinanziamento, la disciplina del capitale e il riciclo degli asset si distinguono come fattori chiave di differenziazione nel panorama.
L'intensità competitiva varia a seconda del segmento. Il settore industriale gode di caratteristiche oligopolistiche data la scarsità di terreni, mentre il settore retail rimane frammentato con molti proprietari di piccole dimensioni. I portafogli di uffici affrontano revisioni strategiche esistenziali a causa delle pressioni sull'occupazione ibrida, spingendo a disinvestimenti selettivi verso conversioni a uso misto. Il consolidamento residenziale continua, ma i limiti normativi sui canoni di locazione rallentano le mega-operazioni. I portafogli di data center attraggono offerte da fondi infrastrutturali che rivalutano il segmento a multipli simili a quelli dei servizi di pubblica utilità. Nel complesso, i gestori capaci di un'allocazione agile del capitale e di conformità ESG consolidano la leadership, plasmando la futura traiettoria del mercato europeo dei REIT.
Leader del settore REIT in Europa
Unibail-Rodamco-Westfield
Segro plc
Vonovia SE
Land Securities Group plc
Klepierre SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: SEGRO ha annunciato i termini preliminari per una nuova joint venture nel settore della logistica di grandi dimensioni nel Regno Unito, con un capitale iniziale di tre importanti parchi logistici a Radlett, Coventry e Northampton. La struttura è progettata per favorire il riciclo del capitale, preservando al contempo il controllo operativo sugli asset situati in corridoi di distribuzione ad alta domanda, rafforzando la capacità di sviluppo e locazione per gli operatori logistici di grandi dimensioni.
- Maggio 2026: Vonovia ha emesso due obbligazioni sui mercati internazionali, un'obbligazione da 400 milioni di sterline con scadenza a 12 anni e un'obbligazione da 300 milioni di dollari australiani con scadenza a 7 anni. L'emissione in più valute amplia i canali di finanziamento per le grandi piattaforme residenziali e supporta la flessibilità di rifinanziamento, dove la gestione delle scadenze del debito rimane fondamentale per la capacità di distribuzione dei dividendi.
- Luglio 2025: gli azionisti di Aedifica e Cofinimo hanno approvato la fusione per creare una piattaforma immobiliare paneuropea nel settore sanitario del valore di 12 miliardi di euro, con sedi in Belgio, Paesi Bassi, Germania e Francia. L'unione consente di raggiungere dimensioni maggiori nel settore delle residenze per anziani e delle strutture mediche, migliorando il potere contrattuale negli acquisti di allestimento e ampliando la base di potenziali inquilini in diverse giurisdizioni.
Ambito del rapporto sul mercato REIT in Europa
Un fondo di investimento immobiliare è una società che possiede e, nella maggior parte dei casi, gestisce immobili che generano reddito.
Il mercato europeo dei REIT è segmentato per settore di esposizione (vendita al dettaglio, industriale, uffici, residenziale, diversificato e altri settori di esposizione) e paese (Regno Unito, Francia, Belgio, Paesi Bassi, Spagna e resto d'Europa). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per settore
| Commerciale | ufficio |
| Settore Retail | |
| Settore Hospitality | |
| Settore Sanitario | |
| Altro settore commerciale | |
| Residenziale |
Per capitalizzazione di mercato
| Large-Cap (oltre 10 miliardi di USD) |
| Mid-Cap (2-10 miliardi di USD) |
| Small-Cap (meno di 2 miliardi di USD) |
Per geografia
| Regno Unito | |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | Belgio |
| Olanda | |
| Lussemburgo | |
| NORDICI | Danmark |
| Finlandia | |
| Islanda | |
| Norvegia | |
| Svezia | |
| Resto d'Europa |
| Per settore | Commerciale | ufficio |
| Settore Retail | ||
| Settore Hospitality | ||
| Settore Sanitario | ||
| Altro settore commerciale | ||
| Residenziale | ||
| Per capitalizzazione di mercato | Large-Cap (oltre 10 miliardi di USD) | |
| Mid-Cap (2-10 miliardi di USD) | ||
| Small-Cap (meno di 2 miliardi di USD) | ||
| Per geografia | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | Belgio | |
| Olanda | ||
| Lussemburgo | ||
| NORDICI | Danmark | |
| Finlandia | ||
| Islanda | ||
| Norvegia | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei REIT e qual è la sua crescita prevista?
Si prevede che il mercato europeo dei REIT raggiungerà i 460.62 miliardi di dollari nel 2026 e che raggiungerà i 725.58 miliardi di dollari entro il 2031, con un CAGR del 9.52% nel periodo 2026-2031.
Quale settore guida le allocazioni dei REIT europei?
Le attività logistiche industriali sono in testa con il 24.86% della quota di mercato dei REIT europei, grazie alla domanda sostenuta di e-commerce.
Perché i REIT basati sui data center stanno acquisendo importanza in Europa?
Le espansioni del cloud iperscalabile e dell'edge computing determinano un CAGR del 10.18% per i REIT dei data center, rendendoli il segmento in più rapida crescita.
In che modo il lavoro ibrido influisce sui REIT europei focalizzati sugli uffici?
La stabilizzazione delle presenze in ufficio al 65% dei livelli del 2019 mette sotto pressione le attività secondarie, spingendo a conversioni e strategie di locazione flessibile per mantenere i flussi di cassa.
Quale ruolo svolge l'ELTIF 2.0 nella raccolta fondi dei REIT?
ELTIF 2.0 amplia l'accesso al dettaglio ai fondi immobiliari quotati, aggiungendo un nuovo canale di capitale stabile che potrebbe ampliare la base degli investitori fino al 40%.
Quale area geografica registra la crescita più rapida tra i REIT europei?
Si prevede che i mercati nordici cresceranno a un CAGR dell'8.11% entro il 2031, grazie alle conversioni da uffici a residenze e ai rigorosi codici di edilizia ecologica.


