

Dimensioni e quota del mercato europeo degli imballaggi riutilizzabili e ricaricabili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 38.58 miliardo di dollari |
| Dimensione del mercato (2031) | 48.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.87% CAGR |
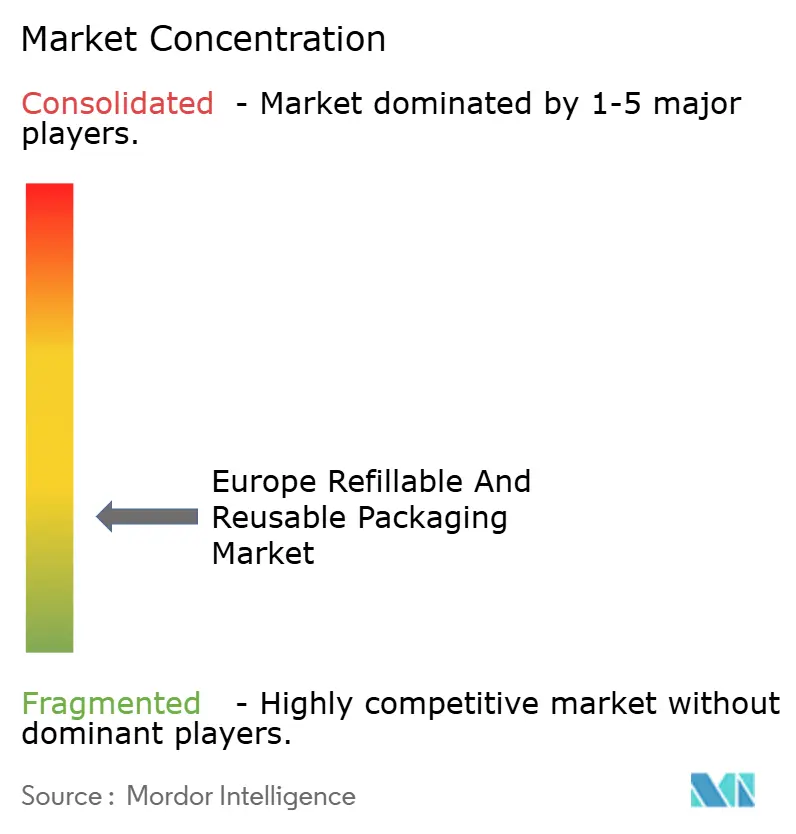
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli imballaggi ricaricabili e riutilizzabili di Mordor Intelligence
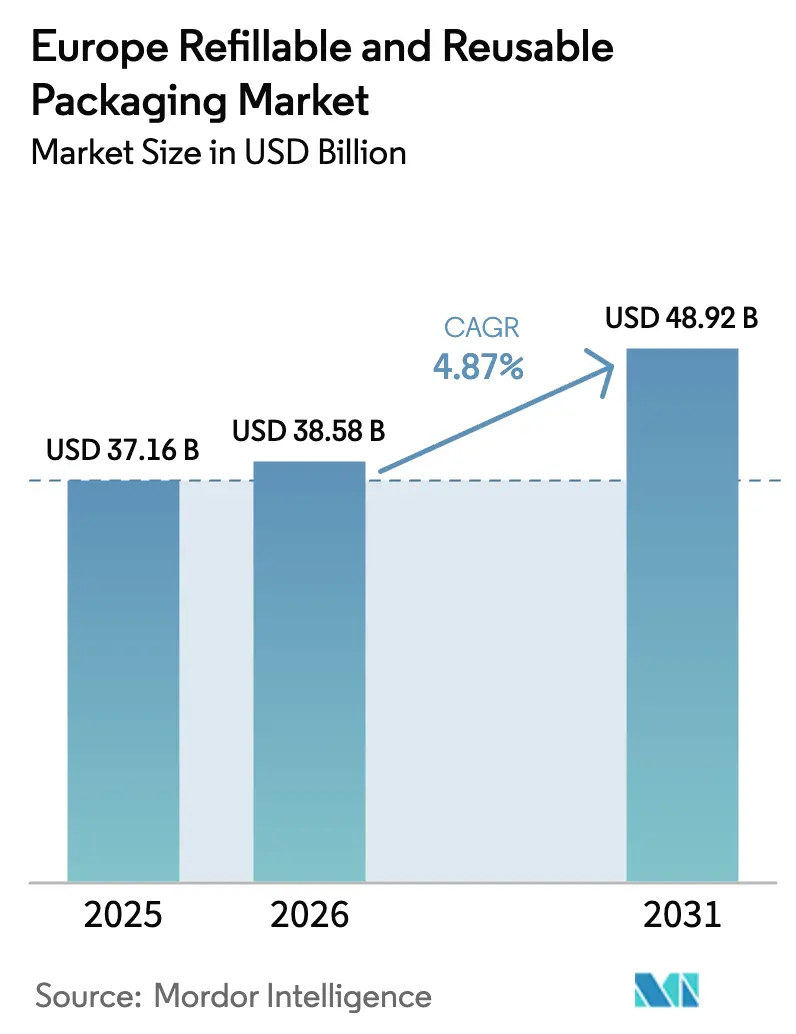
Il mercato europeo degli imballaggi ricaricabili e riutilizzabili è stato valutato a 37.16 miliardi di dollari nel 2025 e si stima che crescerà dai 38.58 miliardi di dollari del 2026 ai 48.92 miliardi di dollari entro il 2031, con un CAGR del 4.87% durante il periodo di previsione (2026-2031). Questa costante espansione riflette una legislazione UE più rigorosa che impone livelli minimi di riutilizzo, la crescente partecipazione dei rivenditori ai sistemi di deposito-rimborso e l'aumento degli investimenti aziendali nella logistica a circuito chiuso. L'aumento della capacità dei centri di lavaggio, la diffusione dell'etichettatura IoT dei mezzi di trasporto e i criteri armonizzati di ecodesign rafforzano ulteriormente la domanda strutturale. I proprietari di marchi ottengono risparmi sui costi grazie alla minore perdita di materiali e alla riduzione delle emissioni di carbonio, mentre i fornitori di servizi logistici sostituiscono i flussi unidirezionali con modelli di recupero dei beni ottimizzati dall'analisi predittiva. Insieme, questi cambiamenti generano fattori favorevoli duraturi che mantengono il mercato europeo degli imballaggi ricaricabili e riutilizzabili su un percorso di crescita a una cifra media, nonostante la volatilità macroeconomica.
Punti chiave del rapporto
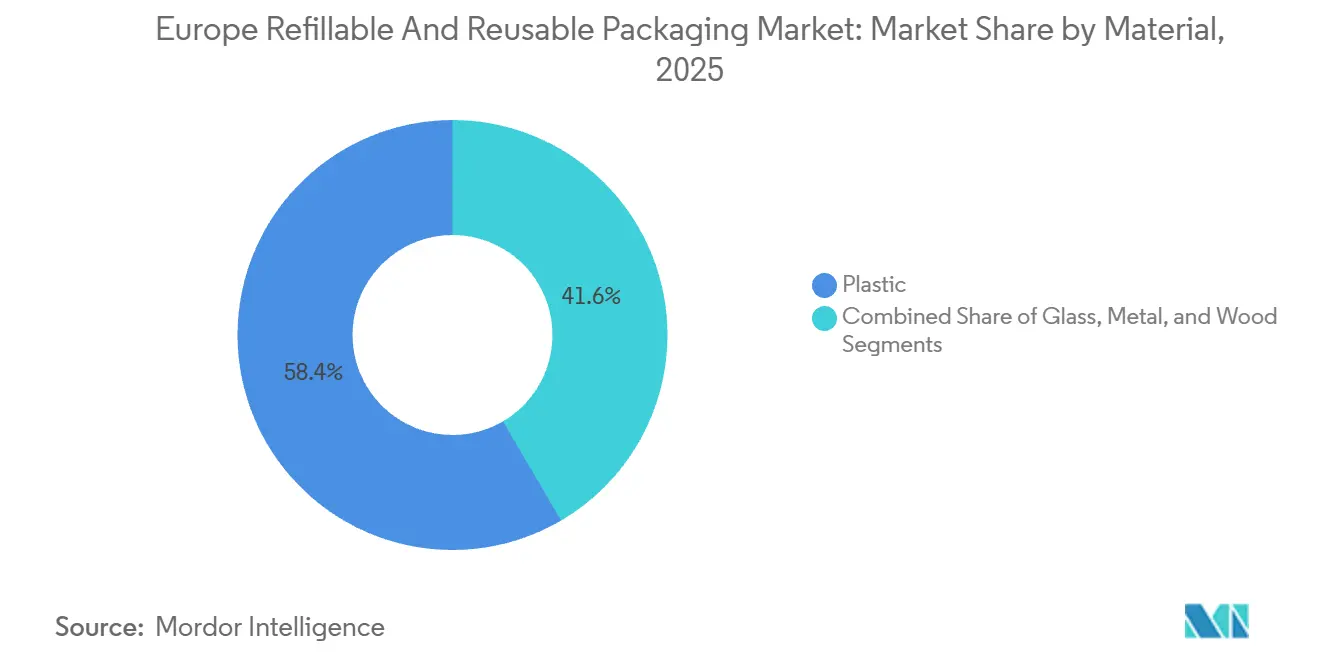
- In base al materiale, nel 2025 la plastica ha conquistato il 58.43% della quota di mercato degli imballaggi riutilizzabili e ricaricabili in Europa e si prevede che crescerà a un CAGR del 5.23% entro il 2031.
- Per tipologia di prodotto, nel 2025 pallet e casse rappresentavano il 28.79% del mercato europeo degli imballaggi riutilizzabili e ricaricabili, mentre i contenitori intermedi per merci sfuse sono destinati a crescere a un CAGR del 5.64% entro il 2031.
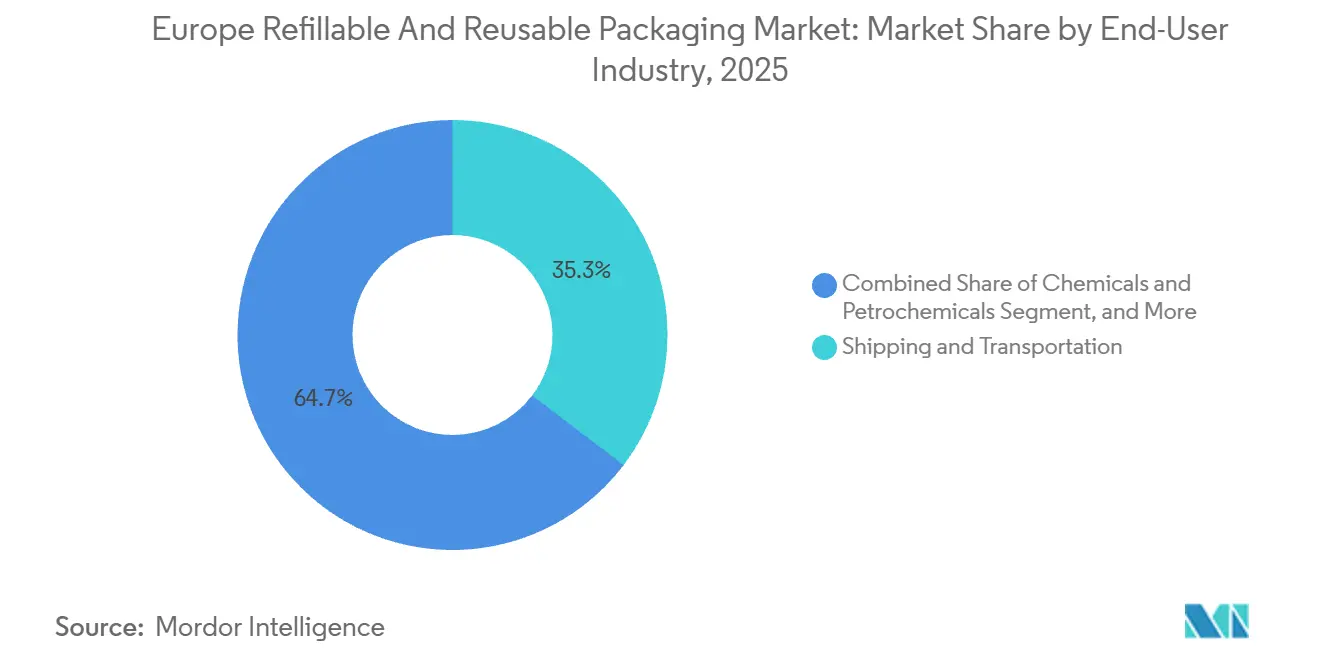
- Per settore di utilizzo finale, spedizioni e trasporti hanno rappresentato il 35.34% del fatturato nel 2025, mentre prodotti chimici e petrolchimici registrano il CAGR più elevato previsto, pari al 5.98% entro il 2031.
- Per paese, la Germania è in testa con una quota del 21.45% nel 2025, mentre la Polonia sta avanzando con un CAGR del 6.21% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli imballaggi ricaricabili e riutilizzabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sistemi obbligatori di deposito-restituzione negli Stati membri dell'UE | + 0.9% | Germania, Paesi Bassi, Danimarca, Svezia, Finlandia, Estonia, Lituania, Croazia, con implementazione in Francia e Spagna entro il 2027 | Medio termine (2-4 anni) |
| Il commercio al dettaglio della catena del freddo passa alle casse riutilizzabili abilitate all'IoT | + 0.7% | Germania, Francia, Paesi Bassi, Regno Unito, con l'adozione diffusa in Polonia e Repubblica Ceca | A breve termine (≤ 2 anni) |
| Obiettivi obbligatori di riutilizzo nel regolamento (UE) 2025/40 | + 1.1% | In tutta l'UE, con applicazione anticipata in Germania, Paesi Bassi e Belgio | A lungo termine (≥ 4 anni) |
| Adozione da parte del birrificio di bottiglie di vetro universali riutilizzabili | + 0.5% | Germania, Belgio, Paesi Bassi, Austria, Repubblica Ceca | Medio termine (2-4 anni) |
| Aumento dei contratti di logistica a circuito chiuso con i 3PL | + 0.8% | Germania, Francia, Regno Unito, Polonia, Italia | A breve termine (≤ 2 anni) |
| Le piattaforme di logistica inversa ottimizzate dall'intelligenza artificiale aumentano il ROI | + 0.6% | Germania, Paesi Bassi, Regno Unito, Francia, con programmi pilota in Spagna e Polonia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sistemi obbligatori di deposito-restituzione negli Stati membri dell'UE
Dodici Stati membri applicano ora sistemi di deposito cauzionale legalmente vincolanti che richiedono ai consumatori di versare un deposito cauzionale rimborsabile sui contenitori per bevande, con il sistema tedesco Pfand che raggiunge tassi di reso superiori al 98%. Il prossimo regolamento sugli imballaggi e sui rifiuti di imballaggio fissa un obiettivo di tasso di reso del 90% per i contenitori monouso per bevande entro il 2029, obbligando i rivenditori a installare distributori automatici di rifiuti inversi e a integrare la contabilità dei depositi nei software dei punti vendita. La Francia ha avviato l'implementazione nazionale nel gennaio 2025, ordinando 30,000 distributori automatici di rifiuti inversi e attivando 200 milioni di euro (220 milioni di dollari) di spese in conto capitale per i fornitori di attrezzature. Il primo progetto pilota spagnolo in Catalogna ha evidenziato un divario tra aree urbane e rurali che i responsabili politici devono colmare prima dell'implementazione a livello nazionale. Gli aspetti economici del recupero dei materiali sono convincenti, poiché l'alluminio riciclato consente di risparmiare il 95% dell'energia necessaria per la fusione primaria.
Il commercio al dettaglio della catena del freddo passa alle casse riutilizzabili abilitate all'IoT
I distributori di alimenti freschi integrano tag Bluetooth Low-Energy e sensori di posizione nelle casse di plastica per monitorare temperatura, umidità ed eventi di urto a intervalli di 15 minuti, riducendo il deterioramento del 12-18%. [1] IFCO Systems, “IoT-Enabled Reusable Packaging Solutions,” ifco.com IFCO ha distribuito oltre 2 milioni di casse dotate di sensori in Germania, Francia e Paesi Bassi nel 2024, mentre il sistema SmartLink di Schoeller Allibert ha raggiunto una precisione di scansione del 99.7% ai varchi dei centri di distribuzione. Il sovrapprezzo del sensore di 8-12 euro (8.8-13.2 dollari) si ammortizza in meno di 18 mesi perché il risparmio di manodopera elimina i conteggi manuali. Gli strumenti di geofencing riducono inoltre furti e perdite a meno dell'1% dei beni. Le nuove linee guida EHEDG confermano che l'elettronica integrata resiste a cicli di lavaggio caustico a 85 °C, offrendo ai rivenditori la garanzia della sicurezza a contatto con gli alimenti. [2] European Hygienic Engineering and Design Group, “Reusable Food-Contact Guidance,” ehedg.org
Obiettivi obbligatori di riutilizzo nel regolamento (UE) 2025/40
Il regolamento vincola i produttori a rendere il 10% degli imballaggi per il trasporto e il 20% di quelli per i consumatori ricaricabili o riutilizzabili entro il 2030, per poi salire al 25% e al 40% entro il 2040. La responsabilità si sposta a monte, obbligando le aziende a finanziare programmi di ritiro o a incorrere in sanzioni che vanno da 0.50 a 2.00 euro (da 0.55 a 2.20 dollari) per unità non conforme. La Germania ha emanato una legislazione speculare nel dicembre 2024, spingendo i ristoranti fast food a collaborare con la piattaforma di deposito digitale di Vytal, che ha elaborato 8 milioni di transazioni nel 2025. Il Belgio ha esteso obblighi simili agli imballaggi per l'e-commerce, creando complessità logistiche che operatori postali come bpost risolvono attivamente attraverso reti di punti di ritiro. Le norme armonizzate in materia di ecodesign richiedono ora almeno 50 cicli per le cassette di plastica, orientando gli acquisti verso gradi di polipropilene durevoli.
Aumento dei contratti di logistica a circuito chiuso con i 3PL
Specialisti in logistica di terze parti raggruppano la gestione di beni riutilizzabili in contratti pluriennali del valore compreso tra 50 e 150 milioni di euro (55-165 milioni di dollari), trasferendo il rischio di capitale dai proprietari dei marchi. L'accordo 2024 di DHL Supply Chain copre 5 milioni di casse e garantisce una disponibilità dei beni del 95% grazie al tracciamento RFID e alla manutenzione predittiva. La piattaforma automotive di DB Schenker ha ridotto del 18% i chilometri percorsi a vuoto, eliminando 22,000 tonnellate di CO₂ all'anno. I sistemi di trasferimento di custodia basati su blockchain di Kuehne + Nagel riducono del 60% le contestazioni sulle fatture e offrono visibilità in tempo reale sui beni. Questi accordi sul livello di servizio (SLA) includono clausole di performance rigorose sui tassi di restituzione e pulizia che allineano gli incentivi del fornitore alla longevità dei beni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX per i centri di lavaggio centralizzati | -0.5% | Germania, Paesi Bassi, Italia, Francia, con capacità limitata in Spagna, Polonia, Romania | Medio termine (2-4 anni) |
| Standard igienici nazionali frammentati | -0.3% | A livello UE, con divergenze tra gli stati membri del nord e del sud | A lungo termine (≥ 4 anni) |
| Volatilità del tasso di rendimento nelle aree urbane rispetto a quelle rurali | -0.4% | Spagna, Polonia, Italia, Francia (regioni rurali), a confronto con Germania e Paesi Bassi (efficienza urbana) | A breve termine (≤ 2 anni) |
| Costi di fusione del vetro ad alta intensità energetica | -0.2% | Germania, Francia, Italia, Austria, Repubblica Ceca | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX per i centri di lavaggio centralizzati
La costruzione di un impianto di lavaggio da 10 tonnellate all'ora richiede dai 5 ai 15 milioni di euro (da 5.5 a 16.5 milioni di dollari) per nastri trasportatori, dosaggio di sostanze caustiche e trattamento delle acque reflue, concentrando la capacità in Germania, Paesi Bassi e Italia settentrionale. I permessi richiedono fino a 18 mesi e i costi operativi aumentano di 0.15-0.30 euro (da 0.17 a 0.33 dollari) a lavaggio, poiché ogni cassa consuma da 0.8 a 1.2 kWh e fino a 4 litri d'acqua. I mercati orientali trasportano i materiali sporchi per 300-500 km per la pulizia, aumentando i costi logistici del 25-40%. La stagionalità aggrava i colli di bottiglia, poiché i volumi di raccolta aumentano del 30-50% e i tre principali operatori ora controllano il 65% della capacità di lavaggio totale europea, limitando la concorrenza.
Volatilità del tasso di rendimento nelle aree urbane rispetto a quelle rurali
Il recupero supera il 90% nelle città dense come Berlino e Amsterdam, ma scende al 60-75% nelle zone rurali dell'Andalusia o del Podlaskie, deprimendo l'utilizzo e aumentando i costi di sostituzione. [3] Agenzia europea dell'ambiente, "Variabilità del tasso di restituzione nell'UE", eea.europa.eu I viaggi di ritorno irregolari interrompono la programmazione, costringendo i gestori di pool a mantenere scorte di sicurezza più elevate. Gli incentivi governativi si concentrano spesso su progetti pilota urbani, lasciando le aree periferiche non servite. I dati di tracciamento delle risorse mostrano che i percorsi di raccolta rurali presentano il 25% in più di miglia a vuoto e il 15% in più di spesa per carburante per unità recuperata. I punti di raccolta mobili e i depositi variabili sono in fase di valutazione, ma rimangono in fase embrionale.
Analisi del segmento
Per materiale: la plastica leggera supera i formati tradizionali
Nel 2025, la plastica deteneva una quota di mercato del 58.43% nel mercato europeo degli imballaggi ricaricabili e riutilizzabili e si prevede che aumenterà a un CAGR del 5.23% fino al 2031. Questa posizione dominante si basa sulle casse in polipropilene, che pesano 1.2-1.8 kg, circa la metà delle alternative in legno, consentendo ai camion di trasportare l'8-12% di carico utile in più. Un consumo di carburante ridotto, unito a superfici lisce e sigillate conformi alle norme igieniche EHEDG, convince i rivenditori a pagare un sovrapprezzo di 8-15 euro (8.8-16.5 dollari) per unità. Il vetro mantiene una resistenza di nicchia nella birra e nei liquori premium perché i consumatori lo associano alla qualità, ma i costi energetici legati al gas naturale, pari al 15-20% delle spese di produzione, riducono i margini durante i picchi di prezzo. Nel frattempo, i fusti e i barili in metallo servono per usi chimici e di bevande che richiedono resistenza alla pressione, e i ricondizionatori dichiarano una durata di vita di 15-20 anni.
Il Regolamento (UE) 2024/1781 stabilisce una durata minima di 50 cicli, che il polipropilene supera senza problemi, mentre i produttori di bottiglie di vetro ispessiscono le pareti per conformarsi, aumentando il peso e i costi di trasporto. La cassa con contenuto riciclato al 97% di Coca-Cola e Schoeller Allibert illustra il passaggio a un sistema di fornitura di resina a circuito chiuso, riducendo l'impronta di carbonio del 65% e proteggendo gli acquirenti dalla volatilità dei polimeri vergini. L'espansione di 40,000 tonnellate di rPET e rHDPE di ALPLA in Austria e Polonia garantisce materie prime per beni riutilizzabili di nuova generazione. La crescita del metallo è in linea con le più severe normative ADR; la rete di ricondizionamento di Mauser mantiene in circolazione il 92-95% degli IBC in acciaio e prolunga la durata dei singoli contenitori a 15 anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: Pallet Anchor, IBC Accelerate
Pallet e casse hanno coperto il 28.79% del mercato europeo degli imballaggi ricaricabili e riutilizzabili nel 2025, grazie alla loro ubiquità nelle catene di fornitura del commercio al dettaglio, dell'automotive e dei prodotti freschi. Il parco pallet di CHEP, composto da 345 milioni di pallet, viene ruotato ogni 45-60 giorni e registra tassi di reso del 95% in Germania e nei Paesi Bassi. La standardizzazione dei pallet EUR (1,200 × 800 mm) facilita l'interscambio intersettoriale, ma la divergenza verso i 1,200 × 1,000 mm nel Regno Unito, causata dalla Brexit, crea attriti presso Dover. I contenitori IBC (Intermediate Bulk Container) sono il prodotto in più rapida crescita, con un CAGR del 5.64%, perché i produttori chimici sostituiscono i fusti monouso con IBC compositi da 1,000 litri, che possono ridurre gli sprechi di imballaggio del 90% per tonnellata di prodotto. Schutz collega il tracciamento digitale allo stato di riempimento e alla cronologia della manutenzione, riducendo le perdite a meno dell'1%.
Le bottiglie di vetro a rendere prosperano all'interno dei consorzi di birrifici in espansione; gli stampi universali da 330 ml e 500 ml riducono gli errori di smistamento del 25% e prolungano la durata del ciclo a 50 ricariche. Fusti e barili mantengono ruoli di nicchia nei lubrificanti e negli oli commestibili, con Greif che segnala 10-15 cicli prima che l'affaticamento ne determini il pensionamento. Le scatole in cartone ondulato o in cartone fibrato si stanno diffondendo nell'e-commerce, ma i tassi di reso diminuiscono nelle aree rurali, dove le alternative monouso rimangono più convenienti. I contenitori speciali nei prodotti farmaceutici e nell'elettronica enfatizzano il controllo della temperatura e le proprietà antistatiche, settori in cui Nefab compete nell'ingegneria personalizzata.
Per settore dell'utente finale: comandi di spedizione, prodotti chimici accelerano
Spedizioni e trasporti hanno rappresentato il 35.34% del fatturato del 2025, a conferma del predominio consolidato del pallet pooling, che movimenta quotidianamente le merci attraverso i confini europei. Il sistema di abbinamento dinamico dei carichi, sperimentato per la prima volta negli anni '90, ora raggiunge un utilizzo delle risorse pari all'85-1990%. Il settore alimentare e delle bevande segue a ruota, puntando sui 2.5 milioni di cassette per prodotti ortofrutticoli di IFCO, che riducono il deterioramento fino al 18% e supportano gli obiettivi di riduzione degli sprechi dei supermercati. Marchi di cosmetici come L'Oréal testano le stazioni di ricarica, ma l'adozione da parte dei consumatori è in ritardo perché la percezione dell'igiene continua a favorire le confezioni monouso sigillate.
I prodotti chimici e petrolchimici rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR del 5.98%, trainato dalle normative ADR che richiedono contenitori tracciabili e a tenuta stagna per le merci pericolose. BASF e Dow hanno utilizzato contenitori IBC per la ricertificazione presso i siti di Mauser e Greif, risparmiando il 30-40% sui costi di imballaggio e rispettando al contempo gli obiettivi di circolarità. Gli esperimenti di e-commerce con buste riutilizzabili raggiungono tassi di reso del 74% nei centri urbani, ma incontrano difficoltà nelle regioni a bassa densità, evidenziando una frontiera per il mercato europeo degli imballaggi ricaricabili e riutilizzabili. I settori farmaceutico ed elettronico acquistano contenitori altamente personalizzati e ad alto margine, la cui durata può superare i 100 giri, ma il volume rimane limitato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato tedesco degli imballaggi ricaricabili e riutilizzabili
Il predominio della Germania deriva dal suo maturo ecosistema di cauzione-restituzione, che elabora 3 miliardi di contenitori all'anno e garantisce tassi di restituzione del 98%, il punto di riferimento più elevato nel mercato europeo degli imballaggi riutilizzabili e ricaricabili. I distretti industriali in Baviera e Renania Settentrionale-Vestfalia si affidano a una capacità di lavaggio di 35 milioni di contenitori, che mantiene i tempi di consegna inferiori alle 48 ore. Il recepimento federale del Regolamento 2025/40, previsto per la fine del 2024, obbliga i ristoranti fast food a offrire formati riutilizzabili, accelerandone l'adozione da parte dei consumatori.
Mercato polacco degli imballaggi ricaricabili e riutilizzabili
Il tasso di crescita del 6.21% della Polonia riflette 500 milioni di euro (550 milioni di dollari) di progetti annunciati, tra cui il ricondizionatore IBC di Mauser a Wrocław, che serve BASF e Covestro. I fornitori del settore automobilistico di Katowice richiedono pallet standardizzati, mentre gli hub di e-commerce di Poznań sperimentano buste riutilizzabili. Le infrastrutture, tuttavia, rimangono scarse: solo otto hub di lavaggio commerciali operano a livello nazionale, il che rende necessario il trasporto a lungo raggio di beni sporchi.
Mercati europei più ampi
La Francia, la seconda economia più grande, ha attivato 200 milioni di euro (220 milioni di dollari) in ordini di attrezzature per il lancio del DRS nel 2025, prevedendo un aumento dei tassi di reso all'85% entro il 2027. L'Italia è alle prese con la divergenza nord-sud; gli hub di lavaggio lombardi elaborano il 65% del volume nazionale, lasciando gli operatori del sud con viaggi di andata e ritorno più lunghi. La Spagna replica il problema, con la Catalogna che registra elevati rendimenti urbani ma le zone rurali sono in ritardo. I Paesi Bassi ospitano 12 hub di lavaggio che servono anche Belgio e Lussemburgo in un pool Benelux strettamente integrato, e l'estensione Fost Plus del Belgio ai contenitori da asporto aggiunge 50 milioni di unità al flusso circolare. In tutta la Scandinavia, l'elevata consapevolezza ambientale dei consumatori mantiene i tassi di reso vicini al 95%, sebbene le aree settentrionali scarsamente popolate comportino costi di trasporto più elevati.
Panorama competitivo
Il mercato europeo degli imballaggi ricaricabili e riutilizzabili mostra una certa frammentazione. CHEP sfrutta una base di asset di 345 milioni di dollari per negoziare tariffe di lavaggio e RFID inferiori del 15-20% rispetto ai concorrenti più piccoli. IFCO domina il mercato delle cassette per prodotti freschi con pool abilitati all'IoT che riducono il deterioramento del 18%, assicurandosi contratti a lungo termine con i supermercati. Il mercato sta inoltre assistendo a un aumento degli investimenti in soluzioni di imballaggio sostenibili per soddisfare le esigenze normative e dei consumatori.
Le fusioni su larga scala continuano, con IPL e Schoeller Allibert che hanno annunciato un accordo da 1.4 miliardi di dollari nell'aprile 2025, che unisce il know-how nello stampaggio a iniezione e una rete che copre 18 paesi. L'acquisizione di Schumacher da parte di Mondi, per 690 milioni di dollari, ha aggiunto capacità produttiva nel settore del cartone ondulato e quattro centri di lavaggio in Germania e Austria. Smurfit WestRock, creata nel luglio 2024, integra i portafogli di cartone ondulato e riutilizzabile per conquistare clienti e-commerce in 40 paesi.
La digitalizzazione differenzia i concorrenti; la catena di custodia basata su blockchain di Kuehne + Nagel traccia ogni passaggio di pallet, riducendo le controversie del 60%. Vytal e Loop gestiscono piattaforme di deposito per i consumatori basate su QR che eliminano la necessità di distributori automatici fisici, riducendo gli esborsi di capitale del 60-70% nei programmi pilota. L'ottimizzazione dei percorsi basata sull'intelligenza artificiale, ora integrata nella pianificazione di CHEP, riduce del 12% le spedizioni dei camion e aumenta l'utilizzo, consolidando ulteriormente il vantaggio per i leader di mercato.
Leader europei nel settore degli imballaggi ricaricabili e riutilizzabili
Schoeller Allibert Services BV
Gruppo Nefab AB
Vetropack Holding AG
Gruppo Mondi
Greif, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: IPL e Schoeller Allibert firmano un accordo di fusione definitivo da 1.4 miliardi di dollari che unisce la capacità di stampaggio a iniezione con reti di pooling di imballaggi riutilizzabili in 18 paesi europei, con chiusura prevista per il terzo trimestre del 2025 e gestione combinata di oltre 100 milioni di casse e pallet di plastica all'anno.
- Marzo 2025: il Belgio ha ampliato il sistema di deposito-restituzione Fost Plus per includere i contenitori riutilizzabili per alimenti da asporto, aggiungendo circa 50 milioni di beni al pool circolare e obbligando i ristoranti di tutto il paese ad accettare resi gratuiti, tracciati tramite scansioni di codici QR.
- Febbraio 2025: ALPLA ha impegnato 80 milioni di euro (88 milioni di dollari) per ampliare il suo impianto di riciclaggio di Wöllersdorf, in Austria, di 40,000 tonnellate di capacità annua di rPET e rHDPE, garantendo materie prime per i produttori di imballaggi riutilizzabili in tutta l'Europa centrale, con messa in servizio prevista per il quarto trimestre del 2025.
- Gennaio 2025: la Francia ha lanciato il suo programma nazionale di deposito-restituzione, installando 30,000 distributori automatici di rifiuti presso i punti vendita al dettaglio per elaborare 1.5 miliardi di bottiglie in PET e lattine di alluminio all'anno, con depositi di 0.15-0.25 EUR progettati per aumentare i tassi di restituzione dei contenitori al 90% entro il 2029.
Ambito del rapporto sul mercato europeo degli imballaggi riutilizzabili e ricaricabili
Il mercato europeo degli imballaggi ricaricabili e riutilizzabili valuta i ricavi generati da soluzioni di imballaggio ricaricabili e riutilizzabili. L'analisi comprende sia i mercati B2B (business-to-business) che B2C (business-to-consumer), con particolare attenzione ai settori impegnati nella sostenibilità e nelle pratiche di economia circolare. Lo studio esclude i prodotti progettati per uso domestico, come contenitori metallici o bottiglie per la conservazione personale, e i costi di servizio legati al riempimento, al ricondizionamento o alla manutenzione.
Il rapporto sul mercato europeo degli imballaggi ricaricabili e riutilizzabili è segmentato per materiale (plastica, vetro, metallo e legno), tipo di prodotto (bottiglie, pallet e casse, contenitori intermedi per merci sfuse, fusti e barili, scatole e cartoni, altri tipi di prodotto), settore di utilizzo finale (alimenti e bevande, cosmetici e cura della persona, prodotti chimici e petrolchimici, spedizioni e trasporti, e-commerce e distribuzione al dettaglio e altri settori di utilizzo finale) e paese (Regno Unito, Germania, Francia, Italia, Spagna, Polonia e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Plastica |
| Vetro |
| Metallo |
| Legno (MDF) |
| Bottiglie |
| Pallet e casse |
| Contenitori sfusi intermedi |
| Tamburi e botti |
| Scatole e cartoni |
| Altri tipi di prodotto |
| Cibo e Bevande |
| Cosmetici e cura della persona |
| Chimica e petrolchimica |
| Spedizioni e trasporti |
| E-commerce e servizi di evasione degli ordini al dettaglio |
| Altre industrie di utenti finali |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Polonia |
| Resto d'Europa |
| Per materiale | Plastica |
| Vetro | |
| Metallo | |
| Legno (MDF) | |
| Per tipo di prodotto | Bottiglie |
| Pallet e casse | |
| Contenitori sfusi intermedi | |
| Tamburi e botti | |
| Scatole e cartoni | |
| Altri tipi di prodotto | |
| Per settore degli utenti finali | Cibo e Bevande |
| Cosmetici e cura della persona | |
| Chimica e petrolchimica | |
| Spedizioni e trasporti | |
| E-commerce e servizi di evasione degli ordini al dettaglio | |
| Altre industrie di utenti finali | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Polonia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo degli imballaggi ricaricabili e riutilizzabili nel 2026?
Ha raggiunto i 38.58 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 48.92 miliardi di dollari entro il 2031.
Quale CAGR è previsto per gli imballaggi ricaricabili e riutilizzabili in Europa fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 4.87% nel periodo 2026-2031.
Quale materiale detiene la quota maggiore negli imballaggi ricaricabili e riutilizzabili in Europa?
I cavi in plastica rappresentano una quota del 58.43% grazie al loro peso ridotto e al rispetto delle norme igieniche.
Quale segmento di prodotto sta crescendo più velocemente?
I contenitori per trasporto alla rinfusa intermedio registrano la crescita più elevata, con un CAGR del 5.64% fino al 2031.
Perché i sistemi di deposito-restituzione sono importanti per la crescita degli imballaggi riutilizzabili?
Garantiscono elevati tassi di recupero, una riduzione dei rifiuti e forniscono una spinta normativa che incrementa gli investimenti nella messa in comune delle risorse.
Quale Paese si sta espandendo più rapidamente?
La Polonia sta avanzando a un CAGR del 6.21% grazie agli investimenti nella catena di fornitura dell'automotive e dell'e-commerce.


