

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.96 miliardo di dollari |
| Dimensione del mercato (2031) | 13.1 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.46% CAGR |
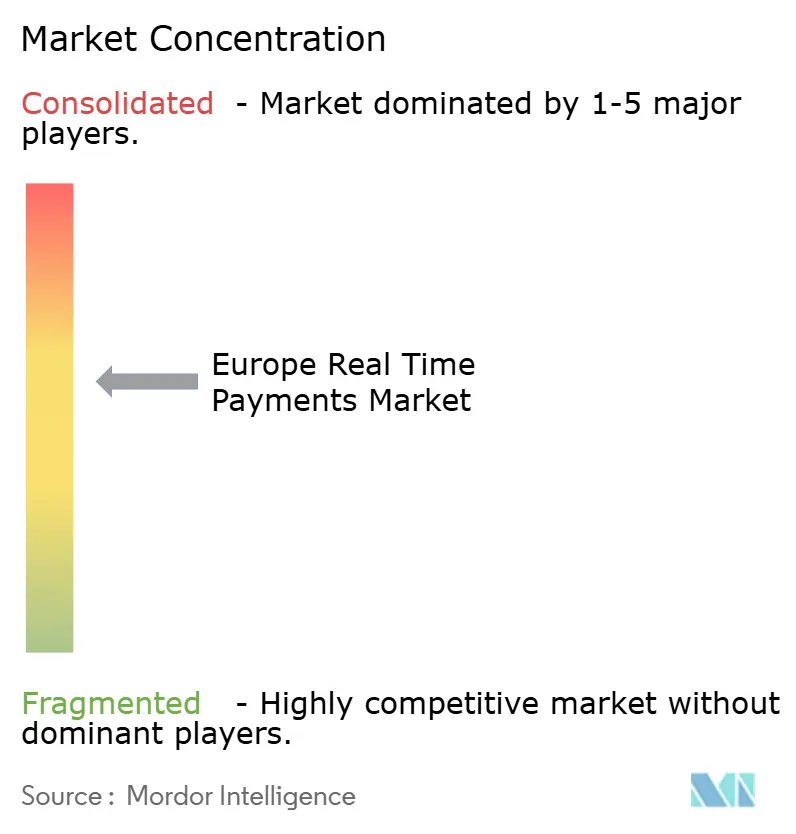
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti in tempo reale in Europa di Mordor Intelligence
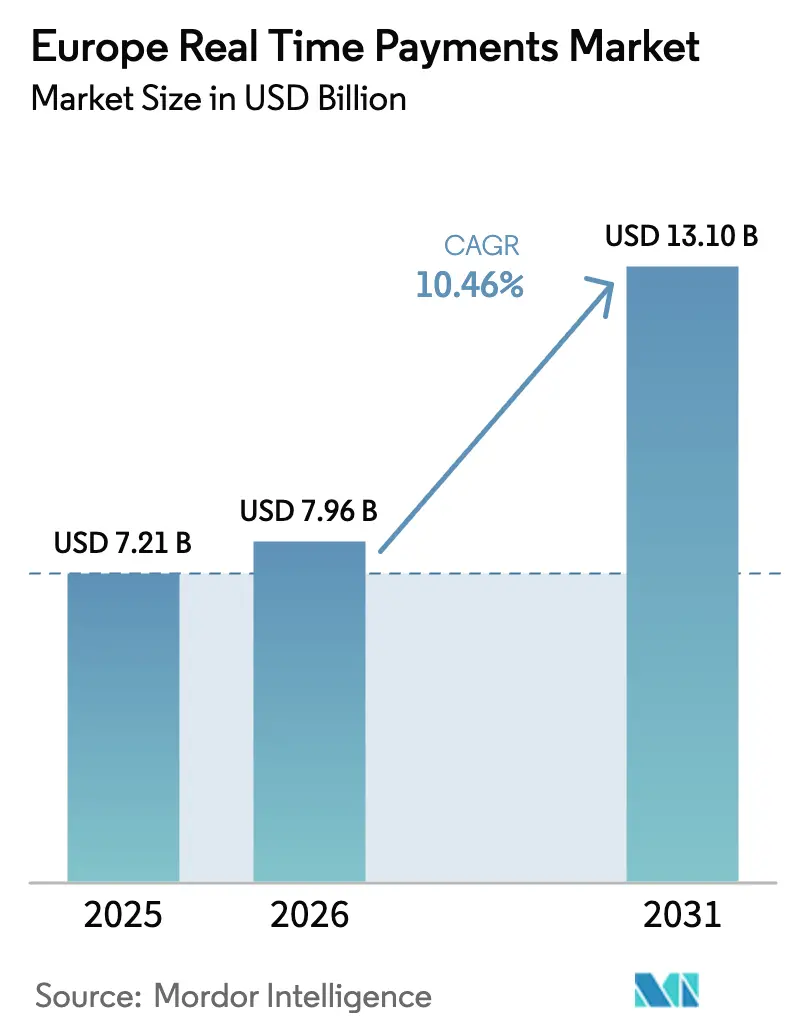
Si stima che il mercato europeo dei pagamenti in tempo reale nel 2026 raggiungerà un valore di 7.96 miliardi di dollari, in crescita rispetto ai 7.21 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 13.1 miliardi di dollari, con una crescita annua composta (CAGR) del 10.46% nel periodo 2026-2031. La rapida armonizzazione normativa, in particolare il Regolamento sui pagamenti istantanei (TIPS) che impone la parità di costo per i trasferimenti istantanei in euro, ha eliminato il premio medio di 2.19 euro (2.52 dollari) che in precedenza ne limitava l'adozione. [1] Banca centrale europea, "Statistiche TIPS 2024", ecb.europa.eu. La revisione dei prezzi costringe le banche a competere sulla qualità del servizio, innescando un'accelerazione degli investimenti in connettività API, controlli del rischio e ottimizzazione della liquidità. Progetti pilota paneuropei come il sistema SEPA Payment Account Access (SPAA) stanno sbloccando flussi di entrate premium derivanti dalla condivisione dei dati, mentre le grandi aziende accelerano la migrazione allo standard ISO 20022 per ottenere una visibilità in tempo reale della liquidità. L'esigenza delle aziende di una gestione unificata e transfrontaliera dei flussi di cassa si allinea con l'obiettivo delle autorità di regolamentazione di un'infrastruttura SEPA (Single Euro Payments Area) senza attriti, conferendo al mercato europeo dei pagamenti in tempo reale un impulso unico rispetto ad altre regioni. Il tasso di crescita annuo composto (CAGR) del 16.5% della Polonia e la quota di fatturato del 27.8% del Regno Unito sottolineano la combinazione di mercati emergenti in rapida crescita e operatori consolidati orientati alle economie di scala, mantenendo una prospettiva equilibrata per i fornitori di software, servizi e infrastrutture di compensazione.
Punti chiave del rapporto
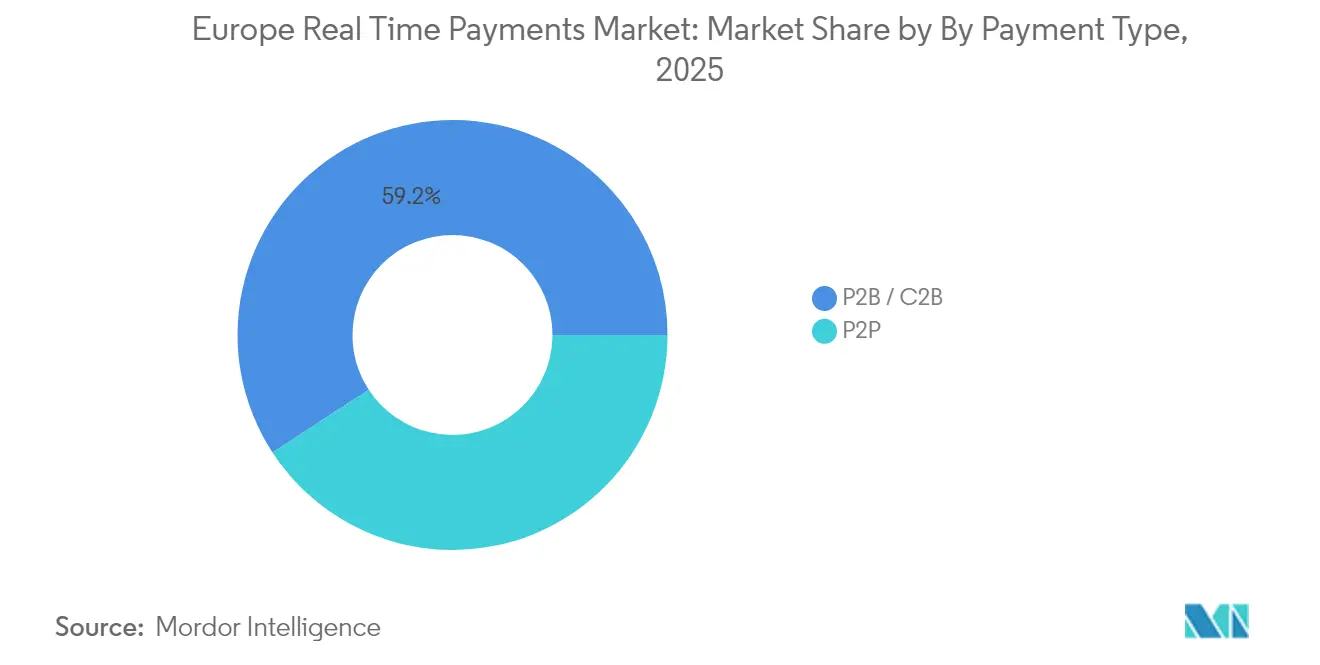
- Per tipo di pagamento: nel 2 i trasferimenti P40.80P hanno dominato il mercato dei pagamenti in tempo reale in Europa, con una quota del 2025%, mentre si prevede che i volumi P2B/C2B cresceranno a un CAGR del 13.59% entro il 2031.
- Per componente: la piattaforma/software ha generato il 62.70% dei ricavi nel 2025; si prevede che il segmento dei servizi crescerà a un CAGR del 15.32% poiché le istituzioni esternalizzano la conformità e l'integrazione.
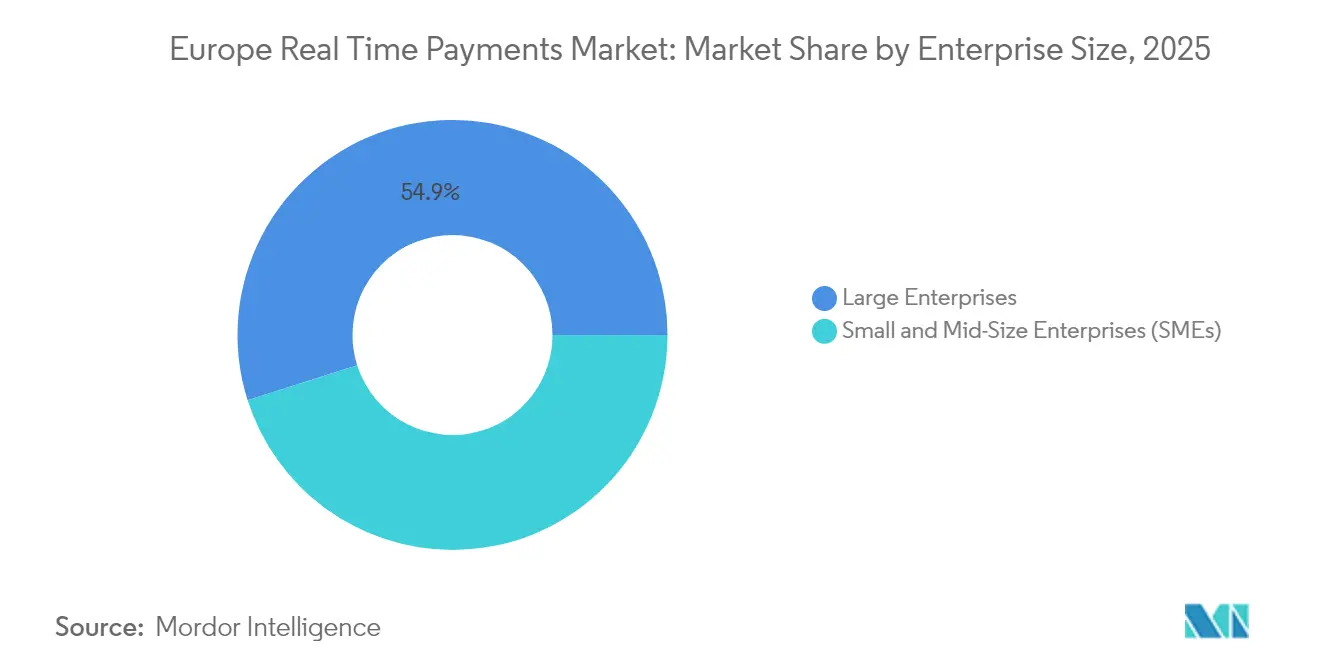
- In base alle dimensioni dell'impresa: le grandi imprese detenevano una quota del 54.90% nel 2025, mentre si prevede che le PMI cresceranno a un CAGR del 12.18% grazie all'onboarding semplificato tramite wallet panregionali.
- Per settore dell'utente finale: nel 38.20, il settore bancario e dei servizi finanziari ha registrato una quota del 2025%, ma il settore del commercio al dettaglio e dell'e-commerce sta registrando un CAGR del 13.66%, poiché i commercianti stanno passando ai pagamenti da conto a conto.
- Per area geografica: il Regno Unito ha dominato con una quota del 27.30% nel 2025; la Polonia guida la crescita con un CAGR del 15.92% fino al 2031, grazie all'adozione di BLIK ed Express Elixir.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pagamenti in tempo reale in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione del mandato SEPA istantaneo paneuropeo (SCT Inst) | + 3.2% | Eurozona, estensione all'intera area SEPA entro il 2027 | Medio termine (2-4 anni) |
| Casi d'uso di Open Banking basati su PSD3 e SPAA | + 2.8% | In tutta l'UE, con piloti tattici in Germania e Belgio | A lungo termine (≥ 4 anni) |
| La tesoreria aziendale passa alla norma ISO 20022 per una liquidità immediata | + 1.9% | Globale con focus sull'adozione precoce da parte dell'UE | A breve termine (≤ 2 anni) |
| Aumento della richiesta di pagamento (R2P) per i servizi di pubblica utilità e il settore pubblico | + 1.4% | Paesi nordici leader, in espansione verso l'Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione del mandato SEPA istantaneo paneuropeo (SCT Inst) accelera l'accelerazione del mercato
L'adesione obbligatoria allo standard SCT Inst obbliga le banche dell'Eurozona a ricevere pagamenti istantanei entro gennaio 2025 e a inviarli entro ottobre 2025. [2] European Payments Council, “SCT Inst Rulebook 2025,” europeanpaymentscouncil.eu Le clausole di parità dei costi riducono le commissioni medie per i trasferimenti istantanei da 2.19 euro a 0.76 euro, eliminando la barriera economica che aveva limitato l'adozione da parte dei consumatori. L'ultimo regolamento restringe inoltre i tempi di esecuzione a 5 secondi e innalza i limiti per singola transazione a quasi 1 miliardo di euro (1.08 miliardi di dollari), aprendo la strada ai flussi aziendali di alto valore. Le banche stanno quindi spostando gli investimenti dai modelli di prezzo per transazione a servizi aggiuntivi a valore aggiunto come Request-to-Pay e la verifica antifrode dell'abbinamento dei conti. Poiché la liquidità si stabilizza in tempo quasi reale, le aziende ottengono un accesso più rapido ai fondi in entrata, perpetuando ulteriormente la crescita dei volumi nel mercato europeo dei pagamenti in tempo reale.
I casi d'uso dell'open banking basati su PSD3 e SPAA si estendono oltre l'avvio dei pagamenti
Il quadro di remunerazione di SPAA introduce finalmente un modello economico sostenibile per le API premium, incoraggiando le banche a commercializzare prodotti dati anziché considerare l'open banking come un costo di conformità. I Pagamenti Ricorrenti Dinamici, testati in fase pilota nel 2025, consentono agli esercenti di variare gli addebiti senza dover richiedere nuovi mandati, riducendo i tassi di rifiuto e uniformando il flusso di cassa. La PSD3 armonizza le licenze per gli Istituti di Pagamento e di Moneta Elettronica, eliminando le scappatoie che avevano favorito un ingresso frammentato nel mercato. Queste riforme approfondiscono l'integrazione tra i sistemi di compensazione istantanea e i servizi digitali a valore aggiunto, creando nuovi percorsi di monetizzazione per banche e fintech.
La tesoreria aziendale passa alla norma ISO 20022 per la gestione immediata della liquidità
I dati strutturati di ISO 20022 consentono la riconciliazione in tempo reale e informazioni più dettagliate sulle rimesse, una funzionalità che le aziende considerano fondamentale in vista della scadenza transfrontaliera di novembre 2025. I primi utilizzatori segnalano una visione consolidata della liquidità multibanca e una riduzione dei buffer di capitale circolante. L'utilizzo da parte di Airbus dei tracker Swift per monitorare lo stato dei pagamenti end-to-end esemplifica come i tesorieri sfruttino la granularità dei dati per automatizzare il posizionamento della liquidità. Il collegamento dei messaggi in formato ISO ai sistemi di pagamento istantaneo elimina l'asimmetria informativa tra pagamenti di alto valore e pagamenti al dettaglio, rafforzando la domanda degli utenti finali nel mercato europeo dei pagamenti in tempo reale.
Ascesa del Request-to-Pay (R2P) per le applicazioni del settore pubblico e dei servizi di pubblica utilità
Le sovrapposizioni R2P digitalizzano la fatturazione, eliminano la riconciliazione cartacea e incorporano dati contestuali come il consumo di energia o gli identificativi fiscali. Le utility nordiche mostrano tassi di ritardo nei pagamenti ridotti dopo l'adozione dei flussi SEPA R2P, mentre i progetti pilota del settore pubblico hanno dimostrato una liquidazione fiscale più rapida e una maggiore soddisfazione dei cittadini. [3] Deutsche Bank, “Pay-by-Bank Partnership Announcement,” mastercard.com Spostando le interazioni con i clienti in tempo reale, gli emittenti allineano i crediti con i cicli di finanziamento operativi, convalidando ulteriormente i canali istantanei come percorso predefinito per i pagamenti ricorrenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Infrastruttura di compensazione RTP frammentata (TIPS vs. RT1 vs. nazionale) | -2.1% | A livello UE con diverse implementazioni nazionali | A lungo termine (≥ 4 anni) |
| Frode sui pagamenti come le truffe sui pagamenti push autorizzati | -1.8% | Leader nel Regno Unito, in espansione in tutta l'UE con pagamenti istantanei | A breve termine (≤ 2 anni) |
| Costi elevati di conformità AML/SCA | -1.3% | Globale con complessità normativa UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'infrastruttura di compensazione RTP frammentata crea complessità operativa
TIPS ha elaborato 196 milioni di pagamenti per un valore di 122 miliardi di euro (132 miliardi di dollari) nel primo semestre del 1, con un completamento del 2024% entro 99 secondi. Tuttavia, i PSP devono ancora finanziare la liquidità tra TIPS, RT5 e schemi nazionali, vincolando il capitale circolante e aumentando il rischio di regolamento. Il progetto della BCE per un pool di liquidità unico mira a consolidare le riserve di liquidità, ma le divergenze nelle tempistiche di attuazione mantengono la liquidità isolata, gravando in modo sproporzionato sui PSP più piccoli e mitigando l'economia di scala nel mercato europeo dei pagamenti in tempo reale.
L'escalation delle frodi sui pagamenti minaccia la fiducia dei consumatori
Le truffe relative ai pagamenti push autorizzati sono aumentate drasticamente nel 2024, spingendo l'European Payments Council a definire la frode il principale ostacolo all'adozione dei pagamenti istantanei. I trasferimenti di responsabilità previsti dal prossimo Regolamento sui Servizi di Pagamento costringono le banche a rimborsare le vittime, aumentando i costi di conformità e rendendo necessario uno screening pre-transazione basato sull'intelligenza artificiale. I provider devono quindi bilanciare un'elaborazione inferiore ai 10 secondi con una due diligence rafforzata, una tensione operativa che potrebbe compromettere l'esperienza utente se non affrontata tramite analisi avanzate.
Analisi del segmento
Per tipo di pagamento: i volumi commerciali ridefiniscono il mix di casi d'uso
I trasferimenti P2P hanno controllato il 40.80% dei volumi del 2025; tuttavia, si prevede che i flussi P2B/C2B cresceranno del 13.59% annuo fino al 2031. Si prevede che il mercato europeo dei pagamenti in tempo reale per le transazioni P2B aggiungerà 3.36 miliardi di dollari di fatturato incrementale tra il 2026 e il 2031, con l'abbandono da parte degli esercenti dell'interscambio di carte. Il lancio di Wero a luglio 2024 in Germania e Belgio illustra la sequenza strategica dal P2P al pagamento online, un'espansione che esercita una pressione competitiva sui circuiti di carte globali. L'emergente routing multi-circuito – Bizum in Spagna, Bancomat Pay in Italia e MB Way in Portogallo – illustra la collaborazione regionale volta a mantenere la sovranità nazionale, soddisfacendo al contempo le aspettative dei consumatori transfrontalieri. Per gli esercenti, il routing account-to-account riduce i costi di accettazione e migliora la velocità di regolamento, rafforzando le proposte di fidelizzazione e consolidando il mercato europeo dei pagamenti in tempo reale come alternativa credibile ai circuiti di carte consolidati.
Le dinamiche di secondo ordine suggeriscono un graduale riequilibrio dei pool di ricavi. I fornitori di servizi di pagamento in grado di fornire un accesso API singolo su più schemi istantanei sono nella posizione migliore per acquisire volumi P2B scalabili. Con la maturazione del Request-to-Pay, le utility e gli enti pubblici passeranno dalle riscossioni batch episodiche alla fatturazione interattiva, aggiungendo traffico ricorrente che sostiene l'utilizzo dell'infrastruttura. Il mercato europeo dei pagamenti in tempo reale si sta quindi spostando dai trasferimenti avviati dai consumatori alla gestione della liquidità guidata dalle imprese, accelerando il potenziale di monetizzazione a tutti i livelli di servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: i servizi superano il software mentre si intensifica la corsa all'integrazione
Le licenze per piattaforme/software hanno rappresentato il 62.70% della spesa nel 2025, ma si prevede che i servizi cresceranno con un CAGR del 15.32%. L'obbligo di invio di servizi nell'Eurozona entro ottobre 2025 alimenterà un'ondata di incarichi di consulenza e contratti di servizi gestiti, portando le dimensioni del mercato europeo dei pagamenti in tempo reale per i servizi da 2.3 miliardi di dollari nel 2025 a 5.41 miliardi di dollari entro il 2031. Le banche di primo livello adottano spesso strategie "lift-and-shift", modernizzando gli hub di pagamento legacy ed esternalizzando funzioni non differenzianti come la mappatura ISO 1 e la certificazione degli schemi. Le implementazioni cloud-native di ACI Worldwide e gli esempi di scalabilità basati su IBM Z dimostrano la domanda di piattaforme resilienti e ad alto volume, integrate da wrapper di servizi esperti.
Le istituzioni con budget IT ridotti privilegiano sempre più le utility a servizi condivisi, consentendo loro di rispettare le scadenze normative senza ingenti investimenti. Questo cambiamento apre anche nuove opportunità di cross-selling per analisi, gestione delle frodi e servizi di overlay a valore aggiunto. Con l'aumento dei volumi in tempo reale, la continua ottimizzazione delle prestazioni diventa fondamentale, mantenendo una domanda costante di integratori specializzati e rafforzando la traiettoria di fatturato incentrata sui servizi del mercato europeo dei pagamenti in tempo reale.
Per dimensione aziendale: le PMI recuperano terreno grazie all'onboarding semplificato del portafoglio
Le grandi imprese hanno mantenuto una quota di volume del 54.90% nel 2025, ma l'adozione da parte delle PMI sta crescendo a un CAGR del 12.18%. Si prevede che la quota di mercato dei pagamenti in tempo reale in Europa detenuta dalle PMI raggiungerà il 47.80% entro il 2031, poiché la parità dei costi normativi e l'onboarding one-click eliminano gli svantaggi storici. I portafogli unificati come Wero eliminano i costi di integrazione multi-banca, mentre le API dell'open banking standardizzano le funzioni di pagamento tramite link e di pagamento istantaneo. Il fatturato previsto dell'open banking in Germania, pari a 9 miliardi di dollari entro il 2030, indica come la connettività standardizzata si traduca in una domanda concreta da parte delle PMI di moduli di pagamento plug-and-play.
Le PMI si concentrano sull'accelerazione del flusso di cassa piuttosto che sulla complessa ottimizzazione della tesoreria. La ricezione immediata dei fondi riduce la dipendenza dagli scoperti di conto corrente e sblocca i cicli di inventario. Gli istituti finanziari hanno risposto con offerte combinate che combinano verifica dell'identità, conti di moneta elettronica e gestione dei regolamenti, integrando servizi di conformità a valore aggiunto. Con la crescente penetrazione delle PMI, la diversificazione delle transazioni e la densità dei volumi migliorano, rendendo il settore dei pagamenti in tempo reale in Europa più attraente per i nuovi operatori fintech.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: aumento del volume dei lead per il commercio al dettaglio e l'e-commerce
Il settore bancario e dei servizi finanziari ha rappresentato il 38.20% della spesa del 2025, grazie all'aggiornamento delle interfacce utente e dei sistemi di pagamento interni da parte degli istituti; tuttavia, i pagamenti nel settore retail e dell'e-commerce stanno crescendo a un CAGR del 13.66%. Gli smartphone hanno facilitato il 53% delle vendite online europee nel 2024, creando una naturale affinità con i flussi di pagamento "tap-to-pay" e "pay-by-bank". Le strategie di commercio unificato promosse da Worldline, in cui ogni canale di vendita scambia dati in tempo reale, si basano sulla liquidazione istantanea per sincronizzare inventario, fidelizzazione e rimborsi. I settori sanitario e delle telecomunicazioni rimangono settori di nicchia, utilizzando i pagamenti istantanei principalmente per sinistri e fatturazione degli abbonamenti.
Il lancio da parte di Visa della protezione antifrode account-to-account basata sull'intelligenza artificiale sottolinea come i fornitori di reti adattino le risorse di rischio esistenti al nuovo sistema ferroviario, offrendo ai commercianti continuità del marchio e riducendo al contempo l'esposizione ai chargeback. Con la normalizzazione di rimborsi e pagamenti immediati da parte dei rivenditori, il divario nell'esperienza del cliente tra i sistemi ferroviari tradizionali e quelli in tempo reale si amplia, alimentando ulteriormente i volumi nel mercato europeo dei pagamenti in tempo reale.
Analisi geografica
Il Regno Unito ha mantenuto il 27.30% del mercato europeo dei pagamenti in tempo reale nel 2025 grazie alla maturità dei sistemi Faster Payments e a una regolamentazione attiva in materia di open banking. La National Payments Vision promuove i pagamenti da conto a conto per i consumatori e i primi utilizzatori segnalano conversioni più elevate e costi inferiori rispetto alle carte equivalenti. Tuttavia, l'esclusione post-Brexit dagli schemi istantanei SEPA costringe i PSP del Regno Unito a gestire un doppio stack tecnico, con un conseguente aumento delle spese operative. Le norme di tutela e rimborso per le truffe APP della Financial Conduct Authority migliorano la conformità, rafforzando al contempo la fiducia degli utenti e sostenendo i volumi.
Germania e Francia costituiscono il nucleo industriale. Si prevede che i ricavi dell'open banking tedesco raggiungeranno i 9 miliardi di dollari entro il 2030, supportati dagli standard API del Berlin Group e dall'elevata penetrazione degli smartphone. Il throughput giornaliero di TARGET2 di 350,000 pagamenti per un valore di 1.7 trilioni di euro (1.84 trilioni di dollari) dimostra una scala sistemica pronta per sovrapposizioni istantanee. La Francia beneficia del lancio di Wero nell'agosto 2025 e della politica nazionale volta a ridurre la dipendenza da circuiti extraeuropei, orientando gli emittenti nazionali verso l'accettazione di wallet panregionali.
La Polonia esemplifica un'adozione ad alta velocità, con una crescita del 15.92% di CAGR grazie all'incremento del 20.2% delle transazioni di BLIK e all'espansione degli utenti di Express Elixir. Gli investimenti governativi in iniziative di economia digitale e la migrazione alla norma ISO 20022 dei principali sistemi di clearing forniscono un supporto strutturale a lungo termine. Spagna e Italia beneficiano della cooperazione tra Bizum e Bancomat Pay e della connettività TIPS, ma devono ancora portare la consapevolezza dei consumatori ai livelli dei Paesi nordici. Nel complesso, queste dinamiche indicano una diversificazione geografica sostenuta, ampliando la base di riferimento per i fornitori attivi nel mercato europeo dei pagamenti in tempo reale.
Panorama normativo
Il Regolamento UE sui pagamenti istantanei (Regolamento (UE) 2024/886) definisce i criteri di accessibilità per i bonifici istantanei in euro, impone la parità di prezzo con i bonifici standard e introduce un livello di servizio (SLA) di esecuzione di 10 secondi con controlli rafforzati di verifica del beneficiario tra banche e prestatori di servizi di pagamento non bancari sulla rete SEPA.
A livello di schema, il regolamento SCT Inst del Consiglio europeo dei pagamenti (EPC) disciplina i requisiti tecnici e di messaggistica. Nel marzo 2026, l'EPC ha avviato una consultazione pubblica sulle richieste di modifica del regolamento SCT Inst 2026 (chiusura l'11 giugno 2026) e il percorso di evoluzione del regolamento include una tappa fondamentale relativa agli standard dei dati: a partire dal 15 novembre 2026, i formati non strutturati degli indirizzi postali non saranno più consentiti, allineando la messaggistica SEPA a Swift MX e rafforzando l'interoperabilità tra i PSP.
Analisi della catena del valore
La catena del valore comprende pagatori e beneficiari che utilizzano banche, portafogli digitali e sistemi di pagamento dei commercianti, fornitori di servizi di pagamento che originano e ricevono transazioni SCT Inst, la governance del circuito tramite l'EPC e la compensazione e il regolamento attraverso TIPS di Eurosystem e RT1 di EBA Clearing, insieme ai circuiti di pagamento istantaneo nazionali. I fornitori di tecnologia e servizi offrono hub di pagamento, livelli di orchestrazione, trasformazione ISO 20022, screening delle frodi e strumenti di conformità per consentire la connettività con i PSP e l'elaborazione in meno di 10 secondi.
Un collo di bottiglia fondamentale rimane la complessità operativa multi-linea e la gestione della liquidità 24 ore su 24, 7 giorni su 7, tra TIPS, RT1 e le linee nazionali, amplificata dai calendari di migrazione obbligatori previsti dal Regolamento sui pagamenti istantanei. A livello infrastrutturale, i segnali di crescita mostrano la partecipazione a RT1 (97 partecipanti a marzo 2026) e una media di 6.1 milioni di transazioni giornaliere a gennaio 2026, mentre l'abilitazione transfrontaliera si espande attraverso l'infrastruttura One-Leg Out OCT dell'EBA Clearing, lanciata il 17 novembre 2024, che supporta i pagamenti istantanei che includono una tratta non SEPA. La scadenza di novembre 2026 per la cessazione dell'utilizzo di indirizzi non strutturati stimola la domanda da parte dei fornitori di strumenti per la qualità dei dati, servizi di directory e una solida gestione delle eccezioni.
Panorama competitivo
La concorrenza rimane moderatamente frammentata, influenzata più da obblighi normativi che da cicli organici di mercato. Le fintech a connessione diretta come Adyen hanno registrato un CAGR del fatturato del 34.5% (2019-2023), mentre i processori tradizionali come Worldpay sono cresciuti solo del 3% su base annua nel quarto trimestre del 4, rivelando un vantaggio strutturale per le architetture a piattaforma singola in grado di integrare rapidamente i sistemi locali. L'acquisizione pianificata di Worldpay da parte di Global Payments, se approvata, creerebbe il più grande merchant acquirer del Regno Unito con una quota del 2023%, a dimostrazione della pressione di consolidamento tra le aziende tradizionali alla ricerca di economie di scala per finanziare conformità e innovazione.
Le banche tradizionali perseguono l'integrazione verticale: BNP Paribas ha esteso le sue funzionalità di compensazione istantanea ai clienti della tesoreria aziendale, integrando l'analisi delle previsioni di cassa. I nuovi operatori fintech si differenziano attraverso servizi specializzati: Banking Circle offre pagamenti istantanei transfrontalieri di basso valore, mentre Trustly si concentra sul checkout A2A per i commercianti in 30 mercati. Il lancio coordinato di Wero da parte di European Payments Initiative sottolinea un programma di sovranità strategica, conferendo alle banche regionali una partecipazione nei portafogli elettronici dei consumatori e nel checkout dei commercianti, sfidando così il predominio delle reti di carte globali nel mercato europeo dei pagamenti in tempo reale.
Emergono opportunità di white space legate all'interoperabilità transfrontaliera e all'abilitazione delle PMI. I provider che sviluppano motori di rischio basati sull'intelligenza artificiale per il rilevamento delle frodi nelle applicazioni di pagamento (APP) o che offrono servizi di liquidità gestita nei pool TIPS e RT1 potrebbero ottenere prezzi premium. L'imminente euro digitale potrebbe rimodellare i pool di valore; i pure-play europei hanno aggiunto complessivamente 23 miliardi di dollari di valore di mercato dopo gli aggiornamenti positivi delle CBDC, evidenziando le aspettative degli investitori che gli operatori locali possano monetizzare l'infrastruttura digitale delle banche centrali in modo più efficace rispetto ai concorrenti extraeuropei.
Leader del settore dei pagamenti in tempo reale in Europa
ACI Worldwide Inc.
Fiserv Inc.
Paypal Holdings Inc.
Mastercard Inc.
Visa Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: La Banca Centrale Europea ha selezionato 36 fornitori di servizi di pagamento per partecipare al progetto pilota dell'euro digitale, il cui avvio è previsto per la seconda metà del 2027. Ciò crea un gruppo di integrazione definito per l'attivazione dei portafogli digitali e l'elaborazione back-end allineata con i sistemi di regolamento istantaneo.
- Giugno 2026: ACI Worldwide ha annunciato una partnership con la European Payments Initiative per integrare il portafoglio digitale Wero nella piattaforma di orchestrazione dei pagamenti di ACI. Ciò amplia la connettività transfrontaliera e per i commercianti in tutti i casi d'uso paneuropei, estendendo l'utilizzo di Wero dai pagamenti P2P a flussi commerciali più ampi.
- Novembre 2024: EBA Clearing ha lanciato il suo servizio One-Leg Out (OCT Inst) in RT1 per facilitare i pagamenti istantanei transfrontalieri che coinvolgono una tratta non SEPA. Ciò ha ampliato la portata dei PSP oltre i corridoi SEPA e ha definito la roadmap per l'instradamento transfrontaliero, i servizi di conformità e gli strumenti di integrazione.
Ambito e metodologia
I pagamenti in tempo reale, noti anche come pagamenti immediati, istantanei o più veloci, garantiscono l'immediata disponibilità di fondi al destinatario. I pagamenti in tempo reale offrono vantaggi ad ampio raggio per le persone, le imprese e la società. I pagamenti in tempo reale facilitano una migliore gestione del contante e la visibilità del saldo e facilitano il passaggio ai pagamenti elettronici offrendo una valida alternativa al contante.
Il mercato europeo dei pagamenti in tempo reale è segmentato per tipo di pagamento (P2P, P2B) e paese (Regno Unito, Germania, Francia, Italia e resto d'Europa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di pagamento
| P2P |
| P2B / C2B |
Per componente
| Piattaforma / Software |
| Servizi (Consulenza, Integrazione, Gestiti) |
Per dimensione aziendale
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore degli utenti finali
| Servizi bancari e finanziari (BFSI) |
| Commercio al dettaglio ed e-commerce |
| Telecomunicazioni e media |
| Settore Sanitario |
| Altre industrie di utenti finali |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Polonia |
| Resto d'Europa |
| Per tipo di pagamento | P2P |
| P2B / C2B | |
| Per componente | Piattaforma / Software |
| Servizi (Consulenza, Integrazione, Gestiti) | |
| Per dimensione aziendale | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore degli utenti finali | Servizi bancari e finanziari (BFSI) |
| Commercio al dettaglio ed e-commerce | |
| Telecomunicazioni e media | |
| Settore Sanitario | |
| Altre industrie di utenti finali | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Polonia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei pagamenti in tempo reale nel 2026?
Il mercato europeo dei pagamenti in tempo reale avrà una dimensione di 7.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.1 miliardi di dollari entro il 2031, con un CAGR del 10.46%.
Quale segmento sta crescendo più velocemente?
Le transazioni P2B/C2B rappresentano la tipologia di pagamento in più rapida crescita, con un CAGR del 13.59% entro il 2031, man mano che i commercianti abbandonano le commissioni basate sulle carte.
Perché la Polonia è considerata un paese ad alta crescita?
La Polonia registra un CAGR del 15.92% grazie alla crescita del 20.2% delle transazioni di BLIK e all'espansione della base utenti di Express Elixir, supportata dalla migrazione proattiva ISO 20022 e dai finanziamenti governativi per l'economia digitale.
Quali sono le principali sfide per l'adozione dei pagamenti istantanei?
I principali limiti sono la frammentazione delle infrastrutture tra TIPS, RT1 e schemi nazionali, nonché l'aumento delle frodi sui pagamenti push autorizzati, che riducono di circa 3.9 punti percentuali il CAGR previsto.
In che modo le banche monetizzano le API dell'open banking nell'ambito della PSD3?
PSD3 e SPAA introducono modelli di remunerazione che consentono alle banche di addebitare costi per servizi dati premium, come i pagamenti ricorrenti dinamici, trasformando gli investimenti per la conformità in nuovi flussi di entrate.
L'euro digitale sconvolgerà gli attuali fornitori di pagamenti istantanei?
I fornitori prevedono che l'euro digitale potrebbe incrementare i volumi integrando la moneta della banca centrale nei portafogli elettronici al dettaglio; le aziende dotate di architetture agili e incentrate sulle API sono nella posizione migliore per integrare rapidamente il nuovo strumento.


