

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 97.23 miliardo di dollari |
| Dimensione del mercato (2031) | 131.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.25% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo degli alimenti pronti al consumo di Mordor Intelligence
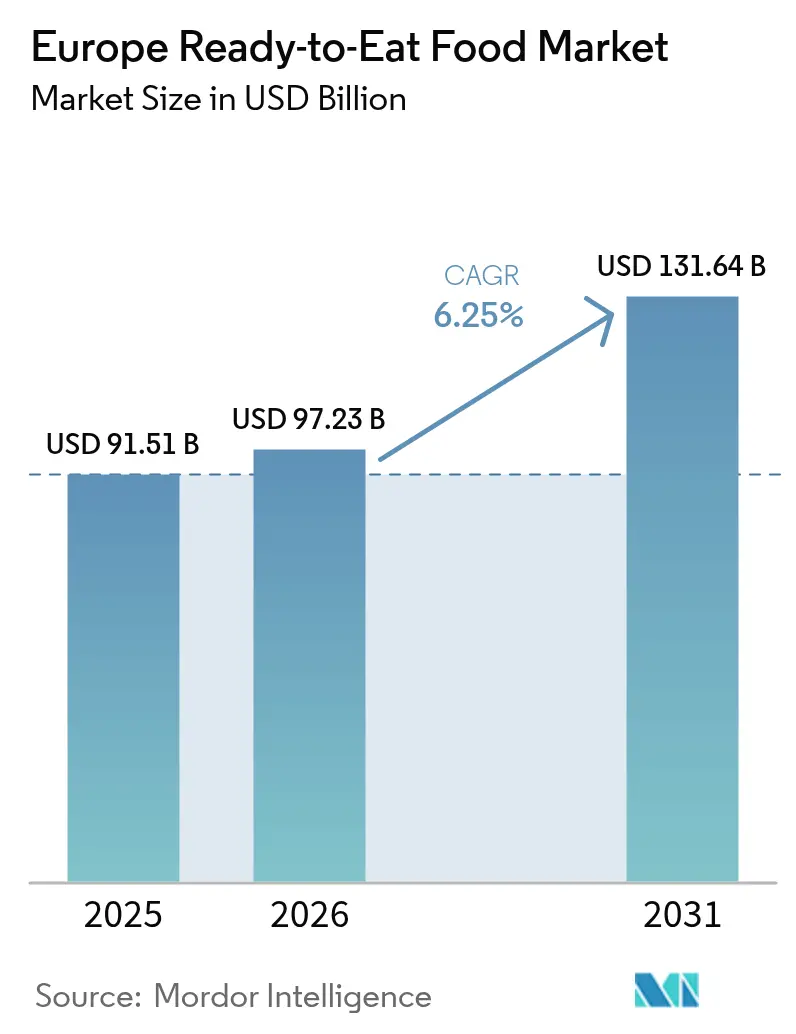
Si prevede che il mercato europeo degli alimenti pronti al consumo crescerà da 91.51 miliardi di dollari nel 2025 a 97.23 miliardi di dollari nel 2026, per poi raggiungere i 131.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.25% nel periodo 2026-2031. Fattori come l'urbanizzazione, l'aumento dei nuclei familiari composti da una sola persona e la crescita delle famiglie con doppio reddito stanno rimodellando le abitudini alimentari. Questo cambiamento sta alimentando una maggiore domanda di prodotti pronti di alta qualità, a porzioni controllate, che privilegiano sia il gusto che la chiarezza nutrizionale. Le innovazioni nel packaging, in particolare il confezionamento in atmosfera modificata (MAP), non solo stanno ampliando i canali di distribuzione, ma stanno anche riducendo al minimo gli sprechi prolungando la durata di conservazione sia dei prodotti refrigerati che di quelli a temperatura ambiente. Con l'aumentare della consapevolezza dei consumatori riguardo alla provenienza e alla lavorazione degli ingredienti, si osserva un notevole spostamento verso alternative a base vegetale e biologiche, alimentando ulteriormente la crescita del valore. Il boom dell'e-commerce, inizialmente innescato dalla pandemia, ha consolidato la sua presenza, rendendo la spesa alimentare online il canale in più rapida crescita e intensificando la concorrenza nella logistica. Sul fronte dell'offerta, i principali centri di trasformazione alimentare europei stanno assistendo a un'impennata degli investimenti nell'automazione, consentendo ai grandi operatori di salvaguardare i propri margini a fronte dell'aumento dei costi energetici e del lavoro.
Punti chiave del rapporto
- Per tipologia di prodotto, i piatti pronti hanno dominato con una quota di fatturato del 36.12% nel 2025, mentre si prevede che i prodotti a base di carne cresceranno a un CAGR del 7.2% fino al 2031.
- Per categoria, nel 77.95 le offerte convenzionali detenevano il 2025% della quota di mercato europea degli alimenti pronti al consumo, mentre le linee biologiche/clean-label registrano il CAGR più rapido, pari al 7.68%, fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 61.15% del valore del 2025, mentre i negozi al dettaglio online hanno registrato un CAGR dell'7.85% fino al 2031.
- In termini geografici, la Germania ha assorbito il 18.32% del fatturato del 2025; la Polonia registra il CAGR più rapido, pari al 6.68%, previsto fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli alimenti pronti al consumo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di nuclei familiari composti da una sola persona e di famiglie con doppio reddito | + 0.9% | Germania, Francia, Regno Unito. | Medio termine (2-4 anni) |
| Progressi nella tecnologia di confezionamento a lunga conservazione e refrigerato | + 0.8% | A livello di Unione Europea, guidata da Germania e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Domanda di pasti proteici alternativi e a base vegetale | + 1.1% | Europa settentrionale, espansione verso sud | Medio termine (2-4 anni) |
| Crescita nell'industria di trasformazione alimentare | + 0.9% | Germania, Francia, Italia, Polonia | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto e diversificazione dei sapori | + 0.7% | Germania, Regno Unito, Francia, Paesi nordici | A breve termine (≤ 2 anni) |
| Cambiamento degli stili di vita dei consumatori | + 0.8% | Centri urbani in tutta Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del numero di nuclei familiari composti da una sola persona e di famiglie con doppio reddito
Il crescente numero di nuclei familiari mononucleari in Europa sta rimodellando il mercato alimentare dei prodotti pronti al consumo (RTE), incrementando la domanda di pasti monodose e porzionati individualmente. I dati Eurostat mostrano che tra il 2015 e il 2024, i nuclei familiari mononucleari senza figli nell'Unione Europea sono aumentati del 16.9%, rispetto a un aumento del 5.8% registrato nel complesso dei nuclei familiari. [1]Fonte: Eurostat, "Statistiche sulla composizione delle famiglie", ec.europa.euQuesto cambiamento demografico ha determinato una domanda costante di prodotti a lunga conservazione e porzioni controllate, che contribuiscono a ridurre gli sprechi alimentari e offrono al contempo esperienze di qualità da ristorante a casa. Questa tendenza è ulteriormente supportata dall'aumento delle famiglie con doppio reddito. Nel 2024, Eurostat ha riportato che il 57.8% delle famiglie dell'Unione Europea aveva tutti gli adulti impiegati, part-time o a tempo pieno. [2]Fonte: Eurostat, "Statistiche sulla composizione delle famiglie", ec.europa.euCiò riduce i tempi di cottura disponibili e aumenta la disponibilità a pagare un sovrapprezzo per la praticità senza sacrificare la qualità nutrizionale. Inoltre, le famiglie più piccole spendono di più pro capite in pasti pronti di alta qualità rispetto alle famiglie tradizionali, favorendo non solo la crescita dei volumi, ma anche la sofisticazione dei prodotti. Le aziende che offrono formati monodose e posizionano i loro prodotti come premium sono ben posizionate per acquisire un valore significativo in questo segmento di mercato in espansione.
Progressi nella tecnologia di confezionamento a lunga conservazione e refrigerato
I progressi tecnologici nel confezionamento in atmosfera modificata (MAP) stanno trasformando le catene di approvvigionamento e la portata del mercato per i produttori europei di piatti pronti. Queste innovazioni prolungano la durata di conservazione dei prodotti da 2 a 5 volte rispetto ai metodi di confezionamento tradizionali. I sistemi avanzati di immissione di gas, che bilanciano con precisione CO₂, N₂ e O₂, ora preservano l'integrità del prodotto per settimane anziché giorni. Ciò consente ai produttori di servire mercati geografici più ampi, riducendo significativamente gli sprechi alimentari lungo tutta la catena del valore. La tecnologia ha un impatto particolare sui segmenti dei prodotti a base di carne e della pasta fresca, dove la maggiore durata di conservazione facilita le opportunità di esportazione e supporta il posizionamento di mercato premium, mantenendo l'aspetto estetico e il valore nutrizionale. I fornitori europei di macchinari per il confezionamento segnalano un rapido aumento dell'adozione del MAP, poiché i produttori cercano di differenziarsi attraverso dichiarazioni di freschezza più estese. I costi di implementazione sono compensati da una logistica semplificata e da un maggiore accesso al mercato.
Domanda di pasti proteici alternativi e a base vegetale
Il segmento a base vegetale occupa una posizione di rilievo nel mercato europeo degli alimenti pronti al consumo (RTE), attraendo consumatori attenti alla salute, alla sostenibilità e a opzioni alimentari innovative e basate sull'esperienza. Questi prodotti RTE a base vegetale hanno un prezzo più elevato rispetto alle alternative convenzionali, riflettendo la disponibilità dei consumatori a pagare di più per benefici per la salute, ingredienti a marchio pulito e approvvigionamento sostenibile. Questa tendenza consente ai produttori di ottenere margini di profitto più elevati, soprattutto con la crescita della domanda di prodotti "migliori per te" ed eco-consapevoli, soprattutto tra le popolazioni urbane benestanti. Secondo il Good Food Institute, nel 2024 circa il 40% degli adulti in Germania e nel Regno Unito prevede di aumentare il consumo di alimenti a base vegetale. Le considerazioni sulla salute guidano il 48% di questo cambiamento, seguite dalle preoccupazioni ambientali al 29% e dal benessere degli animali al 25%. [3]Fonte: Good Food Institute, "Stato dell'industria 2024", gfi.orgIl segmento trae slancio anche dai quadri normativi dell'Unione Europea in materia di sostenibilità, che promuovono un'alimentazione basata sulle piante, allineando le politiche per supportare la crescita del mercato. I tecnologi alimentari stanno accelerando i cicli di innovazione, sviluppando formulazioni ricche di proteine a base di piselli, soia e altri ingredienti innovativi per offrire esperienze sensoriali paragonabili a quelle della carne tradizionale. Le partnership di distribuzione con i principali rivenditori stanno aiutando i piatti pronti a base vegetale a passare da nicchia a mainstream, con le principali catene di supermercati che dedicano più spazio sugli scaffali per soddisfare la crescente domanda di opzioni alimentari sostenibili e convenienti.
Crescita nell'industria di trasformazione alimentare
Il mercato europeo degli alimenti pronti al consumo (RTE) sta vivendo una solida crescita, trainata dalla modernizzazione dell'industria di trasformazione alimentare. Gli investimenti in automazione, packaging avanzato, tecnologia dei sensori e processi di sterilizzazione innovativi consentono alle aziende di aumentare i volumi di produzione, migliorando al contempo efficienza, coerenza e sicurezza. Questi progressi consentono ai produttori di ampliare il proprio portafoglio prodotti, ridurre i costi e rispettare i rigorosi standard di qualità e tracciabilità richiesti dai moderni consumatori europei. Questa ondata di modernizzazione è particolarmente vantaggiosa per i produttori di RTE. Utilizzando sistemi automatizzati di porzionamento, confezionamento e controllo qualità, stanno rispondendo efficacemente alla crescente domanda, mantenendo al contempo la redditività. Tuttavia, il settore sta attraversando un periodo di consolidamento, poiché i produttori più piccoli devono affrontare la sfida di soddisfare i requisiti di capitale per una produzione competitiva. Questo cambiamento crea opportunità per le aziende ben capitalizzate di rafforzare la propria posizione di mercato attraverso prestazioni operative superiori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il controllo degli alimenti ultra-processati crea una pressione di riformulazione | -0.5% | A livello dell'Unione Europea, varia a seconda dello Stato membro | Medio termine (2-4 anni) |
| Percepita mancanza di freschezza e qualità | -0.4% | Germania, Francia, Paesi nordici | A breve termine (≤ 2 anni) |
| Maggiori aspettative in materia di trasparenza nutrizionale | -0.4% | Consumatori attenti alla salute in tutta l'Unione Europea | Medio termine (2-4 anni) |
| Vulnerabilità dei prezzi premium in mezzo a venti contrari economici | -0.6% | Europa orientale, durante le recessioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il controllo degli alimenti ultra-processati crea una pressione di riformulazione
La crescente consapevolezza dei consumatori sui rischi per la salute associati agli alimenti ultra-processati sta stimolando un'azione normativa nei mercati europei. Tuttavia, la probabilità di una legislazione completa rimane bassa nonostante la crescente pressione. L'Autorità europea per la sicurezza alimentare (EFSA) continua a dare priorità alle valutazioni dei nuovi alimenti e alla trasparenza nutrizionale, aggiungendo complessità alla conformità per i produttori di alimenti pronti al consumo, in particolare quelli con elenchi di ingredienti estesi o che fanno affidamento su coadiuvanti tecnologici. Allo stesso tempo, le associazioni di difesa dei consumatori utilizzano il sistema di classificazione NOVA per influenzare il comportamento d'acquisto, spingendo le aziende a investire nella riformulazione dei prodotti per ridurre l'intensità di lavorazione, preservando al contempo il gusto e la stabilità a scaffale. Questa incertezza normativa rappresenta una sfida per le aziende, poiché allunga i tempi di innovazione e aumenta i costi di sviluppo, mentre devono gestire requisiti di conformità in continua evoluzione e mantenere un posizionamento competitivo.
Vulnerabilità dei prezzi premium in mezzo a venti contrari economici
Le sfide economiche stanno avendo un impatto sul mercato europeo dei prodotti alimentari pronti al consumo (RTE). I prezzi elevati, una caratteristica chiave dei prodotti RTE, scoraggiano sempre di più i consumatori sensibili al prezzo. Di conseguenza, la crescita della categoria sta rallentando e molti consumatori si stanno rivolgendo ad alternative più convenienti, come le private label e i marchi discount. Questa tendenza è particolarmente evidente durante i periodi di inflazione, aumento del costo della vita o incertezza economica. I prodotti RTE hanno generalmente un prezzo 2-3 volte superiore a quello dei pasti cucinati in casa, creando un divario significativo di accessibilità economica durante le recessioni economiche o i cicli inflazionistici. Nell'Europa orientale, ad esempio, i consumatori mostrano una maggiore sensibilità al prezzo nei confronti dei piatti pronti di alta qualità. Ciò costringe i produttori ad affrontare la sfida di mantenere i margini di profitto preservando al contempo i volumi di vendita. La situazione è ulteriormente aggravata dall'aumento dei prezzi dell'energia, che rimangono superiori ai livelli pre-2022. Ciò non solo aumenta i costi di produzione, ma riduce anche il potere d'acquisto dei consumatori lungo tutta la catena del valore.
Analisi del segmento
Per tipo di prodotto: i piatti pronti mantengono il primato mentre le opzioni a base di carne accelerano
I piatti pronti hanno contribuito al 36.12% del fatturato totale nel 2025, a conferma della loro popolarità tra i consumatori con poco tempo a disposizione. Con i marchi che introducono sapori stagionali e cucine diverse, si prevede che il mercato europeo dei cibi pronti al consumo crescerà costantemente. La gamma di pasta mediterranea di Birds Eye mostra l'orientamento del settore verso opzioni incentrate sulle verdure che combinano piacere e benefici per la salute. Inoltre, i prodotti a base di carne, in crescita a un CAGR del 7.2% (2026-2031), beneficiano del loro appeal ad alto contenuto proteico e delle soluzioni avanzate di confezionamento in atmosfera modificata (MAP) che preservano freschezza e colore. I consumatori attenti al fitness in mercati come Germania e Regno Unito preferiscono sempre più confezioni con etichette macro, favorendo una maggiore adozione da parte delle famiglie.
Colazioni e zuppe istantanee continuano a registrare una domanda stabile, supportata da bustine dal design innovativo. I prodotti da forno si stanno adattando alla tendenza "clean label" sostituendo i conservanti con enzimi naturali. La categoria "altro", che comprende principalmente specialità vegetali ed etniche, funge da incubatore per concetti di nicchia che potrebbero essere introdotti nel commercio al dettaglio tradizionale. In tutti i segmenti, le aziende navigano nel percorso dell'EFSA per i nuovi alimenti, soppesando i costi di dossier con i vantaggi di essere un pioniere.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Linee convenzionali Grandi ma organiche creano slancio
Nel 2025, le referenze convenzionali continueranno a dominare il 77.95% dello spazio a scaffale, principalmente grazie alla loro convenienza e alle filiere consolidate. Tuttavia, il mercato europeo degli alimenti pronti al consumo sta vivendo una significativa trasformazione. Le alternative biologiche e a marchio pulito stanno guadagnando terreno, crescendo a un tasso di crescita annuo composto (CAGR) del 7.68% (2026-2031) e con un sovrapprezzo del 15-25%. Per rafforzare le proprie credenziali di sostenibilità e competere con i marchi nazionali, i rivenditori continentali si stanno concentrando sempre più sui prodotti biologici a marchio del distributore. I produttori stanno rispondendo alle preoccupazioni dei consumatori riducendo l'uso dei numeri E, semplificando gli elenchi degli ingredienti e mostrando in modo visibile i loghi biologici dell'Unione Europea per creare fiducia tra gli acquirenti.
In risposta a questo cambiamento, gli operatori convenzionali si stanno adattando semplificando le ricette, riducendo i livelli di sodio e sfruttando le economie di scala per mantenere la propria posizione nelle fasce di prezzo base. Sebbene i costi associati alla certificazione biologica e la scarsità di materie prime possano aumentare i margini dei prodotti biologici, i consumatori sono disposti a pagare un sovrapprezzo, associandolo all'affidabilità e alla responsabilità ambientale. Di conseguenza, il mercato soddisfa entrambi i segmenti: le famiglie attente al prezzo tendono a preferire le opzioni convenzionali, mentre i consumatori più abbienti gravitano verso alternative a marchio pulito. Insieme, queste dinamiche stanno guidando la crescita complessiva del mercato europeo degli alimenti pronti al consumo.
Per canale di distribuzione: la spesa alimentare digitale guadagna un impulso duraturo
Supermercati e ipermercati hanno contribuito al 61.15% del fatturato nel 2025, capitalizzando sul merchandising in-store per soddisfare le esigenze di consumo immediato. La loro scalabilità consente ai supermercati di ottenere prezzi vantaggiosi dai fornitori, consentendo loro di offrire promozioni o confezioni vantaggiose. Questo approccio rende gli alimenti pronti al consumo (RTE) più accessibili a un pubblico più ampio. Tuttavia, la vendita al dettaglio online è il segmento in più rapida crescita nel mercato europeo degli alimenti pronti al consumo, con un notevole CAGR dell'7.85% (2026-2031). Le piattaforme pure-play e i rivenditori di generi alimentari omnicanale migliorano l'esperienza di acquisto attraverso rifornimenti in abbonamento, offerte combinate e filtri di ricerca trasparenti, che semplificano la scoperta di SKU di nicchia. Inoltre, i miglioramenti nell'affidabilità della catena del freddo, supportati da contenitori isotermici e consegne a fasce orarie, hanno ridotto significativamente il divario qualitativo con i negozi fisici tradizionali.
I minimarket continuano a svolgere un ruolo chiave nell'offrire pasti veloci e opzioni per la cena. Allo stesso tempo, i punti di ristoro e i distributori automatici espandono la loro presenza nei luoghi di lavoro e nelle università. I produttori stanno progettando confezioni adatte a canali specifici: confezioni multiple per famiglie per gli ipermercati, buste monodose per l'e-commerce e vassoi riscaldabili per le stazioni di servizio. Con l'aumento della domanda di finanziamenti promozionali da parte dei rivenditori, i progetti pilota diretti al consumatore stanno diventando più interessanti per la loro capacità di acquisire dati e gestire efficacemente i margini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato tedesco di alimenti pronti al consumo
La Germania detiene una quota di mercato del 18.32% nel 2025, a dimostrazione della sua posizione di principale base di consumatori in Europa. Grazie alle avanzate capacità di trasformazione alimentare e agli elevati redditi disponibili, la Germania è leader nel consumo di prodotti pronti di alta qualità. Il Paese eccelle nei segmenti biologico e clean label, con consumatori disposti a pagare il 20-30% in più per prodotti che soddisfano gli standard di sostenibilità e salute. La sua solida infrastruttura logistica e le solide partnership con la vendita al dettaglio garantiscono una distribuzione efficiente in tutta la regione DACH. Inoltre, la conformità alle linee guida dell'EFSA supporta l'innovazione di prodotto, in particolare per quanto riguarda i nuovi alimenti e le indicazioni nutrizionali.
Mercato degli alimenti pronti in Europa
La Polonia si sta affermando come il mercato europeo dei prodotti pronti al consumo in più rapida crescita, con un CAGR previsto del 6.68% fino al 2031. Questa crescita è trainata dalla rapida urbanizzazione, dall'aumento del reddito disponibile e dall'adozione di modelli di consumo tipici dell'Europa occidentale da parte dei consumatori più giovani. Significativi investimenti diretti esteri nella trasformazione alimentare e nella modernizzazione della vendita al dettaglio migliorano ulteriormente la disponibilità e la qualità dei prodotti. Al contrario, Francia, Italia e Spagna, in quanto mercati maturi, sono caratterizzati da preferenze regionali distinte. Queste preferenze influenzano lo sviluppo dei prodotti, in particolare nelle cucine etniche e nei sapori tradizionali che si rivolgono ai gusti locali. Questi mercati rimangono resilienti, concentrandosi sul posizionamento premium e su innovazioni salutari in linea con le tradizioni alimentari mediterranee. Il Regno Unito continua a mantenere una forte presenza sul mercato nonostante le sfide commerciali post-Brexit. Le aziende hanno adattato le catene di approvvigionamento e i processi normativi per servire questa base di consumatori fondamentale. Nei paesi nordici, paesi come la Svezia svolgono un ruolo significativo nei segmenti premium e sostenibile, con i consumatori che guidano i progressi nelle alternative a base vegetale e negli imballaggi ecocompatibili. Paesi Bassi e Belgio sfruttano la loro posizione strategica e la logistica avanzata della catena del freddo per fungere da hub di distribuzione chiave per il Nord Europa. Nel frattempo, i paesi dell'Europa orientale, come la Repubblica Ceca e l'Ungheria, stanno mostrando un potenziale di crescita, poiché lo sviluppo economico accelera l'adozione di cibi pronti, seguendo i modelli osservati nell'Europa occidentale.
Panorama normativo
I produttori europei di alimenti pronti al consumo (RTE) operano all'interno di un quadro normativo UE in materia di sicurezza alimentare rigorosamente definito, in cui i criteri microbiologici e la dimostrazione della durata di conservazione sono fondamentali sia per i prodotti refrigerati che per quelli a temperatura ambiente. Un cambiamento importante è rappresentato dall'applicazione del Regolamento (UE) 2024/2895 della Commissione a partire dal 1° luglio 2026, che modifica il Regolamento (CE) n. 2073/2005 relativo alla Listeria monocytogenes negli alimenti RTE che ne favoriscono la crescita. Qualora gli operatori del settore alimentare non siano in grado di dimostrare scientificamente che i livelli di Listeria rimangono al di sotto di 100 ufc/g per tutta la durata di conservazione, si applica il criterio di "non rilevabile in 25 g" per l'intera durata di conservazione del prodotto, spostando l'attenzione della conformità dai controlli di fine produzione al controllo dell'intero ciclo di vita.
Questo approccio accresce la necessità di una validazione documentata della durata di conservazione, del monitoraggio ambientale e di una data di scadenza supportata da prove concrete lungo le catene di distribuzione multi-paese, in particolare per i piatti pronti refrigerati e i prodotti a base di carne pronti al consumo che si affidano al confezionamento in atmosfera modificata (MAP) per prolungarne la freschezza. Le autorità nazionali competenti, tra cui l'Autorità irlandese per la sicurezza alimentare (FSAI), hanno pubblicato linee guida aggiornate legate alla data di applicazione di luglio 2026, mentre il continuo lavoro dell'EFSA sul rischio Listeria e i più ampi percorsi relativi a nuovi alimenti e indicazioni nutrizionali continuano a influenzare le decisioni di riformulazione ed etichettatura per elenchi di ingredienti complessi e formulazioni emergenti a base vegetale.
Panorama competitivo
Il mercato europeo degli alimenti pronti al consumo è moderatamente frammentato. Le multinazionali affermate detengono una presenza significativa sul mercato, ma sono sempre più ostacolate dagli specialisti regionali e dai nuovi disruptor del settore a base vegetale. La concentrazione del mercato è dovuta in gran parte alla natura ad alta intensità di capitale della moderna lavorazione alimentare, alla distribuzione con catena del freddo e alla necessità di conformità normativa. Questi fattori creano barriere, favorendo gli operatori storici ben capitalizzati con legami consolidati con il commercio al dettaglio. Le manovre strategiche evidenziano una tendenza alla diversificazione del portafoglio, che abbraccia categorie di prodotto, mercati geografici e fasce di prezzo, il tutto finalizzato ad allinearsi alle mutevoli preferenze dei consumatori, sfruttando al contempo i vantaggi operativi di scala.
L'adozione della tecnologia si distingue come un vantaggio competitivo fondamentale. Le aziende leader stanno investendo in linee di produzione automatizzate, sistemi di confezionamento all'avanguardia e analisi dei dati. Questi progressi non solo facilitano lo sviluppo di prodotti personalizzati, ma ottimizzano anche la supply chain. Attori chiave come McCain Foods Limited, Nomad Foods Ltd, Dr. Oetker KG, Kraft Heinz Company e Nestlé SA stanno puntando sul packaging. Per loro, il packaging è fondamentale per preservare la qualità del prodotto, il contenuto vitaminico, il gusto, la consistenza, il colore e la durata di conservazione. Data l'elevata redditività del settore, i produttori stanno elaborando solide strategie competitive, intensificando la concorrenza tra loro. L'innovazione di prodotto è diventata la strategia principale per questi importanti attori, che mirano a consolidare la propria presenza sul mercato.
C'è un crescente interesse per la cucina etnica premium, la nutrizione funzionale e le innovazioni nel packaging eco-compatibile che non solo affrontano le problematiche ambientali, ma preservano anche l'integrità del prodotto. Nel gennaio 2025, le attività di fusione e acquisizione hanno evidenziato questa tendenza, con Valeo Foods che ha fatto notizia con l'acquisizione di IDC Holding per 200 milioni di euro. Tali mosse evidenziano il consolidamento del settore, con le aziende che cercano vantaggi di scala e una presenza geografica più ampia. Nel frattempo, i nuovi disruptor stanno capitalizzando sui canali diretti al consumatore e sui modelli di abbonamento. Evitando i tradizionali gatekeeper del retail, stanno promuovendo la fedeltà al marchio attraverso offerte personalizzate e un approccio alla sostenibilità che incontra i consumatori attenti all'ambiente.
Leader europei nel settore degli alimenti pronti al consumo
-
McCain Foods limitata
-
Nestlé SA
-
Nomad Alimenti Ltd
-
L'azienda Kraft Heinz
-
Dott.Oetker KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Nestlé Sudafrica ha ampliato il suo portafoglio di alimenti pronti al consumo con Isocal High-Calorie Soft Side Dishes, che include una confezione assortita di porridge bianco, disponibile sul suo negozio online ufficiale a partire dal 20 maggio 2026. Il lancio rafforza l'investimento in formati RTE specializzati e a porzione controllata, che competono in termini di specificità nutrizionale e praticità rispetto ai pasti tradizionali della grande distribuzione.
- Marzo 2025: McCain Foods Limited ha annunciato un investimento di 225 milioni di euro per l'ampliamento del suo stabilimento di Lutosa, a Waregem, in Belgio, con l'obiettivo di incrementare la capacità produttiva annua a 335,000 tonnellate e con il completamento previsto per settembre 2026. Il progetto rafforza la scalabilità e la sicurezza dell'approvvigionamento di prodotti surgelati a base di patate pronti al riscaldamento in Europa e aumenta la pressione competitiva sugli altri produttori del Benelux che investono nella modernizzazione.
- Maggio 2024: McCain Foods Limited ha delineato un piano di investimenti da 350 milioni di euro in tre stabilimenti francesi (Harnes, Bethune e Matougues) per aumentare la capacità produttiva di circa il 25%. L'ammodernamento multi-sito sottolinea come gli ingenti investimenti in espansione degli impianti di produzione supportino la domanda di alimenti pronti al consumo, sia di marca che a marchio del distributore, contribuendo al contempo a compensare l'aumento dei costi energetici e del lavoro grazie a linee di produzione più efficienti.
Ambito del rapporto sul mercato europeo degli alimenti pronti al consumo
Gli alimenti pronti sono precotti, prepuliti, per lo più confezionati e pronti per il consumo senza previa preparazione o cottura. Sono altamente preferiti per la comodità che offrono.
Il mercato europeo degli alimenti pronti è segmentato in tipologia, canale di distribuzione e area geografica. In base alla tipologia, il mercato è segmentato in colazione/cereali istantanei, zuppe istantanee, snack surgelati, snack a base di carne, piatti pronti e noodles istantanei. In base ai canali di distribuzione, il mercato è segmentato in ipermercati/supermercati, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Il rapporto fornisce un’analisi dettagliata delle economie emergenti nella regione europea, vale a dire Regno Unito, Germania, Spagna, Francia, Italia, Russia e il resto d’Europa.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Tipologia di prodotto
| Colazione istantanea / Cereali |
| Zuppe istantanee e snack |
| Pasti pronti |
| Prodotti da forno |
| Prodotti a base di carne |
| Altri tipi di prodotto |
Categoria
| Convenzionale |
| Etichetta biologica/pulita |
Canali di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di vendita al dettaglio |
Paesi
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Russia |
| Svezia |
| Belgio |
| Polonia |
| Olanda |
| Resto d'Europa |
| Tipologia di prodotto | Colazione istantanea / Cereali |
| Zuppe istantanee e snack | |
| Pasti pronti | |
| Prodotti da forno | |
| Prodotti a base di carne | |
| Altri tipi di prodotto | |
| Categoria | Convenzionale |
| Etichetta biologica/pulita | |
| Canali di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di vendita al dettaglio | |
| Paesi | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo degli alimenti pronti al consumo nel 2026?
Nel 97.23, il mercato europeo degli alimenti pronti al consumo avrà una dimensione di 2026 miliardi di dollari.
Qual è il tasso di crescita previsto per i piatti pronti entro il 2031?
Si prevede che i piatti pronti cresceranno a un CAGR complessivo del 6.25%, mentre i prodotti a base di carne guideranno la crescita del segmento al 7.2%.
Quale Paese domina le vendite oggi?
La Germania detiene il 18.32% del fatturato totale del 2025, sfruttando l'elevato potere d'acquisto e la capacità di elaborazione avanzata.
Quale canale di distribuzione si sta espandendo più rapidamente?
I negozi al dettaglio online registrano il CAGR più alto, pari all'7.85%, poiché gli acquirenti migrano verso le piattaforme digitali di generi alimentari.


