

Dimensioni e quota del mercato europeo dei mobili pronti per il montaggio (RTA)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.5 miliardo di dollari |
| Dimensione del mercato (2031) | 5.80 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.17% CAGR |
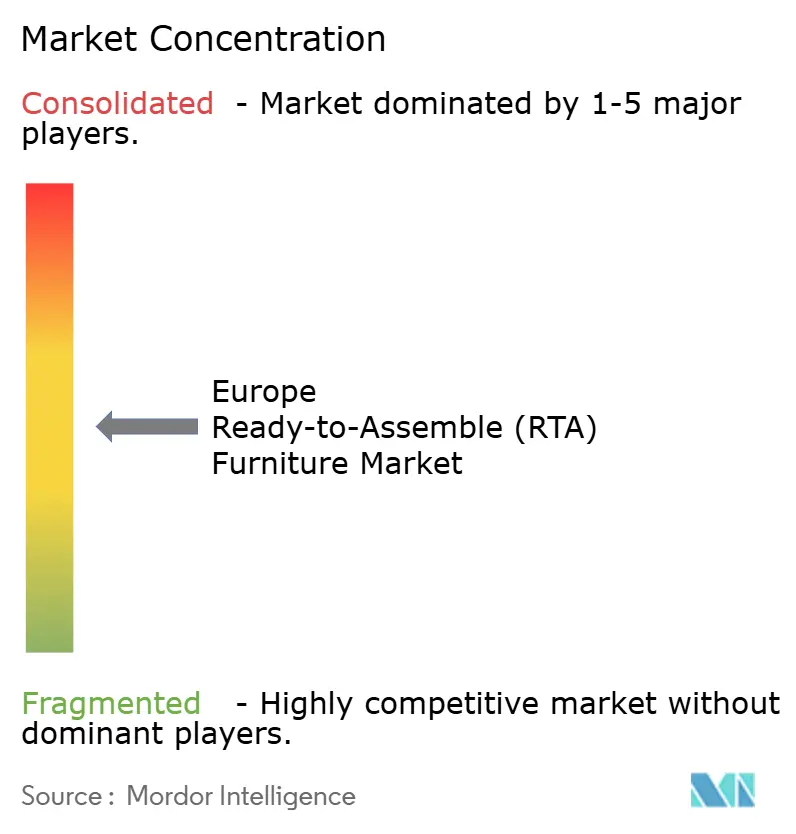
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei mobili pronti per il montaggio (RTA) di Mordor Intelligence
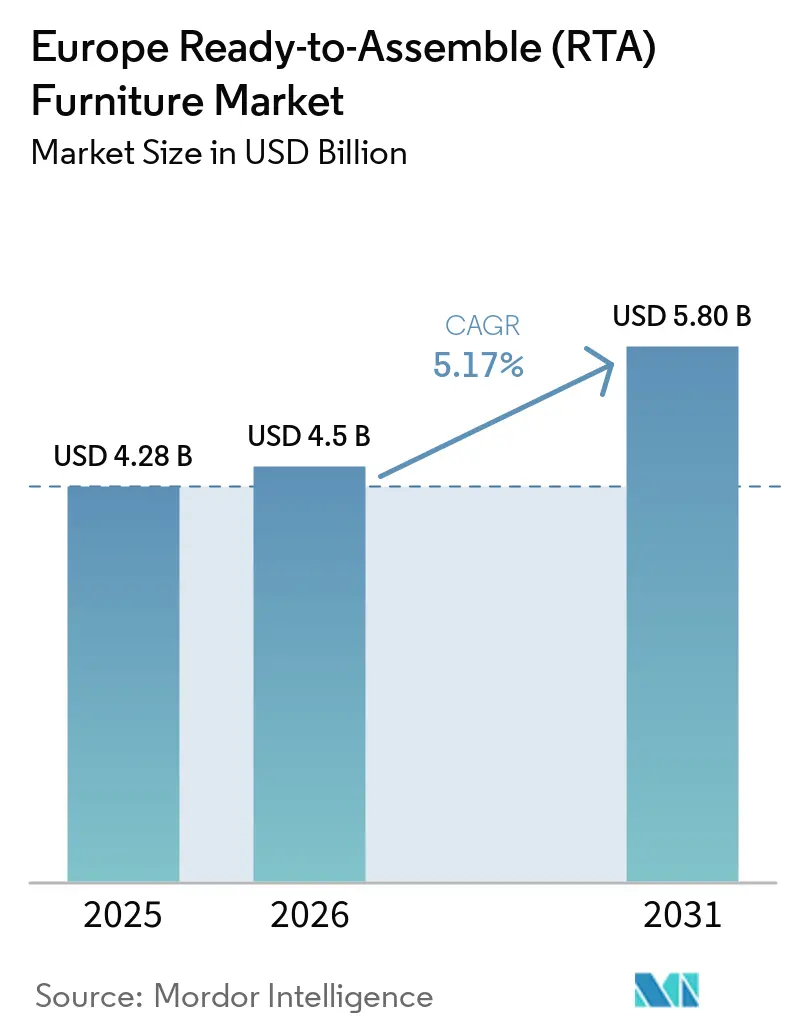
Si prevede che il mercato europeo dei mobili componibili (RTA, Ready-to-Assemble) crescerà da 4.28 miliardi di dollari nel 2025 a 4.50 miliardi di dollari nel 2026, raggiungendo i 5.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.17% nel periodo 2026-2031. La progettazione dei prodotti si sta orientando verso l'assemblaggio senza attrezzi e la costruzione modulare per ridurre i resi e supportare percorsi di rivendita e ricondizionamento circolari, con diversi produttori leader che lanceranno nel 2026 linee ottimizzate per un rapido smontaggio. La revisione dei prezzi da parte dei principali rivenditori è ora una leva strutturale per ampliare l'accessibilità economica, il che ha ridotto i margini ma ha sbloccato una maggiore produttività in categorie chiave. I modelli di lavoro ibridi continuano a guidare la domanda di scrivanie e sedie ergonomiche conformi agli standard di qualità per gli ambienti domestici, mentre gli strumenti di visualizzazione e realtà aumentata riducono gli ostacoli all'acquisto digitale di mobili componibili di grandi dimensioni. È in corso anche una transizione graduale verso la plastica riciclata e le materie prime circolari, in parte per semplificare gli adempimenti normativi relativi alla tracciabilità del legno, mantenendo al contempo prodotti durevoli e a prezzi competitivi. I cambiamenti a breve termine nella rete di negozi, tra cui punti vendita di dimensioni ridotte e punti di ritiro in negozio (click-and-collect), stanno migliorando l'accessibilità e rafforzando la comodità dell'omnicanalità per il mercato europeo dei mobili componibili.
Punti chiave del rapporto
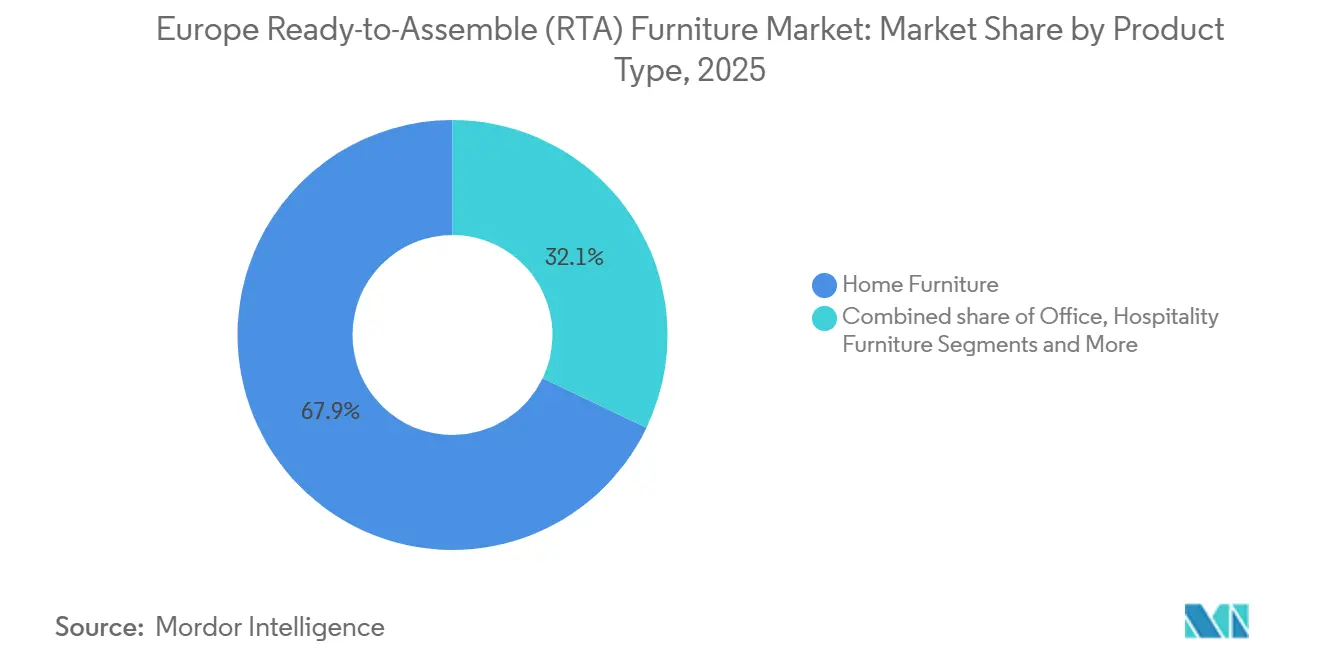
- Per tipologia di prodotto, i mobili per la casa detenevano la quota maggiore del mercato europeo dei mobili componibili nel 2025, con il 67.85%, mentre si prevede che i mobili per ufficio cresceranno a un tasso annuo composto del 6.55% fino al 2031.
- Per quanto riguarda i materiali, il legno ha dominato il mercato europeo dei mobili componibili con il 56.62% nel 2025, considerando sia il segmento di massa che quello di fascia media, mentre si prevede che la plastica crescerà a un tasso annuo composto del 7.03% fino al 2031.
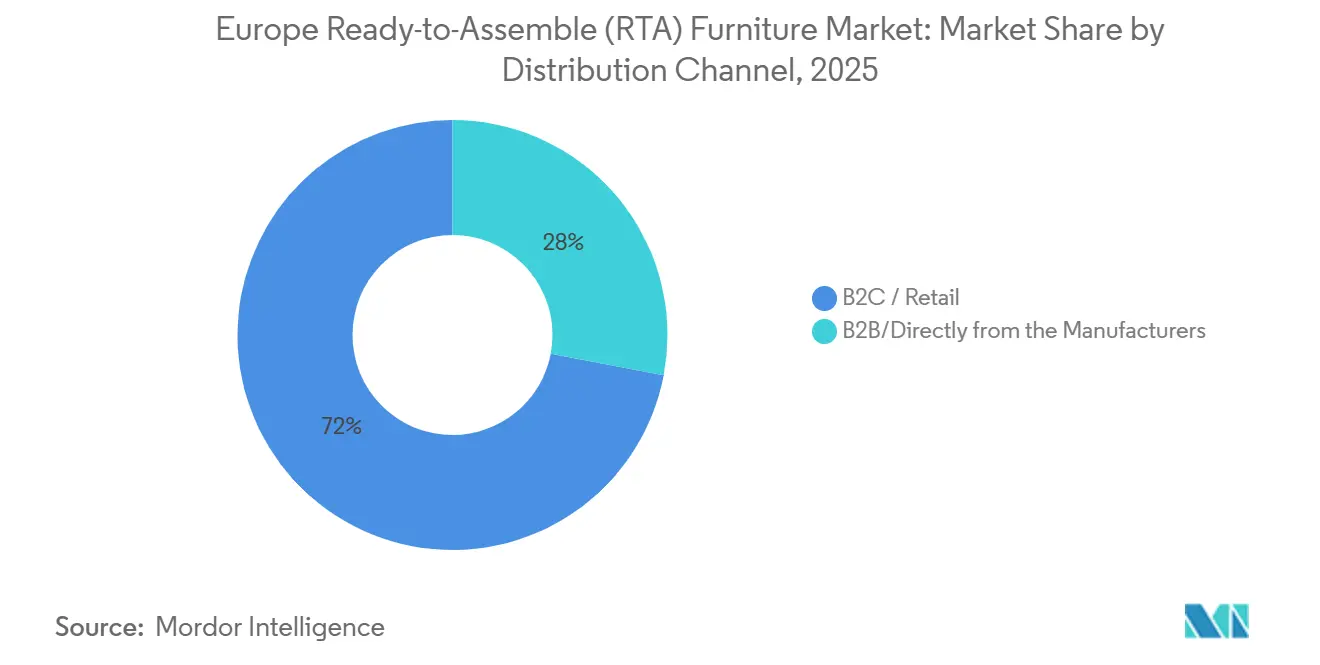
- Per quanto riguarda i canali di distribuzione, la vendita al dettaglio B2C è rimasta la via dominante per il mercato europeo dei mobili componibili nel 2025, rappresentando il 72.00%, mentre la domanda business-to-business ha registrato una crescita accelerata con un CAGR del 6.27% fino al 2031, trainata dai pacchetti di stanze modulari e dai modelli di economia circolare per il ritiro dei mobili usati.
- Dal punto di vista geografico, la Germania rappresentava il 22.37% del mercato europeo dei mobili componibili nel 2025, mentre si prevede che l'Italia registrerà una crescita significativa del 5.42% entro il 2031, grazie all'innovazione produttiva e agli assortimenti modulari orientati all'esportazione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei mobili pronti per il montaggio (RTA)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scalabilità dell'e-commerce e la logistica omnicanale riducono i costi di acquisizione clienti (CAC) e i costi dell'ultimo miglio per i prodotti imballati in modo compatto. | + 1.2% | A livello globale, con la maggiore penetrazione nel Regno Unito (>30% di quota online), Germania e Paesi nordici. | Medio termine (2-4 anni) |
| La riduzione degli spazi abitativi urbani aumenta la domanda di soluzioni abitative modulari e salvaspazio pronte all'uso. | + 0.9% | Nucleo APAC, ricadute sull'Europa occidentale | Medio termine (2-4 anni) |
| Il lavoro ibrido sostiene la domanda di mobili pronti all'uso per l'ufficio domestico (scrivanie, soluzioni di archiviazione, accessori ergonomici). | + 1.3% | Paesi nordici, Regno Unito, Germania, Francia | A breve termine (≤ 2 anni) |
| Spinta al fai-da-te/ai rivenditori specializzati e organizzati e alla vendita al dettaglio di prodotti fai-da-te (ampiezza della gamma di marchi privati, fasce di prezzo) | + 0.7% | Germania, Regno Unito, Francia | A breve termine (≤ 2 anni) |
| Le preferenze dell'UE in materia di economia circolare privilegiano progetti facili da smontare e riparare. | + 0.8% | UE-27, ripercussioni sul Regno Unito | A lungo termine (≥ 4 anni) |
| I cluster di fornitura nearshore dell'Europa centro-orientale migliorano i tempi di consegna e la resilienza. | + 0.6% | Regionale, a vantaggio dei centri occidentali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione dell'e-commerce e la logistica omnicanale riducono i costi di acquisizione clienti (CAC) e i costi dell'ultimo miglio per i prodotti confezionati in modo compatto.
Il mercato europeo dei mobili componibili beneficia direttamente della crescente penetrazione digitale e del miglioramento delle conversioni online, grazie a contenuti più ricchi ed esperienze di acquisto più coinvolgenti. I principali rivenditori segnalano un aumento dell'engagement online a fronte di un afflusso stabile nei negozi fisici, a dimostrazione di come i punti vendita di dimensioni ridotte, il servizio click-and-collect e i prodotti in kit di montaggio adatti alla spedizione stiano ampliando la portata del mercato senza imporre elevati costi di consegna. Nell'anno commerciale 2025, le visite online sono aumentate, mentre la quota di vendite online ha raggiunto quasi un terzo del totale per uno dei marchi più importanti, confermando la perfetta compatibilità tra i prodotti compatti in kit di montaggio e le reti di distribuzione urbane. Aziende come IKEA, con il loro design di prodotti in kit di montaggio, stanno capitalizzando sull'impennata delle vendite online di mobili componibili. Il design compatto e modulare dei mobili componibili non solo si integra perfettamente nelle reti logistiche urbane, ma incrementa anche le vendite online e semplifica la consegna dell'ultimo miglio nelle aree urbane congestionate. [1] Ingka Group Newsroom, “IKEA serve più clienti e aumenta i volumi in un anno difficile”, Ingka Group, ingka.com Anche i flussi di lavoro con visualizzazione avanzata e realtà aumentata stanno diventando mainstream, poiché i venditori di mobili standardizzano le risorse 3D e i percorsi mobile-first, che riducono i resi e le controversie di montaggio, consentendo al contempo acquisti sicuri di articoli in kit di montaggio di fascia alta. Insieme, questi fattori comprimono il costo di servizio e riducono il costo di acquisizione del cliente per il mercato europeo dei mobili pronti per il montaggio, poiché la ripetibilità nell'ultimo miglio e i resi consentono la scalabilità.
Il lavoro ibrido alimenta la domanda di soluzioni assemblate per l'ufficio domestico (scrivanie, contenitori, accessori ergonomici).
Le modalità di lavoro ibride mantengono una domanda costante di scrivanie, soluzioni di archiviazione e sedute ergonomiche conformi alle normative, il che supporta configurazioni RTA (Ready-to-Assemble) di alta gamma con prezzi ben superiori ai kit di base. Nel mercato europeo dei mobili componibili, molti di questi acquisti sono sostituzioni programmate finanziate da indennità per il lavoro da remoto o da investimenti personali di professionisti che ora apprezzano la continuità ergonomica anche a casa. La domanda è inoltre supportata dal costante perfezionamento delle regolazioni intelligenti e della gestione dei cavi, che sono sempre più spesso preinstallate nei prodotti di fascia media. Diversi fornitori europei hanno presentato meccanismi aggiornati e funzionalità di integrazione digitale nei cicli 2025 e 2026, segnalando un'estensione dei vantaggi smart anche ai mobili componibili. Questa dinamica si riflette nelle previsioni di crescita sostenuta a una cifra medio-alta per le linee orientate all'ufficio all'interno del mix complessivo di mobili pronti per il montaggio fino al 2031. Di conseguenza, il mercato europeo dei mobili pronti per il montaggio continua a registrare una crescita superiore alle previsioni nel segmento dell'ufficio domestico, poiché le famiglie finalizzano le configurazioni permanenti degli spazi di lavoro [2] Vidojevic Biljana, “The State of the Furniture Industry and How to Excel in 2026,” Cylindo, cylindo.com.
Spinta al fai-da-te/al dettaglio specializzato e organizzato e al dettaglio fai-da-te (ampiezza della gamma di marchi privati, fasce di prezzo)
Le catene di bricolage e specializzate stanno ampliando l'offerta di mobili RTA (Ready-to-Assemble) a marchio privato e migliorando le strategie di circolarità relative alla plastica e alla logistica dei resi. Un grande marchio di bricolage ha sperimentato la raccolta in negozio di plastica rigida, convertendola in nuovi organizer a prezzi accessibili per l'acquisto di massa, un modello che ora si sta diffondendo in Europa per aumentare l'accessibilità economica e raggiungere gli obiettivi di contenuto riciclato. Nel segmento dei mobili RTA, i rivenditori di bricolage come Leroy Merlin stanno adottando modelli di fornitura circolare. Si pensi, ad esempio, alla partnership di Leroy Merlin con FINSA in Spagna, denominata iniziativa "Circlewood". In questo caso, gli scarti di legno provenienti dai negozi vengono trasformati in pannelli di truciolato. Questi pannelli servono successivamente come base per la realizzazione di mobili, tra cui unità cucina e sistemi di stoccaggio. Questa strategia non solo favorisce l'espansione dei marchi privati, ma si allinea anche con gli obiettivi di sostenibilità e migliora l'efficienza dei costi. [3] Keter Group Sustainability Team, "Sustainability Report 2024", Keter Group, ketergroup.com . Questo comportamento si allinea bene con il modello RTA (Ready-to-Assemble, pronto per il montaggio), poiché i kit a marchio privato possono mantenere prezzi bassi anche in presenza di fluttuazioni dei costi delle materie prime e della conformità. Sfrutta inoltre il traffico trasversale nei centri per la casa, dove gli acquirenti aggiungono contenitori o scaffalature in kit di montaggio ai carrelli contenenti vernici, pavimenti o ferramenta. Combinando plastica a ciclo chiuso, design modulari e resi a basso attrito attraverso la logistica inversa esistente, questa configurazione di canale favorisce i prodotti ad alta rotazione adatti agli appartamenti urbani. Questi meccanismi, nel loro complesso, sostengono una crescita costante delle unità vendute per il mercato europeo dei mobili pronti per il montaggio, sia nei negozi fisici che nei canali omnicanale.
Le preferenze dell'UE in materia di economia circolare privilegiano i progetti facili da smontare e riparare.
La progettazione per lo smontaggio sta diventando un requisito standard per le collezioni 2026 dei principali produttori europei, con giunzioni senza attrezzi, moduli riparabili e disponibilità di pezzi di ricambio che migliorano la seconda e la terza vita dei prodotti. Un importante produttore di cucine e mobili ha introdotto sistemi di ante girevoli, soluzioni angolari e formati di basi più ampi che migliorano l'accesso, riducono le difficoltà di installazione e aumentano la flessibilità di stoccaggio senza ricorrere a complessi kit di ferramenta. Queste soluzioni mirano a ridurre i resi dovuti a elementi di fissaggio mancanti o a un serraggio errato e a semplificare il ricondizionamento quando i pezzi vengono rivenduti o recuperati tramite il programma di ritiro. Allo stesso tempo, le grandi catene di vendita al dettaglio stanno espandendo i mercati del riacquisto e dell'usato. Stanno investendo in infrastrutture di riciclo per plastica e materassi per chiudere il ciclo dei materiali su larga scala entro il 2030. La combinazione di geometrie modulari dei mobili, cataloghi di ricambi con codice QR e flussi di ricondizionamento in loco riduce il costo totale di proprietà e si allinea alle aspettative dei consumatori in termini di valore circolare. Man mano che queste pratiche si diffondono in tutte le fasce di prezzo, favoriscono la fidelizzazione e gli acquisti ripetuti nel mercato europeo dei mobili componibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scarsità di legname e le normative in materia di conformità aumentano i costi di produzione e di controllo. | -1.4% | UE-27, con forti pressioni nelle principali regioni di lavorazione del legno. | A breve termine (≤ 2 anni) |
| Punti critici per i consumatori in fase di assemblaggio e restituzione di SKU complessi | -0.6% | Germania, Regno Unito, Francia | Medio termine (2-4 anni) |
| Gli investimenti aggressivi sui prezzi da parte dei rivenditori di grandi dimensioni intensificano la pressione sui margini. | -0.9% | Diffusa in tutta Europa, con maggiore gravità nell'Europa occidentale. | A breve termine (≤ 2 anni) |
| Debolezza della domanda e rischio di concentrazione nei centri urbani occidentali più maturi | -0.5% | Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Punti critici per i consumatori in fase di assemblaggio e restituzione di SKU complessi
Armadi complessi, cassettiere e sistemi a pannelli multipli possono causare errori di montaggio e tempi di installazione prolungati, aumentando le richieste di assistenza e la probabilità di resi. Meccanismi senza attrezzi e geometrie delle cerniere migliorate vengono introdotti per ridurre la dipendenza da kit di ferramenta di grandi dimensioni e per semplificare l'allineamento in spazi ristretti. Diverse innovazioni per i mobili del 2026 puntano ora ad angoli di apertura più ampi e all'accesso rotante per ridurre al minimo gli errori di montaggio, preservando al contempo il volume di stoccaggio. Queste modifiche sono progettate per ridurre i resi dovuti a parti mancanti, istruzioni poco chiare o ferramenta applicata in modo errato e per facilitare il rimontaggio in caso di trasloco. Man mano che i marchi aggiungono cataloghi di parti con codice QR e linee guida più chiare, pongono anche le basi per servizi circolari di ritiro e ricondizionamento che dipendono da uno smontaggio rapido e affidabile. Questi passaggi riducono gli attriti per il mercato europeo dei mobili pronti per il montaggio, diminuendo l'onere dell'assistenza e migliorando i risultati corretti al primo tentativo [4] Nobilia Editorial Team, “Kitchen novelties 2026,” Nobilia, nobilia.de.
Le aggressive politiche di prezzo adottate dai rivenditori di grandi dimensioni intensificano la pressione sui margini.
Due importanti cicli di riduzioni di prezzo tra il 2024 e il 2025 hanno riportato i prezzi di listino più vicini ai livelli pre-pandemia presso il più grande rivenditore europeo di arredamento per la casa. Questa mossa ha avvantaggiato i consumatori con spese inferiori su migliaia di articoli componibili e per la casa, ma ha anche compresso i margini operativi del settore tra i concorrenti che non dispongono di una catena di approvvigionamento integrata e di economie di scala. I risultati dell'esercizio 25 hanno mostrato un modesto calo del valore delle vendite al dettaglio, mentre le quantità vendute e le visite sono aumentate, indicando che gli investimenti sui prezzi hanno sostenuto la crescita del numero di punti vendita e il traffico, nonostante la pressione sui ricavi. È proseguita anche l'espansione dei negozi, con decine di nuove aperture e un aumento delle visite online, elementi che insieme sottolineano i vantaggi di scala che consentono azioni di prezzo sostenute. I concorrenti, nel tentativo di proteggere la propria quota di mercato, hanno risposto con una maggiore offerta di marchi privati e una più rapida automazione per la riduzione dei costi, ma molti si trovano a dover scegliere tra l'allineamento dei prezzi e la protezione dei margini. Queste condizioni accrescono il ruolo della produzione nearshore, delle materie prime riciclate e della semplificazione del design per preservare la competitività dei costi nel mercato europeo dei mobili componibili.
Analisi del segmento
Per tipologia di prodotto: L'arredamento per ufficio promuove il rinnovamento del lavoro ibrido
Nel 2025, i mobili per la casa hanno rappresentato il 67.85% del fatturato, grazie al completamento da parte delle famiglie di lavori di ammodernamento e miglioramenti per ottimizzare gli spazi abitativi, mentre si prevede che il mercato dei mobili per ufficio crescerà a un tasso annuo composto del 6.55% fino al 2031, in linea con la normalizzazione del lavoro ibrido e i continui investimenti in ergonomia. Il mercato europeo dei mobili componibili continua a vedere i cicli di sostituzione spostarsi verso il 2024 e il 2025, con i consumatori che privilegiano aggiornamenti funzionali adatti a spazi ridotti e a un utilizzo versatile. Nell'ambito dei mobili per la casa, tavoli, contenitori e letti modulari rappresentano le categorie più vendute, mentre armadi e arredi per la cucina offrono un valore aggiunto grazie a pannelli più spessi, finiture migliori e ferramenta di qualità superiore. Si prevede che il mercato europeo dei mobili componibili per ufficio crescerà più rapidamente, poiché i professionisti che lavorano da remoto investono in sedie e scrivanie conformi agli standard per formalizzare l'ergonomia della postazione di lavoro. Preimpostazioni in altezza, gestione dei cavi e regolazioni più intelligenti stanno diventando standard nella fascia media, aumentando la disponibilità a pagare e supportando la cadenza premium della categoria. I marchi che semplificano l'assemblaggio di questi prodotti ricchi di funzionalità tendono a ridurre i resi e a proteggere i margini, poiché aggiungono peso e complessità ai kit di fascia alta.
Il mercato europeo dei mobili componibili sfrutta l'ampia domanda per la casa, mentre le sottocategorie per ufficio beneficiano della durabilità e della versatilità dei prodotti ibridi. Sedie, scrivanie e soluzioni di archiviazione conformi agli standard ergonomici riconosciuti si stanno diffondendo in fasce di prezzo accessibili anche per gli uffici domestici autofinanziati, aumentando così il valore complessivo dell'offerta. Per quanto riguarda il settore residenziale, unità modulari, scaffali riconfigurabili e pannelli con illuminazione integrata risultano particolarmente attraenti per i piccoli appartamenti, dove le stanze svolgono molteplici funzioni nel corso della settimana. Anche i cicli di rinnovamento del settore alberghiero sono orientati verso la modularità e il riciclo, un modello che garantisce una qualità prevedibile e una maggiore uniformità delle specifiche su orizzonti contrattuali più lunghi. Le applicazioni per il settore scolastico e sanitario rimangono di dimensioni più contenute all'interno del mercato dei mobili componibili, ma continuano a richiedere superfici resistenti e lavabili, bordi sicuri e prezzi accessibili, che dipendono da un'efficiente progettazione dei mobili in kit di montaggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la plastica. Progressi in termini di conformità, semplicità e economia circolare.
Il legno ha dominato il mercato europeo dei mobili componibili, rappresentando il 56.62% nel 2025 tra assortimenti di massa e di fascia media. Si prevede che la plastica crescerà a un CAGR del 7.03%, grazie alla quota di mercato del polipropilene e del PET riciclati nei kit di stoccaggio per interni ed esterni, dove durabilità, resistenza all'acqua e prezzo sono prioritari. Il mercato europeo dei mobili componibili beneficia dell'aumento del contenuto riciclato da parte dei principali produttori, che possono fornire gradi di resina uniformi per SKU ad alto volume. Un produttore europeo ha documentato un aumento del contenuto riciclato in tutto il suo portafoglio e zero rifiuti in discarica in diversi stabilimenti, segnalando la prontezza operativa per l'uso circolare della plastica su larga scala. Questi miglioramenti si affiancano alle innovazioni nei materiali compositi derivati dai flussi di scarti di cartoni per bevande, che possono essere modellati in fioriere e organizer resistenti a prezzi accessibili per il mercato di massa. Man mano che i design in plastica standardizzano i componenti modulari e le parti riparabili, soddisfano le aspettative dei consumatori in termini di montaggio rapido e riutilizzo, evitando al contempo i complessi flussi di lavoro di tracciabilità del legno. Ciò favorisce una sana crescita dell'assortimento nelle fasce di prezzo e si allinea con le strategie di sostenibilità dei rivenditori nel mercato europeo dei mobili componibili.
Il legno rimane un elemento centrale per l'estetica e la qualità percepita di mobili, armadi e tavoli, grazie anche alle moderne tecnologie di lavorazione che consentono un montaggio preciso e senza intoppi. Il mercato europeo dei mobili componibili bilancia questo aspetto con la disponibilità di fonti certificate e un'efficiente lavorazione dei pannelli per garantire una qualità costante su larga scala. I produttori integrano inoltre metallo e vetro in modo selettivo, aggiungendo rinforzi alle strutture portanti e trasparenza laddove il design richiede spazi più luminosi. I continui progressi tecnologici in termini di cerniere e meccanismi di sollevamento consentono una migliore funzionalità dei mobili in legno, mantenendo al contempo un montaggio intuitivo e una facile manutenzione. Laddove le plastiche riciclate possono sostituire gli elementi non strutturali, i marchi possono ridurre la volatilità dei costi e sottolineare il valore dell'economia circolare senza compromettere il linguaggio di design principale. La combinazione del calore del legno e delle credenziali di economia circolare della plastica definisce ora la roadmap dei materiali per il mercato europeo dei mobili componibili per tutto il periodo di previsione.
Per canale di distribuzione: il predominio del commercio al dettaglio B2C affronta la crisi del B2B
Il retail B2C detiene il 72.00% della quota di mercato europea dei mobili componibili, dominata dalle grandi catene di bricolage e dagli specialisti online, dove i clienti possono confrontare finiture di diverse fasce di prezzo in un'unica visita. Tuttavia, il fatturato diretto B2B è in crescita con un CAGR del 6.27% fino al 2031, poiché i produttori corteggiano i proprietari di immobili, arredando centinaia di appartamenti in affitto contemporaneamente. Un importante rivenditore ha ampliato la propria rete con negozi compatti di dimensioni comprese tra 2,000 e 4,000 metri quadrati, offrendo assortimenti selezionati e un servizio di ritiro flessibile in aree periferiche. Parallelamente, la domanda business-to-business ha subito un'accelerazione, con gruppi alberghieri e sviluppatori di complessi residenziali che hanno privilegiato pacchetti modulari con clausole di installazione, manutenzione e ritiro che spostano i costi da investimenti (capex) a costi operativi (opex). Questa struttura di canale premia i fornitori in grado di garantire consegne impeccabili fin dal primo tentativo, istruzioni chiare e flussi di ristrutturazione prevedibili e adatti al riutilizzo. La crescita del settore B2B nel mercato europeo dei mobili componibili riflette anche l'attrattiva di set di arredi standardizzati che possono essere adattati rapidamente a diverse tipologie di immobili e rinnovati senza generare rifiuti.
Il settore europeo dei mobili componibili è sempre più influenzato dalle dinamiche economiche dei servizi per gli acquirenti aziendali. Con l'espansione dei programmi di ritiro e la crescita dei mercati dell'usato, rivenditori e produttori possono chiudere il ciclo di vita dei prodotti, preservandone il valore al termine del primo ciclo. Per i consumatori, i mobili componibili continuano a beneficiare di una migliore visualizzazione e di punti vendita che semplificano il processo decisionale, grazie anche a percorsi ottimizzati per dispositivi mobili che consentono un rapido confronto tra i prodotti. I marchi che armonizzano gli imballaggi per facilitare la spedizione dei pacchi e automatizzare i resi ottengono una maggiore redditività unitaria grazie ai centri di smistamento urbani. Allo stesso tempo, gli acquirenti B2B apprezzano la disponibilità prevedibile dei componenti e i cataloghi ricambi a lungo termine che riducono i tempi di inattività e supportano la rendicontazione ambientale. Questi cambiamenti stanno consolidando il ruolo strategico degli assortimenti di mobili componibili in entrambi i canali del mercato europeo.
Analisi geografica
Nel 2025, la Germania detiene il 22.37% del mercato europeo dei mobili componibili, grazie a una sofisticata rete logistica che collega gli stabilimenti di produzione di pannelli dell'Europa centrale a densi distretti di vendita al dettaglio. Nel gennaio 2024, i prezzi di migliaia di referenze sono stati ridotti in Germania e nei mercati limitrofi, riequilibrando l'accessibilità economica in un periodo di forte inflazione. I risultati dell'esercizio 25 hanno mostrato un modesto calo del valore delle vendite, nonostante l'aumento delle quantità e delle visite, a dimostrazione del fatto che gli investimenti sui prezzi hanno incrementato il traffico e il volume delle vendite, anche a fronte di una contrazione dei ricavi. L'espansione prevista per il 2026 di negozi urbani di dimensioni più ridotte in Germania e nei paesi limitrofi favorisce la comodità di accesso locale e offre opzioni di ritiro più rapide per gli acquisti di mobili componibili. I fornitori tedeschi stanno inoltre introducendo aggiornamenti di prodotto per il 2026, volti a migliorare gli angoli di accesso, ridurre la dipendenza dalla ferramenta e supportare layout per spazi ristretti, aumentando così il valore percepito senza allungare i tempi di montaggio. Nel complesso, questi interventi configurano la Germania come un punto di riferimento per la domanda e un mercato di riferimento per l'innovazione di prodotto nel settore dei mobili componibili in Europa.
L'Italia, che si prevede crescerà a un tasso annuo composto del 5.42% (2026-2031), beneficia dell'urbanizzazione intorno a Milano, Roma e Napoli, dove gli annunci di affitto aumentano e i laureati condividono gli appartamenti per periodi più lunghi. I lanci di prodotto per il 2026 includono mobili diagonali per angoli ristretti, basi più ampie per layout flessibili e soluzioni dinamiche di basi girevoli che facilitano l'accesso nelle cucine compatte, il tutto a vantaggio della velocità di installazione e della riduzione dei componenti mobili. Questi miglioramenti funzionali rispondono sia alle esigenze residenziali che a quelle del settore contract, consentendo allestimenti ripetibili e minori tassi di reso per ordini complessi. Allo stesso tempo, il passaggio a elementi modulari supporta i modelli di ritiro e ricondizionamento che stanno prendendo piede nel settore dell'ospitalità. Pertanto, i vantaggi produttivi e di prodotto dell'Italia si allineano perfettamente con le crescenti preferenze per l'economia circolare e con le realtà logistiche dell'e-commerce transfrontaliero in Europa. Questa configurazione garantisce una solida posizione per i fornitori italiani nel mercato europeo dei mobili componibili.
L'Europa settentrionale e il Benelux mantengono un elevato livello di coinvolgimento digitale e una forte cultura del fai-da-te che premia le soluzioni di stoccaggio compatte e modulari e il montaggio rapido. I rivenditori in queste regioni continuano ad espandere i mercati dell'usato e i servizi di economia circolare, a vantaggio dei mobili pronti per il montaggio (RTA) progettati per essere smontati e riparati. Parallelamente, nuovi negozi di piccolo formato stanno aprendo in Svezia e in tutta l'Europa occidentale, riducendo i tempi di spostamento e supportando il comportamento ibrido click-and-collect tra le famiglie urbane. Nell'Europa centrale e orientale, i produttori sono fondamentali per le strategie di approvvigionamento europee, con i distributori scandinavi che rafforzano la loro presenza attraverso acquisizioni in Polonia per migliorare la velocità e il controllo su imbottiture e componenti in kit di montaggio. Le iniziative sull'economia circolare della plastica si stanno diffondendo anche in Spagna, Portogallo e Regno Unito, dove fioriere e contenitori realizzati con materiali riciclati sono in linea con le direttive politiche in materia di imballaggi e rifiuti. Questi modelli geografici illustrano come le politiche, l'ingegneria del prodotto e le scelte di rete si rafforzino a vicenda nel mercato europeo dei mobili pronti per il montaggio.
Panorama competitivo
L'intensità competitiva rimane moderata, poiché il principale marchio europeo punta sull'accessibilità economica attraverso ingenti investimenti sui prezzi e un mix sempre più ampio di formati di negozio; di conseguenza, il mercato risulta moderatamente frammentato. I risultati dell'esercizio 25 hanno confermato che i tagli di prezzo hanno ridotto il valore complessivo, nonostante il miglioramento dei volumi di vendita e del traffico, suggerendo che il modello può autoalimentarsi se combinato con un'ampia copertura omnicanale. I negozi urbani di dimensioni più ridotte, previsti per il 2026, aumenteranno la densità commerciale attorno ai grandi magazzini esistenti e ai nodi regionali dell'e-commerce, migliorando ulteriormente i costi di gestione per i pacchi di mobili da assemblare. Di conseguenza, i concorrenti stanno accelerando l'introduzione di assortimenti a marchio privato e l'automazione per la riduzione dei costi, che diminuisce gli sprechi di cartone e accorcia i tempi di ciclo senza compromettere la qualità. I produttori con caratteristiche di progettazione per lo smontaggio, cataloghi con codice QR e componenti standardizzati si differenziano anche per la conformità all'economia circolare e la soddisfazione del cliente. L'effetto netto è un costante aumento delle aspettative di base in termini di livelli di servizio ed esperienza di prodotto nel mercato europeo dei mobili da assemblare.
Le mosse strategiche sottolineano il valore della prossimità e del controllo nella catena di fornitura. Un distributore scandinavo ha acquisito un produttore polacco di imbottiti per rafforzare l'integrazione e velocizzare le operazioni, affiancando i precedenti investimenti nella regione baltica che garantiscono una capacità affidabile per gli ordini europei. Sul fronte della vendita al dettaglio, il marchio più grande sta razionalizzando la propria organizzazione per porre i negozi al centro di una struttura omnicanale che promette processi decisionali più rapidi e costi inferiori, riqualificando al contempo i team interessati. Allo stesso tempo, i leader di prodotto stanno lanciando le collezioni 2026 che integrano l'accesso agli angoli, moduli girevoli e ante più ampie per velocizzare l'assemblaggio e ridurre gli errori, rafforzando il legame tra architettura del prodotto e costi di assistenza. Le iniziative in materia di plastica dei principali produttori dimostrano la crescente diffusione del contenuto riciclato, i progressi verso l'obiettivo "zero rifiuti in discarica" e l'innovazione nei materiali compositi, che insieme supportano una narrativa circolare nelle linee di prodotti per il giardino e per l'organizzazione degli spazi. Queste mosse rafforzano l'allineamento tra progettazione del prodotto, esecuzione logistica e prestazioni ambientali nel mercato europeo dei mobili componibili.
Le opportunità di mercato inesplorate favoriscono le gamme di mobili pronti per il montaggio (DPP) e senza attrezzi, che garantiscono risultati corretti fin dal primo tentativo e riducono i costi di assistenza post-vendita. I clienti del settore alberghiero e residenziale preferiscono set di stanze modulari con garanzie di ritiro e disponibilità documentata dei componenti, che si abbinano bene ai design RTA (Ready-to-Assemble) ottimizzati per un'installazione e uno smontaggio rapidi. I mercati dell'usato e i programmi di riacquisto continuano a crescere, mentre i rivenditori puntano alla piena circolarità entro il 2030 con importanti investimenti in infrastrutture di riciclo e rivendita in piattaforma. I produttori di mobili europei stanno abbracciando queste tendenze con le novità del 2026 che migliorano l'accessibilità, riducono la necessità di attrezzi e diminuiscono il rischio di errori di allineamento, supportando a loro volta il riutilizzo circolare. La creazione di valore dipenderà dall'allineamento delle scelte dei materiali con gli obiettivi di conformità e circolarità, dal rafforzamento della logistica inversa e dall'approfondimento della configurazione e visualizzazione online per garantire la conversione. Queste tattiche, nel loro insieme, sostengono i vantaggi strategici nel mercato europeo dei mobili pronti per il montaggio.
Leader europei nel settore dei mobili pronti per il montaggio (RTA)
IKEA
Tvilum A/S
Fabryki Mebli FORTE SA
Rauch Mobilifici GmbH
Parisot Industrie (P3G Group)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: IKEA (Gruppo Ingka) ha annunciato l'intenzione di aprire, entro sei mesi, venti nuovi negozi di dimensioni più ridotte in Europa (Francia, Germania, Italia, Spagna, Portogallo) e Nord America, con superfici comprese tra i 2,000 e i 4,000 metri quadrati. Questi punti vendita compatti offrono oltre 2,000 prodotti per l'arredamento con opzioni di ritiro o consegna flessibili, affiancando i tradizionali negozi di grandi dimensioni nell'ambito di un investimento triennale di 5 miliardi di euro volto a migliorare l'accessibilità nei mercati periferici.
- Febbraio 2026: Nobilia ha presentato la sua collezione di cucine 2026, che include il mobile girevole dinamico FurnSpin (unità base girevole pluripremiata che elimina le ante tradizionali), moduli diagonali per spazi ristretti, nuovi mobili larghi 762 mm per una maggiore flessibilità di contenimento e un meccanismo estraibile Butterfly per i tavoli da pranzo. Tutte le ante di accesso ora includono cerniere a 110° per un accesso più ampio ai mobili.
- Dicembre 2025: Ingka Group ha snellito la propria struttura organizzativa per rafforzare l'attenzione sul retail IKEA, ponendo i negozi al centro della propria strategia omnicanale. La ristrutturazione mira a velocizzare i processi decisionali e a ridurre i costi, con la potenziale soppressione di 800 posizioni all'interno delle funzioni di gruppo, e con l'impegno a riqualificare e aggiornare le competenze del personale interessato.
Ambito del rapporto sul mercato europeo dei mobili pronti per il montaggio (RTA)
| Mobili per la casa | Sedie |
| Tavoli (laterali, da caffè, da toeletta, ecc.) | |
| Camere | |
| armadi | |
| divani | |
| Tavoli da pranzo / Set da pranzo | |
| Armadi da cucina | |
| Altri mobili per la casa | |
| Mobili per ufficio | Sedie |
| tavoli | |
| Armadi | |
| Scrivanie | |
| Divani e altre sedute morbide | |
| Altri mobili per ufficio | |
| Mobili per l'ospitalità | |
| Arredi didattici | |
| Mobili sanitari | |
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) |
| Legno (MDF) |
| Metallo |
| Plastica |
| Vetro |
| Altri materiali |
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Direttamente dai produttori |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) |
| Resto d'Europa |
| Per tipo di prodotto | Mobili per la casa | Sedie |
| Tavoli (laterali, da caffè, da toeletta, ecc.) | ||
| Camere | ||
| armadi | ||
| divani | ||
| Tavoli da pranzo / Set da pranzo | ||
| Armadi da cucina | ||
| Altri mobili per la casa | ||
| Mobili per ufficio | Sedie | |
| tavoli | ||
| Armadi | ||
| Scrivanie | ||
| Divani e altre sedute morbide | ||
| Altri mobili per ufficio | ||
| Mobili per l'ospitalità | ||
| Arredi didattici | ||
| Mobili sanitari | ||
| Altre applicazioni (luoghi pubblici, centri commerciali, uffici governativi, ecc.) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica | ||
| Vetro | ||
| Altri materiali | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Direttamente dai produttori | ||
| Per geografia | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato europeo dei mobili componibili fino al 2031?
Si prevede che il mercato europeo dei mobili componibili raggiungerà un valore di 5.8 miliardi di dollari entro il 2031, in crescita rispetto ai 4.50 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.17%.
Quali categorie di prodotti trainano la crescita in Europa fino al 2031?
Si prevede che il mercato dei mobili per ufficio crescerà a un tasso annuo composto del 6.55% fino al 2031, grazie alla normalizzazione del lavoro ibrido e al miglioramento dell'ergonomia domestica, mentre i mobili per la casa manterranno la quota di mercato maggiore.
In che modo i rivenditori stanno migliorando l'accessibilità e la convenienza dei mobili componibili in Europa?
Nel periodo 2024-2025, le grandi catene di distribuzione hanno investito in riduzioni di prezzo e prevedono l'apertura di negozi di dimensioni più compatte nei principali mercati europei entro il 2026, al fine di migliorare la comodità d'acquisto e ridurre i costi totali di servizio.
Che ruolo gioca la circolarità nelle decisioni di acquisto di RTA in Europa?
L'assemblaggio senza attrezzi, i componenti modulari, i programmi di riacquisto e i prodotti usati stanno riducendo i resi e favorendo il ricondizionamento e il riutilizzo, in linea con le aspettative dei consumatori e gli orientamenti politici.
Quali materiali stanno guadagnando terreno nei prodotti RTA (Ready-to-Assemble) europei?
Le plastiche e i materiali compositi riciclati stanno guadagnando terreno nei prodotti per lo stoccaggio e il giardinaggio grazie alla loro durabilità, alla semplicità di conformità e al controllo dei costi, man mano che i produttori aumentano il contenuto riciclato e le operazioni a zero rifiuti in discarica.
Quali capacità aiutano i fornitori ad aggiudicarsi contratti B2B in Europa?
Consegne prevedibili e corrette al primo tentativo, moduli standardizzati, disponibilità a lungo termine dei ricambi e pacchetti di assistenza con clausole di ritiro e ricondizionamento sono ormai standard nel settore alberghiero e residenziale multifamiliare.


