

Dimensioni e quota del mercato delle pompe in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 16.90 miliardo di dollari |
| Dimensione del mercato (2030) | 21.34 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.52% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle pompe in Europa di Mordor Intelligence
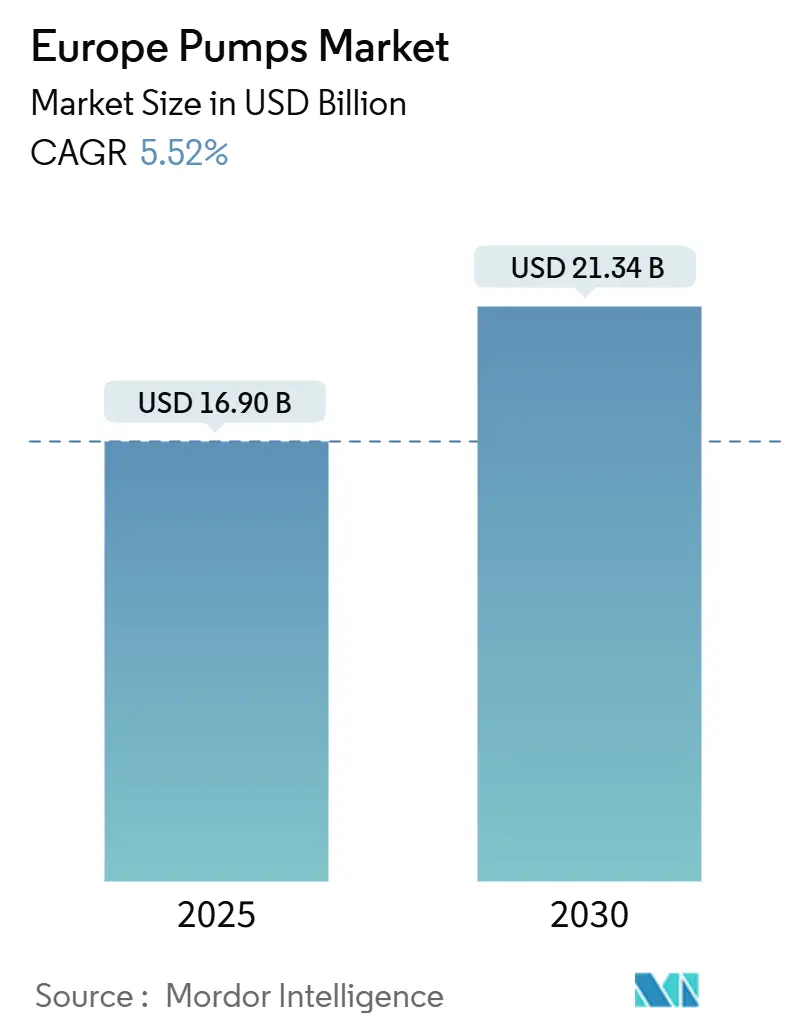
Si stima che il mercato europeo delle pompe avrà un valore di 16.90 miliardi di dollari nel 2025 e si prevede che raggiungerà i 21.34 miliardi di dollari entro il 2030, con un CAGR del 5.52% nel periodo di previsione (2025-2030).
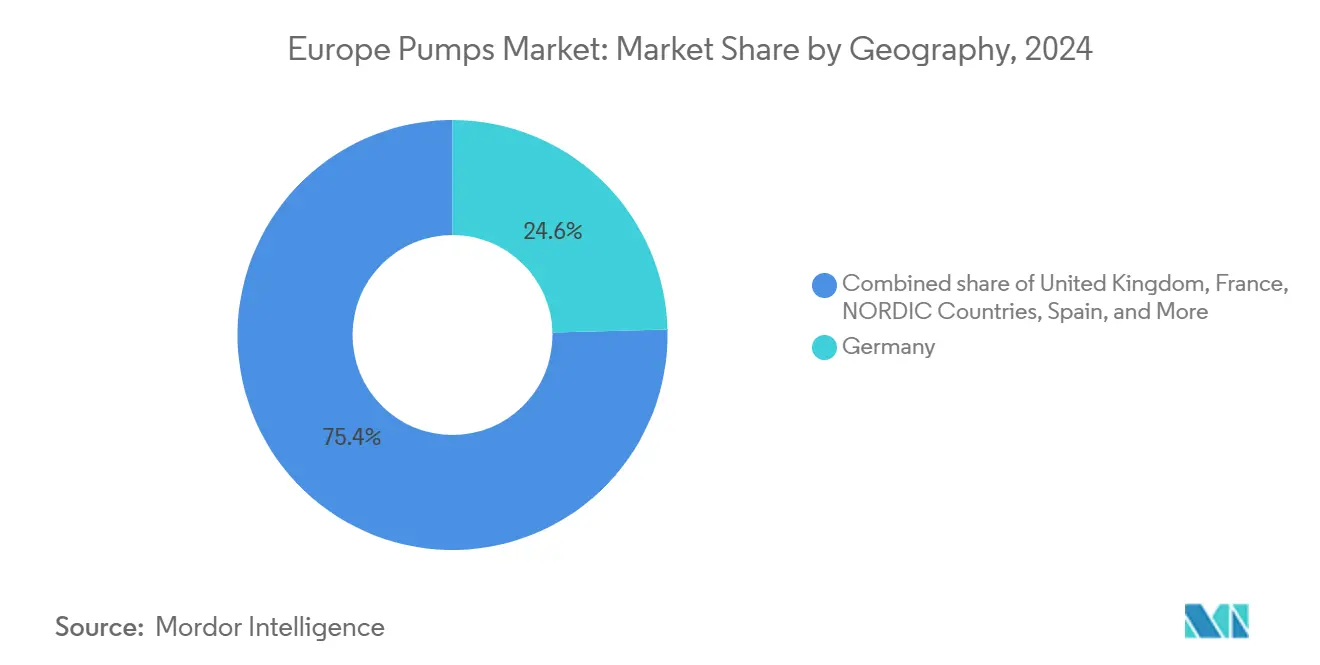
I mandati di efficienza energetica, un'ondata senza precedenti di rinnovamento delle infrastrutture idriche e i programmi di decarbonizzazione stanno spingendo le specifiche di prestazione oltre il ritmo della normale sostituzione. La Germania, che detiene il 24.6% del fatturato del 2024, è sulla buona strada per una curva di crescita dell'8.2% grazie all'ammodernamento, da parte dell'Energiewende, degli impianti di spazzamento, teleriscaldamento e chimici. [1] Eurostat, "Manufacturing Workforce Age Structure", ec.europa.eu Il piano AMP8 del Regno Unito da 104 miliardi di sterline (132.1 miliardi di dollari) destina 111.8 miliardi di dollari alla riduzione delle perdite e alla mitigazione degli straripamenti dovuti alle tempeste, istituendo gare d'appalto pluriennali per pompe per acque reflue e potabili. I sistemi di propulsione a energia solare e altre fonti rinnovabili mostrano ora l'espansione più rapida, mentre l'analisi predittiva sta riducendo drasticamente i tempi di inattività non pianificati nei settori ad alta intensità di capitale. Il consolidamento tra i principali fornitori continua, ma gli specialisti di nicchia prosperano ancora nei segmenti senza tenuta, a cavità progressiva e monouso.
Punti chiave del rapporto
- Per tipologia di pompa, i modelli centrifughi hanno conquistato il 52.7% della quota di mercato delle pompe europee nel 2024 e si prevede che raggiungeranno un CAGR del 6.2% entro il 2030.
- In base alla tecnologia di azionamento, l'energia solare e altre fonti rinnovabili rappresentano il segmento in più rapida crescita, con un CAGR dell'8.4% entro il 2030, mentre i motori elettrici hanno detenuto una quota di fatturato del 72.5% nel 2024.
- In base alla posizione, le configurazioni di superficie hanno garantito il 56.1% dei ricavi del 2024; i modelli sommergibili registrano la crescita più rapida, pari al 6.5% fino al 2030.
- Per applicazione, gli impianti idrici e di trattamento delle acque reflue hanno fornito il 34.5% delle vendite del 2024 e si prevede che registreranno un CAGR del 6.1%, il più rapido tra gli utilizzi finali.
- In termini geografici, la Germania ha guidato il mercato europeo delle pompe con una quota del 24.6% nel 2024 e si prevede che crescerà dell'8.2% entro il 2030.
Tendenze e approfondimenti sul mercato delle pompe in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli investimenti in acqua e acque reflue | + 1.2% | Regno Unito, Germania, Francia, Spagna (Valle del Tamigi, metropolitana di Barcellona) | Medio termine (2-4 anni) |
| Pipeline del progetto idrogeno e CCUS | + 0.8% | Europa nord-occidentale, bacino del Mare del Nord | A lungo termine (≥ 4 anni) |
| Mandati di efficienza energetica UE Fit-for-55 | + 0.9% | Paneuropeo, guidato da Germania e Paesi nordici | Medio termine (2-4 anni) |
| Digitalizzazione delle industrie di processo | + 0.6% | Centri chimici e farmaceutici di Germania, Francia e Paesi Bassi | A breve termine (≤ 2 anni) |
| Ripresa degli ammodernamenti delle raffinerie dismesse | + 0.4% | Spagna, Paesi Bassi, Francia | Medio termine (2-4 anni) |
| Domanda di pompe di calore per micro-utility | + 0.5% | Svezia, Danimarca, Norvegia; siti pilota in Germania e Polonia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli investimenti in acqua e acque reflue
Le aziende di servizi pubblici europee devono investire 255 miliardi di euro in ammodernamenti entro il 2030, il che comporta ordini costanti per pompe per la riduzione delle perdite, la gestione dei fanghi e la desalinizzazione. Il solo bilancio AMP8 del Regno Unito destina 111.8 miliardi di dollari a opere capitali, spingendo Thames Water a specificare migliaia di unità a velocità variabile per raggiungere i nuovi obiettivi di prestazione. I 765 impianti di desalinizzazione spagnoli hanno portato la produzione di Barcellona a 240,000 m³ al giorno nel 2024, creando una domanda costante di pompe di alimentazione ad osmosi inversa da 60-80 bar. Le gallerie del Grand Paris Express in Francia necessitano di sistemi di drenaggio con una portata di 200,000 m³ al giorno, privilegiando le pompe sommergibili resistenti all'abrasione. L'espansione delle reti fognarie rurali, finanziata dal Recovery & Resilience Facility da 476 miliardi di euro, sta aprendo nuovi impianti di pompaggio in Polonia e Romania. [2] Commissione europea, "Allocazioni del Recovery and Resilience Facility", ec.europa.eu
Pipeline del progetto idrogeno e CCUS
L'Europa nord-occidentale prevede una capacità di elettrolisi di 30-40 GW, ogni sito richiede pompe di circolazione ad alta pressione per pile alcaline e PEM che arrivano fino a 80 bar. [3] Hydrogen Europe, “European Hydrogen Valleys Roadmap,” hydrogeneurope.eu La rete di CO₂ di Porthos a Rotterdam inietterà 2.5 milioni di t all'anno sotto il Mare del Nord e richiede booster centrifughi multistadio da 110 bar. Il Fondo europeo per l'innovazione ha concesso 1.8 miliardi di euro a progetti di decarbonizzazione nel 2024, tra cui lo scrubbing con ammine presso la cementeria di Brevik che richiede pompe di circolazione del solvente a 95 °C. ITT ha aperto un centro di prova tedesco nel 2024 per convalidare le guarnizioni per il servizio CO₂ tra –50 °C e 120 °C, accelerando la qualificazione dei materiali. Le parti a contatto con il fluido in acciaio inossidabile duplex e lega di nichel aggiungono il 20-30% al costo ma raddoppiano il tempo medio tra i guasti, un sovrapprezzo che gli operatori accettano per mantenere i covenant di uptime del 90%.
Mandati di efficienza energetica UE Fit-for-55
La Direttiva sull'efficienza energetica riformulata richiede una riduzione dell'11.7% del consumo energetico finale entro il 2030, promuovendo la sostituzione delle pompe a velocità fissa in edifici e fabbriche. L'ondata di ristrutturazioni mira a 35 milioni di strutture, con azionamenti a frequenza variabile che riducono la potenza delle pompe tra il 30% e il 50% durante il funzionamento a carico parziale. L'approccio esteso di prodotto di Europump ha già risparmiato 226 milioni di MWh ed evitato 158 milioni di tonnellate di CO₂ dal 2016. Il finanziamento federale tedesco da 13.5 miliardi di euro per l'efficienza energetica degli edifici copre fino al 40% degli ammodernamenti delle pompe, riducendo il tempo di ammortamento a meno di 2.5 anni. Ecodesign 2025 amplia le soglie MEI alle pompe industriali superiori a 0.75 kW, costringendo le fabbriche a riattrezzare giranti e statori, con conseguente riduzione dell'offerta all'inizio del 2024.
Digitalizzazione delle industrie di processo
Il sistema intelligente Concertor di Xylem a Heathrow ha ridotto i costi di manutenzione dell'88% e i costi energetici del 53% prevedendo gli eventi di fouling con 72 ore di anticipo. L'abbonamento ad Analytics di Alfa Laval ha ridotto i tempi di fermo non pianificati del 25% negli impianti pilota danesi e olandesi, individuando anomalie di vibrazione giorni prima del guasto. BASF e Covestro integrano la telemetria delle pompe nelle piattaforme di asset ISO 55000, supportando un aumento annuo dell'8% per le unità centrifughe intelligenti. I pacchetti di retrofit costano dai 5,000 ai 50,000 euro a pompa, un ostacolo per le PMI che rappresentano ancora il 60% dell'occupazione manifatturiera europea. L'ENISA ha rilevato che il 42% degli operatori ritarda la connettività a causa dei timori di ransomware, il che ha spinto a ricorrere ad analisi on-premise che evitano la dipendenza dal cloud.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX per Smart Retro-fit | –0.4% | Germania, Francia, Italia, dove le piccole e medie imprese manifatturiere dominano le basi produttive | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime e del trasporto merci | –0.6% | Paneuropeo, con la maggiore esposizione negli stati dell'UE meridionale dipendenti dall'acciaio importato | A breve termine (≤ 2 anni) |
| Standard e certificazioni nazionali frammentati | –0.3% | Regno Unito (UKCA), Germania (TÜV), Francia (NF) pongono ostacoli ai progetti di capitale transfrontalieri | Medio termine (2-4 anni) |
| Divario della forza lavoro nella manutenzione degli anziani | –0.5% | Germania, Italia, Spagna, ciascuna con più del 30% di tecnici con più di 55 anni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX per Smart Retro-fit
L'ammodernamento di una pompa obsoleta con sensori, gateway edge e software di analisi ha un costo compreso tra 5,000 e 50,000 euro, il che si traduce in un periodo di ammortamento di 2-5 anni, ben oltre le finestre di liquidità disponibili per molte PMI. Uno studio Fraunhofer del 2024 ha mostrato che il 38% degli impianti chimici tedeschi richiedeva un ulteriore investimento di 10,000-20,000 euro in middleware per collegare i vecchi controllori logici programmabili (PLC) alle piattaforme MQTT, gonfiando ulteriormente i budget. I fornitori hanno iniziato a offrire contratti di leasing basati sui risultati che includono hardware, software e servizi, ma l'adozione rimane limitata perché i direttori finanziari restano cauti dopo gli shock di liquidità causati dalla pandemia. L'ansia legata alla sicurezza informatica aggrava ulteriormente l'esitazione, dato che il 42% degli operatori intervistati dall'ENISA temeva l'infiltrazione di ransomware nelle reti di produzione. [4] ENISA, “ICS Cybersecurity Survey,” enisa.europa.eu Il modello di analisi on-premise ancora in fase embrionale attenua in parte tali timori, sebbene rinunci ai vantaggi di scalabilità dell’elaborazione cloud.
Volatilità dei prezzi delle materie prime e del trasporto merci
Il rame ha registrato una media di 9,638 tonnellate nel 2024, con un picco di 11,104 tonnellate, costringendo i produttori di motori ad applicare sovrapprezzi trimestrali che complicano le quotazioni dei progetti a lungo termine. Le bobine laminate a caldo sono rimbalzate da 550 tonnellate a 630 tonnellate tra gennaio e il terzo trimestre, erodendo i margini sui contratti a prezzo fisso negli impianti di produzione di energia e desalinizzazione. Il nichel è sceso a 16,500-17,000 tonnellate, ma rimane comunque il 60% al di sopra dei livelli del 2019, spingendo verso gli acciai duplex che offrono una resistenza alla corrosione comparabile con un sovrapprezzo di lega inferiore del 20%. [5] London Metal Exchange, “Non-Ferrous Metals Monthly Report,” lme.com Il Baltic Dry Index è sceso del 26% nel 2024, ma è ancora vulnerabile alle interruzioni del Mar Rosso e del Canale di Panama che aggiungono due settimane ai tempi di consegna. Nel mercato europeo delle pompe, ormai è consuetudine prevedere margini di sicurezza del 5-7%, al fine di proteggersi da queste oscillazioni.
Analisi del segmento
Per tipo di pompa: il retrofit mantiene la pompa centrifuga in prima linea
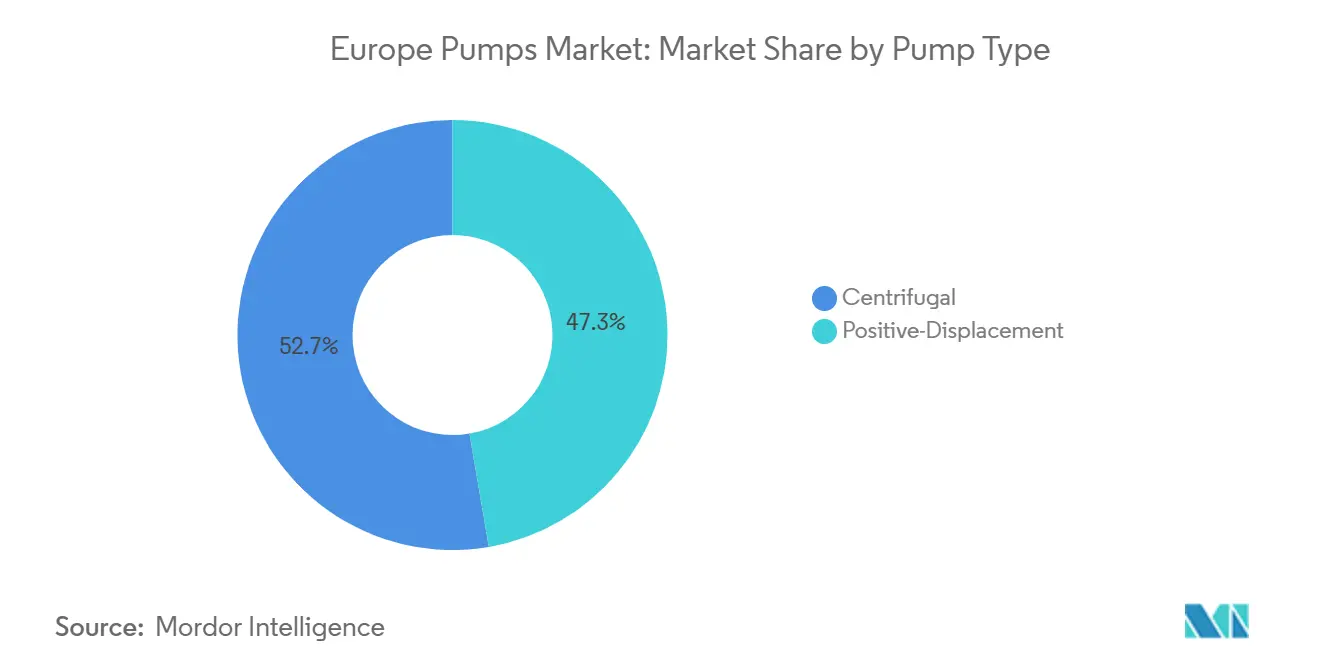
I modelli centrifughi hanno generato il 52.7% del fatturato nel 2024 e si prevede che cresceranno del 6.2% fino al 2030, riflettendo posizioni consolidate nella distribuzione idrica, nel raffreddamento delle centrali elettriche e nel ricircolo chimico. La semplicità dell'involucro e la facilità di sostituzione delle guarnizioni mantengono un costo del ciclo di vita interessante, nonostante l'inasprimento degli standard energetici. Le conversioni da carbone a gas in Germania prevedono unità centrifughe a frequenza variabile che riducono la potenza ausiliaria del 15-25% durante il funzionamento a carico parziale. L'ammodernamento del sistema di desalinizzazione di Barcellona in Spagna ha privilegiato pompe centrifughe multistadio da 60-80 bar per osmosi inversa, grazie alla comprovata affidabilità in condizioni salmastre.
I modelli volumetrici detengono ancora una quota del 47.3% e generano margini premium in settori ad alta viscosità, sanitari o di misurazione. L'impianto di biocarburanti di Cartagena da 1.21 miliardi di dollari di Repsol ha scelto pompe a cavità progressiva per movimentare materie prime da 500 centipoise. I retrofit dell'ammoniaca nei supermercati, guidati dalla riduzione graduale dei gas fluorurati, si basano su pompe a membrana a tenuta stagna per mantenere le emissioni fuggitive al di sotto di 500 ppm. I retrofit con sensori intelligenti sulle pompe a cavità progressiva di BASF Ludwigshafen ora prevedono l'usura dello statore con sei settimane di anticipo, evitando tempi di fermo non programmati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Drive Technology: le combinazioni di energia solare e batteria accelerano l'adozione
I motori elettrici hanno alimentato il 72.5% degli impianti nel 2024 e rimarranno la spina dorsale del mercato europeo delle pompe, poiché i sussidi Renovation Wave favoriscono i retrofit a velocità variabile. Le tariffe elettriche medie di 0.12-0.18 kWh mantengono i costi operativi dei motori vantaggiosi rispetto alle alternative a combustione interna. Le sottostazioni di teleriscaldamento di Deutsche Bahn hanno sostituito 1,200 motori a velocità fissa con azionamenti IE4 nel 2024, riducendo il consumo di kWh del 32% nella prima stagione invernale.
L'energia solare e altre fonti rinnovabili rappresentano oggi solo il 4% della potenza installata, ma crescono a un CAGR dell'8.4%. Gli agricoltori andalusi stanno installando kit di pompe fotovoltaiche che erogano una prevalenza di 40 m senza accesso alla rete, evitando costi di allacciamento di 50,000 euro. Grundfos ha aggiunto skid solari a osmosi inversa tramite l'acquisizione di Culligan, creando un servizio in abbonamento che include pannelli fotovoltaici, pompe e monitoraggio del cloud. I motori diesel e a gas scendono al 20% entro il 2030, poiché i costi di post-trattamento Stage V ne riducono il costo totale di proprietà.
Per posizione: i sommergibili avanzano in siti con vincoli di spazio
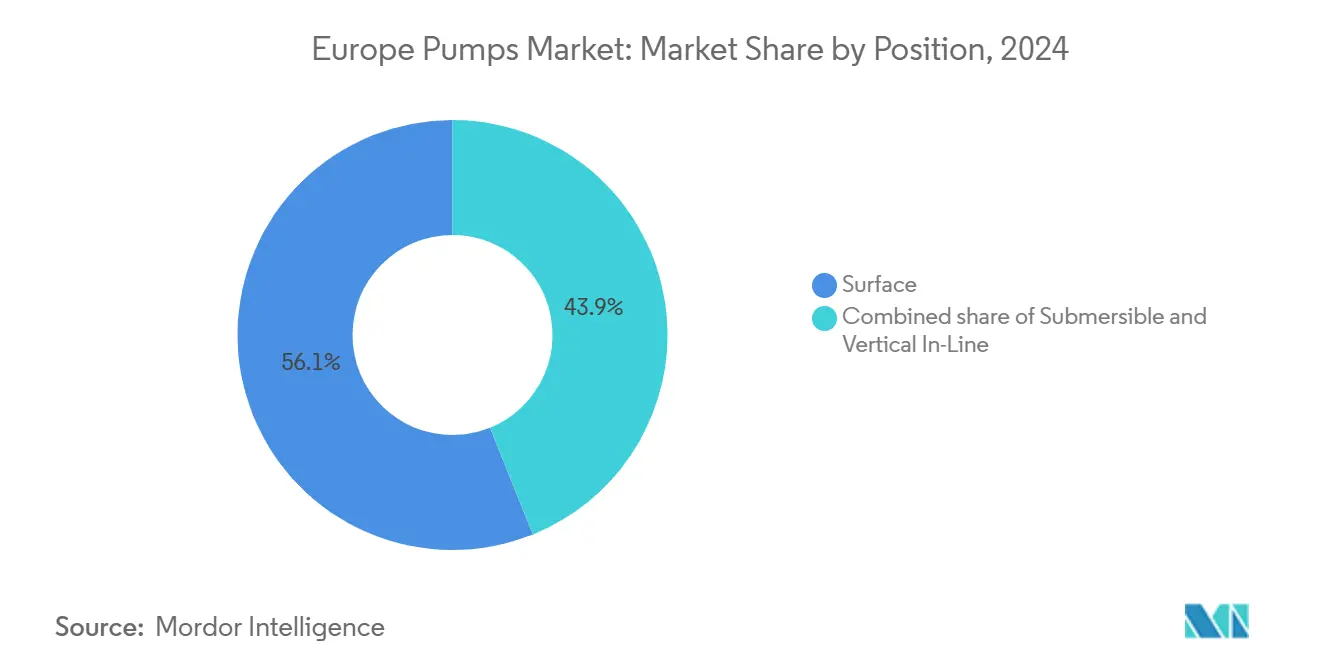
Le pompe di superficie hanno detenuto una quota del 56.1% nel 2024, grazie alla facilità di ispezione nelle raffinerie chimiche e nelle centrali elettriche. BASF mantiene le pompe orizzontali per i circuiti secondari, in modo che i tecnici evitino le restrizioni sugli spazi ristretti durante la sostituzione delle guarnizioni. Le apparecchiature di superficie nella bioraffineria Neste di Rotterdam spingeranno gli esteri caldi a 180 °C, dove le camicie di raffreddamento esterne ne faciliteranno la manutenzione.
Le unità sommerse, tuttavia, aumentano del 6.5% all'anno, poiché le reti di acque reflue urbane aggiungono stazioni di sollevamento sotto strade e parchi dove il terreno è scarso. Thames Water installerà 4,200 unità sommerse durante l'AMP8, ciascuna con una portata nominale di 500-2,000 m³/h per gestire le precipitazioni di punta. La mitigazione della siccità in Spagna ha portato alla realizzazione di centinaia di nuovi pozzi profondi in Catalogna utilizzando turbine sommerse da 200 m. Le pompe verticali in linea, in crescita del 5.9%, soddisfano i requisiti di retrofit HVAC compatti; la pompa di calore da 180 MW di Stockholm Exergi fa circolare 10,000 m³/h tramite turbine verticali che mantengono l'NPSH superiore a 3 m.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i programmi idrici garantiscono la crescita più rapida
Gli impianti di trattamento delle acque e delle acque reflue hanno generato un fatturato del 34.5% nel 2024 e sono cresciuti del 6.1% fino al 2030, sostenuti da un progetto di rinnovo dell'acqua dell'UE del valore di 280.5 miliardi di dollari e dall'ampliamento della dissalazione di Barcellona, che ora raggiunge i 240,000 m³ al giorno. United Utilities sta aggiornando 12,000 siti esistenti con sistemi di telemetria e azionamenti VFD, a dimostrazione della costante richiesta di ricambi.
Gli impianti chimici e petrolchimici coprono il 18% della domanda e crescono del 5.4%. La revisione digitale da 1.2 miliardi di euro di BASF Ludwigshafen sostituisce 800 unità obsolete con pompe intelligenti, mentre il settore dei biocarburanti di Neste spinge gli ordini per ingranaggi resistenti alla corrosione. I servizi HVAC, con una quota del 16%, crescono del 5.7% grazie all'ondata di rinnovamento, con la conversione dei circolatori alla classe IE4 a velocità variabile. Il settore farmaceutico cresce del 6.3%, il secondo ritmo più rapido, con le linee di biosimilari irlandesi e svizzere che adottano pompe polimeriche monouso che eliminano i tempi di fermo dovuti alla pulizia in loco.
Analisi geografica
La Germania ha rappresentato il 24.6% del fatturato del 2024 e si prevede che crescerà dell'8.2% fino al 2030, superando la media del mercato europeo delle pompe. Le conversioni di impianti a carbone, i circuiti di teleriscaldamento a Monaco e Amburgo e la digitalizzazione dei processi chimici presso BASF e Covestro richiedono complessivamente circa 120,000 sostituzioni di pompe. Il sussidio federale da 14.85 miliardi di euro per l'edilizia efficiente copre fino al 40% degli interventi di retrofitting a velocità variabile, riducendo il tempo di ammortamento a meno di 30 mesi e accelerando i tempi di sostituzione. Per contrastare la carenza di manodopera, KSB ha esteso l'assunzione della sua Mechatronics Academy a 600 apprendisti all'anno.
Il Regno Unito deteneva una quota del 13.9% nel 2024 e ha registrato un progresso del 5.9%. Il quadro normativo AMP8 da 104 miliardi di sterline obbliga a ridurre le perdite dal 24% al 16% e rende obbligatoria la telemetria su ogni pompa fognaria entro il 2030. Le norme UKCA post-Brexit aggiungono dai quattro ai sei mesi di test per i nuovi progetti, spingendo alcuni fornitori con sede nell'UE a dare priorità agli ordini continentali. I bacini idrografici di Scottish Water sulle alture favoriscono le stazioni di booster ibride solari per evitare estensioni della rete, alimentando una domanda di nicchia per pompe sommergibili a batteria.
La Francia ha conquistato una quota del 12.9% nel 2024 e prevede una crescita del 4.7%. La sua flotta nucleare di 56 reattori ordina pompe di raffreddamento con certificazione sismica, che costano 8-12 milioni di dollari ciascuna e richiedono 18-24 mesi di tempo di consegna. Sei reattori EPR2 pianificati prolungheranno questa curva di domanda fino alla metà degli anni '2030. Grand Paris Express sta costruendo sei siti di perforazione di gallerie, ciascuno dei quali necessita di 20 pompe sommergibili per il drenaggio, aggiungendo volume a breve termine.
La Spagna contribuisce al fatturato per il 7% e cresce del 4.5%. I suoi 765 impianti di dissalazione, pari al 17% della capacità globale, stanno aggiungendo turbine a recupero di energia che riducono il consumo di energia del 40%, ma richiedono comunque pompe primarie da 60-80 bar. I pozzi di trivellazione in Andalusia, causati dalla siccità, incrementano le vendite di pompe di calore sommerse. I paesi nordici detengono il 4.9% e crescono del 3.6% grazie all'introduzione di pompe di calore per il teleriscaldamento. Turchia, Russia e resto d'Europa rappresentano il 36.7%, con prospettive contrastanti: la Turchia cresce del 3.3% nelle esportazioni di autoveicoli, mentre le sanzioni riducono le importazioni russe, portando i fornitori a spostare l'attenzione verso i clienti dei Balcani e del Baltico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
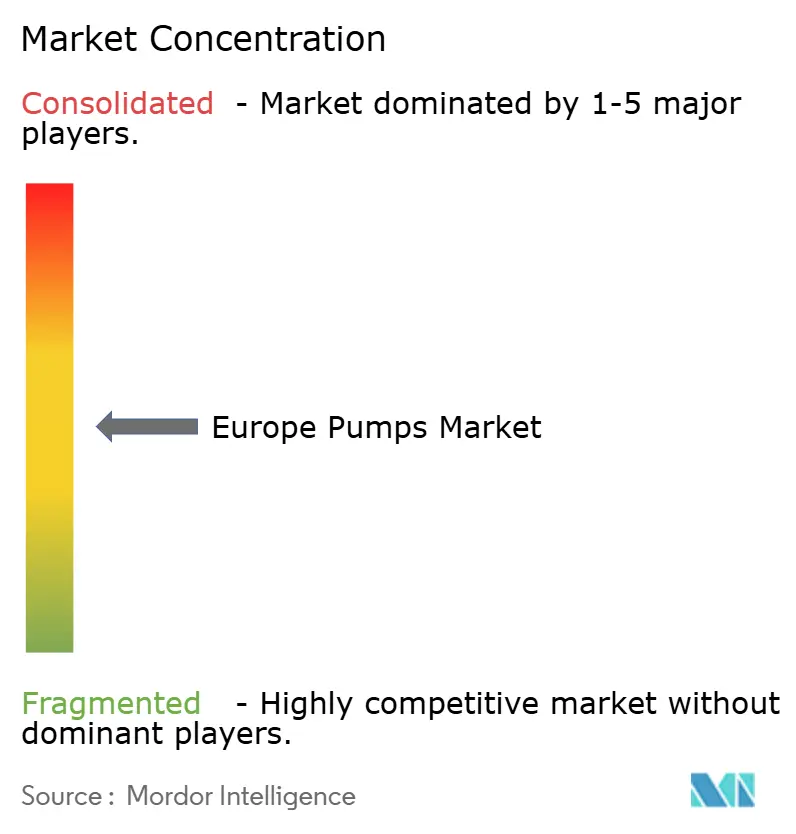
Il mercato europeo delle pompe rimane moderatamente frammentato. Grundfos, KSB, Wilo e Sulzer si dividono circa il 37% del fatturato, lasciando spazio a specialisti regionali come DESMI nel settore navale, Seepex nei progetti a cavità progressiva e Fristam nelle linee sanitarie per il settore lattiero-caseario. Honeywell ha acquisito Sundyne per 2.16 miliardi di dollari a marzo 2025, aggiungendo linee centrifughe e a membrana ad alta velocità per applicazioni a GNL e idrogeno. Georg Fischer ha investito 220 milioni di dollari in valvole VAG a maggio 2025, raggruppando portafogli di controllo di flusso che semplificano le gare d'appalto per le aziende idriche.
Veolia ha concluso un accordo da 1.75 miliardi di dollari per l'ultimo 30% di Water Technologies, ottenendo il pieno controllo di un portafoglio di pompe a membrana e dosatrici con un fatturato di 3.2 miliardi di euro. L'acquisizione di Kracht da parte di Atlas Copco, avvenuta nel gennaio 2024, ha aggiunto 79.2 milioni di dollari in pompe idrauliche e ha ampliato i canali di vendita della divisione compressori. Le valutazioni si sono attestate tra 9 e 15 volte il rapporto EV/EBITDA nel 2024, con gli obiettivi focalizzati sul settore idrico che hanno raggiunto la fascia superiore, poiché la chiarezza normativa favorisce flussi di cassa resilienti.
La differenziazione digitale è ora la principale leva competitiva. Concertor di Xylem, installato a Heathrow, ha consentito di risparmiare l'88% sui costi di assistenza e il 53% sui consumi energetici, convalidando la manutenzione predittiva in siti mission-critical. L'abbonamento ad Analytics di Alfa Laval ha ridotto i tempi di fermo del 25% per le aziende di trasformazione alimentare danesi che utilizzano pompe centrifughe igieniche. CP Pump Systems si è aggiudicata un ordine da 15 milioni di euro per CO₂ criogenica fornendo unità certificate ASME Sezione VIII e DNV-GL per temperature fino a -50 °C, a dimostrazione di come la qualità dei materiali e la convalida dei test rimangano essenziali per i contratti CCUS. Gli operatori storici con laboratori accreditati accelerano le pratiche CE, TÜV, NF e UKCA, rendendo più facile l'ingresso di nuovi concorrenti.
Leader del settore delle pompe in Europa
Grundfos Holding A/S
KSB SE & Co. KGaA
Wilo SE
Sulzer Ltd.
Xylem Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Dover Corporation ha annunciato l'acquisizione di ipp Pump Products GmbH, integrandola nella business unit Pump Solutions Group ("PSG") del segmento Pumps & Process Solutions di Dover.
- Giugno 2025: Honeywell acquisisce Sundyne per 2.16 miliardi di dollari, aggiungendo pompe centrifughe e a membrana ad alta velocità alla sua divisione Process Solutions.
- Maggio 2025: Veolia firma un accordo per acquisire la restante quota di minoranza del 30% della sua controllata Water Technologies and Solutions (WTS) dalla Caisse de dépôt et placement du Québec (CDPQ) per 1.75 miliardi di dollari.
- Settembre 2024: Grundfos, azienda leader a livello mondiale nelle soluzioni di pompaggio avanzate e nelle tecnologie idriche, ha acquisito la divisione commerciale e industriale (C&I) di Culligan, segnando la sua espansione in Italia, Francia e Regno Unito.
Ambito del rapporto sul mercato delle pompe in Europa
Le pompe, dispositivi meccanici, convertono l'energia per sollevare, trasportare o comprimere fluidi, siano essi liquidi o gas. Trasformando l'energia meccanica in energia idraulica o pneumatica, le pompe generano una differenza di pressione, spingendo i fluidi da zone a pressione inferiore a zone a pressione superiore.
Il mercato europeo delle pompe è segmentato in base al tipo di pompa, alla tecnologia di azionamento, alla posizione, all'applicazione e all'area geografica. Per tipologia di pompa, il mercato è suddiviso in centrifughe e volumetriche. Per tecnologia di azionamento, il mercato è suddiviso in motori elettrici, diesel/gas, solari/rinnovabili e azionati magneticamente/senza guarnizioni. Per posizione, il mercato è suddiviso in pompe di superficie, sommerse e verticali in linea. Per applicazione, il mercato è suddiviso in acque e acque reflue, chimico e petrolchimico, HVAC e servizi di edilizia, petrolio e gas, alimentare e delle bevande, minerario e metallurgico, produzione di energia, farmaceutico e biotecnologico e altri. Il rapporto copre anche le dimensioni e le previsioni del mercato europeo delle pompe nei principali paesi. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
| centrifugo |
| Spostamento positivo |
| Motore elettrico |
| Motore diesel/a gas |
| Solare/Rinnovabile |
| Azionamento magnetico/senza guarnizioni |
| superficie |
| sommergibile |
| Verticale in linea |
| Acqua e acque reflue |
| Chimico e Petrolchimico |
| Servizi HVAC e di costruzione |
| Petrolio e gas (upstream, midstream, downstream) |
| Cibo e Bevande |
| Estrazione mineraria e metalli |
| Produzione di energia (termica, nucleare, rinnovabili) |
| Farmaceutica e biotecnologia |
| Altro |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Paesi nordici |
| Russia |
| Turchia |
| Resto d'Europa |
| Per tipo di pompa | centrifugo |
| Spostamento positivo | |
| Di Drive Technology | Motore elettrico |
| Motore diesel/a gas | |
| Solare/Rinnovabile | |
| Azionamento magnetico/senza guarnizioni | |
| Per posizione | superficie |
| sommergibile | |
| Verticale in linea | |
| Per Applicazione | Acqua e acque reflue |
| Chimico e Petrolchimico | |
| Servizi HVAC e di costruzione | |
| Petrolio e gas (upstream, midstream, downstream) | |
| Cibo e Bevande | |
| Estrazione mineraria e metalli | |
| Produzione di energia (termica, nucleare, rinnovabili) | |
| Farmaceutica e biotecnologia | |
| Altro | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Turchia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali saranno i ricavi generati dal mercato europeo delle pompe entro il 2030?
Si prevede che le vendite raggiungeranno i 21.34 miliardi di dollari, con un CAGR del 5.52% per il periodo 2025-2030.
Quale tipo di pompa detiene la quota di mercato più elevata in Europa?
Le pompe centrifughe hanno dominato con il 52.7% nel 2024 e manterranno la prima posizione fino al 2030.
Perché le pompe alimentate ad energia solare stanno guadagnando terreno?
I prezzi dei pannelli fotovoltaici inferiori a 0.20 W e i costi delle batterie pari a 100 kWh hanno reso il pompaggio fuori rete conveniente per aziende agricole e isole.
Cosa determina il tasso di crescita superiore alla media della Germania?
Le trasformazioni energetiche, gli ammodernamenti del teleriscaldamento e la digitalizzazione degli impianti chimici comportano complessivamente circa 120,000 sostituzioni di pompe.
In che modo la digitalizzazione sta cambiando i modelli di servizio?
Sistemi predittivi come Xylem Concertor riducono i tempi di inattività non pianificati fino al 53% e consentono agli OEM di vendere analisi in abbonamento.
Quale recente fusione ha rimodellato la concorrenza?
L'acquisto di Sundyne da parte di Honeywell per 2.16 miliardi di dollari nel 2025 ha aggiunto unità ad alta velocità per idrogeno e GNL al suo portafoglio.


