

Dimensioni e quota di mercato delle assicurazioni immobiliari in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 184.5 miliardo di dollari |
| Dimensione del mercato (2031) | 225.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.10% CAGR |
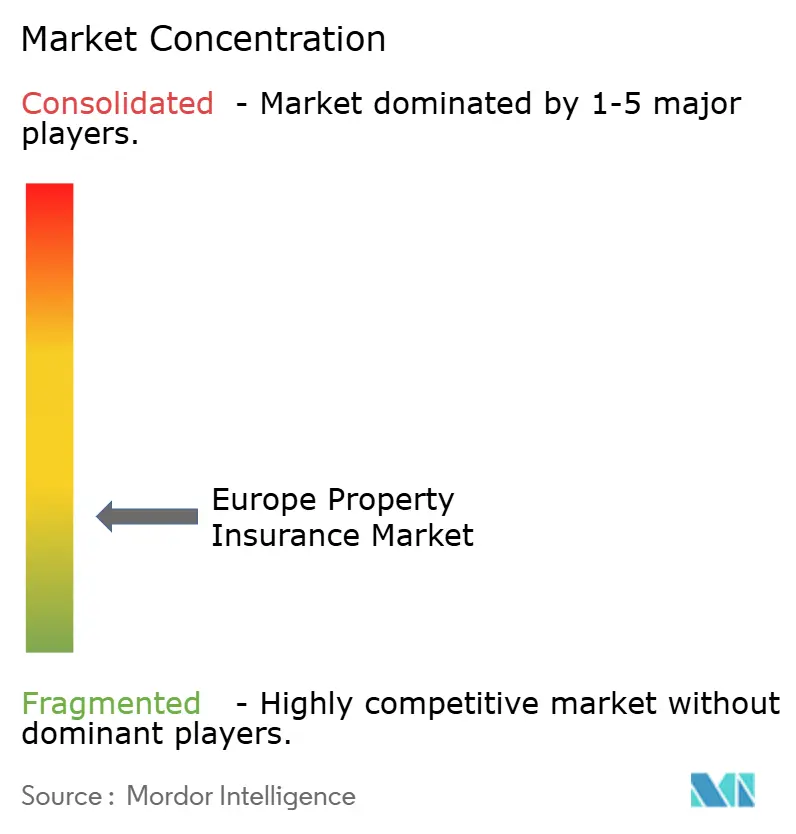
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle assicurazioni immobiliari a cura di Mordor Intelligence
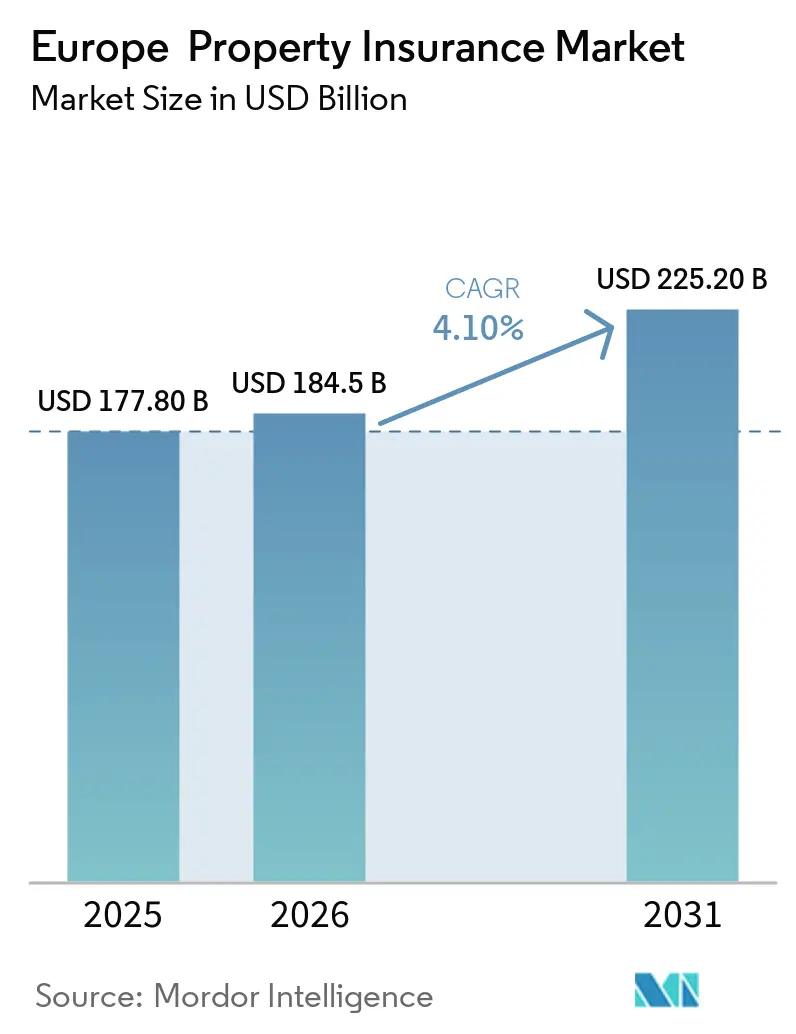
Si prevede che il mercato europeo delle assicurazioni immobiliari crescerà da 177.80 miliardi di dollari nel 2025 a 184.5 miliardi di dollari nel 2026, per poi raggiungere i 225.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.10% nel periodo 2026-2031.
Le perdite dovute a catastrofi naturali hanno aumentato la necessità di una più ampia protezione immobiliare in tutta la regione, mentre una quota significativa di tali perdite rimane non assicurata. L'EIOPA ha segnalato che solo il 25% delle perdite dovute a catastrofi naturali nell'Unione Europea è stato assicurato negli ultimi decenni, il che crea un ampio divario di protezione che assicuratori e autorità pubbliche devono colmare. L'esposizione al rischio immobiliare nei paesi europei presi in esame è aumentata del 7% ogni anno dal 2021 al 2025, a causa dell'aumento dell'attività edilizia e del valore degli immobili. L'azione normativa, gli accordi di condivisione del rischio e la distribuzione digitale stanno ampliando le possibilità di crescita dei premi nel mercato europeo delle assicurazioni immobiliari. I maggiori costi di riparazione, le preoccupazioni relative all'accessibilità economica e l'incertezza sulle future perdite dovute ai cambiamenti climatici limitano inoltre la possibilità per gli assicuratori di estendere la copertura nelle aree ad alto rischio.
Punti chiave del rapporto
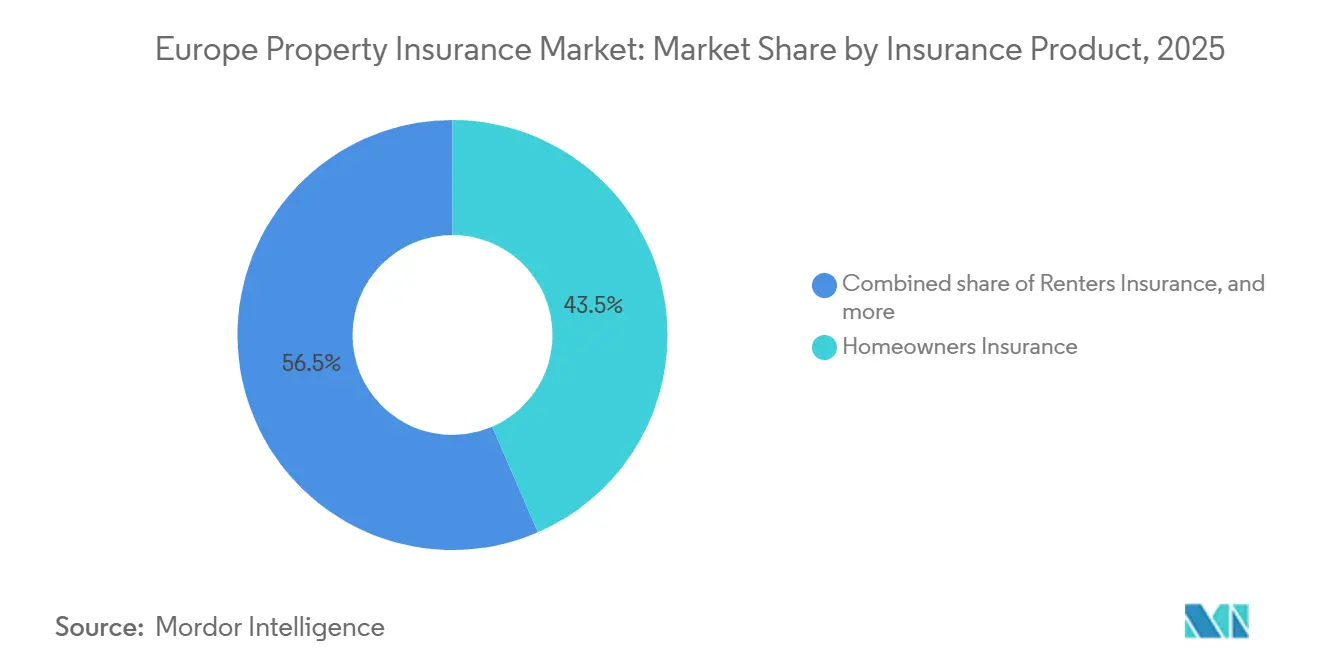
- Per tipologia di prodotto assicurativo, le assicurazioni sulla casa hanno conquistato il 43.5% della quota di mercato europea delle assicurazioni immobiliari nel 2025, mentre si prevede che le assicurazioni per i proprietari di immobili in affitto cresceranno a un tasso annuo composto del 5.6% fino al 2031.
- Per tipologia di copertura, le polizze per edifici e strutture hanno rappresentato il 60.3% della quota di mercato europea delle assicurazioni immobiliari nel 2025, mentre si prevede che le polizze per interruzione di attività e perdita di reddito cresceranno a un tasso annuo composto del 5.1% fino al 2031.
- Per tipologia di immobile, nel 2025 gli immobili residenziali rappresentavano il 56.2% del mercato europeo delle assicurazioni immobiliari, mentre si prevede che gli immobili industriali e manifatturieri cresceranno a un tasso annuo composto del 5.8% fino al 2031.
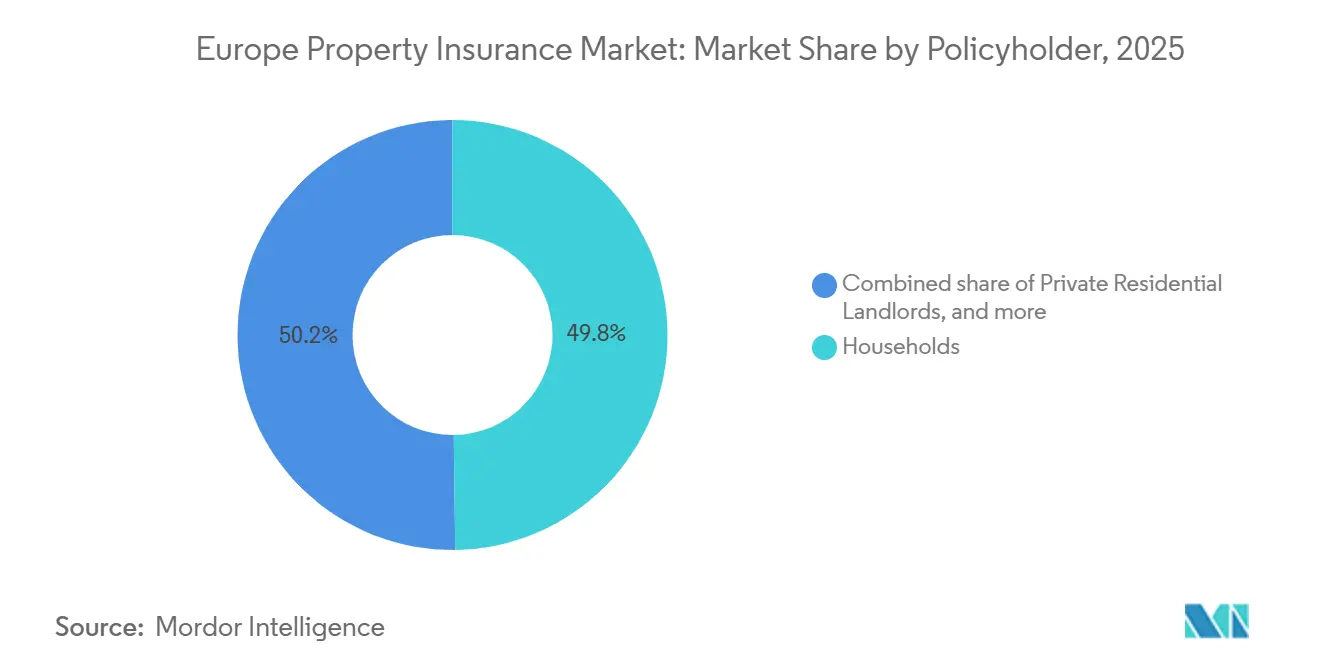
- Per tipologia di assicuratore, nel 2025 le famiglie detenevano il 49.8% del mercato europeo delle assicurazioni immobiliari, mentre si prevede che i proprietari immobiliari professionisti cresceranno a un tasso annuo composto del 6% fino al 2031.
- Per canale di distribuzione, agenti e broker detenevano il 67.4% del mercato europeo delle assicurazioni immobiliari nel 2025, mentre si prevede che i canali integrati e di affinità cresceranno a un tasso annuo composto del 9.6% fino al 2031.
- Dal punto di vista geografico, la Germania deteneva il 18.4% del mercato europeo delle assicurazioni immobiliari nel 2025, mentre si prevede che l'Italia crescerà a un tasso annuo composto del 5.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle assicurazioni immobiliari.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi climatici per le proprietà più frequenti e gravi | + 1.2% | Europa, in particolare Italia, Spagna, Francia, Germania ed Europa centrale e orientale. | A breve termine (≤ 2 anni) |
| Aumento del valore degli immobili ed esposizione in aree ad alto rischio | + 0.8% | Europa settentrionale e occidentale, compresi Regno Unito, Germania, BENELUX e Francia. | Medio termine (2-4 anni) |
| Costi più elevati per la costruzione, la riparazione e la sostituzione. | + 0.7% | Europa, con pressioni nel Regno Unito e in Germania | A breve termine (≤ 2 anni) |
| Copertura più ampia contro le catastrofi naturali e condivisione del rischio tra pubblico e privato. | + 0.6% | Italia, Europa meridionale, Francia, Spagna e Germania | Medio termine (2-4 anni) |
| Soluzioni di gestione del rischio immobiliare basate su dati e parametriche | + 0.4% | Germania, Francia, Regno Unito, Italia e il resto d'Europa | Medio termine (2-4 anni) |
| Adozione di tecnologie per la prevenzione dei rischi immobiliari | + 0.3% | Paesi nordici, Regno Unito e Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'accelerazione della frequenza dei catastrofi naturali sta ridefinendo il rischio immobiliare europeo.
I rischi naturali stanno diventando un problema di sottoscrizione persistente per il mercato europeo delle assicurazioni immobiliari, piuttosto che un evento di breve durata che genera sinistri. L'EIOPA ha rilevato che i 4 anni precedenti al 2026 sono stati tra i 5 anni più costosi in Europa per le perdite legate al clima dal 1980 [1] https://www.eiopa.europa.eu/insurance-protection-gaps-changing-climate-2026-04-16_en . La crescente frequenza di inondazioni, tempeste, incendi boschivi e altri rischi aumenta il valore di una copertura assicurativa completa per le proprietà di famiglie e imprese. Aumenta anche l'importanza di una mappatura accurata dei rischi, della formulazione delle polizze e della protezione riassicurativa quando gli assicuratori stabiliscono i prezzi per le nuove polizze. Il mercato europeo delle assicurazioni immobiliari può beneficiare della domanda di copertura, ma perdite attese più elevate possono ridurre i margini di sottoscrizione se i prezzi e la protezione non tengono il passo. Gli assicuratori stanno quindi ponendo maggiore enfasi sulla prevenzione e sulla selezione del rischio, oltre che sui pagamenti dei sinistri successivi al sinistro.
L'aumento del valore degli immobili e l'esposizione urbana amplificano il potenziale di perdita assicurata.
L'aumento del valore degli immobili e le nuove costruzioni hanno incrementato i valori assicurati esposti ai sinistri immobiliari in tutta Europa. Verisk ha rilevato che l'esposizione immobiliare nei paesi europei presi in esame è cresciuta del 7% all'anno tra il 2021 e il 2025, sostenuta dalle costruzioni e dall'aumento del valore degli asset. Nel Regno Unito, i costi di ricostruzione degli immobili residenziali sono aumentati del 4.9% nell'anno terminato a gennaio 2026, dopo un aumento del 3.8% nell'anno precedente [2] https://www.insurancetimes.co.uk/news/building-reinstatement-costs-up-38-over-year/1456034.article . Valori di ricostruzione più elevati possono espandere i premi sottoscritti nel mercato europeo delle assicurazioni immobiliari, ma aumentano anche il rischio di sottoassicurazione quando le polizze non vengono aggiornate. Gli edifici commerciali e industriali necessitano di una rivalutazione periodica perché i loro costi di riparazione possono variare più rapidamente rispetto all'indicizzazione annuale standard. Ciò rende la valutazione di rinnovo una pratica importante per la sottoscrizione e il controllo dei sinistri per assicuratori e broker.
I programmi di assicurazione contro le catastrofi naturali in collaborazione tra pubblico e privato ampliano la copertura e i premi rimborsabili.
Gli accordi pubblico-privati stanno diventando una via importante per espandere la protezione contro le catastrofi naturali nel mercato europeo delle assicurazioni immobiliari. Il regime italiano di assicurazione obbligatoria contro le catastrofi naturali per le imprese è stato esteso dalle grandi imprese nel marzo 2025 alle piccole e medie imprese nel gennaio 2026, coprendo i rischi di terremoto, alluvione, frana e inondazione per i beni aziendali. L'associazione assicurativa tedesca ha proposto Elementar Re nel dicembre 2025 per sostenere la protezione di 400,000 edifici ad alto rischio attraverso la condivisione del rischio finanziata dal settore [3] https://www.sueddeutsche.de/panorama/ueberschwemmungen-versicherer-wollen-flutgefaehrdete-gebaeude-besser-absichern-dpa.urn-newsml-dpa-com-20090101-251203-930-374350 . L'EIOPA e il Meccanismo europeo di stabilità hanno elaborato un modello per un fondo europeo di copertura per le catastrofi in eccesso, che potrebbe ridurre il divario di protezione patrimoniale dal 50% al 10%. Tali accordi potrebbero consentire alle compagnie assicurative private di fornire una copertura di primo livello, mentre i meccanismi pubblici si farebbero carico delle perdite più ingenti. Questo approccio potrebbe migliorare la disponibilità di copertura in quelle aree in cui è difficile garantire una copertura interamente privata.
Le soluzioni parametriche e basate sui dati stanno ridefinendo la frontiera dell'innovazione.
I prodotti parametrici e basati sui dati stanno ampliando la gamma di rischi che possono essere affrontati dal mercato europeo delle assicurazioni immobiliari. AXA XL e AXA Climate utilizzano strutture parametriche per rischi come l'interruzione dell'attività non dovuta a danni causata da ondate di calore o siccità, con i dati meteorologici a supporto di una più rapida liquidazione dei sinistri. Generali ha esteso l'utilizzo della piattaforma Aquarius RMA di Intermap a Polonia, Ungheria e Slovenia nel giugno 2026 per rafforzare la sottoscrizione di polizze contro alluvioni e catastrofi naturali [4] https://financialpost.com/globe-newswire/generali-expands-deployment-of-intermaps-ai-enabled-risk-platform-in-central-and-eastern-europe . Questi strumenti possono supportare la determinazione dei prezzi a livello di indirizzo laddove i soli dati storici sono meno affidabili. Possono anche ridurre il lavoro di gestione dei sinistri quando un evento misurabile innesca un pagamento predeterminato. Il mercato europeo delle assicurazioni immobiliari sta assistendo all'utilizzo di strumenti digitali sia per le decisioni di sottoscrizione che per la prevenzione dei rischi prima che si verifichi un sinistro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di accessibilità economica dovuti all'aumento dei premi assicurativi per immobili e catastrofi naturali. | -0.6% | Italia, Spagna, Grecia e zone ad alto rischio in Germania e nel Regno Unito | A breve termine (≤ 2 anni) |
| Rischio climatico, incertezza e vincoli di assicurabilità | -0.5% | Coste del Mediterraneo, corridoi alluvionali tedeschi e zone colpite da incendi boschivi nel Regno Unito. | Medio termine (2-4 anni) |
| Inflazione dei costi dei sinistri e vincoli di capacità di riparazione | -0.4% | Europa, con forti pressioni nel Regno Unito e in Germania. | A breve termine (≤ 2 anni) |
| Persistenti lacune nella copertura e sottoassicurazione per catastrofi naturali | -0.3% | Europa orientale, Europa meridionale e aree rurali ad alto rischio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eccessiva convenienza dei servizi premium sta frenando la diffusione proprio dove conta di più.
L'accessibilità economica può limitare l'adesione al mercato europeo delle assicurazioni immobiliari, anche laddove la necessità di protezione fisica è in aumento. Un'indagine dell'EIOPA del 2025 ha rilevato che il 17% degli intervistati europei possedeva una copertura assicurativa per danni da catastrofi naturali. L'indagine ha identificato i limiti di reddito, le condizioni di polizza poco chiare e le aspettative di sostegno pubblico come ostacoli alla domanda. In Germania, nel 2025, il 41% degli edifici residenziali non disponeva di copertura per danni da elementi naturali e gli immobili ad alto rischio dovevano affrontare premi annuali superiori a 2,000 euro (2,200 dollari), rispetto ai 608 euro (668.8 dollari) di una polizza casa standard con copertura per elementi naturali. L'aumento dei costi di riparazione può esercitare ulteriore pressione, incrementando i premi e creando limitazioni alla capacità delle imprese edili dopo eventi di grande portata. Se i clienti a basso rischio abbandonano i consorzi assicurativi volontari, il gruppo rimanente potrebbe diventare più esposto e più difficile da assicurare a prezzi accessibili.
L'incertezza climatica sta limitando l'assicurabilità ai margini
L'incertezza climatica rende più difficile per le compagnie assicurative determinare prezzi e condizioni di copertura sostenibili nelle aree esposte. L'EIOPA e il Meccanismo europeo di stabilità hanno stimato che, secondo il loro approccio di modellizzazione delle catastrofi, il 50% del rischio immobiliare europeo rimane non assicurato. La stima è del 75% se si considerano i dati storici sui sinistri, poiché tale approccio copre una base di perdite economiche più ampia. L'esposizione della Germania sta passando da un modello dominato dalle tempeste a uno con un maggiore rischio di alluvioni, a causa dell'intensificarsi dei processi di forti piogge. Le compagnie assicurative necessitano di dati di localizzazione più dettagliati e di misure di prevenzione quando le tabelle dei sinistri storici non rappresentano appieno i modelli di rischio emergenti. Queste condizioni possono ridurre la capacità del mercato europeo delle assicurazioni immobiliari, soprattutto nelle zone costiere del Mediterraneo, nei corridoi alluvionali e nelle aree rurali con persistenti lacune di copertura.
Analisi del segmento
Per tipologia di prodotto assicurativo: i proprietari di casa guidano il mercato, mentre la copertura per i proprietari di immobili in affitto accelera.
Nel 2025, l'assicurazione sulla casa ha rappresentato il 43.5% del mercato europeo delle assicurazioni immobiliari, confermandosi come la categoria di prodotto più importante. La sua diffusione riflette l'elevato numero di proprietari di casa residenti in tutta l'Europa occidentale e i requisiti imposti dagli istituti di credito in relazione ai mutui. Anche gli investimenti immobiliari residenziali alimentano la domanda di coperture che proteggano edifici e beni domestici. L'Associazione degli assicuratori britannici ha riportato indennizzi per cedimenti del terreno pari a 307 milioni di sterline (414.5 milioni di dollari) nel Regno Unito nel corso del 2025. L'indennizzo medio per cedimenti del terreno liquidato ha raggiunto le 17,820 sterline (24,057 dollari) nel primo trimestre del 2026, il 9% in più rispetto all'anno precedente. Questi dati dimostrano perché la valutazione accurata dei valori di ricostruzione rimanga fondamentale per le polizze assicurative sulla casa. Le perdite dovute a infiltrazioni d'acqua e cedimenti del terreno possono incidere sui guadagni quando i valori assicurati non riflettono i costi di riparazione attuali. Questa categoria di prodotto rimane centrale nel mercato europeo delle assicurazioni immobiliari perché combina un'ampia base di clienti con valori assicurativi considerevoli. Le sue performance future dipenderanno dalle politiche di prezzo delle compagnie assicurative, dalla struttura delle polizze e dalla gestione preventiva del rischio.
Si prevede che l'assicurazione per i proprietari di immobili in affitto crescerà a un tasso annuo composto del 5.6% fino al 2031, diventando così il prodotto assicurativo in più rapida crescita. Questa categoria beneficia dei portafogli di investimento immobiliare professionale e del continuo utilizzo di piattaforme per affitti a breve termine. Tali rischi richiedono clausole specifiche che vadano oltre le formulazioni standard delle polizze per proprietari di casa. L'assicurazione per immobili commerciali ha una quota di mercato inferiore in termini di volume, ma beneficia di valori assicurati più elevati nel settore della logistica, dei data center e degli uffici di alta qualità. L'assicurazione per gli inquilini rimane meno sviluppata nell'Europa meridionale e orientale, poiché la progettazione e la distribuzione dei prodotti si sono storicamente concentrate sui proprietari-occupanti. Il settore assicurativo immobiliare europeo sta inoltre adattando il proprio approccio di sottoscrizione per i proprietari con più immobili e profili di inquilini diversificati. Le condizioni di polizza devono riflettere l'uso dell'edificio, i periodi di inoccupazione, la responsabilità civile e i requisiti di manutenzione dell'immobile. Ciò crea un'opportunità specifica per gli assicuratori in grado di combinare la copertura immobiliare con i servizi di gestione del rischio. Richiede inoltre un'attenta valutazione della frequenza dei sinistri sia per gli immobili gestiti professionalmente che per quelli destinati ad affitti a breve termine. Il mercato assicurativo immobiliare europeo, pertanto, presenta diversi fattori di crescita all'interno delle linee di prodotto per privati e aziende.
Per tipologia di copertura: la copertura strutturale è dominante, ma le linee di assicurazione per l'interruzione dell'attività stanno guadagnando terreno.
Nel 2025, la copertura per edifici e strutture rappresentava il 60.3% del mercato europeo delle assicurazioni immobiliari. Costituisce la base della protezione sia per le polizze immobiliari residenziali che commerciali. Questa categoria copre la struttura fisica, risultando quindi essenziale per le abitazioni ipotecate e gli immobili commerciali. La sua ampia quota riflette gli elevati costi di ricostruzione degli edifici a seguito di incendi, alluvioni, tempeste e altri danni coperti. La copertura per beni mobili e personali integra la protezione strutturale per i beni domestici e le attrezzature aziendali. I dispositivi per la casa intelligente e i sensori connessi possono aiutare le compagnie assicurative a individuare tempestivamente perdite d'acqua e rischi di incendio. Ciò può ridurre l'entità dei danni qualora i clienti utilizzino costantemente strumenti di prevenzione. Il mercato europeo delle assicurazioni immobiliari continua a fare affidamento sulla copertura strutturale come principale linea di protezione. Il valore degli immobili e i costi di riparazione rimarranno fattori determinanti per la determinazione dei prezzi in questa categoria. L'entità della copertura strutturale crea inoltre una forte esigenza di aggiornare i massimali assicurativi al momento del rinnovo.
Si prevede che la copertura per interruzione dell'attività e perdita di reddito crescerà a un tasso annuo composto del 5.1% fino al 2031. Gli inquilini commerciali e i proprietari di immobili cercano protezione contro l'interruzione del reddito, poiché le attività dipendono sempre più dall'accesso continuo a edifici e attrezzature. Anche la formulazione delle polizze ha ricevuto maggiore attenzione a seguito di controversie sulla copertura per interruzione dell'attività. AXA XL ha identificato l'interruzione non dovuta a danni materiali causata da ondate di calore e siccità come area prioritaria per le strutture parametriche. Le polizze parametriche possono rispondere a un evento meteorologico definito senza richiedere danni fisici all'edificio. Possono offrire una liquidazione più rapida e minori esigenze di gestione dei sinistri rispetto alle polizze indennitarie convenzionali. Ciò favorisce l'espansione della copertura per interruzione dell'attività a rischi che i prodotti tradizionali hanno spesso escluso. Il settore assicurativo immobiliare europeo può utilizzare queste strutture per servire le aziende esposte a interruzioni legate a eventi meteorologici. Gli assicuratori devono comunque chiarire i meccanismi di attivazione della polizza in modo che i clienti comprendano quando avverrà il pagamento. L'utilizzo più ampio della copertura per interruzione dell'attività aggiunge una fonte di reddito accanto alla protezione convenzionale degli edifici.
Per tipologia di immobile: gli immobili residenziali costituiscono la base del volume, mentre il rischio industriale guida la crescita.
Nel 2025, gli immobili residenziali rappresentavano il 56.2% del mercato europeo delle assicurazioni immobiliari. Questo segmento è sostenuto dall'ampio patrimonio immobiliare della regione, composto da abitazioni di proprietà e in affitto. La protezione della casa rimane strettamente legata ai mutui ipotecari, ai valori di ricostruzione e alla tutela del patrimonio familiare. I rischi residenziali generano inoltre sinistri ricorrenti dovuti a perdite d'acqua, cedimenti del terreno, incendi ed eventi meteorologici. Il segmento presenta un elevato volume di polizze e una vasta base di edifici assicurati. È quindi fondamentale per le compagnie assicurative mantenere processi di distribuzione e gestione dei sinistri efficienti. L'aumento dei costi di ricostruzione accresce la necessità per gli assicurati di rivedere i valori dichiarati. Anche le differenze regionali in termini di esposizione a inondazioni, incendi boschivi e tempeste influenzano la determinazione dei prezzi dei prodotti. Gli immobili residenziali costituiscono la base volumetrica del mercato europeo delle assicurazioni immobiliari. Il loro profilo di rischio rende sempre più importanti i servizi di prevenzione e condizioni di copertura chiare.
Si prevede che gli immobili industriali e manifatturieri cresceranno a un tasso annuo composto (CAGR) del 5.8% fino al 2031. I data center, gli impianti di accumulo a batteria e gli asset di energia distribuita sostengono la domanda grazie agli elevati valori di ricostruzione e ai profili di rischio specifici. Queste strutture potrebbero necessitare di coperture assicurative non disponibili tramite le polizze immobiliari standard. Anche gli edifici commerciali beneficiano degli investimenti nella logistica, dello sviluppo a uso misto e della ripresa del settore alberghiero. Gli edifici pubblici e istituzionali possono trovarsi in una situazione di sottoassicurazione poiché le normative sugli appalti pubblici potrebbero non riflettere i costi di ricostruzione degli edifici commerciali. Gli edifici agricoli rimangono una categoria più piccola ma strategicamente rilevante nel mercato europeo delle assicurazioni immobiliari. Un servizio parametrico introdotto da CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello e Swiss Re ha avviato la sua implementazione europea in Spagna nel 2026. Il servizio copre i tempi di fermo dei macchinari durante eventi meteorologici estremi ed è collegato ai contratti di finanziamento delle attrezzature. Questo esempio mostra come la copertura possa essere integrata in accordi di proprietà ad alta intensità di capitale. Dimostra inoltre il ruolo dei prodotti specializzati nell'ampliare la protezione per i rischi immobiliari non tradizionali.
Per tipologia di polizza: le famiglie dominano il volume, ma i proprietari immobiliari professionisti guidano la crescita.
Nel 2025, le famiglie detenevano il 49.8% del mercato europeo delle assicurazioni immobiliari. Questa quota riflette l'ampia base di proprietari di casa e inquilini che utilizzano coperture assicurative per i propri beni in tutta Europa. Le polizze per le famiglie solitamente combinano copertura per l'edificio, il contenuto, la responsabilità civile e opzioni di protezione aggiuntive. Le esigenze di copertura variano a seconda che i residenti siano proprietari, affittuari o occupino immobili in aree ad alto rischio di catastrofi naturali. La sensibilità al prezzo rimane una considerazione importante per questo gruppo. Condizioni di polizza chiare sono fondamentali perché alcuni clienti potrebbero presumere che le polizze immobiliari standard includano ogni rischio legato al clima. Gli assicuratori devono inoltre trovare un equilibrio tra accessibilità economica, somme assicurate adeguate e prezzi basati sul rischio. La domanda delle famiglie fornisce una base di volume ampia e stabile per il mercato europeo delle assicurazioni immobiliari. I servizi digitali di gestione dei sinistri e i dispositivi di prevenzione possono migliorare l'esperienza del cliente per questo segmento. La categoria rimane fortemente influenzata dall'inflazione dovuta alla ricostruzione e dall'esposizione ai rischi locali.
Si prevede che il numero di proprietari immobiliari professionisti crescerà a un tasso annuo composto del 6% fino al 2031. La proprietà istituzionale tramite REIT, private equity immobiliare e fondi infrastrutturali sta aumentando la necessità di programmi di trasferimento del rischio a livello di portafoglio. Questi acquirenti spesso richiedono strutture personalizzate anziché polizze standard. Le piccole e medie imprese (PMI) continuano a essere poco tutelate in molti Paesi, poiché potrebbero avere solo una copertura contro incendio e furto, senza protezione contro alluvioni o eventi atmosferici. L'Italia rappresenta un'eccezione, in quanto l'obbligo di copertura per catastrofi naturali si applica anche alle PMI dal gennaio 2026. Le grandi imprese utilizzano sempre più spesso captive, strati parametrici, incentivi alla prevenzione e coperture indennitarie tradizionali in combinazione. Anche gli enti pubblici e le proprietà statali presentano una problematica specifica, poiché le infrastrutture pubbliche sono incluse nella stima delle perdite non assicurate dell'EIOPA. Il settore assicurativo immobiliare europeo sta rispondendo con programmi più personalizzati per i proprietari di asset con esposizioni concentrate. Questi programmi devono tenere conto dell'ubicazione dell'immobile, dell'utilizzo dell'asset e della capacità del cliente di assumersi il rischio. I proprietari professionisti costituiscono una parte in rapida crescita del mercato europeo delle assicurazioni immobiliari, poiché le loro esigenze di copertura stanno diventando sempre più complesse.
Per canale di distribuzione: i broker dominano il mercato, ma i canali integrati ridefiniscono l'agenda della crescita
Nel 2025, agenti e broker detenevano il 67.4% del mercato europeo delle assicurazioni immobiliari. La loro posizione riflette le consolidate relazioni con i clienti e le esigenze di consulenza relative ai complessi rischi degli immobili commerciali. Anche gli obblighi normativi in materia di trasparenza supportano il ruolo continuativo delle vendite tramite intermediari. I broker possono aiutare i clienti a valutare i valori di ricostruzione, le esclusioni di copertura e le esigenze di gestione del rischio. Ciò è particolarmente rilevante per le aziende con più sedi o esposte a danni da alluvioni e eventi atmosferici. Questo canale offre alle compagnie assicurative l'accesso a clienti che necessitano di strutture di copertura personalizzate. Supporta inoltre la gestione delle polizze quando i requisiti per i sinistri e i rinnovi sono complessi. Agenti e broker rimangono una base distributiva fondamentale per il mercato europeo delle assicurazioni immobiliari. Il loro ruolo è destinato a rimanere importante anche con la crescente diffusione dei canali digitali. Le complesse esigenze di sottoscrizione continuano a favorire una distribuzione basata sulla consulenza.
Si prevede che i canali integrati e di affinità cresceranno a un tasso annuo composto (CAGR) del 9.6% fino al 2031. ING e bolttech hanno introdotto l'assicurazione immobiliare integrata nei Paesi Bassi, in Italia, Polonia e Belgio nel 2026. Anche IKEA e Urban Jungle hanno lanciato la copertura per la casa e il contenuto nel Regno Unito al momento dell'acquisto di mobili nell'agosto 2026. Queste soluzioni collegano l'assicurazione ai momenti in cui i clienti arredano una casa, firmano un contratto di locazione o finanziano l'acquisto di attrezzature. I canali assicurativi diretti stanno investendo in percorsi di preventivo digitali e prezzi basati sul comportamento. La bancassicurazione rimane importante in Francia, Germania e Italia perché i rapporti con i clienti che acquistano mutui e risparmi forniscono un canale di vendita naturale. Il mercato europeo delle assicurazioni immobiliari può utilizzare la distribuzione integrata per migliorare la consapevolezza dei clienti quando effettuano acquisti relativi alla proprietà. Può anche ridurre i costi di acquisizione clienti e migliorare la selezione del rischio al momento della vendita. Le compagnie assicurative devono mantenere informazioni chiare quando marchi non assicurativi emettono polizze. La crescita dei canali integrati sta cambiando la distribuzione senza eliminare la necessità di intermediari tradizionali.
Analisi geografica
Nel 2025, la Germania deteneva il 18.4% del mercato europeo delle assicurazioni immobiliari, la quota di mercato più ampia della regione. Il Paese vanta una solida base assicurativa supportata da Allianz, R+V Versicherung e dalla divisione HDI di Talanx. L'esposizione tedesca ai rischi di catastrofi naturali si sta spostando verso un ruolo maggiore per il rischio di alluvioni e forti piogge. L'Associazione tedesca delle compagnie assicurative ha segnalato perdite assicurate per calamità naturali pari a 1.4 miliardi di euro (1.5 miliardi di dollari) nel segmento immobiliare nel 2025, di cui 400 milioni di euro (440 milioni di dollari) derivanti da alluvioni e inondazioni improvvise. L'accordo di coalizione tedesco ha sostenuto la copertura obbligatoria per danni da elementi naturali per le nuove polizze casa. Gothaer Allgemeine ha inoltre lanciato Yardstick Re, un catastrophe bond focalizzato sulle alluvioni, con un obiettivo di 100 milioni di euro (110 milioni di dollari) di protezione riassicurativa quadriennale entro il 2026. Il Regno Unito è il secondo mercato assicurativo immobiliare più grande d'Europa. Aviva ha completato l'integrazione di Direct Line nel 2025, consolidando la sua posizione di leader nel settore delle assicurazioni per privati nel Regno Unito. Nel 2025, i risarcimenti per cedimenti del terreno nel Regno Unito hanno raggiunto i 307 milioni di sterline (414.5 milioni di dollari), mentre i costi di costruzione sono aumentati del 39.7% tra il 2020 e il 2026. Queste condizioni creano una persistente pressione sulla sottoassicurazione sia nel settore delle assicurazioni per privati che in quello delle assicurazioni commerciali.
Si prevede che l'Italia crescerà a un tasso di crescita annuo composto (CAGR) del 5.4% fino al 2031, risultando il Paese con la crescita più rapida nel mercato europeo delle assicurazioni immobiliari. Tale crescita è legata all'introduzione graduale dell'obbligo di copertura assicurativa per le catastrofi naturali a favore delle imprese. Le grandi imprese sono entrate in vigore a marzo 2025, seguite dalle medie imprese a ottobre 2025 e dalle piccole e medie imprese e dalle microimprese a gennaio 2026. L'autorità di vigilanza sulle assicurazioni italiana può imporre sanzioni e limitare l'accesso alle gare d'appalto pubbliche per le imprese non conformi. La Francia beneficia dell'aumento dei sovrapprezzi per le catastrofi naturali, della riprogettazione dei prodotti in base ai cambiamenti climatici, dei servizi di prevenzione e degli interventi di riqualificazione energetica degli edifici. La Spagna è supportata dal Consorcio de Compensación de Seguros, che fornisce una copertura assicurativa per le catastrofi naturali a favore degli immobili ad alto rischio costiero e a rischio incendi. L'alluvione di Valencia dell'ottobre 2024 ha incrementato la domanda di una copertura più ampia contro alluvioni e danni da elementi naturali in Spagna. Italia, Francia e Spagna dimostrano come la regolamentazione, il sostegno pubblico e i recenti eventi meteorologici influenzino la domanda di assicurazioni immobiliari. La loro esperienza dimostra inoltre perché le strutture politiche specifiche di ciascun paese rimangono importanti per il mercato europeo delle assicurazioni immobiliari. Gli Stati Uniti e la regione Asia-Pacifico sono esclusi da questa analisi incentrata sull'Europa.
I paesi del Benelux presentano un'elevata penetrazione assicurativa e sono supportati da compagnie assicurative, tra cui Achmea e Ageas, nei Paesi Bassi e in Belgio. Il lancio, avvenuto nel 2026, del sistema di assicurazione integrato di ING con Bolttech, iniziato nei Paesi Bassi, dimostra il ruolo crescente della distribuzione digitale nella regione. Danimarca, Finlandia, Norvegia, Svezia e Islanda formano il gruppo nordico, caratterizzato da mercati assicurativi immobiliari maturi e un'elevata penetrazione. La concorrenza in questi paesi si concentra sempre più sul monitoraggio delle case connesse e sulla prevenzione dei danni causati dall'acqua. Onics ha implementato un sistema di monitoraggio basato su sensori, attraverso partnership con le principali compagnie assicurative nordiche, per ridurre le perdite dovute a perdite d'acqua. L'Europa centrale e orientale offre un'opportunità a lungo termine, poiché la penetrazione assicurativa rimane inferiore rispetto ai paesi europei più maturi. I dati dell'EIOPA hanno mostrato che alcuni paesi dell'Europa centrale e orientale hanno storicamente assicurato meno del 5% delle perdite dovute a catastrofi naturali. Generali ha esteso l'utilizzo della piattaforma di sottoscrizione di Intermap a Polonia, Ungheria e Slovenia nel giugno 2026.
Panorama competitivo
Il mercato europeo delle assicurazioni immobiliari è frammentato, con Allianz, AXA, Generali, Aviva, Zurich e Talanx che detengono posizioni di leadership a livello regionale. Le compagnie di assicurazione mutua più piccole e gli operatori specializzati continuano a servire i mercati nazionali e di nicchia. Allianz ha registrato un utile operativo di 17.4 miliardi di euro (19.1 miliardi di dollari) nel 2025 e un coefficiente Solvency II del 218%. Questa solidità finanziaria supporta gli investimenti in tecnologia, distribuzione e acquisizioni. AXA ha acquisito Prima, una compagnia di assicurazione diretta italiana che ha registrato premi per 1.2 miliardi di euro (1.3 miliardi di dollari) nel 2024. L'acquisizione ha rafforzato la capacità di distribuzione digitale diretta di AXA nel settore assicurativo retail europeo. I gruppi più grandi sfruttano la solidità patrimoniale e la rete consolidata per mantenere le proprie posizioni nel mercato europeo delle assicurazioni immobiliari. Le loro dimensioni consentono inoltre l'accesso alla riassicurazione e gli investimenti nelle capacità di gestione dei sinistri. Gli assicuratori nazionali rimangono rilevanti laddove le relazioni locali e la conoscenza delle polizze sono importanti. La struttura del mercato lascia spazio a specialisti in grado di servire specifici gruppi di clienti o tipologie di rischio.
Fusioni, acquisizioni e accordi di bancassicurazione rimangono importanti strumenti competitivi. Nel marzo 2026 Zurich ha concordato l'acquisizione delle attività irlandesi di Generali nel settore danni, note come RedClick, per 337 milioni di euro (369 milioni di dollari) in contanti. Nel giugno 2026 Allianz ha avviato trattative avanzate per l'acquisizione dell'assicuratore portoghese Caravela Seguros per 150 milioni di euro (165 milioni di dollari). Allianz ha inoltre confermato un accordo con la Banca Nazionale di Grecia che prevede una partecipazione del 30% in Allianz European Reliance e un accordo di distribuzione bancassicurazione decennale. Queste operazioni dimostrano come le grandi compagnie assicurative stiano consolidando la propria presenza a livello nazionale e garantendo l'accesso alla clientela attraverso partner. Il consolidamento può rafforzare la distribuzione e le risorse di capitale, ma può anche aumentare la necessità di differenziare prodotti e qualità dei servizi. Il mercato europeo delle assicurazioni danni rimane competitivo perché gli operatori nazionali e le compagnie assicurative specializzate detengono posizioni locali significative. Le aziende che acquisiscono portafogli consolidati possono ottenere accesso immediato agli assicurati e alle capacità di sottoscrizione locali. Il valore a lungo termine di queste iniziative dipende dall'integrazione, dalla fidelizzazione e dalla capacità di gestire i sinistri legati al clima. Le partnership strategiche sono quindi importanti quanto le acquisizioni per le principali compagnie assicurative.
I servizi digitali di distribuzione e prevenzione stanno creando un'area di competizione a sé stante nel mercato europeo delle assicurazioni immobiliari. Il lancio di ING e bolttech in 4 paesi europei dimostra come le banche possano diventare un punto di erogazione di polizze assicurative attraverso piattaforme di digital banking. Il lancio di IKEA e Urban Jungle nel Regno Unito mostra come anche i rivenditori possano offrire coperture assicurative per la casa quando i clienti acquistano beni correlati alla proprietà. Il lancio della piattaforma di Generali a giugno 2026 in Polonia, Ungheria e Slovenia riflette l'utilizzo di strumenti geospaziali per la sottoscrizione di polizze contro alluvioni e catastrofi naturali. Sampo, tramite If P&C, e Tryg utilizzano dispositivi connessi e dati sulla prevenzione dei sinistri nei mercati nordici. Questi servizi possono aiutare i clienti a identificare perdite d'acqua e altri rischi prima che si verifichi un sinistro. I nuovi operatori digitali sono più rilevanti nei servizi integrati di distribuzione e prevenzione dei rischi. Le compagnie assicurative consolidate devono combinare questi strumenti con una sottoscrizione affidabile, un'assistenza sinistri efficiente e la conformità normativa. Il settore assicurativo immobiliare europeo non è definito solo dalla determinazione dei premi, poiché anche la progettazione e la distribuzione dei servizi influenzano la fidelizzazione dei clienti. La concorrenza rimane moderata piuttosto che altamente concentrata, poiché gli specialisti nazionali e i nuovi modelli basati sulla tecnologia continuano a plasmare l'accesso dei clienti.
Leader del settore assicurativo immobiliare in Europa
Assicurazioni Generali S.p.A
Sampo plc
Allianz SE
AXA S.A.
Zürich Insurance Group AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Allianz Seguros ha stretto una partnership con la startup di tecnologie climatiche Satellites on Fire per implementare un sistema di rilevamento degli incendi boschivi basato sull'intelligenza artificiale e su più satelliti, che monitorerà oltre 50 milioni di ettari in tutta la Spagna fino all'estate del 2026. Questa iniziativa rappresenta un cambiamento strategico, passando da un sistema di indennizzo post-sinistro a una prevenzione proattiva del rischio a livello di singolo bene per i proprietari di case e le imprese assicurati.
- Agosto 2026: IKEA e Urban Jungle hanno lanciato nel Regno Unito un prodotto assicurativo per la casa integrato, che offre una copertura flessibile per i contenuti e l'immobile al momento dell'acquisto dei mobili tramite la piattaforma digitale di Urban Jungle; successivamente, la FCA ha ammesso Urban Jungle alla sua Scale-Up Unit, fornendo un percorso di supporto normativo dedicato.
- Giugno 2026: Generali ha ampliato la sua collaborazione con Intermap Technologies per implementare la piattaforma Aquarius Risk Management & Analytics (RMA) basata sull'intelligenza artificiale in Polonia, Ungheria e Slovenia, migliorando l'accuratezza della sottoscrizione di polizze contro alluvioni e catastrofi naturali in 3 mercati dell'Europa centrale e orientale.
- Giugno 2026: Allianz ha avviato trattative avanzate per l'acquisizione della compagnia assicurativa portoghese Caravela Seguros, in un'operazione del valore di 150 milioni di euro (165 milioni di dollari), ampliando così la propria presenza nel settore danni nell'Europa meridionale, dopo le precedenti iniziative in Italia e Grecia.
Ambito del rapporto sul mercato europeo delle assicurazioni immobiliari
| Assicurazione dei proprietari di case |
| Assicurazione affittuari |
| Assicurazione del padrone di casa |
| Assicurazione sulla proprietà commerciale |
| Copertura assicurativa per edifici/strutture |
| Contenuto / Copertura per beni personali aziendali |
| Copertura per interruzione dell'attività / perdita di reddito |
| Proprietà residenziali |
| Proprietà Commerciali |
| Industriale / Manifatturiero |
| Pubblico e Istituzionale |
| Edifici agricoli |
| Famiglie (proprietari di casa e inquilini) |
| Proprietari di immobili residenziali privati |
| Occupanti di piccole e medie imprese (PMI) |
| Grandi aziende occupanti |
| Proprietari immobiliari professionisti |
| Settore pubblico / Impresa statale |
| Agenti e broker |
| Canali diretti / di proprietà delle compagnie assicurative |
| Canali di bancassicurazione e altri istituti finanziari |
| Incorporato / Affinità |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) |
| Resto d'Europa |
| Per prodotto assicurativo | Assicurazione dei proprietari di case |
| Assicurazione affittuari | |
| Assicurazione del padrone di casa | |
| Assicurazione sulla proprietà commerciale | |
| Per tipo di copertura | Copertura assicurativa per edifici/strutture |
| Contenuto / Copertura per beni personali aziendali | |
| Copertura per interruzione dell'attività / perdita di reddito | |
| Per tipo di proprietà | Proprietà residenziali |
| Proprietà Commerciali | |
| Industriale / Manifatturiero | |
| Pubblico e Istituzionale | |
| Edifici agricoli | |
| Per il titolare della polizza | Famiglie (proprietari di casa e inquilini) |
| Proprietari di immobili residenziali privati | |
| Occupanti di piccole e medie imprese (PMI) | |
| Grandi aziende occupanti | |
| Proprietari immobiliari professionisti | |
| Settore pubblico / Impresa statale | |
| Per canale di distribuzione | Agenti e broker |
| Canali diretti / di proprietà delle compagnie assicurative | |
| Canali di bancassicurazione e altri istituti finanziari | |
| Incorporato / Affinità | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato europeo delle assicurazioni immobiliari entro il 2031?
Si prevede che il mercato europeo delle assicurazioni immobiliari raggiungerà i 225.2 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.1% a partire dal 2026.
Quale categoria di prodotti detiene la quota maggiore nel mercato europeo delle assicurazioni immobiliari?
Nel 2025, l'assicurazione sulla casa ha registrato una quota di mercato del 43.5%, sostenuta dai requisiti legati ai mutui e dall'ampia domanda da parte dei proprietari di casa.
Quale canale di distribuzione si prevede crescerà più rapidamente in Europa?
Si prevede che i canali integrati e di affinità cresceranno a un tasso di crescita annuo composto (CAGR) del 9.6% fino al 2031, grazie all'offerta di coperture assicurative da parte di banche, rivenditori e partner digitali nei punti vendita.
Perché l'Italia sta crescendo più velocemente degli altri paesi europei?
Si prevede che l'Italia crescerà a un tasso annuo composto del 5.4% fino al 2031, grazie all'estensione, nel 2026, dell'obbligo di copertura assicurativa contro le catastrofi naturali anche alle piccole e medie imprese.
In che modo i rischi climatici influiscono sulla copertura assicurativa immobiliare in Europa?
Inondazioni, tempeste, incendi boschivi e altri pericoli aumentano la domanda di copertura assicurativa, mentre perdite più elevate e vincoli di accessibilità economica possono ridurre la capacità nelle zone ad alto rischio.
Quale gruppo di assicurati si prevede crescerà più rapidamente?
Si prevede che il numero di proprietari immobiliari professionisti crescerà a un tasso annuo composto del 6% fino al 2031, poiché i portafogli immobiliari istituzionali richiedono programmi di trasferimento del rischio più personalizzati.


