

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
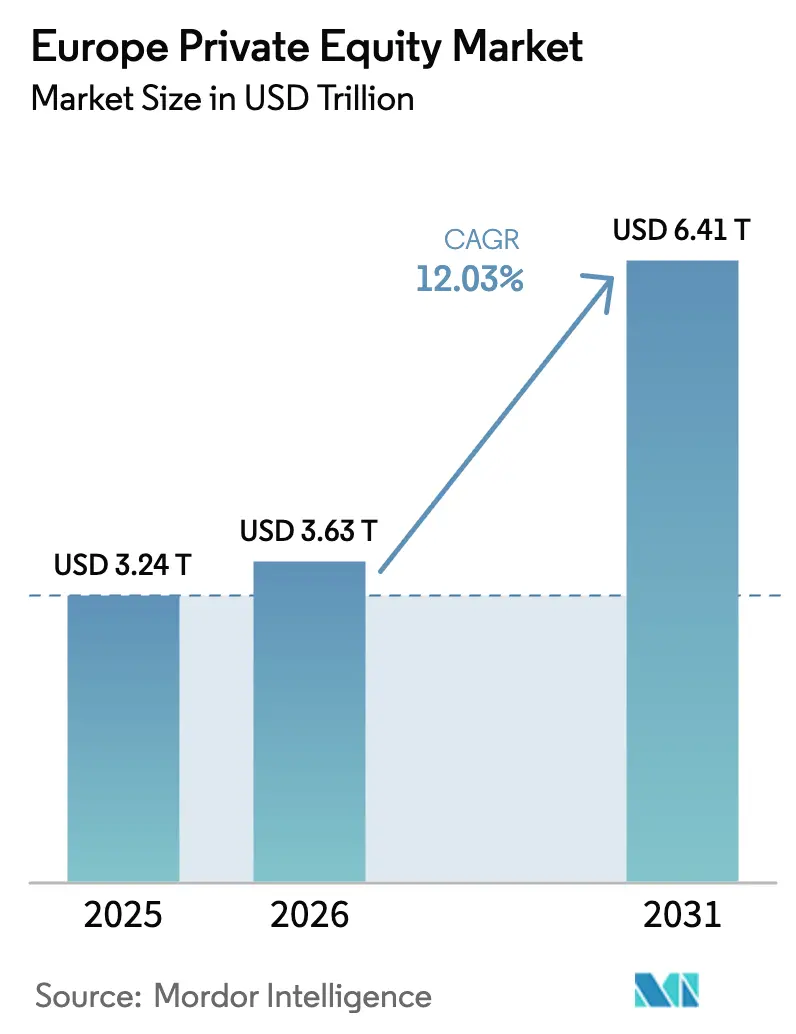
| Dimensione del mercato (2026) | 3.63 trilioni di dollari |
| Dimensione del mercato (2031) | 6.41 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 12.03% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private equity in Europa di Mordor Intelligence
Si stima che il mercato europeo del private equity raggiungerà i 3.63 trilioni di dollari nel 2026, in crescita rispetto ai 3.24 trilioni di dollari del 2025, con proiezioni per il 2031 che indicano 6.41 trilioni di dollari, con un CAGR del 12.03% nel periodo 2026-2031. Questa espansione è sostenuta da una combinazione di forte pressione sull'impiego di strumenti finanziari a secco, misure normative verso la finanza sostenibile, una più rapida adozione del digitale dopo la pandemia e strumenti di uscita innovativi come i veicoli di continuazione. I gestori di buyout continuano a dominare il flusso di operazioni, ma le strategie secondarie e di continuazione guadagnano terreno poiché gli investitori istituzionali cercano liquidità senza uscire dall'asset class. La tecnologia mantiene la maggiore allocazione settoriale, mentre l'assistenza sanitaria accelera più rapidamente, beneficiando entrambi dei macro temi della digitalizzazione e dell'invecchiamento della popolazione. Allo stesso tempo, il Regno Unito mantiene la leadership in termini di capitale raccolto e operazioni concluse, nonostante la Spagna registri il tasso di crescita futuro più elevato grazie alle riforme pro-investimento e al solido slancio del PIL. L'intensità competitiva aumenta man mano che i mega-gestori consolidano le attività, ma gli specialisti del mercato medio restano rilevanti puntando alle nicchie frammentate delle PMI europee.
Punti chiave del rapporto
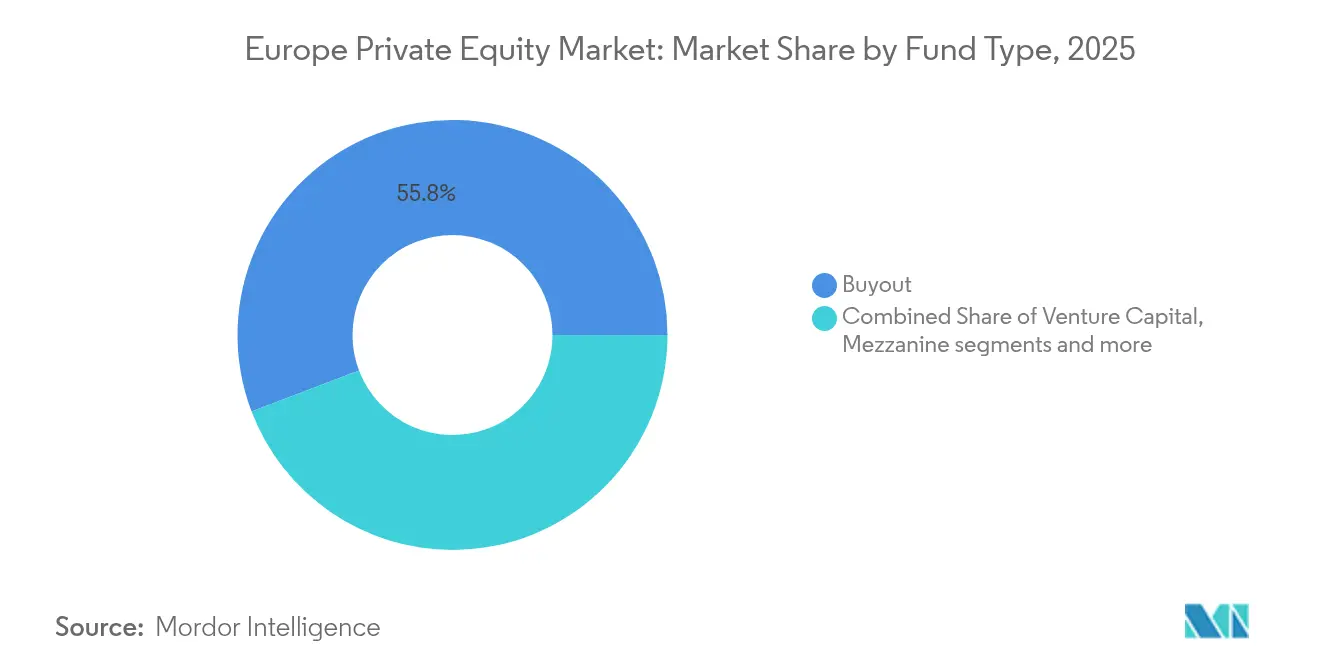
- In base alla strategia dei fondi, nel 55.78 i fondi Buyout detenevano il 2025% della quota di mercato del private equity in Europa, mentre i fondi secondari e i fondi di fondi registrano un CAGR del 12.17% fino al 2031.
- In base alle dimensioni degli investimenti, le operazioni dell'Upper Middle Market hanno catturato il 43.02% delle dimensioni del mercato europeo del private equity nel 2025, mentre le transazioni Small & SMID hanno registrato un CAGR dell'11.62% fino al 2031.
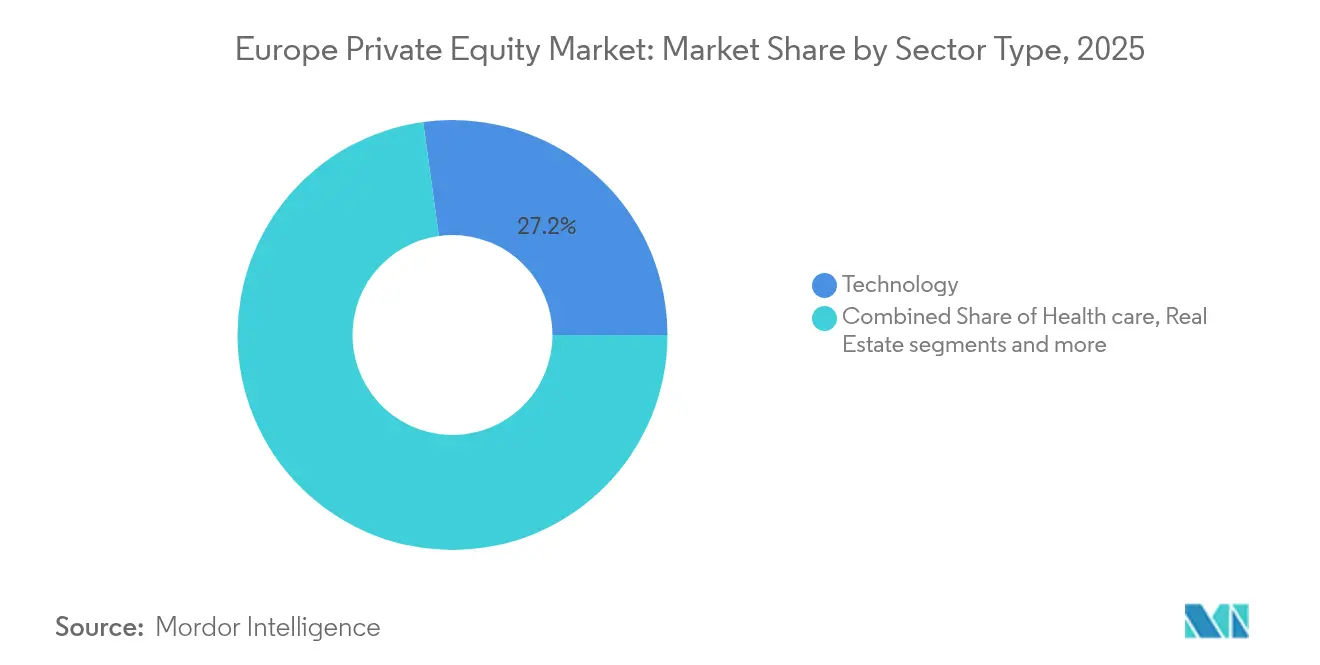
- Per settore, nel 27.18 la tecnologia rappresentava il 2025% della quota di mercato del private equity in Europa; il settore sanitario è quello con la crescita più rapida, con un CAGR del 14.22% fino al 2031.
- Per paese, il Regno Unito è in testa con una quota di fatturato del 25.06% nel 2025, mentre la Spagna cresce a un CAGR del 10.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato del private equity in Europa
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Persistente eccesso di polvere secca e pressione LP per impiegare capitale | + 2.8% | Globale – più forte nel Regno Unito, in Germania e in Francia | A breve termine (≤ 2 anni) |
| Gli incentivi del Green Deal dell'UE orientano il PE verso asset legati alla sostenibilità | + 1.9% | A livello UE – Regione nordica, Germania | Medio termine (2–4 anni) |
| I modelli di business digitali in rapida crescita nell'Europa post-COVID | + 2.1% | Paneuropeo – Regno Unito, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Ondata di acquisizioni secondarie guidata da transazioni fondo-fondo | + 1.6% | I principali centri finanziari europei | Medio termine (2–4 anni) |
| Fondi di nicchia mirati alla successione nelle aziende familiari del Mittelstand | + 1.2% | Germania, Austria, Svizzera | A lungo termine (≥ 4 anni) |
| L'aumento dei veicoli di continuazione guidati da GP sblocca il valore intrappolato | + 2.0% | Mercati del Regno Unito e dei paesi nordici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovrapposizione persistente di polvere secca e pressione LP per impiegare capitale
I partner accomandanti europei detengono ora impegni non richiamati senza precedenti, che alimentano un'attività di negoziazione costante nonostante le avversità cicliche. La raccolta fondi ha raggiunto 118.8 miliardi di dollari nei primi tre trimestri del 2024, quasi eguagliando il totale dell'anno precedente, grazie all'innalzamento degli obiettivi di allocazione da parte di fondi pensione e fondi sovrani. I periodi medi di detenzione si estendono a 6.7 anni, intensificando la necessità di titoli più consistenti e di sourcing fuori mercato per assorbire capitale. I gestori competono per asset scarsi e di alta qualità, spesso accettando multipli di ingresso più elevati e progettando contemporaneamente ambiziosi piani di valore operativo per sostenere i rendimenti. Questo comportamento sostiene la crescita a breve termine del mercato europeo del private equity.
Gli incentivi del Green Deal dell'UE orientano il PE verso asset legati alla sostenibilità
Il Regolamento sulla divulgazione della finanza sostenibile spinge i fondi di cui agli articoli 8 e 9 a quasi due terzi dei lanci di fondi in Europa. Le società di private equity integrano gli obiettivi ESG direttamente nelle soglie di carried interest, allineando i team con metriche di riduzione delle emissioni o di diversità. La Direttiva sulla rendicontazione della sostenibilità aziendale richiede ampie divulgazioni, aumentando i costi di conformità per i gestori più piccoli, ma premiando chi si muove per primo con l'accesso a maggiori quantità di capitale [1] Invest Europe, “Invest Europe Yearbook 2024,” investeurope.eu . Le operazioni orientate al verde nelle energie rinnovabili, nella produzione efficiente in termini di risorse e nei modelli di business circolari ottengono regolarmente valutazioni di uscita premium, attirando nuovi capitali nel mercato europeo del private equity.
Modelli di business digitali in rapida crescita nell'Europa post-COVID
Le aziende basate sulla tecnologia, dal SaaS all'intelligenza artificiale fino alle piattaforme logistiche, mantengono una crescita resiliente del fatturato, attingendo a 24 miliardi di euro di capitale di private equity solo nel 2023. Gli investimenti in tecnologie avanzate sono cresciuti fino a 15 miliardi di euro nel 2024, mentre Freepik, fornitore di suite creative basate sull'intelligenza artificiale, ha superato gli 800,000 abbonati. Gli operatori di private equity installano manuali di analisi dei dati nelle società in portafoglio per migliorare i prezzi, gli acquisti e la fidelizzazione dei clienti, creando leve di creazione di valore ripetibili. Questo imperativo digitale sostiene il flusso di affari e i multipli nel mercato europeo del private equity.
Ondata di acquisizioni secondarie guidata dalle negoziazioni tra fondi
Le finestre di uscita attraverso le IPO rimangono limitate, quindi le operazioni fondo-fondo sono diventate la principale via di uscita. I fondi di continuazione rappresentano ora il 13% delle uscite europee, garantendo liquidità agli LP esistenti e consentendo ai GP di continuare a sovraperformare gli asset. Le strutture delle transazioni favoriscono le partnership negoziate piuttosto che le aste, riducendo i costi di attrito e gli spread bid-ask. Questo fenomeno mantiene gli asset in circolazione all'interno dell'ecosistema del mercato europeo del private equity e attenua l'impatto della volatilità del mercato azionario sulle distribuzioni.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripristino delle valutazioni in un contesto di tassi di interesse più elevati che comprimono i multipli di uscita | -2.3% | Accordi globali con leva finanziaria | A breve termine (≤ 2 anni) |
| Il controllo normativo sugli accordi dei “campioni nazionali” ritarda le approvazioni | -1.1% | Francia, Germania, Italia | Medio termine (2–4 anni) |
| I costi di divulgazione ESG a livello di fondo comprimono i GP più piccoli | -0.8% | Mercato medio a livello UE | Medio termine (2–4 anni) |
| Crisi di talenti nei team operativi di creazione di valore | -0.9% | Londra, Francoforte, Parigi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripristino delle valutazioni in mezzo a tassi di interesse più elevati che comprimono i multipli di uscita
Gli aumenti dei tassi della Banca Centrale Europea fanno aumentare i tassi di sconto e i costi del servizio del debito, riducendo le valutazioni azionarie per le imprese indebitate. Gli asset industriali a bassa crescita subiscono la maggiore compressione dei multipli, costringendo gli sponsor a puntare maggiormente sull'espansione dei ricavi e dei margini piuttosto che sull'ingegneria finanziaria [2] Neuberger Berman, “Rates and Valuations,” nb.com . I fondi di debito privati intervengono per colmare le lacune di finanziamento, ma i prezzi sono ancora inferiori ai minimi storici delle cedole del ciclo pre-2022. Questo contesto pesa sui proventi delle uscite e frena temporaneamente lo slancio di espansione nel mercato europeo del private equity.
Il controllo normativo sugli accordi dei “Campioni Nazionali” ritarda le approvazioni
Le approvazioni delle operazioni ora richiedono maggiori informazioni ai sensi del Regolamento UE sulle sovvenzioni estere [3] Debevoise & Plimpton, “EU Foreign Subsidies Regulation Insight,” debevoise.com . Francia, Germania e Italia inaspriscono i controlli per le infrastrutture critiche e gli asset tecnologici, estendendo i tempi di chiusura e talvolta costringendo gli acquirenti a ristrutturare le transazioni. Pur non bloccando l'attività, questi interventi introducono rischi di esecuzione e aumentano i costi di due diligence, in particolare per le acquisizioni di società a grande capitalizzazione. Questo ostacolo compensa moderatamente la crescita del mercato europeo del private equity.
Analisi del segmento
Per tipo di fondo: il dominio dei buyout affronta l'interruzione del mercato secondario
Nel 55.78, i fondi di buyout controllavano il 2025% del mercato europeo del private equity, attraendo investitori istituzionali che apprezzano solidi diritti di governance e la prevedibilità dei flussi di cassa. Tuttavia, i fondi secondari e i fondi di fondi registrano un CAGR del 12.17% al 2031, alimentato da una domanda record di liquidità da parte degli investitori privati. I fondi di continuazione rappresentano ora l'84% del volume secondario guidato dai GP, una struttura che estende i periodi di detenzione senza rinunciare al potenziale di rialzo. Il veicolo software da 603 milioni di dollari di Main Capital e il fondo di continuazione fintech da 600 milioni di dollari di Corsair illustrano questo cambiamento. Le dimensioni del mercato europeo del private equity per i fondi secondari sono quindi destinate ad ampliarsi significativamente.
La continua chiarezza normativa nell'ambito dell'AIFMD II e l'espansione dei gestori secondari specializzati ampliano la base di investitori. I consigli di amministrazione dei fondi pensione investono maggiormente in queste strategie per uniformare i profili di flusso di cassa e attenuare il rischio legato all'anno di riferimento, allontanando gradualmente la quota di mercato dai pool di buyout puri. Ciononostante, i principali franchise di buyout mantengono vantaggi di scala in termini di sourcing e supporto al portafoglio, difendendo la loro posizione di leadership nel mercato europeo del private equity.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per investimenti: la leadership del mercato medio-alto sfidata dall'accelerazione delle società a piccola capitalizzazione
I deal di medio-alto mercato (Upper Middle Market) con un valore compreso tra 100 e 500 milioni di euro hanno rappresentato il 43.02% delle dimensioni del mercato europeo del private equity nel 2025, grazie al loro equilibrio tra complessità e liquidità. Le operazioni di piccole e medie dimensioni (Small & Medium Mid-Mid), tuttavia, si stanno espandendo a un CAGR dell'11.62%, supportate da multipli di ingresso medi pari a 10.2 volte l'EBITDA, rispetto a 13.3 volte negli Stati Uniti. La frammentata base di PMI europee, che rappresenta il 99% di tutte le aziende, offre un potenziale di crescita a valutazioni favorevoli.
Gli sponsor istituiscono team di origination dedicati per individuare opportunità proprietarie nel settore delle small cap, sfruttando al contempo strategie operative per professionalizzare rapidamente i processi di gestione. Il supporto della BCE ai mercati del credito nazionali sostiene la disponibilità di leva finanziaria per acquisizioni bolt-on, rafforzando la crescita in questa nicchia del mercato europeo del private equity.
Per settore: il dominio della tecnologia incontra l'accelerazione dell'assistenza sanitaria
Nel 27.18, il settore tecnologico ha mantenuto il 2025% della quota di mercato del private equity in Europa, trainato da software, intelligenza artificiale e soluzioni digitali che generano ricavi ricorrenti e margini elevati. Il settore sanitario registra ora la crescita più rapida, con un CAGR del 14.22%, poiché l'invecchiamento demografico e le riforme in termini di efficienza alimentano la domanda di outsourcing dei provider e di prodotti farmaceutici specializzati. Si prevede che le dimensioni del mercato europeo del private equity, acquisite dagli asset sanitari, aumenteranno notevolmente, con i gruppi di buyout che puntano a reti cliniche, organizzazioni di ricerca a contratto e piattaforme med-tech.
La convergenza intersettoriale offre vantaggi: gli sponsor implementano l'intelligenza artificiale nel supporto alle decisioni cliniche e utilizzano strumenti SaaS per semplificare i flussi di lavoro ospedalieri, aumentando così i multipli di uscita. Immobiliare, servizi e industria continuano a suscitare interesse, sebbene le traiettorie di crescita siano inferiori rispetto ai due settori principali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo del private equity
Gli hub europei del private equity rimangono concentrati, ma le performance divergono tra le diverse giurisdizioni. Il Regno Unito detiene il più ampio bacino di talenti, consulenti e sedi di exit, supportando il 25.06% del valore delle operazioni del 2025. Un regime giuridico stabile e mercati dei capitali profondi favoriscono la rapida raccolta di fondi e la sindacazione. La quota della Germania è ancorata al settore della tecnologia industriale e alle acquisizioni di società di medie dimensioni basate su successioni, come dimostra l'acquisizione di Aareon da parte di TPG per 4.5 miliardi di dollari. Il balzo in avanti delle operazioni in Francia nel 2024 deriva dalle riforme che hanno aumentato i limiti agli investimenti e rivisto le leggi sul lavoro, insieme a una vivace pipeline di TMT.
La Spagna sta registrando un andamento sorprendente. I fondi di private equity hanno registrato un IRR netto dell'11.2% nel 2023, mentre i fondi sostenibili ai sensi dell'Articolo 8/9 hanno raggiunto il 14.6%. La Spagna ha registrato 1,076 operazioni di M&A per un valore di 56.5 miliardi di dollari nel 2024, incluse 264 transazioni sponsorizzate. Case di investimento nazionali come Magnum e Portobello hanno lanciato nuovi veicoli per oltre 2.5 miliardi di euro, rafforzando la profondità della raccolta fondi. L'Italia aggiunge diversificazione: 44.6 miliardi di dollari del valore delle operazioni del 2023 hanno rappresentato circa il 40% del suo mercato M&A, con il settore industriale che ha raggiunto il 28% dell'attività. L'Europa meridionale ha visto nel complesso il valore delle operazioni di private equity aumentare del 31.4%, raggiungendo i 93.8 miliardi di dollari, nonostante il calo dei volumi, a indicare un aumento dei ticket medi. Le strategie di espansione transfrontaliera si intensificano, con i gestori che sfruttano le competenze operative in più paesi per generare guadagni di margine. I gestori nordici mantengono una reputazione globale nonostante i mercati nazionali più piccoli, spesso guidando consorzi paneuropei. Questo mix di hotspot maturi ed emergenti crea un panorama equilibrato e ricco di opportunità per il mercato europeo del private equity.
Panorama normativo
L'attività di private equity in Europa è influenzata dal quadro normativo UE per gli investimenti alternativi e dalle regole di reporting in rapida evoluzione, con l'ESMA che fornisce orientamenti sulla gestione dei fondi e sulle aspettative di reporting previste dalla direttiva AIFMD. La direttiva AIFMD II è entrata in vigore il 15 aprile 2024 e gli Stati membri dell'UE si sono trovati di fronte alla scadenza del 16 aprile 2026 per il recepimento, spingendo gestori e depositari ad aggiornare, ove applicabile, la delega, la gestione del rischio di liquidità e la governance dell'erogazione dei prestiti.
Le riforme relative ai derivati e al clearing influenzano anche le pratiche di copertura, finanziamento e tesoreria del portafoglio utilizzate nelle strategie di buyout e sul mercato secondario. La direttiva EMIR III (Direttiva (UE) 2024/2994) richiede il recepimento a livello nazionale entro il 25 giugno 2026 e l'ESMA ha indicato che gli enti soggetti all'obbligo di conto attivo previsto dalla direttiva EMIR devono essere pronti a fornire i dati entro luglio 2026. Il Regno Unito prosegue la riprogettazione del regime AIFM post-Brexit, che include proposte di riclassificazione degli AIFM in base alle soglie del NAV, aggiungendo un ulteriore percorso di conformità per i gestori che commercializzano o operano sia nel Regno Unito che nell'UE.
Analisi della catena del valore
La catena del valore del private equity in Europa inizia con la raccolta di fondi da investitori istituzionali (fondi pensione, compagnie assicurative, investitori sovrani, fondazioni) e prosegue con la costituzione e la strutturazione dei fondi secondo le normative AIFM, con amministratori, depositari, consulenti legali e agenti di collocamento a supporto della creazione del prodotto e delle operazioni in corso. L'individuazione delle opportunità di investimento è guidata da reti di sponsor e intermediari (banche d'investimento, boutique di M&A), mentre l'esecuzione dipende da fornitori di servizi di due diligence che coprono gli aspetti finanziari, fiscali, commerciali, tecnologici e ESG. I partner finanziari (banche e fondi di debito privati) forniscono leva finanziaria per le acquisizioni e opzioni di rifinanziamento, e la sottoscrizione ha posto sempre maggiore enfasi sul miglioramento operativo rispetto alla leva finanziaria, con rapporti di leva che si attestano intorno al 50% secondo recenti dati di settore.
Dopo l'acquisizione, i partner operativi e i fornitori specializzati generano valore attraverso la definizione dei prezzi, gli acquisti, la trasformazione digitale e le fusioni e acquisizioni aggiuntive, con i piani strategici per il 2026 che enfatizzano l'integrazione dell'IA e l'analisi dei dati nelle società in portafoglio. Le vie di uscita includono cessioni commerciali, transazioni tra sponsor, IPO (selettive) e un ecosistema secondario in crescita in cui veicoli di continuazione guidati da GP e acquirenti secondari dedicati forniscono liquidità e gestione della durata. I dati di Invest Europe che mostrano un valore delle transazioni di buyout nel 2025 pari a 189.0 miliardi di euro evidenziano la portata del canale di buyout all'interno di questa catena, mentre le recenti transazioni del 2026 (ad esempio, la transizione energetica e gli investimenti in piattaforme collegate alle infrastrutture) indicano una maggiore integrazione tra energia, data center e risorse di connettività a supporto dello sviluppo di infrastrutture per l'IA.
Panorama competitivo
In Europa operano circa 11,000 gestori di fondi, ma i primi 25 gestiscono il 48% del valore aziendale gestito, a conferma di una moderata concentrazione. CVC Capital Partners è in testa alla classifica con 79.7 miliardi di dollari, seguita da KKR con 75.09 miliardi di dollari ed EQT con 69.5 miliardi di dollari. La scalabilità offre a questi gruppi accesso prioritario ad aste di prestigio, capacità di coinvestimento e budget tecnologici per l'analisi dei dati e l'intelligenza artificiale. Gli sponsor americani e britannici gestiscono collettivamente 1.02 trilioni di dollari, superando di gran lunga i 49.8 miliardi di dollari delle aziende tedesche, nonostante la potenza industriale della Germania.
Il consolidamento continua: i gestori quotati in borsa rappresentano l'84% delle fusioni e acquisizioni di private equity dal 2012, acquistando boutique specializzate per ampliare la copertura settoriale. La focalizzazione settoriale acuisce i vantaggi competitivi: Hg si concentra su TMT, Nordic Capital su sanità e servizi finanziari, mentre i fondi di continuazione, gli asset della difesa e le piattaforme per la transizione energetica aprono nuovi spazi. La guerra dei talenti per i partner operativi esperti in pricing, approvvigionamento e trasformazione digitale si intensifica, contribuendo all'aumento delle strutture di costo.
L'adozione della tecnologia segna la prossima frontiera. I gestori pilotano motori di intelligenza artificiale per selezionare migliaia di target, accelerare la due diligence e sbloccare l'efficienza del portafoglio. Le credenziali ESG differenziano inoltre l'accesso al capitale e alle valutazioni dei premi, stimolando gli investimenti in sistemi di misurazione e reporting di sostenibilità. Nel complesso, il mercato europeo del private equity premia le società diversificate, basate sulla tecnologia e guidate operativamente, alzando al contempo l'asticella per i nuovi entranti.
Leader del settore del private equity in Europa
Partner Permira
EQT
CVC Capital Partners
Partner Apax
Ardian
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: CVC Capital Partners ha firmato l'accordo definitivo per l'acquisizione della maggioranza delle azioni di DistroKid (distributore di musica). L'operazione di private equity, focalizzata sull'Europa, rafforza gli investimenti transfrontalieri nella distribuzione di media e tecnologia e diversifica ampiamente il portafoglio.
- Luglio 2026: Ardian ha acquisito una quota di maggioranza in Pflegia, la principale piattaforma digitale tedesca per il reclutamento nel settore sanitario. Il mercato tedesco del reclutamento digitale in ambito sanitario si espande grazie all'accelerazione di Ardian nello sviluppo di soluzioni digitali per la forza lavoro in Europa.
- Luglio 2026: CVC Capital Partners chiude definitivamente Catalyst III, il fondo di private equity europeo focalizzato sul mercato medio, raccogliendo circa 3.0 miliardi di euro. Questo traguardo nella raccolta fondi di private equity per il mercato medio europeo segnala la disponibilità a investire ingenti capitali in operazioni di questo segmento, influenzando le dinamiche del mercato.
Ambito e metodologia
Con il termine mercato del private equity si intende il mercato finanziario in cui gli investitori, solitamente investitori istituzionali e privati con elevato patrimonio netto, forniscono capitale a società private o acquisiscono partecipazioni azionarie in società private esistenti.
Il mercato del private equity in Europa è segmentato per tipo di investimento, applicazione e geografia. Per tipo di investimento, il mercato è segmentato in large cap, mid cap e small cap. Per applicazione, il mercato è segmentato in capitali di rischio in fase iniziale, private equity e leveraged buyout. Per geografia, il mercato è segmentato in Italia, Germania, Francia, Svizzera, Regno Unito e resto d'Europa. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per i segmenti sopra indicati.
Per tipo di fondo
| Acquisizione e crescita |
| Capitale di rischio |
| Mezzanino e in difficoltà |
| Secondari e fondi di fondi |
Per settore
| Tecnologia (software) |
| Settore Sanitario |
| Immobiliare e Servizi |
| Servizi finanziari |
| Industriali |
| Consumo e vendita al dettaglio |
| Energia e potenza |
| Media e intrattenimento |
| Telecomunicazione |
| Altro (Trasporti, ecc.) |
Per Investimenti
| Cap grande |
| Mercato medio-alto |
| Mercato medio-basso |
| Piccolo e SMID |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Svezia |
| Italia |
| Spagna |
| Olanda |
| Resto d'Europa |
| Per tipo di fondo | Acquisizione e crescita |
| Capitale di rischio | |
| Mezzanino e in difficoltà | |
| Secondari e fondi di fondi | |
| Per settore | Tecnologia (software) |
| Settore Sanitario | |
| Immobiliare e Servizi | |
| Servizi finanziari | |
| Industriali | |
| Consumo e vendita al dettaglio | |
| Energia e potenza | |
| Media e intrattenimento | |
| Telecomunicazione | |
| Altro (Trasporti, ecc.) | |
| Per Investimenti | Cap grande |
| Mercato medio-alto | |
| Mercato medio-basso | |
| Piccolo e SMID | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Svezia | |
| Italia | |
| Spagna | |
| Olanda | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo del private equity?
Nel 3.63 il mercato europeo del private equity valeva 2026 trilioni di dollari e si prevede che raggiungerà i 6.41 trilioni di dollari entro il 2031.
Quale paese detiene la quota maggiore di attività di private equity in Europa?
Il Regno Unito è in testa con il 25.06% del valore delle operazioni del 2025, sostenuto da mercati dei capitali solidi e da un ecosistema di consulenza ben consolidato.
Quale segmento del private equity europeo sta crescendo più rapidamente?
I fondi secondari e i fondi di fondi registrano la crescita più elevata, con un CAGR del 12.17% fino al 2031, trainati dalla domanda di liquidità e di veicoli di continuazione da parte degli investitori.
In che modo l'aumento dei tassi di interesse influisce sulle valutazioni del private equity in Europa?
I tassi più elevati comprimono i multipli di uscita, in particolare per gli asset industriali a bassa crescita, spingendo gli sponsor a concentrarsi maggiormente sui miglioramenti operativi.


