

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 37.10 miliardo di dollari |
| Dimensione del mercato (2031) | 52.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.05% CAGR |
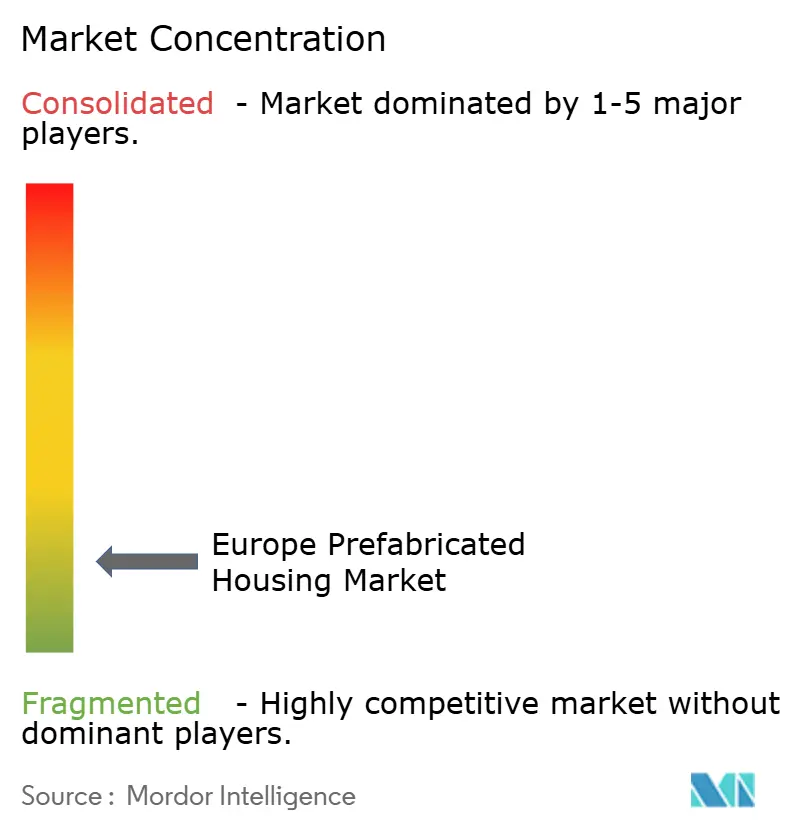
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle abitazioni prefabbricate di Mordor Intelligence
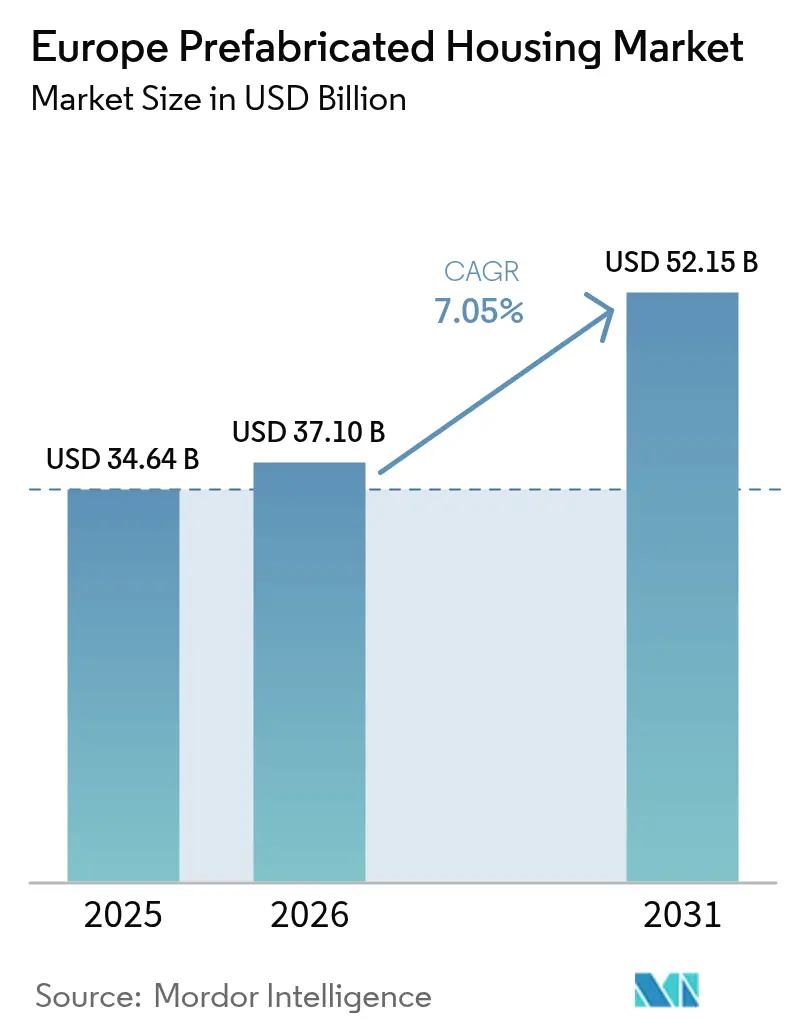
Si prevede che il mercato europeo delle case prefabbricate raggiungerà un valore di 34.64 miliardi di dollari nel 2025, 37.10 miliardi di dollari nel 2026 e 52.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.05% dal 2026 al 2031. I solidi programmi del settore pubblico, le efficienti normative sulla contabilità del carbonio e la cronica carenza di manodopera qualificata stanno orientando gli acquisti dai metodi di costruzione in loco verso la produzione seriale fuori sede in tutto il continente. I livelli di automazione superano già l'80% nelle principali fabbriche tedesche, riducendo i tempi di ciclo e stabilizzando la qualità, consentendo al contempo ai primi utilizzatori di acquisire quote di mercato man mano che l'inflazione salariale erode la base dei costi dei costruttori tradizionali [1] “Company Overview and Factory Automation,” Gropyus, gropyus.com . Catalizzatori normativi come la legge tedesca Bau-Turbo, l'iniziativa europea Renovation Wave e il prossimo Meccanismo di adeguamento del carbonio alle frontiere rafforzano la convenienza economica dei moduli in legno massiccio a basse emissioni di carbonio e dei sistemi volumetrici. L'interesse del private equity sta accelerando il consolidamento, mentre gli istituti di credito sovranazionali convogliano capitali verso progetti di edilizia sociale che prevedono l'utilizzo di materiali modulari.
Punti chiave del rapporto
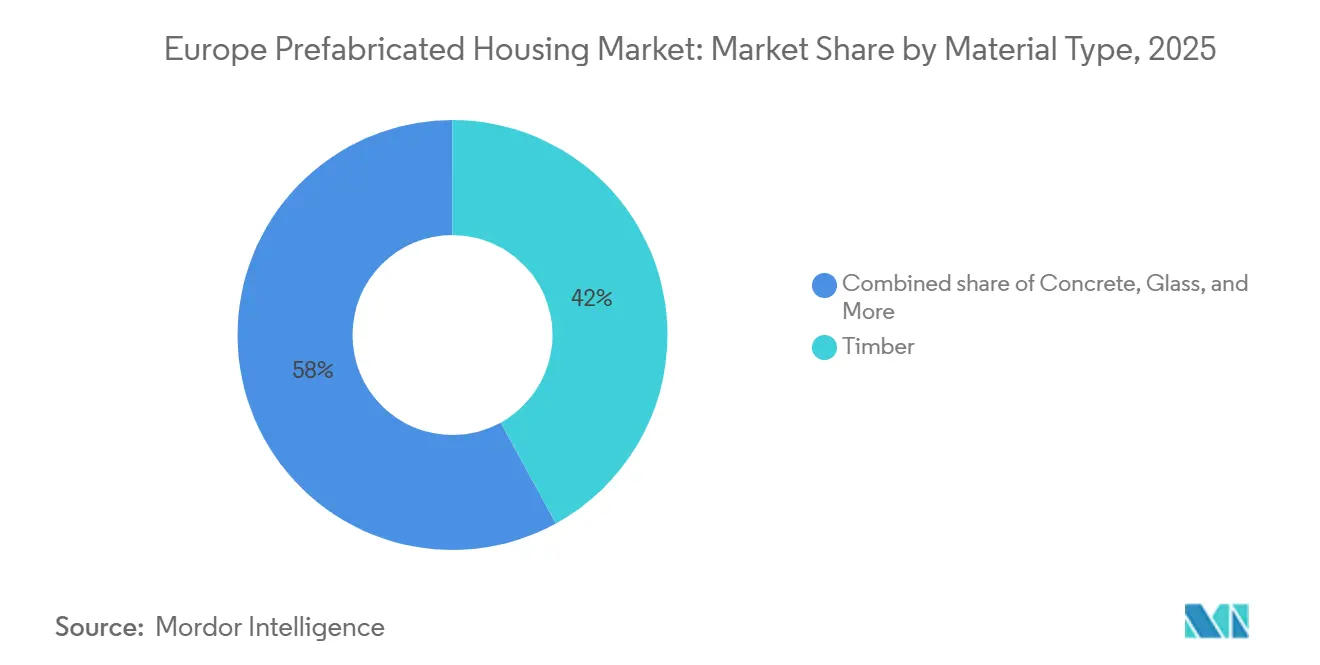
- Per quanto riguarda i materiali, il legno deteneva la quota maggiore del mercato europeo delle case prefabbricate, pari al 42% nel 2025; si prevede che il legno lamellare a strati incrociati (CLT) crescerà a un tasso annuo composto del 9.40% fino al 2031.
- Per tipologia di abitazione, nel 2025 le unità monofamiliari rappresentavano il 61% del mercato europeo delle abitazioni prefabbricate, mentre la domanda di unità plurifamiliari sta crescendo a un CAGR dell'8.70% fino al 2031.
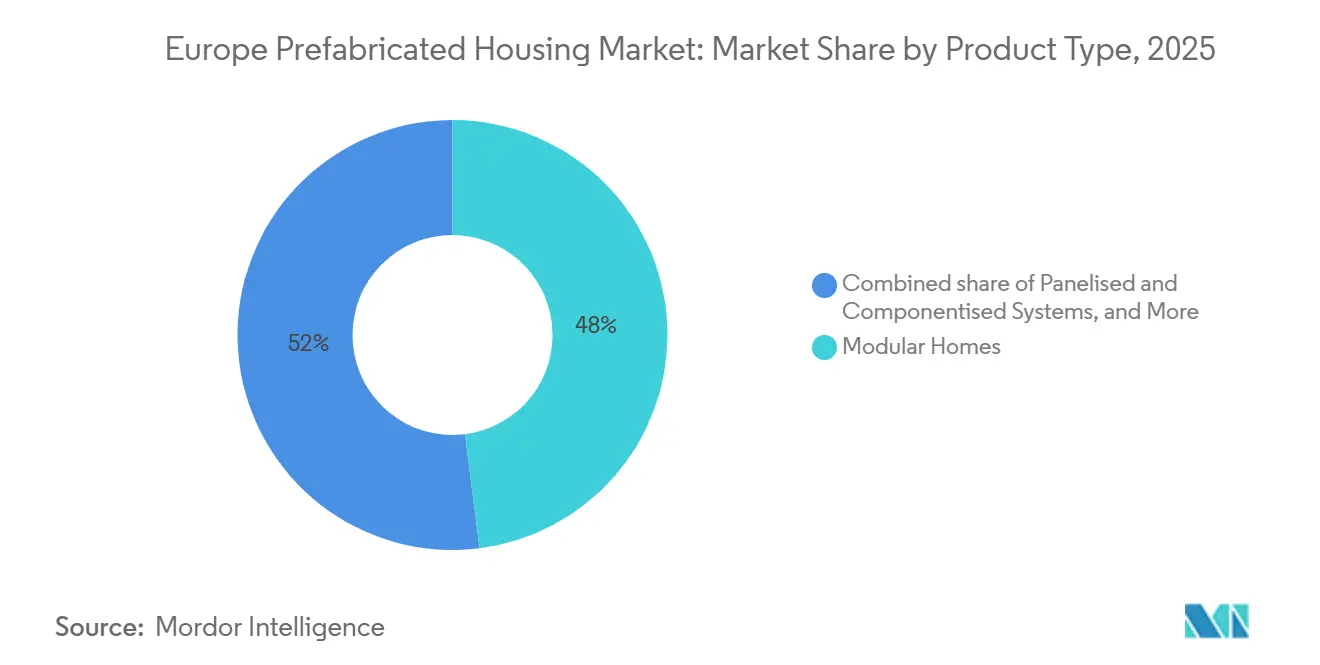
- Per tipologia di prodotto, le case modulari hanno catturato il 48% del volume del 2025, mentre i sistemi a pannelli e componenti sono destinati a crescere più rapidamente, con un CAGR del 9.90%, con il rafforzamento dell'automazione industriale.
- Dal punto di vista geografico, la Germania ha contribuito al 35% del fatturato nel 2025; i Paesi Bassi sono il paese con la crescita più rapida, con una previsione di CAGR del 9.20% per il periodo 2026-2031, grazie a normative che consentono l'omologazione quasi istantanea.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle abitazioni prefabbricate in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il deficit di 2.2 milioni di unità abitative a prezzi accessibili alimenta i programmi di costruzione seriale pubblico-privati | + 1.5% | Paneuropeo, acuto in Spagna, Regno Unito, Francia, Germania | A breve termine (≤ 2 anni) |
| L'obiettivo UE "Ondata di ristrutturazioni 2030" accelera la domanda di interventi di riqualificazione energetica tramite edifici prefabbricati. | + 1.2% | A livello UE, più forti in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| La robotica avanzata e le fabbriche controllate dall'intelligenza artificiale contrastano il divario del 30% di manodopera qualificata | + 1.0% | Germania, Svezia, Paesi Bassi, Europa centrale | Medio termine (2-4 anni) |
| I crediti del Carbon Border Adjustment Mechanism stimolano la domanda di moduli in legno massiccio a basse emissioni di carbonio | + 0.9% | Regione UE, regioni nordiche e alpine | A lungo termine (≥ 4 anni) |
| Gli sconti sui premi assicurativi per le case fuori sede stimolano l'adozione da parte dei proprietari di case | + 0.6% | Regno Unito, Germania, Paesi Bassi e mercati nordici. | A breve termine (≤ 2 anni) |
| Contratti NATO per il rapido dispiegamento di caserme modulari | + 0.4% | Polonia, Paesi baltici, Romania, Europa centrale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Un deficit di 2.2 milioni di unità abitative a prezzi accessibili alimenta i programmi di costruzione seriale pubblico-privati
I governi di Spagna, Regno Unito, Francia e Germania stanno orientandosi verso strutture modulari per colmare le gravi lacune abitative. Il programma spagnolo PERTE incanala 1.3 miliardi di euro (1.42 miliardi di dollari) in un decennio per consegnare fino a 20,000 unità industrializzate all'anno e istituire una città per l'industrializzazione delle costruzioni nel porto di Valencia. Guinness Partnership e ilke Homes del Regno Unito hanno spedito 51 case chiavi in mano nel Gloucestershire nel 2024, con un consumo energetico operativo inferiore del 20% rispetto alle costruzioni in muratura. Prestiti della Banca Europea per gli Investimenti pari a 1.46 miliardi di dollari sottoscrivono progetti simili in Portogallo e Praga, a dimostrazione della fiducia degli istituti di credito nel fatto che la costruzione in serie possa ridurre i tempi di consegna del 60% e i costi del 25%. Rotterdam, nel frattempo, ha commissionato 2,000 case modulari provvisorie per far fronte all'afflusso di migranti, combinando pannelli di origine biologica con telai in acciaio per una maggiore rapidità. Tali programmi traducono l'urgenza politica in ordini a lungo termine bancabili per i produttori di prefabbricati.
L'obiettivo dell'ondata di ristrutturazioni dell'UE del 2030 accelera la domanda di ristrutturazioni prefabbricate a consumo energetico positivo
L'iniziativa "Renovation Wave" obbliga gli Stati membri a ristrutturare 35 milioni di edifici entro il 2030, raddoppiando il ritmo storico e generando un'immediata spinta verso facciate e elementi per tetti industrializzati che garantiscono prestazioni a zero emissioni nette entro poche settimane. Ecoworks e Oikos Group hanno stretto una partnership nel 2024 per la produzione in serie di tali elementi, puntando ai 10 milioni di appartamenti del dopoguerra in Germania, un potenziale bacino di ristrutturazioni da 1.09 trilioni di dollari (1 trilione di euro) [2] "ecoworks and Oikos Group Form Strategic Partnership", Ecoworks, ecoworks.tech . La collaborazione unisce 2,000 dipendenti della produzione a un software di progettazione basato sul cloud, sbloccando la ristrutturazione seriale come opportunità di crescita per gli specialisti di case unifamiliari. Gli inquilini beneficiano di spostamenti minimi, mentre i proprietari come Vonovia convalidano il modello sperimentando rivestimenti a impatto climatico zero su immobili preesistenti. Con l'avvicinarsi del 2030 e la conseguente riduzione delle emissioni di carbonio, le linee di prefabbricazione specifiche per la riqualificazione energetica degli edifici si assicurano la priorità negli appalti pubblici e nell'assegnazione dei finanziamenti verdi.
La robotica avanzata e le fabbriche controllate dall'intelligenza artificiale contrastano il divario del 30% di manodopera qualificata
La carenza di manodopera nel settore edile supera il 30% in diversi stati dell'UE, spingendo a uno spostamento di capitale verso linee robotizzate che garantiscono una produzione 24 ore su 24, 7 giorni su 7. Lo stabilimento di Gropyus a Richen impiega 50 robot e 120 utensili, raggiungendo l'86% di automazione e una capacità produttiva annua di 3,500 unità. KUKA e Kleusberg introdurranno celle di saldatura robotizzate con una capacità di 2,000 metri a settimana entro il 2027, inizialmente per scuole e uffici con struttura in acciaio. ABB e AUAR pianificano 10 microfabbriche che produrranno l'involucro esterno di una casa in meno di 12 ore, in linea con i programmi di edilizia residenziale decentralizzata. L'azienda finlandese ADMARES dichiara di avere 141 robot su 26 linee, sebbene la produttività rimanga limitata dalla domanda. Il magazzino automatizzato di Westfalia migliora l'alimentazione just-in-time del legname, riducendo le scorte di riserva e la variabilità del ciclo. Con l'assottigliarsi delle risorse per l'apprendistato, la capacità robotica diventa un punto di forza strategico per i pionieri nel mercato europeo delle case prefabbricate.
I crediti del meccanismo di adeguamento del confine del carbonio aumentano la domanda di moduli in legno massiccio a basse emissioni di carbonio
A partire dal 2028, il CBAM (Committee on Carbon Assembly) impone tasse sul carbonio alle importazioni di prefabbricati ad alte emissioni e premia i sistemi in legno massiccio conformi. La normativa si allinea con le soglie della Tassonomia UE che limitano la quota di metalli primari al 30% nei nuovi edifici. Mayr-Melnhof ha investito 175 milioni di euro (190.8 milioni di dollari) in un impianto CLT (legno lamellare a strati incrociati) da 140,000 m³ per sfruttare la ripresa del mercato, assicurandosi la fornitura di PEFC (legno lamellare a strati incrociati) per l'ammissibilità ai green bond. La linea CNC Vision-III-TT di Setra taglia pannelli fino a 20 × 3.1 metri con precisione millimetrica, riducendo gli sprechi e semplificando la ripetibilità volumetrica. I tronchi CLT Fusion+ di Honka combinano l'estetica del legno con prestazioni ingegnerizzate per acquirenti di fascia alta. L'ETH di Zurigo sta sviluppando adesivi termoresistenti che riducono il distacco di residui carboniosi, un ostacolo critico per le compagnie assicurative. Insieme, queste innovazioni perfezionano un percorso dei materiali che soddisfa contemporaneamente le politiche climatiche e le preferenze dei clienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I due picchi registrati nel 2025-26 nei prezzi dell'acciaio e del legname erodono la competitività dei costi delle prefabbricazioni. | -1.3% | In tutta l'UE, acuta in Germania, Francia, Spagna, Italia | A breve termine (≤ 2 anni) |
| I codici nazionali divergenti sulla sicurezza antincendio e sulla garanzia causano ritardi di approvazione di 6-12 mesi | -0.8% | Paneuropeo, in particolare Regno Unito, Francia, Germania, Paesi nordici | Medio termine (2-4 anni) |
| Un controllo più rigoroso da parte delle compagnie assicurative aumenta i premi per i progetti di grattacieli in CLT | -0.5% | Centri urbani: Germania, Regno Unito, Francia, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Le lacune nella tassonomia ESG per i moduli ibridi cemento-legno limitano l'accesso ai finanziamenti verdi. | -0.4% | Diffusione a livello europeo, con effetti maggiori in Germania, Francia e Paesi Bassi. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Twin Peaks nel 2025-26 I prezzi dell'acciaio e del legname erodono la competitività dei costi dei prefabbricati
L'inflazione delle materie prime ha ridotto lo storico vantaggio di costo del 20-25% della prefabbricazione rispetto alla muratura. EUROFER ha registrato un calo dell'1.1% nel consumo di acciaio dell'UE per il 2024 e un ulteriore 0.2% nel 2025, tuttavia i costi energetici hanno mantenuto alti i prezzi e la penetrazione delle importazioni è salita al 27% [3] "EU Steel Market Outlook 2024-2025", EUROFER, eurofer.eu . L'indice dei prezzi di gara di Aecom è balzato da 145.8 nel primo trimestre del 2024 a un previsto 155.8 entro il primo trimestre del 2026, trainato in gran parte da telai in acciaio con prezzi fino a 299 GBP per m². I livelli spot del CLT sono saliti di 60 EUR per m³, spingendo l'indice a 110, mentre il legno lamellare ha superato i 600 EUR per m³. I dati di Destatis mostrano che i costi di costruzione delle case prefabbricate sono aumentati dello 0.5% nel 2024, rispetto al 2.9% delle costruzioni tradizionali, indicando che il divario si sta riducendo. I produttori o assorbono la volatilità o cedono le offerte, complicando le traiettorie di crescita nel mercato europeo delle case prefabbricate.
I codici nazionali divergenti sulla sicurezza antincendio e sulla garanzia causano ritardi di approvazione di 6-12 mesi
La mancanza di standard armonizzati per il CLT costringe i produttori a districarsi in un mosaico di normative nazionali, allungando i cicli di autorizzazione. Le revisioni dell'Eurocodice 5 sono ancora in attesa di armonizzazione, lasciando che assicuratori e autorità applichino criteri conservativi per fuoco e umidità. I Paesi Bassi rilasciano autorizzazioni quasi istantanee con il sistema Kiwa di Van Wijnen, ma la maggior parte degli stati dell'UE richiede ancora test personalizzati, aggiungendo spese legali e difficoltà di progettazione. Le divergenze post-Brexit obbligano alla doppia certificazione per i progetti nel Regno Unito, aumentando i costi di conformità. Fino alla convergenza, la frammentazione dei codici riduce i vantaggi di velocità fondamentali per il mercato europeo delle case prefabbricate.
Analisi del segmento
Per tipo di materiale: predominio del legno determinato dalla contabilizzazione del carbonio
Nel 2025, il legno ha rappresentato il 42% degli input di materiali, la quota maggiore nel mercato europeo delle case prefabbricate, sostenuto dalle politiche climatiche e dall'abbondante silvicoltura regionale. La dimensione del mercato europeo delle case prefabbricate assegnata ai prodotti in legno è destinata a espandersi, poiché il legno lamellare incrociato registra un CAGR del 9.40% entro il 2031, superando le alternative in calcestruzzo, vetro e metallo. Il nuovo stabilimento CLT di Mayr-Melnhof, certificato PEFC, esemplifica un'allocazione del capitale che cattura i crediti CBAM e la domanda di green bond. In Baviera e Baden-Württemberg, dove la copertura forestale è densa, la quota di prefabbricati ha superato il 40% delle nuove approvazioni nel 2024, a dimostrazione del fatto che la cultura e l'accesso alle risorse influenzano la scelta dei materiali.
Il calcestruzzo rimane indispensabile per le fondamenta e le applicazioni a lunga campata, come dimostra il progetto residenziale di 45,000 m² di K-Prefab a Lund, previsto per il 2026. Le strutture metalliche assicurano la loro rilevanza negli edifici modulari commerciali, nonostante i limiti della tassonomia sul contenuto di metallo primario. Innovazioni come i sistemi CNC di grande formato di Setra e gli adesivi ignifughi dell'ETH di Zurigo continuano a perfezionare l'involucro strutturale del legno, mentre la volatilità dei prezzi del legname mette alla prova i modelli di costo. Tuttavia, la combinazione di politiche, finanza e dinamiche prestazionali mantiene il legno sulla buona strada per ampliare la sua presenza nel mercato europeo delle abitazioni prefabbricate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipologia di abitazione: accelerazione multifamiliare in mezzo all'urbanizzazione
Nel 2025, le case unifamiliari hanno rappresentato il 61% della domanda, diventando il segmento dominante del mercato europeo delle case prefabbricate. Aziende come SchwörerHaus, WeberHaus, Bien-Zenker e Hanse Haus si rivolgono a questo segmento con progetti personalizzabili a energia positiva, che danno diritto anche a sconti assicurativi. Tuttavia, si prevede che gli sviluppi immobiliari multifamiliari cresceranno a un tasso annuo composto (CAGR) dell'8.70% tra il 2026 e il 2031, il più rapido tra le tipologie abitative, a causa della densificazione dei centri urbani da parte dei comuni e del perseguimento delle quote di edilizia sociale.
In Germania, le approvazioni per gli edifici prefabbricati multifamiliari sono salite all'8.2% nel 2024, rispetto al 7.0% del 2023, riflettendo progetti pilota come il condominio in legno lamellare a strati incrociati (CLT) di Lindbäcks Bygg a Växjö. Il PERTE spagnolo e il quadro normativo da 2,000 unità di Rotterdam illustrano ulteriormente come lo slancio politico ampli il bacino di opportunità. Man mano che le fabbriche modulari perfezionano la ripetibilità volumetrica, gli sviluppatori rispettano rigorosi obiettivi temporali, integrando al contempo pacchetti fotovoltaici e pompe di calore che soddisfano i requisiti per gli edifici a energia quasi zero, rafforzando l'aumento di quote di mercato dei prefabbricati multifamiliari nel mercato europeo delle abitazioni prefabbricate.
Per tipologia di prodotto: Moduli volumetrici Vantaggi dell'automazione
Nel 2025, le case modulari rappresentavano il 48% del volume di produzione, la quota più alta del mercato europeo delle abitazioni prefabbricate. Tuttavia, si prevede che i moduli volumetrici, forniti come unità abitative completamente finite, cresceranno più rapidamente, con un CAGR del 9.90% fino al 2031. La linea di Gropyus, automatizzata all'86%, completa un'unità entro 12 ore, mentre le microfabbriche ABB-AUAR replicano il modello in 10 siti futuri.
I sistemi a pannelli e componenti predominano nelle ristrutturazioni e nelle costruzioni monofamiliari personalizzate perché si adattano a lotti irregolari e a fasi di costruzione. Le case prefabbricate costruite secondo le normative nazionali riempiono il segmento di valore, incarnato dal portafoglio di cinque marchi di DFH che ora beneficia dell'iniezione di capitale di Capmont. I sistemi ibridi emergenti, esemplificati da Peikko e CREE Buildings, mirano a combinare ampie campate con basse emissioni di carbonio incorporate, posizionando il settore europeo delle abitazioni prefabbricate verso una maggiore flessibilità architettonica senza sacrificare l'allineamento ESG.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Germania ha generato il 35% del fatturato regionale nel 2025, consolidando il suo status di mercato di riferimento per il mercato europeo delle abitazioni prefabbricate. La legislazione Bau-Turbo condensa i permessi da cinque anni a due mesi e gli investitori di private equity hanno dimostrato convinzione quando Capmont ha acquisito Deutsche Fertighaus Holding nel 2025. La Baviera e il Baden-Württemberg continuano a guidare la penetrazione nazionale delle abitazioni prefabbricate grazie all'affinità con il legno e alla semplificazione delle normative locali, mentre gli obiettivi climatici federali stimolano le linee di retrofit di ecoworks-Oikos che aprono un'opportunità da 1.09 trilioni di dollari.
I Paesi Bassi registrano la traiettoria di crescita più ripida, con un CAGR del 9.20% per il periodo 2026-2031. L'omologazione Kiwa di Van Wijnen riduce i permessi di rilascio quasi in tempo reale, consentendo agli sviluppatori di comprimere drasticamente i tempi. Il programma di alloggi temporanei a base biologica di Rotterdam e la proprietà di De Meeuw da parte di VDL Groep aggiungono profondità al lato dell'offerta. L'incoerenza municipale e le difficoltà legate all'IVA ostacolano ancora i progetti di ampliamento dei tetti, ma l'ambizione politica prevale sugli attriti, ampliando la domanda indirizzabile nel mercato europeo delle case prefabbricate.
Altrove, Regno Unito, Spagna, Francia e Italia registrano curve di adozione eterogenee. Gli schemi MMC del Regno Unito raggiungono lo standard EPC-B, con il progetto Drybrook da 51 unità di ilke Homes che convalida il risparmio energetico. Il progetto spagnolo PERTE incanala oltre 1.42 miliardi di dollari in strutture industrializzate ed è supportato dal complesso CLT Oceanika, un complesso residenziale flessibile, il cui completamento è previsto per il 2025. Le francesi Bouygues ed Eiffage sfruttano sistemi modulari per gli alloggi per studenti suburbani, e l'Italia vede nascere progetti pilota nel nord, nonostante una preferenza per la muratura. I paesi nordici – Svezia, Danimarca e Norvegia – mantengono la leadership nella prefabbricazione in legno, con il marchio BoKlok di Skanska e Lindbäcks Bygg che stabiliscono parametri di riferimento, nonostante l'uscita di Skanska dalla produzione diretta. L'Europa orientale emerge sia come fornitore che come cliente: il nuovo stabilimento rumeno di TeraSteel aggiunge 1.8 milioni di m² di capacità produttiva di pannelli sandwich, ed è collegato tramite ferrovia e porto a Ucraina e Turchia. Nel complesso, queste dinamiche delineano un mosaico di velocità di adozione che alimentano l'espansione a lungo termine del mercato europeo delle case prefabbricate.
Panorama competitivo
Nel 2024 SchwörerHaus ha consegnato 1,600 case e ha generato un fatturato di 542 milioni di dollari (500 milioni di euro), mentre WeberHaus gestisce un centro esperienziale per rafforzare l'attrattiva del marchio. Conglomerati diversificati come Goldbeck, Skanska, Bouygues ed Eiffage vantano una presenza in diversi paesi; Goldbeck ha registrato un fatturato di 4.69 miliardi di dollari (4.3 miliardi di euro) nel 2024 e ora punta ai moduli commerciali.
I fondi di private equity accelerano il consolidamento. L'acquisizione di DFH da parte di Capmont assicura cinque marchi sotto un unico tetto operativo, consentendo all'investitore di standardizzare librerie di design e materiali di provenienza massiva. La partecipazione di BESIX in Bao Living amplia i passaporti digitali per i materiali, e lo stabilimento bavarese di 40,000 m² pianificato da Semodu persegue una produttività di tipo automobilistico tramite la robotica avanzata.
Skanska ha ceduto il suo stabilimento di Gullringen, ma mantiene il marchio BoKlok tramite un modello di licenza, separando la produzione ad alto investimento di capitale dallo sviluppo ad alto margine. L'alleanza di Peikko con CREE Buildings amplia l'offerta di strutture ibride in legno e calcestruzzo e accede a una rete di appaltatori autorizzati, mentre Kleusberg amplia il suo portafoglio di difesa su framework NATO. Le implementazioni di automazione presso Gropyus, KUKA-Kleusberg e ABB-AUAR creeranno probabilmente un mercato a due livelli in cui scala e robotica garantiranno la resilienza dei margini, costringendo i piccoli assemblatori tradizionali a consolidarsi o a ritirarsi.
Leader del settore delle abitazioni prefabbricate in Europa
SchwörerHaus KG
Hanse Haus GmbH
WeberHaus GmbH & Co.
Bien-Zenker GmbH
ScanHaus Marlow GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: il Bundesverband Deutscher Fertigbau ha delineato quattro tendenze nel settore dei prefabbricati (zone abitative aperte, layout adattabili, tecnologia smart home integrata e sostenibilità del legno) per modellare la domanda del 2026.
- Febbraio 2026: TeraSteel inaugura in Romania una fabbrica di pannelli sandwich da 20 milioni di euro (21.8 milioni di dollari), aggiungendo 1.8 milioni di m² di capacità per l'esportazione verso l'Europa centrale e orientale.
- Ottobre 2025: la Spagna lancia un PERTE da 1.3 miliardi di euro (1.42 miliardi di dollari) per l'edilizia residenziale industrializzata, con l'obiettivo di realizzare 20,000 unità all'anno e un polo di ricerca e sviluppo di prefabbricati nel porto di Valencia.
- Maggio 2025: Capmont ha completato l'acquisizione di Deutsche Fertighaus Holding, integrando cinque marchi in tre stabilimenti e 1,500 dipendenti.


Ambito del rapporto sul mercato delle abitazioni prefabbricate in Europa
La prefabbricazione è il metodo di costruzione in cui i componenti di una struttura edilizia vengono assemblati in un sito di produzione o di fabbricazione, trasportando assemblaggi completi o parziali nel sito in cui dovrebbe essere presente la struttura. Questo lavoro si svolge in due fasi: la produzione dei componenti in un luogo diverso da quello finale e il loro montaggio in posizione.
Il rapporto copre un'analisi completa del mercato europeo delle case prefabbricate. Include la valutazione economica e il contributo dei settori economici, la panoramica del mercato, la stima delle dimensioni del mercato per i segmenti chiave, i segmenti dei mercati emergenti, le dinamiche di mercato, le tendenze geografiche e l’impatto della pandemia COVID-19.
Il mercato europeo delle case prefabbricate è segmentato per tipologia (unifamiliare e plurifamiliare) e paese (Germania, Regno Unito, Francia e resto d’Europa). Il rapporto offre le dimensioni del mercato europeo delle abitazioni prefabbricate e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di materiale
| Calcestruzzo |
| Vetro |
| Metallo |
| Legno |
| Altri materiali |
Per tipo di alloggio
| Singola famiglia, singola unità familiare |
| Multi-Family |
Per tipo di prodotto
| Case modulari |
| Sistemi a pannelli e componenti |
| Case prefabbricate |
| Altri tipi di prefabbricati |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Italia |
| Olanda |
| Svezia |
| Danmark |
| Norvegia |
| Resto d'Europa |
| Per tipo di materiale | Calcestruzzo |
| Vetro | |
| Metallo | |
| Legno | |
| Altri materiali | |
| Per tipo di alloggio | Singola famiglia, singola unità familiare |
| Multi-Family | |
| Per tipo di prodotto | Case modulari |
| Sistemi a pannelli e componenti | |
| Case prefabbricate | |
| Altri tipi di prefabbricati | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Olanda | |
| Svezia | |
| Danmark | |
| Norvegia | |
| Resto d'Europa |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo delle case prefabbricate nel 2026?
Nel 2026 il mercato europeo delle case prefabbricate raggiungerà un valore di 37.10 miliardi di dollari.
Quale CAGR è previsto per le abitazioni prefabbricate in Europa tra il 2026 e il 2031?
Si prevede che il mercato crescerà a un CAGR del 7.05% nel periodo 2026-2031.
Quale materiale predomina nell'edilizia prefabbricata europea?
Il legno detiene la prima posizione con una quota del 42% nel 2025, e il legno lamellare incrociato è il substrato in più rapida crescita.
Qual è il Paese europeo con il mercato delle case prefabbricate in più rapida crescita?
I Paesi Bassi sono in testa con un CAGR previsto del 9.20% dal 2026 al 2031, grazie ai quadri di omologazione che riducono drasticamente i tempi di rilascio dei permessi.
Perché i moduli volumetrici stanno guadagnando popolarità?
L'automazione in fabbrica consente alle unità volumetriche di arrivare completamente finite, riducendo il lavoro in loco e rispettando le tempistiche dei settori della difesa, dell'assistenza sanitaria e dell'edilizia sociale.
Pagina aggiornata l'ultima volta il:



