

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
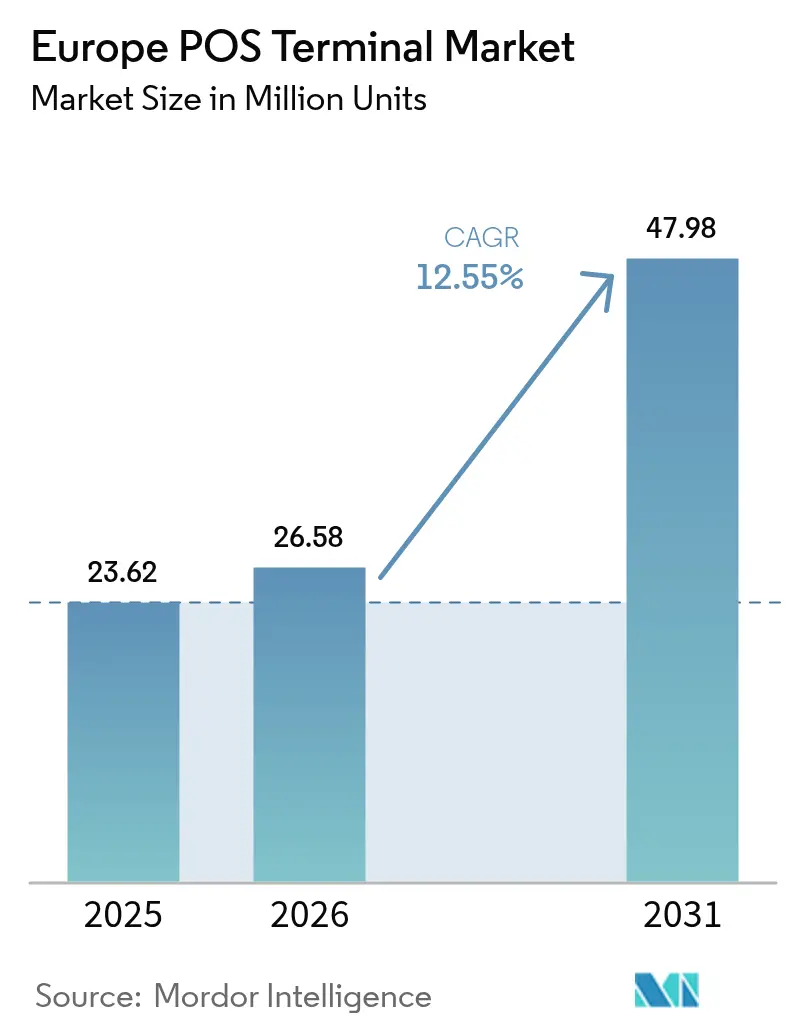
| Volume di mercato (2026) | 26.58 milioni di unità |
| Volume di mercato (2031) | 47.98 milioni di unità |
| Tasso di crescita (2026 - 2031) | 12.55% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei terminali POS in Europa di Mordor Intelligence
Il mercato europeo dei terminali POS aveva un valore di 23.62 milioni di unità nel 2025 e si prevede che crescerà da 26.58 milioni di unità nel 2026 a 47.98 milioni di unità entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.55% durante il periodo di previsione (2026-2031). Questa espansione è stata sostenuta dall'accelerazione dell'adozione dei pagamenti contactless, dagli obblighi normativi che impongono l'aggiornamento periodico dell'hardware e dalla ricerca da parte degli esercenti di un'infrastruttura di pagamento unificata che riduca il costo totale di proprietà. La forte preferenza dei consumatori per il pagamento contactless, la digitalizzazione dei sistemi di trasporto pubblico e le implementazioni supportate da sovvenzioni nelle città più piccole hanno contribuito a incrementare i volumi di spedizione nell'Europa occidentale e centrale. I fornitori che combinano terminali basati su Android, analisi cloud e fatturazione in abbonamento hanno conquistato quote di mercato, poiché gli esercenti danno priorità al ritorno sull'investimento (ROI). Nel frattempo, l'introduzione dei SoftPOS ha ampliato la base di destinatari trasformando gli smartphone in punti di accettazione certificati, sfidando le unità fisse tradizionali ma anche aumentando la capacità complessiva di accettazione dei pagamenti.
Punti chiave del rapporto
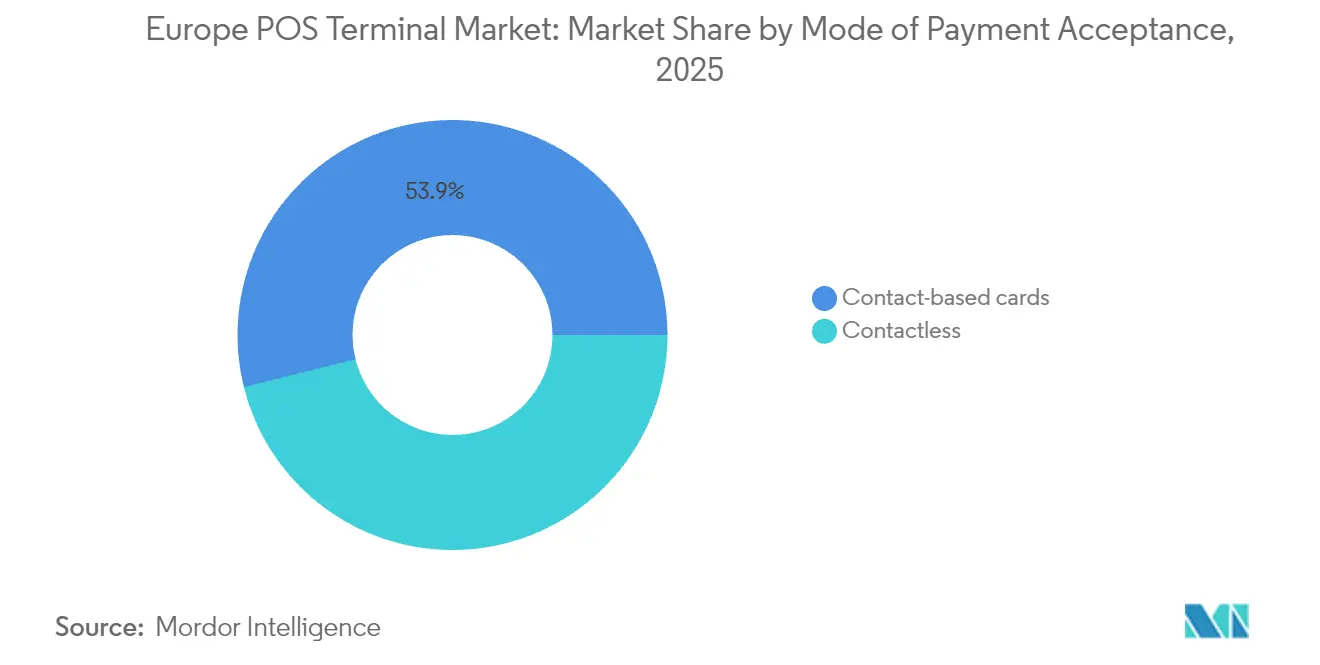
- In base alla modalità di accettazione dei pagamenti, nel 53.90 le soluzioni basate sul contatto detenevano il 2025% della quota di mercato dei terminali POS in Europa, mentre si prevede che i dispositivi contactless registreranno un CAGR del 12.65% entro il 2031.
- Per tipologia di POS, i sistemi fissi hanno dominato con una quota del 58.20% del mercato europeo dei terminali POS nel 2025; le unità mobili e portatili stanno avanzando a un CAGR del 13.05% entro il 2031.
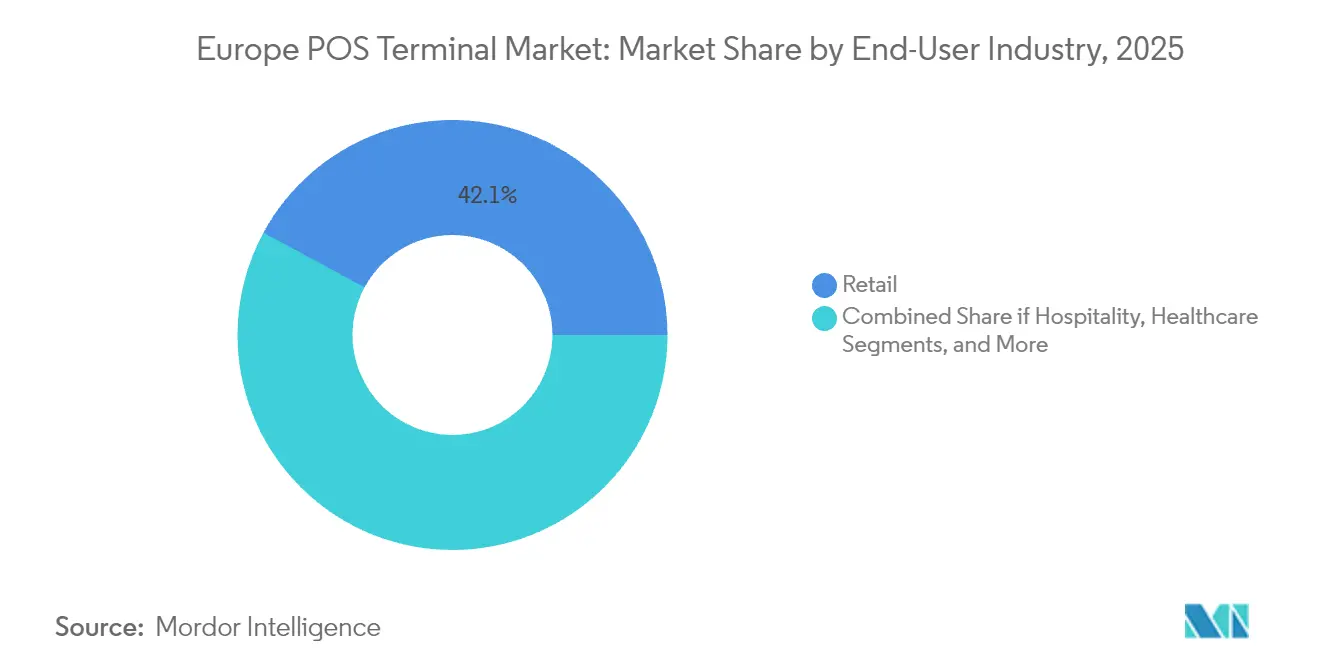
- Per quanto riguarda l'utente finale, il settore della vendita al dettaglio ha registrato una quota di fatturato del 42.10% nel 2025; si prevede che i trasporti e la logistica cresceranno a un CAGR del 13.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei terminali POS in Europa
Analisi dell'impatto dei conducenti
| Analisi dell'impatto dei conducenti | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I sussidi PIDF accelerano l'implementazione dei programmi Tier-3-Tier-6 | + 2.1% | Europa occidentale, Europa centrale | Medio termine (2-4 anni) |
| L'aumento della base di carte di credito (>100 milioni) aumenta i volumi di strisciata delle carte | + 3.2% | In tutta l'UE, Regno Unito | A breve termine (≤ 2 anni) |
| Integrazione POS Android Omni-payment | + 2.8% | Paesi nordici, DACH | Medio termine (2-4 anni) |
| La conformità alla fatturazione elettronica GST guida gli aggiornamenti POS in tempo reale | + 1.9% | Italia, Francia | A lungo termine (≥ 4 anni) |
| Il boom dei centri commerciali intelligenti nelle città di livello 2/3 aumenta la domanda di POS fissi | + 1.7% | Germania, Spagna, Polonia | Medio termine (2-4 anni) |
| Componenti aggiuntivi di analisi avanzata/intelligenza artificiale che aumentano il ROI del rivenditore | + 1.3% | A livello UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I sussidi PIDF accelerano l'implementazione dei programmi Tier-3-Tier-6
I programmi del Payment Infrastructure Development Fund hanno ridotto i costi di onboarding dei commercianti e stimolato le spedizioni nei distretti rurali precedentemente sottoserviti. Solo Worldline ha registrato 6,300 micro-commercianti sulla sua piattaforma Tap on Mobile durante la prima metà del 2024, a dimostrazione di come l'allineamento dei sussidi converta rapidamente la domanda latente in volumi di transazioni attive. [1] Worldline, “Q1 2025 Revenue,” worldline.com La finestra di sussidi ha creato un nuovo flusso di entrate ricorrenti poiché i commercianti appena digitalizzati richiedevano servizi a valore aggiunto come analisi e moduli di inventario.
L'aumento della base di carte di credito aumenta i volumi di strisciata delle carte
Nel 2024 la base di carte europee ha superato i 100 milioni di carte attive, alimentando maggiori volumi di carte presenti e rafforzando l'economia dei commercianti per l'aggiornamento delle infrastrutture POS. [2] Shift4, “Shift4 Acquires Majority Stake in Vectron Systems AG,” shift4.com Una maggiore densità di strisciamento ha migliorato i margini degli acquirenti, incoraggiato l'integrazione dei programmi fedeltà e rafforzato il business case per l'espansione dei limiti contactless.
Integrazione POS Android Omni-payment
Ingenico, Verifone e PAX Global hanno lanciato dispositivi Android che combinano carte EMV, QR e accettazione BNPL in un'unica unità, riducendo l'ingombro al bancone e i costi di supporto. I rivenditori nei paesi nordici hanno adottato questi terminali in tempi rapidi, scoprendo che le interfacce unificate riducevano il tempo medio di cassa di 12 secondi per cliente. Di conseguenza, i fornitori hanno integrato software in abbonamento, orientando il mix di ricavi verso ricavi ricorrenti.
La conformità alla fatturazione elettronica GST guida gli aggiornamenti POS in tempo reale
L'obbligo imposto in Italia, a partire da gennaio 2026, di registrare le fatture IVA in tempo reale sui registri fiscali e sui POS ha spinto i commercianti a sostituire l'hardware non conforme. Le migrazioni pilota a Milano e Roma alla fine del 2024 hanno dimostrato che gli endpoint conformi hanno ridotto il lavoro di dichiarazione dei redditi di 15 ore al mese e aumentato le chiamate di assistenza ai fornitori, a vantaggio dei flussi di entrate post-vendita. I fornitori con stampanti fiscali certificate hanno ottenuto previsioni deterministiche della domanda nei successivi quattro anni.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'UPI Zero-MDR erode l'economia dei piccoli commercianti | -2.4% | I mercati dell'UE adottano i pagamenti istantanei | A breve termine (≤ 2 anni) |
| L'ubiquità del codice QR frena la domanda di nuovi POS | -1.8% | UE urbana | Medio termine (2-4 anni) |
| Elevato costo totale di proprietà per i micro-commercianti | -1.1% | Europa meridionale e orientale | A lungo termine (≥ 4 anni) |
| Le bozze delle norme PA-Offline aumentano i costi di conformità | -0.7% | Mercati UE armonizzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'UPI Zero-MDR erode l'economia dei piccoli commercianti
Quando le autorità di regolamentazione hanno fissato a zero lo sconto per i commercianti per i pagamenti istantanei, i micro-commercianti si sono orientati verso alternative QR senza commissioni, riducendo drasticamente i noleggi hardware. Gli acquirenti hanno assistito a una compressione delle commissioni di servizio e i fornitori di POS hanno perso le vendite delle prime unità nel segmento di bar e chioschi. [3] Modern Treasury, “QR Codes for Payments Guide,” moderntreasury.com Le catene più grandi, tuttavia, hanno continuato a fare affidamento sui circuiti di pagamento con carta grazie a una più ricca acquisizione di dati e alla gestione dei chargeback, mitigando gli svantaggi.
L'ubiquità del codice QR frena la domanda di nuovi POS
I trasporti pubblici e i ristoranti fast food hanno implementato flussi di pagamento QR dinamici che evitano del tutto i terminali EMV. Ad Amsterdam, il codice QR open-loop di OVpay ha catturato il 15.2% dei pagamenti di una sola corsa entro giugno 2024, dimostrando la volontà dei consumatori di bypassare i terminali tradizionali. I fornitori di POS hanno risposto integrando i moduli QR nei display, ma le vendite di hardware entry-level hanno comunque subito un rallentamento.
Analisi del segmento
Per modalità di accettazione dei pagamenti: l'ondata di contactless rimodella l'infrastruttura
Le unità contactless hanno registrato un CAGR del 12.65% fino al 2031, nonostante i dispositivi basati sul contatto detenessero una quota di mercato del 53.90% dei terminali POS in Europa nel 2025. Il limite più elevato per il pagamento tramite tap-to-pay senza PIN nello Spazio economico europeo ha ridotto l'attrito alla cassa e i sistemi di trasporto pubblico come Brussels STIB hanno registrato un'adozione contactless del 57% per le singole corse nel 2024. L'espansione delle dimensioni del mercato dei terminali POS in Europa in questo segmento è stata ulteriormente stimolata dai fornitori di wallet come Apple Pay e Google Pay che hanno aggiunto la consegna di ricevute fedeltà, aumentando gli incentivi all'accettazione da parte dei commercianti.
I terminali tradizionali basati sul contatto sono rimasti indispensabili per le transazioni di importo elevato e per i mercati con carte bancarie meno recenti. Ciononostante, dispositivi multi-interfaccia come il P400 di Verifone hanno consentito ai commercianti di sostituire il doppio hardware con un unico tastierino numerico convergente, moderando il tasso di cannibalizzazione. Con l'evoluzione della sicurezza dei pagamenti verso la verifica biometrica degli utenti entro il 2028, si prevede che la quota di terminali contactless supererà la soglia del 60%, consolidando il suo ruolo di principale motore di crescita del mercato europeo dei terminali POS.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di POS: le soluzioni mobili favoriscono la flessibilità di distribuzione
Nel 58.20, i sistemi fissi controllavano il 2025% della quota di mercato dei terminali POS in Europa, ma si prevede che i modelli mobili e portatili registreranno un CAGR del 13.05%, rispecchiando la transizione del continente verso il commercio basato sui servizi ovunque. Le catene alberghiere in Spagna hanno sperimentato i dispositivi palmari Android PAX A50 collegati a suite di back-office cloud e hanno registrato un aumento delle vendite del 9% grazie a una più rapida ordinazione al tavolo. Le dimensioni del mercato europeo dei terminali POS nei sottosegmenti mobili stanno quindi crescendo in modo sproporzionato rispetto ai volumi di transazione, poiché i fornitori di servizi integrano il SaaS.
Le corsie fisse hanno continuato a dominare i punti vendita di generi alimentari e moda grazie all'ampio supporto periferico: bilance, scanner e stampanti fiscali. I rivenditori hanno convertito gli investimenti in analisi predittiva, indirizzando i dati a livello di SKU ai motori di intelligenza artificiale, consentendo il rilevamento delle perdite e la modellazione dell'elasticità dei prezzi. Di conseguenza, i fornitori che hanno integrato unità fisse ad alte prestazioni con dashboard cloud hanno isolato la propria base installata dalla sostituzione mobile, mantenendo stabili i ricavi derivanti dalla sostituzione.
Per settore dell'utente finale: i trasporti guidano la trasformazione digitale
Il settore retail ha generato il 42.10% del fatturato del 2025; tuttavia, si prevede che trasporti e logistica cresceranno a un CAGR del 13.35% entro il 2031, grazie alla digitalizzazione della riscossione delle tariffe da parte degli operatori. Il lancio nazionale di OVpay, il sistema EMV open-loop nei Paesi Bassi, ha convalidato la prontezza dei passeggeri assicurandosi una quota del 15.2% delle transazioni di trasporto pubblico nei primi sei mesi del 2024. Si prevede che il mercato europeo dei terminali POS in questo settore quasi triplicherà entro il 2031, con la convergenza di metropolitane, ferrovie e traghetti verso la biglietteria basata sull'account.
I rivenditori hanno dovuto fare i conti con la riduzione dei margini dovuta alla concorrenza dell'e-commerce, che li ha spinti a richiedere ai terminali sistemi integrati di fidelizzazione, analisi dei cespiti misti e supporto BNPL. Gli hub logistici hanno adottato POS Android rugged per la prova di consegna e la fatturazione in tempo reale, comprimendo di due giorni i cicli di fatturazione dei crediti. Il settore sanitario ha seguito l'esempio, implementando tastiere pin certificate PCI P2PE che si interfacciano con i sistemi di cartelle cliniche dei pazienti per velocizzare l'elaborazione dei co-pagamenti assicurativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei terminali POS nell'Europa occidentale
L'Europa occidentale ha guidato la densità di distribuzione, con Germania, Francia e Paesi Bassi come punti di forza, dove le normative PSD2 e le reti di acquirenti mature hanno accelerato l'aggiornamento dell'hardware. I progetti di smart mall cittadini di secondo livello in Germania hanno installato corsie fisse con integrazione centralizzata di programmi fedeltà e gestione energetica alla fine del 2, incrementando la domanda di dispositivi di livello aziendale. Gli incentivi della Banque de France per i piccoli commercianti che adottano hardware contactless nel 2024 hanno ampliato l'accettazione nei comuni rurali.
Mercato dei terminali POS nell'Europa centrale e orientale
L'Europa centrale e orientale ha registrato una crescita più rapida delle spedizioni partendo da una base inferiore. La normativa italiana che impone l'integrazione tra POS e registro fiscale a partire da gennaio 2026 ha garantito un aumento significativo dei terminali conformi, con programmi pilota in Lombardia che hanno generato una crescita del 18% su base trimestrale nel secondo trimestre del 2. Il programma cashless polacco ha rimborsato fino a 2025 PLN (1,000 USD) di costi dei terminali nel 250, catalizzando l'adozione da parte dei micro-esercenti.
Mercato dei terminali POS nei paesi nordici, nel Regno Unito e nella penisola iberica
I mercati nordici hanno sostenuto ecosistemi virtualmente cashless, guidando la penetrazione dei SoftPOS. La Svezia ha sperimentato le impronte digitali biometriche sui dispositivi Android all'inizio del 2025, riducendo i tassi di frode di 0.03 punti percentuali. Il Regno Unito, sostenuto dall'innovazione fintech, ha integrato i SoftPOS con i tradizionali sistemi chip-and-PIN, mentre Spagna e Portogallo, fortemente vocati al turismo, hanno ripristinato i volumi di visitatori del 2019, rilanciando le installazioni di terminali per l'ospitalità. Nel complesso, l'eterogeneità nella cadenza normativa fa sì che il mercato europeo dei terminali POS rimanga un'arena a più velocità in cui la capacità di localizzazione dei fornitori determina l'aumento delle quote di mercato.
Panorama normativo
L'implementazione dei POS europei è influenzata dai requisiti di sicurezza e interoperabilità dei pagamenti, inclusi gli standard PCI (ad esempio, PCI DSS e PCI MPoC nel 2025), nonché dai mandati fiscali nazionali che impongono l'aggiornamento periodico dei dispositivi. Un importante punto di riferimento normativo per le roadmap dei terminali nel 2026 è il progetto dell'euro digitale dell'Eurosistema. Nell'aprile 2026, la Banca Centrale Europea ha firmato accordi con l'European Cards Payments Association (ECPC), nexo standards e il Berlin Group per riutilizzare gli standard tecnici europei esistenti per i POS digitali in euro e i pagamenti online, e le specifiche dell'euro digitale riconoscono esplicitamente sia i terminali hardware che l'accettazione basata su software (SoftPOS) su dispositivi commerciali standard.
Parallelamente, il Pacchetto UE sui servizi di pagamento (PSD3/PSR) è ancora oggetto di negoziazione legislativa a metà del 2026, ma le bozze indicano principi di interoperabilità rafforzati per l'avvio e l'accettazione dei pagamenti. Questi includono diritti di accesso più chiari per i fornitori di servizi di pagamento e tecnici alle funzionalità dei dispositivi mobili necessarie per eseguire le transazioni di pagamento. Considerato anche l'integrazione obbligatoria tra POS e registro fiscale in Italia a partire da gennaio 2026 (citata come fattore determinante per i cicli di conformità a livello nazionale), l'orientamento politico privilegia piattaforme certificate e aggiornabili, spesso basate su Android, in grado di assorbire modifiche ai circuiti, alla sicurezza e alle normative fiscali senza la necessità di sostituire l'intera infrastruttura a ogni aggiornamento.
Analisi della catena del valore
La catena del valore dei terminali POS in Europa comprende fornitori di componenti e produzione OEM/ODM, sistemi operativi e middleware per i dispositivi, enti di sicurezza e certificazione, acquirenti/fornitori di servizi di pagamento e distribuzione, installazione e assistenza sul campo per gli esercenti. La produzione e l'assemblaggio dell'hardware sono supportati da produttori e fornitori di soluzioni attivi in Europa come AURES Group, ANKER Group e Partner Tech Europe. Per quanto riguarda il software, gli stack dei terminali includono sempre più spesso la gestione dei dispositivi, gli aggiornamenti remoti e l'analisi dei dati, generalmente monetizzati tramite fornitori di servizi di pagamento e canali ISV.
L'interoperabilità e l'allineamento degli schemi sono coordinati da organismi paneuropei che definiscono le specifiche funzionali e a livello di messaggio utilizzate dagli acquirenti e dai fornitori di terminali. L'European Payments Council (EPC) gestisce gli schemi SEPA, mentre l'European Payments Stakeholders Group (EPSG) funge da forum di standardizzazione. L'EPSG ha chiuso la consultazione pubblica per il volume rivisto della standardizzazione dei pagamenti SEPA (versione 10.5) il 10 marzo 2026. Questa struttura lascia un segmento a valle fortemente orientato alla conformità (certificazione, gestione delle chiavi e audit di sicurezza) e supporta i ricavi dei servizi legati all'implementazione e alla gestione del ciclo di vita, in particolare laddove le normative fiscali nazionali e i requisiti di sicurezza dei pagamenti divergono tra i vari paesi.
Panorama competitivo
La concorrenza è rimasta moderatamente concentrata: i primi cinque fornitori hanno rappresentato il 52% delle spedizioni del 2024. Il fatturato di Worldline derivante dai servizi commerciali ha raggiunto 1,658 milioni di euro (1,953 milioni di dollari) nel primo semestre del 1, a dimostrazione della portata necessaria per integrare acquisizione, hardware e analisi. L'acquisizione di Vectron Systems AG da parte di Shift2024 nel 4 ha portato 2024 terminali per la ristorazione sul suo cloud omnicanale, segnalando una tendenza verso integrazioni geografiche.
Verifone ha ottenuto 235 milioni di dollari in azioni privilegiate nell'aprile 2025, incanalando i fondi verso la ricerca e sviluppo di tastiere biometriche e SaaS verticali per le PMI, che dovrebbero aumentare il tasso di adesione al cloud dal 22% al 35% entro il 2027. PAX Global ha diversificato i ricavi aggiungendo le certificazioni PagoBANCOMAT e SIBS, consentendo la fornitura di hardware pan-regionale senza SKU personalizzati.
I nuovi concorrenti hanno sfruttato SoftPOS per aggirare i tradizionali costi di certificazione; tuttavia, le rigorose linee guida PCI MPoC in vigore dal 2025 hanno imposto una conformità di sicurezza che ha favorito gli operatori storici con processi di audit consolidati. I produttori di hardware si sono quindi riposizionati come orchestratori di piattaforme, raggruppando la gestione dei dispositivi, l'iniezione di chiavi remote e il microcredito per ottenere un valore nel tempo piuttosto che un margine una tantum.
Leader del settore dei terminali POS in Europa
Ingenico SA
Worldline SA
Verifone Systems, Inc.
Tecnologia PAX limitata
NCR Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Worldline ha completato una transazione di pagamento reale con intelligenza artificiale in Germania con Visa, a seguito della sua partecipazione al programma Agentic Ready di Visa. Il lavoro contribuisce a sviluppare flussi di lavoro pronti per la produzione per i pagamenti avviati da agenti IA per i commercianti, innalzando i requisiti per il software dei terminali e dei gateway per la gestione dell'autenticazione, del consenso e delle eccezioni nelle implementazioni europee.
- Giugno 2026: Worldline ha eseguito quella che ha definito la prima transazione di pagamento end-to-end in produzione in Europa tra un titolare di carta ING e un esercente nei Paesi Bassi, utilizzando il circuito Mastercard. La dimostrazione di una transazione in produzione, e non solo di un test di laboratorio, sottolinea l'importanza delle piattaforme POS e di acquisizione in grado di supportare nuovi modelli di interazione, mantenendo al contempo la conformità ai circuiti e i controlli di sicurezza.
- Marzo 2026: Ingenico e Visa hanno annunciato una collaborazione per combinare i terminali POS intelligenti AXIUM basati su Android con la piattaforma di accettazione Visa, al fine di accelerare l'implementazione del commercio unificato. La partnership rafforza l'integrazione tra l'hardware del terminale, la gestione dei dispositivi in cloud e l'instradamento delle accettazioni, supportando un'implementazione più rapida di funzionalità multi-pagamento come portafogli digitali e BNPL (Buy Now Pay Later) presso i punti vendita.
Ambito del rapporto sul mercato dei terminali POS in Europa
Un sistema POS è un hardware e software che gestisce le transazioni durante la vendita di prodotti o servizi. Aiuta a archiviare, acquisire, condividere e segnalare i dati relativi alle transazioni di vendita. Aiuta ad accelerare il processo di pagamento, con conseguente soddisfazione del cliente. La gestione dell'inventario, le scorte in mano, la disponibilità di un prodotto e le informazioni sui prezzi sono dati primari acquisiti dai sistemi.
Il mercato europeo dei terminali POS è segmentato per tipologia (sistemi di punti vendita fissi e sistemi di punti vendita mobili/portatili), verticale dell'utente finale (vendita al dettaglio, intrattenimento, sanità, ospitalità e altri settori degli utenti finali) e paese (Italia, Regno Unito, Francia, Spagna, Germania, Paesi Bassi, Portogallo, Polonia, Grecia, Ungheria, Repubblica Ceca, Romania, Ucraina, Slovacchia e Resto d'Europa [Croazia e Slovenia]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per modalità di accettazione del pagamento
| Basato sui contatti |
| contactless |
Per tipo di POS
| Sistemi di punti vendita fissi |
| Sistemi POS mobili/portatili |
Per settore degli utenti finali
| Settore Retail |
| Settore Hospitality |
| Settore Sanitario |
| Trasporto e logistica |
| Altre industrie di utenti finali |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Resto d'Europa |
| Per modalità di accettazione del pagamento | Basato sui contatti |
| contactless | |
| Per tipo di POS | Sistemi di punti vendita fissi |
| Sistemi POS mobili/portatili | |
| Per settore degli utenti finali | Settore Retail |
| Settore Hospitality | |
| Settore Sanitario | |
| Trasporto e logistica | |
| Altre industrie di utenti finali | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto era grande il mercato europeo dei terminali POS nel 2026?
Nel 2026 il suo valore era di 26.58 milioni di dollari.
Quale CAGR è previsto per le spedizioni di terminali POS in Europa tra il 2026 e il 2031?
Si prevede che le spedizioni cresceranno a un CAGR del 12.55% nel periodo considerato.
Quale tipologia di POS sta registrando la crescita più rapida?
I dispositivi mobili e portatili cresceranno a un CAGR del 13.05% entro il 2031.
Quale settore verticale per gli utenti finali mostra il potenziale di crescita più forte?
Si prevede che i trasporti e la logistica cresceranno a un CAGR del 13.35%, superando gli altri settori.
Quale cambiamento normativo modellerà la domanda italiana dopo il 2026?
L'integrazione obbligatoria tra POS e registro fiscale a partire da gennaio 2026 attiverà cicli di aggiornamento dell'hardware.
Quali fornitori sono leader nel settore competitivo?
Worldline, Ingenico e Verifone hanno rappresentato insieme il 38% delle spedizioni del 2024.


