

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
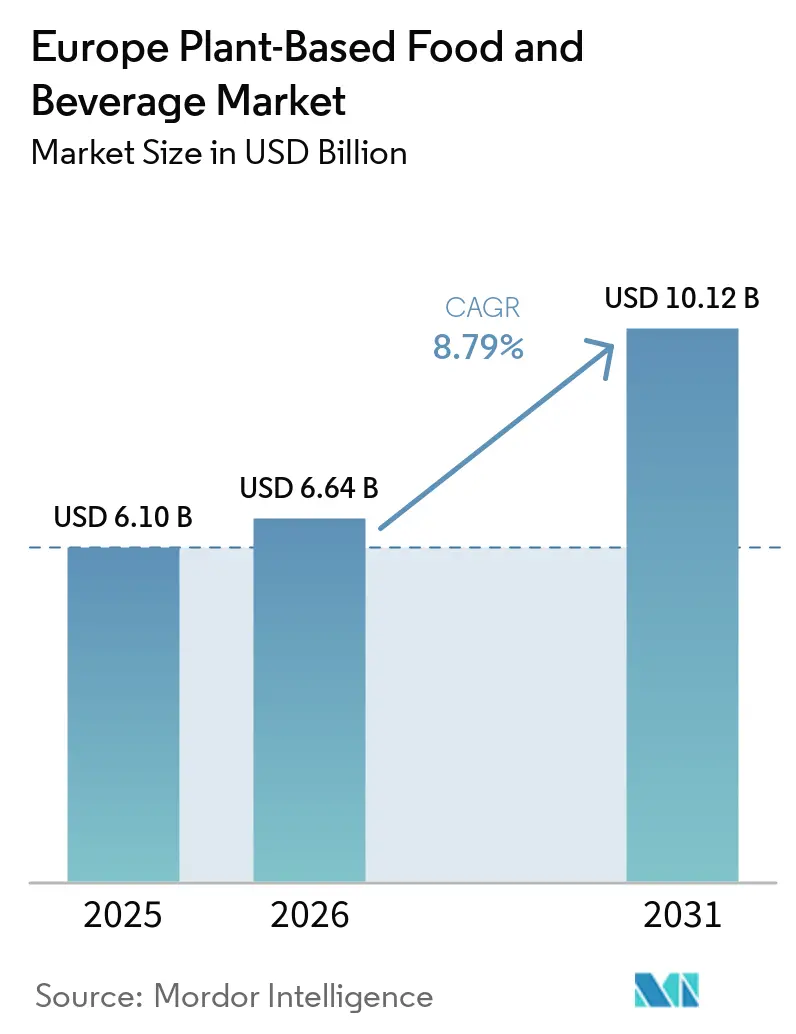
| Dimensione del mercato (2026) | 6.64 miliardo di dollari |
| Dimensione del mercato (2031) | 10.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.79% CAGR |
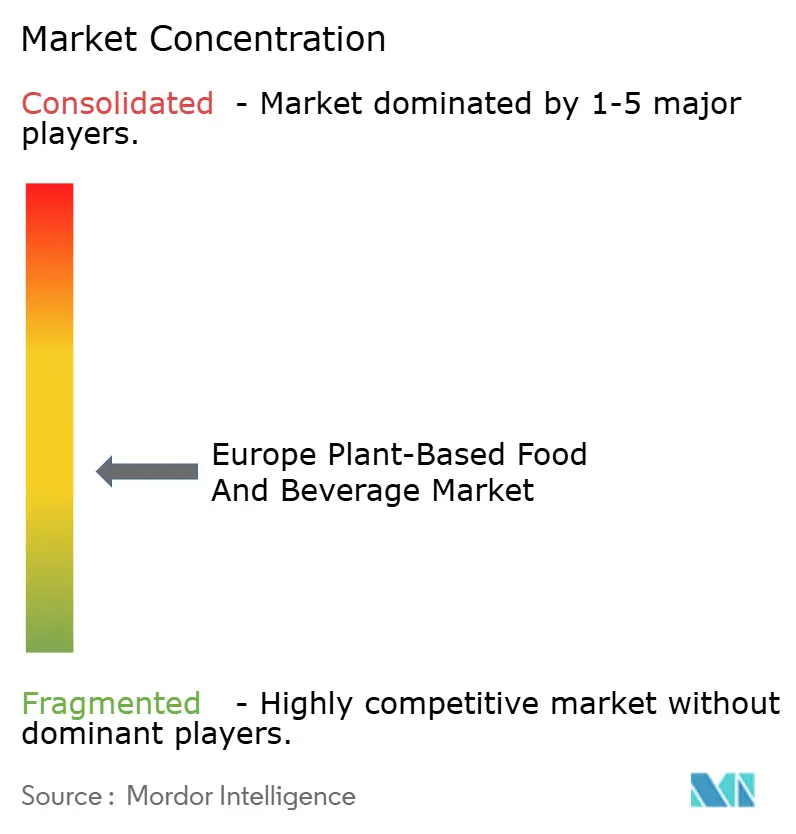
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo degli alimenti e delle bevande a base vegetale a cura di Mordor Intelligence
Entro il 2025, il mercato europeo degli alimenti e delle bevande a base vegetale dovrebbe raggiungere i 6.10 miliardi di dollari, con proiezioni di 6.64 miliardi di dollari nel 2026 e un balzo a 10.12 miliardi di dollari entro il 2031. Ciò rappresenta un solido tasso di crescita annuo composto (CAGR) dell'8.79% dal 2026 al 2031. Grazie al costante supporto politico, a una gamma di prodotti più ampia e all'evoluzione delle preferenze dei consumatori, è evidente che il passaggio dell'Europa verso fonti vegetali non è solo una tendenza passeggera. I rivenditori stanno destinando sempre più spazio sugli scaffali, nei frigoriferi e nei congelatori ai prodotti a base vegetale, soprattutto perché i prodotti a marchio del distributore si stanno avvicinando, in termini di prezzo, alle loro controparti di origine animale. Le normative di sostenibilità del Green Deal europeo stanno stringendo le redini finanziarie sull'industria tradizionale della carne e dei latticini, incentivando al contempo le tecnologie alimentari a basse emissioni di carbonio. Questa dinamica rafforza l'attrattiva del mercato europeo degli alimenti a base vegetale. Gli operatori del settore della ristorazione stanno adattando i menu ai clienti flexitariani, mentre le start-up beneficiano delle procedure accelerate di approvazione dei nuovi alimenti nell'UE, accorciando i loro cicli di sviluppo. Con l'aumento degli investimenti, le aziende consolidate si stanno orientando verso le acquisizioni per difendere il proprio mercato. Tuttavia, le aziende di medie dimensioni, prive di una differenziazione distintiva o di economie di scala, continuano a lottare con la pressione sui margini.
Punti chiave del rapporto
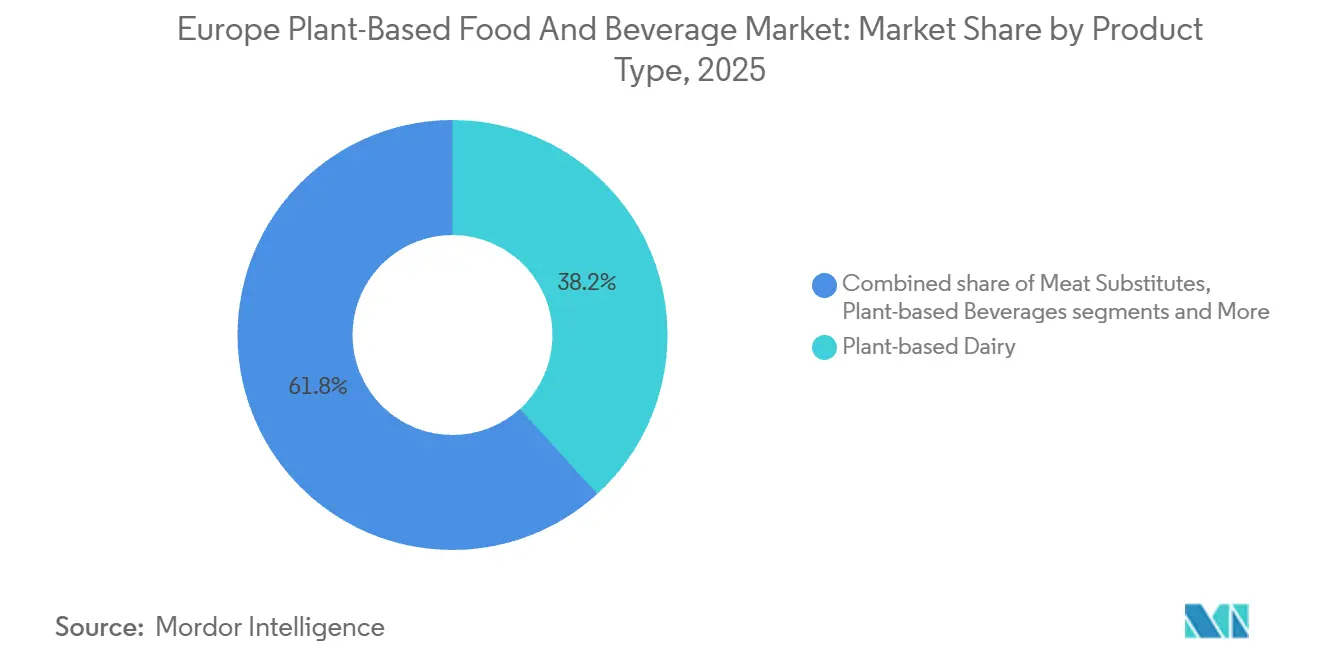
- Per tipologia di prodotto, i prodotti lattiero-caseari a base vegetale hanno dominato il mercato europeo degli alimenti e delle bevande a base vegetale con il 38.24% nel 2025, mentre si prevede che i prodotti da forno a base vegetale cresceranno a un CAGR dell'8.97% fino al 2031.
- Per ingrediente, nel 2025 la soia rappresentava il 45.05% del mercato europeo degli alimenti e delle bevande a base vegetale, ma le formulazioni a base di riso stanno crescendo a un CAGR del 9.02% nel periodo 2026-2031.
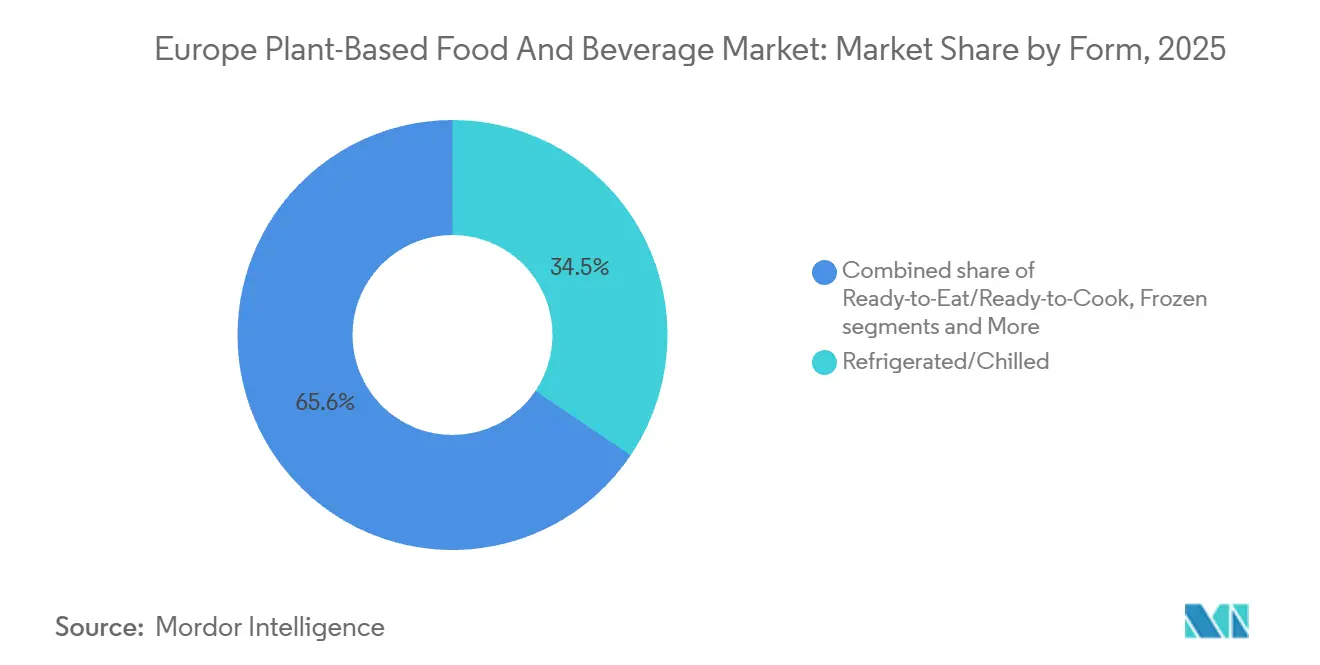
- In base alla forma, i prodotti refrigerati rappresentavano una quota di valore del 34.45% nel 2025, mentre si prevede che i formati surgelati cresceranno a un CAGR del 9.55% entro il 2031.
- Per canale di distribuzione, nel 2025 il canale off-trade deteneva una quota del 75.35% del mercato europeo degli alimenti e delle bevande a base vegetale, mentre il canale on-trade è quello che registra la crescita più rapida, con un CAGR del 10.31% fino al 2031.
- Per Paese, la Germania ha mantenuto il 35.68% dei ricavi nel 2025, mentre la Spagna dovrebbe registrare un CAGR del 9.35% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli alimenti e delle bevande a base vegetale
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente consapevolezza della salute e prevalenza dell'intolleranza al lattosio | + 2.1% | Germania, Regno Unito, Paesi Bassi, Paesi nordici | Medio termine (2-4 anni) |
| Domanda di bevande funzionali e fortificate a base vegetale | + 1.8% | Germania, Francia, Regno Unito, centri urbani in tutta Europa | Medio termine (2-4 anni) |
| Passaggio a diete vegane, vegetariane e flessibili | + 1.5% | Germania, Regno Unito, Svezia, Paesi Bassi, Spagna urbana e Italia | A lungo termine (≥ 4 anni) |
| Green Deal dell'UE e normative sulla sostenibilità | + 1.4% | In tutta l'UE, più forti in Germania, Francia, Paesi Bassi, Svezia | A lungo termine (≥ 4 anni) |
| Disponibilità ampliata di vendita al dettaglio e commercio elettronico | + 1.2% | Germania, Regno Unito, Francia, Spagna, Polonia | A breve termine (≤ 2 anni) |
| L'influenza dei millennial urbani e delle tendenze del benessere della generazione Z | + 0.9% | Centri urbani: Berlino, Londra, Parigi, Amsterdam, Barcellona | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e prevalenza dell'intolleranza al lattosio
I sistemi sanitari europei stanno sempre più concentrandosi sulla prevenzione nelle loro politiche nutrizionali, portando le diete a base vegetale da una nicchia all'adozione diffusa. Secondo il Rapporto 2025 sull'obesità regionale in Europa dell'Organizzazione Mondiale della Sanità, il 59% degli adulti nella regione è sovrappeso o obeso.[1]Fonte: Organizzazione Mondiale della Sanità, "L'OMS/Europa traccia la rotta per ridurre l'obesità nei paesi dell'Europa meridionale", who.intPer affrontare questo problema, le agenzie sanitarie nazionali stanno promuovendo diete a base vegetale come soluzione conveniente per migliorare la salute pubblica. L'intolleranza al lattosio colpisce circa il 65% della popolazione adulta mondiale, con tassi che nell'Europa meridionale e orientale raggiungono il 70-90%. Tuttavia, molti casi rimangono non diagnosticati perché i sintomi vengono spesso scambiati per sindrome dell'intestino irritabile. Questa diagnosi errata crea una domanda nascosta, poiché le persone che provano prodotti lattiero-caseari a base vegetale spesso riscontrano un sollievo dai sintomi e continuano a consumarli. Nel 2024, il Ministero Federale dell'Alimentazione e dell'Agricoltura tedesco ha introdotto un programma per includere opzioni a base vegetale nei piani alimentari scolastici. Questa iniziativa espone 8 milioni di bambini ad alternative non casearie, incoraggiando abitudini di consumo più sane fin dalla giovane età. Analogamente, nel 2025, il Servizio Sanitario Nazionale del Regno Unito ha aggiornato la sua Guida Eatwell per raccomandare il latte vegetale fortificato come fonte di calcio. Questa approvazione ha ulteriormente legittimato i prodotti a base vegetale nelle discussioni sulla nutrizione clinica, rafforzandone il ruolo in diete equilibrate. Questi sviluppi riflettono un crescente cambiamento nelle strategie sanitarie europee, che pongono l'accento sull'alimentazione a base vegetale come componente chiave dell'assistenza sanitaria preventiva.
Domanda di bevande funzionali e fortificate a base vegetale
Le bevande funzionali stanno guadagnando popolarità rispetto ai tradizionali latti vegetali, poiché i consumatori cercano prodotti che offrano molteplici benefici per la salute oltre alla semplice nutrizione. Nel 2025, Oatly ha lanciato un latte d'avena in edizione barista, arricchito con vitamina D3 derivata da licheni e carbonato di calcio. Questa " bevanda funzionale europea " è pensata per contrastare la carenza di vitamina D che colpisce il 40% degli abitanti del Nord Europa durante l'inverno, proponendosi come soluzione preventiva per la salute piuttosto che come semplice alternativa al latte vaccino. Allo stesso modo, l'Accademia Europea di Allergologia e Immunologia Clinica ha aggiornato le sue linee guida sull'alimentazione infantile nel 2024, consentendo l'utilizzo di formule vegetali fortificate per i neonati con allergia alle proteine del latte vaccino, una condizione che colpisce il 2-3% dei neonati. Tuttavia, le approvazioni normative per queste formule rimangono specifiche per ogni paese. Nello stesso anno, il marchio Alpro di Danone ha lanciato una bevanda a base di soia ad alto contenuto proteico, contenente 10 grammi di proteine per porzione da 250 ml. Questo prodotto compete direttamente con le bevande per sportivi a base di siero di latte, ampliando il suo bacino di utenza oltre i tradizionali consumatori di alimenti vegetali. Inoltre, i progressi nella tecnologia di fermentazione di precisione stanno guidando l'innovazione nelle strategie di fortificazione. Le startup stanno ora producendo proteine del siero di latte di origine non animale che possono essere aggiunte alle bevande vegetali. Queste proteine migliorano il profilo aminoacidico delle bevande senza far scattare avvisi di allergeni, offrendo un vantaggio significativo sul mercato. Questi sviluppi evidenziano la crescente domanda di bevande vegetali funzionali e fortificate.
Passaggio a diete vegane, vegetariane e flessibili
I flexitariani, individui che riducono il consumo di prodotti animali senza eliminarli completamente, rappresentano il gruppo alimentare in più rapida crescita. Nel 2024, la World Animal Foundation ha riportato che il 3.2% della popolazione europea si identificava come vegana.[2]World Animal Foundation Organization, "Statistiche vegetariane 2026: dati globali, tendenze dietetiche e crescita del mercato", worldanimalfoundation.orgA differenza dei vegani, i flexitariani si concentrano su gusto, consistenza e prezzo quando scelgono prodotti a base vegetale, trattandoli come alternative ai prodotti animali piuttosto che come necessità etiche. La National Food Strategy del Regno Unito, pubblicata nel 2024, raccomandava di ridurre il consumo di carne del 30% entro il 2032 per raggiungere gli obiettivi climatici, rafforzando l'importanza delle diete flexitariane. Analogamente, la Svezia ha aggiornato le sue linee guida dietetiche nel 2025 per promuovere le fonti proteiche di origine vegetale, equiparando i legumi alla carne in termini di valore nutrizionale. Questo cambiamento ha influenzato le politiche alimentari pubbliche, tra cui la pianificazione dei pasti scolastici e le strategie di approvvigionamento. In Germania, ProVeg International ha riportato nel 2025 che il 14% della popolazione si identificava come flexitariano, in aumento rispetto al 9% del 2022. Questa crescita è trainata dalla crescente consapevolezza del cambiamento climatico e dei benefici per la salute, con una minore enfasi sul benessere degli animali. Nel frattempo, in Spagna e Italia, i marchi stanno sfruttando il fascino culturale della dieta mediterranea. Propongono i prodotti a base vegetale come versioni moderne di piatti tradizionali a base di legumi, contribuendo a dissipare la percezione che l'alimentazione a base vegetale sia una tendenza principalmente nordeuropea o anglosassone. Questo approccio sta rendendo le diete a base vegetale più attraenti e accessibili in diversi contesti culturali.
Green Deal dell'UE e regolamenti sulla sostenibilità
Il quadro del Green Deal dell'UE mira a ridurre le emissioni di gas serra del 55% entro il 2030, utilizzando i livelli del 1990 come riferimento. Questa iniziativa promuove gli alimenti di origine vegetale attraverso la fissazione del prezzo del carbonio, sussidi agricoli e requisiti di etichettatura più severi. Nel 2024, la Commissione europea ha proposto di estendere i meccanismi di adeguamento del carbonio alle frontiere delle importazioni agricole, il che aumenterà il costo della soia e dell'olio di palma provenienti da paesi terzi. Questa politica incoraggia l'approvvigionamento di ingredienti regionali e sostiene colture come avena, piselli e fave, che prosperano nei climi temperati. La legge francese sul clima agroalimentare, emanata nel 2024, impone ai grandi rivenditori di dedicare almeno il 20% dello spazio sugli scaffali ad alternative vegetali entro il 2027. Questa normativa sta rimodellando gli assortimenti di prodotti, spingendo le aziende consolidate a diversificare la propria offerta o a perdere spazio sugli scaffali a favore di marchi specializzati. La strategia "Dal produttore al consumatore" dell'UE mira inoltre a ridurre l'uso di pesticidi del 50% entro il 2030, ponendo sfide alla produzione convenzionale di carne e latticini, che si basa in larga misura sulle colture foraggere, mentre i produttori biologici a base vegetale devono affrontare minori costi di conformità. Nel 2025, l'Agenzia federale tedesca per l'ambiente ha riferito che le alternative alla carne a base di piselli generano il 75% di emissioni in meno rispetto alla carne bovina e il 50% in meno rispetto al pollo. Questi risultati stanno ora influenzando le politiche di appalti pubblici e la rendicontazione della sostenibilità aziendale, accelerando il passaggio agli alimenti a base vegetale.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Concorrenza dei prodotti di origine animale consolidati | -1.1% | In tutta l'UE, particolarmente forte in Italia, Francia, Polonia e nelle regioni rurali con una cultura casearia tradizionale | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di approvvigionamento e fluttuazioni dei prezzi delle materie prime | -1.3% | Francia, Germania, Polonia, regioni dipendenti dalle importazioni di piselli e avena | A breve termine (≤ 2 anni) |
| Scetticismo dei consumatori e percezione negativa | -0.8% | Italia, Polonia, Francia, segmenti demografici rurali e anziani in tutta Europa | Medio termine (2-4 anni) |
| Problemi di allergia alla soia e alla frutta a guscio | -0.9% | In tutta l'UE, in particolare in Germania, Regno Unito e Francia, con leggi severe sull'etichettatura | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interruzioni della catena di fornitura e fluttuazioni dei prezzi delle materie prime
La volatilità dei prezzi delle materie prime continua a rappresentare una sfida per i produttori di prodotti a base vegetale, minacciando sia i margini di profitto che la crescita della produzione. A differenza dei produttori di latticini e carne affermati, i produttori di prodotti a base vegetale spesso non dispongono di integrazione verticale e di meccanismi di copertura efficaci. All'inizio del 2025, i prezzi dell'avena sono aumentati del 15% a causa dei cattivi raccolti in Svezia e Finlandia, che insieme rappresentano il 35% dell'approvvigionamento europeo di avena per uso alimentare. Ciò evidenzia la vulnerabilità del settore alle interruzioni dell'approvvigionamento legate al clima. Analogamente, i prezzi delle mandorle rimangono elevati a causa della persistente scarsità d'acqua in California, che produce l'80% delle mandorle mondiali. Ciò crea significative pressioni sui costi per i produttori europei che dipendono dalle importazioni di mandorle per i loro prodotti. I marchi di prodotti a base vegetale più piccoli devono affrontare ulteriori sfide poiché non hanno il potere d'acquisto per negoziare contratti di fornitura a lungo termine a prezzi fissi, rimanendo esposti alle fluttuazioni dei prezzi del mercato spot e alla riduzione dei margini di profitto. Per affrontare queste problematiche, nel 2025 la Commissione Europea ha presentato una proposta per sovvenzionare la coltivazione nazionale di piselli e fave, con l'obiettivo di ridurre la dipendenza dalle importazioni. Tuttavia, si prevede che per raggiungere livelli di produzione significativi in grado di influire sulle dinamiche dell'offerta ci vorranno dai 3 ai 5 anni. Fino ad allora, i produttori di prodotti a base vegetale dovranno affrontare queste sfide, bilanciando i costi e mantenendo la competitività sul mercato.
Problemi di allergia alla soia e alla frutta a guscio
I requisiti di etichettatura degli allergeni ostacolano significativamente l'espansione del mercato, poiché le avvertenze obbligatorie per gli ingredienti a base di soia e frutta a guscio scoraggiano molti consumatori. In Europa, le allergie alla soia colpiscono circa lo 0.4% dei bambini, mentre le allergie alla frutta a guscio colpiscono l'1-2% della popolazione. A causa della condivisione delle attrezzature di produzione, circa il 40% dei prodotti a base vegetale include etichette precauzionali sugli allergeni come "può contenere", il che ne limita l'attrattiva per le famiglie allergiche. Il Regolamento UE n. 1169/2011 relativo alle informazioni sugli alimenti ai consumatori richiede una chiara informativa sugli allergeni. Le modifiche proposte per il 2026 mirano a introdurre un'etichettatura standardizzata degli allergeni con codice colore, rendendo le avvertenze più visibili e potenzialmente scoraggiando ulteriormente gli acquirenti prudenti. Un rapporto del 2025 dell'Istituto federale tedesco per la valutazione dei rischi ha rivelato che il 12% dei consumatori evita i prodotti a base vegetale per preoccupazioni relative agli allergeni, anche in assenza di allergie diagnosticate, riflettendo una crescente avversione al rischio. Per affrontare questo problema, i produttori stanno investendo in linee di produzione prive di allergeni e riformulando i prodotti con proteine alternative come piselli, riso e patate. Tuttavia, questi sforzi richiedono ingenti capitali e tempo, ritardando il lancio dei prodotti. Inoltre, la mancanza di un quadro normativo unificato a livello UE per la valutazione del rischio allergenico si traduce in pratiche di etichettatura precauzionale incoerenti tra i vari Paesi, creando problemi di conformità per i marchi che operano in più mercati. Questi fattori, nel loro insieme, rallentano la crescita dei prodotti a base vegetale nella regione.
Analisi del segmento
Per tipo di prodotto: le alternative ai latticini rafforzano la leadership mentre i sostituti della carne accelerano
Nel 2025, i latticini di origine vegetale rappresentavano il 38.24% del valore di mercato, sottolineando il loro ruolo nell'introdurre diete a base vegetale ai consumatori tradizionali. Le alternative allo yogurt stanno guadagnando terreno grazie alla crescente domanda di prodotti arricchiti con probiotici. Ad esempio, Alpro di Danone ha lanciato uno yogurt al cocco in stile greco nel 2025, contenente 10 miliardi di fermenti lattici vivi per soddisfare i consumatori attenti alla salute intestinale. Le alternative al formaggio rimangono un segmento impegnativo, poiché replicare le proprietà di fusione e allungamento è complesso. Tuttavia, i progressi nella fermentazione di precisione stanno consentendo la produzione di caseina senza latte vaccino, con diverse startup europee che conducono sperimentazioni su scala pilota nel 2025. Dessert surgelati e gelati si stanno espandendo rapidamente, trainati da innovazioni come i sistemi idrocolloidali e le miscele di grasso di cocco che replicano le consistenze simili a quelle del latte. La gamma di prodotti non caseari Ben & Jerry's di Unilever rappresenta ora il 15% delle vendite europee del marchio.
I prodotti da forno a base vegetale rappresentano la categoria in più rapida crescita, con un CAGR previsto dell'8.97% fino al 2031. Questa crescita è trainata dalle riformulazioni "clean-label" che eliminano uova e latticini, mantenendone al contempo il gusto e la durata di conservazione. Fornitori di ingredienti come Ingredion e Kerry Group hanno introdotto sostituti delle uova a base di aquafaba e proteine di piselli nel 2024-2025, che si dimostrano efficaci nei sistemi di pastella. I sostituti della carne devono affrontare sfide dovute alle preoccupazioni relative agli alimenti "ultra-processati", che spingono i marchi a semplificare le formulazioni e a concentrarsi su ingredienti integrali. Nel frattempo, le bevande a base vegetale, tra cui latte confezionato, frullati, caffè e tè, sono categorie mature con una crescita più lenta in mercati chiave come Germania e Regno Unito. Tuttavia, le innovazioni nel settore delle bevande funzionali stanno creando nuove opportunità di crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: la dominanza della soia si scontra con la pressione degli allergeni
Nel 2025, la soia rappresentava il 45.05% del mercato degli ingredienti, trainata dal suo profilo aminoacidico completo, dalla versatilità e dalle catene di approvvigionamento consolidate. Tuttavia, il suo predominio è in declino, poiché i produttori diversificano per rispondere alle preoccupazioni relative agli allergeni e alle preferenze di approvvigionamento regionali. L'Europa dipende fortemente dalle importazioni di soia da Brasile e Stati Uniti, creando rischi per la catena di approvvigionamento ed esponendo i marchi a problemi di reputazione legati alla deforestazione. Il regolamento anti-deforestazione dell'UE, in vigore dal 2027, richiederà la documentazione di tracciabilità per tutte le importazioni di soia. Le proteine del pisello stanno guadagnando terreno grazie alle loro proprietà ipoallergeniche e alla coltivazione locale in Europa, con paesi come Francia, Germania e Polonia che ne stanno aumentando la produzione. Tuttavia, le rese di estrazione proteica inferiori rispetto alla soia pongono sfide in termini di costi. I prodotti a base di avena, noti per la loro cremosità naturale e per i benefici per la salute del cuore derivanti dal beta-glucano, sono utilizzati principalmente nelle bevande.
Gli ingredienti a base di riso stanno crescendo a un CAGR del 9.02% fino al 2031, il più rapido tra le tipologie di ingredienti, poiché soddisfano le esigenze dei consumatori con molteplici sensibilità alimentari. L'isolato proteico di riso viene utilizzato nelle formule per neonati e nella nutrizione clinica, sebbene il suo basso contenuto proteico richieda tassi di inclusione più elevati, con un impatto sui costi. Gli ingredienti a base di mandorle e cocco sono opzioni premium grazie al loro appeal sensoriale e all'immagine di un'alimentazione sana, ma i costi elevati e la dipendenza dalle importazioni ne limitano la crescita. Le mandorle sono utilizzate principalmente nelle bevande, mentre il cocco è comune nello yogurt e nel gelato. Il mercato degli ingredienti si sta evolvendo con i progressi nella fermentazione di precisione e nell'agricoltura cellulare. Le startup europee stanno sviluppando proteine identiche a quelle animali, come la caseina e il siero del latte, che possono essere miscelate con ingredienti di origine vegetale per migliorarne la funzionalità senza rischi di allergeni.
Per forma: i formati congelati catturano la domanda di convenienza
Nel 2025, i prodotti refrigerati e refrigerati rappresentavano il 34.45% del valore di mercato, evidenziando la forte domanda di alternative al latte fresco e yogurt. Questi prodotti sono spesso considerati più sani e meno elaborati rispetto alle opzioni a lunga conservazione o surgelate. L'avanzata infrastruttura della catena del freddo dell'Europa occidentale favorisce l'ampia disponibilità di prodotti vegetali refrigerati. I rivenditori stanno aumentando gli spazi refrigerati per ospitare più varietà di prodotti, sebbene l'aumento dei costi energetici dovuto ai meccanismi di fissazione del prezzo del carbonio rappresenti una sfida. I prodotti a lunga conservazione, come il latte UHT e le alternative alla carne a temperatura ambiente, offrono vantaggi come una maggiore durata di conservazione e una logistica più semplice, rendendoli ideali per l'e-commerce e le esportazioni. Tuttavia, in mercati come Germania e Regno Unito, i consumatori preferiscono i formati freschi, limitando la crescita delle opzioni a lunga conservazione.
Si prevede che i prodotti vegetali surgelati cresceranno a un CAGR del 9.55% fino al 2031, il più rapido tra tutti i formati. Il congelamento aiuta a preservare la consistenza e il sapore, offrendo soluzioni pratiche per i pasti. Prodotti come pizze surgelate, piatti pronti e antipasti stanno guadagnando popolarità, con marchi come Goodfella's e Dr. Oetker che lanceranno pizze surgelate a base vegetale nel 2025 per soddisfare le famiglie flessibili. Il formato surgelato consente anche l'utilizzo di ingredienti come jackfruit e funghi, che hanno una breve durata di conservazione. I prodotti pronti da mangiare e da cuocere sono in crescita, poiché le famiglie impegnate cercano opzioni per pasti veloci, con marchi che offrono proteine pre-marinate e kit pasto che competono con i servizi di ristorazione e consegna a domicilio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il settore on-trade si riprende dopo la pandemia
Nel 2025, i canali off-trade rappresentavano il 75.35% del valore di mercato, evidenziando la crescente preferenza per il consumo domestico. Questa tendenza, che ha preso slancio durante la pandemia di COVID-19, continua grazie al lavoro da remoto e alle abitudini di risparmio. Supermercati e ipermercati guidano il segmento off-trade, contribuendo a circa il 60% del volume. Questi punti vendita attraggono i consumatori con la loro ampia varietà di prodotti e le opzioni di acquisto multi-categoria, incoraggiando la sperimentazione di prodotti a base vegetale. Anche i minimarket stanno ampliando la loro offerta di prodotti vegetali pronti al consumo per soddisfare i consumatori in movimento. Ad esempio, Żabka in Polonia e Carrefour Express in Francia hanno introdotto panini e insalate a base vegetale nel 2025. Le vendite online sono cresciute del 35% nel 2025, trainate dai modelli di abbonamento e dai marchi diretti al consumatore che offrono raccomandazioni personalizzate e rifornimento automatico. Tuttavia, l'e-commerce rappresenta ancora solo il 12% delle vendite totali di alimenti di origine vegetale, poiché i costi di consegna e la preferenza di ispezionare i prodotti freschi in negozio continuano a rappresentare degli ostacoli.
I canali on-trade stanno crescendo rapidamente, con un CAGR previsto del 10.31% fino al 2031, il più alto tra le tipologie di distribuzione. Ristoranti, bar e punti vendita di fast food stanno aggiungendo opzioni a base vegetale per attrarre clienti flessibili e raggiungere gli obiettivi di sostenibilità. Nel 2025, Starbucks ha ampliato il suo menu a base vegetale in tutta Europa, introducendo articoli come un panino per la colazione Beyond Meat e pasticcini vegani, che ora rappresentano il 12% delle sue vendite alimentari nella regione. Catene fast-casual come Pret A Manger e Leon hanno aumentato la penetrazione dei menu a base vegetale al 40%, rendendo questi articoli mainstream piuttosto che di nicchia. I canali on-trade incoraggiano anche il consumo domestico, poiché le esperienze culinarie positive guidano gli acquisti al dettaglio. Inoltre, gli operatori della ristorazione stanno utilizzando le proteine vegetali per gestire l'inflazione dei costi alimentari, poiché questi ingredienti offrono prezzi più stabili rispetto alle proteine animali, che sono influenzate dalle epidemie e dalle fluttuazioni dei costi dei mangimi.
Analisi geografica
Si prevede che la Germania raggiungerà una quota di mercato del 35.68% nel 2025, trainata dalla sua forte cultura vegana, dalle infrastrutture di vendita al dettaglio avanzate e dalle politiche di supporto ai sistemi alimentari sostenibili. Berlino, nota come la capitale vegana europea con oltre 60 ristoranti completamente a base vegetale, detta le tendenze di consumo a livello nazionale e attrae marchi globali che stabiliscono sedi in Europa. Nel 2025, Aldi e Lidl hanno ampliato del 40% le loro gamme di prodotti a base vegetale a marchio privato, offrendo prodotti a prezzi paragonabili a quelli dei latticini e della carne tradizionali. Questa strategia rende le opzioni a base vegetale più accessibili, incrementando la domanda oltre le aree urbane più ricche. L'iniziativa del governo tedesco per i pasti scolastici del 2024, che impone opzioni a base vegetale nelle mense pubbliche, introduce 8 milioni di bambini alle alternative non casearie, favorendone l'adozione precoce. Inoltre, un rapporto del 2025 dell'Agenzia federale tedesca per l'ambiente ha rivelato che le alternative alla carne a base di piselli producono il 75% di emissioni in meno rispetto alla carne bovina, influenzando gli appalti pubblici e le pratiche di sostenibilità aziendale. La competenza della Germania nel settore delle attrezzature per la lavorazione alimentare consente inoltre alle sue aziende di esportare tecnologie di produzione basate sulle piante in tutta Europa, creando ulteriori flussi di entrate.
Si prevede che la Spagna crescerà a un CAGR del 9.35% fino al 2031, il più rapido in Europa. Questa crescita è alimentata da prodotti a base vegetale ispirati alla dieta mediterranea che combinano ingredienti tradizionali come ceci, lenticchie e olio d'oliva con formati moderni. Questi sapori familiari aiutano i marchi locali a competere con i player globali. Barcellona e Madrid stanno emergendo come poli di innovazione, con startup come Heura Foods che raggiungono la distribuzione nazionale e si espandono in Francia e Italia. Il settore turistico spagnolo, che ha accolto 85 milioni di visitatori nel 2024, sta stimolando la domanda di opzioni a base vegetale negli hotel e nei ristoranti che si rivolgono ai turisti del Nord Europa. Nel frattempo, regioni come l'Andalusia e la Castiglia-La Mancia stanno incrementando la coltivazione di ceci e lenticchie per supportare i trasformatori nazionali e ridurre le importazioni.
Regno Unito, Francia, Italia, Paesi Bassi, Svezia, Polonia e Svizzera rappresentano collettivamente la restante quota di mercato, ciascuna con fattori di crescita specifici. Nel Regno Unito, Tesco e Sainsbury's hanno lanciato gamme di prodotti a base vegetale a marchio privato nel 2024-2025, con prezzi inferiori del 20-30% rispetto ai prodotti di marca. La legge francese sul clima agroalimentare del 2024 impone il 20% di spazio sugli scaffali per i prodotti a base vegetale nella grande distribuzione entro il 2027, garantendo una domanda costante. Il mercato italiano è concentrato nelle regioni settentrionali come Lombardia ed Emilia-Romagna, dove la consapevolezza della salute è maggiore, ma la crescita è limitata dalle preferenze culturali per i prodotti lattiero-caseari tradizionali. I Paesi Bassi sono all'avanguardia nell'innovazione, con aziende come The Vegetarian Butcher e Mosa Meat che promuovono tecnologie per la carne ibrida e coltivata. Le linee guida alimentari svedesi aggiornate al 2025 promuovono le proteine vegetali, influenzando gli appalti pubblici e i pasti scolastici. Il mercato polacco è in rapida crescita, trainato dall'urbanizzazione e dalle tendenze alimentari dell'Europa occidentale. I consumatori svizzeri ad alto reddito prediligono prodotti di alta qualità a base vegetale, anche se le dimensioni ridotte del mercato dipendono dalle importazioni da Germania e Francia.
Panorama competitivo
Il mercato europeo degli alimenti e delle bevande a base vegetale è un vivace arazzo intessuto da multinazionali affermate, forti marchi regionali e un'ondata di startup di nicchia. Giganti del settore come Danone SA, Nestlé SA, Unilever plc, Oatly Group AB e Conagra Brands Inc sfruttano la loro ampia portata, le ampie reti di distribuzione e una ricerca e sviluppo all'avanguardia. Questa competenza consente loro di riformulare rapidamente i prodotti, migliorare i profili nutrizionali e creare soluzioni a lunga conservazione. D'altro canto, i player più piccoli si ritagliano la loro nicchia promuovendo ingredienti unici, dando priorità all'approvvigionamento locale e posizionando la loro offerta come premium. Sebbene nessuna singola entità domini il mercato, molti eccellono in settori specifici, dalle alternative ai latticini e ai sostituti della carne alle bevande funzionali.
A guidare questa domanda sono una maggiore consapevolezza della salute e del benessere, le preoccupazioni ambientali e per il benessere degli animali e la crescente popolarità delle diete flessibili. Queste preferenze in evoluzione stanno ampliando la fascia demografica dei consumatori, raggiungendo ben oltre il tradizionale pubblico vegano. I rivenditori stanno aumentando la disponibilità con prodotti a marchio privato e posizionamenti strategici nei supermercati tradizionali. Allo stesso tempo, le catene di ristorazione e fast food stanno lanciando opzioni a base vegetale per attrarre la fascia demografica urbana più giovane. Tuttavia, il percorso non è privo di ostacoli: le diverse normative in Europa, l'aumento dei costi degli ingredienti e le occasionali carenze di proteine e oli speciali stanno influenzando i prezzi e la redditività.
La frammentazione del mercato alimenta l'innovazione e la focalizzazione su nicchie di mercato, ma prepara anche il terreno per un potenziale consolidamento. Le grandi aziende puntano sugli innovatori regionali per acquisizioni, con l'obiettivo di colmare le lacune del portafoglio e accelerare la penetrazione del mercato. La tabella di marcia per la crescita è evidente: perfezionare il gusto e la consistenza dei prodotti, migliorarne l'accessibilità economica ed esplorare i mercati relativamente inesplorati dell'Europa orientale e meridionale. Questo panorama in continua evoluzione non solo favorisce l'innovazione, ma getta anche le basi per fusioni strategiche, poiché le aziende competono per dimensioni e predominio nelle rispettive categorie.
Leader europei del settore alimentare e delle bevande a base vegetale
-
Danone SA
-
Nestlè SA
-
Unilever SpA
-
Gruppo Oatly AB
-
Conagra Brands Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: il produttore francese di formaggio vegano Jay&Joy ha lanciato sul mercato del Regno Unito la sua alternativa vegetale al camembert, "Albert". Il prodotto, realizzato con anacardi e soia francese, mirava a soddisfare la crescente domanda di formaggi vegani.
- Giugno 2025: Violife lancia quello che dichiara di essere il primo cheddar vegano ad alto contenuto proteico del Regno Unito. Questo lancio mira a soddisfare la crescente domanda di alternative vegetali e ricche di proteine nella regione.
- Maggio 2025: Beyond Meat ha annunciato il lancio dei suoi pezzi vegani Beyond Steak nel Regno Unito. Il prodotto, progettato per imitare il gusto e la consistenza della bistecca tradizionale, è disponibile esclusivamente in 650 punti vendita Tesco in tutto il paese.
- Marzo 2025: Silk ha lanciato una nuova formula di bevanda a base vegetale in Messico, espandendo la sua presenza nel crescente mercato nazionale delle alternative al latte. Secondo il marchio, la nuova formula Silk contiene sei nutrienti essenziali e offre una consistenza migliorata, oltre a un sapore neutro che può essere utilizzato in diversi contesti, dal caffè del mattino ai frullati post-allenamento.
Ambito del rapporto sul mercato europeo degli alimenti e delle bevande a base vegetale
Gli alimenti e le bevande "a base vegetale" contengono solo ingredienti di origine vegetale, come frutta, verdura, cereali integrali, legumi, noci e semi, erbe aromatiche e spezie. Questi prodotti non contengono prodotti di origine animale. Il mercato studiato è segmentato in base al tipo di prodotto, al canale di distribuzione e al paese. In base al tipo di prodotto, il mercato è segmentato in sostituti della carne, bevande alternative ai latticini, gelato non caseario, formaggio non caseario, yogurt non caseario e creme spalmabili non casearie. Le bevande alternative ai latticini sono ulteriormente segmentate in soia e altre bevande.bevande alle mandorleAllo stesso modo, i sostituti della carne sono ulteriormente segmentati come proteine vegetali testurizzate, tofu, tempeh e altri.Per canale di distribuzione, il mercato studiato è segmentato in supermercati/ipermercati, minimarket, online
media e altri canali di distribuzione. Il rapporto analizza anche il mercato europeo degli alimenti e delle bevande a base vegetale in paesi emergenti e consolidati come Regno Unito, Germania, Francia, Italia, Spagna e nel resto d'Europa. Il rapporto offre le dimensioni del mercato e le previsioni per il valore del mercato (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Latticini a base vegetale | Yogurt |
| Formaggio | |
| Semifreddi e Gelati | |
| Altri latticini a base vegetale | |
| Sostituti della carne | Tofu |
| Tempeh | |
| Proteine vegetali testurizzate | |
| Altri sostituti della carne | |
| Barrette nutrizionali/snack a base vegetale | |
| Prodotti da forno a base vegetale | |
| Bevande a base vegetale | Latte confezionato |
| Frullati confezionati | |
| Caffè | |
| Tè | |
| Altre bevande a base vegetale | |
| Altri cibi e bevande |
Per ingrediente
| Soia |
| Mandorla |
| Pisello |
| Avena |
| Riso |
| Cocco |
| Altre fonti |
Per modulo
| Refrigerato/Refrigerato |
| Frozen |
| Conservabile a scaffale/Ambiente |
| Pronti da mangiare/Pronti da cucinare |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi on-line | |
| Altri canali fuori commercio |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Svezia |
| Polonia |
| Svizzera |
| Resto d'Europa |
| Per tipo di prodotto | Latticini a base vegetale | Yogurt |
| Formaggio | ||
| Semifreddi e Gelati | ||
| Altri latticini a base vegetale | ||
| Sostituti della carne | Tofu | |
| Tempeh | ||
| Proteine vegetali testurizzate | ||
| Altri sostituti della carne | ||
| Barrette nutrizionali/snack a base vegetale | ||
| Prodotti da forno a base vegetale | ||
| Bevande a base vegetale | Latte confezionato | |
| Frullati confezionati | ||
| Caffè | ||
| Tè | ||
| Altre bevande a base vegetale | ||
| Altri cibi e bevande | ||
| Per ingrediente | Soia | |
| Mandorla | ||
| Pisello | ||
| Avena | ||
| Riso | ||
| Cocco | ||
| Altre fonti | ||
| Per modulo | Refrigerato/Refrigerato | |
| Frozen | ||
| Conservabile a scaffale/Ambiente | ||
| Pronti da mangiare/Pronti da cucinare | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi on-line | ||
| Altri canali fuori commercio | ||
| Per Nazione | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Svizzera | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato europeo degli alimenti e delle bevande a base vegetale entro il 2031?
Si prevede che passerà da 6.64 miliardi di dollari nel 2026 a 10.12 miliardi di dollari entro il 2031, con un CAGR dell'8.79%.
Quale categoria di prodotti è attualmente in testa alle vendite?
Nel 2025, i latticini di origine vegetale detenevano una quota del 38.24%, diventando la categoria più importante della regione.
Quale paese europeo registrerà la crescita più rapida?
Si prevede che la Spagna crescerà a un CAGR del 9.35% entro il 2031 grazie alle innovazioni mediterranee basate sui legumi e sull'olio d'oliva.
Quale canale di vendita sta guadagnando slancio dopo la pandemia?
Il settore della ristorazione collettiva, compresi ristoranti e bar, sta registrando una ripresa a un CAGR del 10.31%, grazie all'aggiunta di opzioni a base vegetale nei menu.


