

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.20 miliardo di dollari |
| Dimensione del mercato (2031) | 9.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.20% CAGR |
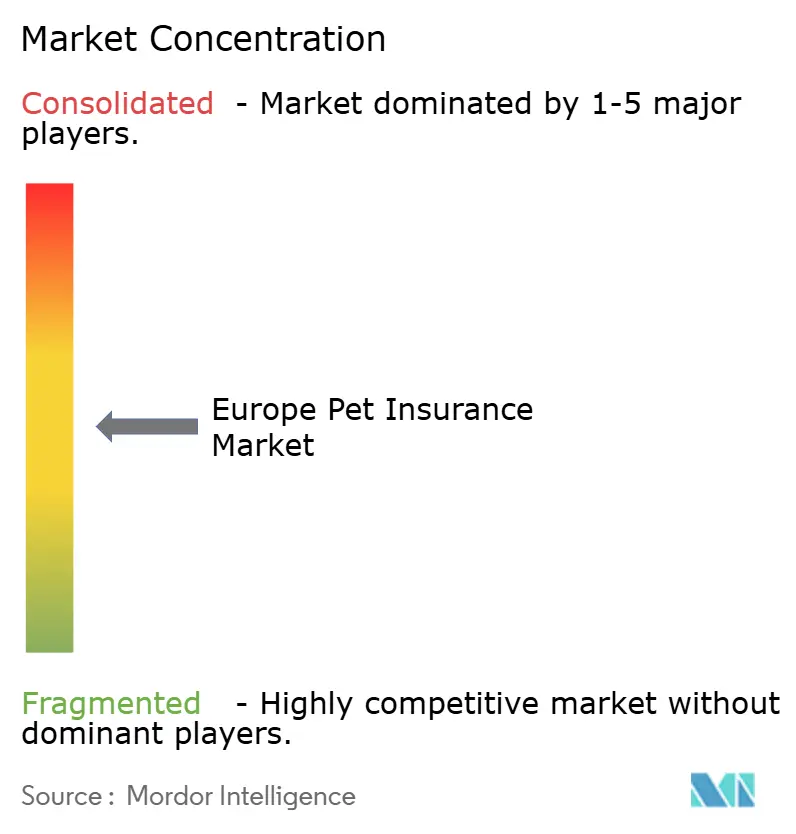
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle assicurazioni per animali domestici di Mordor Intelligence
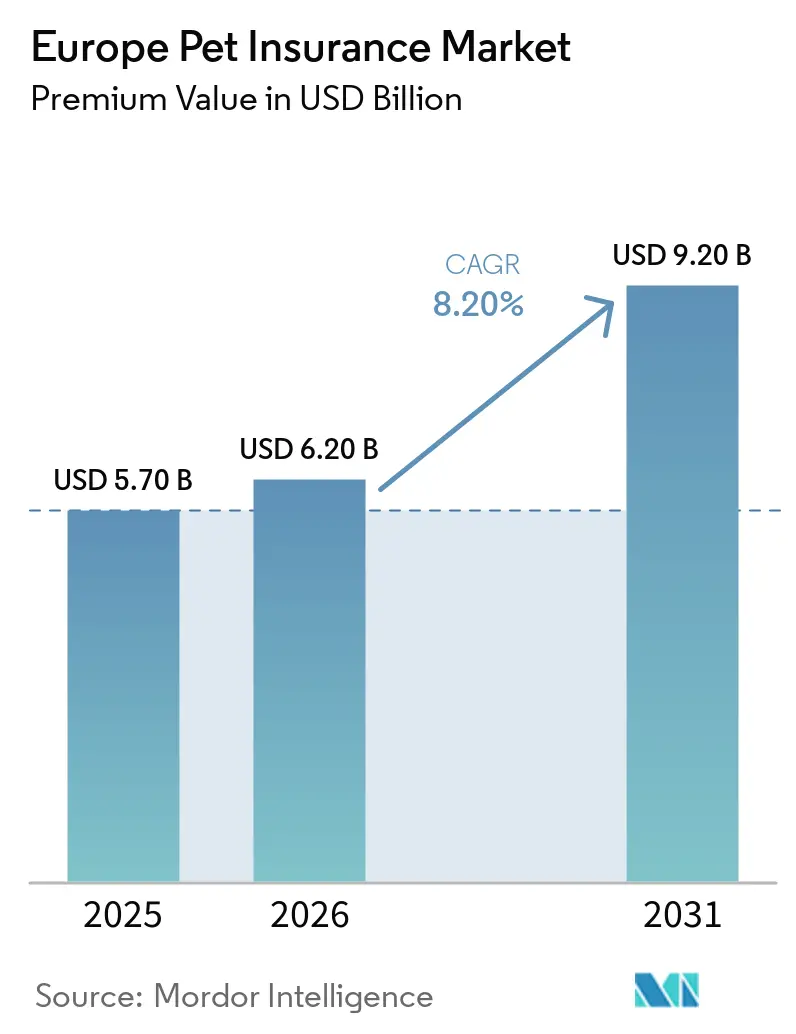
Il mercato europeo delle assicurazioni per animali domestici, in termini di valore dei premi, si attestava a 5.70 miliardi di dollari nel 2025 e si prevede che crescerà da 6.20 miliardi di dollari nel 2026 a 9.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.20% durante il periodo di previsione (2026-2031).
La crescita del mercato europeo delle assicurazioni per animali domestici è sostenuta da una costante inflazione delle tariffe veterinarie, con l'indice dei servizi veterinari del Regno Unito a 177.1 nel gennaio 2026 su una base 2015=100, un livello che continua a superare i prezzi generali al consumo [1] Office for National Statistics, “CPI INDEX 09.3.5.0 Veterinary and other services for pets 2015=100,” Office for National Statistics, ons.gov.uk. L'approvazione da parte del Parlamento europeo nel 2025 dell'obbligo di microchippatura e dei registri nazionali interoperabili degli animali domestici entro il 2027 migliora la tracciabilità e riduce il rischio di frode, il che favorisce una più ampia adozione di polizze complete in tutta la regione. Il consolidamento tra catene veterinarie e compagnie assicurative multimarca ha amplificato il potere di determinazione dei prezzi e innalzato gli standard di cura, con le piattaforme per animali domestici di JAB che hanno raggiunto oltre 3 miliardi di dollari di fatturato nel 2024. La distribuzione digitale sta accelerando grazie alle insurtech che semplificano la gestione dei sinistri attraverso l'automazione e partnership integrate, aumentando la conversione e la fidelizzazione nei mercati chiave come Regno Unito, Germania, Francia e Paesi Bassi. Nel 2026, gli enti regolatori esamineranno attentamente l'equità dei prezzi e la comprensione da parte dei consumatori, definendo la trasparenza dei prodotti e i parametri di riferimento dei servizi per il mercato europeo delle assicurazioni per animali domestici.
Punti chiave del rapporto
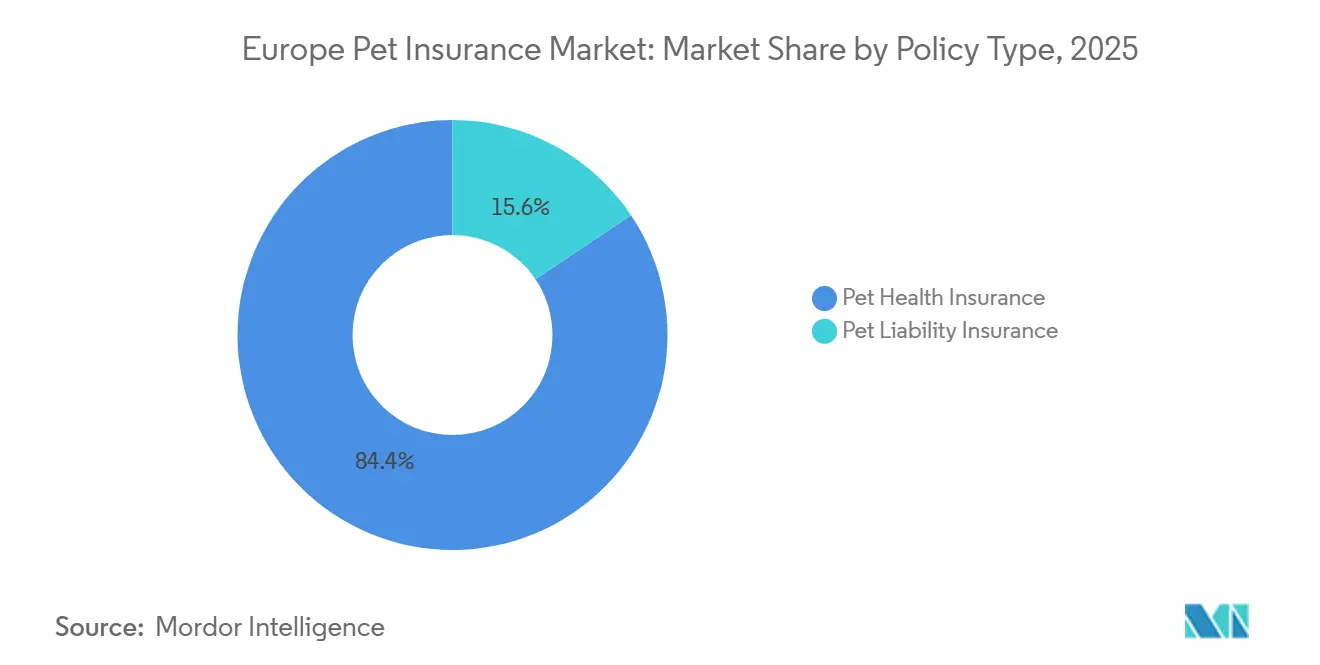
- Per tipologia di polizza, l'assicurazione sanitaria per animali domestici ha rappresentato la quota di mercato maggiore, pari all'84.4% dei ricavi nel 2025, e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.8%, fino al 2031 nel mercato europeo delle assicurazioni per animali domestici.
- Per tipologia di animale, nel 2025 i cani rappresentavano il 68.8% del fatturato, mentre si prevede che i gatti cresceranno a un tasso annuo composto del 10.1% fino al 2031 nel mercato europeo delle assicurazioni per animali domestici.
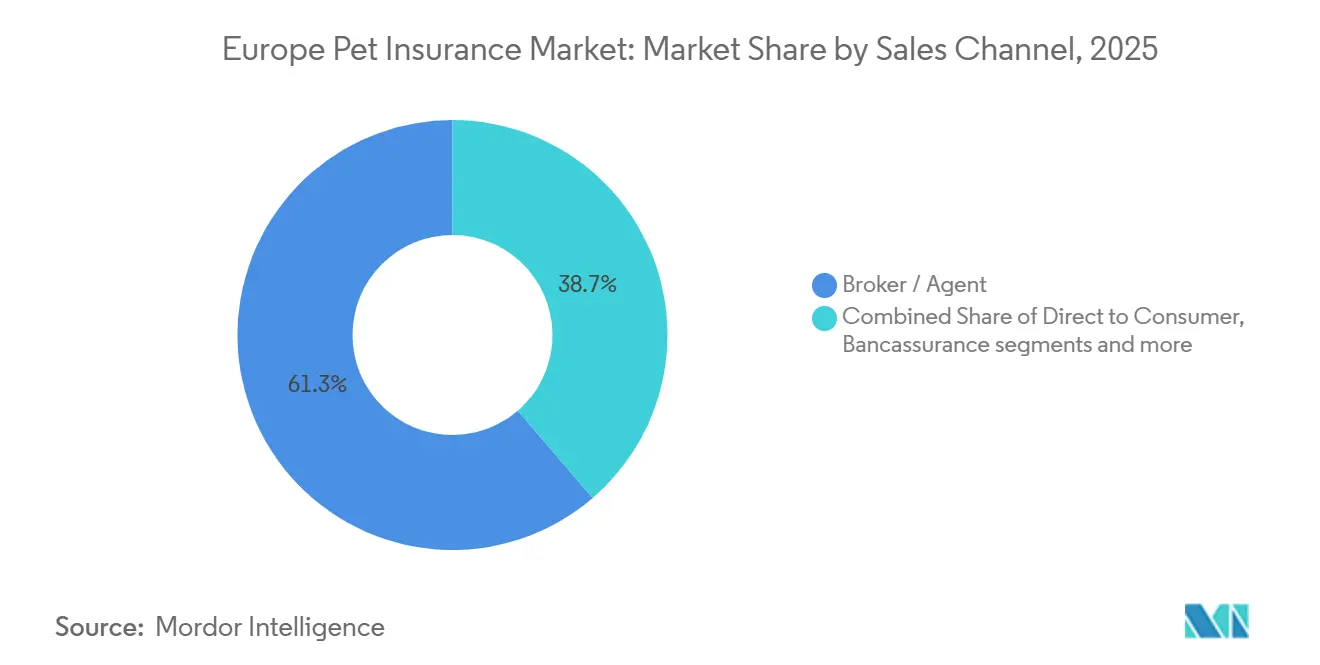
- Per canale di vendita, la distribuzione tramite broker/agenti deteneva una quota di fatturato del 61.3% nel 2025, e si prevede che gli aggregatori online e le piattaforme insurtech cresceranno a un tasso annuo composto dell'11.8% fino al 2031 nel mercato europeo delle assicurazioni per animali domestici.
- Per livello di copertura, le polizze Standard hanno conquistato il 52.4% della quota di fatturato nel 2025, mentre si prevede che le polizze Complete saranno quelle a più rapida crescita, con un CAGR del 10.5% fino al 2031, nel mercato europeo delle assicurazioni per animali domestici.
- Dal punto di vista geografico, il Regno Unito ha rappresentato il 45.3% della quota di fatturato nel 2025, mentre si prevede che l'Italia registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.5% fino al 2031, nel mercato europeo delle assicurazioni per animali domestici.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle assicurazioni per animali domestici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi delle cure veterinarie | + 2.8% | A livello globale, casi acuti nel Regno Unito e nei Paesi nordici; indice dei prezzi al consumo per i prodotti veterinari nel Regno Unito pari a 177.1 a gennaio 2026, inflazione veterinaria in Finlandia pari al 4.0% nel 2025. | Medio termine (2-4 anni) |
| La crescente umanizzazione degli animali domestici | + 2.1% | Europa occidentale, dove la grande maggioranza considera gli animali domestici come membri della famiglia; elevato possesso di animali domestici e spesa per gli animali domestici secondo FEDIAF | A lungo termine (≥ 4 anni) |
| Elevato numero di proprietari di animali domestici e aumento delle adozioni durante la pandemia | + 1.5% | A livello europeo, la penetrazione degli animali domestici nelle famiglie è del 49%, con 299 milioni di esemplari, secondo i dati FEDIAF 2025. | A breve termine (≤ 2 anni) |
| Distribuzione digitale ed espansione dell'insurtech | + 1.4% | Presente soprattutto in Regno Unito, Germania, Paesi Bassi e Francia; in fase iniziale in Italia e Spagna. | Medio termine (2-4 anni) |
| L'obbligo di microchip aumenta l'adozione | + 0.8% | Direttiva del Parlamento europeo del giugno 2025, attuazione entro il 2027; precedenti di Spagna e Belgio. | A lungo termine (≥ 4 anni) |
| Prezzi basati sull'utilizzo dei dispositivi indossabili | + 0.6% | Germania, Paesi Bassi e Regno Unito tra i primi ad adottare la tecnologia; le collaborazioni tra compagnie assicurative e dispositivi indossabili sono in espansione. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi delle cure veterinarie stimola l'espansione del mercato.
Nel 2025 e nel 2026, l'inflazione delle tariffe veterinarie è rimasta superiore all'indice generale dei prezzi al consumo (CPI) nei principali mercati europei, con l'indice dei servizi veterinari del Regno Unito che ha raggiunto 177.1 a gennaio 2026 su una base 2015=100, rafforzando la necessità di una copertura tariffaria più ampia nel mercato europeo delle assicurazioni per animali domestici. Indagini condotte nel Regno Unito hanno evidenziato modelli di tariffazione più elevati tra le catene di cliniche, tra cui ricarichi significativi sui farmaci e prezzi elevati per le procedure, che contribuiscono al trasferimento dei costi sui premi. Analisi peer-reviewed provenienti da Svezia e Norvegia hanno mostrato livelli di prezzo mediani nelle cliniche affiliate a catene superiori a quelli delle cliniche indipendenti, con costi dei sinistri più elevati su periodi pluriennali, segnalando un'inflazione strutturale delle cure che le compagnie assicurative devono tenere in considerazione nei prezzi. Poiché i proprietari si trovano ad affrontare fatture più elevate per diagnosi, interventi chirurgici e terapie a lungo termine, la domanda si orienta verso una copertura completa a vita, nonostante l'aumento dei premi, in particolare tra le famiglie avverse al rischio nei mercati maturi. I responsabili politici hanno risposto cercando maggiore trasparenza sui prezzi e divulgazione della proprietà dei servizi veterinari, misure che possono influenzare le ipotesi di sottoscrizione e la gestione dei sinistri per il mercato europeo delle assicurazioni per animali domestici.
La crescente umanizzazione degli animali domestici aumenta la disponibilità a pagare
In Europa, il possesso di animali domestici è molto diffuso, con 299 milioni di animali e una presenza in quasi una casa su due, e i modelli di spesa riflettono una forte considerazione degli animali domestici come membri della famiglia che meritano cure complete [2] Federazione dei produttori europei di alimenti per animali domestici, "Facts & Figures 2025", FEDIAF, fediaf.org . Questa prospettiva supporta la disponibilità a pagare per polizze a vita che includono benefici per il benessere, la salute dentale e il comportamento, che sono ora integrati da diverse compagnie assicurative e insurtech leader. I marchi digitali hanno rafforzato questo cambiamento raggruppando servizi di consulenza, sconti per azioni preventive e una rapida risoluzione dei sinistri, tutti elementi che rafforzano il valore percepito dai consumatori. Le tendenze delle politiche pubbliche, come le disposizioni francesi per la compagnia degli animali domestici per gli anziani, aggiungono una dimensione sociale che normalizza la spesa per il benessere e i servizi di supporto per gli animali domestici. Il contesto comportamentale e politico insieme sostengono la domanda di una copertura più completa e di un accesso continuo ai servizi in tutto il mercato europeo delle assicurazioni per animali domestici.
Distribuzione digitale ed espansione Insurtech ridefiniscono l'acquisizione clienti.
Le insurtech e gli aggregatori online si stanno espandendo a un ritmo a doppia cifra, comprimendo i costi di acquisizione, personalizzando i prezzi e gestendo i sinistri tramite l'automazione, il che sta ridefinendo il modo in cui il mercato europeo delle assicurazioni per animali domestici acquisisce e serve i clienti. Esempi di spicco includono sistemi automatizzati di gestione dei sinistri che elaborano grandi volumi in pochi minuti e garantiscono pagamenti quasi istantanei, aumentando la soddisfazione e il coinvolgimento quotidiano. Le compagnie assicurative che hanno consolidato l'amministrazione delle polizze su piattaforme proprietarie hanno registrato un miglioramento dell'efficienza e delle performance finanziarie, oltre a scalare il triage basato sull'intelligenza artificiale. I lanci a livello nazionale che consentono il pagamento diretto al momento del checkout dimostrano come la tecnologia possa ridefinire le aspettative in merito all'assistenza sanitaria senza contanti e ridurre gli ostacoli per i proprietari di animali domestici. L'integrazione con rivenditori, farmacie e dispositivi indossabili amplia ulteriormente la portata, offrendo al mercato europeo delle assicurazioni per animali domestici molteplici punti di contatto frequenti lungo tutto il percorso di cura dell'animale.
L'obbligo di microchippatura aumenta l'adozione migliorando la tracciabilità.
L'approvazione da parte del Parlamento europeo nel 2025 dell'obbligo di microchippatura e della creazione di banche dati nazionali interoperabili entro il 2027, crea un'infrastruttura condivisa che migliora l'identificazione, la tracciabilità transfrontaliera e l'integrità delle richieste di rimborso. Gli ID dei microchip collegano in modo più affidabile la proprietà alle cartelle cliniche, aiutando le compagnie assicurative a verificare l'ammissibilità e a ridurre il rischio di frode nelle richieste di rimborso digitali. Molte polizze richiedono già l'identificazione tramite microchip e i prodotti che integrano servizi di prevenzione con la copertura assicurativa si stanno allineando a questa traiettoria normativa nel mercato europeo delle assicurazioni per animali domestici. I dispositivi indossabili e dotati di GPS, se abbinati alla microchippatura, aggiungono un ulteriore livello di sicurezza e dati, che può contribuire a convalidare gli interventi di assistenza e a supportare interventi proattivi. L'effetto cumulativo è un ecosistema più trasparente e pronto per la gestione dei dati, che riduce gli oneri amministrativi sia per le compagnie assicurative che per gli assicurati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premi elevati per animali domestici/razze più anziani | -1.8% | Regno Unito, Paesi nordici, Germania; moltiplicatori di età più elevati e prezzi più alti in base al rischio di razza. | Medio termine (2-4 anni) |
| Scarsa consapevolezza al di fuori del Regno Unito e dei paesi nordici | -1.3% | Italia, Spagna, Europa orientale, dove la penetrazione è bassa nonostante l'elevata diffusione | A breve termine (≤ 2 anni) |
| L'aumento delle tariffe veterinarie riduce i margini | -0.9% | Regno Unito, Svezia, Norvegia; l'aumento dei livelli tariffari esercita pressione sul settore assicurativo. | Medio termine (2-4 anni) |
| Aumento delle richieste fraudolente di risarcimento danni digitali | -0.4% | Regno Unito, Germania, Paesi Bassi: promozione di controlli antifrode basati sull'IA | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I premi elevati per animali/razze più anziani limitano la domanda potenziale
Gli aumenti dei premi legati all'età e la determinazione del prezzo in base al rischio di razza possono rendere costosa la copertura completa per gli animali anziani e di grossa taglia, riducendo l'accessibilità economica al momento del rinnovo. I dati sui reclami e le associazioni a tutela dei consumatori hanno segnalato pressioni sui rinnovi, sottolineando che le polizze a vita si adattano meglio alle esigenze, ma possono diventare più difficili da cambiare con l'avanzare dell'età degli animali. Le compagnie assicurative che hanno inasprito la selezione del rischio nel 2025 hanno mostrato un miglioramento dei rapporti sinistri/premi, sebbene ciò possa anche ridurre l'accesso per i profili ad alto rischio che spesso necessitano maggiormente di copertura [3] Parlamento europeo, “I deputati propongono norme più severe sul benessere e la tracciabilità di cani e gatti”, Parlamento europeo, europarl.europa.eu . Le risposte del mercato includono prodotti di nicchia pensati per gli animali più anziani con livelli di copertura inferiori, che mirano a mantenere i premi accessibili per i proprietari meno abbienti. Nel 2026, le autorità di vigilanza hanno evidenziato l'importanza del monitoraggio delle assicurazioni per animali domestici in termini di prezzi e comprensione da parte dei consumatori, il che potrebbe guidare le pratiche di rinnovo e la chiarezza dei prodotti nel mercato europeo delle assicurazioni per animali domestici.
La scarsa notorietà al di fuori del Regno Unito e dei paesi nordici limita la penetrazione del mercato.
La penetrazione rimane bassa nell'Europa meridionale e orientale, anche dove il possesso di animali domestici è elevato, il che riflette una lacuna di consapevolezza e una portata distributiva limitata. I nuovi lanci di prodotti da parte delle principali compagnie assicurative sanitarie nazionali e dei vettori nativi digitali nel 2025 hanno preso di mira Spagna e Italia con servizi basati su app, vantaggi di rimborso e accesso a una hotline per affrontare gli ostacoli all'educazione e all'adozione. Le insurtech in Francia e Germania si sono espanse con l'automazione e strutture tariffarie trasparenti, rafforzate da traguardi di redditività che convalidano il modello [4] EU-Startups Staff, “Dalma raises €20M,” EU-Startups, eu-startups.com . La distribuzione bancassicurazione si sta affermando come leva di scala che porta la copertura per animali domestici a basi di clienti consolidate attraverso canali affidabili, il che può aumentare significativamente la consapevolezza nei mercati a bassa penetrazione. Le partnership con farmacie ed e-commerce aggiungono canali integrati per garantire ampi bacini di proprietari di animali domestici online, ampliando l'accesso in tutto il mercato europeo delle assicurazioni per animali domestici.
Analisi del segmento
Per tipologia di polizza: predomina la salute degli animali domestici, la responsabilità varia in base alla regolamentazione.
Nel 2025, l'assicurazione sanitaria per animali domestici ha rappresentato l'84.4% del fatturato e si prevede una crescita annua composta (CAGR) del 9.8% tra il 2026 e il 2031, in quanto i proprietari di animali domestici danno priorità a una copertura completa delle spese veterinarie nel mercato europeo delle assicurazioni per animali. Il settore europeo delle assicurazioni per animali domestici si sta orientando verso prestazioni a vita più complete che coprono incidenti, malattie, rischi ereditari e, sempre più spesso, cure dentistiche e comportamentali, come dimostrano gli aggiornamenti dei prodotti da parte dei leader del settore, che hanno migliorato i tassi di approvazione dei sinistri e i livelli di servizio. Le insurtech, che elaborano i sinistri in pochi minuti e integrano funzionalità di prevenzione nell'esperienza del prodotto, stanno aumentando le aspettative in termini di velocità e trasparenza, favorendo l'adozione di livelli di copertura più ampi al momento del rinnovo. I costi più elevati per interventi chirurgici complessi, diagnostica per immagini e cure croniche sono la ragione principale per cui i proprietari passano da massimali base a configurazioni a vita che si azzerano annualmente. Il risultato è un divario crescente tra le preferenze di copertura standard e premium, con l'assicurazione sanitaria che si espande sia attraverso le vendite digitali dirette che tramite canali di bancassicurazione nei principali mercati.
L'assicurazione di responsabilità civile per animali domestici rappresenta il complemento ideale delle polizze e si sta diffondendo nelle giurisdizioni in cui la copertura di responsabilità civile è obbligatoria o ampiamente prevista per i proprietari di cani, spesso come parte di un pacchetto modulare. I quadri normativi spagnolo e tedesco hanno sostenuto la domanda di pacchetti incentrati sulla responsabilità civile, mentre le compagnie assicurative digitali multiramo offrono elevati massimali di responsabilità civile nell'ambito di una procedura di iscrizione semplificata tramite app. L'interazione tra la responsabilità civile obbligatoria e la copertura sanitaria volontaria crea opportunità di cross-selling, poiché i proprietari scoprono il valore dell'aggiunta di componenti per le spese veterinarie. Con la standardizzazione, da parte di un numero crescente di piattaforme, dei controlli di idoneità e della verifica della copertura in tempo reale per le cliniche, i moduli di responsabilità civile e sanitaria possono essere configurati in base a casi d'uso che corrispondono alle leggi locali e alle aspettative dei consumatori nel mercato europeo delle assicurazioni per animali domestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di animale: i cani sono in testa, i gatti accelerano nella vita urbana
Nel 2025, i cani hanno rappresentato il 68.8% del fatturato, poiché la maggiore spesa per animale e la complessità dei trattamenti hanno mantenuto la copertura per cani al centro del mercato europeo delle assicurazioni per animali domestici. I gatti sono il segmento in più rapida crescita, con un CAGR previsto del 10.1% fino al 2031, sostenuto dalle numerose popolazioni feline urbane nei mercati leader che prediligono premi più bassi e modelli di servizio digitali. I piani specifici per felini, che calibrano i benefici in base allo stile di vita al chiuso e al profilo delle patologie croniche, hanno riscosso un forte successo tra i nuovi assicurati. Con l'integrazione da parte di un numero crescente di compagnie di assicurazione dell'accesso al tele-veterinario 24 ore su 24, 7 giorni su 7 e dei vantaggi di prevenzione, i proprietari di gatti percepiscono un valore del servizio tangibile che va oltre il semplice rimborso delle spese, il che contribuisce a migliorare la fidelizzazione nel mercato europeo delle assicurazioni per animali domestici.
I cani continuano a rappresentare un punto di riferimento nei segmenti di responsabilità civile in cui la copertura è obbligatoria o prevista, mentre i pacchetti sanitari completi per cani normalizzano massimali annuali più elevati per adeguarli ai costi delle cure avanzate e ai rischi specifici di razza. Studi sui prezzi clinici nei paesi nordici hanno documentato aumenti costanti delle tariffe chirurgiche e diagnostiche per le grandi compagnie assicurative, il che alimenta la domanda da parte dei proprietari di cani di massimali più elevati e di azzeramenti a vita. Parallelamente, il costante aumento del numero totale di famiglie con animali domestici nell'Europa occidentale garantisce una solida base per l'espansione delle polizze sia per cani che per gatti. Nel 2025 i cani detenevano il 68.8% della quota di mercato europea delle assicurazioni per animali domestici, mentre il CAGR previsto del 10.1% per il segmento dei gatti indica una traiettoria di recupero nel periodo di previsione.
Per canale di vendita: i broker mantengono la scalabilità, il digitale e la bancassicurazione superano la concorrenza.
Nel 2025, la distribuzione tramite broker e agenti ha rappresentato il 61.3% del fatturato, a testimonianza dell'importanza dei percorsi di consulenza personalizzati per le polizze complesse nel mercato europeo delle assicurazioni per animali domestici. Le piattaforme digitali stanno crescendo rapidamente, grazie alle insurtech che sfruttano l'automazione, le offerte integrate e i percorsi mobile per raggiungere le fasce demografiche più giovani a costi inferiori. Le compagnie assicurative che hanno consolidato l'amministrazione delle polizze e implementato la gestione dei sinistri tramite intelligenza artificiale hanno registrato significativi miglioramenti operativi che hanno contribuito al miglioramento dei margini nel 2025. Gli strumenti di verifica rivolti alle cliniche, che confermano la copertura e i limiti rimanenti in tempo reale, rafforzano il canale dei broker veterinari e migliorano l'esperienza del cliente nel punto di cura.
La bancassicurazione si sta affermando come un canale efficace nei mercati europei, sia maturi che in via di sviluppo, grazie all'attivazione di ampie basi di clienti e marchi affidabili nel settore delle assicurazioni per animali domestici. Anche le farmacie online e gli ecosistemi di vendita al dettaglio stanno entrando nella distribuzione con partner assicurativi per offrire coperture per animali domestici nei punti vendita naturali di prodotti per la cura degli animali, ampliando così la portata del mercato europeo delle assicurazioni per animali. Parallelamente, i lanci internazionali che introducono la tecnologia di pagamento diretto e la protezione a vita in nuovi paesi stanno aumentando le aspettative dei consumatori in termini di esperienze di gestione dei sinistri senza intoppi su tutti i canali. Il mercato europeo delle assicurazioni per animali domestici sta quindi convergendo verso un modello omnicanale in cui coesistono fiducia nella consulenza, velocità digitale e praticità integrata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di copertura: Lead standard, Guadagni completi sull'inflazione
Nel 2025, le polizze standard, definite come piani con massimali annuali fino a 5,000 euro, rappresentavano il 52.4% del fatturato, in quanto i proprietari cercavano un equilibrio tra convenienza e copertura clinica adeguata nel mercato europeo delle assicurazioni per animali domestici. Le polizze base con massimali annuali molto bassi mantengono la loro rilevanza nelle aree geografiche con una spesa inferiore, sebbene la loro utilità diminuisca nei mercati ad alto costo, caratterizzati da prezzi elevati per le procedure mediche. Si prevede che le polizze complete cresceranno più rapidamente, con un CAGR del 10.5% fino al 2031, in quanto i proprietari, in risposta all'inflazione dei premi, ricercano massimali annuali più elevati e una gamma più ampia di prestazioni. Nel 2025, i marchi leader hanno rafforzato il servizio di gestione dei sinistri e ampliato la gamma di prodotti, migliorando i combined ratio e rafforzando la fiducia in coperture più complete nel mercato europeo delle assicurazioni per animali domestici.
Le polizze complete includono sempre più spesso servizi odontoiatrici, comportamentali e accesso al servizio veterinario online 24 ore su 24, 7 giorni su 7, mentre alcuni operatori puntano sul pagamento diretto al momento della stipula del contratto, in modo che i proprietari evitino elevati costi iniziali per cure complesse. Nel 2025, alcuni assicuratori hanno aumentato i massimali e le percentuali di rimborso per stare al passo con la crescente intensità dei trattamenti, rafforzando la tendenza generale verso le polizze premium nel mercato europeo delle assicurazioni per animali domestici. Si prevede pertanto che il mercato europeo delle assicurazioni per animali domestici, legato alle polizze complete, si espanderà man mano che i proprietari effettueranno scelte consapevoli sui livelli di copertura, in linea con i costi reali.
Analisi geografica
Nel 2025, il Regno Unito ha guidato la regione con il 45.3% del fatturato, grazie a un'offerta di prodotti consolidata, un'elevata incidenza dei sinistri e una forte concorrenza tra gli operatori storici di grandi dimensioni e le agili insurtech nel mercato europeo delle assicurazioni per animali domestici. I leader di mercato hanno registrato solide performance nel 2025, inclusi combined ratio in miglioramento rispetto all'anno precedente, supportati da miglioramenti tecnici in termini di prezzi e servizi. L'attenzione normativa del Regno Unito nel 2026 sui prezzi e sulla comprensione da parte dei consumatori, unita alle proposte di porre un tetto alle tariffe per le prescrizioni e di rendere obbligatori i preventivi per i trattamenti di maggior valore, sta plasmando un contesto operativo più trasparente. Nel 2025, il Regno Unito ha rappresentato il 45.34% della quota di mercato europea delle assicurazioni per animali domestici e questa base continua ad attrarre innovazione di prodotto e attività di partnership.
Germania, Francia e Paesi nordici costituiscono il livello successivo di mercati in espansione, dove compagnie assicurative digitali e marchi affermati operano a fianco di solide reti veterinarie. Le compagnie assicurative digitali tedesche hanno registrato traguardi di redditività nel 2024 e hanno continuato a crescere nel 2025, mentre le compagnie nordiche hanno mantenuto la solidità dei premi nonostante l'aumento delle tariffe nelle cliniche. L'ampia popolazione felina francese e il forte settore degli alimenti per animali domestici continuano a supportare modelli di copertura orientati al benessere, dove le insurtech si sono concentrate sulla trasparenza e sulla rapida analisi dei sinistri. Nei Paesi nordici, le evidenze scientifiche relative ai prezzi più elevati praticati dai gruppi aziendali in Svezia e Norvegia sottolineano la necessità di massimali più alti e di una rigorosa disciplina di sottoscrizione.
Italia e Spagna sono i mercati più grandi in più rapida crescita, grazie a livelli di partenza bassi e al lancio di nuovi prodotti da parte dei principali operatori nazionali e assicuratori sanitari. Si prevede che l'Italia registrerà un CAGR del 9.5% nel periodo 2026-2031, favorito dalla demografia urbana, dal miglioramento delle polizze da parte dei principali assicuratori e dagli incentivi che supportano l'adozione di servizi di assistenza per animali domestici nelle città. Il BENELUX mostra un andamento positivo grazie agli ecosistemi di e-commerce e farmaceutici che possono integrare la copertura per animali domestici nei percorsi digitali esistenti su larga scala. In queste aree geografiche, la bancassicurazione e le partnership con la vendita al dettaglio integrata stanno contribuendo ad ampliare le dimensioni del mercato europeo delle assicurazioni per animali domestici, raggiungendo nuovi segmenti di proprietari che prima del 2025 avevano una conoscenza o un accesso limitati.
Panorama competitivo
Il mercato europeo delle assicurazioni per animali domestici è caratterizzato da un mix di operatori consolidati e aziende emergenti in rapida crescita. I leader del Regno Unito hanno mantenuto un portafoglio clienti solido nel 2025, mentre gli specialisti nordici hanno registrato una crescita continua dei premi in diversi paesi. Le piattaforme panregionali, supportate da investitori diversificati, hanno consolidato la propria quota di mercato nel 2024 e nel 2025, unificando marchi e modelli operativi in più paesi per ottenere economie di scala e dati. Le insurtech hanno migliorato i rapporti sinistri/premi e ridotto i costi grazie all'automazione e a tecnologie proprietarie per la gestione dei sinistri, raggiungendo la redditività in mercati selezionati.
Nel 2024 e nel 2026, alcune mosse strategiche hanno ridefinito il panorama assicurativo. Una compagnia britannica quotata nel FTSE 100 ha acquisito i diritti di rinnovo diretto delle polizze per privati da un importante assicuratore, rafforzando la propria presenza nel settore degli animali domestici attraverso il trasferimento di marchi e dipendenti. Una compagnia di assicurazione sanitaria per animali domestici quotata negli Stati Uniti è entrata in Germania e Svizzera con un modello di pagamento diretto che autorizza i pagamenti veterinari al momento del checkout, stabilendo un nuovo standard di servizio per la gestione dei sinistri. Gli operatori del mercato olandese hanno lanciato la distribuzione di assicurazioni in farmacia e nei negozi di prodotti per animali, allineando le offerte integrate agli acquisti ricorrenti di prodotti per la cura degli animali. Queste iniziative illustrano il duplice percorso di consolidamento ed espansione digitale che sta caratterizzando il mercato europeo delle assicurazioni per animali domestici.
L'innovazione tecnologica e dei canali di distribuzione rappresenta un fattore di differenziazione fondamentale. Nei Paesi Bassi, le piattaforme automatizzate per la gestione dei sinistri hanno raggiunto elevati tassi di elaborazione diretta con miglioramenti in termini di precisione, dimostrando il ruolo dell'apprendimento automatico nel controllo dei costi e nella soddisfazione del cliente. Parallelamente, i leader del mercato britannico hanno implementato strumenti di verifica della copertura in tempo reale per i partner veterinari, al fine di ridurre i tempi amministrativi e migliorare il flusso di lavoro clinico. Le partnership nel settore dei dispositivi indossabili si estendono a esperienze incentrate sulla prevenzione, con tracciamento GPS e premi basati sull'attività integrati nei percorsi assicurativi, dove sono emerse nuove collaborazioni nel 2025-2026. L'intensità competitiva rimane elevata, ma l'ampiezza dell'offerta di prodotti, la scala distributiva e la velocità del servizio definiscono le posizioni di leadership nel mercato europeo delle assicurazioni per animali domestici.
Leader del settore assicurativo per animali domestici in Europa
Agria Djurförsäkring
Petplan
Gruppo RSA
Molti animali domestici
Assicurazione per gli amici degli animali
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Lassie (insurtech con sede a Stoccolma) ha raccolto 75 milioni di dollari in un round di finanziamento di Serie C guidato da Balderton Capital, Felix Capital, Inventure, Passion Capital e Stena Sessan, portando il capitale totale a 120 milioni di dollari per espandere la sua piattaforma di assicurazione per animali domestici incentrata sulla prevenzione in tutta Europa, rafforzare l'elaborazione dei sinistri basata sull'intelligenza artificiale (il 60% dei sinistri tedeschi viene elaborato end-to-end in sei minuti) e consolidare le partnership con Lidl e Tractive, mentre l'azienda ha superato i 100 milioni di dollari di ARR operando in Svezia, Germania e Francia.
- Febbraio 2026: Musky (insurtech spagnola sostenuta da GCO Ventures) è diventata la prima compagnia di assicurazione per animali domestici a offrire il rimborso del dispositivo Tractive e dell'abbonamento come prestazione standard di assistenza preventiva per i clienti con pagamento annuale, integrando il tracciamento GPS e il monitoraggio della salute per consentire un intervento precoce e supportare modelli di prezzo basati sull'utilizzo.
- Gennaio 2026: Pet Service Holding NV (Paesi Bassi) ha stretto una partnership pluriennale con Figo Pet Insurance per la distribuzione di assicurazioni per animali domestici tramite piattaforme B2C, tra cui Dierenapotheek.nl e Pharmacy4Pets.nl, con l'obiettivo di raggiungere oltre un milione di clienti proprietari di animali domestici, con un lancio iniziale nei Paesi Bassi e una successiva espansione in Germania.
- Gennaio 2026: Clear Group (UK) ha acquisito Shire Insurance Services Limited, un broker specializzato nel settore veterinario con circa 7 milioni di sterline di premi lordi, ampliando così le capacità della sua divisione Retail nel Regno Unito nel settore delle assicurazioni veterinarie.
Ambito del rapporto sul mercato europeo delle assicurazioni per animali domestici
L'assicurazione per animali domestici è una polizza assicurativa stipulata dal proprietario di un animale che contribuisce a ridurre i costi complessivi delle costose spese veterinarie. Questa copertura è simile alle polizze di assicurazione sanitaria per gli esseri umani. L'assicurazione per animali domestici copre, in tutto o in parte, le procedure veterinarie, spesso costose. Il mercato europeo delle assicurazioni per animali domestici è uno dei più richiesti al mondo, poiché le persone sono desiderose di adottare animali. Il report fornisce un'analisi completa del mercato europeo delle assicurazioni per animali domestici, che include una valutazione dell'economia, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti, le dinamiche di mercato e i profili delle aziende chiave. Il report sul mercato europeo delle assicurazioni per animali domestici è segmentato per tipo di polizza (assicurazione sanitaria per animali domestici, assicurazione di responsabilità civile per animali domestici), tipo di animale (cani, gatti), canale di vendita (vendita diretta al consumatore, broker/agente, bancassicurazione e altro), livello di copertura (base ≤1.000 EUR, standard ≤5.000 EUR e altro) e area geografica (Regno Unito, Germania, Francia, Spagna, Italia e altri). Il rapporto offre dati sulle dimensioni del mercato e previsioni per il mercato europeo delle assicurazioni per animali domestici in valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di politica
| Assicurazione sanitaria per animali domestici |
| Assicurazione di responsabilità civile per animali domestici |
Per tipo di animale
| Cani |
| Gatti |
Per canale di vendita
| Diretto al consumatore |
| Broker / Agente |
| bancassurance |
| Aggregatori online e piattaforme Insurtech |
Per livello di copertura
| Base (≤ € 1 di limite annuo) |
| Standard (≤ limite annuo di € 5) |
| Completo (limiti illimitati/più alti) |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) |
| Resto d'Europa |
| Per tipo di politica | Assicurazione sanitaria per animali domestici |
| Assicurazione di responsabilità civile per animali domestici | |
| Per tipo di animale | Cani |
| Gatti | |
| Per canale di vendita | Diretto al consumatore |
| Broker / Agente | |
| bancassurance | |
| Aggregatori online e piattaforme Insurtech | |
| Per livello di copertura | Base (≤ € 1 di limite annuo) |
| Standard (≤ limite annuo di € 5) | |
| Completo (limiti illimitati/più alti) | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato europeo delle assicurazioni per animali domestici fino al 2031?
Il mercato europeo delle assicurazioni per animali domestici ha raggiunto un valore di 6.20 miliardi di dollari nel 2026 e si prevede che raggiungerà i 9.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.2%.
Quali segmenti crescono più rapidamente nel mercato europeo delle assicurazioni per animali domestici?
Si prevede che l'assicurazione sanitaria per animali domestici registrerà un CAGR del 9.20%, i gatti cresceranno del 10.1%, gli aggregatori online e le piattaforme insurtech dell'11.8% e le coperture complete del 10.5% nel periodo 2026-2031.
Qual è il Paese leader e quale sta crescendo più rapidamente in Europa?
Nel 2025 il Regno Unito si è posizionato al primo posto con una quota del 45.3%, mentre si prevede che l'Italia registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.5% nel periodo 2026-2031.
Quali fattori stanno trainando la crescita dei premi assicurativi per animali domestici in Europa nel 2026?
L'aumento degli indici delle tariffe veterinarie, il consolidamento tra le cliniche e l'obbligo di microchippatura sono fattori chiave, insieme alla rapida espansione della distribuzione digitale e alla gestione automatizzata delle richieste di rimborso.
In che modo gli enti regolatori influenzeranno il mercato europeo delle assicurazioni per animali domestici nel 2026?
La FCA ha individuato le assicurazioni per animali domestici come settori da monitorare in termini di prezzi e comprensione da parte dei consumatori, mentre le proposte del Regno Unito mirano a una maggiore trasparenza nella determinazione dei prezzi dei servizi veterinari, definendo i termini e le condizioni dei prodotti.
Quali sono le innovazioni di servizio più rilevanti nel settore delle assicurazioni per animali domestici in Europa?
Il pagamento diretto ai veterinari al momento del check-out, la gestione automatizzata delle richieste di rimborso con elevati tassi di rimborso diretto e la verifica della copertura assicurativa in tempo reale per le cliniche stanno definendo nuovi standard di esperienza.


