

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
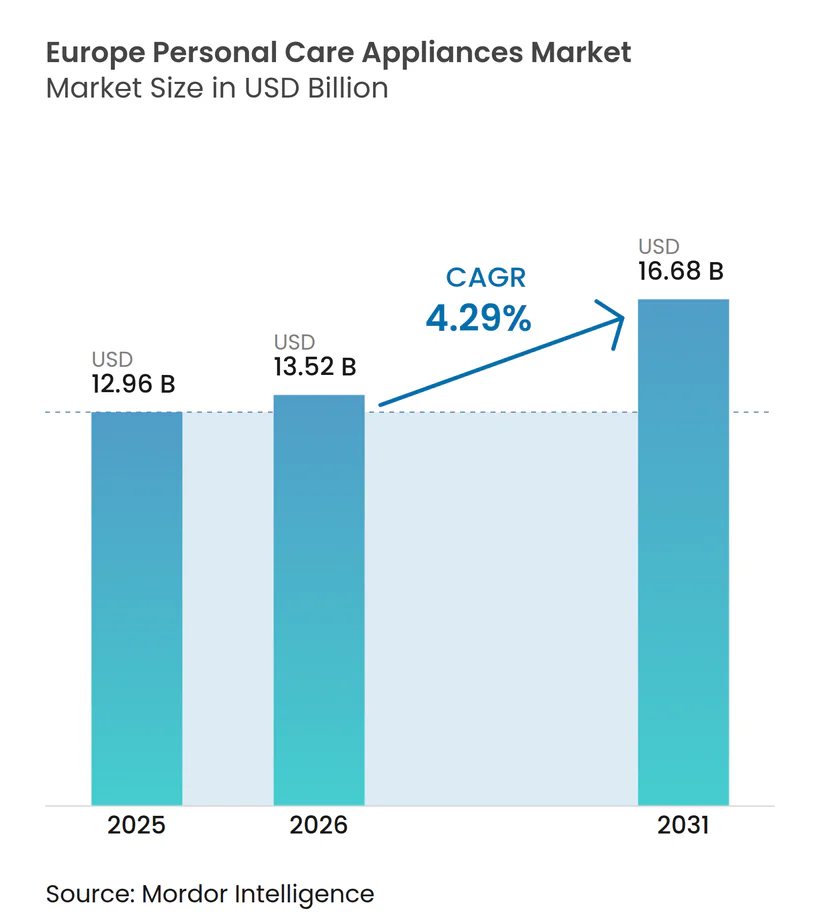
| Dimensione del mercato (2026) | 13.52 miliardo di dollari |
| Dimensione del mercato (2031) | 16.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
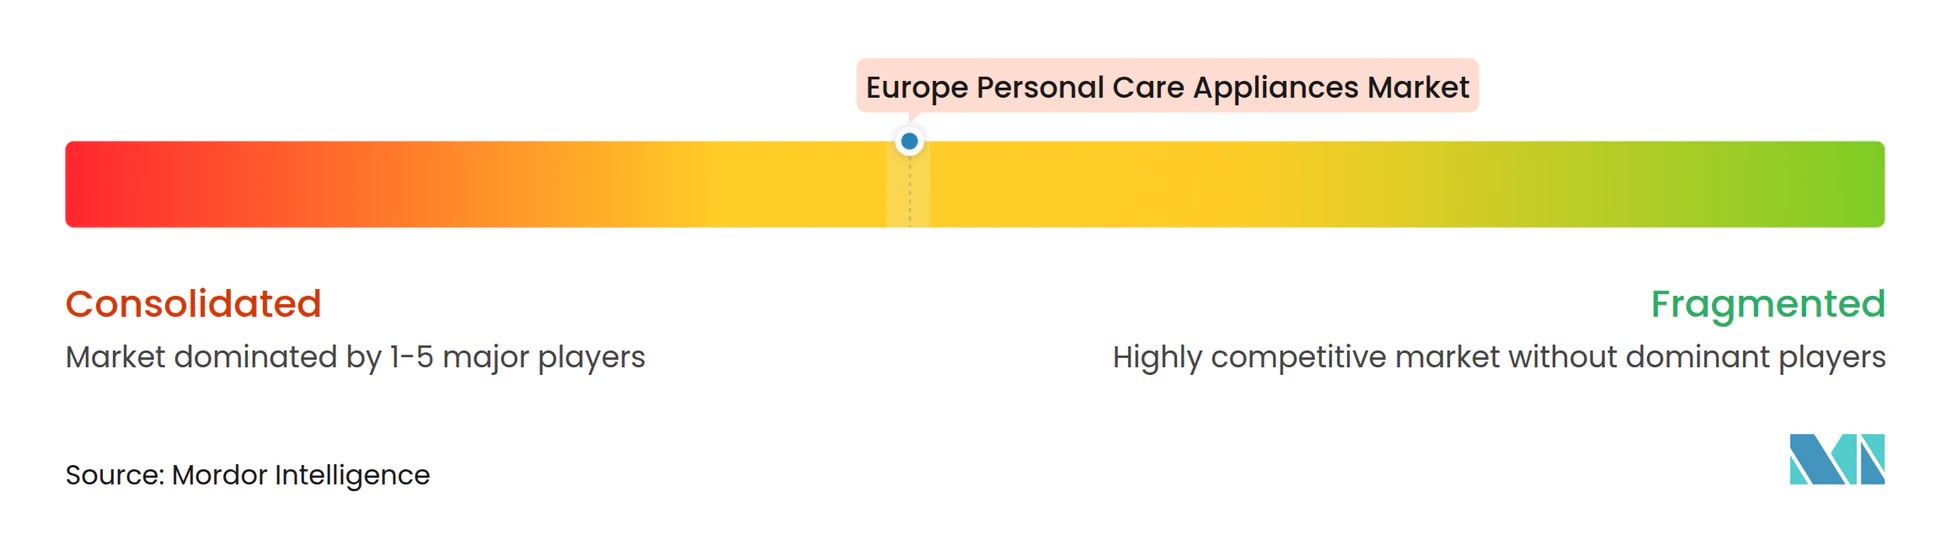
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo degli elettrodomestici per la cura della persona di Mordor Intelligence
Si prevede che il mercato europeo degli apparecchi per la cura della persona crescerà da 12.96 miliardi di dollari nel 2025 a 13.52 miliardi di dollari nel 2026, per poi raggiungere i 16.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.29% nel periodo 2026-2031. Questa traiettoria di crescita riflette il panorama dei consumatori della regione, maturo ma in continua evoluzione, dove le tradizionali routine di rasatura e cura della persona sono sempre più integrate da sofisticate tecnologie di styling e funzionalità di connettività intelligenti. La moderata espansione del mercato maschera significativi cambiamenti sottostanti, in particolare l'accelerazione dell'adozione delle tecnologie senza fili e le strategie di premiumizzazione messe in atto dai principali produttori per compensare le pressioni sui costi normativi. La domanda si sta spostando dagli ausili di base per la cura della persona verso strumenti tecnologicamente avanzati e predisposti per la rete, che promettono precisione, portabilità e un minore impatto ambientale nel tempo. La premiumizzazione aiuta i marchi leader ad assorbire le pressioni sui costi normativi, mentre i formati senza fili guadagnano terreno grazie ai sistemi a batteria agli ioni di litio a ricarica rapida. Le piattaforme di social commerce amplificano la sperimentazione da parte dei consumatori, e i parametri di sostenibilità contenuti nelle imminenti direttive UE guidano la riprogettazione dei prodotti lungo l'intera catena del valore. Dietro la moderata crescita complessiva del mercato, un ritmo accelerato di fusioni e acquisizioni e investimenti in ricerca e sviluppo segnala una svolta a lungo termine verso ecosistemi ad alto valore aggiunto, basati sui dati, che integrano bellezza, benessere e funzionalità per la casa connessa.
Punti chiave del rapporto
- Per tipologia di prodotto, gli apparecchi per l'igiene orale hanno dominato il mercato europeo degli apparecchi per la cura della persona con una quota del 45.42% nel 2025; gli apparecchi per lo styling sono in crescita a un CAGR del 4.72% entro il 2031.
- In base al genere, nel 54.11 i modelli unisex hanno rappresentato il 2025% del mercato europeo degli elettrodomestici per la cura della persona, mentre i dispositivi pensati per gli uomini stanno registrando un CAGR del 5.61% fino al 2031.
- In base al funzionamento, nel 54.71 i formati con cavo rappresentavano il 2025% del mercato europeo degli elettrodomestici per la cura della persona; i modelli senza fili registrano la crescita più rapida, con un CAGR del 6.16%.
- Per canale di distribuzione, la vendita al dettaglio online ha rappresentato il 48.86% della quota di mercato degli elettrodomestici per la cura della persona in Europa nel 2025 e sta crescendo a un CAGR del 4.76%.
- In termini geografici, nel 19.12 la Germania ha contribuito per il 2025% al fatturato del mercato europeo degli elettrodomestici per la cura della persona, mentre i Paesi Bassi hanno registrato il CAGR più alto, pari al 6.21%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli elettrodomestici per la cura della persona
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della cura personale e dell'igiene | + 0.8% | Globale, con maggiore influenza in Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| Progressi tecnologici tra cui IoT, intelligenza artificiale e funzionalità intelligenti | + 1.2% | L'Europa settentrionale è in testa, in espansione verso l'Europa meridionale | A lungo termine (≥ 4 anni) |
| Influenza dei social media e delle sponsorizzazioni delle celebrità | + 0.6% | Europa occidentale, con una crescita trainata da TikTok nella fascia demografica più giovane | A breve termine (≤ 2 anni) |
| Adozione di elettrodomestici ricaricabili e senza fili | + 1.0% | Paesi Bassi, Germania e Regno Unito sono i paesi leader nell'adozione | Medio termine (2-4 anni) |
| Crescente domanda di soluzioni per la cura della persona a casa | + 0.7% | Andamento post-pandemico in tutti i mercati europei | Medio termine (2-4 anni) |
| Tendenza verso prodotti unisex e inclusivi di genere | + 0.5% | Paesi nordici in testa, diffondendosi nell'Europa centrale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della cura personale e dell'igiene
La consapevolezza dei consumatori nei confronti della cura personale si è intensificata, passando dalla tradizionale igiene personale a routine di benessere complete che integrano la cura della pelle, l'igiene orale e lo styling. Questo cambiamento favorisce la premiumizzazione in tutte le categorie di prodotto, con produttori come Procter & Gamble che introducono spazzolini elettrici da 380 dollari per conquistare segmenti di consumatori di maggior valore, compensando al contempo le pressioni sui costi legate alle tariffe. Questa tendenza avvantaggia in particolare gli apparecchi per l'igiene orale, che mantengono la quota di mercato più ampia al 46.05%, poiché i consumatori riconoscono sempre più il legame tra salute orale e benessere generale. I consumatori tedeschi esemplificano questa evoluzione, con il 67% che dà priorità alla sostenibilità nell'acquisto di elettrodomestici e l'81% che dà priorità alla durata e alla qualità rispetto al prezzo. Questa espansione della consapevolezza crea opportunità per i marchi di giustificare prezzi premium attraverso funzionalità avanzate e narrative di marketing incentrate sulla salute.
Progressi tecnologici tra cui IoT, intelligenza artificiale e funzionalità intelligenti
La connettività intelligente e l'integrazione dell'intelligenza artificiale stanno trasformando gli elettrodomestici per la cura della persona da strumenti autonomi a ecosistemi di benessere interconnessi che forniscono consigli personalizzati e ottimizzazione dell'utilizzo. Il progetto ReCiPSS dell'UE ha dimostrato la fattibilità commerciale degli elettrodomestici abilitati all'IoT attraverso 333 lavatrici dotate di sensori in Danimarca, Paesi Bassi, Slovenia e Svezia, generando un fatturato annuo di 90,000-150,000 euro, consentendo al contempo la manutenzione predittiva e l'ottimizzazione energetica. [1]Fonte: Commissione europea, "Come le lavatrici a consumo potrebbero ripulire l'industria manifatturiera", projects.research-and-innovation.ec.europa.euQuesta tecnologia di base supporta la crescita del 6.25% del segmento cordless, grazie all'integrazione da parte dei produttori di algoritmi di ricarica intelligenti, riconoscimento dei modelli di utilizzo e sistemi di controllo basati su app. L'ultima gamma di prodotti Panasonic esemplifica questa tendenza con la ricarica USB-C, i sensori per la barba e la tecnologia di idratazione nanoe™ che si adatta alle condizioni ambientali. La convergenza delle funzionalità IoT con la cura della persona crea proposte di valore basate sui dati che migliorano la fidelizzazione dei clienti e abilitano modelli di servizio basati su abbonamento.
Influenza dei social media e delle sponsorizzazioni delle celebrità
Le piattaforme dei social media stanno rimodellando i modelli di scoperta e acquisto, con TikTok che registra una crescita del 190% rispetto all'espansione del 10% di Meta nel commercio europeo di prodotti di bellezza, modificando radicalmente il modo in cui i consumatori ricercano e convalidano le scelte di elettrodomestici per la cura personale. Questo cambiamento avvantaggia in particolare gli elettrodomestici per lo styling, che raggiungono una crescita del 4.83% in termini di CAGR, grazie ai tutorial guidati dagli influencer che mostrano tecniche avanzate che richiedono strumenti specializzati. Il trend accelera l'adozione di prodotti unisex, con una quota di mercato del 54.72% nel 2024, poiché i contenuti di bellezza gender-fluid normalizzano le routine di cura condivise e l'utilizzo multi-categoria. Le partnership con le celebrità e la creazione di contenuti virali stimolano gli acquisti d'impulso e il posizionamento premium, consentendo ai marchi di ottenere margini più elevati per elettrodomestici dal design esteticamente accattivante e dalla buona fotografia per la condivisione sui social. L'influenza si estende oltre la consapevolezza, fino al comportamento d'acquisto effettivo, con i consumatori della Generazione Z che utilizzano TikTok per la scoperta prima di passare a Instagram, YouTube e Facebook per la convalida e le decisioni di acquisto.
Adozione di elettrodomestici ricaricabili e senza fili
I miglioramenti nella tecnologia delle batterie e le preferenze dei consumatori in termini di mobilità stanno guidando la crescita del segmento cordless, con un CAGR del 6.25%, superiore a quella del segmento tradizionale con filo, nonostante l'attuale predominio della quota di mercato del 55.34%. L'asciugacapelli Air Light Pro di L'Oréal esemplifica questa evoluzione, combinando la tecnologia di asciugatura a infrarossi con motori ad alta velocità per ottenere un risparmio energetico del 31%, mantenendo al contempo le stesse prestazioni delle alternative con filo. Questa transizione riflette le più ampie aspettative dei consumatori per una praticità senza limiti e design adatti ai viaggi, in particolare tra i giovani che privilegiano la flessibilità rispetto alla massima potenza. I produttori stanno rispondendo con capacità di ricarica rapida, una maggiore durata della batteria e sistemi di ricarica modulari che supportano più dispositivi. Questa tendenza crea vantaggi competitivi per i marchi che possono offrire prestazioni di livello con filo in formati cordless, mantenendo al contempo competitività di prezzo e standard di durata.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza delle alternative alla toelettatura manuale | -0.4% | I segmenti dell'Europa meridionale più colpiti e sensibili al prezzo | A breve termine (≤ 2 anni) |
| Differenziazione limitata del prodotto in alcuni segmenti | -0.3% | Mercati maturi: Germania, Regno Unito, Francia | Medio termine (2-4 anni) |
| Proliferazione di prodotti contraffatti | -0.5% | Principalmente colpiti l'Europa orientale e i canali online | Medio termine (2-4 anni) |
| Resistenza dei consumatori ai prezzi maggiorati | -0.6% | Regioni con incertezza economica: Francia, Germania, Europa meridionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza delle alternative alla toelettatura manuale
Gli strumenti manuali tradizionali per la cura della persona mantengono una pressione competitiva sugli elettrodomestici grazie a una convenienza superiore, all'assenza di manutenzione e a abitudini di consumo consolidate che resistono all'adozione della tecnologia. Questo vincolo colpisce in particolare i segmenti sensibili al prezzo e le regioni in incertezza economica, con la Francia che prevede una crescita dei beni di consumo durevoli solo dello 0.4% nel 2025 e la Germania che si trova ad affrontare una continua contrazione del mercato dopo un calo del 2.7% nel 2023. La sfida si intensifica nell'igiene orale, dove gli spazzolini manuali costano significativamente meno delle alternative elettriche, pur offrendo risultati di pulizia adeguati per molti consumatori. Le alternative manuali evitano inoltre la complessità della ricarica, dei pezzi di ricambio e di potenziali guasti tecnici che possono frustrare gli utenti. I produttori contrastano questa restrizione attraverso un posizionamento incentrato sul valore, garanzie estese e modelli di abbonamento che riducono i costi iniziali, dimostrando al contempo risparmi a lungo termine e risultati sanitari superiori.
Differenziazione limitata del prodotto in alcuni segmenti
Le pressioni verso la standardizzazione nelle categorie di prodotti maturi limitano il potere di determinazione dei prezzi e il potenziale di crescita, poiché le funzionalità principali convergono tra i marchi concorrenti, in particolare nelle applicazioni di rasatura e rifinitura di base. La sfida riflette il moderato livello di concentrazione del mercato, dove più attori offrono set di funzionalità simili senza chiari vantaggi tecnologici o proposte di valore convincenti. Questa limitazione costringe i produttori a competere principalmente sul prezzo e sulla portata distributiva piuttosto che sui premi per l'innovazione, comprimendo i margini e limitando la capacità di investimento per sviluppi rivoluzionari. Il vincolo colpisce in particolare i marchi di fascia media che non dispongono delle risorse di ricerca e sviluppo di attori premium come Dyson, che impegna 500 milioni di sterline in tecnologie di bellezza differenziate, o dei vantaggi di scala dei leader del mercato di massa. Una differenziazione di successo richiede sempre più l'integrazione di funzionalità intelligenti, materiali sostenibili o caratteristiche prestazionali specializzate che rispondano a specifiche esigenze dei consumatori piuttosto che a funzionalità generiche.
Analisi del segmento
Per tipo di prodotto: il predominio dell'igiene orale guida le fondamenta del mercato
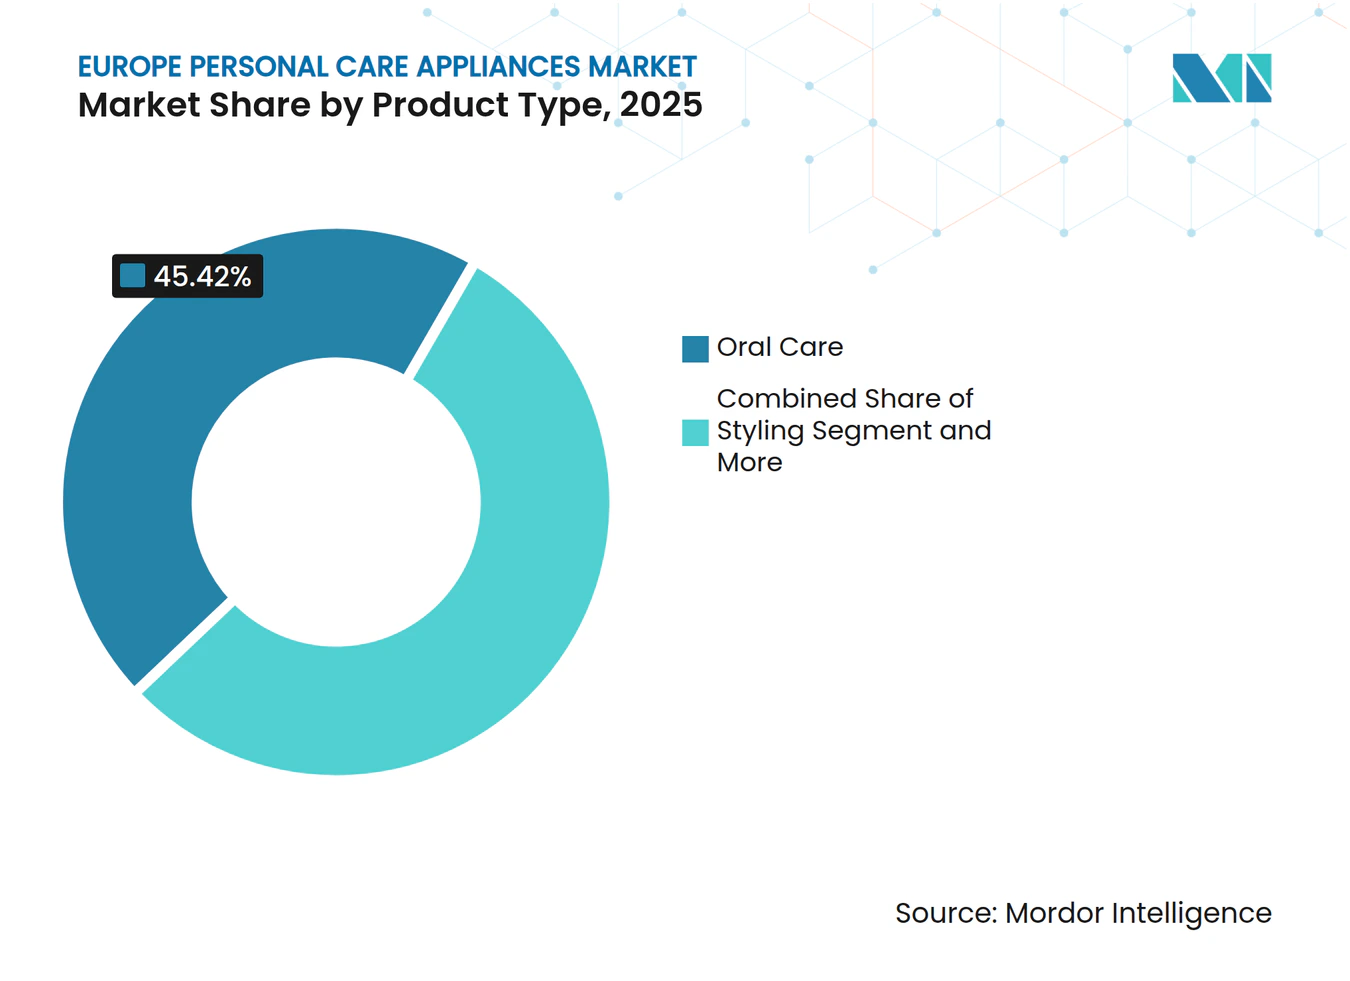
Gli apparecchi per l'igiene orale detengono una quota di mercato del 45.42% nel 2025, consolidando il ruolo fondamentale del segmento nelle routine di cura personale in Europa, mentre gli apparecchi per lo styling emergono come la categoria in più rapida crescita con un CAGR del 4.72% fino al 2031. Il predominio del segmento per l'igiene orale riflette una maggiore consapevolezza della salute e l'integrazione dell'assistenza odontoiatrica professionale, con Philips leader nelle iniziative di sostenibilità attraverso l'utilizzo del 70% di plastica per testine di spazzolino di origine biologica e programmi di riciclaggio completi che coprono 420 punti di raccolta in tutto il Regno Unito. Gli apparecchi per lo styling beneficiano dell'influenza dei social media e dell'adozione di tecnologie di livello professionale, poiché i consumatori cercano risultati di qualità professionale per l'uso domestico. I prodotti per la rasatura e la cura della persona mantengono prestazioni costanti grazie a strategie di premiumizzazione, mentre gli apparecchi di bellezza conquistano segmenti di nicchia focalizzati sull'integrazione della cura della pelle e sulle applicazioni di terapia LED.
Le dinamiche del segmento riflettono una più ampia convergenza tecnologica, con i produttori che integrano sensori intelligenti, connettività tramite app e algoritmi personalizzati in tutte le categorie di prodotto. La conformità al Regolamento UE sui Dispositivi Medici riguarda sempre più gli apparecchi estetici che incorporano radiazioni ottiche o funzioni invasive, richiedendo una documentazione di sicurezza più approfondita e prove cliniche. Altri prodotti, tra cui massaggiatori per i piedi e strumenti per la cura delle unghie, contribuiscono alla crescita incrementale grazie all'allineamento con le tendenze del benessere e all'invecchiamento demografico della popolazione. La strategia di espansione del portafoglio prodotti consente ai marchi di acquisire una quota di mercato maggiore, riducendo al contempo la dipendenza dalle fluttuazioni delle prestazioni di una singola categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per genere: i prodotti unisex guidano l'evoluzione del mercato
I prodotti unisex dominano con una quota di mercato del 54.11% nel 2025, ma gli elettrodomestici specifici per uomo raggiungono un tasso di crescita annuo composto (CAGR) superiore del 5.61% entro il 2031, riflettendo l'evoluzione delle dinamiche di genere nei modelli di consumo per la cura della persona. La leadership unisex dimostra un design di prodotto di successo che trascende i tradizionali confini di genere, consentendo la condivisione domestica e riducendo la complessità di acquisto per coppie e famiglie. L'accelerazione del segmento maschile riflette l'espansione delle routine di cura della persona, che vanno oltre la semplice rasatura, verso applicazioni complete per la cura della pelle, lo styling dei capelli e il benessere. Il segmento femminile mantiene una performance costante grazie al posizionamento premium e all'integrazione tecnologica, in particolare nelle categorie di dispositivi per la cura dei capelli e la bellezza.
Questa evoluzione della segmentazione è in linea con le più ampie tendenze sociali verso un marketing e uno sviluppo di prodotti inclusivi in base al genere, poiché i marchi riconoscono i limiti della categorizzazione binaria nel comportamento dei consumatori contemporanei. I fattori di conformità normativa hanno un impatto minimo sulla segmentazione di genere, sebbene gli standard di sicurezza dei prodotti si applichino equamente a tutti i target demografici. La tendenza verso prodotti unisex crea economie di scala nella produzione e nel marketing, consentendo al contempo ai marchi di soddisfare le diverse esigenze delle famiglie attraverso portafogli di prodotti semplificati anziché offerte duplicate specifiche per genere.
Per operazione: la rivoluzione senza fili trasforma l'esperienza utente
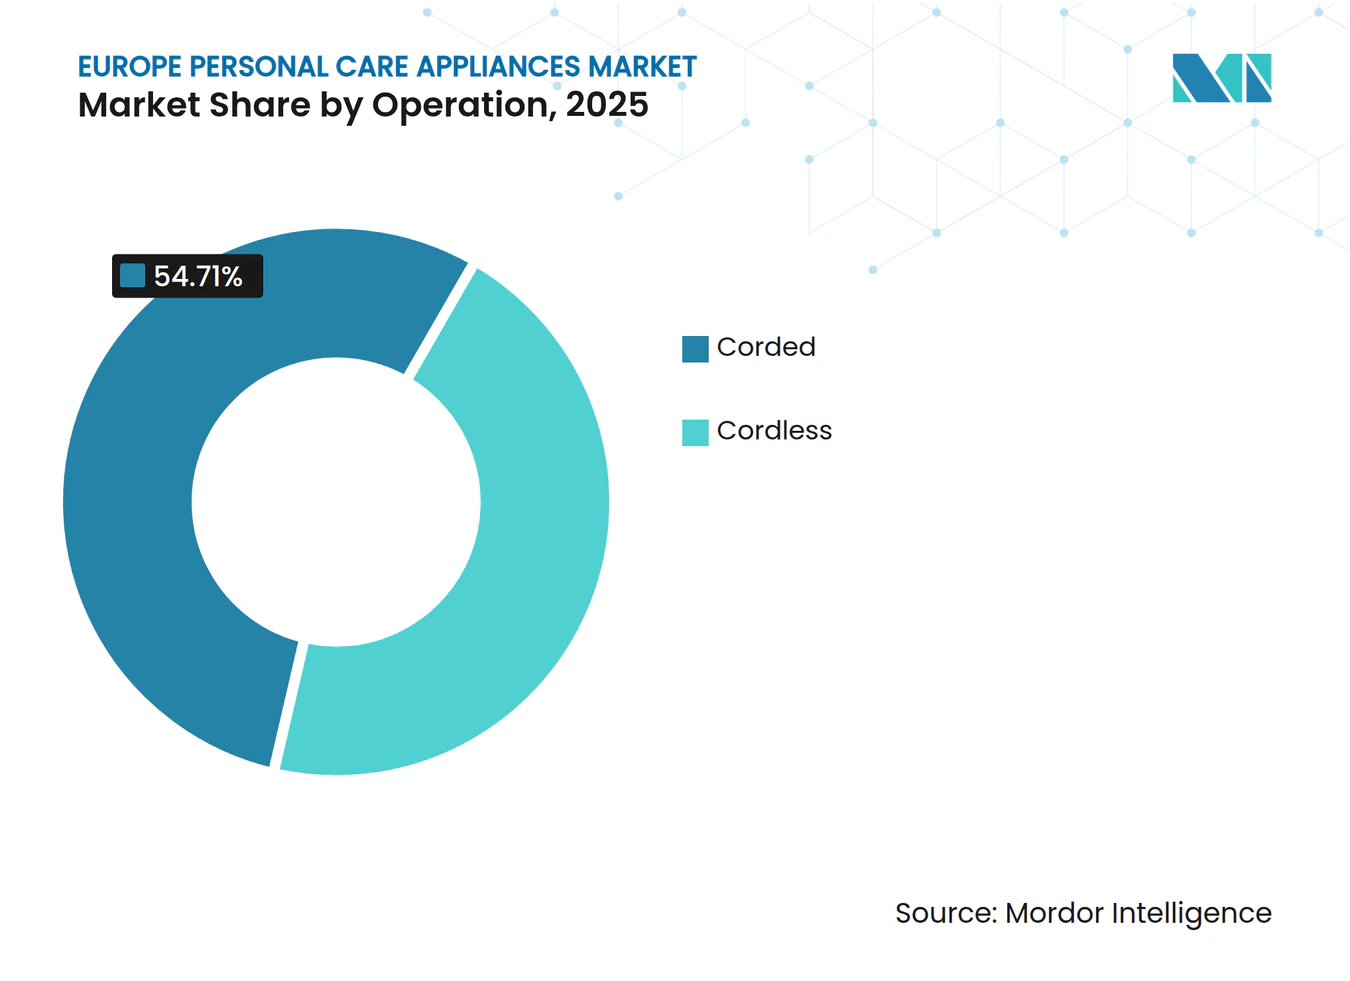
Gli elettrodomestici senza fili guidano la trasformazione del mercato con una crescita del 6.16% (CAGR) fino al 2031, sfidando l'attuale predominio del segmento con filo, che detiene una quota di mercato del 54.71% nel 2025, grazie a una maggiore praticità e al progresso tecnologico. L'accelerazione degli elettrodomestici senza fili riflette i miglioramenti nella tecnologia delle batterie, l'aumento della velocità di ricarica e la preferenza dei consumatori per la mobilità e i design adatti ai viaggi. Gli elettrodomestici con filo mantengono la leadership di mercato grazie a un'erogazione di potenza superiore, una durata di utilizzo illimitata e costi iniziali inferiori, in particolare nelle categorie ad alte prestazioni come asciugacapelli e strumenti per lo styling di livello professionale. La divisione operativa crea proposte di valore distinte che soddisfano diverse priorità dei consumatori e modelli di utilizzo.
Il segmento operativo dimostra un potenziale di sostenibilità. Tra questi, aspirapolvere modulari senza fili con batterie sostituibili, componenti di manutenzione codificati a colori e connessioni meccaniche che eliminano l'assemblaggio tramite adesivi. La scelta operativa influenza sempre di più la gestione del ciclo di vita del prodotto, con dispositivi senza fili che richiedono strategie di sostituzione delle batterie e alternative con cavo che offrono una maggiore durata. I produttori bilanciano prestazioni, praticità e sostenibilità, sviluppando al contempo soluzioni ibride che combinano l'alimentazione con cavo con la flessibilità del cordless attraverso sistemi di docking e capacità di ricarica rapida.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online rimodella l'accesso al mercato
I canali di vendita al dettaglio online conquisteranno una quota di mercato del 48.86% nel 2025, mantenendo al contempo una crescita del CAGR del 4.76% fino al 2031, affermando il commercio digitale come modello di distribuzione dominante per gli elettrodomestici europei per la cura della persona. La leadership online riflette la preferenza dei consumatori per la ricerca di prodotti, il confronto dei prezzi e la consegna conveniente, in particolare per pezzi di ricambio e materiali di consumo che supportano l'utilizzo continuo degli elettrodomestici. Supermercati e ipermercati mantengono una presenza significativa grazie agli acquisti d'impulso e alla disponibilità immediata, mentre i negozi specializzati offrono consulenza esperta e opportunità di dimostrazione a supporto delle vendite di prodotti premium. Altri canali di distribuzione, tra cui grandi magazzini e duty-free, servono specifici segmenti di consumatori e mercati geografici con assortimenti di prodotti personalizzati.
L'evoluzione della distribuzione beneficia dell'integrazione con il social commerce, con il tasso di crescita del 190% di TikTok che consente link di acquisto diretti tramite contenuti di influencer e dimostrazioni di prodotto. Rivenditori specializzati come Boots, Nocibé e Douglas gestiscono oltre un terzo del traffico di acquirenti europei attraverso partnership con i marchi e lanci di prodotti esclusivi. Le dinamiche di canale creano opportunità per i produttori di ottimizzare la gestione dell'inventario, ridurre i costi di distribuzione e raccogliere feedback diretto dai consumatori, mantenendo al contempo i rapporti con i partner commerciali tradizionali che forniscono punti di contatto fisici e competenze sul mercato locale.
Analisi geografica
Mercato tedesco degli elettrodomestici per la cura della persona
La Germania è leader nel mercato europeo degli elettrodomestici per la cura della persona con una quota del 19.12% nel 2025, sfruttando la sua tradizione manifatturiera, il posizionamento premium dei marchi e il forte potere d'acquisto dei consumatori, nonostante le difficoltà economiche che limitano la crescita complessiva del mercato. Il mercato tedesco esemplifica un comportamento maturo dei consumatori, con l'81% che privilegia la durata e la qualità rispetto al prezzo, creando opportunità per un posizionamento premium e uno sviluppo di prodotti sostenibili. L'associazione di categoria tedesca IKW ha registrato un fatturato record di 33.4 miliardi di euro nel settore dei prodotti di bellezza e per la cura della persona nel 2023, sebbene le aziende si trovino ad affrontare un deterioramento delle condizioni economiche che potrebbe limitare la crescita futura. L'enfasi del mercato sull'eccellenza ingegneristica e sulla responsabilità ambientale è in linea con i quadri normativi dell'UE, tra cui il Regolamento sulla progettazione ecocompatibile dei prodotti sostenibili e i requisiti del Passaporto digitale per i prodotti.
Mercato olandese degli elettrodomestici per la cura della persona
I Paesi Bassi si stanno affermando come il mercato europeo in più rapida crescita, con un CAGR del 6.21% fino al 2031, trainato dalla progressiva adozione da parte dei consumatori di tecnologie sostenibili e dalla rapida adozione dei principi dell'economia circolare. I consumatori olandesi dimostrano un'elevata accettazione degli elettrodomestici ricondizionati e dei materiali riciclati, con il programma di ricondizionamento delle lavatrici Miele nei Paesi Bassi che funge da modello per le pratiche commerciali circolari in tutta Europa. La leadership dei Paesi Bassi nell'adozione della smart home e nell'integrazione dell'IoT crea condizioni favorevoli per gli elettrodomestici connessi per la cura della persona, che offrono manutenzione predittiva e ottimizzazione dell'utilizzo. Il mercato beneficia di un elevato reddito disponibile, della consapevolezza ambientale e della disponibilità a pagare di più per prodotti innovativi e sostenibili.
Mercati europei più ampi
Regno Unito, Italia, Francia, Spagna, Polonia, Belgio e Svezia rappresentano collettivamente notevoli opportunità di mercato, con preferenze dei consumatori e contesti normativi distinti che influenzano il posizionamento dei prodotti e le strategie di distribuzione. Il mercato del Regno Unito dimostra resilienza nonostante le difficoltà economiche, con i rivenditori specializzati che mantengono posizioni solide attraverso partnership con i marchi e servizi di consulenza specialistica. La Francia prevede una modesta crescita dello 0.4% nei beni di consumo durevoli per il 2025, riflettendo l'incertezza politica e la cauta spesa dei consumatori che potrebbe favorire un posizionamento orientato al valore rispetto alle alternative premium. Italia e Spagna mostrano un potenziale di crescita più forte, trainato dalle tendenze dello stile di vita e dall'influenza dei social media, mentre la Polonia beneficia dello sviluppo economico e dell'aumento del reddito disponibile. La categoria Resto d'Europa comprende i mercati emergenti con un significativo potenziale a lungo termine, in quanto lo sviluppo economico e la sofisticazione dei consumatori continuano ad avanzare.
Panorama normativo
Le norme UE in materia di sicurezza, efficienza energetica e tracciabilità degli apparecchi per la cura della persona si stanno inasprendo. Il Regolamento generale sulla sicurezza dei prodotti (UE) 2023/988 è entrato in vigore il 13 dicembre 2024, imponendo obblighi diretti a fabbricanti, importatori e distributori in merito alla sicurezza dei prodotti, all'etichettatura e alla tracciabilità nel mercato UE. Il Regolamento (UE) 2023/826 della Commissione introduce inoltre requisiti di ecodesign per gli apparecchi elettrici per uso domestico, che comprendono dispositivi per la cura dei capelli, la rasatura, l'igiene orale e la bellezza, spingendo verso modifiche progettuali incentrate sulle prestazioni energetiche, incluse le modalità di spegnimento e standby, nonché sulla relativa documentazione.
Panorama competitivo
Il mercato europeo degli elettrodomestici per la cura della persona presenta una moderata concentrazione, che favorisce dinamiche competitive tra multinazionali affermate e disruptor tecnologici emergenti che sfruttano l'innovazione e strategie di vendita diretta al consumatore. Leader di mercato come Procter & Gamble, Koninklijke Philips NV, Spectrum Brands e Dyson competono attraverso piattaforme tecnologiche differenziate, un posizionamento premium e reti di distribuzione capillari, mentre operatori più piccoli come Gtech sfidano gli operatori storici con offerte di prodotti specializzate e prezzi competitivi.
I modelli strategici enfatizzano l'integrazione della sostenibilità, la connettività intelligente e i principi dell'economia circolare come fattori di differenziazione competitiva, con le aziende che investono massicciamente in ricerca e sviluppo per mantenere la leadership tecnologica e giustificare prezzi premium in segmenti sempre più commodity. L'attività di consolidamento rimodella le dinamiche competitive attraverso acquisizioni strategiche che combinano competenze complementari ed espandono la portata del mercato, come dimostrano l'acquisizione di Tangle Teezer da parte di Bic per 200 milioni di euro per accelerare la crescita del settore della cura dei capelli e l'acquisizione completa da parte di L'Oréal di Gjosa, azienda tecnologica per il risparmio idrico.
Le opportunità emergono negli elettrodomestici connessi, nell'integrazione di materiali sostenibili e nelle soluzioni di benessere personalizzate che rispondono a specifiche esigenze dei consumatori piuttosto che a funzionalità generiche. La conformità normativa agli standard di sicurezza IEC 60335-2-27:2024 per gli apparecchi a radiazioni ottiche e ai requisiti del Regolamento UE sui dispositivi medici crea barriere all'ingresso, consentendo al contempo la differenziazione attraverso una documentazione di sicurezza e prestazioni di livello superiore. L'adozione della tecnologia si concentra sull'integrazione IoT, sull'intelligenza artificiale e sul miglioramento dell'efficienza energetica, a supporto sia degli obiettivi di miglioramento delle prestazioni che di conformità normativa.
Leader del settore degli elettrodomestici per la cura della persona in Europa
-
Procter & Gamble
-
Koninklijke Philips NV
-
Conair LLC
-
Dyson
-
Panasonic Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Koninklijke Philips NV ha annunciato lo spazzolino elettrico Sonicare Next-Generation DiamondClean 9900 Prestige, dotato di intelligenza artificiale integrata e guida allo spazzolamento in tempo reale e geolocalizzata. La disponibilità in Europa è prevista per l'autunno 2026, a testimonianza di una strategia di differenziazione premium che privilegia l'intelligenza integrata rispetto alle app complementari.
- Giugno 2026: Arcelik completa l'acquisizione di Beko Europe, consolidando le attività e rafforzando la propria presenza europea nella produzione e nello sviluppo di prodotti. Questa operazione contribuisce a rafforzare la resilienza della catena di approvvigionamento regionale e ad accelerare i cicli di vita dei prodotti.
- Aprile 2026: Dyson ha presentato l'asciugacapelli Supersonic Travel, progettato per la portabilità e la compatibilità con la tensione di rete globale. Il prodotto amplia le possibilità di utilizzo di Dyson nel settore dello styling di alta gamma per i viaggi, risultando particolarmente interessante per chi viaggia spesso.
Ambito del rapporto sul mercato europeo degli elettrodomestici per la cura della persona
Gli apparecchi per la cura personale includono dispositivi elettrici utilizzati per la cura, l'abbellimento e l'igiene personale come asciugacapelli, piastre per capelli, styler per capelli, rifinitori, rasoi elettrici, epilatori e spazzolini da denti elettrici. Il mercato europeo degli apparecchi per la cura personale è segmentato per genere, tipologia, canale di distribuzione e area geografica. Il mercato per genere è segmentato in uomini, donne e unisex. Il mercato per tipologia è segmentato in rasatura e cura della pelle, styling, apparecchi di bellezza e igiene orale. La rasatura e la cura della persona sono ulteriormente suddivise in rasoi, rifinitori ed epilatori. Allo stesso modo, il segmento dello styling è suddiviso in piastre per capelli, asciugacapelli, bigodini e altri prodotti per lo styling. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Il mercato per area geografica è segmentato in Spagna, Regno Unito, Germania, Francia, Italia, Russia e resto d'Europa. Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Rasatura e toelettatura | rasoi |
| Trimmer | |
| Depilatore | |
| Messa in Piega | Piastra per capelli |
| Asciugacapelli | |
| Arricciacapelli/Bigodini | |
| Altri prodotti per lo styling | |
| Apparecchi di bellezza | |
| Oral Care | |
| Altro |
Per genere
| Uomo |
| Donna |
| Unisex |
Per operazione
| filo |
| Cordless |
Per canale di distribuzione
| Supermercati/Ipermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Rasatura e toelettatura | rasoi |
| Trimmer | ||
| Depilatore | ||
| Messa in Piega | Piastra per capelli | |
| Asciugacapelli | ||
| Arricciacapelli/Bigodini | ||
| Altri prodotti per lo styling | ||
| Apparecchi di bellezza | ||
| Oral Care | ||
| Altro | ||
| Per genere | Uomo | |
| Donna | ||
| Unisex | ||
| Per operazione | filo | |
| Cordless | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo degli elettrodomestici per la cura della persona nel 2026?
Nel 13.52 il mercato europeo degli elettrodomestici per la cura della persona avrà un valore di 2026 miliardi di dollari.
Qual è il tasso di crescita previsto per gli elettrodomestici per la cura della persona in Europa?
Si prevede che il mercato crescerà a un CAGR del 4.29% dal 2026 al 2031.
Quale segmento di prodotto guida le vendite in Europa?
Gli apparecchi per l'igiene orale rappresentano la quota maggiore del fatturato del 45.42, pari al 2025%.
Perché i modelli senza fili stanno guadagnando popolarità?
Gli utensili senza fili registrano un CAGR del 6.16% perché le batterie a ricarica più rapida e le porte USB-C garantiscono la portabilità senza sacrificare le prestazioni.


