

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
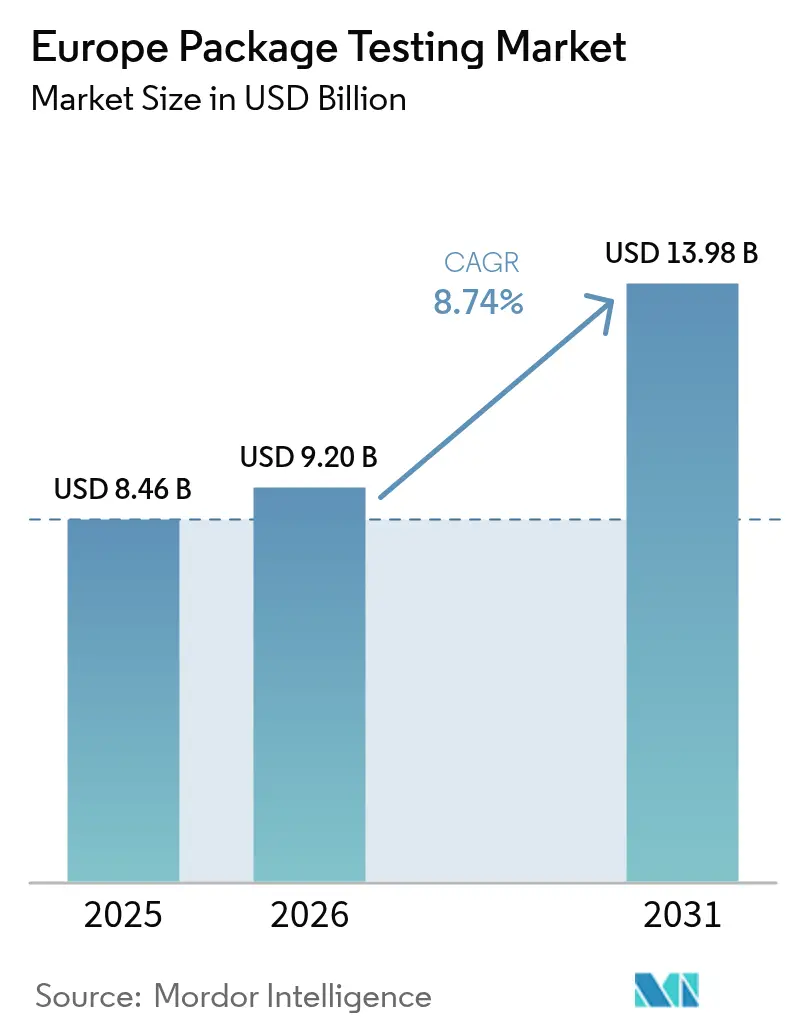
| Dimensione del mercato (2026) | 9.2 miliardo di dollari |
| Dimensione del mercato (2031) | 13.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.74% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei test sui pacchetti in Europa di Mordor Intelligence
Si prevede che il mercato europeo dei test sugli imballaggi crescerà da 8.46 miliardi di dollari nel 2025 a 9.2 miliardi di dollari nel 2026 e raggiungerà i 13.98 miliardi di dollari entro il 2031, con un CAGR dell'8.74% nel periodo 2026-2031. La crescita accelerata deriva dal Regolamento sugli imballaggi e sui rifiuti di imballaggio (PPWR), dalle pressioni del commercio elettronico e dal passaggio a materiali circolari ricchi di fibre che richiedono una convalida più sofisticata. Le crescenti restrizioni sui PFAS hanno spinto i laboratori a investire in apparecchiature avanzate per la migrazione chimica, mentre la rapida implementazione di banchi di prova basati sull'intelligenza artificiale riduce i tempi di consegna e aumenta la produttività. Le partnership tra produttori e marchi ora integrano dati di qualità in tempo reale nei cicli di progettazione, riducendo i tempi di sviluppo senza compromettere la conformità. Persistono barriere agli investimenti, ma il consolidamento regionale e l'automazione stanno gradualmente attenuando le carenze di capacità che un tempo ritardavano il lancio di prodotti sostenibili nel mercato europeo dei test sugli imballaggi.
Punti chiave del rapporto
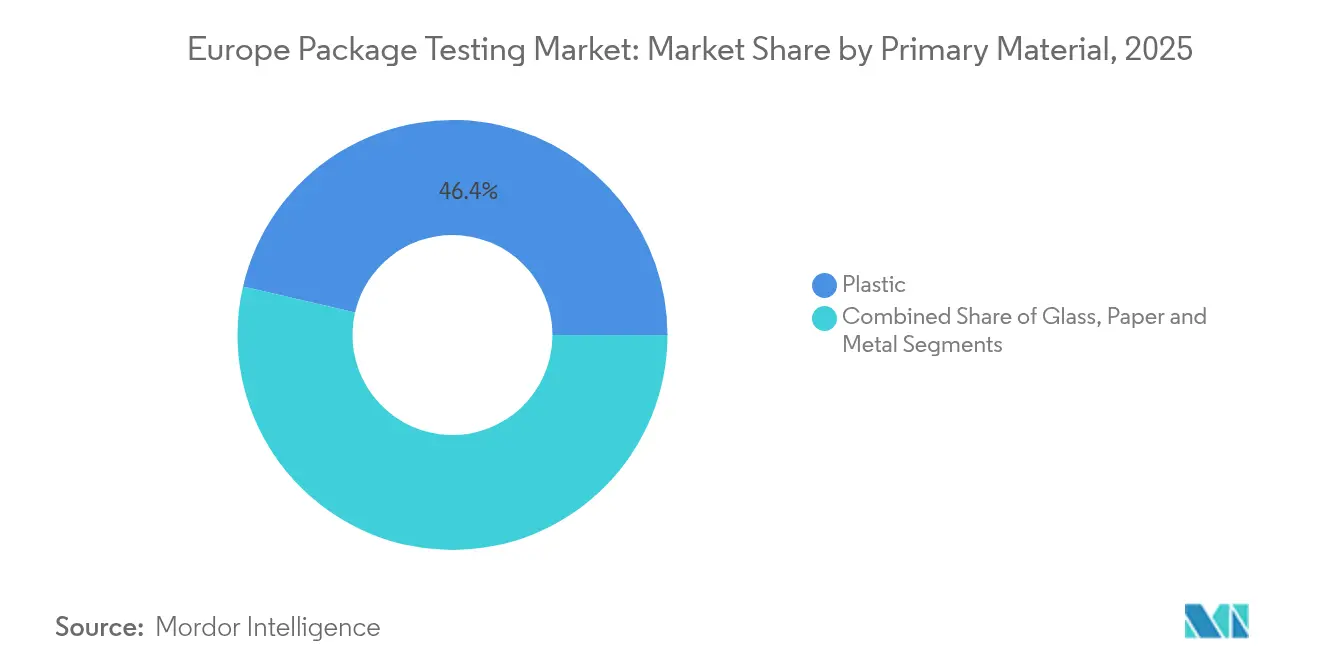
- In base al materiale primario, nel 2025 la plastica ha mantenuto il 46.38% della quota di mercato dei test sugli imballaggi in Europa, mentre i formati cartacei sono sulla buona strada per un CAGR del 10.15% entro il 2031.
- Per tipologia di test, nel 2025 le prestazioni fisiche rappresentavano il 48.75% del mercato europeo dei test sui pacchi, mentre si prevede che i protocolli ambientali aumenteranno a un CAGR del 9.31% entro il 2031.
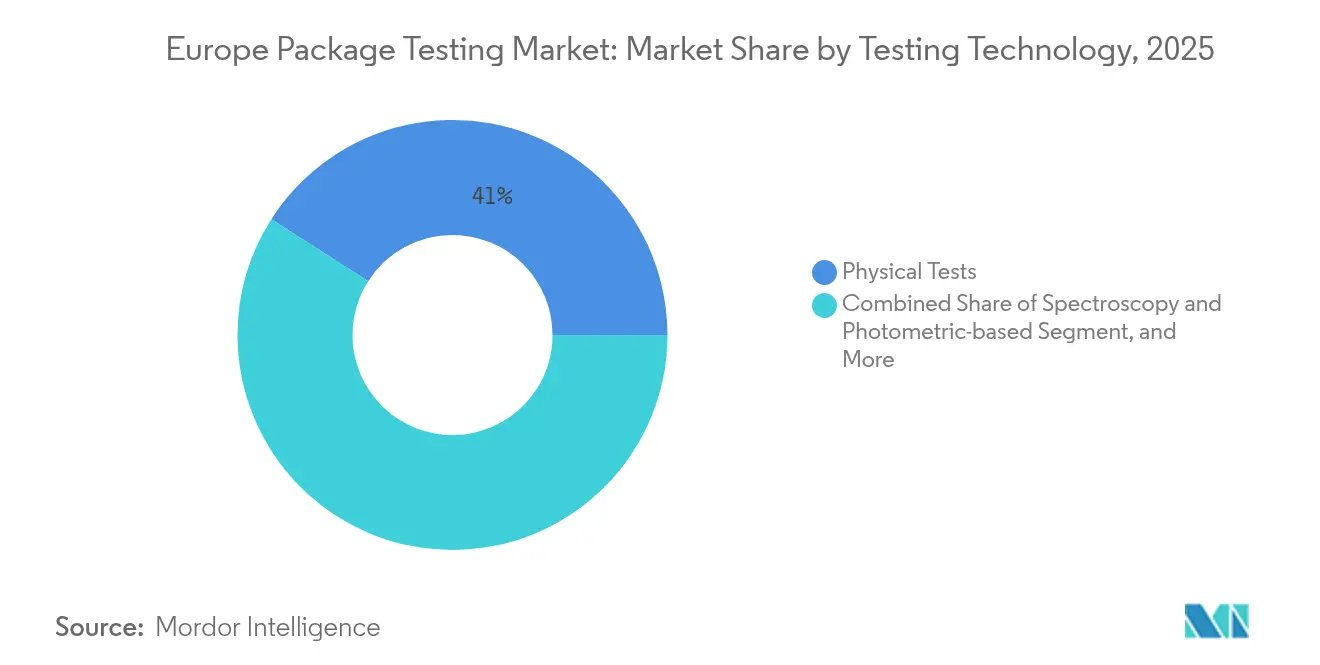
- In base ai test tecnologici, nel 2025 le piattaforme fisiche rappresenteranno ancora il 40.95% del mercato europeo dei test sui pacchi, mentre si prevede che la spettroscopia e i metodi fotometrici cresceranno a un CAGR del 9.7% entro il 2031.
- Per paese, nel 2025 il Regno Unito ha conquistato una quota del 20.95% del mercato europeo dei test sui pacchi; si prevede che la Spagna registrerà il CAGR più rapido, pari all'10.82%, fino al 2031.
- Per quanto riguarda il settore verticale degli utenti finali, il settore alimentare e delle bevande è stato in testa con una quota di fatturato del 32.05% nel 2025; il settore sanitario e farmaceutico accelererà con un CAGR del 10.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei test sui pacchetti in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosa conformità alle normative UE sulla sicurezza e le prestazioni degli imballaggi | + 2.1% | A livello UE, più forti in Germania e Francia | Medio termine (2-4 anni) |
| La crescita dell'e-commerce intensifica la domanda di convalida degli imballaggi pronti per il trasporto | + 1.8% | Mercati principali di Regno Unito, Germania e Paesi Bassi | A breve termine (≤ 2 anni) |
| La transizione verso materiali sostenibili crea una nuova domanda di protocolli di prova | + 1.6% | Paesi nordici e Germania in testa | A lungo termine (≥ 4 anni) |
| Rapida implementazione di banchi di prova automatizzati abilitati all'intelligenza artificiale | + 1.3% | Poli industriali in Germania, Italia, Francia | Medio termine (2-4 anni) |
| Crescente necessità di estendere la durata di conservazione di alimenti e prodotti farmaceutici | + 1.0% | Regioni di trasformazione alimentare, centri farmaceutici | Medio termine (2-4 anni) |
| Le partnership tra i laboratori interni dei marchi dei convertitori accelerano i cicli di innovazione | + 0.8% | Centri di produzione in tutta l'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosa conformità alle normative UE sulla sicurezza e le prestazioni degli imballaggi
Il PPWR, in vigore dal gennaio 2025, obbliga ogni imballaggio di peso superiore a 10 grammi a superare test di riciclabilità, compostabilità e migrazione chimica prima di entrare nel mercato unico. [1] Commissione europea, “Imballaggi e rifiuti di imballaggio”, environment.ec.europa.eu I laboratori hanno investito più di 2 milioni di euro (2.18 milioni di dollari) per sito in sistemi di rilevamento PFAS in grado di quantificare i limiti di 25 ppm e i volumi di campioni per questo solo test sono aumentati del 40% anno su anno. I dati del passaporto digitale del prodotto ora collegano le metriche del ciclo di vita a ogni spedizione, intrecciando le validazioni ambientali e fisiche all'interno del mercato europeo dei test sugli imballaggi. I tempi di consegna estesi da due a sei settimane stanno alimentando la domanda di strumenti di pianificazione basati sull'IA che allocano la strumentazione in modo dinamico, riducendo i colli di bottiglia. Data la portata del PPWR nei settori cosmetico, farmaceutico e degli imballaggi industriali, è probabile che la pressione per la conformità mantenga elevata la domanda di volumi di test nel medio termine.
La crescita dell'e-commerce intensifica la domanda di convalida degli imballaggi pronti per il trasporto
L'aggiornamento 2024 di Amazon alle simulazioni ISTA 6-Amazon richiede vibrazioni ad alta velocità, cicli climatici e analisi delle consegne dell'ultimo miglio in un'unica sequenza. I laboratori europei hanno speso fino a 1.5 milioni di euro (1.64 milioni di dollari) in camere specifiche per ogni percorso, poiché i prodotti biologici fragili destinati direttamente al consumatore devono arrivare intatti entro intervalli di temperatura ristretti. I modelli di apprendimento automatico acquisiscono i dati dei sensori dei corrieri per prevedere le modalità di guasto, riducendo i cicli di riprogettazione del 20%. L'aumento delle consegne a domicilio in farmacia posiziona l'e-commerce come uno dei principali motori di volume per il mercato europeo dei test sui pacchi nei prossimi due anni.
La transizione verso materiali sostenibili crea una nuova domanda di protocolli di prova
I biopolimeri a base di fibre, alghe e compostabili rappresentano ora la categoria di campioni in più rapida crescita. Gli standard EN 13432 sono stati ampliati per includere parametri di degradazione marina, richiedendo investimenti di capitale di 200,000-800,000 euro (218,000-872,000 dollari) per impianti di compostaggio controllato. I test di riciclabilità per le schiume di micelio richiedono analisi di contaminazione che prolungano i tempi di esecuzione a 12 settimane. Gli accordi di co-sviluppo tra laboratori e produttori di resine sono comuni, garantendo a entrambe le parti dati iterativi e mantenendo la sostenibilità dei progetti nel mercato europeo dei test sugli imballaggi.
Rapida implementazione di banchi di prova automatizzati abilitati all'intelligenza artificiale
I sensori ottici di PTI e AT2E forniscono controlli non distruttivi dell'integrità delle chiusure dei contenitori, riducendo i costi del 30% e individuando microperdite su scale micrometriche. Le piattaforme robotiche di Figure AI hanno triplicato la produttività dei campioni e collegano i risultati ai sistemi aziendali per apportare modifiche in tempo reale ai processi. Gli algoritmi predittivi elaborano i dati storici sui guasti, indirizzando gli ingegneri del packaging verso materiali più leggeri senza compromettere la sicurezza. L'automazione si sta quindi affermando come il fulcro per soddisfare i crescenti volumi di produzione nel mercato europeo dei test sugli imballaggi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale per apparecchiature di prova avanzate e accreditamento | -1.4% | Mercati UE più piccoli, Europa orientale | Medio termine (2-4 anni) |
| Laboratori offshore low-cost che abbassano i prezzi dei servizi europei | -0.8% | A livello UE, l'impatto più forte è nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| La carenza di tecnici certificati ISTA causa colli di bottiglia nella certificazione | -0.9% | In tutta l'UE, acuto nei paesi nordici | A breve termine (≤ 2 anni) |
| L'applicazione non uniforme delle direttive UE crea incertezza nella conformità | -0.7% | Europa orientale e meridionale principalmente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale per apparecchiature di prova avanzate e accreditamento
I banchi per i test di integrità della chiusura dei contenitori possono superare 1.2 milioni di euro (1.31 milioni di dollari) ciascuno, mentre le camere climatiche complete aggiungono altri 500,000 euro (545,000 dollari). [2] Bureau Veritas, “Testing Services,” bureauveritas.com I costi di manutenzione ISO 17025 arrivano fino a 150,000 euro (163,500 dollari) all'anno, un onere che tiene i piccoli operatori ai margini. La rapida evoluzione dei protocolli, soprattutto per quanto riguarda i PFAS, impone reinvestimenti ogni tre-cinque anni, gonfiando la curva dei costi all'interno del mercato europeo dei test sugli imballaggi. I laboratori dell'Europa orientale devono affrontare ritardi di consegna da 12 a 18 mesi, aggravando le carenze di capacità e spingendo i marchi regionali verso i fornitori occidentali più grandi.
La carenza di tecnici certificati ISTA causa colli di bottiglia nella certificazione
In Europa, ogni anno si laureano solo circa 200 professionisti CPLP e PDP, a fronte di una domanda stimata di 400, il che crea una carenza cronica di personale. Stipendi maggiorati del 15-25% superiori alle tariffe standard di laboratorio favoriscono il bracconaggio, destabilizzando le strutture più piccole. I centri nordici delle scienze biologiche risentono maggiormente della crisi, con alcuni progetti che attendono sei settimane per la disponibilità dei tecnici. I doppi requisiti per l'utilizzo di banchi di intelligenza artificiale e i protocolli ISTA restringono ulteriormente il bacino di talenti, frenando la crescita del mercato europeo dei test di laboratorio.
Analisi del segmento
Per materiale primario: il predominio della plastica determina requisiti di convalida complessi
Nel 2025, gli imballaggi in plastica hanno mantenuto una quota del 46.38% del mercato europeo dei test sugli imballaggi, una posizione garantita dai film barriera multistrato che proteggono alimenti e medicinali di alto valore. I limiti in vigore per i PFAS implicano che ogni nuova variante di resina comporti analisi approfondite di migrazione e percolato. Un tipico ciclo di convalida consuma ora 800,000-2 milioni di euro (872,000-2.18 milioni di dollari) di capitale per suite di cromatografia, spettroscopia e analisi delle immagini. I formati cartacei, tuttavia, stanno registrando un CAGR del 10.15% fino al 2031, grazie ad additivi resistenti all'umidità che aumentano le prestazioni avvicinandosi a quelle dei polimeri concorrenti, mantenendo intatto il contenuto riciclabile.
L'ascesa della carta riflette anche l'ambizione del marchio di ridurre l'impronta di carbonio in linea con gli obiettivi PPWR. I laboratori di prova raggruppano quindi simulazioni di assorbimento Cobb, integrità alla trazione e recupero delle fibre in un unico protocollo composito che dimezza i tempi di consegna. Vetro e metallo, sebbene più piccoli, continuano a richiedere test di adesione del rivestimento e di corrosione, soprattutto per cosmetici premium e bevande pronte all'uso. Bilanciando i protocolli tradizionali con le nuove validazioni delle fibre, i laboratori stanno ampliando l'offerta di servizi e rafforzando il mercato europeo dei test sugli imballaggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di test: i protocolli ambientali accelerano la convalida della sostenibilità
Esami delle prestazioni fisiche, caduta, vibrazione e compressione rappresentano ancora il 48.75% del fatturato del 2025. Questi test sono alla base di ogni modello di evasione degli ordini e-commerce e rimangono parte integrante delle dimensioni del mercato europeo dei test sugli imballaggi (ISTA.ORG). Tuttavia, i test ambientali, dall'impronta di carbonio alla cinetica di biodegradazione, cresceranno più rapidamente, con un CAGR del 9.31%. I laboratori stanno acquistando impianti di compostaggio per un valore compreso tra 400,000 e 1.5 milioni di euro (tra 436,000 e 1.64 milioni di dollari) in grado di monitorare l'evoluzione della CO₂, la disintegrazione e l'ecotossicità in un unico passaggio.
I test chimici occupano una posizione intermedia, specializzandosi nella migrazione a basso livello e nella quantificazione additiva. Con l'espansione dell'implementazione del passaporto digitale del PPWR, i laboratori stanno integrando tutte e tre le discipline (fisica, chimica e ambientale) in protocolli integrati. La capacità di fornire un pacchetto completo di conformità in un unico report si sta affermando come un fattore di differenziazione decisivo nel mercato europeo dei test sugli imballaggi.
Grazie alla tecnologia di prova: i progressi della spettroscopia consentono una caratterizzazione rapida
Si prevede che la spettroscopia e i metodi fotometrici cresceranno a un CAGR del 9.7% fino al 2031, trainati da analisi non distruttive in tempo reale che ottimizzano le produzioni ad alto volume. Gli impianti fisici detengono ancora il 40.95% del fatturato attuale, ma devono affrontare la concorrenza dei sistemi basati sull'intelligenza artificiale che comprimono i tempi di ciclo. La cromatografia rimane essenziale per la rilevazione di contaminanti a livello di nanogrammi, in particolare nei blister farmaceutici, dove i limiti di rilevazione scendono al di sotto di 1 ppb.
Le apparecchiature predisposte per l'intelligenza artificiale ora integrano visione artificiale, spettroscopia e sensori di pressione in un unico contenitore. Queste piattaforme riducono gli errori di campionamento, aumentano la granularità dei dati e alimentano direttamente i dashboard MES, migliorando la capacità di processo nel mercato europeo dei test sugli imballaggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale verticale: le applicazioni sanitarie guidano i test premium
Nel 2025, le confezioni di alimenti e bevande rappresentavano una quota del 32.05%, sostenuta da protocolli di shelf-life e migrazione che garantiscono la distribuzione alimentare tradizionale. Il segmento sanitario e farmaceutico, tuttavia, sta crescendo a un CAGR del 10.05%. Gli studi sull'integrità delle chiusure dei contenitori per iniettabili richiedono una tenuta stagna all'elio fino a 10⁻⁶ mbar·L/s, con un costo di 500,000-1.5 milioni di euro (545,000-1.64 milioni di dollari). I cicli di test tipici durano dalle 12 alle 20 settimane e prevedono commissioni maggiorate che rafforzano la redditività all'interno del mercato europeo dei test sugli imballaggi.
I clienti industriali danno priorità alla propagazione della fiamma, alla perforazione e alla corrosione, mentre i fornitori di prodotti per la casa necessitano di verifiche di compatibilità con detergenti aggressivi. Il risultato è un'impollinazione incrociata delle competenze di test: un benchmark per le microperdite di livello farmaceutico, ad esempio, sta ora migrando verso applicazioni alimentari sensibili. Tale convergenza mantiene i laboratori diversificati e protegge i margini di profitto durante le oscillazioni del settore.
Analisi geografica
Il Regno Unito ha contribuito al 20.95% del fatturato del 2025, dopo che le normative dell'era Brexit hanno innalzato le soglie di conformità nazionali oltre i livelli di base dell'UE. Investimenti superiori a 50 milioni di sterline (63 milioni di dollari) in camere automatizzate e campionatori robotizzati hanno aumentato la produttività dei campioni, offrendo ai laboratori britannici un vantaggio competitivo. La Germania, forte di una solida esperienza nell'ingegneria di processo, indirizza i finanziamenti verso la convalida ambientale per le innovazioni nei biopolimeri, con una crescita del volume dei test che ha raggiunto il 25% nel 2024.
Le previsioni di CAGR del 10.82% per la Spagna sono legate al boom delle esportazioni di frutta e verdura e all'aumento della capacità di riempimento e finitura del settore farmaceutico. Le simulazioni di trasporto per i prodotti mediterranei ora integrano algoritmi di umidità che imitano le condizioni di trasporto transregionali, perfezionando le dimensioni delle confezioni e riducendone il deterioramento. L'Italia sfrutta le esigenze di esportazione di prodotti alimentari di lusso e moda per promuovere test di solidità del colore e di barriera agli aromi specifici per substrato, mentre il predominio della Francia nel settore cosmetico favorisce la certificazione dei difetti ottici e della migrazione degli allergeni. I mercati orientali più piccoli affrontano vincoli di capitale e di personale, ma spesso esternalizzano studi ad alta complessità a hub occidentali, sostenendo flussi di campioni intraregionali che aumentano l'utilizzo complessivo nel mercato europeo dei test sugli imballaggi. Le collaborazioni paneuropee nell'ambito dei finanziamenti Horizon mirano a democratizzare i banchi di intelligenza artificiale, suggerendo un'equalizzazione della capacità entro la fine del decennio.
Panorama normativo
Il regolamento (UE) 2025/40 relativo agli imballaggi e ai rifiuti di imballaggio (PPWR) è entrato in vigore l'11 febbraio 2025 e ha trasferito l'Europa dalla precedente direttiva 94/62/CE a un quadro normativo direttamente applicabile che inasprisce i requisiti probatori per le dichiarazioni di sicurezza, prestazioni e circolarità degli imballaggi. Sebbene l'anno di riferimento per la presentazione dei rapporti rimanga il 2025, un punto di svolta fondamentale in termini di conformità si verifica con l'applicazione generale a partire dal 12 agosto 2026, data in cui gli imballaggi immessi sul mercato UE devono essere supportati da una documentazione formale di conformità allineata al PPWR. Ciò accresce l'importanza dei rapporti di prova accreditati per l'accesso al mercato.
L'implementazione aggiunge anche livelli di governance e chiarimento che incidono sulla domanda di test e sulla selezione dei metodi. La Commissione europea ha pubblicato un documento guida PPWR il 10 giugno 2026 per supportare l'applicazione uniforme in tutti gli Stati membri e l'ECHA ha un ruolo ampliato nell'ambito del PPWR, che include la presentazione alla Commissione europea di uno studio sulle sostanze chimiche problematiche negli imballaggi entro la fine di settembre 2026. Nel complesso, questi passaggi aumentano il carico di lavoro per lo screening della migrazione chimica e delle sostanze, oltre alla convalida della riciclabilità e del riutilizzo, in particolare per i proprietari di marchi che vendono in più giurisdizioni dell'UE.
Analisi della catena del valore
La catena del valore europea per i test sugli imballaggi collega la progettazione di materiali e imballaggi all'accesso al mercato regolamentato. I proprietari dei marchi e i trasformatori traducono i requisiti PPWR in specifiche, quindi inviano prototipi e campioni di produzione a laboratori interni e fornitori di servizi accreditati di terze parti per la validazione fisica, chimica e ambientale. Gli input a monte includono fornitori di resine e fibre e produttori di imballaggi (ad esempio, gruppi di cartone e astucci pieghevoli come MM Group e produttori di carta come LEIPA), mentre i flussi a valle si collegano alla distribuzione al dettaglio e all'e-commerce, dove la simulazione del trasporto e l'ottimizzazione dello spazio vuoto guidano la riprogettazione iterativa e i nuovi test.
Gli standard e le infrastrutture di conformità influenzano anche le modalità di sviluppo e acquisizione delle capacità di prova. Il CEN/TC 261 fornisce la struttura di base per la standardizzazione europea dei metodi di prova per gli imballaggi e, nel giugno 2026, la serie EN 18120:2026 ha stabilito protocolli standardizzati di progettazione per il riciclo e di prova per gli imballaggi in plastica, favorendo la comparabilità delle prove di riciclabilità tra i diversi fornitori. Per la conformità relativa al contatto con gli alimenti, la rete EURL-FCM e i laboratori di riferimento nazionali pubblicano linee guida tecniche per la migrazione e la verifica della sicurezza, mentre le attività e i framework di dati di GS1 Europe relativi agli imballaggi supportano le esigenze di tracciabilità che accompagnano sempre più la documentazione di prova nell'ambito dei fascicoli tecnici collegati al PPWR.
Panorama competitivo
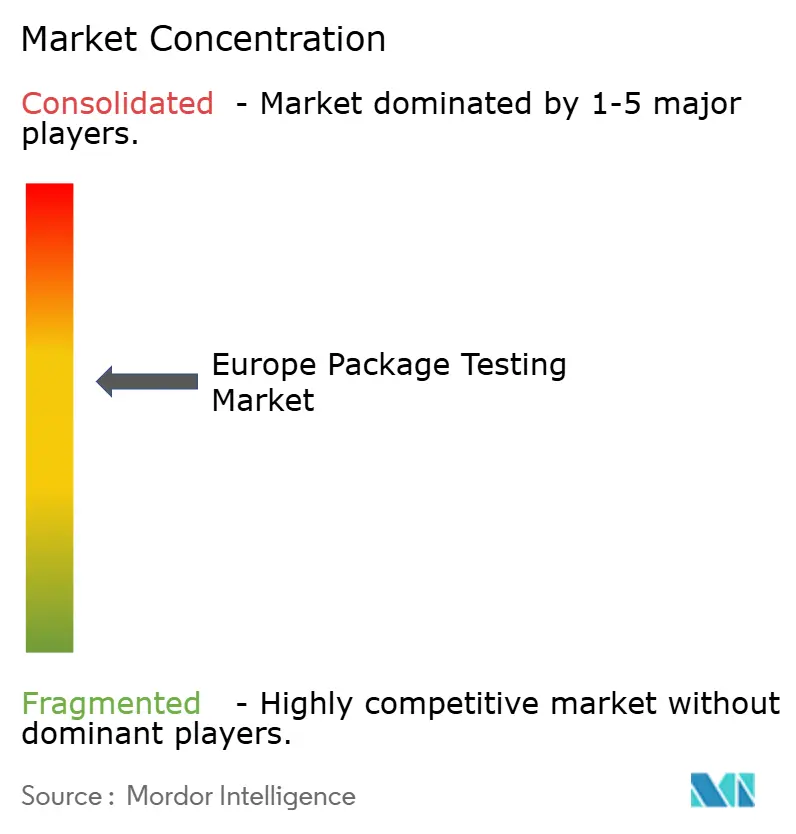
Il panorama competitivo rimane moderatamente frammentato: i primi cinque fornitori di servizi rappresentano circa il 35-40% del mercato europeo dei test sugli imballaggi, mentre laboratori specializzati e centri interni si assicurano la quota restante. SGS ha registrato una crescita del 12% nel settore dei servizi nel 2024, dopo aver stanziato 45 milioni di euro (49 milioni di dollari) per l'analisi dei PFAS e l'automazione dei banchi di prova. Bureau Veritas e Intertek sfruttano le proprie credenziali multisettoriali per aggiudicarsi accordi di outsourcing paneuropei, ma i laboratori regionali più agili spesso prevalgono su protocolli personalizzati a rapida esecuzione.
Nel 2024, le richieste di brevetto per la convalida potenziata dall'IA sono aumentate del 35%, segnalando una corsa all'innovazione che favorisce i fornitori di automazione. [3] Ufficio europeo dei brevetti, "Statistiche sui brevetti", epo.org La carenza di tecnici con licenza ISTA ha spinto alla creazione di joint venture tra laboratori e centri accademici per garantire un flusso costante di talenti. Le alleanze tra convertitori e marchi stanno introducendo dashboard delle prestazioni in tempo reale che riducono la spesa per i test esterni, ma questi sistemi si basano ancora su laboratori di terze parti per l'accreditamento, garantendo una domanda di base sostenuta nel mercato europeo dei test dei pacchetti.
Il potere di determinazione dei prezzi si sta spostando verso strutture che combinano robotica, visione artificiale e simulazione multifisica, poiché sono in grado di fornire report completi sulla conformità PPWR nella metà dei tempi di consegna tradizionali. Queste capacità, unite alle competenze specifiche di settore (farmaceutica nel Regno Unito, cosmetica in Francia, biopolimeri in Germania), determinano l'aggiudicazione dei contratti più della semplice scalabilità.
Leader del settore dei test sui pacchetti in Europa
Intertek Group plc
TÜV SUD AG
SGS SA
Bureau Veritas SA
Eurofins Scientific SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Witt-Gasetechnik ha acquisito la gamma di prodotti Contura da Inficon, con effetto dal 1° luglio 2026, ampliando il proprio portafoglio nel settore dei test non distruttivi per la rilevazione di perdite negli imballaggi. L'acquisizione migliora l'accesso a funzionalità specializzate per il rilevamento di perdite, utilizzate in formati di imballaggio di alto valore, dove il rischio di microperdite impone test ripetuti e aggiornamenti dei metodi.
- Aprile 2026: Alcami ha annunciato un accordo per l'acquisizione di Tjoapack, aggiungendo attività di confezionamento a contratto conformi alle GMP a Etten-Leur, nei Paesi Bassi, e stabilendo la prima presenza europea di Alcami. L'acquisizione espande l'attività di confezionamento farmaceutico in Europa e può incrementare la domanda di test di qualificazione e integrità legati alle linee di confezionamento regolamentate e ai flussi di lavoro di rilascio dei lotti.
- Maggio 2025: ProMach ha acquisito DJS Systems per integrare l'automazione degli imballaggi alimentari monouso con hardware di validazione, ampliando i servizi di imballaggio sostenibile. Questa combinazione supporta cicli di sviluppo degli imballaggi più rapidi, in cui l'automazione, la qualificazione delle prestazioni della linea e i test di validazione vengono sempre più eseguiti in parallelo, nel rispetto di requisiti normativi e di vendita al dettaglio più stringenti.
Ambito del rapporto sul mercato dei test sui pacchetti in Europa
Il test di imballaggio è un processo di valutazione sistematico che valuta l'imballaggio del prodotto per qualità, durata, funzionalità e appeal. Questo processo comporta il sottoporre materiali e design di imballaggio a vari test che simulano condizioni del mondo reale, interazioni con i consumatori e potenziali sfide lungo tutta la catena di fornitura.
Il mercato europeo dei test sui pacchi è segmentato in base al tipo di materiale primario (vetro, carta, plastica, metallo), al tipo di test (test di caduta, test di vibrazione, test di urto, test di temperatura), ai verticali dell'utente finale (cibo e bevande, sanità, industria, prodotti per la cura della persona e per la casa, altri verticali dell'utente finale) e al paese (Francia, Germania, Italia, Spagna e resto d'Europa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in (USD) per tutti i segmenti sopra indicati.
Per materia prima
| Vetro |
| Carta |
| Plastica |
| Metallo |
Per tipo di test
| Test delle prestazioni fisiche |
| Test chimici |
| Test ambientali |
Testando la tecnologia
| Test fisici |
| Spettroscopia e fotometria |
| Basato sulla cromatografia |
| Altri metodi avanzati |
Per utente finale Verticale
| Cibo e Bevande |
| Sanità e prodotti farmaceutici |
| Industriale e manifatturiero |
| Prodotti personali e per la casa |
| Altri verticali dell'utente finale |
Per Nazione
| Regno Unito |
| Germania |
| Italia |
| Francia |
| Spagna |
| Resto d'Europa |
| Per materia prima | Vetro |
| Carta | |
| Plastica | |
| Metallo | |
| Per tipo di test | Test delle prestazioni fisiche |
| Test chimici | |
| Test ambientali | |
| Testando la tecnologia | Test fisici |
| Spettroscopia e fotometria | |
| Basato sulla cromatografia | |
| Altri metodi avanzati | |
| Per utente finale Verticale | Cibo e Bevande |
| Sanità e prodotti farmaceutici | |
| Industriale e manifatturiero | |
| Prodotti personali e per la casa | |
| Altri verticali dell'utente finale | |
| Per Nazione | Regno Unito |
| Germania | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei test sui pacchi nel 2026?
Nel 2026, il mercato europeo dei test sui pacchetti avrebbe raggiunto i 8.44 miliardi di euro (9.2 miliardi di dollari).
Qual è il tasso di crescita previsto per i servizi di test dei pacchi entro il 2031?
Si prevede che la domanda aggregata aumenterà a un CAGR dell'8.74% entro il 2031.
Quale segmento di test si sta espandendo più rapidamente?
Si prevede che i protocolli di convalida ambientale, guidati da obblighi di sostenibilità, registreranno un CAGR del 9.31%.
Quale Paese è attualmente leader nella domanda europea di test sui pacchi?
Il Regno Unito detiene la quota maggiore, pari al 20.95%, sostenuta dalle severe normative post-Brexit.
Perché gli imballaggi cartacei stanno guadagnando terreno?
I formati delle fibre soddisfano gli obiettivi di riciclabilità e registrano un CAGR del 10.15%, il più rapido tra i materiali.
Quale fattore limita maggiormente l'espansione dei laboratori oggi?
Gli elevati costi di capitale per i banchi di prova avanzati e le spese di accreditamento ISO 17025 frenano i nuovi entranti.


