

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 75.28 miliardo di dollari |
| Dimensione del mercato (2031) | 85.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.27% CAGR |
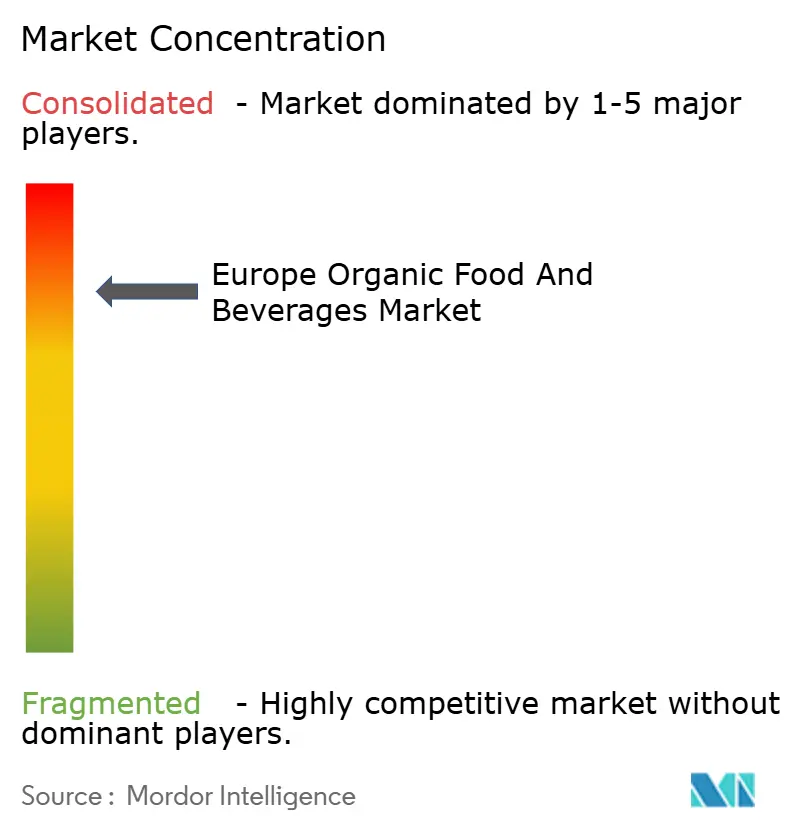
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli alimenti e delle bevande biologici di Mordor Intelligence
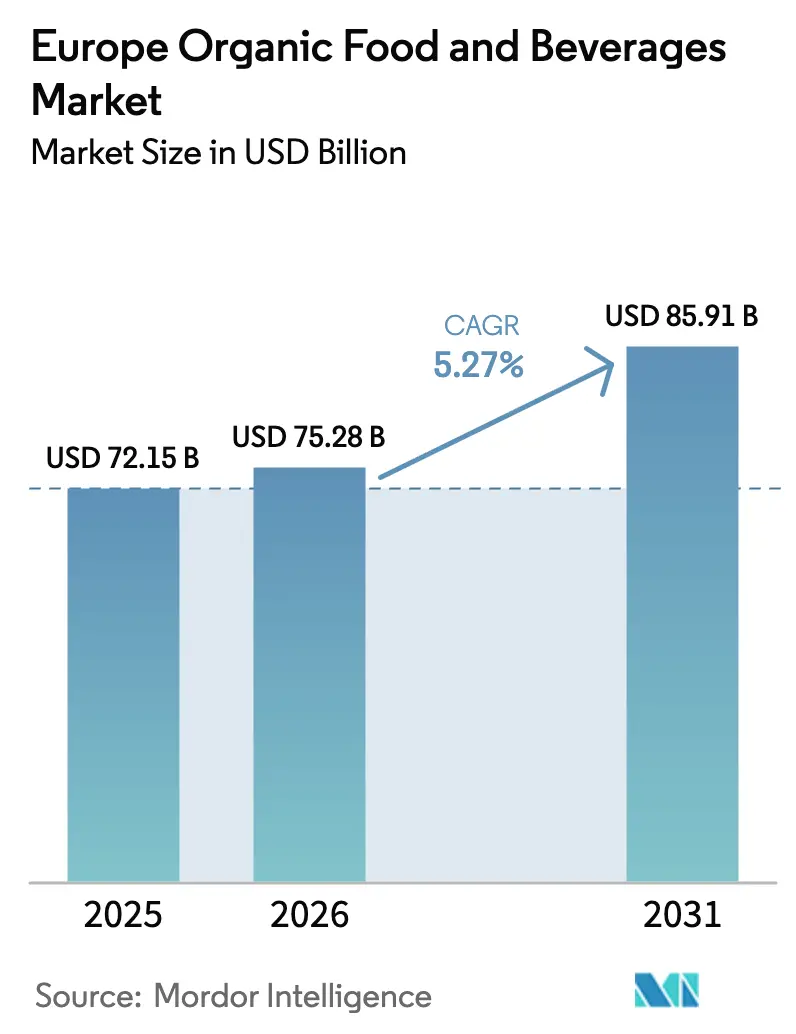
Il mercato europeo di alimenti e bevande biologici è stimato in 75.28 miliardi di dollari nel 2026, in crescita rispetto ai 72.15 miliardi di dollari del 2025, e si prevede che raggiungerà gli 85.91 miliardi di dollari entro il 2031, con un CAGR del 5.27%. Lo slancio deriva dalla crescente consapevolezza sanitaria, dalla premiumizzazione delle categorie ad alto valore e dalla rapida espansione del commercio digitale che riduce l'attrito degli acquisti a prezzo premium. Le multinazionali si stanno assicurando forniture certificate attraverso contratti di agricoltura rigenerativa, mentre i disruptor di nicchia sfruttano l'innovazione funzionale per garantire la domanda dei millennial urbani. Tecnologie che prolungano la shelf life, normative biologiche UE più severe e obiettivi aziendali di decarbonizzazione Scope 3 rafforzano ulteriormente la resilienza della domanda. Gli shock dal lato dell'offerta derivanti dalla volatilità meteorologica e dalle ispezioni legate alla Brexit vengono assorbiti attraverso l'approvvigionamento localizzato, l'inscatolamento con azoto e strategie di sconto per i rivenditori che preservano i volumi ma proteggono la crescita del valore.
Punti chiave del rapporto
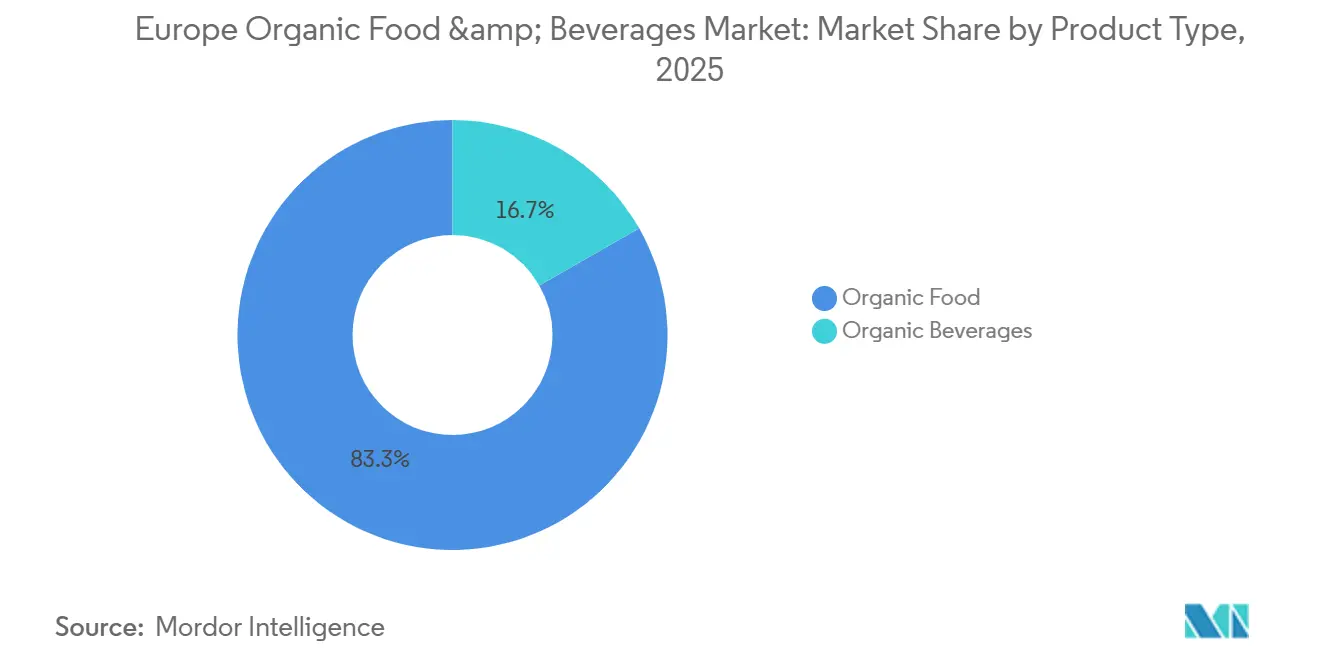
- Per tipologia di prodotto, gli alimenti biologici hanno dominato con una quota di fatturato dell'83.26% nel 2025, mentre si prevede che le bevande biologiche cresceranno a un CAGR del 6.78% fino al 2031.
- In base alla forma, nel 2025 i prodotti freschi/refrigerati rappresentavano il 67.75% della quota di mercato europea di alimenti e bevande biologici, ma si prevede che i formati in scatola cresceranno a un CAGR del 7.18% entro il 2031.
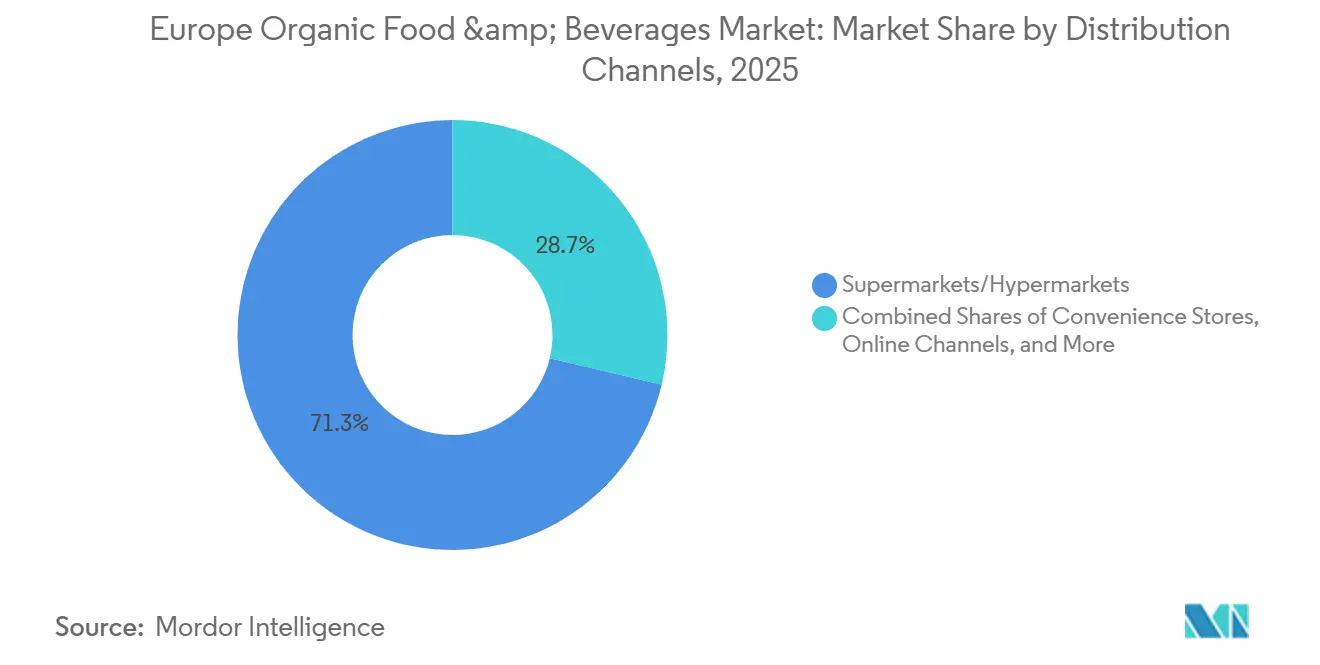
- Per canale di distribuzione, i supermercati/ipermercati hanno catturato il 71.28% del valore del 2025, mentre si prevede che i canali di vendita al dettaglio online registreranno un CAGR del 6.85%, il più rapido tra tutti i canali.
- In termini geografici, la Germania ha detenuto il 35.31% delle vendite regionali nel 2025, mentre la Polonia è posizionata per la crescita più rapida, con un CAGR del 7.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli alimenti e delle bevande biologici
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente consapevolezza sanitaria stimola la domanda di prodotti a marchio pulito, privi di pesticidi e additivi | + 1.2% | Globale, con la massima intensità in Germania, Paesi Bassi, Francia | Medio termine (2-4 anni) |
| La tendenza a base vegetale alimenta le alternative biologiche ai latticini e le bevande vegane | + 1.0% | Europa occidentale (Germania, Regno Unito, Paesi Bassi), espansione in Polonia e Spagna | A breve termine (≤ 2 anni) |
| I Millennial urbani danno priorità al biologico per l'immunità e il benessere | + 0.8% | Aree metropolitane in Germania, Francia, Regno Unito, Paesi Bassi, Belgio | Medio termine (2-4 anni) |
| Le certificazioni di sostenibilità sono in linea con gli obiettivi di emissione di Scope 3 | + 0.7% | Germania, Francia, Paesi Bassi, Regno Unito (focus sugli acquisti aziendali) | A lungo termine (≥ 4 anni) |
| Solido quadro normativo tramite il regolamento biologico dell'UE | + 0.6% | Stati membri dell'UE-27, con ricadute sulle discussioni sull'allineamento post-Brexit del Regno Unito | A lungo termine (≥ 4 anni) |
| Premiumizzazione delle categorie ad alta penetrazione | + 0.9% | Germania, Francia, Regno Unito, Paesi Bassi (mercati ad alto reddito disponibile) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La tendenza a base vegetale alimenta le alternative biologiche ai latticini e le bevande vegane
Nel 2024 e nel 2025, si prevedeva una crescita significativa della domanda di latte d'avena in Germania e nel Regno Unito, con un aumento delle vendite previsto a due cifre. Questa crescita è trainata dai produttori che stanno migliorando le formulazioni per ottenere una stabilità della schiuma pari a quella dei baristi e che stanno fortificando i prodotti con calcio e vitamina B12 per adattarli il più possibile al profilo nutrizionale dei latticini. La decisione strategica di Oatly nel 2024 di rifornirsi di avena locale da aziende agricole britanniche non solo ha ridotto le emissioni legate alla logistica di circa il 15%, ma ha anche mitigato i rischi associati all'instabilità meteorologica nell'Europa orientale. Questa mossa si allineava bene con gli obiettivi di sostenibilità dei rivenditori del Regno Unito, in particolare quelli focalizzati sul raggiungimento degli obiettivi di riduzione delle emissioni di carbonio di Scope 3. Tuttavia, le opzioni a base vegetale continuano a guadagnare terreno tra i consumatori flessibili, che spesso danno priorità al benessere degli animali rispetto alla sola impronta di carbonio. Inoltre, il segmento delle bevande funzionali sta vivendo una rapida innovazione. Marchi come Minor Figures stanno introducendo bevande a base di avena biologica arricchite con adattogeni e nootropi, mirate a migliorare le prestazioni cognitive e il benessere mentale. Questi prodotti a valore aggiunto sono posizionati come offerte premium, consentendo loro di ottenere prezzi maggiorati dal 40 al 60% rispetto al latte d'avena standard.
I Millennial urbani danno priorità al biologico per l'immunità e il benessere
A Berlino, Parigi, Amsterdam e Londra, i consumatori urbani percepiscono sempre più il cibo biologico come un investimento proattivo per la propria salute, piuttosto che come una semplice scelta di stile di vita. Secondo i dati di un'indagine del 2025, il 62% dei millennial urbani identifica il supporto immunitario come motivazione principale per l'acquisto di prodotti biologici, superando le preoccupazioni ambientali. Questa fascia demografica mostra una forte preferenza per i prodotti biologici con punteggi ORAC elevati, come mirtilli, cavolo riccio e curcuma, e dimostra una disponibilità a pagare un sovrapprezzo dal 35 al 50% per i sistemi di catena del freddo che mantengono il contenuto di fitonutrienti di questi prodotti. I rivenditori con una solida logistica dell'ultimo miglio hanno beneficiato significativamente di questo comportamento, in quanto in linea con la domanda di qualità e freschezza dei consumatori. Le piattaforme di e-commerce hanno sfruttato efficacemente questa tendenza abbinando prodotti biologici di base a servizi a valore aggiunto, tra cui consulenze di telemedicina e piani nutrizionali personalizzati. Questo approccio ha convertito con successo gli acquirenti occasionali in clienti fedeli in abbonamento, che mostrano un valore nel tempo superiore del 70% rispetto a quello dei tradizionali acquirenti di persona.
Le certificazioni di sostenibilità sono in linea con gli obiettivi di emissione di Scope 3
Le multinazionali del settore della ristorazione e le catene di vendita al dettaglio stanno integrando sempre più la certificazione biologica nei loro sistemi di valutazione dei fornitori. Questo cambiamento strategico funge da indicatore indiretto per la riduzione delle emissioni di carbonio di Scope 3 e sta orientando i volumi contrattuali verso le aziende agricole che implementano pratiche agricole rigenerative verificate da terze parti. Danone ha annunciato un impegno significativo di 1.1 miliardi di euro per il periodo 2024-2030 a sostegno di iniziative di agricoltura rigenerativa. In collaborazione con Soil Capital, Danone prevede di coinvolgere 50,000 aziende agricole europee, tra cui allevamenti di bovini da latte e coltivazioni, in programmi di agricoltura a basso impatto ambientale. Questi programmi premiano gli agricoltori in base a risultati misurabili di sequestro del carbonio, anziché concentrarsi esclusivamente sulla conformità agli standard di input. Questo approccio sta guadagnando terreno tra le società di private equity, che considerano le filiere biologiche certificate come asset resilienti. Tali filiere sono considerate protette dall'inflazione e in grado di mantenere premi stabili, anche in periodi di incertezza economica. Inoltre, nel 2024, la Banca europea per gli investimenti ha fornito 20 milioni di dollari di finanziamenti a Heura Foods, un'azienda spagnola specializzata nella produzione di proteine vegetali. Questo investimento mira a migliorare l'approvvigionamento di soia biologica da aziende agricole con sede nell'UE, riducendo la dipendenza dalle importazioni sudamericane e accorciando le catene di approvvigionamento in media di 4,000 chilometri, migliorando così l'efficienza e la sostenibilità [1] Fonte: Banca europea per gli investimenti, “Finanziamento Heura Foods 2024”, eib.org.
Premiumizzazione delle categorie ad alta penetrazione
I genitori considerano sempre più il latte artificiale e gli alimenti per l'infanzia biologici un investimento essenziale per la salute dei propri figli. Questa tendenza alla premiumizzazione è evidente: gli stabilimenti produttivi a zero emissioni di carbonio di Hipp in Germania consentono al marchio di applicare un sovrapprezzo del 25% rispetto ai prodotti convenzionali, assicurandosi al contempo una quota di mercato del 40% nell'Europa centrale. Alnatura, che vanta oltre 220 negozi specializzati in tutta la Germania, ha raggiunto un fatturato di ben 1.4 miliardi di dollari nell'anno fiscale 2023/2024. Il loro successo è attribuito ai prodotti biologici a marchio privato, che hanno un prezzo inferiore del 15-20% rispetto a quelli dei marchi multinazionali, pur mantenendo un sovrapprezzo del 30% rispetto all'offerta dei supermercati convenzionali. Questa politica di prezzo strategica attrae efficacemente le famiglie a medio reddito che desiderano passare dalle catene discount. Nel frattempo, i succhi biologici spremuti a freddo stanno passando dai punti vendita di alimenti naturali di nicchia ai supermercati tradizionali. I marchi stanno utilizzando la lavorazione ad alta pressione (HPP) per estendere la durata di conservazione a 45 giorni senza ricorrere alla pastorizzazione termica. Questo metodo non solo preserva l'attività enzimatica, ma giustifica anche il prezzo di listino di 6-8 dollari al litro. Nel settore delle bevande, il vino biologico e la birra artigianale stanno guadagnando terreno come prodotti premium. In paesi come Francia, Italia e Belgio, la combinazione di denominazioni, tradizione birraria e certificazione biologica consente a queste bevande di ottenere un prezzo superiore del 40-70% rispetto alle loro controparti convenzionali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di approvvigionamento dovuta a eventi meteorologici e terreni agricoli limitati | -0.8% | Europa meridionale (Spagna, Italia, Francia), Europa orientale (Polonia, Romania) | A breve termine (≤ 2 anni) |
| I prezzi più elevati limitano l'accesso dei consumatori a basso reddito | -0.6% | Europa meridionale e orientale (Spagna, Italia, Polonia, Romania, Bulgaria) | Medio termine (2-4 anni) |
| Breve durata di conservazione dei prodotti biologici freschi | -0.4% | Paneuropeo, con un impatto acuto nelle regioni con infrastrutture della catena del freddo frammentate | Medio termine (2-4 anni) |
| Barriere commerciali nel Regno Unito dopo la Brexit | -0.3% | Corridoi commerciali transfrontalieri del Regno Unito e dell'UE-27 | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di approvvigionamento dovuta a eventi meteorologici e terreni agricoli limitati
Nel 2024, le piogge estreme hanno devastato i raccolti di grano e ortaggi in Francia, Germania e Polonia. Ciò ha comportato un calo del 12% su base annua nella disponibilità di cereali biologici, costringendo i trasformatori a ricorrere alle importazioni extra-UE per soddisfare i volumi contrattualizzati. Nell'Europa occidentale, i tassi di conversione dei terreni agricoli al biologico hanno raggiunto un plateau. I terreni più pregiati sono già stati convertiti, lasciando solo quelli marginali, che producono meno e comportano costi di produzione più elevati. Questo scenario scoraggia i nuovi operatori, soprattutto in assenza di sussidi diretti. Grazie al cofinanziamento della Politica Agricola Comune (PAC) dell'Unione Europea, la Polonia ha registrato un aumento dell'8% della superficie coltivata a biologico nel 2024. Tuttavia, a causa delle penalizzazioni sui rendimenti del primo anno e delle lacune di conoscenza tra gli agricoltori che si sono convertiti di recente, la produzione totale è aumentata solo del 4%. Nel 2024, la carenza di mangimi biologici per il bestiame ha fatto lievitare i costi del 15-20%. Questo aumento delle spese ha compresso i margini dei produttori di latticini e carne biologici, che hanno trovato difficile trasferire l'intero aumento dei costi sui consumatori sensibili al prezzo nell'Europa meridionale e orientale, secondo l'European Trade [2] Fonte: Commissione europea, "Trade Data 2024", agriculture.ec.europa.eu.
I prezzi più elevati limitano l'accesso dei consumatori a basso reddito
Nella maggior parte dei mercati europei, i prodotti biologici hanno in genere un prezzo superiore del 30-50% rispetto alle alternative convenzionali. Questa disparità di prezzo limita l'accesso ai prodotti biologici per le famiglie appartenenti ai due quintili di reddito più bassi, in particolare in Spagna, Italia, Polonia e Romania, dove il reddito disponibile è inferiore alla media dell'Europa occidentale. L'inflazione del 2024 e del 2025 ha ridotto i salari reali in tutta l'Europa meridionale e orientale. Di conseguenza, il 28% dei consumatori intervistati è passato dai prodotti biologici a quelli convenzionali o ha ridotto la frequenza di acquisto. Questa tendenza è stata particolarmente evidente nei settori dei prodotti ortofrutticoli freschi e dei latticini. I discount Aldi e Lidl hanno affrontato il problema introducendo marchi propri biologici con prezzi inferiori del 10-15% rispetto alle marche tradizionali. Tuttavia, questi marchi privati costano ancora dal 20 al 30% in più rispetto ai marchi convenzionali, mantenendo un divario di accessibilità economica per i consumatori a basso reddito. Nel 2024, i programmi di sovvenzione governativa in Francia e Germania, pensati per fornire buoni per l'acquisto di prodotti biologici alle famiglie a basso reddito, hanno raggiunto solo il 12% delle famiglie aventi diritto. La scarsa consapevolezza e gli ostacoli burocratici hanno ostacolato l'efficacia di questi programmi, lasciando irrisolte le sfide strutturali della domanda, secondo il Ministero dell'Agricoltura francese [3] Fonte: Ministero dell'Agricoltura francese, "Programmi di agricoltura biologica", agriculture.gouv.fr.
Analisi del segmento
Per tipo di prodotto: le bevande funzionali stimolano una creazione di valore più rapida
Le bevande biologiche hanno registrato un CAGR previsto del 6.78%, ben al di sopra della media del mercato europeo di alimenti e bevande biologici. Gli operatori finanziati da venture capital distribuiscono probiotici e adattogeni che consentono ricarichi del 40-60% e i guadagni di redditività si vedono, poiché Oatly ha ridotto i costi al litro del 18% grazie all'approvvigionamento di avena regionale. I modelli di caffè e tè a commercio diretto pagano agli agricoltori premi del 20-30% rispetto ai minimi del commercio equo e solidale, allineandosi ai consumatori attenti all'etica e accelerando la domanda di bar specializzati. Nell'ambito degli alimenti biologici, frutta e verdura dominano i volumi a causa della forte associazione con l'evitamento dei pesticidi, mentre carne, pesce e pollame rimangono di nicchia, con meno del 10% delle vendite a causa della limitata capacità certificata e dei premi elevati.
La creazione di valore continua con la biforcazione del settore lattiero-caseario. I volumi di latte biologico diminuiscono nei principali mercati occidentali, dove le alternative vegetali catturano le fasce più giovani, mentre formaggi e yogurt si arricchiscono grazie alle credenziali probiotiche. Gli alimenti surgelati e trasformati, supportati da soluzioni di surgelazione rapida e sterilizzazione in autoclave, estendono la loro portata a regioni prive di catene del freddo sofisticate. Le linee di snack come le barrette di cioccolato biologico, con un prezzo compreso tra 4 e 6 dollari per 100 g, riflettono una crescita a una cifra media, pur dimostrando l'accettazione da parte dei consumatori di economie di scala più elevate. Di conseguenza, l'espansione del mercato europeo di alimenti e bevande biologici rimane ancorata a una pipeline di prodotti diversificata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modulo: le soluzioni stabili all'ambiente riducono gli sprechi e aumentano la portata
I prodotti in scatola sono sulla buona strada per un CAGR del 7.18%, il più rapido tra i formati, perché il lavaggio con azoto e la sterilizzazione in autoclave ne prolungano la durata di conservazione a 36 mesi senza conservanti. Pomodori e legumi biologici in scatola conquistano spazio sugli scaffali delle catene discount che premiano praticità e stabilità dei prezzi. I formati surgelati registrano incrementi a una cifra media, poiché il congelamento rapido preserva il contenuto nutrizionale, servendo i canali di ristorazione affamati di consistenza tutto l'anno.
I prodotti biologici freschi/refrigerati detengono ancora il 67.75% della quota di mercato europea di alimenti e bevande biologici nel 2025, ma una durata di conservazione di 5-8 giorni genera il 30-40% di sprechi al dettaglio. I supermercati adottano prezzi dinamici per smaltire i prodotti prossimi alla scadenza, proteggendo il valore nonostante la persistente compressione dei margini. Il confezionamento in atmosfera modificata aggiunge due o tre giorni di sell-through, ma costa 0.15-0.25 euro a confezione, mettendo in difficoltà le etichette di fascia media. Le confezioni di prodotti in abbonamento vantano un sell-through del 95% sincronizzando i raccolti con le consegne, ma rimangono al di sotto del 5% del volume dei prodotti freschi/refrigerati.
Per canale di distribuzione: il commercio digitale accelera la riconquista dei premi
I canali online sono destinati a raggiungere un CAGR del 6.85%, poiché l'inventario predittivo e la consegna in giornata facilitano gli acquisti a prezzi premium e forniscono ai marchi dati di prima parte. Amazon Fresh e Ocado hanno aggiunto il 25% in più di SKU organiche nel 2024-2025, raggiungendo tempi di evasione inferiori alle due ore nei principali CAP urbani. I modelli direct-to-consumer garantiscono margini lordi del 40-50%, sebbene i costi di acquisizione per abbonato di 30-50 euro ne moderino la redditività.
Supermercati e ipermercati continuano a rappresentare il 71.28% del valore del 2025, sfruttando la scala per ridurre i prezzi dei negozi specializzati del 10-15%, ma perdendo quote a favore dei formati online e discount. Aldi e Lidl hanno aumentato il numero di SKU organici del 30% e hanno attratto il 22% in più di acquirenti di categoria, sebbene con margini lordi inferiori di 500-700 punti base rispetto agli equivalenti di marca. I minimarket contribuiscono per meno del 5% a causa dello spazio limitato sugli scaffali e dell'elevata capacità produttiva. I negozi specializzati mantengono una quota del 12-15% abbinando un assortimento approfondito alla competenza del personale, nonostante la pressione degli affitti limiti l'estensione della piattaforma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota del 35.31% della Germania nel 2025 sottolinea una profonda cultura "Bio", una fitta rete di prodotti specializzati e un elevato potere d'acquisto. Alnatura ha generato 1.4 miliardi di dollari di fatturato nell'anno fiscale 2023-2024 con margini lordi del 25-30%, confermando la redditività del settore specializzato. I leader del discount hanno esteso i prodotti biologici a marchio privato del 30%, democratizzando l'accesso ma comprimendo i margini dei fornitori. La crescita si è moderata, attestandosi a una cifra bassa, con una penetrazione che supera il 6.8% delle vendite alimentari, ma la premiumizzazione del latte artificiale e dei succhi spremuti a freddo sostiene l'espansione del valore. Il Regno Unito ha registrato una divergenza dopo la Brexit, poiché i protocolli di ispezione hanno aggiunto da tre a cinque giorni alle spedizioni nell'UE, stimolando l'approvvigionamento interno nonostante i sovrapprezzi del 10-15%, che paradossalmente hanno rafforzato l'economia agricola locale e frammentato la logistica transfrontaliera.
La Polonia guida la crescita con un CAGR del 7.11%, alimentato dai sussidi della PAC e dagli aggiornamenti per la classe media. Biedronka e Lidl hanno aumentato la profondità degli SKU biologici del 25% a Varsavia e Cracovia, trasformando la certificazione in un indicatore di salute e status. La superficie coltivata è aumentata dell'8% nel 2024, ma il calo della resa ha limitato la crescita della produzione al 4%, creando tensioni sui prezzi che tuttavia sostengono l'economia agricola. Francia, Italia e Spagna detengono collettivamente una quota di quasi il 30% grazie all'idoneità delle colture mediterranee, ma le difficoltà di accessibilità economica hanno innescato un parziale calo degli scambi da parte dei consumatori durante il picco dell'inflazione del 2024-2025.
Paesi Bassi e Belgio superano la spesa pro capite perché Rotterdam consente riesportazioni efficienti e le istituzioni pubbliche impongono rispettivamente il 30% di prodotti biologici nei pasti scolastici. La Russia è indietro, con una penetrazione inferiore all'1% a causa della scarsa infrastruttura di certificazione, sebbene le famiglie benestanti di Mosca forniscano una domanda di nicchia. Il resto d'Europa, inclusi Scandinavia e Balcani, cresce del 6-8% poiché i paesi candidati all'adesione si adeguano agli standard UE per sbloccare i flussi di sussidi.
Panorama normativo
La produzione e l'etichettatura biologica in tutta l'UE sono disciplinate principalmente dal Regolamento (UE) 2018/848 (applicabile dal 1° gennaio 2022), che stabilisce le norme di produzione, i requisiti di certificazione e l'uso del logo biologico UE. Le importazioni biologiche sono inoltre soggette a certificati di ispezione elettronici obbligatori gestiti tramite il sistema TRACES della Commissione europea, che influisce sulla documentazione, sui tempi di consegna e sui costi di conformità per le forniture extra-UE a supporto di marchi e rivenditori europei.
Nel periodo 2025-2026, l'attività politica si è concentrata sul mantenimento dell'adeguatezza del quadro normativo UE in materia di agricoltura biologica, con discussioni attive sulla modifica del regolamento (UE) 2018/848 relativo all'etichettatura e alle norme di produzione per i prodotti importati da paesi terzi (documento del Consiglio ST-9152-2026-INIT). Una questione chiave con scadenza definita è la prevista scadenza del riconoscimento di equivalenza per i sistemi biologici di paesi terzi il 31 dicembre 2026, unitamente alle proposte di proroga del riconoscimento fino al 31 dicembre 2036 per tutelare la continuità degli scambi commerciali. L'agenda politica riflette anche gli adeguamenti in corso legati alla sentenza della Corte di giustizia dell'UE nella causa C-240/23 (Herbaria Krauterparadies II), che riguarda l'uso del logo biologico UE su alcuni prodotti importati.
Analisi della catena del valore
La filiera europea degli alimenti e delle bevande biologiche si estende dalle aziende agricole e dai gruppi di produttori certificati, passando per la raccolta e la manipolazione primaria, la trasformazione e il confezionamento, la logistica all'ingrosso e di importazione, fino ai canali di vendita al dettaglio come supermercati/ipermercati, discount, negozi specializzati in prodotti biologici e piattaforme online. La conformità e la scalabilità dipendono sempre più dalle infrastrutture di importazione e tracciabilità dell'UE: le importazioni di prodotti agroalimentari biologici nell'UE sono aumentate del 6.4% nel 2024, raggiungendo i 2.64 milioni di tonnellate, con Paesi Bassi, Germania e Belgio tra i principali hub di ingresso e distribuzione. Ciò rafforza l'influenza degli importatori, degli organismi di controllo e della logistica a valle nella tutela dell'integrità del prodotto.
I colli di bottiglia nell'esecuzione tendono a concentrarsi nella parte centrale della catena. OrganicTargets4EU evidenzia le frizioni nella capacità di trasformazione, la frammentazione logistica e i meccanismi di condivisione del rischio che possono spingere le materie prime biologiche verso i canali convenzionali quando la capacità di lavorazione certificata è limitata. I prodotti deperibili rimangono esposti a catene del freddo deboli e a strumenti di inventario digitalizzati limitati. I rivenditori e i proprietari dei marchi rispondono attraverso un coordinamento verticale più stretto, che include programmi pluriennali di approvvigionamento rigenerativo o certificato, e attraverso investimenti in imballaggi e durata di conservazione progettati per ridurre gli sprechi e migliorare i tassi di riempimento nei formati freschi/refrigerati, in scatola e surgelati.
Panorama competitivo
L'elevata concentrazione caratterizza il mercato europeo degli alimenti e delle bevande biologici. Danone, Nestlé e Arla Foods sfruttano contratti di agricoltura rigenerativa che garantiscono volumi e una monetizzazione aperta dei crediti di carbonio. Danone ha puntato a coinvolgere 50,000 aziende agricole in programmi basati sui risultati entro il 2030, creando una copertura durevole sulle materie prime. Nestlé implementa la blockchain per la tracciabilità negli alimenti biologici per l'infanzia e nelle linee a base vegetale, consentendo premi del 30-40%.
Oatly e Veganz sfruttano canali diretti al consumatore, claim funzionali e input di provenienza regionale per conquistare i millennial, con Oatly che ha raggiunto la redditività dopo una riduzione dei costi del 18%. Le catene di private equity puntano sui marchi di fascia media con un fatturato compreso tra 50 e 200 milioni di dollari, trattando le filiere certificate come asset a prova di inflazione. Aldi e Lidl introducono un'innovazione dal basso con prodotti biologici a marchio privato a prezzi convenzionali di fascia media, comprimendo i margini dei fornitori di 3-5 punti.
I rivenditori specializzati difendono la propria quota di mercato attraverso assortimenti curati e la narrazione del personale, ma i giganti dell'online erodono il traffico allineando l'assortimento e aggiungendo comodità di consegna. L'innovazione si concentra sulla tecnologia di tracciabilità, con il 40% dei marchi intervistati che implementa sensori IoT e blockchain per punti di prova della catena del freddo. Le frontiere inesplorate includono l'acquacoltura biologica, le proteine di insetti e l'agricoltura cellulare, settori ancora in fase di regolamentazione e pronti per i primi passi.
Leader europei nel settore degli alimenti e delle bevande biologici
General Mills, Inc.
Nestlé SA
Danone SA
La cucina di Amy, Inc.
Il gruppo Hain Celestial, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Nestlé ha completato l'acquisizione totale di Yfood, azienda tedesca specializzata in soluzioni per i pasti, di cui deteneva una partecipazione del 49% dal 2023. Il marchio opera in 30 mercati europei e verrà integrato nella divisione Nutrition di Nestlé, rafforzando la sua posizione nei formati di nutrizione funzionale e "on-the-go", che si sovrappongono alle occasioni di acquisto di prodotti biologici di alta qualità.
- Marzo 2025: Yeo Valley Organic ha lanciato il suo primo prodotto a base di carne, hamburger di manzo biologico al 100% britannico allevato all'aperto e nutrito con erba, distribuiti in 362 punti vendita Tesco. Questa mossa estende un importante marchio britannico di latticini biologici al settore della carne certificata, sfruttando la rete di distribuzione nazionale per espandersi in una categoria di proteine di alta qualità dove l'offerta certificata è strutturalmente più limitata.
- Gennaio 2024: La Banca europea per gli investimenti ha stanziato 20 milioni di dollari a favore di Heura Foods, azienda con sede in Spagna, per sostenere l'espansione della sua produzione di proteine vegetali e incrementare l'approvvigionamento di soia biologica proveniente da aziende agricole dell'UE. Il finanziamento favorisce filiere di approvvigionamento più brevi e localizzate per le proteine vegetali biologiche, riducendo la dipendenza da materie prime importate a lungo raggio.
Ambito del rapporto sul mercato europeo degli alimenti e delle bevande biologici
Il mercato europeo degli alimenti e delle bevande biologici è segmentato per tipo di prodotto, canale di distribuzione e area geografica. In base al tipo di prodotto, il mercato è stato segmentato in alimenti biologici e bevande biologiche. Il segmento degli alimenti biologici è ulteriormente classificato in frutta e verdura biologica, carne biologica, pesce e pollame, latticini biologici, alimenti biologici congelati e trasformati e altri. Il segmento delle bevande biologiche è ulteriormente classificato in bevande alcoliche e analcoliche. In base al canale di distribuzione, il mercato è stato segmentato in supermercati/ipermercati, minimarket, negozi specializzati, vendita al dettaglio online e altri canali di distribuzione. Basandosi sulla geografia, il rapporto offre un’analisi regionale dettagliata, che comprende Regno Unito, Francia, Germania, Italia, Russia, Spagna e resto d’Europa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Tipologia di prodotto
| Cibo Biologico | Frutta e verdura |
| Carne, pesce e pollame | |
| Latticini | |
| Alimenti surgelati e trasformati | |
| Altri alimenti | |
| Bevande biologiche | Succhi di frutta e verdura |
| A base di latte | |
| Caffè | |
| Tè | |
| Altre bevande |
Per modulo
| Fresco/refrigerato |
| In scatola |
| Frozen |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi on-line |
| Altri canali di distribuzione |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Belgio |
| Polonia |
| Resto d'Europa |
| Tipologia di prodotto | Cibo Biologico | Frutta e verdura |
| Carne, pesce e pollame | ||
| Latticini | ||
| Alimenti surgelati e trasformati | ||
| Altri alimenti | ||
| Bevande biologiche | Succhi di frutta e verdura | |
| A base di latte | ||
| Caffè | ||
| Tè | ||
| Altre bevande | ||
| Per modulo | Fresco/refrigerato | |
| In scatola | ||
| Frozen | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Negozi on-line | ||
| Altri canali di distribuzione | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Belgio | ||
| Polonia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli alimenti e delle bevande biologici?
Il mercato è valutato a 75.28 miliardi di dollari nel 2026 e si prevede che raggiungerà i 85.91 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più velocemente: gli alimenti biologici o le bevande biologiche?
Si prevede che le bevande biologiche cresceranno a un CAGR del 6.78% entro il 2031, superando gli alimenti biologici.
Quale fattore di forma si sta espandendo più rapidamente?
Si prevede che i prodotti biologici in scatola cresceranno a un CAGR del 7.18% grazie al miglioramento delle tecnologie di conservazione.
Quale Paese è leader nelle vendite regionali e quale è in più rapida crescita?
La Germania è in testa con il 35.31% del valore del 2025, mentre la Polonia è quella in più rapida espansione, con un CAGR del 7.11% fino al 2031.


