

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 50.19 miliardo di dollari |
| Dimensione del mercato (2031) | 68.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.32% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
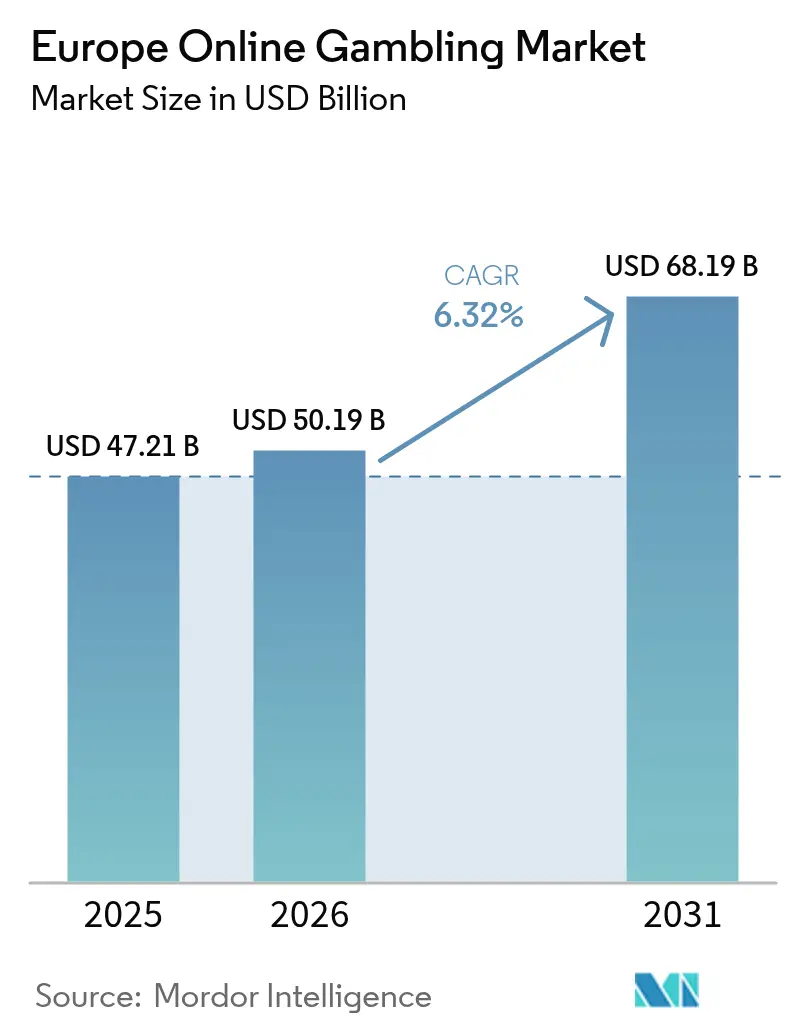
Analisi del mercato del gioco d'azzardo online in Europa di Mordor Intelligence
Si prevede che il mercato europeo del gioco d'azzardo online crescerà da 47.21 miliardi di dollari nel 2025 a 50.19 miliardi di dollari nel 2026, per poi raggiungere i 68.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.32% nel periodo 2026-2031. Gli smartphone dominano il mercato grazie alla loro praticità e alla loro ampia diffusione. Le innovazioni nel settore dei giochi da casinò stanno colmando il divario con altre categorie popolari. I giovani, esperti di tecnologia, stanno trainando la domanda di mercato grazie alla loro preferenza per le piattaforme digitali. L'intelligenza artificiale migliora l'esperienza utente con raccomandazioni personalizzate e misure più efficaci per il gioco responsabile. Le scommesse sportive rimangono il segmento più popolare, supportato dai principali tornei e dalle scommesse live. I cambiamenti normativi, come le riforme in Italia e la prevista liberalizzazione della legge sul gioco d'azzardo in Francia, creano opportunità per gli operatori che si adattano alle diverse esigenze di conformità. Il mercato europeo del gioco d'azzardo online è moderatamente competitivo, con i primi dieci operatori che rappresentano meno della metà del fatturato totale, lasciando spazio alla crescita anche per gli operatori più piccoli.
Punti chiave del rapporto
- Per tipologia di gioco, le scommesse sportive hanno registrato il 53.62% di fatturato nel 2025, mentre si prevede che i giochi da casinò cresceranno a un CAGR dell'7.78% entro il 2031.
- Per dispositivo, il mobile ha rappresentato il 58.74% della quota di mercato del gioco d'azzardo online in Europa nel 2025 e sta crescendo a un CAGR dell'8.18%.
- Per fascia d'età, nel 25 la fascia d'età 40-46.98 deteneva una quota del 2025% del mercato del gioco d'azzardo online in Europa, mentre il segmento al di sotto dei 25 anni è destinato a crescere a un CAGR dell'8.06% entro il 2031.
- In base al genere, nel 66.35 i giocatori maschi hanno dominato con una quota del 2025%; la partecipazione femminile sta aumentando a un CAGR dell'7.92%, in particolare tramite canali mobili.
- In termini geografici, il Regno Unito è in testa con una quota del 24.78% nel 2025, mentre si prevede che l'Italia registrerà il CAGR più rapido, pari al 7.41% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del gioco d'azzardo online in Europa
Tabella di impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| 5G e smartphone alimentano il mercato | + 1.2% | Regno Unito, Germania, mercati nordici | Medio termine (2-4 anni) |
| Aumento della domanda dei consumatori di esperienze interattive e ottimizzate per i dispositivi mobili | + 1.8% | Europa meridionale e altri mercati emergenti | A breve termine (≤ 2 anni) |
| L'integrazione dell'intelligenza artificiale e della realtà virtuale migliora l'esperienza complessiva dell'utente | + 0.9% | Regno Unito, Germania, Paesi Bassi, Svezia | A lungo termine (≥ 4 anni) |
| I tornei nazionali e regionali stimolano l'attività di scommesse aumentando le opportunità e il coinvolgimento dei consumatori | + 1.1% | Paneuropeo, con picchi durante i principali eventi sportivi | A breve termine (≤ 2 anni) |
| La disponibilità di diverse opzioni di gioco aiuta ad attrarre una base di consumatori più ampia | + 0.8% | Mercati europei maturi e ben regolamentati | Medio termine (2-4 anni) |
| Le iniziative di marketing strategico e i programmi di sponsorizzazione aumentano la visibilità del marchio di gioco d'azzardo | + 0.6% | Regno Unito, Spagna, Italia, Germania, Francia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
5G e smartphone alimentano il mercato
Il mercato del gioco d'azzardo online in Europa è in rapida crescita, trainato dall'adozione degli smartphone e dalle reti 5G. Nel 2024, il 94% delle famiglie europee aveva accesso a internet, secondo l'Unione Europea. [1]Fonte: Unione Europea, "Statistiche sull'economia e la società digitale - famiglie e individui", ec.europa.euOperatori come Bet365, LeoVegas e Unibet si stanno concentrando su piattaforme mobile-friendly per attrarre utenti. Le applicazioni web progressive (PWA) stanno guadagnando popolarità, consentendo agli utenti di accedere ai siti di gioco d'azzardo tramite browser, aggirando le restrizioni degli app store. L'implementazione del 5G ha migliorato il gaming mobile con un migliore streaming live, tempi di risposta più rapidi e interazioni in tempo reale. Entro la fine del 2024, l'adozione del 5G in Europa è cresciuta dell'87%, secondo Connect Europe. [2]Fonte: Connect Europe, "Stato delle comunicazioni digitali 2025", connecteurope.orgPiattaforme come Bwin hanno sfruttato questa opportunità per introdurre classifiche live, sale scommesse multigiocatore e integrazioni con la chat, rivolgendosi a utenti più giovani e attenti all'esperienza. Questi progressi consentono funzionalità come le scommesse ad attivazione vocale e le chat room interattive, rendendo l'esperienza più coinvolgente.
I progressi tecnologici e il gaming immersivo migliorano l'esperienza utente
Il mercato del gioco d'azzardo online in Europa è in rapida crescita, trainato dai progressi tecnologici e da una base di giocatori in crescita. Aziende come Entain e Flutter Entertainment utilizzano l'intelligenza artificiale per personalizzare quote, promozioni e avvisi di rischio, aumentando il coinvolgimento e garantendo un gioco responsabile. La realtà virtuale (VR) sta rimodellando il mercato con esperienze di casinò live che imitano i casinò fisici, attraendo gli utenti più giovani ed esperti di tecnologia. La blockchain garantisce transazioni trasparenti, creando fiducia nelle regioni con normative rigorose. I sistemi basati su cloud consentono agli operatori di espandersi in diversi paesi e supportano l'aggregazione di liquidità transfrontaliera per le operazioni paneuropee. I Millennial e la Generazione Z sono sempre più attratti da funzionalità come missioni, classifiche e interazioni social, in linea con le loro abitudini di gioco.
I tornei nazionali e regionali stimolano l'attività di scommesse
I tornei sportivi, sia nazionali che regionali, trainano la crescita del mercato del gioco d'azzardo online in Europa, incrementando l'attività di scommesse e il coinvolgimento degli utenti. Eventi come la UEFA Champions League e l'Eurolega registrano picchi nelle scommesse, soprattutto quando operatori come bet365 offrono funzionalità come quote speciali, scommesse live e streaming. Gli operatori si stanno anche concentrando su sport minori e in rapida crescita, come dimostra la sponsorizzazione da parte di Betsson del tour della Federazione Internazionale di Padel. Nel 2024, l'Europa ha accolto 747 milioni di arrivi internazionali, secondo UN Tourism, con molti visitatori che hanno partecipato alle scommesse durante i principali tornei. [3]Fonte: UN Tourism, "Il turismo internazionale recupera i livelli pre-pandemici nel 2024", unwto.orgQueste collaborazioni aiutano gli operatori a entrare in contatto con i tifosi, rendendo il coinvolgimento nello sport una strategia chiave in un mercato competitivo.
L'integrazione dell'intelligenza artificiale e della realtà virtuale migliora l'esperienza complessiva dell'utente
La personalizzazione basata sull'intelligenza artificiale e le tecnologie immersive come la realtà virtuale (VR) stanno trasformando il gioco d'azzardo online in Europa, rendendolo più coinvolgente e incentrato sull'utente. Operatori come Entain e Kindred Group utilizzano strumenti di apprendimento automatico per offrire contenuti personalizzati, consigliare scommesse e identificare comportamenti di gioco rischiosi per promuovere pratiche più sicure. Piattaforme come PokerStars VR ed Evolution Gaming stanno introducendo lounge di casinò VR e croupier olografici, creando esperienze interattive e immersive che attraggono un pubblico più giovane ed esperto di tecnologia. Tuttavia, parallelamente a questi progressi, stanno emergendo normative più severe. L'UE AI Act, previsto entro il 2026, imporrà agli operatori di garantire la trasparenza degli algoritmi, rilevare i pregiudizi e sottoporsi a audit indipendenti per tutelare i consumatori.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Tutela dei consumatori e preoccupazioni sul gioco responsabile | -1.4% | Regno Unito, Germania e Paesi Bassi guidano il controllo normativo | Medio termine (2-4 anni) |
| L’elevata tassazione riduce la redditività degli operatori | -0.9% | Germania (imposta sulle quote del 5.3%), Svezia (imposta GGR del 22%), Francia (aumenti proposti) | A breve termine (≤ 2 anni) |
| Le crescenti preoccupazioni sulla dipendenza dal gioco d’azzardo portano a controlli più severi | -1.1% | Paesi nordici, Regno Unito, Paesi Bassi con misure più severe | A lungo termine (≥ 4 anni) |
| Concorrenza degli operatori non regolamentati e del mercato nero | -0.7% | Europa orientale, mercati con licenze restrittive | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L’elevata tassazione riduce la redditività degli operatori
Il mercato europeo del gioco d'azzardo online si trova ad affrontare un'elevata tassazione sulle puntate e sul reddito lordo da gioco (GGR), una sfida che grava pesantemente sugli operatori di piccole e medie dimensioni. Prendiamo ad esempio la Germania: un'imposta del 5.3% sulle puntate ha attirato critiche per aver smorzato la competitività delle quote, influendo in particolare sul fascino di slot e poker online. In Svezia, un'ingente tassa del 22% sul GGR sta riducendo i margini di profitto degli operatori, spingendone alcuni a ridimensionare le attività di marketing o addirittura a uscire dal mercato. Le riforme fiscali francesi incombono, con proiezioni che indicano un impatto di 45 milioni di euro sui guadagni di FDJ nel 2025, a sottolineare l'impatto tangibile delle politiche fiscali, anche sui giganti del settore. Anche il panorama delle licenze italiane presenta ostacoli: un canone di 7 milioni di euro per una licenza di nove anni, sommato ad altre imposte basate sul reddito, rappresenta una barriera scoraggiante per i nuovi operatori. [4]Fonte: European Betting and Gaming Association, "EGBA esprime preoccupazione per il nuovo decreto italiano che riorganizza le tariffe delle licenze per il gioco d'azzardo online", egba.euTali sfide spesso lasciano senza fiato gli operatori più piccoli, aprendo la strada al consolidamento del mercato mentre le entità più grandi li assorbono o li estromettono.
Tutela dei consumatori e preoccupazioni sul gioco responsabile
Gli operatori del mercato europeo del gioco d'azzardo online si trovano ad affrontare sfide dovute a normative più severe in materia di tutela dei consumatori e di gioco responsabile. Molti paesi ora impongono misure come controlli di accessibilità economica, limiti di deposito e strumenti di autoesclusione. Ad esempio, 27 paesi richiedono ai giocatori di impostare limiti di gioco al momento della registrazione. Nel Regno Unito, le riforme proposte mirano a rafforzare i controlli sui giocatori con elevati livelli di spesa, prendendo di mira i programmi VIP e le valutazioni del rischio finanziario, il che potrebbe ridurre significativamente i ricavi derivanti da clienti di alto valore. Per conformarsi alle normative e garantire al contempo un'esperienza utente fluida, gli operatori stanno investendo in sistemi di conformità avanzati. Tuttavia, il mancato bilanciamento di questi requisiti potrebbe spingere i giocatori a rivolgersi a piattaforme non regolamentate, mettendo a rischio la sicurezza dei giocatori e riducendo la quota di mercato degli operatori regolamentati. Trovare un equilibrio tra conformità e soddisfazione del cliente è ora fondamentale per una crescita sostenibile del settore.
Analisi del segmento
Per tipo di gioco: l'innovazione dei casinò riduce il divario
Le scommesse sportive continuano a dominare come principale fonte di entrate nel 2025, con una quota del 53.62%, ma giochi da casinò come roulette, blackjack e baccarat stanno rapidamente guadagnando popolarità. Questi giochi, trasmessi in streaming da studi professionali in località come Riga e Malta, offrono un'esperienza immersiva che attrae più giocatori. Gli operatori di casinò collaborano sempre più con gli studi di contenuti per creare tavoli brandizzati, mentre i jackpot transfrontalieri aumentano significativamente i montepremi, rendendo questi giochi ancora più interessanti. Si prevede che il mercato dei giochi da casinò in Europa crescerà costantemente, con il solo segmento dei casinò live che dovrebbe raggiungere un robusto CAGR dell'7.78% durante il periodo di previsione.
Le slot machine rimangono tra le preferite dai giocatori grazie alla loro grafica accattivante e al fascino dei jackpot progressivi multivaluta. Nel frattempo, le sale da poker virtuali si stanno concentrando sulla creazione di comunità fedeli offrendo pool di liquidità condivisi in paesi come Spagna, Francia e Portogallo, migliorando l'esperienza di gioco. La digitalizzazione delle lotterie sta guadagnando slancio, aiutando i governi statali a generare entrate e competendo con piattaforme private che offrono funzionalità innovative come il gioco in sindacato. Innovazioni come il gioco in sindacato, le estrazioni istantanee e la biglietteria tramite app stanno aiutando le lotterie a rimanere rilevanti, generando al contempo entrate per i governi. Queste tendenze evidenziano l'evoluzione delle preferenze dei giocatori e gli sforzi degli operatori per adattarsi alle mutevoli dinamiche di mercato.
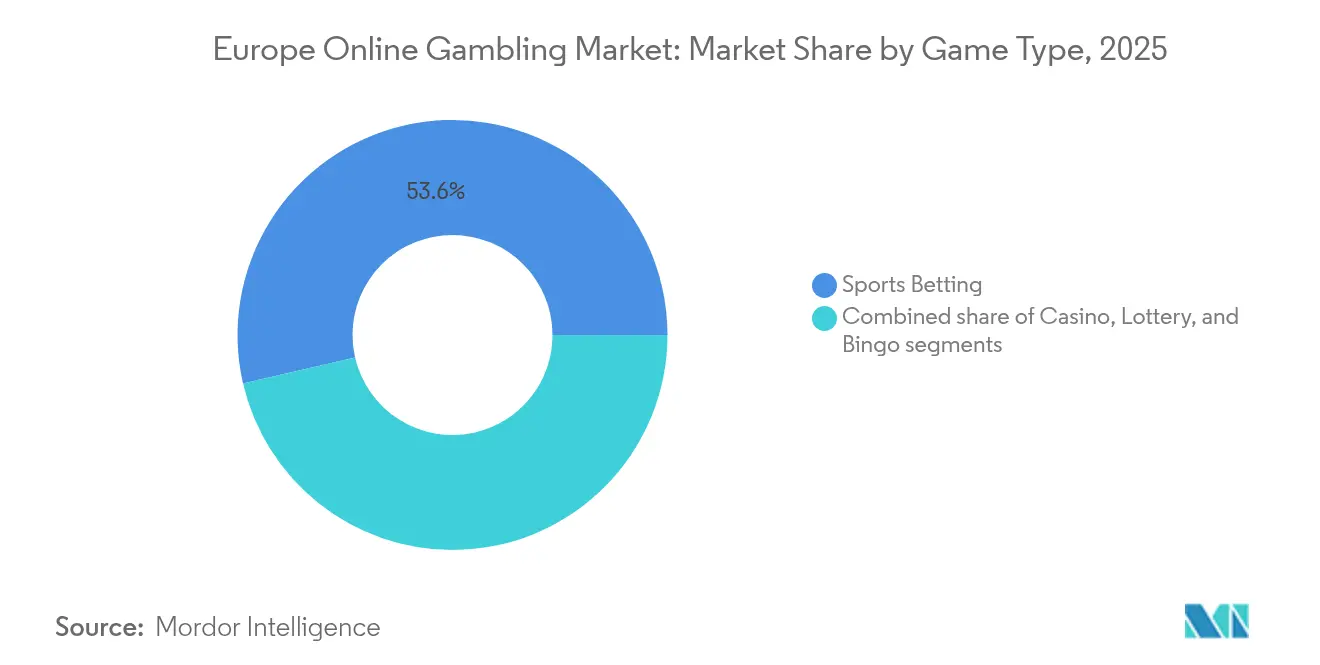
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dispositivo: la leadership degli smartphone si rafforza
Nel 2025, i dispositivi mobili hanno contribuito al 58.74% dei ricavi del mercato del gioco d'azzardo online e stanno crescendo al ritmo più rapido, con un CAGR dell'8.18%. Funzionalità come il gioco con una sola mano, i portafogli integrati in-app e l'accesso biometrico hanno reso il gaming mobile più intuitivo e accessibile. Sebbene le piattaforme desktop continuino ad attrarre giocatori di alto volume che preferiscono strumenti avanzati come le opzioni multi-schermo e le analisi dettagliate, la loro quota di mercato si sta gradualmente riducendo. Gli operatori stanno anche sperimentando nuove piattaforme, come smart TV e console di gioco, per raggiungere un pubblico più ampio. I visori per la realtà virtuale (VR) stanno iniziando a offrire esperienze di casinò immersive, ma questa tecnologia è ancora in fase iniziale e si rivolge a un gruppo più ristretto di utenti.
I profili cloud multipiattaforma stanno diventando sempre più popolari, consentendo ai giocatori di passare da un dispositivo all'altro senza perdere i progressi, migliorando così l'esperienza di gioco complessiva. Questa transizione fluida tra i dispositivi aiuta gli operatori a fidelizzare maggiormente i clienti. Con il continuo predominio del mobile gaming, le strategie di marketing si stanno spostando verso l'ottimizzazione degli app store e le partnership con gli influencer, soprattutto attraverso contenuti video di breve durata. Insieme, queste innovazioni tecnologiche e di marketing stanno posizionando i dispositivi mobili come fulcro centrale del gioco d'azzardo online, rimodellando il modo in cui gli operatori attraggono, coinvolgono e fidelizzano la propria base di giocatori.
Per fascia d’età: i nativi digitali rimodellano la domanda
I giocatori di età compresa tra 25 e 40 anni rappresentano attualmente la quota maggiore dei ricavi, pari al 46.98%, poiché in genere hanno redditi stabili e una buona conoscenza delle scommesse sportive. Questo gruppo è un target primario per gli operatori perché utilizza frequentemente le opzioni di scommessa tradizionali e mostra abitudini di spesa costanti. Nel frattempo, la fascia d'età inferiore ai 25 anni sta crescendo rapidamente, con un CAGR dell'8.06%. I giocatori più giovani sono particolarmente attratti da tendenze moderne come eSport, micro-scommesse e sfide interattive, spesso integrate con le piattaforme dei social media. Per attrarre questo pubblico, gli operatori si stanno concentrando sulla creazione di processi di onboarding intuitivi e sulla fornitura di strumenti formativi per aiutarli a comprendere meglio i giochi e i sistemi di scommessa. Questi sforzi mirano a rendere l'esperienza di scommessa più accessibile e attraente per gli utenti più giovani.
Per mantenere vivo l'interesse dei giocatori più giovani, gli operatori stanno introducendo funzionalità come programmi fedeltà gamificati, sistemi di ricompensa simili alle loot box e contenuti in streaming live con influencer di successo. Queste novità si rivolgono ai giocatori esperti di tecnologia che apprezzano esperienze interattive e basate sulla community. Tuttavia, questa fascia d'età è più vulnerabile ai rischi legati al gioco d'azzardo, il che spinge le autorità di regolamentazione a intervenire. Le autorità stanno implementando sistemi di intervento precoce e lanciando campagne di sensibilizzazione nelle scuole per educare i giovani giocatori alle pratiche di gioco responsabile. Queste misure mirano a garantire che il mercato continui a crescere, dando priorità alla sicurezza e al benessere dei giocatori, in particolare di quelli a più alto rischio.
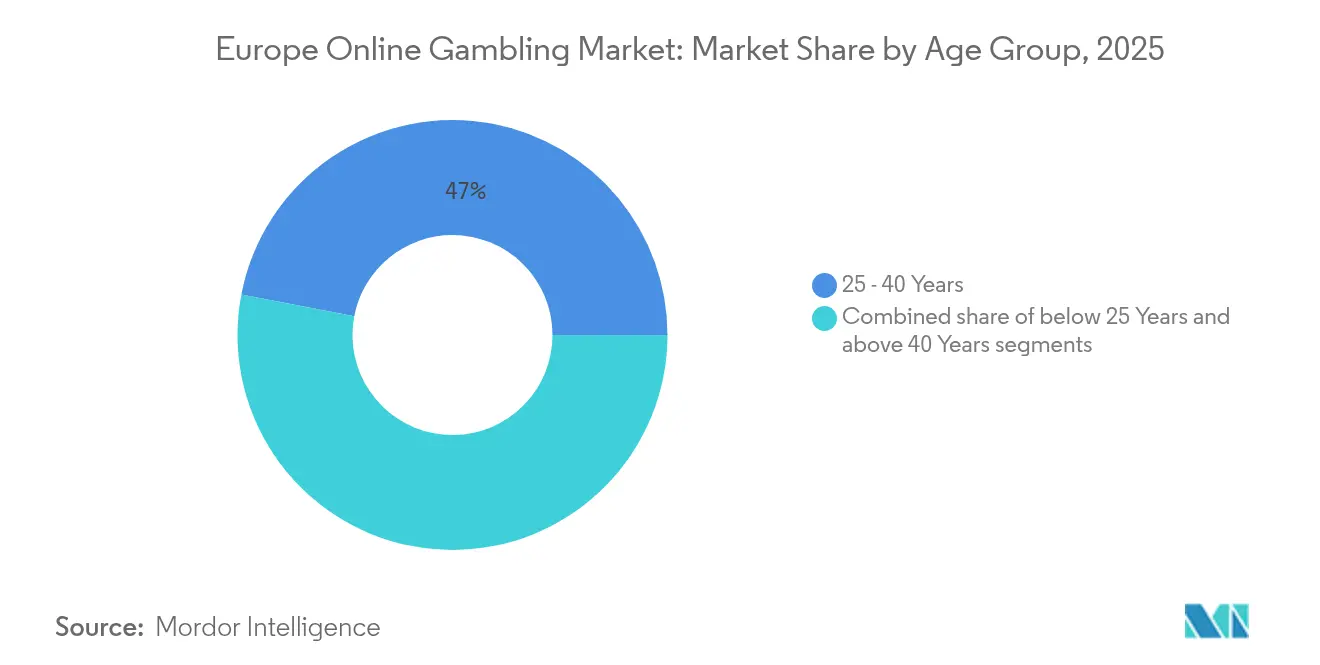
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per genere: l’inclusione amplia la partecipazione
Gli scommettitori maschi dominano attualmente il mercato del gioco d'azzardo online in Europa, rappresentando il 66.35% della quota totale. Tuttavia, la partecipazione delle utenti femminili sta crescendo rapidamente, con un tasso di crescita annuo composto (CAGR) dell'7.92%. Per attrarre più donne, le aziende si stanno concentrando sul miglioramento del design delle piattaforme, aggiungendo funzionalità come strumenti di interazione social, opzioni di scommessa rapida e mercati in linea con gli interessi di stile di vita, come l'intrattenimento e le scommesse sui reality. Questi cambiamenti mirano a rendere le piattaforme di gioco d'azzardo online più inclusive e attraenti per le utenti femminili. Man mano che le piattaforme continuano a migliorare la loro esperienza utente e a diversificare la loro offerta, si prevede che la quota di donne nel mercato aumenterà significativamente nei prossimi anni.
Studi che utilizzano la tecnologia di eye tracking hanno dimostrato che uomini e donne navigano sulle piattaforme di gioco d'azzardo in modo diverso, spingendo le aziende a testare e perfezionare elementi di design come le combinazioni di colori e la modalità di visualizzazione delle informazioni. Questi adattamenti stanno contribuendo a creare interfacce che soddisfano le preferenze di entrambi i sessi. Gli strumenti per il gioco d'azzardo responsabile vengono aggiornati con messaggi specifici per genere, poiché la ricerca indica che uomini e donne hanno diversi fattori scatenanti per comportamenti rischiosi come il recupero delle perdite. Affrontando queste differenze comportamentali, gli operatori mirano a promuovere pratiche di gioco d'azzardo più sicure, ampliando al contempo la propria portata a un pubblico più ampio. Questo approccio non solo promuove il gioco d'azzardo responsabile, ma garantisce anche una crescita equilibrata del mercato.
Analisi geografica
Mercato del gioco d'azzardo online nel Regno Unito
Il Regno Unito ha contribuito al 24.78% dei ricavi nel 2025, grazie al suo solido sistema di licenze, alle efficaci politiche di tutela dei consumatori e a una consolidata passione per lo sport. Il mercato è attraente per gli operatori del gioco d'azzardo grazie alla disponibilità di soluzioni white-label e sistemi di pagamento avanzati, che rendono le operazioni più fluide ed efficienti. Tuttavia, i nuovi controlli di accessibilità economica potrebbero ridurre la spesa degli operatori di alto valore, con un potenziale impatto sui ricavi complessivi. Le aziende che adottano tecnologie di conformità avanzate sono meglio attrezzate per gestire questi cambiamenti e mantenere la propria posizione competitiva in questo mercato ben regolamentato.
Mercato italiano del gioco d'azzardo online
L'Italia è attualmente il mercato in più rapida crescita in Europa, con un tasso di crescita previsto del 7.41% (CAGR). Questa crescita è trainata dall'imminente rinnovo delle licenze nel 2025-2026 e dal potenziale allentamento del divieto di pubblicità previsto dal Decreto Dignità, che potrebbe consentire agli operatori di raggiungere un pubblico più ampio. L'elevato costo di ingresso di 7 milioni di euro per una licenza di nove anni favorisce gli operatori più grandi e ben finanziati, offrendo loro un vantaggio in questo mercato in espansione. Inoltre, si prevede che una migliore canalizzazione aumenterà il gettito fiscale, rendendo l'Italia una destinazione attraente per le società di gioco d'azzardo affermate che desiderano espandere la propria presenza in Europa. Questi fattori posizionano l'Italia come un mercato chiave per la crescita futura del settore del gioco d'azzardo online.
Mercati europei più ampi
Il mercato regolamentato tedesco ha rilasciato 30 permessi per le scommesse sportive, 39 per le slot machine e 5 per il poker alla fine del 2024, ma l'imposta del 5.3% sulle quote ha creato difficoltà limitando i budget di marketing degli operatori. Ciononostante, alcune aziende sono riuscite a migliorare le proprie performance utilizzando la liquidità condivisa tra diversi stati, il che contribuisce a ottimizzare le loro operazioni. Nel frattempo, la Francia sta valutando la legalizzazione dei casinò online, il che potrebbe creare significative opportunità per il mercato europeo del gioco d'azzardo online se le preoccupazioni degli stakeholder venissero risolte. Altre regioni, come i paesi nordici, si stanno concentrando su rigorose misure di prevenzione dei danni per garantire un gioco responsabile. Allo stesso tempo, Spagna, Paesi Bassi e Belgio continuano a crescere costantemente grazie a regole chiare per sponsorizzazioni e bonus.
Panorama normativo
In Europa, il gioco d'azzardo online rimane regolamentato principalmente a livello nazionale, con gli Stati membri che mantengono il controllo sulle licenze e sulle approvazioni dei prodotti in base ai principi del TFUE, pur inasprendo i requisiti di tutela dei consumatori, come i limiti di deposito, l'autoesclusione e le verifiche sulla capacità di spesa. Un segnale chiave di questa frammentazione è giunto il 16 aprile 2026, quando la Corte di giustizia dell'Unione europea (causa C-440/23) ha confermato che il diritto dell'UE non esclude i divieti nazionali su alcuni giochi d'azzardo online, qualora siano giustificati da obiettivi quali il convogliamento del gioco verso offerte vigilate.
A livello UE, le norme orizzontali stanno influenzando sempre più il modo in cui gli operatori progettano la conformità in diverse giurisdizioni. Il Regolamento (UE) 2024/1624 introduce una definizione giuridica a livello UE dei servizi di gioco d'azzardo, in vigore dal 10 luglio 2027, mentre nell'aprile 2026 sono state introdotte ulteriori attività a livello UE in materia di sicurezza online. Tra queste, la Raccomandazione (UE) 2026/1035 della Commissione (29 aprile 2026) su un quadro comune per le tecnologie di verifica dell'età a tutela dei minori. Parallelamente, gli aggiornamenti degli Stati membri continuano a guidare il lavoro quotidiano in materia di conformità, tra cui le modifiche alla legge sul gioco d'azzardo dell'Estonia, in vigore dal 21 novembre 2025, volte a rafforzare i requisiti di protezione dei giocatori, e la pubblicazione da parte di Malta del Regolamento di modifica della tassazione sul gioco d'azzardo 2026 (LN 84/2026) il 1° aprile 2026.
Panorama competitivo
La concorrenza nel mercato europeo del gioco d'azzardo online è moderatamente frammentata, senza un singolo operatore dominante. Per ampliare le operazioni e soddisfare i requisiti di conformità transfrontaliera, le aziende stanno perseguendo fusioni e acquisizioni. Ad esempio, FDJ ha acquisito Kindred, mentre Allwyn si è assicurata una quota di maggioranza in Novibet. Analogamente, Superbet ha ampliato la sua presenza nel Benelux acquisendo Napoleon Sports & Casino per 350-400 milioni di euro. Queste consolidazioni stanno aiutando gli operatori a rafforzare la loro posizione di mercato e a semplificare le operazioni in diverse regioni.
La tecnologia gioca un ruolo cruciale nel plasmare il panorama competitivo del mercato. Aziende leader come Flutter stanno sfruttando strumenti avanzati come sistemi single-wallet e motori di rischio in tempo reale per migliorare la propria offerta e garantire un rapido lancio di nuove funzionalità. Entain, d'altra parte, sta investendo molto nell'intelligenza artificiale per fornire quote di scommessa personalizzate e migliorare il coinvolgimento dei clienti. Nel frattempo, nuovi operatori come BC.GAME, che si concentra sui pagamenti in criptovaluta, e ComeOn, specialista di eSport, si rivolgono a un pubblico più giovane che preferisce metodi di pagamento innovativi ed esperienze di gioco integrate. Questi progressi tecnologici stanno aiutando gli operatori a soddisfare le diverse preferenze dei clienti e a rimanere all'avanguardia sul mercato.
Le partnership con le squadre sportive si stanno rivelando una preziosa strategia di marketing per gli operatori del gioco d'azzardo. Accordi come la sponsorizzazione sulla parte anteriore delle maglie in campionati come la Premier League, la Serie A e la Liga offrono una significativa visibilità del marchio. Ad esempio, la sponsorizzazione della manica della Juventus con WhiteBIT evidenzia la crescente collaborazione tra piattaforme di criptovalute e club sportivi tradizionali. Gli operatori che combinano i dati provenienti sia dai chioschi di vendita al dettaglio che dalle piattaforme online acquisiscono una comprensione completa delle abitudini di spesa dei clienti. Questo approccio omnicanale consente loro di fare previsioni più accurate sul valore del ciclo di vita e di personalizzare i propri servizi per soddisfare le esigenze dei clienti in modo più efficace.
Leader del settore del gioco d'azzardo online in Europa
-
Betsson AB
-
Ottieni PLC
-
Gruppo Bet365 Ltd
-
Flutter Spettacolo PLC
-
Evoca il PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Entain ha concordato la cessione di una partecipazione del 20% in Entain Holdings (CEE) Ltd. al suo partner di joint venture EMMA Capital per circa 425 milioni di euro. L'operazione rientra in una strategia di riequilibrio del portafoglio, volta a ridurre l'esposizione in alcune attività nell'Europa centrale e orientale e a riallocare il capitale verso le priorità principali.
- Maggio 2026: bet365 ha avviato le proprie attività in Francia con il dominio bet365.fr dopo aver ottenuto l'autorizzazione necessaria dall'Autorité Nationale des Jeux (ANJ). L'ingresso di un importante operatore in un mercato fortemente regolamentato aumenta la pressione competitiva per le offerte di scommesse sportive rivolte al mercato francese.
- Ottobre 2024: FDJ ha completato l'acquisizione di Kindred, creando un gruppo europeo del gioco d'azzardo più grande e presente in diversi mercati, con una maggiore portata in termini di prodotti e giurisdizioni. L'operazione ha rafforzato il processo di consolidamento e ha accresciuto l'importanza di portafogli integrati di conformità, tecnologia e marchi nei mercati europei regolamentati.
Ambito del rapporto sul mercato del gioco d'azzardo online in Europa
Il gioco d'azzardo online è un tipo di scommessa su sport come casinò, poker e altri sport che si giocano su Internet. Il gioco d'azzardo online sta diventando popolare grazie al suo ambiente fiscale a più livelli. Il mercato è stato segmentato per tipo di gioco, utente finale e area geografica. Il mercato studiato è segmentato per tipo di gioco in scommesse sportive, casinò, lotteria e bingo. Con le scommesse sportive, il mercato studiato è segmentato in calcio, corse di cavalli, e-sport e altri. Per casinò, il mercato studiato è segmentato in casinò dal vivo, slot, baccarat, blackjack e altri. Per uso finale, il mercato studiato è segmentato in desktop e mobile. Il rapporto copre i principali paesi europei, tra cui Regno Unito, Italia, Francia, Spagna, Germania, Paesi Bassi, Svezia e Resto d'Europa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore in milioni di USD.
Per tipo di gioco
| Scommesse sportive | Calcio |
| Corsa di cavalli | |
| Tennis | |
| Altri tipi di gioco | |
| Casinò | Casinò dal vivo |
| Baccarat | |
| Blackjack | |
| Poker | |
| Slot machine | |
| Altri giochi da casinò | |
| Lotteria | |
| tombola |
Per dispositivo
| Desktop |
| Mobile |
| Altro |
Per gruppo di età
| Sotto i 25 anni |
| 25 - 40 anni |
| Sopra 40 anni |
Per genere
| Maschio |
| Femmina |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Svezia |
| Resto d'Europa |
| Per tipo di gioco | Scommesse sportive | Calcio |
| Corsa di cavalli | ||
| Tennis | ||
| Altri tipi di gioco | ||
| Casinò | Casinò dal vivo | |
| Baccarat | ||
| Blackjack | ||
| Poker | ||
| Slot machine | ||
| Altri giochi da casinò | ||
| Lotteria | ||
| tombola | ||
| Per dispositivo | Desktop | |
| Mobile | ||
| Altro | ||
| Per gruppo di età | Sotto i 25 anni | |
| 25 - 40 anni | ||
| Sopra 40 anni | ||
| Per genere | Maschio | |
| Femmina | ||
| Per geografia | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del gioco d'azzardo online in Europa?
Il mercato è valutato a 50.19 miliardi di dollari nel 2026 e si prevede che raggiungerà i 68.19 miliardi di dollari entro il 2031.
Quale tipologia di gioco genera i maggiori ricavi?
Le scommesse sportive sono in testa con il 53.62% dei ricavi del 2025, mentre i giochi da casinò mostrano la crescita CAGR più rapida, pari all'7.78%.
Quanto è diffuso il gioco d'azzardo su dispositivi mobili in Europa?
I canali mobili hanno rappresentato il 58.74% dei ricavi del 2025 e si prevede che rappresenteranno oltre il 60% nei prossimi anni.
Quale Paese sta crescendo più velocemente?
L'Italia è destinata a registrare la crescita più elevata, con un CAGR del 7.41%, grazie alle nuove norme in materia di licenze e alle potenziali riforme della pubblicità.


