

Dimensioni e quota del mercato europeo dei formaggi non caseari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.25 miliardo di dollari |
| Dimensione del mercato (2031) | 2.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.97% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo dei formaggi non caseari di Mordor Intelligence
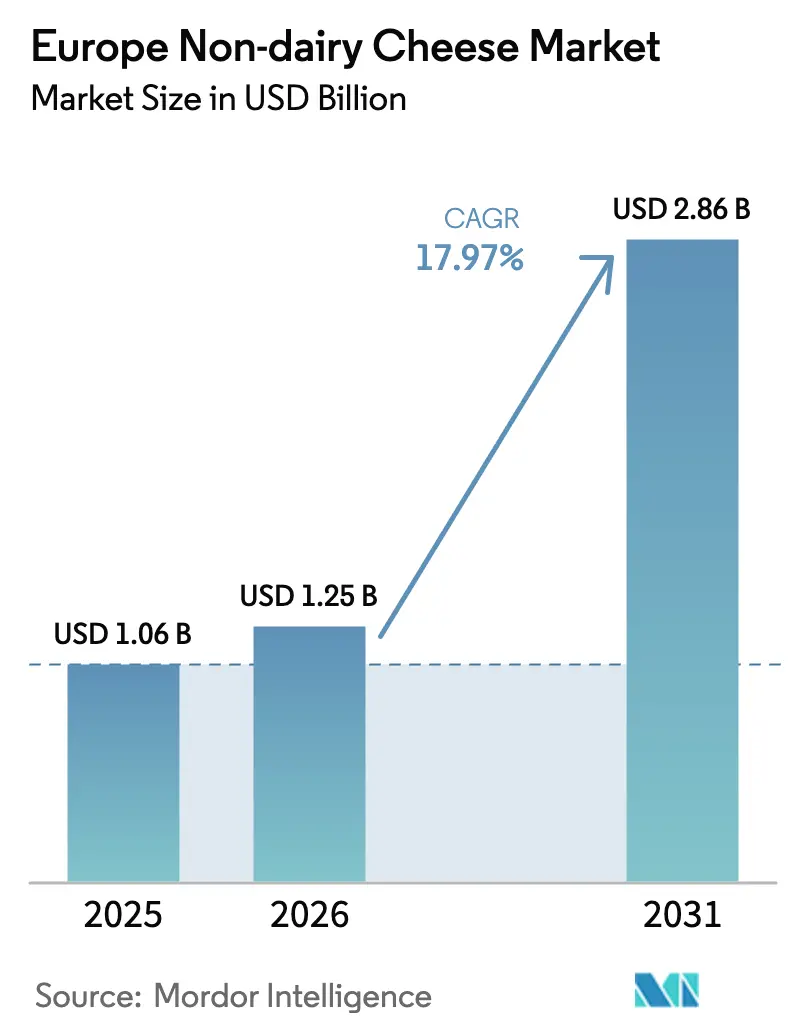
Il mercato europeo dei formaggi vegetali aveva un valore di 1.06 miliardi di dollari nel 2025 e si prevede che crescerà da 1.25 miliardi di dollari nel 2026 a 2.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.97% durante il periodo di previsione (2026-2031). L'alimentazione flessitariana, le innovazioni nella fermentazione di precisione e la riallocazione degli scaffali dei rivenditori sono alla base di questa espansione. La Spagna è all'avanguardia con un investimento significativo nel 2023 e un piano d'azione nazionale per gli alimenti a base vegetale previsto per il 2026. La Germania rimane il mercato più grande per penetrazione nelle famiglie di carne e latte vegetali, a testimonianza dell'ampia familiarità con le alternative al latte vaccino. La volatilità dei prezzi delle materie prime lattiero-casearie, unita a una gamma sempre più ampia di proteine fermentate con frutta secca, legumi e metodi di fermentazione di precisione, sta accelerando la diversificazione dei prodotti. I rivenditori stanno sostituendo i contenitori di plastica con lattine a temperatura ambiente che riducono i costi della catena del freddo e supportano gli obiettivi di zero rifiuti, stimolando la crescita degli imballaggi in scatola. I finanziamenti istituzionali confermano questa tendenza: la Banca europea per gli investimenti ha concesso a Formo un finanziamento di 35 milioni di euro nel gennaio 2025 per incrementare la produzione di formaggio spalmabile fermentato di precisione. [1]Fonte: GFI, "Il mercato francese delle alternative vegetali è resiliente all'inflazione", gfieurope.org.
Punti chiave del rapporto
- Per tipologia, nel 2025 il formaggio a base di soia ha dominato il mercato europeo dei formaggi a base vegetale con il 39.82%, mentre si prevede che il formaggio a base di anacardi crescerà a un CAGR del 19.72% entro il 2031.
- In base alla forma, nel 2025 le fette rappresentavano il 32.70% del mercato europeo dei formaggi a base vegetale; i formati grattugiati stanno avanzando a un CAGR del 19.55% tra il 2026 e il 2031, con la ripresa del settore della ristorazione.
- Per tipologia di imballaggio, nel 2025 le vaschette hanno rappresentato il 44.60% del mercato europeo dei formaggi a base vegetale, mentre le lattine hanno registrato il CAGR previsto più elevato, pari al 19.12%, grazie a una logistica più semplice.
- Per canale di distribuzione, nel 2025 il canale off-trade ha conquistato il 95.80% della quota di mercato dei formaggi a base vegetale in Europa; il canale on-trade è destinato a crescere a un CAGR del 18.21%, man mano che i ristoranti diversificano i menu.
- In termini geografici, la Germania ha mantenuto la quota maggiore del 25.20% nel 2025, mentre si prevede che la Spagna registrerà il CAGR più rapido del 18.76% fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei formaggi non caseari in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle popolazioni vegane e vegetariane | + 3.2% | Germania, Regno Unito, Paesi Bassi; diffusione in Spagna e Francia | Medio termine (2-4 anni) |
| In aumento i casi di intolleranza al lattosio in Europa | + 2.1% | Europa meridionale (Spagna, Italia, Francia); moderato in Germania, Regno Unito | A lungo termine (≥ 4 anni) |
| Ampliamento delle varietà e dei sapori dei formaggi a base vegetale | + 4.5% | Globale, con i primi guadagni in Germania, Regno Unito e Spagna | A breve termine (≤ 2 anni) |
| Innovazioni nel gusto e nella fondibilità dei prodotti | + 5.8% | Germania, Francia, Regno Unito; centri di fermentazione di precisione (Paesi Bassi, Finlandia) | Medio termine (2-4 anni) |
| Miglioramento dei canali di distribuzione al dettaglio e online | + 2.9% | Regno Unito, Germania, Spagna; penetrazione dell'e-commerce nei centri urbani | A breve termine (≤ 2 anni) |
| Partnership tra marchi e gruppi per la sostenibilità | + 1.7% | Germania, Paesi Bassi e Francia; allineamento con le politiche del Green Deal dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle popolazioni vegane e vegetariane
Le diete flexitariane rappresentano ora un numero crescente di consumatori europei, con la Germania che segnala che il 30% delle famiglie prevede di aumentare il consumo di carne a base vegetale nei prossimi due anni, un cambiamento comportamentale che si traduce nell'adozione di alternative ai latticini. La Francia ha registrato il 42% degli intervistati intenzionati ad adottare un'alimentazione flexitariana in un sondaggio OpinionWay del 2025, guidato da preoccupazioni per il benessere degli animali e il clima piuttosto che da un veganismo rigoroso. Il settore a base vegetale in Spagna è cresciuto nel 2023, con oltre un terzo degli spagnoli che consuma prodotti a base vegetale e il 46% delle famiglie che acquista regolarmente bevande a base vegetale. Questa espansione demografica è meno legata a un veganismo ideologico e più a una diversificazione proteica incrementale, il che significa che i marchi di formaggi a base vegetale che enfatizzano la parità di gusto e la praticità rispetto ai messaggi etici conquistano una quota di mercato più ampia. Il sondaggio Smart Protein, finanziato dall'UE, ha rilevato che i flexitariani danno priorità all'esperienza sensoriale rispetto alle affermazioni sulla sostenibilità, suggerendo che gli investimenti nello sviluppo del prodotto in consistenza e sapore producono tassi di conversione più elevati rispetto alla sola etichettatura dell'impronta di carbonio.
Aumento dei casi di intolleranza al lattosio in Europa
Il malassorbimento del lattosio colpisce la maggior parte degli adulti francesi, creando una domanda strutturale di formaggi senza lattosio che persiste indipendentemente dalle tendenze alimentari. Le popolazioni dell'Europa meridionale presentano tassi di prevalenza più elevati rispetto all'Europa settentrionale, posizionando Spagna, Italia e Francia come aree geografiche in cui il posizionamento senza lattosio ha un impatto maggiore rispetto al marchio vegano. Una ricerca condotta in Bulgaria e pubblicata nel 2024 ha confermato che l'intolleranza al lattosio rimane sottodiagnosticata in tutta Europa, con molti consumatori che autogestiscono i sintomi riducendo l'assunzione di latticini piuttosto che cercare una diagnosi medica. Questo comportamento di sostituzione silenziosa significa che le vendite di formaggi a base vegetale beneficiano di una coorte orientata alla salute che non si identifica come vegana ma richiede alternative funzionali. I produttori che arricchiscono i prodotti con calcio e vitamina B12 per adattarli ai profili nutrizionali dei latticini rispondono alle preoccupazioni di questo segmento in merito all'adeguatezza dei nutrienti, un ostacolo citato dalla maggior parte dei consumatori europei che evitano i prodotti a base vegetale a causa della percepita ultra-lavorazione.
Espansione delle varietà e dei sapori dei formaggi a base vegetale
L'ampliamento della gamma di prodotti ha subito un'accelerazione nel 2024, con lanci di analoghi del cheddar stagionato, formaggi molli fermentati e creme spalmabili alla ricotta, mirati ad applicazioni culinarie specifiche piuttosto che a sostituti generici dei latticini. Dreamfarm ha introdotto in Italia una ricotta di mandorle e anacardi nell'ottobre 2024, sfruttando la familiarità regionale con la ricotta nei piatti di pasta per avviare la sperimentazione. SimplyV ha lanciato ParmVegan presso Ocado UK nell'agosto 2024, rivolgendosi al segmento dei formaggi grattugiati, dove la consistenza e l'intensità dell'umami sono fondamentali per l'accettazione da parte dei consumatori. La categoria dei formaggi vegetali in Francia è cresciuta in volume nel 2024, il tasso più elevato tra le alternative ai latticini, a indicare che l'innovazione del gusto sta sbloccando la domanda latente. Il passaggio da blocchi di prodotti di base a formati specifici per applicazione, come la mozzarella grattugiata per la pizza o le creme spalmabili alle erbe per i taglieri di salumi, consente prezzi più elevati e riduce il confronto diretto con i formaggi caseari in termini di costo al chilogrammo. I rivenditori segnalano che la proliferazione di SKU nei reparti dedicati ai formaggi a base vegetale stimola la crescita della categoria, convertendo gli acquirenti occasionali in acquirenti abituali che sperimentano diversi profili di sapore.
Innovazioni nel gusto e nella fusione dei prodotti
La fermentazione di precisione e la modifica enzimatica stanno colmando il divario sensoriale che storicamente limitava i formaggi a base vegetale a una nicchia di consumatori. La partnership di Formo con Those Vegan Cowboys nel marzo 2024 ha combinato la caseina fermentata di precisione con le tecniche di produzione casearia tradizionali per produrre un formaggio cremoso che si scioglie e si imbrunisce come il latte, affrontando i deficit funzionali che ne hanno scoraggiato l'adozione da parte della ristorazione. METRO Germania ha iniziato a rifornire il formaggio cremoso Frischain di Formo nel settembre 2024, segnando un successo distributivo in un canale in cui gli acquirenti danno priorità alle prestazioni rispetto alle credenziali di sostenibilità. Il progetto Pulse2Cheese del Fraunhofer Institute ha dimostrato che gli enzimi transglutaminasi microbici possono reticolare le proteine dei legumi per replicare la consistenza elastica della mozzarella, una svolta che consente ai formaggi a base vegetale di funzionare in applicazioni ad alte temperature come pizza e gratin. Leprino Foods ha ottenuto la licenza per la caseina fermentata di precisione da Fooditive Group, a dimostrazione del fatto che i produttori di latticini tradizionali considerano le proteine bioingegnerizzate come una via per difendere la quota di mercato piuttosto che cedere la categoria alle startup. Questi progressi tecnologici comprimono il ciclo di tentativi e ripetizioni, riducendo il compromesso sensoriale che i consumatori tollerano quando scelgono opzioni a base vegetale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte concorrenza da parte del segmento dei formaggi caseari | -4.3% | Francia, Italia, Germania; forti tradizioni casearie AOP/IGP | Medio termine (2-4 anni) |
| Elevati costi di produzione dovuti agli ingredienti | -3.8% | Spagna, Regno Unito, Germania; mercati di anacardi e mandorle dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Complessità normative ed etichettatura nell'UE | -2.1% | A livello UE, con variazioni di applicazione a livello nazionale (Francia, Italia, Spagna) | A lungo termine (≥ 4 anni) |
| Sfide nel riprodurre il gusto e la consistenza del formaggio caseario | -5.2% | Francia, Italia; mercati con elevato consumo pro capite di formaggio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte del segmento dei formaggi caseari
Si prevede che la produzione di formaggi caseari dell'UE crescerà significativamente nel 2025, trainata dalla domanda di esportazioni e dalla ripresa del turismo. I formaggi francesi DOP e IGP da soli generano un significativo e prestigioso spazio sugli scaffali e una fidelizzazione dei consumatori che i marchi a base vegetale faticano a infrangere. Le esportazioni di formaggi a pasta molle dall'UE sono cresciute nel 2024, a indicare una solida domanda di formati caseari tradizionali che competono direttamente con i prodotti analoghi a base vegetale, come brie e camembert.[2]Fonte: Team France Export, "Il mercato lattiero-caseario mondiale: revisione 2024 e prospettive 2025", teamfrance-export.frLa normalizzazione dei prezzi di burro e latte in polvere nel 2025 potrebbe ridurre i costi di produzione per i produttori di formaggi caseari, ampliando il divario di prezzo con le alternative vegetali che si basano su anacardi e mandorle importati. La decisione di Bel Group di interrompere la produzione del suo marchio di formaggio vegano Nurishh alla fine del 2025 a causa della scarsa adesione da parte dei consumatori sottolinea la difficoltà di raggiungere la redditività in una categoria in cui gli operatori storici del settore lattiero-caseario possono assorbire le perdite per difendere la quota di mercato.
Elevati costi di produzione dovuti agli ingredienti
I prezzi di anacardi e mandorle rimangono elevati a causa dell'approvvigionamento concentrato da India, Vietnam e California, con infrastrutture di lavorazione limitate in Europa per catturare i margini della catena del valore. Le alternative vegetali alla carne in Spagna hanno un prezzo al chilo più alto rispetto alla carne animale, riflettendo strutture di costo simili nei formaggi vegetali, dove i bassi volumi di produzione impediscono economie di scala. L'esperimento di parità di prezzo di Lidl Paesi Bassi, che ha abbinato prodotti vegetali con equivalenti convenzionali, ha aumentato le vendite ma ha richiesto una compressione dei margini dei rivenditori piuttosto che una riduzione dei costi dei fornitori, un modello non sostenibile su tutti i canali. Gli ingredienti della fermentazione di precisione, come gli analoghi della caseina, costano attualmente da 10 a 20 volte di più della caseina derivata dal latte, limitandone l'uso a prodotti premium fino a quando la capacità dei bioreattori non aumenterà e i costi delle materie prime non diminuiranno.
Analisi del segmento
Per tipo: le formulazioni di anacardi superano quelle di soia con l'aumento della richiesta di scioglibilità
I formaggi a base di soia detenevano il 39.82% del mercato nel 2025, grazie a filiere consolidate e a costi delle materie prime inferiori rispetto alle alternative a base di frutta secca, ma i formaggi a base di anacardi si stanno espandendo a un CAGR del 19.72% fino al 2031, poiché i produttori danno priorità a profili di sapore neutri e a un contenuto di grassi superiore che imita la consistenza in bocca dei formaggi caseari. I formaggi a base di mandorle attraggono i consumatori che cercano opzioni ipocaloriche, sebbene il loro sapore leggermente dolce ne limiti l'impiego in piatti salati. Altri, tra cui i formaggi a base di olio di cocco e d'avena, catturano segmenti di nicchia in cui l'evitamento degli allergeni o le preferenze regionali per gli ingredienti determinano le scelte di formulazione. Il Supreme Cheddarton di Violife, che incorpora proteine di lenticchie per fornire 9.5 grammi di proteine per 100 grammi, illustra come le miscele di legumi vengano utilizzate per aumentare la densità nutrizionale e affrontare la percezione che i formaggi a base vegetale siano carenti di proteine.
L'ascesa dell'anacardio riflette una più ampia svolta del settore verso un posizionamento premium e prestazioni funzionali. La ricotta di mandorle e anacardi di Dreamfarm, lanciata in Italia nell'ottobre 2024, si rivolge al segmento italiano dei formaggi freschi da 1.8 miliardi di euro, dove consistenza e contenuto di umidità sono fondamentali per ripieni e creme spalmabili. Il formaggio a base di soia rimane dominante in Germania e nei Paesi Bassi, dove i primi operatori del mercato come Violife e Soyana hanno consolidato la notorietà del marchio, ma la crescita sta rallentando poiché i consumatori associano la soia alle preoccupazioni sugli OGM, nonostante le normative UE richiedano l'etichettatura "non OGM". La caseina fermentata di precisione, concessa in licenza da Leprino Foods da Fooditive Group, rappresenta un potenziale fattore dirompente che aggira completamente i limiti delle proteine vegetali producendo proteine identiche a quelle del latte in bioreattori, sebbene le approvazioni normative e le strutture dei costi rimangano ostacoli alla commercializzazione su larga scala.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i formati triturati aumentano con la ripresa del settore della ristorazione
Le fette hanno dominato il 32.70% del mercato nel 2025, trainate da applicazioni per panini e hamburger, dove la praticità e il controllo delle porzioni contano più delle prestazioni di fusione, eppure il formaggio grattugiato sta crescendo a un CAGR del 19.55%, poiché le catene di pizzerie e i ristoranti di pasta stanno reintroducendo opzioni di menu a base vegetale dopo la pandemia. I blocchi si rivolgono ai consumatori artigianali che grattugiano o affettano a casa, mentre i cubetti sono adatti per salumi e spuntini. Altri, tra cui crumble e creme spalmabili, si rivolgono a usi culinari di nicchia come condimenti per insalate e salse. La decisione di METRO Germania di immettere in magazzino il formaggio cremoso Frischain di Formo a settembre 2024 segnala che gli acquirenti del settore della ristorazione sono disposti a sperimentare formati a base vegetale se offrono prestazioni paragonabili ai latticini nelle applicazioni ad alta temperatura.
L'accelerazione del segmento grattugiato è legata alle innovazioni tecnologiche nella fusione e nell'allungamento. I tagli di mozzarella di Violife, formulati per la pizza, sfruttano amidi modificati e olio di cocco per replicare la doratura e l'elasticità che i consumatori si aspettano dalla mozzarella di latte vaccino, un punto di riferimento sensoriale che i precedenti formaggi vegetali non riuscivano a soddisfare. ParmVegan di SimplyV, lanciato da Ocado UK nell'agosto 2024, si rivolge al segmento dei formaggi grattugiati, dove l'intensità dell'umami e la consistenza granulare sono fondamentali per pasta e insalate. Le fette rimangono il formato più grande grazie al predominio della vendita al dettaglio e alla familiarità dei consumatori, ma la loro crescita è limitata da limitate opportunità di differenziazione: la maggior parte dei marchi compete sul prezzo piuttosto che sull'innovazione sensoriale. Blocchi e cubetti servono segmenti premium in cui i consumatori tollerano prezzi più elevati per il posizionamento artigianale, ma i volumi rimangono ridotti rispetto a fette e tagli.
Per tipo di imballaggio: le lattine catturano gli acquirenti attenti alla sostenibilità
Nel 2025, le vaschette hanno detenuto il 44.60% della quota di mercato degli imballaggi, preferite per formaggi a pasta molle e creme spalmabili, dove la richiudibilità e la refrigerazione sono standard, ma le lattine stanno crescendo a un CAGR del 19.12%, poiché i rivenditori cercano formati stabili a scaffale che riducano i costi logistici della catena del freddo e attraggano i consumatori attenti alla sostenibilità. Le lattine servono ad applicazioni di nicchia come i prodotti analoghi del formaggio stagionato che beneficiano delle proprietà di oscuramento della luce del metallo, mentre la riciclabilità e la conservazione a temperatura ambiente delle lattine sono in linea con le iniziative di vendita al dettaglio a rifiuti zero. L'adozione da parte di Lidl Svizzera di imballaggi a base di cellulosa per i formaggi nel 2024 riflette una più ampia pressione dei rivenditori sui fornitori affinché adottino materiali compostabili o riciclabili che riducano i rifiuti di plastica.
La crescita delle lattine è trainata dall'e-commerce e dai canali di esportazione, dove la stabilità ambientale riduce il rischio di deterioramento e i costi di spedizione. Le vaschette rimangono dominanti nelle categorie di formaggi freschi come la ricotta e il formaggio spalmabile, dove la refrigerazione è inevitabile e i consumatori danno priorità alla praticità rispetto alla sostenibilità. La quota delle lattine rimane marginale, limitata a prodotti speciali come il parmigiano vegano che imita i formati grattugiati a lunga conservazione dei latticini. Il panorama del packaging si sta frammentando, poiché i marchi sperimentano barattoli di vetro, involucri a base di carta e pellicole biodegradabili per differenziarsi in base alle credenziali ambientali, ma i sovrapprezzi dal 15% al 30% per gli imballaggi sostenibili ne limitano l'adozione a SKU premium. Rivenditori come Lidl stanno utilizzando formaggi vegetali a marchio privato per testare imballaggi sostenibili su larga scala, sfruttando gli impegni sui volumi per negoziare costi di materiale inferiori con i fornitori.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il settore on-trade riprende grazie alla diversificazione dei menu
I canali off-trade hanno rappresentato il 95.80% delle vendite nel 2025, riflettendo le origini commerciali dei formaggi a base vegetale e la preferenza dei consumatori per la preparazione casalinga, mentre i canali on-trade stanno crescendo a un CAGR del 18.21%, poiché ristoranti, bar e hotel stanno reintroducendo opzioni a base vegetale per attrarre i clienti flessibili e ridurre l'esposizione alla volatilità dei prezzi dei prodotti lattiero-caseari. Le inserzioni di Ocado nel Regno Unito per I AM NUT OK a maggio 2025 e SimplyV ad agosto 2024 illustrano come i rivenditori di generi alimentari online stiano ampliando l'assortimento di formaggi a base vegetale per soddisfare la domanda dell'e-commerce.
La rinascita del settore on-trade è legata all'innovazione dei menu e alla gestione dei margini. Gli operatori della ristorazione segnalano che il formaggio a base vegetale costa dal 20% al 30% in meno rispetto ai formaggi caseari premium, pur mantenendo prezzi di menu simili, consentendo un'espansione dei margini su pizze e primi piatti a base vegetale. La distribuzione da parte di METRO Germania del Frischain di Formo ai ristoranti indipendenti nel settembre 2024 segnala che i grossisti stanno creando assortimenti a base vegetale per servire gli operatori che cercano di differenziarsi nei mercati urbani competitivi. Rivenditori specializzati come La Fauxmagerie nel Regno Unito curano selezioni di formaggi artigianali a base vegetale che educano i consumatori su abbinamenti e utilizzo, creando un effetto alone che migliora la percezione della categoria nei supermercati tradizionali.
Analisi geografica
Mercato spagnolo dei formaggi senza lattosio
Il CAGR del 18.76% della Spagna fino al 2031 la posiziona come il mercato dei formaggi a base vegetale in più rapida crescita in Europa. Il Plan de Acción para los Alimentos Plant-Based previsto dal governo spagnolo per il 2026 e le potenziali riduzioni dell'IVA sugli alimenti sostenibili segnalano un'accelerazione delle politiche che potrebbero abbassare i prezzi al dettaglio ed espandere i mercati target. Il volume dei formaggi a base vegetale in Spagna è cresciuto tra il 2022 e il 2024, superando la crescita del valore e indicando che la compressione dei prezzi sta alimentando la sperimentazione tra i consumatori sensibili al prezzo. L'ecosistema dell'innovazione agroalimentare spagnola, composto da oltre 420 startup concentrate a Madrid, Catalogna, Paesi Baschi e Andalusia, ha attirato 226 milioni di euro di investimenti nel 2023, finanziando espansioni di capacità e ricerca e sviluppo che sosterranno la crescita dell'offerta a lungo termine. Vegetal/es, l'associazione spagnola per gli alimenti a base vegetale, riferisce che ogni euro di produzione del settore genera 3.7 euro nell'economia più ampia e crea 3.9 posti di lavoro indiretti per posizione diretta, moltiplicatori che vengono utilizzati per fare pressione per ottenere chiarezza normativa e investimenti pubblici.
Mercato tedesco dei formaggi senza lattosio
La Germania ha mantenuto una quota di mercato del 25.20% nel 2025, ancorata ai tassi di penetrazione nelle famiglie di carne e latte di origine vegetale, i più alti in Europa. Il formaggio di origine vegetale rappresenta una piccola quota delle vendite totali di formaggi in volume in Germania, una quota in termini assoluti ridotta, ma in espansione poiché i prodotti a marchio del distributore stanno surclassando le alternative di marca. L'apertura di un caseificio vegano in Germania da parte di Veganz nel maggio 2024 riflette la fiducia dei produttori nella domanda a lungo termine, mentre il prestito BEI da 35 milioni di euro concesso a Formo nel gennaio 2025 finanzia la capacità di fermentazione di precisione che rifornirà il mercato tedesco e quello europeo in generale. Il divario di prezzo tra prodotti di origine vegetale e di origine animale in Germania si è ridotto all'inizio del 2024, trainato dall'espansione dei marchi del distributore e dall'inflazione dei prezzi dei prodotti lattiero-caseari, una convergenza che sta accelerando la sperimentazione tra i consumatori tradizionali.
Mercati europei più ampi e Oceania
Regno Unito, Francia e Italia rappresentano mercati maturi con distinti fattori di crescita. L'inserimento di I AM NUT OK e SimplyV su Ocado nel Regno Unito nel 2025 ha ampliato la disponibilità a livello nazionale, mentre McDonald's ha continuato a offrire i suoi hamburger McPlant nel Regno Unito nonostante il ritiro dagli Stati Uniti, a dimostrazione di una domanda sostenuta nel settore della ristorazione. Le vendite di formaggi a base vegetale in Francia hanno raggiunto un traguardo significativo in termini di volume, il tasso più alto tra le alternative ai latticini. Il volume di formaggi a base vegetale in Italia è cresciuto tra il 2022 e il 2024, trainato da prodotti analoghi a ricotta e mozzarella, in linea con i modelli di consumo di pasta e pizza. La Nuova Zelanda, sebbene geograficamente distante, è inclusa nel perimetro del rapporto europeo a causa di accordi commerciali e flussi di esportazione, mentre il Resto d'Europa comprende mercati più piccoli come Paesi Bassi, Belgio e Scandinavia, dove la penetrazione dei formaggi a base vegetale varia a seconda dei modelli di consumo di latticini locali e del contesto normativo.
Panorama competitivo
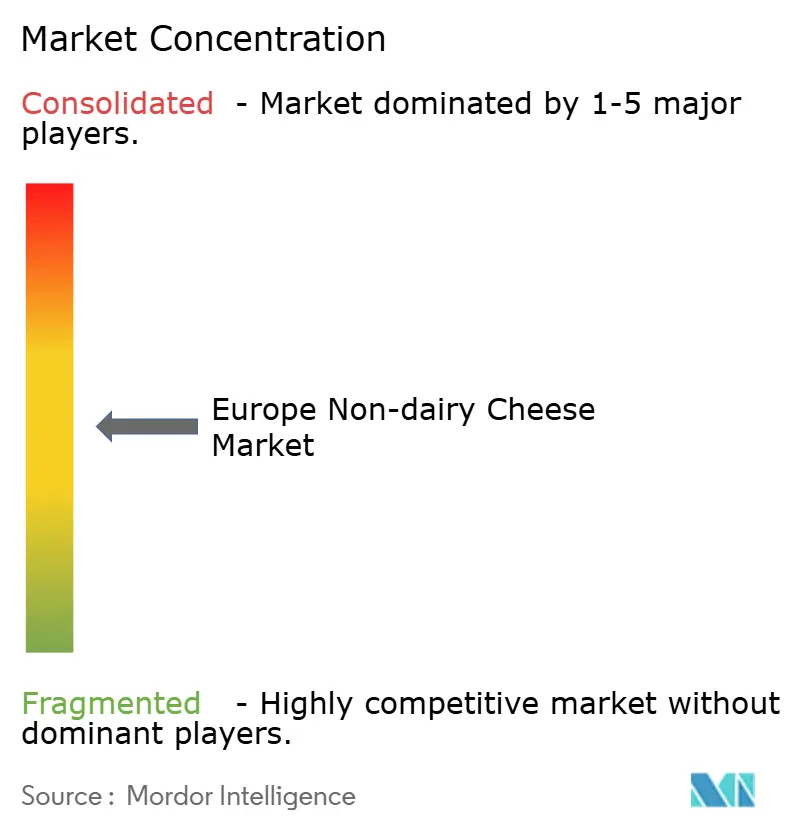
Il mercato europeo dei formaggi a base vegetale registra una moderata concentrazione, riflettendo un mix di operatori multinazionali del settore lattiero-caseario, marchi specializzati in prodotti a base vegetale e startup di fermentazione di precisione che competono su scala distributiva, performance sensoriali e differenziazione tecnologica. Flora Food Group e Bel Group sfruttano le relazioni commerciali esistenti e le competenze di riformulazione per introdurre linee a base vegetale che si affiancano ai portafogli lattiero-caseari, mentre l'acquisizione di Follow Your Heart da parte di Danone e la conversione di uno stabilimento di produzione di latte d'avena da 49 milioni di euro testimoniano l'impegno istituzionale verso le alternative al latte.
Operatori emergenti come Formo e Those Vegan Cowboys implementano analoghi della caseina fermentati con precisione per aggirare i tradizionali limiti delle proteine vegetali. Formo ha ottenuto un prestito BEI di 35 milioni di euro a gennaio 2025 per aumentare la produzione del suo formaggio cremoso che si scioglie e si imbrunisce come il latte. Le opportunità si concentrano sugli analoghi dei formaggi stagionati e sui formaggi a pasta molle fermentati, dove la complessità sensoriale e il posizionamento artigianale determinano premi di prezzo che compensano i maggiori costi di produzione. L'interruzione da parte di Bel Group del suo marchio di formaggio vegano Nurishh alla fine del 2025 a causa della scarsa adesione da parte dei consumatori illustra le sfide di redditività che costringono anche gli operatori storici ben capitalizzati ad abbandonare i segmenti non redditizi.
L'adozione della tecnologia sta dividendo il mercato: i player della fermentazione di precisione come Formo e Those Vegan Cowboys perseguono la parità funzionale con i latticini attraverso proteine bioingegnerizzate, mentre marchi artigianali come Jay&Joy e La Fauxmagerie puntano sulla fermentazione tradizionale e sulle formulazioni a base di frutta secca che attraggono i consumatori "clean label". Il concorso di Lidl del 2025 per i fornitori di formaggi a base vegetale, con candidature aperte fino ad aprile, riflette la volontà del rivenditore di co-sviluppare prodotti che soddisfino le soglie di prezzo e qualità, creando opportunità per i produttori di fascia media di assicurarsi impegni sui volumi. La valutazione in corso da parte dell'EFSA degli ingredienti fermentati di precisione implica che i formaggi a base vegetale di nuova generazione che incorporano caseina bioingegnerizzata debbano affrontare tempi di approvazione pluriennali, un fattore di limitazione normativa che avvantaggia gli operatori storici con portafogli diversificati rispetto alle startup che dipendono da ingredienti innovativi.
Leader del settore dei formaggi non caseari in Europa
-
Bel gruppo
-
Danone SA
-
Saputo Inc.
-
Semplicemente V
-
Upfield Holdings BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: il lancio del formaggio vegetale di Viva la Faba nei negozi e nei ristoranti tedeschi era previsto per il 2025. L'azienda aveva anche stretto le sue prime partnership strategiche nel settore alimentare. "La nostra visione era quella di rendere il formaggio vegetale, prodotto con materie prime provenienti dalla bioeconomia, una scelta diffusa, riducendo al contempo attivamente l'impatto climatico dell'industria alimentare", ha dichiarato Isa Entenmann, responsabile della ricerca e sviluppo di Viva la Faba.
- Settembre 2024: la startup berlinese Formo, nota per il suo lavoro nel campo della fermentazione, ha lanciato i suoi primi prodotti sul mercato. Frischhain, un analogo del formaggio cremoso a base di proteine di koji, è stato reso disponibile nei supermercati sopra menzionati nei gusti semplice ed erbaceo. Una versione al pomodoro sarebbe dovuta seguire nelle settimane successive, insieme a Camembritz (una replica del Camembert). Il lancio ha coinciso con la conclusione del round di finanziamento di Serie B di Formo, durante il quale l'azienda ha ottenuto 61 milioni di dollari da investitori, tra cui i finanziatori esistenti FoodLabs, EQT Ventures e Lowercarbon Capital, accogliendo anche nuovi finanziatori come The Nature Conservancy e Rewe Group, tra gli altri.
- Aprile 2024: la startup italiana Dreamfarm ha annunciato il lancio in Germania delle sue alternative al formaggio a base di mandorle. Inizialmente, i formaggi erano disponibili nei punti vendita Edeka di Berlino, con potenziali piani di espansione anche nei ristoranti e nelle pizzerie. Questo annuncio è arrivato meno di due mesi dopo l'espansione di Dreamfarm nei punti vendita Delhaize in Belgio, a seguito di un'accoglienza "incredibilmente positiva" in Italia. Si vocifera che sia in fase di valutazione anche un lancio nei Paesi Bassi.
Ambito del rapporto sul mercato europeo dei formaggi non caseari
| Formaggio a base di anacardi |
| Formaggio a base di soia |
| Formaggio a base di mandorle |
| Altro |
| tagliuzzato |
| Blocchi |
| Cubi |
| Slices |
| Altro |
| vasche |
| Tins |
| Latte e lattine |
| In commercio | |
| Fuori commercio | MINIMARKET |
| Rivenditori specializzati | |
| Supermercati e ipermercati | |
| Vendita al dettaglio online | |
| Altro |
| Spagna |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Nuova Zelanda |
| Resto d'Europa |
| Tipo | Formaggio a base di anacardi | |
| Formaggio a base di soia | ||
| Formaggio a base di mandorle | ||
| Altro | ||
| Modulo | tagliuzzato | |
| Blocchi | ||
| Cubi | ||
| Slices | ||
| Altro | ||
| Tipo imballo | vasche | |
| Tins | ||
| Latte e lattine | ||
| Canale di distribuzione | In commercio | |
| Fuori commercio | MINIMARKET | |
| Rivenditori specializzati | ||
| Supermercati e ipermercati | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Presenza sul territorio | Spagna | |
| Regno Unito | ||
| Germania | ||
| Francia | ||
| Italia | ||
| Nuova Zelanda | ||
| Resto d'Europa | ||
Definizione del mercato
- Alternative ai latticini - Le alternative ai latticini sono alimenti preparati con latte/oli di origine vegetale invece dei soliti prodotti di origine animale, come formaggio, burro, latte, gelato, yogurt, ecc. L'alternativa al latte vegetale o non caseario è la soluzione rapida segmento in crescita nella nuova categoria di sviluppo di prodotti alimentari, ovvero bevande funzionali e speciali, in tutto il mondo.
- Burro vegetale - Il burro non caseario è un'alternativa vegana al burro composta da una miscela di oli vegetali. Con l’aumento delle diete alternative come il vegetarianismo, il veganismo e l’intolleranza al glutine, il burro vegetale è un sano sostituto non caseario del burro normale.
- Gelato non caseario - Il gelato a base vegetale è una categoria in crescita. Il gelato vegetale è un tipo di dessert preparato senza ingredienti di origine animale. Questo è generalmente considerato un sostituto del normale gelato per coloro che non possono o non mangiano prodotti di origine animale o di derivazione animale, inclusi uova, latte, panna o miele.
- Latte vegetale - I latti a base vegetale sono sostituti del latte a base di frutta secca (ad esempio nocciole, semi di canapa), semi (ad esempio sesamo, noci, cocco, anacardi, mandorle, riso, avena, ecc.) o legumi (ad esempio soia). Il latte a base vegetale come il latte di soia e il latte di mandorle sono popolari da secoli nell’Asia orientale e nel Medio Oriente.
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in modo sicuro a temperatura ambiente, o "sullo scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




