

Dimensioni e quota del mercato europeo delle batterie NMC
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 13.27 miliardo di dollari |
| Dimensione del mercato (2031) | 26.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.52% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle batterie NMC di Mordor Intelligence
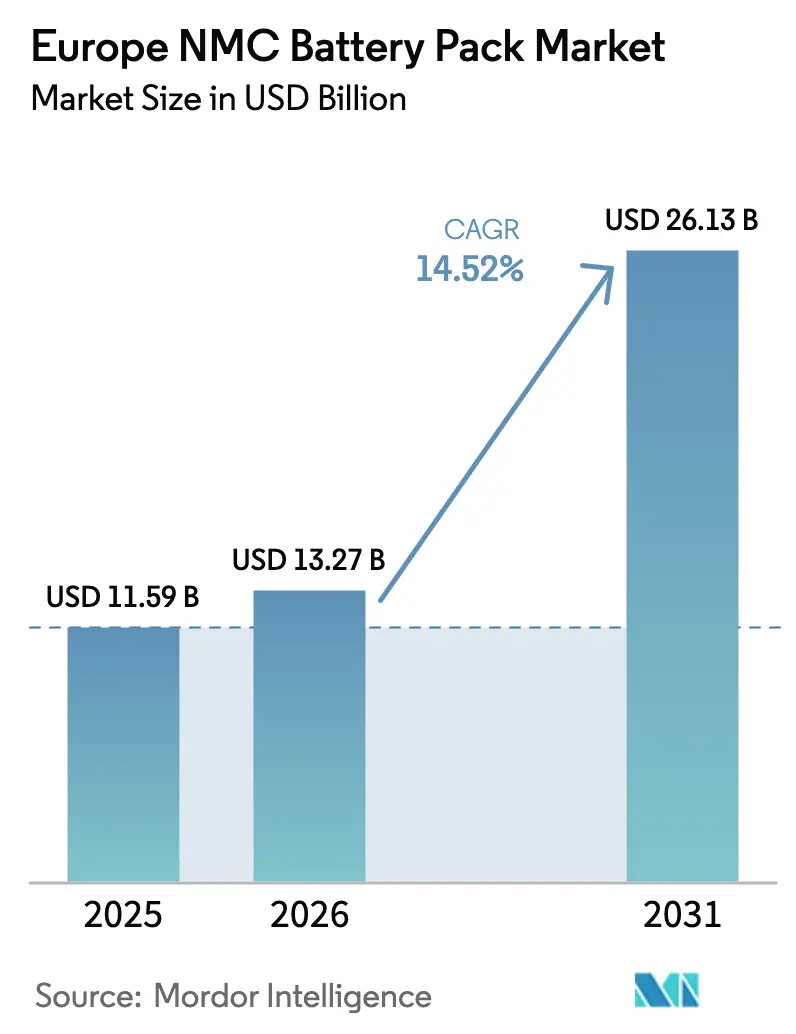
Si prevede che il mercato europeo dei pacchi batteria NMC crescerà da 11.59 miliardi di dollari nel 2025 a 13.27 miliardi di dollari nel 2026, per poi raggiungere i 26.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.52% nel periodo 2026-2031. Questa crescita è trainata dal mandato "Fit-for-55", dagli investimenti record nelle gigafactory e dalla rapida adozione di architetture a oltre 400 V, fondamentali per il lancio di autovetture con ricarica rapida. Gli stringenti obiettivi in materia di emissioni di CO₂ hanno reso indispensabili le chimiche NMC ad alta densità energetica, mentre i nuovi incentivi per la produzione locale intensificano l'attrattiva dei centri di produzione di batterie nazionali. L'attenzione della catena di approvvigionamento si è spostata dalla scarsità di cobalto alle fluttuazioni dei prezzi di nichel e litio, spingendo i produttori di apparecchiature originali (OEM) e gli integratori di pacchi batteria a stipulare contratti di fornitura a lungo termine. Infine, i flussi di entrate derivanti dalla seconda vita delle batterie, generati dallo stoccaggio stazionario, offrono una protezione contro la volatilità delle materie prime e contribuiscono a sostenere la redditività lungo tutta la catena del valore.
Punti chiave del rapporto
- Per tipologia di veicolo, le autovetture sono state le prime a detenere una quota di mercato europea del 92.10% per i pacchi batteria NMC nel 2025, mentre i camion medi e pesanti hanno registrato il CAGR più rapido, pari al 24.12% fino al 2031.
- In base al tipo di propulsione, nel 2025 i BEV hanno conquistato l'83.70% del mercato europeo dei pacchi batteria NMC e si prevede che questo segmento crescerà al 18.95% di CAGR.
- Per materiale, NMC 622 deteneva una quota del 41.90% nel 2025; NMC 811 è sulla buona strada per un CAGR del 17.98% poiché i fornitori puntano a prodotti chimici a basso contenuto di cobalto.
- In termini di capacità, i pacchi da 60 a 80 kWh hanno detenuto una quota del 36.70% nel 2025, mentre i pacchi da oltre 150 kWh cresceranno a un CAGR del 14.78%.
- Per quanto riguarda il tipo di batteria, le celle prismatiche rappresentavano una quota del 48.70% nel 2025, mentre i formati cilindrici cresceranno a un CAGR del 16.22% entro il 2031.
- Per classe di tensione, i pacchi da 400-600 V hanno rappresentato il 64.70% della quota nel 2025; la categoria superiore a 800 V sta avanzando a un CAGR del 15.89%.
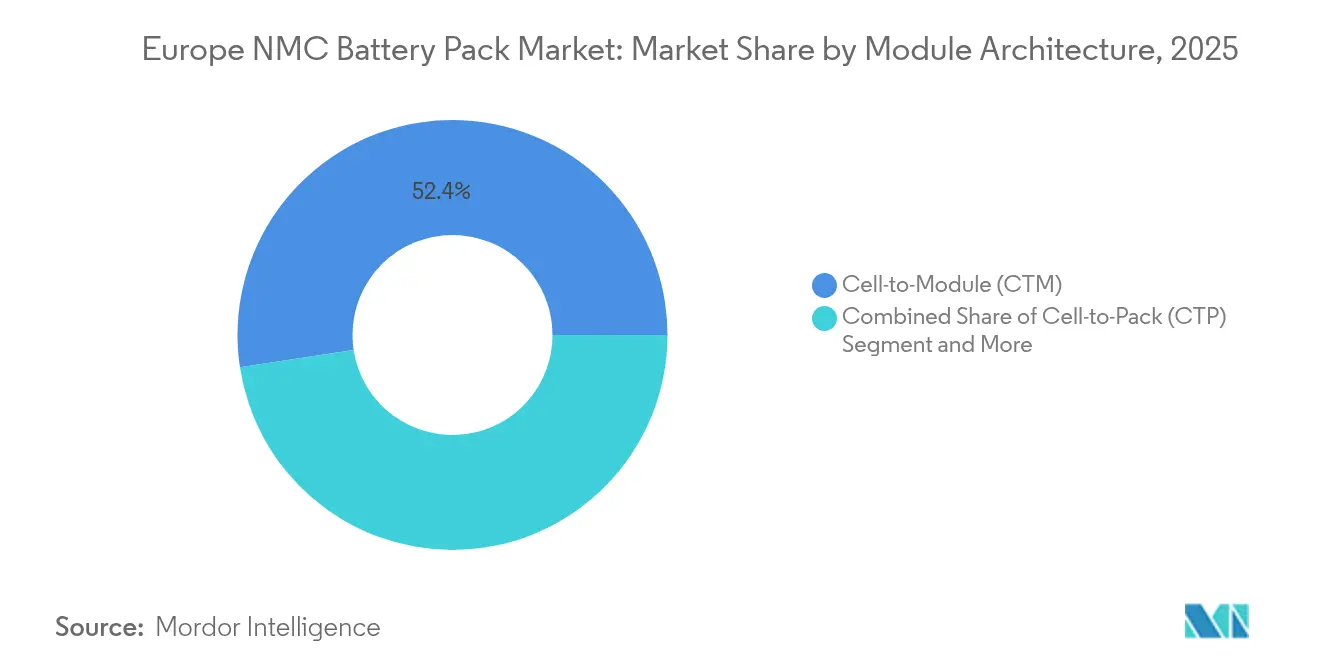
- In base all'architettura dei moduli, la cella-modulo (CTM) ha rappresentato una quota del 52.40% nel 2025, mentre i progetti cella-pacchetto (CTP) si stanno espandendo a un CAGR del 16.72%.
- Per componente, il catodo ha conquistato una quota del 49.60% del mercato europeo delle batterie NMC nel 2025 e si prevede che questo segmento crescerà al 15.06% di CAGR.
- Per paese, la Polonia ha dominato con una quota del 46.10% nel 2025, mentre l'Ungheria è pronta per un CAGR del 29.41% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei pacchi batteria NMC
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi UE Fit-for-55 | + 3.2% | A livello UE, più forti in Germania, Francia e Italia | Medio termine (2-4 anni) |
| Le Gigafactory europee si espandono | + 2.8% | Europa settentrionale e centrale, Polonia, Ungheria | A lungo termine (≥4 anni) |
| Regole sui contenuti locali in stile IRA | + 2.4% | Centri di produzione del Regno Unito e dell'UE | A lungo termine (≥4 anni) |
| Passaggio OEM alle architetture | + 2.1% | Segmenti premium in tutta l'UE, primi passi in Germania e Svezia | A breve termine (≤2 anni) |
| Contenuto di cobalto ridotto a livello di confezione | + 1.9% | vantaggio di costo dell'UE | Medio termine (2-4 anni) |
| Ricavi da Second-Life Storage | + 1.6% | Regioni ad alta intensità di rete: Germania, Danimarca, Paesi Bassi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli obiettivi UE Fit-for-55 CO₂ accelerano la domanda di batterie OEM
L'obiettivo europeo di riduzione del 55% delle emissioni di CO₂ dell'intera flotta di autovetture entro il 2030 ha spinto tutti i principali produttori di automobili ad accelerare gli investimenti di capitale verso l'elettrificazione [1] “Fit-for-55: Delivering the EU Green Deal”, Commissione europea, ec.europa.eu . Le emissioni medie delle nuove auto sono aumentate nel 2024, sottolineando la necessità di incorporare pacchi NMC di maggiore capacità che raggiungono un'autonomia di 600 km nel ciclo WLTP. Stellantis e Volkswagen prevedono ora che i veicoli elettrici a batteria (BEV) aumenteranno il loro mix di vendite in Europa entro il 2030, garantendo di fatto una visibilità pluriennale della domanda per i sistemi di batterie da 80 kWh. I produttori premium con emissioni di base più elevate affrontano sanzioni più severe, offrendo ai fornitori di pacchi con comprovata competenza nei 400-600 V una maggiore leva sui prezzi. Di conseguenza, il mercato europeo dei pacchi batteria NMC si basa su una solida base di domanda per tutto il decennio.
Rapido aumento delle gigafactories europee (Northvolt, ACC, Verkor)
Un numero significativo di investimenti in celle sta rimodellando il continente, tra cui l'impianto Heide da 60 GWh di Northvolt e la rete multicountry di ACC supportata da finanziamenti a debito [2] “Northvolt riceve 900 milioni di euro di aiuti tedeschi”, Clean Energy Wire, cleanenergywire.org . L'impianto di Verkor a Dunkerque, finanziato attraverso un pacchetto guidato dalla Banca europea per gli investimenti, alimenterà Renault. Tuttavia, si teme che una parte significativa del progetto pubblicizzato potrebbe non concretizzarsi, segnalando potenziali difficoltà di esecuzione per gli operatori più piccoli. Per il mercato europeo dei pacchi batteria NMC, la realizzazione parziale espande comunque la produzione regionale di celle rispetto al 2024 e allevia l'onere logistico legato alle importazioni asiatiche.
Norme sui contenuti locali in stile IRA nel Regno Unito e nell'UE dopo il 2027
Riflettendo i vantaggi dell'IRA statunitense, la Commissione Europea introduce un'iniziativa sostanziale, mentre il Regno Unito presenta il suo Advanced Manufacturing Plan, entrambi vincolanti per i sussidi alla catena del valore nazionale delle batterie. Le complessità delle norme di origine comportano costi di conformità, ma erigono anche barriere alle importazioni asiatiche a basso costo. Di conseguenza, i produttori multinazionali di celle, tra cui LG Energy Solution e Samsung SDI, hanno accelerato le espansioni in Polonia e Ungheria per proteggere la propria quota nel mercato europeo delle batterie NMC.
Gli OEM passano ad architetture ≥ 400 V/800 V per la ricarica rapida
Gli OEM del settore automobilistico che passano a pacchi batteria da 800 V possono ridurre i tempi di ricarica a pochi minuti, aumentando così l'accettazione da parte dei consumatori. Il regolamento europeo sulle infrastrutture per i carburanti alternativi impone caricabatterie da 400 kW ogni 60 km entro il 2025, stimolando ulteriormente la domanda di modelli ad alta tensione. I fornitori in grado di certificare sistemi con tensioni superiori a 800 V secondo la normativa UN ECE R100 godono di un elemento di differenziazione, ma devono sostenere cicli di omologazione più lunghi. A sua volta, il mercato europeo dei pacchi batteria NMC premia le aziende che investono in soluzioni termiche e di isolamento avanzate che gestiscono le sollecitazioni a tensione più elevata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del nichel e del litio | -1.8% | Costi di produzione dell'UE | A breve termine (≤2 anni) |
| Capacità di riciclaggio in ritardo | -1.4% | A livello UE, focus su Germania e Francia | A lungo termine (≥4 anni) |
| Omologazione lenta sopra i pacchi da 800 V | -1.2% | Approvazione normativa UE | Medio termine (2-4 anni) |
| Crescente controllo ESG degli intermediari | -0.9% | Conformità UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della domanda e dell'offerta di nichel e litio fino al 2027
I prezzi del nichel hanno subito notevoli fluttuazioni nel 2024, a causa delle variazioni nelle esportazioni indonesiane e dell'incertezza geopolitica relativa all'approvvigionamento russo. Il carbonato di litio è sceso rispetto ai picchi del 2022, ma presenta ancora un margine di rischio per i produttori di pacchi batterie che si affidano all'approvvigionamento spot. Poiché le materie prime rappresentano una quota significativa dei costi delle celle, la volatilità ostacola la redditività del mercato europeo dei pacchi batterie NMC fino all'entrata in funzione di nuovi progetti di raffinazione finlandesi e tedeschi.
Capacità di riciclaggio in ritardo rispetto alla generazione di rottami di imballaggio dopo il 2028
La capacità di riciclaggio dell'Europa è significativamente inferiore al volume di rifiuti previsto entro il 2030. L'impianto da 125,000 tonnellate di Northvolt è il più grande, ma presenta una carenza continentale di telai, esponendo gli OEM a costose esportazioni o discariche. Questo collo di bottiglia offusca la narrativa sulla sostenibilità che sostiene il mercato europeo dei pacchi batteria NMC.
Analisi del segmento
Per tipo di veicolo: i segmenti commerciali guidano la crescita futura
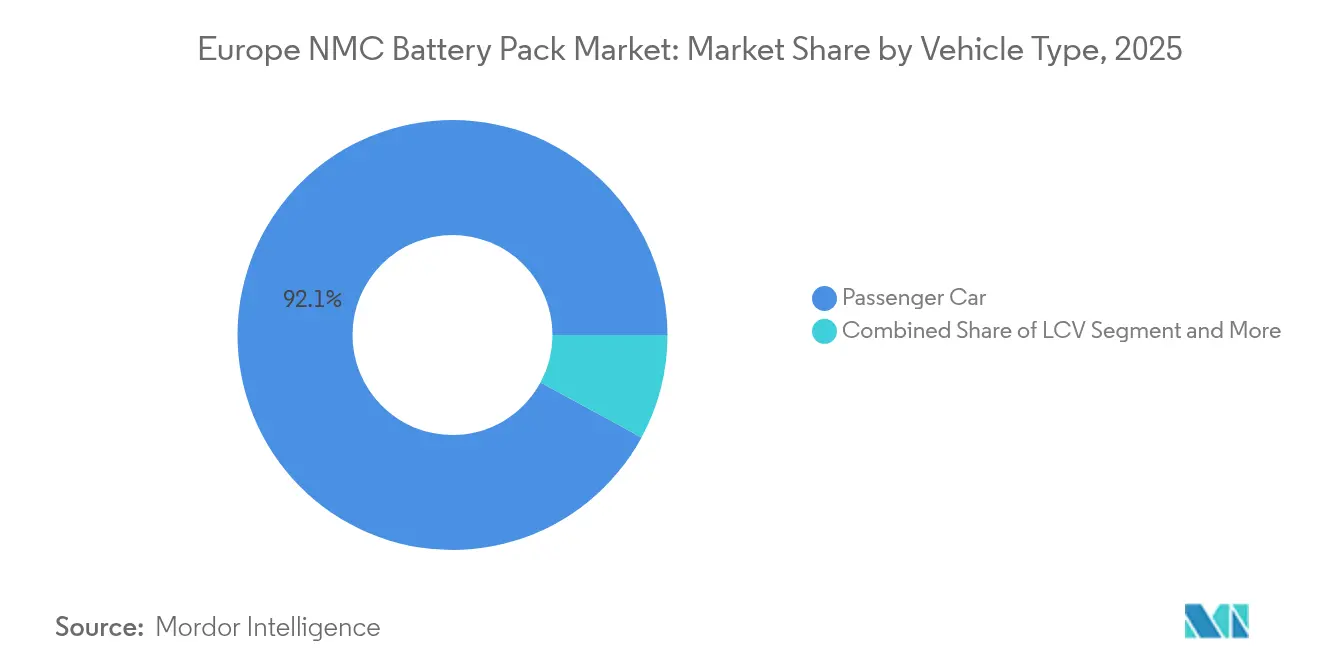
Nel 2025, le autovetture detenevano una quota del 92.10% del mercato europeo dei pacchi batteria NMC, mentre si prevede che i camion medi e pesanti cresceranno a un CAGR del 24.12%. La normativa UE sulle emissioni di CO₂ per i veicoli pesanti imporrà una riduzione significativa entro il 2030, aumentando così la domanda di pacchi batteria da 300 kWh nelle flotte di trasporto regionale. I furgoni commerciali leggeri beneficiano dell'e-commerce, mentre gli operatori di autobus urbani in Germania e Francia implementano unità a zero emissioni per raggiungere gli obiettivi comunali.
I camion di grande capacità stimolano cambiamenti progettuali, come il raffreddamento a liquido, la robustezza dell'alloggiamento e la durata a cicli elevati, che pochi fornitori possono offrire su larga scala. I volumi delle autovetture continuano a presidiare il mercato europeo dei pacchi batteria NMC, ma le specifiche differenziate dei camion aprono nicchie redditizie per gli integratori con versatilità in termini di chimica e progettazione dei pacchi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: il predominio dei veicoli elettrici a batteria accelera
Nel 2025, i veicoli elettrici a batteria (BEV) hanno conquistato l'83.70% del mercato europeo delle batterie NMC e il segmento è destinato a crescere a un CAGR del 18.95%, con l'aumento dei costi dei veicoli ibridi plug-in dovuto alle normative Euro 7. La capacità media dei pacchi batteria dei veicoli elettrici a batteria è aumentata nel 2024, amplificando la domanda di celle in tutto il continente.
I pacchi batteria PHEV da 10-20 kWh rimangono in nicchie di mercato adatte alle esigenze delle flotte, ma la loro quota si sta erodendo con l'anticipo delle date di dismissione dei motori a combustione interna (ICE) al 2030 da parte degli OEM. Il mercato europeo dei pacchi batteria NMC si sta quindi orientando verso modelli ad alta efficienza energetica, privilegiando i fornitori con comprovata gestione termica e validazione della ricarica rapida.
Per materiale: la transizione ad alto contenuto di nichel prende slancio
NMC 622 ha dominato con il 41.90% nel 2025, ma NMC 811 è sulla buona strada per un CAGR del 17.98%, poiché i prezzi del cobalto e la pressione ESG guidano le roadmap della chimica. Si prevede che le dimensioni del mercato europeo delle batterie NMC per NMC 811 aumenteranno notevolmente una volta che Northvolt e CATL completeranno le linee dedicate ad alto contenuto di nichel.
Un contenuto di nichel più elevato offre significativi guadagni in termini di autonomia, ma richiede un controllo preciso dell'umidità e un rivestimento ceramico durante l'assemblaggio delle celle. Le aziende prive di tale competenza potrebbero continuare a utilizzare NMC 622, rischiando di perdere quote di mercato nei contratti premium per veicoli elettrici a batteria.
Per capacità: i segmenti premium determinano l'espansione delle dimensioni
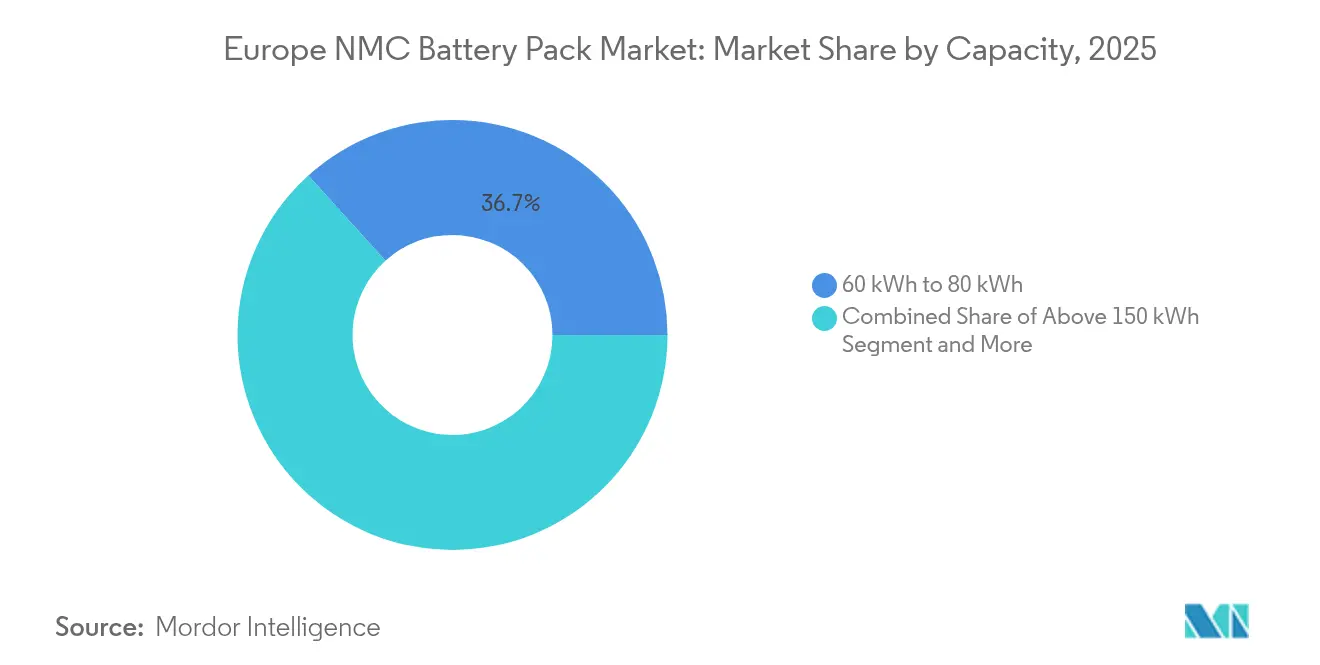
La fascia di prezzo 60-80 kWh ha detenuto una quota di mercato del 36.70% per i pacchi batteria NMC in Europa nel 2025, in linea con le aspettative di autonomia dei SUV premium. I pacchi batteria superiori a 150 kWh stanno crescendo a un CAGR del 14.78% sulle berline di lusso e sui camion per lunghe distanze.
I pacchi batteria più grandi richiedono piastre di raffreddamento a sandwich, barre collettrici a bassa impedenza e robuste strutture antiurto. I fornitori che padroneggiano queste caratteristiche si assicurano ASP più elevati, rafforzando la concentrazione dei ricavi nel mercato europeo dei pacchi batteria NMC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma di batteria: la leadership prismatica affronta una sfida cilindrica
Le celle prismatiche hanno dominato il 48.70% nel 2025, perché le case automobilistiche europee attribuiscono grande importanza all'efficienza di impacchettamento. I formati cilindrici, catalizzati dalla linea Berlin 4680 di Tesla, stanno crescendo a un CAGR del 16.22%.
Le linee cilindriche garantiscono tempi di produzione più rapidi e una scalabilità più semplice, mentre le architetture a sacchetto sono adatte a forme di nicchia nelle auto sportive. Gli stabilimenti flessibili, in grado di adattarsi a diversi fattori di forma, supereranno gli specialisti monoformato nel settore europeo dei pacchi batteria NMC.
Per classe di tensione: la transizione ad alta tensione accelera
Nel 2025, la classe 400-600 V deteneva il 64.70% del mercato europeo dei pacchi batteria NMC, ma i pacchi superiori a 800 V crescono a un CAGR del 15.89%, poiché gli OEM puntano a una ricarica inferiore ai 20 minuti.
Le librerie di componenti, inclusi IGBT e condensatori ceramici, devono essere aggiornate per resistere a tensioni più elevate, con un conseguente aumento dei costi di produzione. I fornitori con partnership per la fornitura di componenti mitigano questo ostacolo e ottengono contratti OEM early adopter.
Per architettura del modulo: l'innovazione CTP sfida il CTM tradizionale
La soluzione Cell-to-Module (CTM) è rimasta lo standard con una quota del 52.40% nel 2025, ma le varianti Cell-to-Pack (CTP) hanno registrato un CAGR del 16.72% nel mercato europeo dei pacchi batteria NMC. L'eliminazione degli involucri dei moduli comporta un aumento della densità energetica.
L'adozione del CTP riduce i livelli di fornitura, favorendo i player verticalmente integrati che possiedono la proprietà intellettuale di celle, strutture e BMS. Gli specialisti che operano solo su moduli devono concentrarsi sull'offerta di servizi a valore aggiunto, come la prototipazione rapida, per rimanere competitivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la dominanza del catodo riflette la concentrazione del valore
I catodi hanno assorbito il 49.60% del valore del pacchetto nel 2025 e si prevede che cresceranno a un CAGR del 15.06%, sottolineando il loro impatto sulla chimica e sui costi. L'Europa punta ad aumentare la domanda di catodi a livello nazionale nei prossimi anni, ma nel 2024 erano operativi solo due impianti.
L'integrazione verticale passa dal precursore al catodo finito, definendo la differenziazione strategica e l'acquisizione dei margini nel mercato europeo dei pacchi batteria NMC.
Analisi geografica
La quota del 46.10% della Polonia ne sottolinea l'attrattiva per gli investitori asiatici, che apprezzano i bassi costi operativi e la vicinanza agli OEM tedeschi. LG Energy Solution e SK rafforzano le dimensioni del mercato europeo delle batterie NMC in Polonia, grazie ai complessi vicino a Breslavia, che dovrebbero superare i 50 GWh una volta a regime. L'Ungheria segue con un CAGR del 29.41%, con la costruzione di un sito a Debrecen da parte di CATL, a cui si aggiunge l'espansione di Samsung SDI a Göd.
La Germania rimane il punto di riferimento per l'industria automobilistica europea, abbinando la domanda interna di pacchetti al progetto Heide di Northvolt, sostenuto da aiuti di Stato. La Francia rafforza la sicurezza dell'approvvigionamento attraverso lo stabilimento di Billy-Berclau di ACC e la gigafactory di Dunkerque di Verkor, entrambi finanziati da finanziamenti francesi. Il progetto italiano di Termoli integra la presenza trinazionale di ACC, sebbene la chiarezza temporale rimanga incerta.
Il Regno Unito, alle prese con le regole post-Brexit, concentra gli incentivi previsti dal suo Advanced Manufacturing Plan per garantire la capacità di produzione di celle a livello nazionale per Nissan e Jaguar Land Rover. Il campus svedese di Skellefteå, alimentato da energia idroelettrica, fornisce celle "green" al più ampio mercato europeo delle batterie NMC. Spagna e Repubblica Ceca corteggiano futuri investimenti legati alle joint venture Stellantis-CATL, consolidando un mosaico paneuropeo che mitiga il rischio geopolitico e accorcia le catene di approvvigionamento.
Panorama competitivo
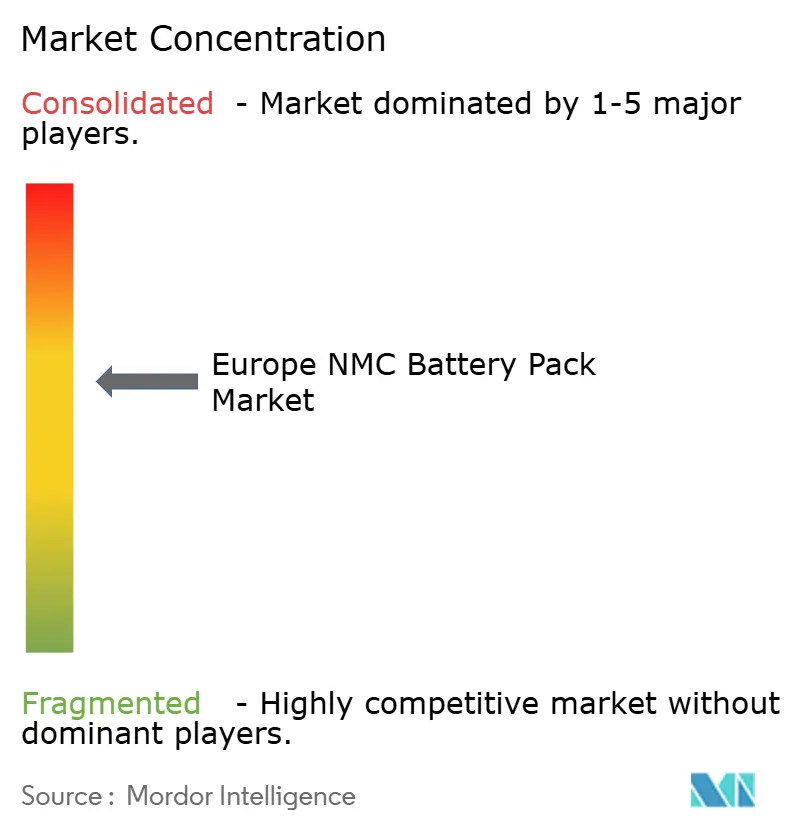
Il mercato europeo delle batterie NMC mostra una moderata concentrazione. CATL, LG Energy Solution e Samsung SDI mantengono posizioni di leadership combinando comprovate curve di apprendimento sui rendimenti con un aggressivo sviluppo della capacità produttiva in Europa. ACC e Verkor sfruttano i finanziamenti pubblici e il branding di sostenibilità per consolidare il predominio in Asia.
La leadership tecnologica si basa su soluzioni chimiche ad alto contenuto di nichel, architetture a 800 V e progetti CTP che eliminano i moduli per ottenere una maggiore densità energetica. Il riciclo a circuito chiuso e l'approvvigionamento di energia rinnovabile di Northvolt offrono agli OEM vantaggi in termini di impatto ambientale, mentre la presenza di ACC in tre Paesi contribuisce ad attenuare gli shock della catena di approvvigionamento.
Le mosse strategiche includono lo sviluppo congiunto CATL-BMW dei pacchi Qilin, l'accordo di approvvigionamento a lungo termine di LG Energy Solutions con Stellantis e l'impianto Novo Energy di Northvolt-Volvo in Svezia, ognuno dei quali garantisce un approvvigionamento pluriennale di celle e rafforza la resilienza dell'ecosistema [3] "Novo Energy Construction Start", Northvolt, northvolt.com . I fornitori che integrano verticalmente dal catodo al pacco ottengono il controllo dei costi e la garanzia della qualità, rafforzando le loro prospettive di quota nel settore europeo dei pacchi batteria NMC.
Leader del settore dei pacchi batteria NMC in Europa
LG Energy Solution, Ltd.
Contemporanea Amperex Technology Co., Limited (CATL)
Samsung SDI Co., Ltd.
ACC (Automotive Cells Company SE)
Groupe renault
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2024: Automotive Cells Company ha rivelato i piani per un nuovo debito per finanziare il secondo blocco di produzione nella sua gigafactory nel nord della Francia, puntando a una maggiore produzione di NMC nonostante il calo della domanda di veicoli elettrici.
- Marzo 2024: Novo Energy, una joint venture tra Northvolt e Volvo Cars, ha avviato i lavori nel suo stabilimento di Göteborg per fornire celle NMC prismatiche ad alte prestazioni per i veicoli elettrici di prossima generazione.
Ambito del rapporto sul mercato europeo dei pacchi batteria NMC
Autobus, veicoli commerciali leggeri, veicoli commerciali leggeri e pesanti, autovetture sono coperti come segmenti per tipo di carrozzeria. BEV, PHEV sono coperti come segmenti per tipo di propulsione. Da 15 kWh a 40 kWh, da 40 kWh a 80 kWh, oltre 80 kWh, meno di 15 kWh sono coperti come segmenti per capacità. Cilindrico, a tasca, prismatico sono coperti come segmenti per forma della batteria. Laser, filo sono coperti come segmenti per metodo. Anodo, catodo, elettrolita, separatore sono coperti come segmenti per componente. Cobalto, litio, manganese, grafite naturale, nichel sono coperti come segmenti per tipo di materiale. Francia, Germania, Ungheria, Italia, Polonia, Svezia, Regno Unito, resto d'Europa sono coperti come segmenti per paese.| Carrozza passeggeri |
| LCV (veicolo commerciale leggero) |
| Autocarro medio e pesante |
| Autobus |
| BEV (veicolo elettrico a batteria) |
| PHEV (veicolo elettrico ibrido plug-in) |
| 111 |
| 523 |
| 622 |
| 712 |
| 811 |
| Meno di 15 kWh |
| da 15 kWh a 40 kWh |
| da 40 kWh a 60 kWh |
| da 60 kWh a 80 kWh |
| da 80 kWh a 100 kWh |
| da 100 kWh a 150 kWh |
| Oltre 150 kWh |
| Flacone |
| Borsa |
| prismatico |
| Sotto i 400 V (48-350 V) |
| 400-600 V |
| 600-800 V |
| Superiore a 800 V |
| Cellula-modulo (CTM) |
| Cell-to-Pack (CTP) |
| Modulo-pacchetto (MTP) |
| Anodo |
| Catodico |
| elettrolito |
| Separatore |
| Francia |
| Germania |
| Ungheria |
| Italia |
| Polonia |
| Svezia |
| Regno Unito |
| Resto d'Europa |
| Per tipo di veicolo | Carrozza passeggeri |
| LCV (veicolo commerciale leggero) | |
| Autocarro medio e pesante | |
| Autobus | |
| Per tipo di propulsione | BEV (veicolo elettrico a batteria) |
| PHEV (veicolo elettrico ibrido plug-in) | |
| Per materiale | 111 |
| 523 | |
| 622 | |
| 712 | |
| 811 | |
| Per capacità | Meno di 15 kWh |
| da 15 kWh a 40 kWh | |
| da 40 kWh a 60 kWh | |
| da 60 kWh a 80 kWh | |
| da 80 kWh a 100 kWh | |
| da 100 kWh a 150 kWh | |
| Oltre 150 kWh | |
| Per modulo batteria | Flacone |
| Borsa | |
| prismatico | |
| Per classe di tensione | Sotto i 400 V (48-350 V) |
| 400-600 V | |
| 600-800 V | |
| Superiore a 800 V | |
| Per architettura del modulo | Cellula-modulo (CTM) |
| Cell-to-Pack (CTP) | |
| Modulo-pacchetto (MTP) | |
| Per componente | Anodo |
| Catodico | |
| elettrolito | |
| Separatore | |
| Per Nazione | Francia |
| Germania | |
| Ungheria | |
| Italia | |
| Polonia | |
| Svezia | |
| Regno Unito | |
| Resto d'Europa |
Definizione del mercato
- Chimica della batteria - Il tipo di batteria NCM è considerato nell'ambito della chimica della batteria.
- Modulo batteria - I tipi di forme di batteria offerti in questo segmento includono cilindrica, a custodia e prismatica.
- Fisico - I tipi di carrozzeria considerati in questo segmento includono autovetture, LCV (veicoli commerciali leggeri), M&HDT (autocarri medi e pesanti) e autobus.
- Ultra-Grande - Vari tipi di capacità della batteria inclusi in questo segmento vanno da 15 kWH a 40 kWH, da 40 kWh a 80 kWh, superiore a 80 kWh e inferiore a 15 kWh.
- Componente - Vari componenti coperti da questo segmento includono anodo, catodo, elettrolita, separatore.
- Tipo di materiale - Vari materiali coperti da questo segmento includono cobalto, litio, manganese, grafite naturale, nichel e altri materiali.
- Metodo - I tipi di metodi trattati in questo segmento includono laser e filo.
- Tipo di propulsione - I tipi di propulsione considerati in questo segmento includono BEV (veicoli elettrici a batteria), PHEV (veicoli elettrici ibridi plug-in).
- Tipo ToC - TdC 4
- Tipo di veicolo - I tipi di veicoli considerati in questo segmento includono veicoli per passeggeri e veicoli commerciali con vari propulsori elettrici.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente comprende tutti i veicoli elettrici, nonché i veicoli elettrici plug-in e gli ibridi plug-in. |
| Batteria come servizio | Un modello di business in cui la batteria di un veicolo elettrico può essere noleggiata da un fornitore di servizi o sostituita con un'altra batteria quando è scarica |
| Cell Battery | L'unità di base del pacco batteria di un veicolo elettrico, in genere una cella agli ioni di litio, che immagazzina energia elettrica. |
| Moduli | Una sottosezione di un pacco batteria per veicoli elettrici, composta da diverse celle raggruppate insieme, spesso utilizzata per facilitare la produzione e la manutenzione. |
| Sistema di Gestione Batteria (BMS) | Un sistema elettronico che gestisce una batteria ricaricabile proteggendola dal funzionamento al di fuori della sua area operativa sicura, monitorandone lo stato, calcolando dati secondari, riportando dati, controllandone l'ambiente e bilanciandola. |
| Densita 'energia | Una misura della quantità di energia che una cella della batteria può immagazzinare in un dato volume, solitamente espressa in wattora per litro (Wh/L). |
| Densità di potenza | La velocità con cui l'energia può essere erogata dalla batteria, spesso misurata in watt per chilogrammo (W/kg). |
| Ciclo di vita | Il numero di cicli completi di carica-scarica che una batteria può eseguire prima che la sua capacità scenda al di sotto di una percentuale specificata della sua capacità originale. |
| Stato di carica (SOC) | Una misura, espressa in percentuale, che rappresenta il livello attuale di carica di una batteria rispetto alla sua capacità. |
| Stato di salute (SOH) | Un indicatore delle condizioni generali di una batteria, che riflette le sue prestazioni attuali rispetto a quando era nuova. |
| Sistema di Gestione Termica | Un sistema progettato per mantenere le temperature operative ottimali per il pacco batteria di un veicolo elettrico, spesso utilizzando metodi di raffreddamento o riscaldamento. |
| ricarica veloce | Un metodo per caricare la batteria di un veicolo elettrico a una velocità molto più rapida rispetto alla ricarica standard, che in genere richiede apparecchiature di ricarica specializzate. |
| Frenata rigenerativa | Un sistema presente nei veicoli elettrici e ibridi che recupera l'energia normalmente persa in frenata e la immagazzina nella batteria. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Le entrate del mercato vengono calcolate moltiplicando la domanda di volume per il prezzo medio ponderato del volume della batteria (per kWh). La stima e le previsioni del prezzo delle batterie tengono conto di vari fattori che influiscono sull'ASP, come i tassi di inflazione, i cambiamenti della domanda di mercato, i costi di produzione, gli sviluppi tecnologici e le preferenze dei consumatori, fornendo stime sia per i dati storici che per le tendenze future.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




