

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 453.70 miliardi di metri cubi |
| Volume di mercato (2031) | 414.5 miliardi di metri cubi |
| Tasso di crescita (2026 - 2031) | -1.79% CAGR |
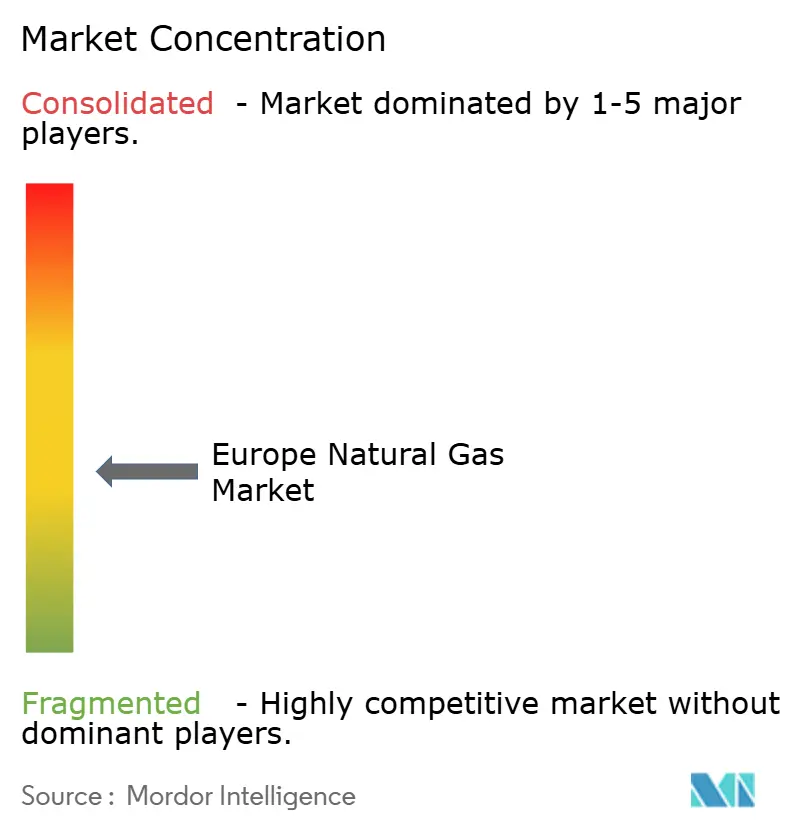
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del gas naturale in Europa di Mordor Intelligence
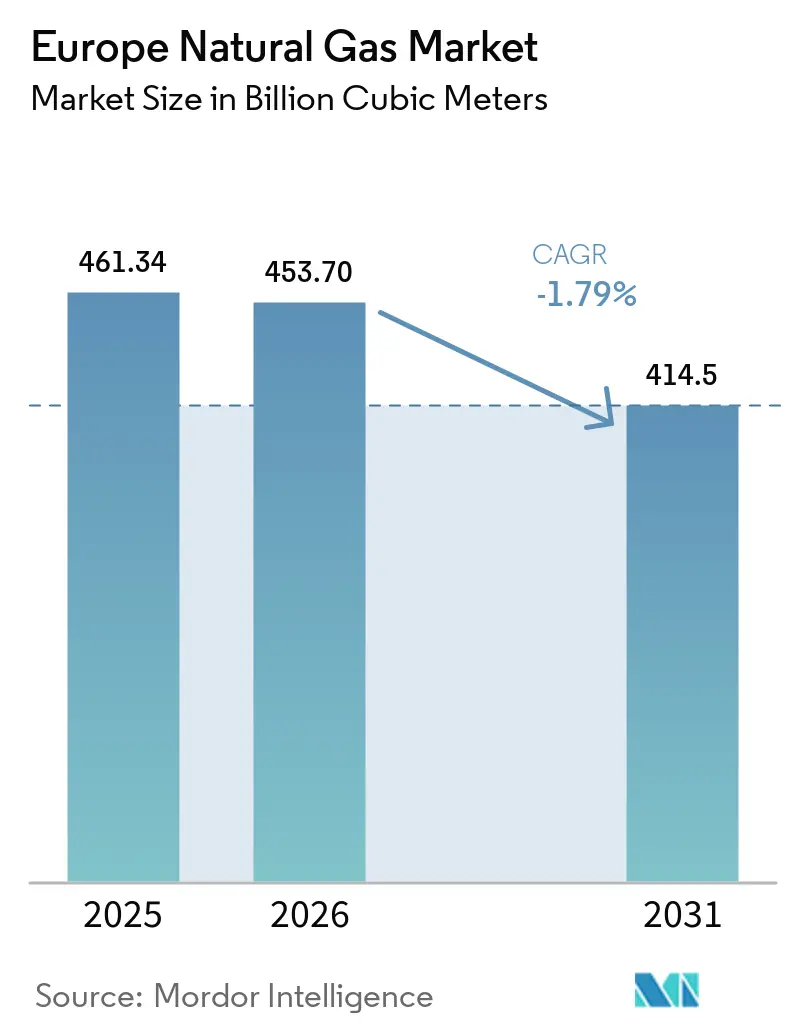
Si prevede che le dimensioni del mercato europeo del gas naturale si ridurranno da 461.34 miliardi di metri cubi nel 2025 e 453.70 miliardi di metri cubi nel 2026 a 414.5 miliardi di metri cubi entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del -1.79% tra il 2026 e il 2031.
Il declino gestito dell'Europa è guidato da obiettivi di decarbonizzazione vincolanti, prezzi del carbonio alle stelle e un'accelerazione dell'elettrificazione, tuttavia la contrazione generale maschera sacche di crescita resilienti. L'infrastruttura del gas naturale liquefatto (GNL) continua ad espandersi, poiché le unità galleggianti di stoccaggio e rigassificazione (FSRU) e i terminali su piccola scala rafforzano la sicurezza dell'approvvigionamento nelle regioni del Baltico e del Mare del Nord. [1] GIE Analysts, “European LNG Regasification Capacity Reaches 270 BCM,” Gas Infrastructure Europe, gie.eu Gli stati dell'Europa centrale e orientale, guidati dalla Polonia, stanno dando priorità al GNL e a nuove rotte di gasdotti per diversificare le importazioni dalla Russia, mentre gli aggiornamenti per l'idrogeno rafforzano la longevità degli asset in tutta l'Europa occidentale. [2] Bundesnetzagentur, “Germany Approves 9,040 km Hydrogen Core Network,” Bundesnetzagentur, bundesnetzagentur.de Il passaggio a asset flessibili e indipendenti dal combustibile riduce il rischio di saturazione e i contratti di acquisto a lungo termine con le principali compagnie integrate migliorano la visibilità del flusso di cassa. L'intensità competitiva è aumentata ora che la presenza di Gazprom è crollata, consentendo a Shell, TotalEnergies, Equinor e altri di assicurarsi accordi di fornitura pluriennali e di co-investire nella conversione di gasdotti predisposti per l'idrogeno. [3] Financial Times Reporters, “Gazprom's European Share Falls to 13%,” Financial Times, ft.com
Punti chiave del rapporto
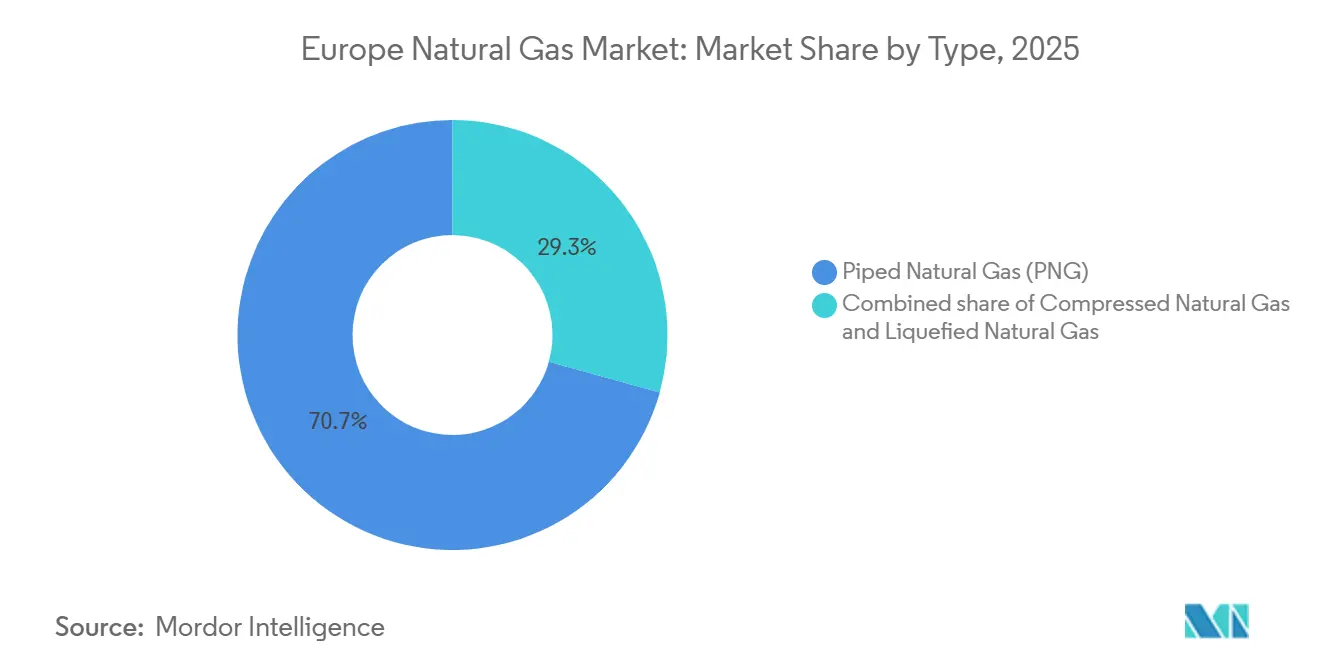
- Per tipologia, il gas naturale trasportato tramite gasdotto deteneva la quota maggiore del mercato europeo del gas naturale, pari al 70.7% nel 2025, mentre si prevede che il GNL (gas naturale liquefatto) crescerà a un tasso annuo composto del 3.5% fino al 2031.
- Per tipologia di fonte, le importazioni di GNL hanno rappresentato il 40.4% dell'offerta nel 2025 e rimangono l'unica categoria destinata a crescere, con un tasso di crescita annuo composto (CAGR) previsto del 2.7% fino al 2031.
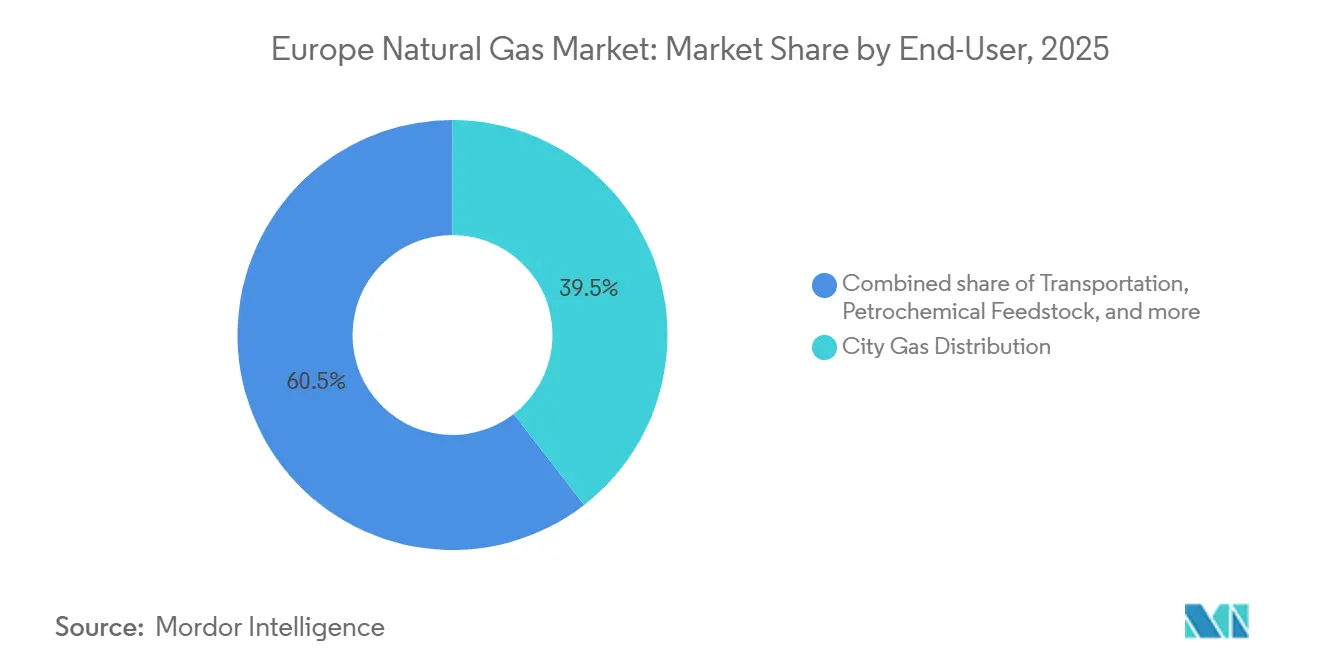
- Per settore di utilizzo finale, la distribuzione del gas nelle città rappresentava il 39.5% del mercato europeo del gas naturale nel 2025; si prevede che il settore dei trasporti crescerà a un tasso annuo composto del 4.1% fino al 2031.
- Dal punto di vista geografico, la Germania deteneva una quota del 23.2% nel 2025, mentre la Polonia è il paese in più rapida crescita e si prevede che crescerà a un tasso annuo composto del 4.4% nell'arco temporale previsto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del gas naturale in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dal carbone al gas negli impianti di produzione di energia elettrica e teleriscaldamento. | + 0.6% | Germania, Polonia, Paesi Bassi, Europa centrale | A breve termine (≤ 2 anni) |
| Espansione della capacità europea di rigassificazione del GNL | + 0.8% | Polonia, Germania, Paesi Bassi, Stati baltici | Medio termine (2-4 anni) |
| Sostegno politico al gas come combustibile di transizione nell'ambito del programma Fit-for-55 | + 0.4% | A livello UE, più forti in Germania, Francia e Italia | Medio termine (2-4 anni) |
| Crescita delle infrastrutture di rifornimento di GNL su piccola scala nel Mar Baltico e nel Mare del Nord. | + 0.3% | Polonia, Lituania, Paesi Bassi, Norvegia, porti del Mar Baltico e del Mare del Nord | Medio termine (2-4 anni) |
| L'ammodernamento delle condotte per renderle predisposte all'idrogeno riduce il rischio di immobilizzazioni non recuperabili. | + 0.5% | Germania, Paesi Bassi, Francia, Spagna (corridoio H2Med) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Passaggio dal carbone al gas nelle reti di produzione di energia elettrica e teleriscaldamento.
In Germania e Polonia, gli operatori municipali continuano a migrare dalle vecchie caldaie a carbone verso unità di cogenerazione a gas, poiché i prezzi delle quote di emissione di carbonio sono saliti a 83.79 euro per tonnellata di CO₂ nel dicembre 2025 e si stanno dirigendo verso i 149 euro entro il 2030. [4] Bloomberg Energy Desk, “EU Carbon Prices Hit EUR 83.79 per Tonne,” Bloomberg, bloomberg.com Le città di medie dimensioni sono favorevoli alle conversioni incrementali al gas perché le reti di teleriscaldamento spesso non hanno la capacità per pompe di calore su larga scala. La finestra di opportunità, tuttavia, si sta restringendo poiché i prezzi del Title Transfer Facility (TTF) a volte superano le soglie di conversione al carbone, riducendo la redditività del gas per il carico di base. Mentre la produzione di elettricità a gas è diminuita del 6% nel 2024, le scadenze di conformità a breve termine previste dalla Direttiva sull'efficienza energetica supportano ancora la conversione residua nel riscaldamento. Con l'ammodernamento delle reti elettriche e la proliferazione delle energie rinnovabili, si prevede che la domanda di gas per il teleriscaldamento si stabilizzerà dopo il 2029, rafforzando il declino strutturale del mercato europeo del gas naturale, nonostante i guadagni a breve termine persistano.
Espansione della capacità europea di rigassificazione del GNL
La capacità di rigassificazione europea è aumentata del 32% tra il 2022 e il 2025, raggiungendo circa 270 miliardi di metri cubi all'anno, grazie alla rapida diffusione delle unità FSRU in Germania e agli ampliamenti in Polonia e nei Paesi Bassi. La sola Germania ha messo in funzione 44.8 miliardi di metri cubi di capacità di importazione tra Wilhelmshaven, Brunsbüttel, Lubmin e Stade in 24 mesi. L'unità FSRU di Danzica e l'ammodernamento di Świnoujście in Polonia forniscono ora complessivamente 14.4 miliardi di metri cubi, garantendo a Varsavia volumi in eccesso per le esportazioni regionali. Il terminale di Klaipėda in Lituania evidenzia l'aumento dei ricariche su piccola scala, con 1,834 carichi di camion registrati nel 2025. Le previsioni indicano che gli ampliamenti potrebbero portare la capacità a 405 miliardi di metri cubi entro il 2030, il che implica una significativa sovradimensionamento se i trend della domanda si mantengono, pertanto i proprietari degli impianti cercano sempre più partner di acquisto a lungo termine per mitigare il rischio di utilizzo.
Sostegno politico al gas come combustibile di transizione nell'ambito del programma Fit-for-55
Il pacchetto "Fit-for-55" definisce il gas naturale come combustibile di transizione, a condizione che i gas rinnovabili e a basse emissioni di carbonio raggiungano il 66% del consumo totale entro la metà del secolo. Questa posizione sblocca i finanziamenti del Connecting Europe Facility per gli interventi di ammodernamento compatibili con l'idrogeno, come il corridoio H2Med spagnolo da 75.8 milioni di euro e la rete elettrica a idrogeno tedesca da 19 miliardi di euro. I gestori dei sistemi di trasmissione hanno accelerato gli investimenti, puntando a miscelare fino al 15% di idrogeno in volume laddove consentito dalle autorità di regolamentazione. La strategia preserva il patrimonio di infrastrutture regolamentate e attenua i timori di immobilizzazioni non recuperabili, ma il successo dipende da una tempestiva espansione della produzione di idrogeno verde. Eventuali ritardi nella realizzazione degli elettrolizzatori lascerebbero le condotte riadattate sottoutilizzate, riducendo i rendimenti previsti.
Crescita delle infrastrutture di rifornimento di GNL su piccola scala nel Mar Baltico e nel Mare del Nord.
Il rifornimento di GNL da nave a nave si sta espandendo rapidamente per rispettare i limiti di zolfo imposti dall'IMO nelle aree di controllo delle emissioni. Il terminal di Świnoujście ha effettuato la sua prima operazione STS (Ship-to-Ship) nel novembre 2025, a seguito di un finanziamento UE di 27.88 milioni di PLN, riducendo i costi logistici per le navi alimentate a GNL. Il terminal di Klaipėda ha gestito 26 navi cisterna di piccole dimensioni nel corso del 2025, con un aumento del 30% rispetto all'anno precedente. L'impianto olandese FirstBio2Shipping immette sul mercato 2,400 tonnellate di bio-GNL all'anno, aprendo la strada ai combustibili rinnovabili "drop-in". In Europa si contavano 780 stazioni di rifornimento di GNL per autocarri nel 2025, rispetto alle 200 del 2019. Tuttavia, le alternative elettriche a batteria e a idrogeno potrebbero limitare l'utilizzo a lungo termine dei terminal, spingendo gli operatori a diversificare i combustibili e a puntare su modelli di servizio flessibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interruzioni geopolitiche delle forniture dopo la guerra tra Russia e Ucraina | -1.2% | Diffusione a livello europeo, con casi acuti in Germania, Italia e Austria. | A breve termine (≤ 2 anni) |
| L'obiettivo di decarbonizzazione dell'UE per il 2040 accelera l'elettrificazione. | -0.9% | A livello UE, più forti in Germania, Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Quote obbligatorie di miscelazione del biometano per ridurre la domanda di gas fossili | -0.4% | Germania, Francia, Austria, Paesi Bassi, Italia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interruzioni geopolitiche delle forniture dopo la guerra tra Russia e Ucraina
I flussi di gas russo attraverso i gasdotti sono crollati da circa il 40% dell'offerta UE nel 2021 al 13% nel 2025, a causa delle sanzioni e della scadenza dell'accordo di transito, che hanno imposto una diversificazione. La Commissione europea ora mira a un divieto totale del gas russo entro la fine del 2027, convogliando la domanda verso i mercati spot del GNL e i gasdotti norvegesi. La Norvegia ha soddisfatto il 31% del fabbisogno UE nel 2025, ma la produzione stagnante limita le prospettive di crescita future. Le scorte sono scese al 40% nel febbraio 2025, al di sotto del minimo regolamentare del 50%, provocando impennate dei prezzi e riduzioni della produzione industriale. Le società di servizi pubblici rimangono restie a firmare contratti ventennali per il GNL a prezzi elevati, prolungando i premi per il rischio di approvvigionamento e scoraggiando nuovi investimenti nella liquefazione.
Obiettivo di decarbonizzazione dell'UE per il 2040: accelerare l'elettrificazione.
La proposta del luglio 2025 per una riduzione del 90% delle emissioni di gas serra entro il 2040 pone di fatto un limite all'utilizzo incontrollato del gas dopo tale data. La quota di elettricità nell'energia finale è destinata ad aumentare dal 27% nel 2025 al 50% entro il 2040, soppiantando il gas nel riscaldamento e nei processi industriali. La diffusione delle pompe di calore in Francia e Svezia continua a erodere la domanda di gas per uso residenziale. Le acciaierie e le aziende chimiche si stanno orientando verso forni ad arco elettrico e processi di produzione di idrogeno, riducendo il fabbisogno di materie prime. Con i nuovi impianti a gas che si trovano ad affrontare una vita economica di appena 14 anni, gli investitori sono restii a impegnarsi, rafforzando la traiettoria di contrazione a lungo termine del mercato europeo del gas naturale.
Analisi del segmento
Per tipologia: la flessibilità del GNL compensa il declino del PNG
Nel 2025, il gas naturale trasportato tramite gasdotto ha mantenuto il 70.7% della quota di mercato europea, a testimonianza di decenni di sviluppo della rete che offre tariffe basse, comprese tra 2 e 4 euro per MWh. Tuttavia, i volumi trasportati tramite gasdotto diminuiscono con la scadenza dei contratti preesistenti con la Russia e con l'espansione dell'elettrificazione residenziale, riducendo la quota di mercato europea del gas naturale destinata alla Papua Nuova Guinea. Il GNL, sebbene più costoso (6-8 euro per MWh consegnato), dovrebbe crescere del 3.5% all'anno fino al 2031 grazie alle nuove unità FSRU e alle opzioni flessibili di acquisto spot.
La versatilità del GNL lo rende la fonte marginale preferita dalle aziende elettriche per bilanciare le energie rinnovabili, la cui disponibilità è incerta. Il GNL su piccola scala supporta anche il trasporto su strada e il bunkeraggio marittimo, rafforzando la crescita a valle. Il gas naturale compresso (GNC) rimane una nicchia, con 786 stazioni di rifornimento principalmente in Italia, Francia e Germania. Le tecnologie di propulsione concorrenti limitano il margine di crescita del GNC e la domanda totale è destinata a stabilizzarsi verso la fine del decennio. Nel complesso, l'espansione del GNL attenua parzialmente l'erosione dei volumi trasportati tramite gasdotti, rallentando, ma non invertendo, il declino complessivo del mercato europeo del gas naturale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte: Le importazioni di GNL dominano la riconfigurazione post-Russia
Nel 2025 le importazioni di GNL hanno rappresentato il 40.4% dell'offerta e sono destinate a crescere modestamente con un tasso di crescita annuo composto (CAGR) del 2.7%, risultando l'unica fonte a registrare una crescita assoluta. Gli Stati Uniti hanno spedito il 57% dei carichi di GNL destinati all'UE nel 2025, un notevole incremento rispetto ai volumi trascurabili di un decennio prima. Questo cambiamento incrementa le dimensioni del mercato europeo del gas naturale per il GNL importato, nonostante la domanda complessiva tenda a diminuire. La produzione offshore nazionale, principalmente quella proveniente dalla piattaforma continentale norvegese, rimane fondamentale con 122.8 miliardi di metri cubi nel 2024, ma si sta avvicinando a un plateau a causa della maturità delle risorse.
La produzione onshore europea continua a diminuire dopo la chiusura del terminale olandese di Groningen nel 2024. La dipendenza dal trasporto di GNL a lunga distanza comporta rischi legati alle condizioni meteorologiche e alle licenze transatlantiche, obbligando gli operatori dei terminali a stipulare diversi contratti di fornitura. I sette terminali spagnoli, che operano a solo un terzo della loro capacità, dimostrano la capacità latente che potrebbe sbloccare una maggiore flessibilità a livello regionale una volta che gli interconnettori transfrontalieri saranno ampliati.
Per settore di utilizzo finale: i trasporti guadagnano terreno mentre la domanda industriale si indebolisce.
Nel 2025, la distribuzione del gas nelle città rappresentava ancora la quota maggiore del mercato europeo del gas naturale, con il 39.5%, ma la sua traiettoria è in calo a causa delle normative edilizie che privilegiano l'elettrificazione. In Germania, la domanda di gas per uso residenziale e commerciale è diminuita del 12% nel 2024, a seguito dell'introduzione di incentivi per le pompe di calore. Il settore dei trasporti, al contrario, sta crescendo a un tasso annuo composto del 4.1%, trainato dal rifornimento di GNL e dall'adozione di autocarri pesanti presso 780 stazioni di rifornimento. Le miscele di bio-GNL in Francia e di biometano in Italia rafforzano ulteriormente le credenziali di decarbonizzazione del settore.
L'utilizzo di materie prime industriali mostra una persistente debolezza. Le aziende produttrici di fertilizzanti e petrolchimiche hanno fermato la produzione durante il picco dei prezzi del 2022-23 e l'hanno riavviata solo in modo selettivo, con l'impianto di ammoniaca di Sluiskil di Yara che opera ancora al di sotto del 70%. La transizione delle acciaierie verso l'idrogeno e i forni elettrici aggrava il calo. Di conseguenza, la crescita del settore dei trasporti compensa solo parzialmente l'indebolimento della domanda di base industriale, rafforzando una tendenza netta al ribasso nel mercato europeo del gas naturale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Germania è rimasta il mercato singolo più grande con una quota del 23.2% nel 2025, tuttavia i volumi sono diminuiti a causa del calo della produzione industriale e della sostituzione delle centrali a gas con le energie rinnovabili. Quattro unità FSRU tedesche, che aggiungono 44.8 miliardi di metri cubi all'anno, hanno garantito la sicurezza dell'approvvigionamento, mentre la rete centrale per l'idrogeno da 19 miliardi di euro mira a riutilizzare 9,040 chilometri di gasdotti entro il 2032. Queste iniziative attenuano il rischio di immobilizzazioni non recuperabili, sebbene si preveda che la domanda tedesca nel complesso continuerà a diminuire.
Francia e Italia occupano le fasce successive, entrambe impegnate in un'aggressiva strategia di miscelazione del biometano e nell'ammodernamento della rete per renderla predisposta all'idrogeno. Il settore dei trasporti italiano già ricava il 60% del carburante per veicoli a gas naturale dal biometano, evidenziando una possibile strada per mantenere rilevanti le infrastrutture anche con il declino del gas convenzionale. Spagna e Paesi Bassi fungono da hub di importazione; la capacità di rigassificazione spagnola, pari a 73.4 miliardi di metri cubi, ha operato a circa il 30% della sua capacità nel 2025, suggerendo margini di crescita per gli scambi transfrontalieri di gas con idrogeno nel tempo.
La Polonia si distingue come l'area geografica a più rapida crescita, con un CAGR del 4.4%, poiché le priorità in materia di sicurezza energetica prevalgono sulla contrazione della domanda a livello UE. Il gasdotto Baltic Pipe e i due terminali GNL offrono alla Polonia 24.4 miliardi di metri cubi di capacità diversificata a fronte di un consumo interno di 21.5 miliardi di metri cubi, posizionando Varsavia come fornitore di riferimento a livello regionale. Per quanto riguarda il resto d'Europa, la situazione è eterogenea: l'obiettivo austriaco del 9.75% di gas rinnovabile, l'unità FSRU di Alexandroupolis in Grecia e i piani belgi per il cracking dell'ammoniaca affrontano priorità nazionali specifiche, pur rimanendo all'interno del più ampio quadro normativo dell'UE.
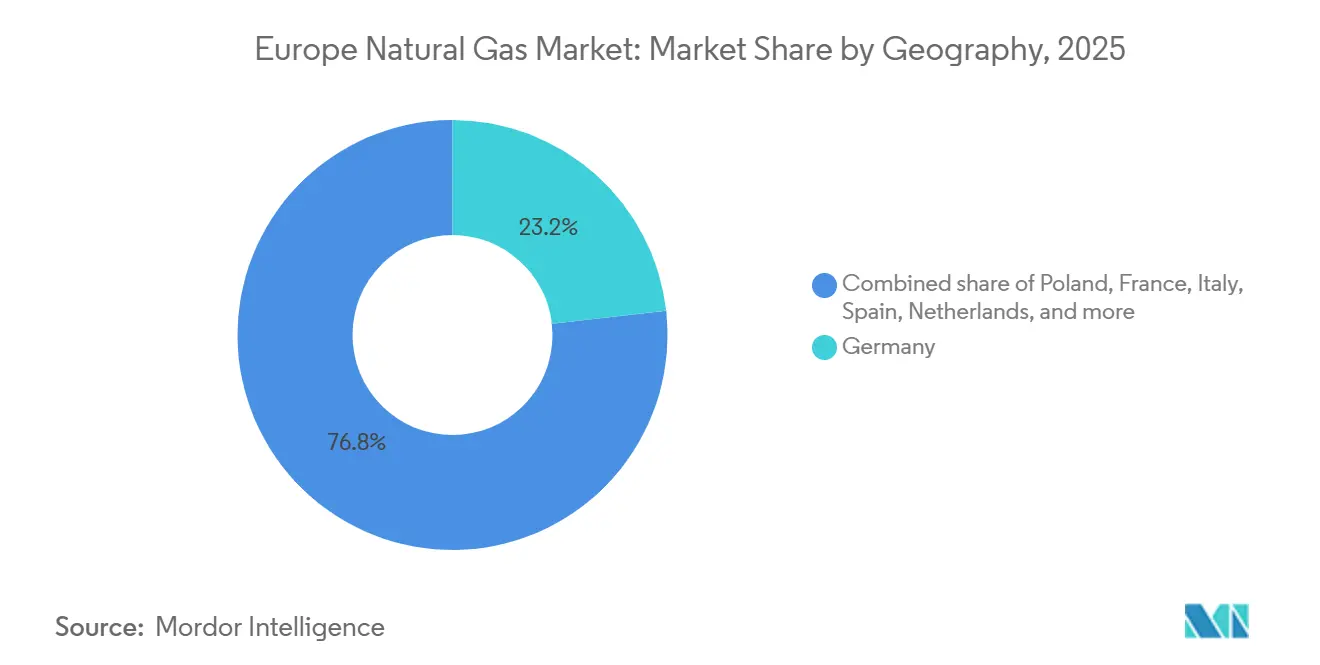
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
Il calo della quota di mercato di Gazprom, passata dal 40% nel 2021 al 13% nel 2025, ha ridefinito drasticamente la concorrenza, aprendo la strada alla crescita delle grandi aziende integrate. Shell, TotalEnergies, Equinor, BP ed Eni hanno gestito collettivamente circa il 38% della capacità europea di GNL lo scorso anno, rafforzando il controllo sui canali di approvvigionamento flessibili. TotalEnergies ha intensificato l'integrazione verticale attraverso una joint venture da 5.1 miliardi di euro con EPH, che ha consolidato 14 GW di centrali a gas in cinque paesi, generando un flusso di cassa annuo di circa 750 milioni di dollari.
Equinor si è assicurata un contratto decennale da 20 miliardi di sterline con Centrica per la fornitura di 5 miliardi di metri cubi all'anno al Regno Unito, una mossa che garantirà una monetizzazione costante della produzione norvegese, ormai stagnante. Enagás ha stanziato 3.125 miliardi di euro per i gasdotti dell'idrogeno, segnalando una svolta verso le molecole a basse emissioni di carbonio. Il riposizionamento degli asset si estende al settore midstream: l'acquisizione di WIGA da parte di SEFE le conferisce 4,150 chilometri di gasdotti tedeschi, creando opzioni per il trasporto dell'idrogeno. Il vantaggio competitivo ora si basa sulla diversificazione del portafoglio, sulle infrastrutture predisposte per l'idrogeno e sulla solidità degli acquisti a lungo termine, piuttosto che sui semplici volumi di trasporto, rispecchiando la fase di transizione del mercato europeo del gas naturale.
Leader del settore del gas naturale in Europa
Chevron Corporation
BP PLC
PLC a conchiglia
Energie Totali SE
Eni SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Equinor ed Eneco hanno firmato un accordo quinquennale per la fornitura di 0.5 miliardi di metri cubi all'anno di gas norvegese a basse emissioni di carbonio ai Paesi Bassi.
- Febbraio 2026: Shell e METLEN hanno raggiunto un accordo per la fornitura di 0.5-1.0 miliardi di metri cubi di GNL all'anno per i terminali greci dal 2027 al 2031.
- Gennaio 2026: Enagás ha ottenuto l'approvazione per 42 impianti di iniezione di idrogeno in tutta la Spagna, portando avanti il suo piano sull'idrogeno da 3.125 miliardi di euro.
- Dicembre 2025: la Germania ha emanato la direttiva RED III, innalzando la quota di riduzione delle emissioni di gas serra al 59% entro il 2040 e aggiungendo i sotto-mandati relativi ai biocarburanti avanzati e al programma RFNBO.
Ambito del rapporto sul mercato del gas naturale in Europa
Il gas naturale è una fonte di energia fossile che si forma in profondità sotto la superficie terrestre. Il gas naturale contiene molti composti diversi. Il componente principale del gas naturale è il metano, un composto con un atomo di carbonio e quattro atomi di idrogeno (CH4). Il mercato europeo del gas naturale comprende:
Per tipo
| Gas naturale compresso (GNC) |
| Gas naturale convogliato (PNG) |
| Gas naturale liquefatto (GNL) |
Per fonte
| Produzione nazionale – sul territorio |
| Produzione nazionale – Offshore |
| Importazioni di GNL |
Per settore di utilizzo finale
| Produzione di fertilizzanti |
| Distribuzione del gas di città |
| Trasporti |
| Materie prime petrolchimiche |
| Altri [Produzione industriale, Agricoltura (piantagione di tè), Circuiti integrati per sistemi di condotte, Restringimento GPL, Ferro spugnoso/Acciaio] |
Per geografia
| Germania |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Norvegia |
| Polonia |
| Resto d'Europa |
| Per tipo | Gas naturale compresso (GNC) |
| Gas naturale convogliato (PNG) | |
| Gas naturale liquefatto (GNL) | |
| Per fonte | Produzione nazionale – sul territorio |
| Produzione nazionale – Offshore | |
| Importazioni di GNL | |
| Per settore di utilizzo finale | Produzione di fertilizzanti |
| Distribuzione del gas di città | |
| Trasporti | |
| Materie prime petrolchimiche | |
| Altri [Produzione industriale, Agricoltura (piantagione di tè), Circuiti integrati per sistemi di condotte, Restringimento GPL, Ferro spugnoso/Acciaio] | |
| Per geografia | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Norvegia | |
| Polonia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali volumi sono previsti per il mercato europeo del gas naturale entro il 2031?
Si prevede che il mercato raggiungerà i 414.56 miliardi di metri cubi nel 2031, in calo rispetto ai 453.70 miliardi di metri cubi del 2026.
Con quale rapidità crescerà l'offerta di GNL in Europa?
Si prevede che i volumi di GNL aumenteranno a un tasso di crescita annuo composto (CAGR) del 3.5% fino al 2031, l'unico segmento a registrare una crescita sostenuta.
Qual è il paese con la crescita di consumatori più rapida?
La Polonia sta crescendo a un tasso annuo composto del 4.4% grazie agli afflussi provenienti dal gasdotto Baltic Pipe e alla nuova capacità di GNL.
In che modo la politica climatica dell'UE influirà sulla domanda di gas?
L'obiettivo proposto di una riduzione delle emissioni del 90% entro il 2040 accelera l'elettrificazione, determinando un calo strutturale della domanda.
Quali aziende detengono posizioni di leadership dopo il ritiro di Gazprom?
Shell, TotalEnergies, Equinor, BP ed Eni gestiscono complessivamente il 38% delle infrastrutture europee per l'importazione di GNL.


