

Dimensioni e quota del mercato europeo dei mediatori di mutui/prestiti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
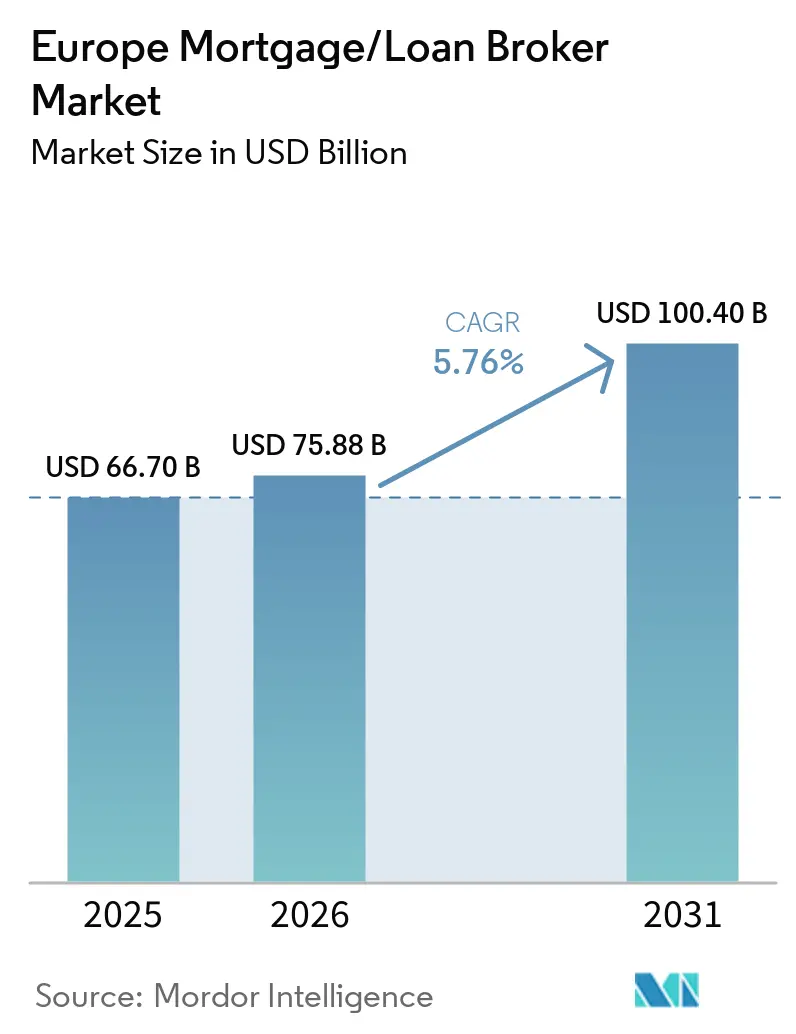
| Dimensione del mercato (2026) | 75.88 miliardo di dollari |
| Dimensione del mercato (2031) | 100.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.76% CAGR |
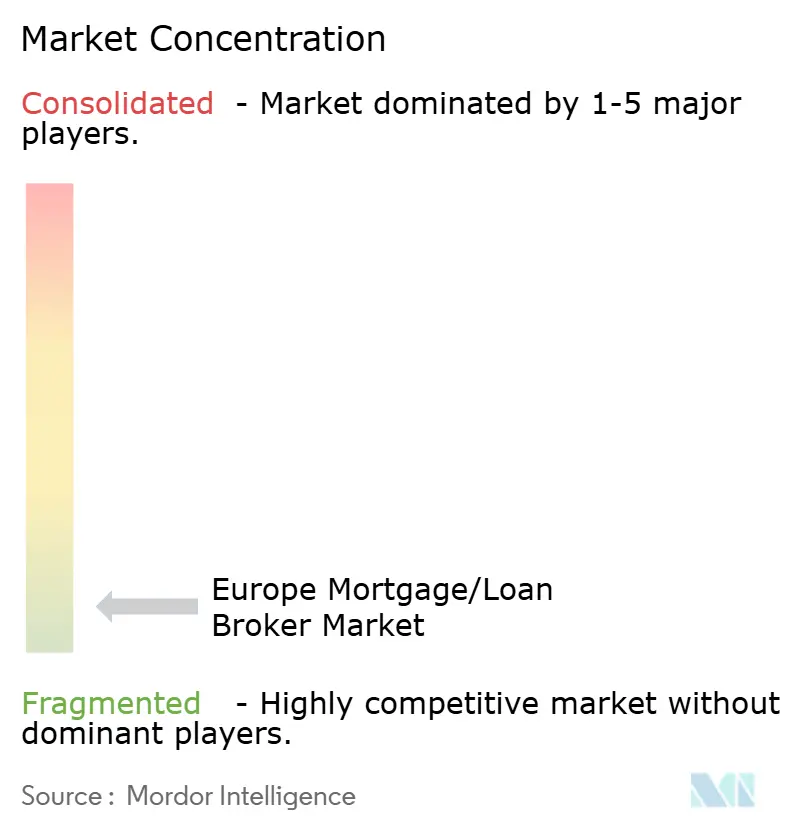
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei mediatori di mutui/prestiti di Mordor Intelligence
Si prevede che il mercato europeo dei broker di mutui/prestiti aumenterà da 66.70 miliardi di dollari nel 2025 a 75.88 miliardi di dollari nel 2026, raggiungendo i 100.40 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.76% nel periodo 2026-2031.
La ripresa dell'attività ipotecaria sta seguendo l'attenuazione dello shock dei tassi di interesse in Europa, con tassi di riferimento in calo, il che sta contribuendo a consolidare la domanda di servizi di consulenza per l'erogazione di mutui dopo una contrazione di due anni. Il passaggio alla distribuzione tramite intermediari è rafforzato dalla ricerca da parte delle banche di soluzioni di erogazione scalabili e a costi inferiori, pur mantenendo il rischio di credito nei propri bilanci. Questo modello operativo favorisce le piattaforme di broker con un solido panel di istituti di credito e capacità di onboarding digitale. La regolamentazione delle prestazioni energetiche e la crescita dei mutui "verdi" stanno creando nuove esigenze di consulenza, ampliando il ruolo dei broker nella strutturazione di finanziamenti legati alla ristrutturazione e nella gestione dei requisiti di ammissibilità e della documentazione. L'impulso all'identità digitale e alle firme elettroniche qualificate è destinato a comprimere i tempi di elaborazione delle richieste in tutti gli Stati membri, favorendo un tasso di conversione più elevato nei processi dei broker, grazie alla standardizzazione delle procedure di verifica dell'identità e di firma.
Punti chiave del rapporto
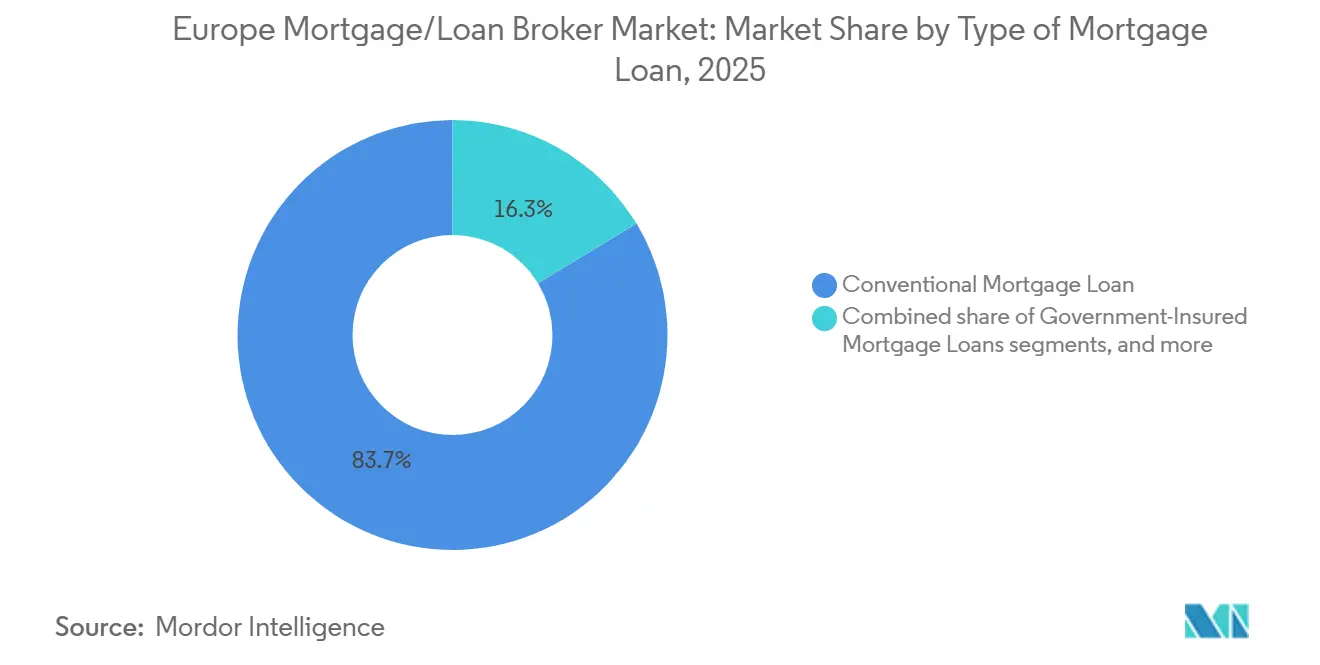
- Per tipologia di mutuo, i prodotti convenzionali hanno dominato il mercato europeo dei broker di mutui con una quota di fatturato dell'83.67% nel 2025, mentre si prevede che i mutui garantiti dallo Stato cresceranno a un tasso di crescita annuo composto (CAGR) del 9.00% fino al 2031.
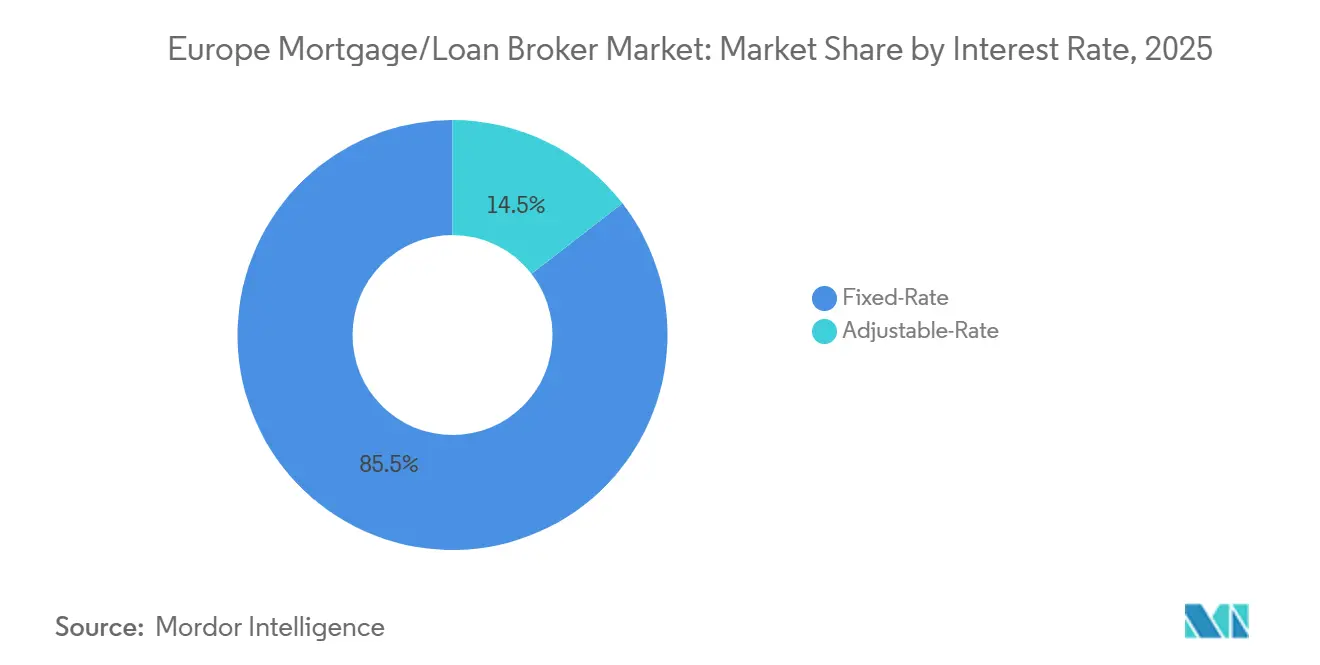
- In termini di tasso d'interesse, i mutui a tasso fisso hanno rappresentato l'85.50% del mercato europeo dei mutui erogati tramite intermediari nel 2025, mentre si prevede che i prodotti a tasso variabile cresceranno a un CAGR del 6.00% fino al 2031.
- Per tipologia di fornitore, nel 2025 gli istituti di credito ipotecario primari detenevano una quota dell'84.00% del mercato europeo dei broker di mutui, mentre si prevede che gli istituti di credito secondari cresceranno a un tasso annuo composto (CAGR) dell'8.00% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Regno Unito deteneva una quota del 35.00% del mercato europeo dei broker di mutui ipotecari, mentre si prevede che i Paesi Bassi saranno il paese con la crescita più rapida, con un CAGR del 7.00% fino al 2031.
- In base alla durata dei mutui, i prodotti a 30 anni rappresentavano una quota del 52.33% del mercato europeo dei broker di mutui nel 2025, mentre si prevede che il segmento degli altri mutui con durata diversa crescerà a un tasso annuo composto del 7.00% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dei mediatori di mutui/prestiti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La quota di clienti che si affidano alla consulenza è in aumento. | + 1.8% | UE27, Regno Unito, SEE a livello nazionale, con la maggiore diffusione nei Paesi Bassi, nel Regno Unito e in Germania. | Medio termine (2-4 anni) |
| Spinta normativa per garantire adeguatezza e valore equo | + 1.5% | Regno Unito e UE, con revisione della normativa sui dazi al consumo e dei MCD. | A lungo termine (≥ 4 anni) |
| Mutui ecologici ed efficienti dal punto di vista energetico e finanziamenti per la ristrutturazione previsti dalla direttiva EPBD. | + 2.1% | UE27 con primi successi in Germania, Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Modello di prestito guidato dalle banche che sfrutta la distribuzione tramite broker | + 1.2% | Mercati nazionali con guadagni iniziali in Italia, Spagna e Polonia | A breve termine (≤ 2 anni) |
| Identità digitale e abilitazione della firma elettronica | + 0.9% | UE27 con implementazione di eIDAS 2.0 entro novembre 2026 | Medio termine (2-4 anni) |
| L'apertura del sistema bancario e un accesso più ampio ai dati semplificano l'accessibilità economica. | + 0.3% | Programmi di finanza aperta dell'UE27 e del Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della quota di mercato delle operazioni di origination guidate da consulenti (dati specifici per l'Europa, 2026+)
L'intermediazione tramite broker continua a consolidarsi come percorso predefinito per molti mutuatari, spinti dalla necessità di orientarsi tra complesse regole di accessibilità, ammissibilità dei prodotti e documentazione tra i vari istituti di credito, man mano che i mercati si riprendono dallo shock dei tassi. Il mercato europeo dei broker di mutui ipotecari beneficia del fatto che i mutuatari preferiscono la consulenza sulle opzioni a tasso fisso rispetto a quelle a tasso variabile, sulle opzioni di rimborso anticipato e sugli incentivi legati alla sostenibilità ambientale, che ora richiedono informative standardizzate ai sensi della legge UE [1] Commissione europea, “Corrispondenza e documenti della Commissione”, EUR-Lex, eur-lex.europa.eu . Nel Regno Unito, le grandi reti hanno ampliato la capacità dei consulenti e le capacità di monitoraggio dei clienti, il che ha supportato una maggiore produttività e crescita dei ricavi nel 2025 e ha preparato il terreno per un'attività di rifinanziamento più elevata nel 2026, man mano che le coorti a tasso fisso maturano. In Germania, le piattaforme di distribuzione e i marchi nazionali di broker hanno ampliato le loro infrastrutture tecnologiche per accelerare le pre-approvazioni e standardizzare le connessioni con gli istituti di credito, il che si integra con le banche che preferiscono mantenere il rischio di credito esternalizzando l'acquisizione. In Francia e nei Paesi Bassi, la stabilizzazione dei volumi e il sostegno politico agli acquirenti della prima casa mantengono rilevanti i canali di consulenza, poiché gli istituti di credito cercano di aumentare il volume delle transazioni e i mutuatari cercano certezze dopo la recente volatilità. Nei principali mercati, questo cambiamento strutturale è ancorato alle esigenze di gestione dei costi e dei rischi da parte degli istituti di credito e alla preferenza dei mutuatari per una consulenza imparziale sui prodotti, fattori che insieme rafforzano il mercato europeo dei broker di mutui ipotecari come canale di erogazione fondamentale fino al 2031.
Spinta normativa per l'adeguatezza e il giusto valore (UE/Regno Unito)
Il Consumer Duty della Financial Conduct Authority del Regno Unito, con norme complete estese ai prodotti chiusi nel 2024, stabilisce aspettative basate sui risultati in termini di buona fede, prevenzione dei danni prevedibili e sostegno agli obiettivi finanziari lungo tutto il ciclo di vita del mutuo, il che innalza il livello di qualità della consulenza e della comunicazione con i clienti per gli intermediari [2] Financial Conduct Authority, “Implementing the Consumer Duty in Mortgage Intermediaries,” Financial Conduct Authority, fca.org.uk. Una maggiore supervisione dei rappresentanti designati richiede alle società principali di mantenere una solida gestione del rischio e un monitoraggio per le reti, il che favorisce i broker di grandi dimensioni che possono ripartire i costi di conformità e investire nei sistemi. Nell'Unione Europea, il processo di revisione della Direttiva sul credito ipotecario evidenzia l'integrazione dei dati sulle prestazioni energetiche e delle caratteristiche di sostenibilità nelle informative, il che spinge la consulenza dei broker verso un'adeguatezza standardizzata dei prodotti verdi e spiegazioni chiare dei fattori di rischio. L'attenzione dell'Autorità bancaria europea alle tendenze dei consumatori e all'equità dei prodotti codifica ulteriormente le aspettative in materia di trasparenza e solvibilità, il che supporta un ambiente di consulenza strutturato per il mercato europeo dei broker di mutui. Nel periodo di previsione, si prevede che queste dinamiche normative aumenteranno l'intensità degli obblighi di conformità, confermando al contempo il ruolo dell'intermediazione professionale nei casi complessi.
Mutui ecologici/ad alta efficienza energetica e finanziamenti per ristrutturazioni guidati dall'EPBD
La direttiva rivista sulla prestazione energetica degli edifici allinea gli obiettivi nazionali per la prestazione energetica degli edifici residenziali e rende i finanziamenti legati alla ristrutturazione un'area strategica, aumentando la domanda di intermediari esperti nell'abbinare condizioni ecocompatibili ai mutui standard. La Banca europea per gli investimenti e Deutsche Bank hanno lanciato nel 2024 in Germania un programma che prevede un vantaggio di 0.2 punti percentuali sui tassi di interesse per la modernizzazione energetica e utilizza una cartolarizzazione con garanzia mezzanine per liberare capacità di erogazione del credito, stabilendo un modello per la collaborazione pubblico-privato sui mutui legati al clima. Banche e intermediari dovranno sempre più verificare e documentare i miglioramenti energetici e i requisiti di ammissibilità, creando nuovi punti di consulenza e nuovi flussi di documentazione che si integrano bene con le attività di erogazione gestite dagli intermediari. Il mercato europeo dei broker di mutui ipotecari trarrà vantaggio dal passaggio da progetti pilota a normative obbligatorie per la documentazione ecologica standardizzata, i sussidi nazionali e gli standard di portafoglio, ampliando così la base di potenziali finanziatori per la ristrutturazione fino al 2031. Con la crescente consapevolezza dei consumatori in merito al risparmio sui costi energetici e con criteri di ammissibilità chiari, è probabile che la domanda si orienti verso prodotti che includono incentivi per interventi di riqualificazione certificati, il che accresce ulteriormente il valore della consulenza specializzata degli intermediari.
Modello di finanziamento guidato dalle banche che sfrutta la distribuzione tramite broker
Nei principali mercati dell'UE, le banche si affidano ai broker per scalare le acquisizioni a costi unitari inferiori, preservando al contempo il controllo del credito sul bilancio, in linea con la propensione al rischio e la pianificazione del capitale in un contesto di crescita moderata. In Italia e Spagna, gli istituti di credito hanno utilizzato canali di intermediazione per promuovere prodotti legati al verde e di nicchia senza replicare internamente team di consulenza specializzati, il che riflette un approccio pragmatico all'ampiezza dell'offerta e alla velocità di erogazione. Il Regno Unito dimostra come la specializzazione attraverso reti di broker possa sbloccare segmenti come i prestiti per la terza età e gli acquisti di nuove costruzioni, supportati da acquisizioni mirate e aumenti di produttività dei consulenti riportati nel 2025 [3] London Stock Exchange, “Mortgage Advice Bureau Trading Update,” London Stock Exchange, londonstockexchange.com . Il mercato europeo dei broker di mutui ipotecari beneficia del fatto che le banche pongono l'accento sulla velocità di elaborazione e sull'esperienza del cliente, spesso attraverso partnership white-label o piattaforme che integrano i processi dei broker nei flussi di lavoro degli istituti di credito. Nel breve termine, questo modello aiuta le banche a perseguire gli obiettivi di volume, mentre i broker ampliano i panel di istituti di credito e la scelta dei prodotti, il che insieme favorisce una maggiore conversione e una migliore corrispondenza tra mutuatario e cliente.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione del potere d'acquisto e rallentamento delle transazioni (postumi dello shock dei tassi d'interesse) | -0.9% | Diffusione a livello europeo, con casi acuti in Francia, Portogallo e Svezia. | A breve termine (≤ 2 anni) |
| Oneri di conformità derivanti dalla tassazione sui consumatori e dalla supervisione dei crediti commerciali (Regno Unito/UE) | -0.6% | Regno Unito e UE | Medio termine (2-4 anni) |
| Vincoli alle licenze transfrontaliere ai sensi della CRD VI | -0.3% | A livello europeo, interessa le istituzioni dei paesi terzi e i modelli transfrontalieri. | A lungo termine (≥ 4 anni) |
| Eterogeneità dei prodotti tra paesi e limiti macroprudenziali | -0.4% | UE27 con limiti LTV e DSTI degli Stati membri | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione della capacità di rimborso e rallentamento delle transazioni (postumi dello shock dei tassi d'interesse)
L'aumento dei costi di finanziamento dal 2022 ha ridotto l'accessibilità economica e le transazioni immobiliari nell'area euro, e il ritardo nella revisione dei tassi dei prestiti esistenti continua a pesare sui bilanci familiari, anche se i tassi di interesse inizieranno ad allentarsi nel 2026. Una quota consistente dei mutui ipotecari nell'area euro rimane sensibile alle variazioni dei tassi, e i mutui stipulati a tassi fissi molto bassi tra il 2020 e il 2021 sono destinati a essere rinegoziati a tassi più elevati nei prossimi anni, creando difficoltà di bilancio per molte famiglie. I mutuatari a basso reddito sono maggiormente esposti ai prodotti a tasso variabile e sono quindi più colpiti dalle variazioni dei tassi di interesse, il che deprime l'intenzione di acquisto e allunga i cicli di vendita per i broker che assistono gli acquirenti alla prima casa. I consumi delle famiglie si sono spostati sotto la pressione delle rate dei mutui più elevate nel 2024 e nel 2025, il che ha smorzato la domanda di acquisto di case e rallentato il ritmo della spesa immobiliare. Questo contesto richiede ai broker di gestire tempi di attesa più lunghi e di differenziare gli approcci tra i clienti che rifinanziano e gli acquirenti alla prima casa in difficoltà, con la consulenza sulla struttura del prodotto e gli stress test che rivestono un ruolo centrale.
Oneri di conformità derivanti dalla tassazione sui consumatori e dalla supervisione dei crediti commerciali (Regno Unito/UE)
La legge britannica sui consumatori (UK Consumer Duty) impone standard orientati ai risultati per la progettazione dei prodotti, il prezzo equo, la comprensione da parte del consumatore e l'assistenza, il che ha aumentato i costi e la complessità della conformità per gli intermediari che supervisionano i rappresentanti designati. Le società principali devono mantenere una supervisione e una rendicontazione più rigorose sulle proprie reti, il che richiede investimenti in sistemi, dati e personale per garantire la continua adesione alle aspettative della legge. Parallelamente, le norme UE sul credito ipotecario standardizzano elementi chiave di informativa e solvibilità, pur mantenendo limiti nazionali al rapporto prestito/valore e al rapporto servizio del debito/reddito, il che crea complessità per i broker transfrontalieri che devono adattare la consulenza e i processi di conformità a ciascuna giurisdizione. Il mercato europeo dei broker di mutui ipotecari deve quindi bilanciare la crescita con requisiti di governance più elevati, soprattutto per le reti che operano in mercati con tradizioni e limiti di vigilanza differenti. Nel medio termine, l'intensità della conformità contribuirà probabilmente al consolidamento, poiché le aziende cercheranno economie di scala in materia di governance, formazione e garanzia della qualità.
Analisi del segmento
Per tipologia di mutuo ipotecario: i prodotti convenzionali fanno da ancoraggio, ma i mutui garantiti dallo Stato accelerano.
Nel 2025, i mutui ipotecari convenzionali rappresentavano l'83.67% del mercato, confermando la loro posizione di offerta principale nelle principali aree geografiche europee per i mutuatari con un solido profilo creditizio e depositi consistenti. Questa percentuale sottolinea come istituti di credito e broker continuino a dare priorità ai prodotti standard per l'acquisto e il rifinanziamento di immobili. La quota di mercato dei broker di mutui ipotecari convenzionali in Europa è sostenuta da un'ampia rete di istituti di credito e da regole di valutazione del rischio uniformi, che semplificano il confronto e velocizzano le procedure per i mutuatari alla ricerca di condizioni prevedibili. Le normative macroprudenziali nazionali, inclusi i limiti al rapporto prestito/valore (LTV) e al rapporto tra servizio del debito e reddito (DIT), influenzano il mix di mutui che i broker possono offrire e l'ammontare dei depositi richiesti dai mutuatari, orientando di conseguenza la consulenza in merito alla tipologia di prodotto e alla durata del mutuo. I mutui jumbo rimangono una nicchia per i profili di mutuatari più complessi e vengono distribuiti attraverso una combinazione di banche private e istituti di credito specializzati, dove i broker apportano valore aggiunto coordinando la documentazione e negoziando condizioni personalizzate con diverse controparti. In questo contesto, i broker che si avvalgono della tecnologia aggregano più rapidamente le risposte degli istituti di credito e presentano ai clienti opzioni strutturate, contribuendo a mantenere la centralità dei prodotti tradizionali anche se le politiche e gli incentivi ecologici ampliano le possibilità di scelta.
Si prevede che i mutui garantiti dallo Stato cresceranno a un tasso annuo composto (CAGR) del 9.00% nel periodo 2026-2031, grazie ai programmi nazionali di diversi Stati membri a sostegno degli acquirenti della prima casa e degli interventi di efficientamento energetico, che ampliano l'accesso ai mutui per i clienti con acconti più esigui o redditi non standard. Il mercato europeo dei broker di mutui beneficia di questi programmi, poiché gli intermediari sono ben posizionati per aiutare i mutuatari a orientarsi tra i criteri di ammissibilità, a raccogliere la documentazione necessaria e a coordinarsi con gli istituti di credito che partecipano ai sistemi di sovvenzione o garanzia. Con l'introduzione da parte di un numero crescente di banche di varianti di mutui "verdi" che premiano i miglioramenti verificati delle prestazioni energetiche, i broker stanno aggiungendo alla loro offerta opzioni di finanziamento legate alla ristrutturazione, che spesso combinano garanzie statali con incentivi sui tassi di interesse. Nel periodo di previsione, questa combinazione diversificherà probabilmente l'offerta di prodotti del settore dei broker di mutui in Europa, mantenendo al contempo i mutui tradizionali come principale voce di volume nella maggior parte dei mercati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per quanto riguarda le condizioni dei mutui ipotecari: il dominio dei mutui a 30 anni persiste, ma emergono i mutui a lunghissima scadenza.
Nel 2025, i mutui trentennali detenevano una quota del 52.33%, a testimonianza della preferenza dei mutuatari per rate mensili più basse e della sicurezza dei finanziatori rispetto a un ammortamento in linea con gli orizzonti di pianificazione pensionistica in molti mercati dell'UE. Le dimensioni del mercato europeo dei broker di mutui a lungo termine rimangono sostenute da considerazioni di accessibilità economica e dalla necessità di compensare i tassi nominali più elevati con durate più lunghe, che molti finanziatori hanno accolto entro i limiti macroprudenziali locali. In Francia, i dati aziendali mostrano tassi ipotecari ottimali intorno al 2.81% per 15 anni e al 2.92% per 20 anni a metà del 2025, il che dimostra come la scelta della durata e il prezzo interagiscano man mano che i tassi si normalizzano dai picchi del 2023 [4] Capifrance, “French Real Estate Mortgage Rates in August 2025,” Capifrance, capifrance.fr . I mercati con requisiti di ammortamento che aumentano le rate richieste a livelli più elevati di rapporto prestito/valore o debito/reddito influenzano anche la durata effettiva reale per i mutuatari, un fattore che i broker devono considerare nella consulenza sull'adeguatezza. Nel complesso, la scelta della durata è diventata una parte centrale del processo di consulenza, con i broker che aiutano i clienti a bilanciare la stabilità dei pagamenti, il costo totale degli interessi e le future opzioni di rifinanziamento.
Allo stesso tempo, i mutui a lunghissimo termine, nella fascia tra i 35 e i 40 anni, stanno suscitando sempre maggiore interesse, poiché persistono vincoli di accessibilità economica per gli acquirenti più giovani e gli istituti di credito innovano entro i limiti normativi, il che aumenta la necessità di una consulenza chiara sui costi a lungo termine e sui punti di controllo del rifinanziamento. Il mercato europeo dei broker di mutui ipotecari trae vantaggio dalla capacità dei consulenti di presentare proiezioni comparabili dei costi totali e scenari di stress su durate di 15, 20, 30 anni e oltre, a supporto di decisioni informate in un contesto di aspettative sui tassi in continua evoluzione. Nel periodo 2026-2031, si prevede una crescita di questo segmento, compatibilmente con le normative vigenti e con l'integrazione di incentivi legati alla sostenibilità ambientale nei piani di ammortamento a lungo termine, che consentono di allineare il risparmio energetico alla capacità di rimborso del prestito per alcuni mutuatari.
Per tasso d'interesse: i prodotti a tasso fisso regnano sovrani dopo la fase di volatilità, ma si profila una ripresa per i tassi variabili.
Nel 2025, i mutui a tasso fisso hanno rappresentato l'85.50% del mercato, a testimonianza della forte preferenza dei mutuatari per la certezza dei pagamenti dopo la recente volatilità e dell'ampia disponibilità di tassi fissi presso diversi istituti di credito e in diverse aree geografiche. In Spagna, i dati riportati dalle aziende mostrano un netto aumento nella scelta dei tassi fissi nel corso del 2025, accompagnato da una riduzione dei tassi fissi medi entro marzo, a dimostrazione di come la normalizzazione dei tassi abbia influenzato le scelte durante l'anno. In Germania, la stabilizzazione dei tassi fissi a lungo termine ha sostenuto i volumi di intermediazione nel 2025, poiché le grandi piattaforme e le partnership con gli istituti di credito hanno puntato sulla rapidità e la certezza delle approvazioni, in particolare per i mutui a tasso fisso a 10 anni. Il mercato europeo degli intermediari di mutui a tasso fisso ha rappresentato una parte consistente dell'attività del 2025, in quanto i consumatori hanno dato priorità alla stabilità del budget, prevedendo al contempo un ulteriore allentamento delle politiche monetarie. Questo andamento è in linea con l'enfasi posta dalle autorità di vigilanza sui test di stress sulla capacità di rimborso, che gli intermediari applicano per guidare i clienti verso strutture in grado di resistere a shock a breve e medio termine.
Si prevede che i mutui a tasso variabile cresceranno a un CAGR del 6.00% nel periodo 2026-2031, man mano che gli spread rispetto ai tassi fissi si ridurranno e i mutuatari con una maggiore propensione al rischio cercheranno di beneficiare di potenziali riduzioni future, una dinamica che i broker gestiranno attraverso un'attenta analisi di adeguatezza. In Svezia, all'inizio del 2025, i tassi variabili detenevano una quota dominante dei nuovi prestiti, secondo i dati di settore, il che evidenzia come le preferenze nazionali e le strutture dei tassi influenzino diverse combinazioni di prodotti che i broker devono saper gestire. La ricerca mostra anche un rischio di insolvenza più elevato per i mutui a tasso variabile stipulati a tassi molto bassi che poi si sono riallineati in modo significativo, il che rende il ruolo del broker nello stress test e nella selezione delle condizioni ancora più importante durante tutto il ciclo. Si prevede che il mercato europeo dei broker di mutui a tasso variabile si espanderà a un CAGR del 6.00% dal 2026 al 2031, man mano che la normalizzazione dei tassi proseguirà e i consumatori soppeseranno i costi a breve termine rispetto alla flessibilità a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: le banche dominano l'emissione diretta, ma gli istituti di credito specializzati guadagnano quote in nicchie di mercato
Nel 2025, gli istituti di credito ipotecario primari, principalmente banche che erogano mutui direttamente, detenevano una quota dell'84.00% del mercato, poiché il settore bancario rimane centrale per il finanziamento dei mutui in Europa e continua a operare attraverso reti di broker per scalare la distribuzione in modo efficiente. Molti istituti di credito trovano vantaggioso esternalizzare l'erogazione dei mutui, pur mantenendo gli standard di valutazione del credito e il rischio di credito, il che consente loro di concentrarsi sull'ottimizzazione del bilancio, mentre i broker si occupano dell'acquisizione e della preparazione dei clienti. L'integrazione delle piattaforme tra istituti di credito e reti di broker si è ampliata e la standardizzazione dell'identità e della firma elettronica dovrebbe ridurre la duplicazione delle procedure e migliorare l'elaborazione automatizzata nei prossimi anni. La quota di mercato dei broker di mutui in Europa per i prestiti erogati dalle banche riflette questa divisione del lavoro, in cui gli istituti di credito cercano la massima efficienza e i broker gestiscono i confronti tra le offerte di diversi istituti, la documentazione e l'assistenza clienti.
Si prevede che gli istituti di credito ipotecario secondari, inclusi gli istituti di credito ipotecario non bancari e gli originator supportati da investimenti, cresceranno a un tasso annuo composto (CAGR) dell'8.00% fino al 2031, servendo profili di mutuatari non standard e competendo nei segmenti di rifinanziamento e cambio di mutuo che alcune banche considerano meno prioritari durante la ripresa dei volumi. Questi operatori spesso collaborano con i broker per raggiungere nicchie di mercato basate su tipo di impiego, residenza o condizioni delle garanzie, il che richiede una valutazione del rischio personalizzata ma può offrire condizioni competitive quando la capacità di bilancio lo consente. Man mano che i framework di finanza aperta e di identificazione riducono gli ostacoli all'acquisizione di nuovi clienti, gli istituti di credito secondari possono integrarsi più profondamente con i sistemi dei broker, il che supporta la scalabilità senza la necessità di una presenza capillare di filiali. Nel periodo 2026-2031, si prevede che questo mix rimarrà dinamico, poiché banche e istituti non bancari si adegueranno alla domanda, alla regolamentazione e alle condizioni di finanziamento, fattori che mantengono la centralità della distribuzione tramite broker.
Analisi geografica
Mercato dei mediatori di mutui/prestiti nel Regno Unito
Nel 2025, il Regno Unito deteneva una quota del 35.00% del mercato europeo dei broker di mutui ipotecari, a testimonianza di una consolidata cultura dell'intermediazione e delle dimensioni delle reti nazionali che hanno registrato una crescita dei ricavi e un'espansione della rete di consulenti. UK Finance prevede un aumento dei prestiti lordi nel 2026, sostenuto da un'ondata di rifinanziamenti dovuta alla maturazione dei mutui a tasso fisso, il che sottolinea l'importanza del monitoraggio e dei programmi di fidelizzazione dei broker. La quota di mercato del Regno Unito nel settore dei broker di mutui ipotecari in Europa riflette una penetrazione stabile e la capacità delle grandi reti di gestire unità specializzate che servono mutuatari in età avanzata e il segmento delle nuove costruzioni, contribuendo a mantenere un flusso di transazioni costante anche in presenza di fluttuazioni nel numero di operazioni. Nel periodo di previsione, la crescita nel Regno Unito sarà probabilmente inferiore al tasso di crescita complessivo del mercato a causa della maturità del settore, sebbene l'espansione trainata dai singoli segmenti dovrebbe offrire opportunità costanti per l'intermediazione.
Mercato dei broker di mutui/prestiti in Germania e Francia
La Germania funge da punto di riferimento nel panorama continentale dei broker grazie a piattaforme nazionali e solide partnership con le banche, dove la stabilizzazione dei tassi fissi nel 2025 ha agevolato le approvazioni e migliorato i flussi di lavoro, riducendo i tempi di decisione per i mutuatari qualificati. I programmi legati alla sostenibilità ambientale, sostenuti dalle banche pubbliche e dalle istituzioni europee, hanno generato un'ulteriore domanda di finanziamenti per la ristrutturazione, spesso intermediati insieme ai mutui tradizionali per garantire che la documentazione e l'ammissibilità siano correttamente definite in fase di richiesta. La Francia rimane un mercato ampio con una forte concorrenza tra banche mutualistiche e reti di broker attivi, dove i dati aziendali indicano tassi a metà del 2025 intorno al 2.92% per mutui a 20 anni per i profili più elevati, a dimostrazione della ripresa dell'accessibilità economica dall'inizio del 2024. In questi mercati chiave, i broker si distinguono per velocità, ampiezza della rete di istituti di credito e servizi di consulenza, fattori che continueranno a determinare la quota di mercato nel settore dei broker di mutui ipotecari in Europa.
Mercati europei più ampi
Si prevede che i Paesi Bassi saranno il paese con la crescita più rapida, con un CAGR del 7.00% fino al 2031, grazie a quadri normativi che riducono le barriere all'ingresso per chi acquista casa per la prima volta e all'elevato utilizzo di broker in un contesto ipotecario complesso. Le iniziative aziendali mostrano che i broker olandesi stanno investendo in applicazioni rivolte ai clienti che semplificano gli aggiornamenti sullo stato delle pratiche e le richieste di intervento, migliorando la trasparenza e i tassi di completamento per i mutuatari che devono affrontare diverse fasi. Italia e Spagna hanno assistito a una crescente diffusione digitale attraverso siti di comparazione e piattaforme di broker, mentre i dati riportati dalle aziende spagnole riflettono una maggiore adozione dei tassi fissi con l'avanzare del 2025 e con la riduzione dei prezzi rispetto ai livelli del 2024. I mercati nordici continuano a mostrare un elevato utilizzo dei tassi variabili, che i broker gestiscono attraverso stress test e la selezione dei prodotti in linea con le aspettative delle autorità di vigilanza. In queste aree geografiche, la penetrazione dei broker è correlata alla complessità dei prodotti e all'ampiezza della scelta degli istituti di credito, entrambi fattori che sostengono il mercato europeo dei broker di mutui ipotecari per tutto l'orizzonte di previsione.
Panorama competitivo
Il mercato europeo dei broker di mutui ipotecari è frammentato a livello paneuropeo a causa di differenze linguistiche, normative e strutture di partnership bancaria, con leader nazionali e grandi reti che competono con piattaforme digitali che privilegiano velocità e monitoraggio. Nel Regno Unito, una grande rete ha registrato un fatturato di 318 milioni di sterline nel 2025, con una crescita del numero di consulenti a 2,135, e ha delineato una specializzazione guidata dalle acquisizioni in aree come i prestiti per la terza età e i segmenti di nuove costruzioni, il che dimostra il ruolo delle economie di scala nella conformità e nella produttività. I mercati continentali mostrano modelli simili, dove gli investimenti tecnologici semplificano la valutazione del credito e il coinvolgimento dei clienti, e dove le partnership di piattaforma con le banche privilegiano la velocità di elaborazione pur mantenendo gli standard di rischio. Nel tempo, si prevede che i portafogli di identità e un accesso più ampio ai dati ridurranno i tempi di onboarding e miglioreranno l'elaborazione automatizzata, a vantaggio delle aziende che possono investire in integrazioni e sistemi di monitoraggio dei clienti.
Le mosse strategiche dal 2024 includono acquisizioni che rafforzano le specializzazioni, integrazioni tecnologiche per migliorare il CRM e funzionalità di mutuo verde legate al finanziamento della ristrutturazione, con diverse aziende che hanno rivelato piani per espandere i segmenti in cui l'intensità della consulenza è maggiore e l'interesse degli istituti di credito è forte. Le iniziative aziendali nei Paesi Bassi mostrano investimenti in app per i consumatori che chiariscono il percorso del mutuo attraverso dashboard e promemoria, contribuendo a mantenere il coinvolgimento del cliente dalla richiesta al completamento. In Spagna, le piattaforme gestite da broker hanno registrato una maggiore selezione di tassi fissi con il miglioramento dei prezzi, sottolineando come il monitoraggio dei tassi in tempo reale all'interno degli strumenti per i consulenti possa influenzare la scelta del prodotto durante le chiamate con i clienti e i flussi digitali. In Italia, i servizi di comparazione di lunga data continuano ad ampliare l'accesso ai prodotti, il che alimenta la tensione competitiva tra gli istituti di credito che collaborano con i broker per la distribuzione.
La conformità normativa è una variabile competitiva, poiché la normativa britannica sui consumatori (UK Consumer Duty) e gli standard di trasparenza dell'UE richiedono un monitoraggio rigoroso e comunicazioni chiare durante l'intero processo di consulenza, favorendo così le reti più ampie con sistemi in grado di scalare la garanzia della qualità. Il mercato europeo dei broker di mutui ipotecari assisterà quindi probabilmente a un continuo consolidamento tra le aziende più piccole che cercano di condividere i costi all'interno delle reti, mentre gli operatori più grandi perseguiranno acquisizioni e partnership mirate per ampliare la propria presenza nel segmento di mercato. Allo stesso tempo, le iniziative pubblico-private nel settore della finanza verde e la continua innovazione in materia di identità e accesso ai dati creano opportunità di differenziazione per i leader digitali, a condizione che siano in grado di allinearsi alle mutevoli aspettative delle autorità di vigilanza in materia di adeguatezza, equità e trasparenza.
Leader del settore dei mediatori di mutui/prestiti in Europa
Interip AG
Mutui a Londra e in campagna
Ufficio di consulenza sui mutui
Dottor Klein
Connells Group – Servizi ipotecari a livello nazionale (Regno Unito)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Mortgage Advice Bureau ha annunciato un fatturato di 318 milioni di sterline per l'anno fiscale 2025, con un aumento del numero di consulenti a 2,135, un utile ante imposte rettificato di 35.8 milioni di sterline e ha delineato diverse acquisizioni e investimenti a supporto della specializzazione e dell'espansione.
- Ottobre 2025: Mortgage Advice Bureau ha effettuato un investimento di maggioranza in UK Moneyman, integrandola come rappresentante autorizzato per supportare la crescita in aree specialistiche, tra cui i prestiti per la terza età.
- Maggio 2024: La Banca europea per gli investimenti e Deutsche Bank hanno lanciato in Germania un programma di mutui agevolati per l'edilizia ecocompatibile e la modernizzazione energetica, con un vantaggio di tasso dello 0.2% e una struttura di cartolarizzazione con garanzia mezzanine.
- Maggio 2024: Deutsche Bank ha illustrato nel dettaglio i meccanismi del programma per l'iniziativa sull'edilizia abitativa ecosostenibile, compresi i criteri di ammissibilità basati sulla riduzione della domanda di energia primaria e la distribuzione tramite Deutsche Bank, DSL Bank e BHW Bausparkasse.
Ambito del rapporto sul mercato dei mediatori di mutui/prestiti in Europa
Un broker ipotecario funge da intermediario per persone o aziende e gestisce il processo di richiesta di mutuo ipotecario. In sostanza, stabiliscono rapporti tra erogatori di mutui ipotecari e mutuatari senza assumere alcun impegno finanziario proprio.
Il mercato europeo dei broker di mutui/prestiti è segmentato per impresa, applicazione, utente finale e area geografica. In base all'impresa, il mercato è suddiviso in grandi, piccole e medie dimensioni e in base all'applicazione, il mercato è suddiviso in mutui per la casa, prestiti commerciali e industriali, prestiti per veicoli, prestiti ai governi e altri. In base all’utente finale, il mercato è suddiviso in imprese e individui. Per area geografica, il mercato è suddiviso in sottosegmenti in Regno Unito, Germania, Francia e resto d’Europa.
Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo dei mutui e dei broker di prestiti in termini di valore in dollari (USD) per tutti i segmenti di cui sopra.
| Prestito ipotecario convenzionale |
| Prestiti Jumbo |
| Prestiti ipotecari assicurati dal governo |
| Altri tipi di prestito ipotecario |
| Mutuo 30 anni |
| Mutuo 20 anni |
| Mutuo 15 anni |
| Altri termini del mutuo ipotecario |
| Tasso fisso |
| Tasso regolabile |
| Prestatore di mutui ipotecari primario |
| Prestatore di mutui ipotecari secondari |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Svezia |
| Danmark |
| Resto d'Europa |
| Per tipo di mutuo ipotecario | Prestito ipotecario convenzionale |
| Prestiti Jumbo | |
| Prestiti ipotecari assicurati dal governo | |
| Altri tipi di prestito ipotecario | |
| Secondo i termini del mutuo ipotecario | Mutuo 30 anni |
| Mutuo 20 anni | |
| Mutuo 15 anni | |
| Altri termini del mutuo ipotecario | |
| Per tasso di interesse | Tasso fisso |
| Tasso regolabile | |
| Dal fornitore | Prestatore di mutui ipotecari primario |
| Prestatore di mutui ipotecari secondari | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Danmark | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato europeo dei broker di mutui ipotecari fino al 2031?
Si prevede che il mercato europeo dei broker di mutui ipotecari raggiungerà un valore di 100.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.76% dal 2026 al 2031, grazie alla ripresa della domanda dovuta ai tassi di interesse più bassi e all'espansione delle erogazioni di mutui su consulenza.
Quali tipologie di prodotto sono leader di mercato e quali registrano la crescita più rapida in Europa?
Nel 2025 i mutui convenzionali detenevano una quota dell'83.67%, mentre si prevede che i prodotti garantiti dallo Stato cresceranno a un tasso annuo composto del 9.00% fino al 2031, grazie ai programmi sovrani a sostegno degli acquirenti della prima casa e degli interventi di ristrutturazione legati alla sostenibilità ambientale.
Attualmente, nella regione, si preferiscono i mutui a tasso fisso o a tasso variabile?
Nel 2025, i prodotti a tasso fisso hanno rappresentato l'85.50% dei volumi, poiché i mutuatari hanno dato priorità alla certezza dei pagamenti, mentre si prevede che i mutui a tasso variabile cresceranno a un CAGR del 6.00% fino al 2031, grazie alla riduzione degli spread.
Quali fornitori stanno guadagnando quote di mercato nelle operazioni di finanziamento tramite brokeraggio?
Nel 2025, le banche che erogano prestiti primari hanno mantenuto una quota dell'84.00%, mentre si prevede che le banche che erogano prestiti secondari cresceranno a un tasso annuo composto dell'8.00%, concentrandosi su profili non standard e nicchie di rifinanziamento attraverso i canali degli intermediari.
Quali mercati europei sono i più importanti per la distribuzione tramite broker?
Il Regno Unito si è posizionato al primo posto con una quota del 35.00% nel 2025 grazie all'elevata diffusione dei broker, mentre i Paesi Bassi dovrebbero registrare la crescita più rapida con un CAGR del 7.00% fino al 2031, grazie a politiche di sostegno e all'elevato utilizzo dei broker.
In che modo la regolamentazione ambientale e l'identità digitale cambieranno le operazioni dei broker entro il 2031?
La revisione della direttiva EPBD e i programmi verdi pubblico-privati stanno aumentando la necessità di finanziamenti legati alla ristrutturazione, mentre i portafogli di identità eIDAS 2.0 e le firme elettroniche qualificate dovrebbero ridurre i tempi di attivazione e favorire tassi di completamento più elevati nei canali di intermediazione.


