

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
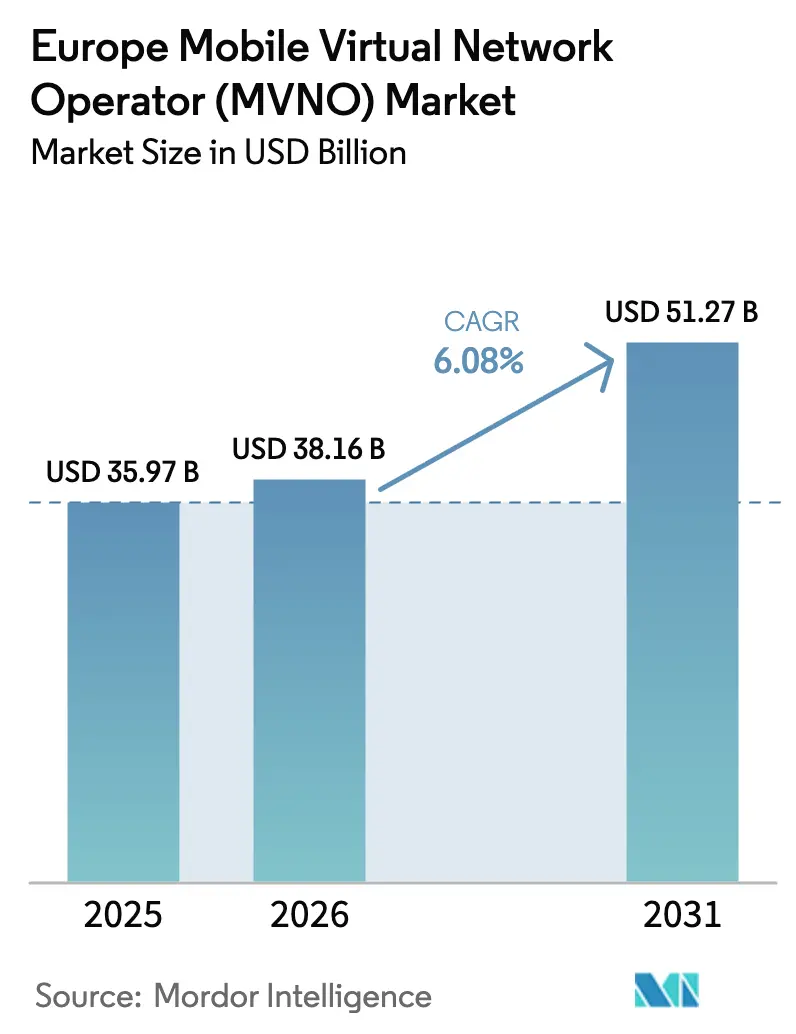
| Dimensione del mercato (2026) | 38.16 miliardo di dollari |
| Dimensione del mercato (2031) | 51.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.08% CAGR |
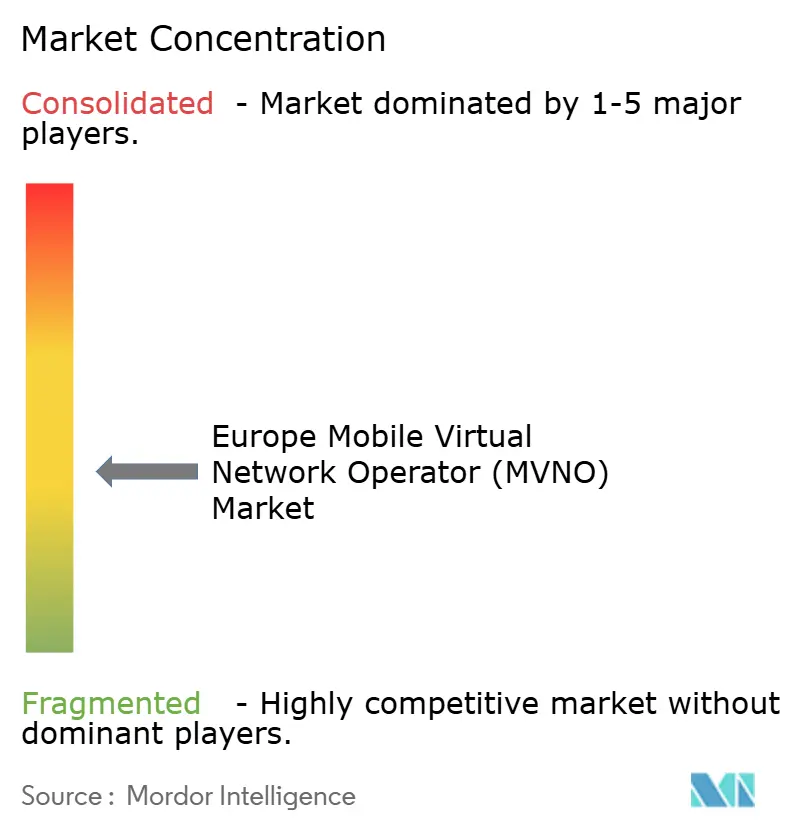
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli operatori di rete mobile virtuale (MVNO) di Mordor Intelligence
Si prevede che il mercato europeo degli operatori virtuali di rete mobile (MVNO) crescerà da 35.97 miliardi di dollari nel 2025 a 38.16 miliardi di dollari nel 2026, per poi raggiungere i 51.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.08% nel periodo 2026-2031. In termini di numero di abbonati, si prevede una crescita da 57.36 milioni nel 2025 a 76.19 milioni entro il 2030, con un CAGR del 5.84% nel periodo di previsione (2025-2030). La crescente domanda di operazioni con infrastrutture leggere, la riduzione dei budget familiari che privilegia i piani SIM-only e gli obblighi di accesso all'ingrosso a livello europeo continuano ad attrarre nuovi operatori virtuali e a sostenere la crescita dei volumi trainata dal tasso di abbandono. Il segmento beneficia di modelli di attivazione incentrati sul digitale, di una maggiore diffusione delle eSIM e dell'interesse delle aziende per le reti private gestite che monetizzano le funzionalità 5G standalone (SA). Gli MVNO completi ottengono valore aggiunto attraverso il controllo della rete e il routing multi-IMSI, mentre i marchi a basso costo sfruttano prezzi aggressivi per difendere la propria quota di mercato. Le partnership strategiche in materia di roaming satellitare-terrestre e reti core open-RAN migliorano ulteriormente la differenziazione dei servizi e la copertura geografica.
Punti chiave del rapporto
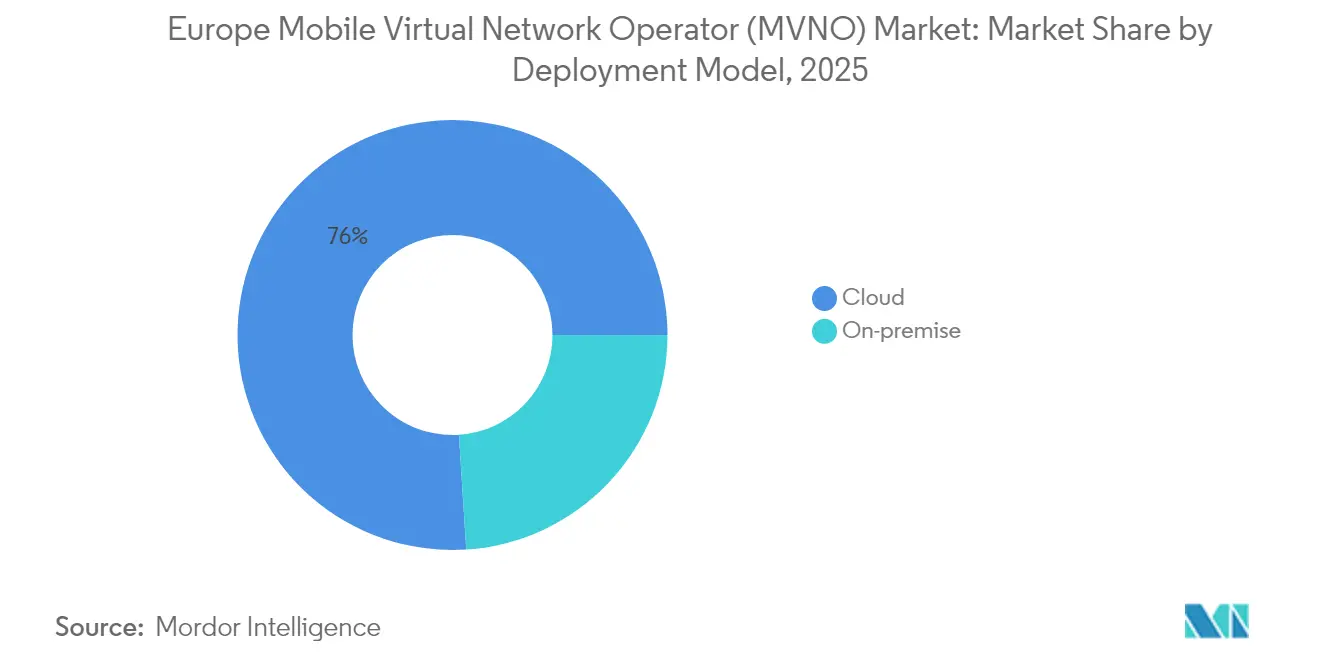
- In base al modello di implementazione, nel 76.02 le soluzioni cloud detenevano il 2025% della quota di mercato MVNO in Europa; il segmento cloud sta crescendo a un CAGR del 9.32% fino al 2031.
- In base alla modalità operativa, gli MVNO rivenditori/light/brand hanno registrato una quota di fatturato del 48.10% nel 2025, mentre si prevede che gli MVNO completi cresceranno a un CAGR del 14.55% nel periodo 2026-2031.
- In base alla tipologia di abbonato, nel 77.45 i consumatori rappresenteranno il 2025% del mercato europeo degli MVNO, mentre le connessioni specifiche per l'IoT cresceranno a un CAGR del 13.62%.
- Per applicazione, i servizi scontati hanno rappresentato il 37.60% delle dimensioni del mercato MVNO europeo nel 2025, mentre l'M2M cellulare sta progredendo a un CAGR del 12.35%.
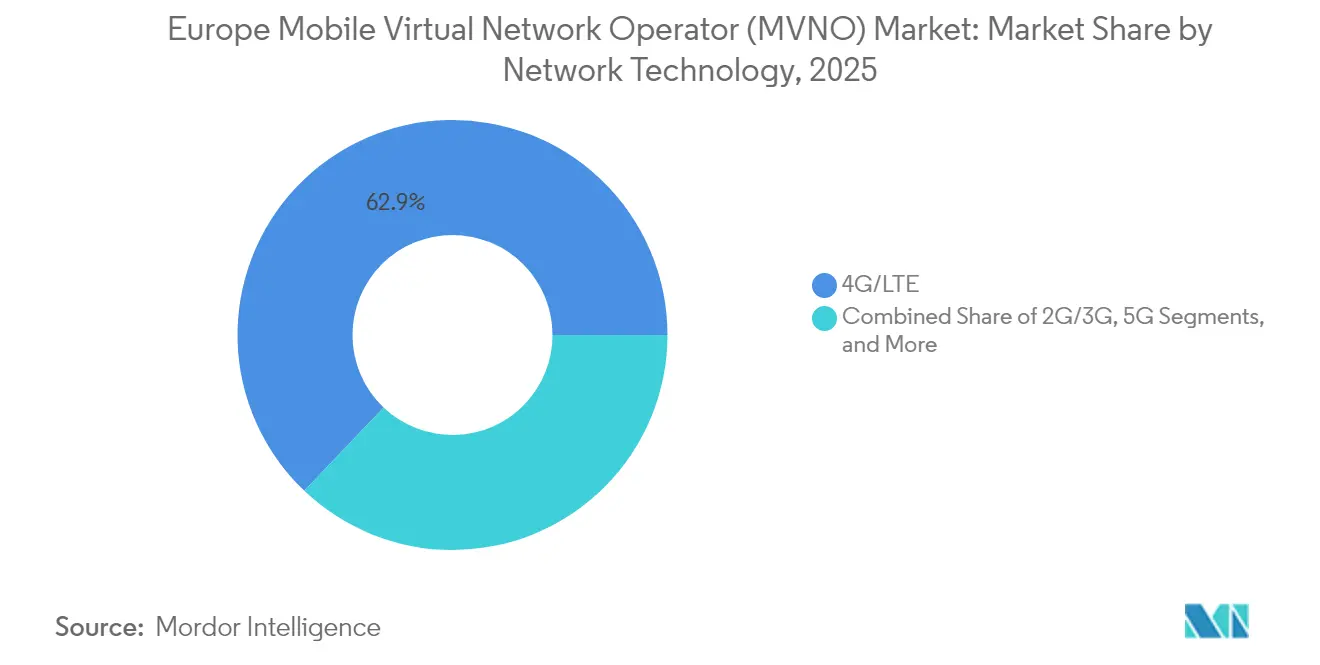
- In base alla tecnologia di rete, nel 4 il 62.90G/LTE ha mantenuto una quota del 2025% del mercato europeo degli MVNO, mentre il satellite/NTN sta crescendo a un CAGR del 127.4%.
- Per canale di distribuzione, il canale online/solo digitale deteneva il 62.80% della quota di mercato MVNO in Europa nel 2025 e sta crescendo a un CAGR del 8.74% fino al 2031.
- Per paese, la Germania ha conquistato il 21.85% della quota di mercato MVNO in Europa nel 2025; si prevede che il resto d'Europa crescerà a un CAGR del 9.18% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo degli operatori di rete mobile virtuale (MVNO)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazione dell'accesso all'ingrosso a favore della concorrenza | + 1.2% | In tutta l'UE, più forti in Germania, Regno Unito, Francia | Medio termine (2-4 anni) |
| Il costo della vita spinge verso i marchi scontati che offrono solo SIM | + 0.8% | Globale, concentrato nell'Europa meridionale e orientale | A breve termine (≤ 2 anni) |
| 5G SA e network-slicing sbloccano le opportunità aziendali/IoT | + 1.5% | Nucleo dell'Europa occidentale, in espansione verso l'Europa centrale/orientale | A lungo termine (≥ 4 anni) |
| Domanda crescente di servizi di rete privata gestiti | + 0.9% | Germania, Regno Unito, Francia, Paesi nordici | Medio termine (2-4 anni) |
| I core Open-RAN consentono la transizione MVNO a MNO infra-light | + 0.7% | Regno Unito, Germania, Paesi Bassi, mercati pilota | A lungo termine (≥ 4 anni) |
| L'ascesa dei marchi di viaggio eSIM esclusivamente digitali | + 0.6% | Mercati globali hub nel Regno Unito, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazione dell'accesso all'ingrosso a favore della concorrenza
Il diritto della concorrenza dell'UE continua ad applicare condizioni all'ingrosso non discriminatorie che abbassano le barriere all'ingresso e incoraggiano il cambio di rete [1] Commissione europea, “Broadband: Basic Business Models”, digital-strategy.ec.europa.eu . L'autorità di regolamentazione tedesca ha permesso a Lyca Mobile di migrare da Vodafone a O2 Telefonica senza interruzioni del servizio, dimostrando come le norme di correttezza contrattuale aumentino il potere contrattuale dei fornitori più piccoli. Quadri normativi simili ora riguardano il roaming 5G SA, garantendo che gli MVNO possano offrire servizi aziendali segmentati invece della semplice rivendita. L'associazione MVNO Europe continua a fare pressioni per una tariffazione di accesso simmetrica al fine di prevenire la compressione dei margini. Nel complesso, queste misure ampliano la scelta dei fornitori, accelerano il lancio dei prodotti e stabilizzano le strutture dei costi che sono alla base del mercato europeo degli MVNO.
5G SA e network slicing sbloccano le opportunità aziendali/IoT
Le slice 5G SA live testate da Vodafone UK dimostrano che gli operatori virtuali possono garantire latenza e throughput per la robotica industriale, il cloud gaming e le reti campus [2] Vodafone Group, “5G Standalone Network Slicing Trials,” vodafone.com . La slice di roaming di A1 Bulgaria con Vodafone Germania ha convalidato la garanzia di qualità transfrontaliera, consentendo contratti aziendali panregionali. La conseguente capacità di vendere SLA differenziati supporta prezzi premium e attutisce l'erosione dell'ARPU dei consumatori. Orange Business e Sunrise hanno testato offerte simili, indicando uno slancio oltre i primi utilizzatori. Con l'espansione del traffico cellulare M2M, gli MVNO che controllano le proprie reti core sono in grado di aggiudicarsi i budget IoT rispetto agli integratori di sistemi.
Domanda crescente di servizi di rete privata gestiti
Le aziende stanno esternalizzando le reti private 5G o LTE a livello di campus a specialisti in grado di integrare sicurezza, analisi edge e supporto del ciclo di vita dei dispositivi. L'estensione satellitare NB-IoT di Deutsche Telekom con Skylo dimostra la copertura combinata terrestre-NTN per i corridoi logistici [3] Deutsche Telekom, “Skylo NB-IoT Non-Terrestrial Network Program,” telekom.com . La tariffa Business Match di O2 Telefónica fattura solo l'utilizzo effettivo dei dati, rispecchiando i modelli di consumo del cloud per ridurre le spese in conto capitale [4] Telefónica Deutschland, “Innovatives Tarifmodell Business Match,” telefonica.de . Gli MVNO completi con autonomia OSS/BSS possono offrire tali offerte in white label alle filiali multinazionali, stimolando una crescita dei ricavi a doppia cifra. Questo cambiamento rialloca la spesa dal Wi-Fi tradizionale alle soluzioni di spettro con licenza, ampliando il valore indirizzabile oltre la connettività.
L'ascesa dei marchi di viaggio eSIM esclusivamente digitali
L'onboarding eSIM basato su app evita i costi di distribuzione fisica e attrae gli acquirenti impulsivi negli aeroporti. eSIM Go ha avviato un programma di accesso anticipato, consentendo agli MVNO emergenti del Regno Unito di fornire profili all'istante. La Smart SIM di Honest Mobile commuta automaticamente tra le reti EE, O2 e Three quando il segnale si indebolisce, aumentando la fidelizzazione senza dover possedere un'infrastruttura. Gli operatori del marketing turistico promuovono i vantaggi della sostenibilità, con emissioni di CO₂ inferiori del 46% rispetto alle SIM in plastica, ai turisti attenti all'ambiente. Mentre la regolamentazione del roaming limita i supplementi al dettaglio, i marchi digitali sfruttano la praticità e la continuità multi-rete per ottenere premi modesti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ipercompetizione comprime l'ARPU e il ROI del marketing | -1.1% | Globale, più grave nei mercati maturi (Regno Unito, Germania, Francia) | A breve termine (≤ 2 anni) |
| Accordi all'ingrosso 5G ritardati/restrittivi | -0.7% | A livello UE, variando a seconda dell'approccio normativo nazionale | Medio termine (2-4 anni) |
| Tasso di inflazione all'ingrosso dopo il consolidamento MNO | -0.9% | Regno Unito, Paesi Bassi, Austria (mercati post-fusione) | Medio termine (2-4 anni) |
| Colli di bottiglia nella sicurezza e nel provisioning dell'eSIM | -0.4% | Sfide globali di implementazione tecnica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ipercompetizione comprime l'ARPU e il ROI del marketing
Marchi low cost come Happy SIM e Naked Mobile pubblicizzano piani mensili inferiori a 5 euro, erodendo i prezzi minimi e riducendo i tempi di ammortamento dell'acquisizione. Promozioni come le offerte dati 4x di SMARTY incoraggiano i clienti abituali a inseguire occasioni temporanee. Le controversie fiscali di Lyca Mobile evidenziano come i margini ridotti amplifichino il rischio operativo. Gli MVNO low cost senza tecnologia proprietaria faticano a vendere servizi aggiuntivi, esponendosi a guerre di prezzo che riducono il fatturato medio e mettono a repentaglio l'efficienza del marketing su larga scala.
Tasso di inflazione all'ingrosso dopo il consolidamento MNO
I mercati nazionali che tendono a strutture a tre operatori acquisiscono potere di determinazione dei prezzi rispetto alle linee wholesale. Assembly Research ha avvertito che la fusione Vodafone-Three UK potrebbe aumentare i costi di accesso virtuale, mentre la modellazione di Analysys Mason mostra andamenti simili nei Paesi Bassi e in Austria. Anche con l'accesso obbligatorio, gli operatori storici possono adeguare le tariffe accessorie o ritardare l'onboarding del 5G, gonfiando i costi di input per gli MVNO e mettendo sotto pressione la redditività del servizio.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud accelera l'agilità del servizio
I core ospitati nel cloud hanno rappresentato il 76.02% dei ricavi nel 2025 e il segmento è sulla buona strada per un CAGR del 9.32%, poiché gli operatori si stanno orientando verso modelli di spesa operativa pay-as-you-grow. Il mercato europeo degli MVNO sfrutta data center iperscalabili per automatizzare l'onboarding, la creazione di piani tariffari e il download dei profili eSIM. Telness Tech ha trasferito la sua piattaforma europea sulla rete statunitense T-Mobile in pochi mesi, dimostrando la replicabilità transfrontaliera. L'orchestrazione del cloud semplifica inoltre la previsione dell'utilizzo basata sull'intelligenza artificiale, riducendo il fabbisogno di capitale circolante. Le implementazioni on-premise rimangono rilevanti per i clienti governativi o finanziari che richiedono una rigorosa residenza dei dati. Mobilezone offre soluzioni ibride che soddisfano tale conformità evitando aggiornamenti complessivi. Una maggiore elasticità consente ai piccoli operatori di scalare durante i picchi stagionali senza costi di capitale inutilizzati, supportando un'elevata velocità di lancio e una sperimentazione mai vista nei modelli legacy.
I vantaggi di secondo ordine amplificano l'adozione. Le architetture multi-tenant consentono ai marchi white-label di condividere stack di fatturazione e personalizzare le interfacce utente. L'analisi in tempo reale monitora i costi di roaming, consentendo adeguamenti immediati dei prezzi al dettaglio che proteggono il margine in caso di fluttuazioni delle tariffe all'ingrosso. Le API cloud integrano componenti aggiuntivi fintech come Revolut Pay, come dimostra il lancio di Lyca Mobile nel 2025, per monetizzare il traffico di pagamento insieme a voce e dati. Con la maturazione dello standard eSIM Remote SIM Provisioning di GSMA, gli MVNO cloud possono integrare lo scambio di profili che estende il ciclo di vita dei dispositivi, offrendo una narrativa green in linea con le normative e i requisiti ESG aziendali. Di conseguenza, il percorso cloud rafforza il posizionamento competitivo del mercato MVNO europeo nei segmenti consumer e IoT.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: margine di cattura e controllo completi degli MVNO
I rivenditori/MVNO leggeri hanno mantenuto una quota del 48.10% nel 2025, riflettendo la facilità di ingresso per i marchi al dettaglio e i supermercati. Tuttavia, gli MVNO completi registreranno un CAGR del 14.55% entro il 2031, grazie all'internalizzazione di funzioni core come HLR/HSS, controllo delle policy e SIM OTA. La proprietà del core sblocca la produzione verticale, il 5G privato, il roaming multi-IMSI e l'overlay VPN, che difende la redditività. 1GLOBAL opera in oltre 190 paesi tramite KPN Netherlands e altri host, sottolineando la scala raggiungibile quando l'autonomia di routing è garantita. I modelli di operatori di servizi colmano il divario, aggiungendo assistenza clienti e fatturazione e esternalizzando l'accesso radio, ma mancano di un'ispezione approfondita dei pacchetti per garantire gli SLA aziendali.
Il controllo completo aumenta il potere negoziale durante le rinegoziazioni all'ingrosso, poiché il traffico può essere reindirizzato con un impatto minimo sull'utente. L'accesso alla segnalazione consente inoltre un rilevamento avanzato delle frodi, limitando gli abusi di roaming e proteggendo l'EBITDA. I requisiti di investimento diminuiscono grazie ai core virtualizzati e alle licenze cloud, abbattendo le barriere storiche. Nel tempo, i rivenditori low cost di successo migrano verso l'alto nella catena del valore, rispecchiando il graduale spostamento di Freenet in Germania. Il mercato europeo degli MVNO, quindi, mostra un modello di maturazione in cui la sofisticatezza operativa è correlata alla crescita e alla resilienza.
Per tipo di abbonato: lo slancio dell'IoT supera la saturazione dei consumatori
Nel 77.45, i consumatori rappresentavano il 2025% degli abbonamenti, ma il mercato europeo degli MVNO ora corteggia i settori verticali dei dispositivi connessi. Si prevede che le linee specifiche dell'IoT cresceranno del 13.62% all'anno, poiché fabbriche, servizi di pubblica utilità e aziende di logistica integreranno sensori nei flussi di lavoro critici. Il test satellitare NB-IoT di OQ Technology con O2 Telefonica dimostra una portata estesa per il tracciamento delle risorse oltre l'impronta terrestre. Le aziende adottano la fatturazione basata sull'utilizzo per allineare i costi ai volumi dinamici di telemetria. Nel frattempo, i team di assistenza sul campo adottano dispositivi rugged su piani MVNO che includono l'aliquota zero per le app proprietarie, semplificando i calcoli del ROI della trasformazione digitale.
Il volume di clienti è ancora importante; l'aumento del tasso di abbandono del prepagato alimenta le pipeline di acquisizione di nuovi clienti. Tuttavia, la concorrenza sui prezzi riduce i margini unitari, spingendo gli operatori a diversificare. I pacchetti di mobilità gestita per le aziende includono licenze MDM, sicurezza informatica e accesso API, generando un ARPU più elevato. I modelli ibridi che combinano la massa dei consumatori con nicchie IoT offrono resilienza al portafoglio. Con l'aumento del numero di dispositivi per azienda, il mercato europeo degli MVNO registra ricavi più stabili con un tasso di abbandono inferiore rispetto ai segmenti retail incentrati sulla voce.
Per applicazione: M2M cellulare ancora casi di utilizzo industriale
Gli sconti su voce e dati hanno raggiunto un valore del 37.60% nel 2025, poiché l'inflazione ha spinto le famiglie verso piani low cost. Tuttavia, le connessioni cellulari M2M cresceranno del 12.35% all'anno, spinte dall'implementazione di contatori intelligenti, dalla manutenzione predittiva e dall'IoT municipale. L'accordo Skylo di Deutsche Telekom integra NTN su NB-IoT per servire sensori remoti in operazioni marittime o minerarie, ampliando l'ambito di indirizzamento. Le categorie aziendali che coprono le comunicazioni unificate e SD-WAN mantengono una crescita stabile grazie alla digitalizzazione delle PMI. Altre applicazioni, come le reti di pronto intervento e il monitoraggio della sanità elettronica, rimangono di nicchia ma strategiche a causa degli elevati requisiti SLA che giustificano prezzi premium.
La crescita dell'M2M si sposa con la promessa di bassa latenza e ultra-affidabilità del 5G SA. I nodi di edge computing ospitati nei cloudlet consentono agli MVNO di elaborare i dati localmente, riducendo i costi di backhaul e garantendo la conformità per le infrastrutture critiche. Le offerte bundle spesso combinano connettività con leasing hardware e dashboard di analisi, aumentando la quota di portafoglio. Di conseguenza, il mercato europeo degli MVNO si sta spostando oltre la larghezza di banda standard, puntando a vendite orientate alle soluzioni.
Per tecnologia di rete: Satellite/NTN ridefinisce la copertura
Il 4G/LTE ha contribuito al fatturato del 62.90% nel 2025 e rimarrà il cavallo di battaglia durante l'implementazione del 5G. Tuttavia, le reti satellitari/non terrestri (NTN) mostrano un CAGR del 127.4%, segnalando un cambio di paradigma. La partnership di Vodafone con AST SpaceMobile ha dimostrato una chiamata diretta al dispositivo dallo spazio, suggerendo una copertura rurale senza interruzioni e una resilienza ai disastri. Gli sforzi di armonizzazione dello spettro presso il CEPT facilitano le SIM ibride che operano in roaming tra bande terrestri e satellitari in banda L, mantenendo la persistenza della sessione. Gli MVNO integrano tali funzionalità per vendere servizi di tracciamento logistico ininterrotto, servizi per gli equipaggi marittimi e pacchetti dati per attività ricreative all'aperto.
I primi ad adottare questa soluzione sono MVNO completi, in grado di integrare gli intervalli IMSI satellitari nella propria logica di controllo. Una volta che il 3G sarà tramontato, lo spettro a bassa banda liberato potrà ospitare NR-RedCap o il budgeting dei collegamenti satellitari, consentendo agli MVNO di servire dispositivi a basso consumo con un unico SKU. Questa diversificazione tecnologica differenzia i fornitori al di là del prezzo e crea un fossato attorno alla copertura capillare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: gli imbuti digitali riducono i costi di acquisizione
I portali online hanno registrato il 62.80% di attivazioni nel 2025, grazie al provisioning di eSIM tramite app. Ymobile è diventato il primo MVNO eSIM incentrato sui dati della Gran Bretagna, con una registrazione fluida in meno di cinque minuti, creando aspettative di gratificazione immediata. Chatbot e KYC basati sull'intelligenza artificiale automatizzano i controlli di identità e la registrazione delle SIM, riducendo il carico di lavoro manuale. I negozi fisici gestiscono ancora lo scambio di SIM, l'assistenza agli anziani e l'esposizione dei marchi, ma la tendenza è quella di creare pop-up con un inventario ridotto. I sotto-marchi degli operatori utilizzano la presenza in negozio per aumentare le vendite di dispositivi, cannibalizzando solo selettivamente le linee premium.
Digital Republic in Svizzera offre cambi di piano a fine mese tramite controlli da dashboard, incarnando l'empowerment self-service. Codici di riferimento e micro-influencer sui social media sostituiscono costose campagne pubblicitarie. I rivenditori terzi integrano la connettività con l'elettronica, suddividendo i costi fissi tra gli SKU. Di conseguenza, la digitalizzazione della distribuzione sostiene l'economia scalabile che spinge la traiettoria di crescita del mercato MVNO europeo.
Analisi geografica
La Germania ha guidato il mercato con un fatturato del 21.85% nel 2025, grazie alla concorrenza all'ingrosso sostenuta dall'autorità di regolamentazione che consente frequenti cambi di rete e stimola l'abbandono delle promozioni. La migrazione di Lyca Mobile a O2 Telefónica ha dimostrato una portabilità fluida in base a queste normative, mentre l'homespot fisso-wireless di Tchibo Mobil illustra l'espansione del prodotto oltre il mobile. La tariffa a consumo di Naked Mobile si rivolge agli utenti attenti ai costi, riflettendo una più ampia attenzione al valore di mercato. La domanda aziendale cresce man mano che la fatturazione a consumo Business Match di O2 si allinea ai budget dell'Industria 4.0. Queste dinamiche mantengono vivace la parte del mercato MVNO europeo ancorata in Germania, nonostante le pressioni sui prezzi.
Il Regno Unito rimane un'arena cruciale in cui l'imminente revisione della fusione Vodafone-Three da parte di Ofcom aumenta l'incertezza sui futuri prezzi all'ingrosso. La Smart SIM multi-rete di Honest Mobile si differenzia per la resilienza tra EE, O2 e Three, sfruttando l'eSIM per evitare scambi di SIM. Le campagne di SMARTY per l'incremento dei dati intensificano la concorrenza sugli sconti, mentre la piattaforma Gigs-Vodafone UK accelera l'onboarding di nuovi operatori. L'elevata adozione dell'eSIM e la cultura dell'abbonamento favoriscono i marchi esclusivamente digitali. La Brexit, tuttavia, introduce divergenze di conformità che gli MVNO paneuropei devono affrontare quando trasportano i dati dei clienti o emettono fatture transfrontaliere.
La Francia mantiene una costante espansione, supportata dall'acquisizione di La Poste Telecom da parte di Bouygues Telecom, che ha consolidato la contrattazione wholesale mantenendo attivi i marchi MVNO. Il prossimo Core-as-a-Service 5G di Orange Wholesale nel 2025 consentirà agli operatori più piccoli di lanciare segmenti SA senza intensità di capitale, supportando i settori verticali IoT e reti private. Italia e Spagna rimangono fertili grazie al debutto di CoopVoce nel 5G e all'evoluzione di Digi da MVNO a MNO. L'Europa orientale contribuisce a una crescita sproporzionata del cluster del Resto d'Europa con un CAGR del 9.18%, grazie all'aumento della liberalizzazione e della penetrazione degli smartphone. Nel complesso, la diversità regionale consente al mercato MVNO europeo di bilanciare la rigidità dei margini dei mercati maturi con l'aumento dei volumi dei mercati emergenti.
Panorama competitivo
Il mercato europeo degli MVNO presenta una moderata frammentazione, con un flusso di nuovi entranti sostenuto e un consolidamento selettivo. I principali operatori, Lyca Mobile, Lebara e Tesco Mobile, mantengono vantaggi di scala grazie a nicchie di mercato basate su chiamate etniche ed ecosistemi di supermercati. L'acquisizione di Lebara da parte di Waterland nel 2024 ha evidenziato la fiducia del private equity nei profili di flusso di cassa ricorrenti, nonostante l'inflazione dei costi all'ingrosso. La tecnologia ora prevale sul solo marchio; 1GLOBAL sfrutta l'autonomia full-core per offrire roaming multi-IMSI globale, mentre Ymobile si concentra sui segmenti giovanili con solo dati e l'esclusività delle eSIM. Gli operatori si differenziano attraverso l'integrazione dei pagamenti, come dimostra l'accordo di partnership con Revolut Pay di Lyca Mobile, o attraverso impegni di sostenibilità relativi alle eSIM plastic-free.
La convergenza tra satellite e cellulare offusca i confini competitivi. Le collaborazioni tra Vodafone, AST e OQ Technology consentono agli MVNO senza licenze di spettro di promettere una copertura pressoché ubiqua, sfidando le argomentazioni degli operatori storici sul roaming. L'analisi basata sull'intelligenza artificiale dei fornitori cloud ottimizza il targeting delle campagne e il rilevamento delle frodi, aumentando i margini EBIT per gli operatori esperti di tecnologia. Allo stesso tempo, l'ipercompetizione spinge alcuni marchi verso fusioni; ad esempio, Freenet valuta la condivisione della piattaforma con MediaMarkt Saturn per consolidare la spesa di marketing. Nel complesso, il ritmo dell'innovazione e la vigilanza normativa impediscono il predominio di una singola entità, ma la scalabilità rimane fondamentale per la leva finanziaria negli acquisti.
Leader del settore degli operatori di rete mobile virtuale (MVNO) in Europa
Lycamobile Europe Limited
Lebara Mobile Limited
Tesco Mobile limitata
Giffgaff Limited
iD Mobile Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: eSIM Go ha lanciato un programma di accesso anticipato che garantisce agli MVNO del Regno Unito servizi di provisioning eSIM chiavi in mano.
- Marzo 2025: Digital Republic lancia Flat Mobile Plus a CHF 25/mese, che include dati svizzeri illimitati e 12 GB di roaming UE con cambi di piano mensili.
- Marzo 2025: Honest Mobile ha lanciato Smart SIM, una eSIM multi-rete che offre dati illimitati sulle app e roaming globale in oltre 180 paesi.
- Gennaio 2025: Lyca Mobile integra Revolut Pay, raggiungendo il 100% di autorizzazioni e l'80% di adozione della ricarica automatica in un mese.
- Dicembre 2024: 1GLOBAL ha stretto una partnership con KPN Netherlands per estendere l'accesso al 5G alla sua presenza in 190 paesi.
Ambito del rapporto sul mercato europeo degli operatori di rete mobile virtuale (MVNO)
Gli operatori di rete mobile virtuale (MVNO) sono principalmente fornitori di servizi wireless che operano senza possedere l'infrastruttura di rete wireless. Acquistano invece capacità di rete dagli MNO esistenti per fornire servizi ai propri utenti.
Il mercato europeo dell’operatore di rete mobile virtuale (MVNO) è segmentato per tipo (consumatore (giovani, rurali e urbani) e impresa (business)) e paese (Regno Unito, Francia, Germania, Danimarca, Italia, Spagna e il resto del mondo). d'Europa). Nell'ambito di applicazione sono considerati modelli operativi, come rivenditori, operatori di servizi, MVNO completi e altre modalità. Lo studio include analisi a livello nazionale per mercati chiave come Regno Unito, Francia, Germania e Spagna. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Cloud |
| On-premise |
| Rivenditore / Leggero / Marchio MVNO |
| Operatore di servizio |
| MVNO completo |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Resto d'Europa |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Rivenditore / Leggero / Marchio MVNO |
| Operatore di servizio | |
| MVNO completo | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Solo online/digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti/all'ingrosso | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli MVNO?
Il segmento è valutato a 38.16 miliardi di dollari nel 2026.
Quanto velocemente si espanderà il mercato europeo degli MVNO entro il 2031?
Si prevede che il fatturato totale raggiungerà i 51.27 miliardi di dollari entro il 2031, con un CAGR del 6.08% nel periodo di previsione.
Quale modello di distribuzione genera oggi il fatturato maggiore?
Le piattaforme MVNO basate su cloud rappresentano il 76.02% dei ricavi del 2025 grazie a minori spese in conto capitale e a una rapida implementazione dei servizi.
Quale segmento di abbonati sta alimentando la crescita incrementale?
Le linee specifiche per l'IoT stanno crescendo a un CAGR del 13.62%, superando le aggiunte dei consumatori, poiché le aziende integrano la connettività in dispositivi e sensori.
Quale tecnologia di rete mostra il trend di crescita più forte?
Le reti satellitari/non terrestri registrano un CAGR del 127.4%, trainato da partnership che estendono la copertura oltre l'area terrestre.
Quanto è concentrata la concorrenza tra gli MVNO europei?
La quota complessiva dei cinque maggiori operatori è ben al di sotto del 50%, ottenendo un punteggio di concentrazione moderata pari a 4 su una scala di 10 punti.


