

Dimensioni e quota del mercato europeo delle attrezzature minerarie
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 9.23 miliardo di dollari |
| Dimensione del mercato (2031) | 10.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.47% CAGR |
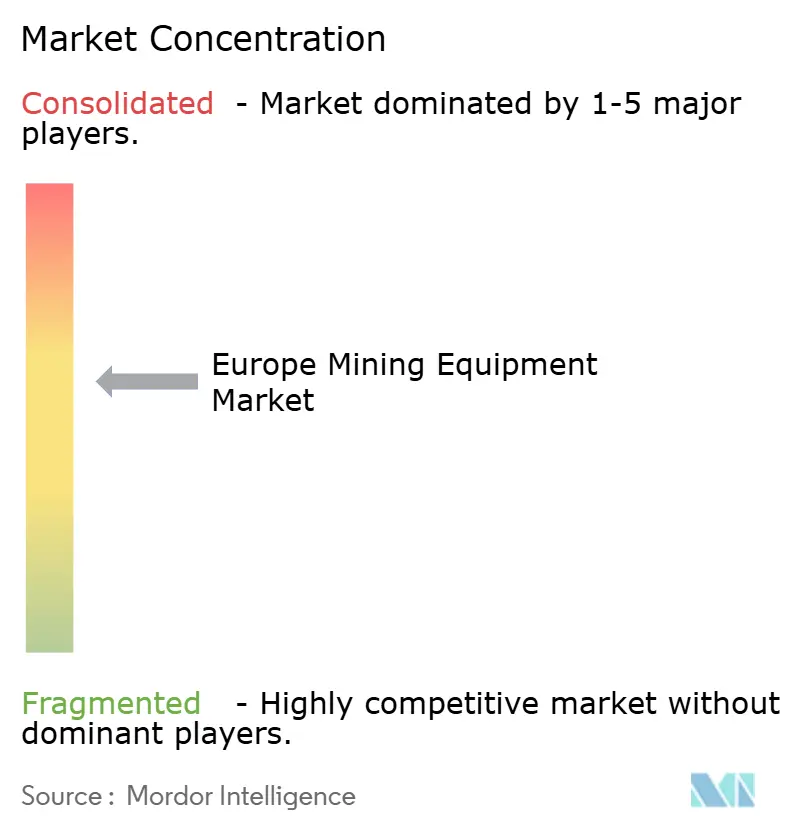
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature minerarie in Europa di Mordor Intelligence
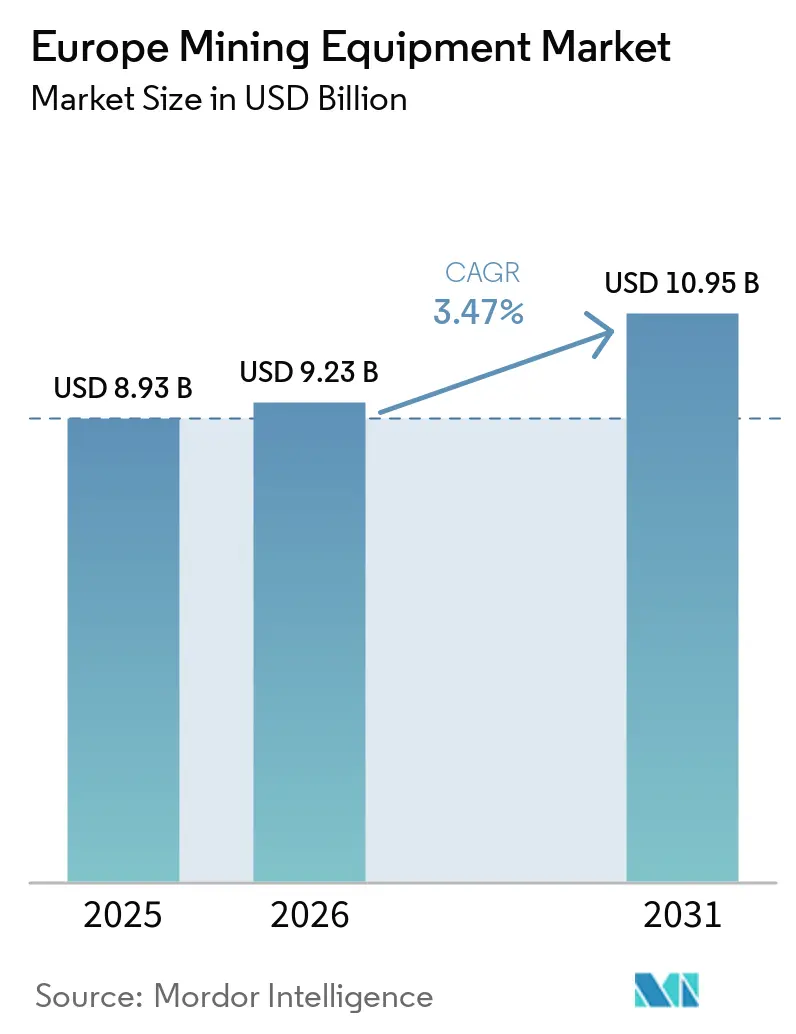
Il mercato europeo delle attrezzature per l'industria mineraria, valutato a 8.93 miliardi di dollari nel 2025, è stimato a 9.23 miliardi di dollari nel 2026 e si prevede che raggiungerà i 10.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.47% nel periodo 2026-2031. La domanda si sta orientando verso veicoli elettrici a batteria, trasporto autonomo e software per gemelli digitali, in quanto la legge europea sulle materie prime critiche (Critical Raw Materials Act) obbliga le aziende minerarie a localizzare il 10% dell'approvvigionamento e a ridurre le emissioni in loco. L'adozione accelerata di pale caricatrici e autocarri conformi agli standard Stage V è particolarmente evidente nelle nuove miniere di rame e litio in Francia, Spagna e Polonia, mentre le attività nei paesi nordici puntano sulla completa autonomia per far fronte a una carenza del 15% di manodopera specializzata. I finanziamenti inferiori al 3% erogati dalla Banca europea per gli investimenti (EID) favoriscono le aziende consolidate con comprovate credenziali ESG, mentre i ritardi nelle autorizzazioni e i costosi aggiornamenti della rete rallentano l'avvio dei progetti. I contratti di noleggio come servizio e l'analisi in tempo reale trasformano le apparecchiature da beni strumentali a piattaforme dati, riducendo le spese operative (OPEX) di oltre il 12% nei programmi pilota.
Punti chiave del rapporto
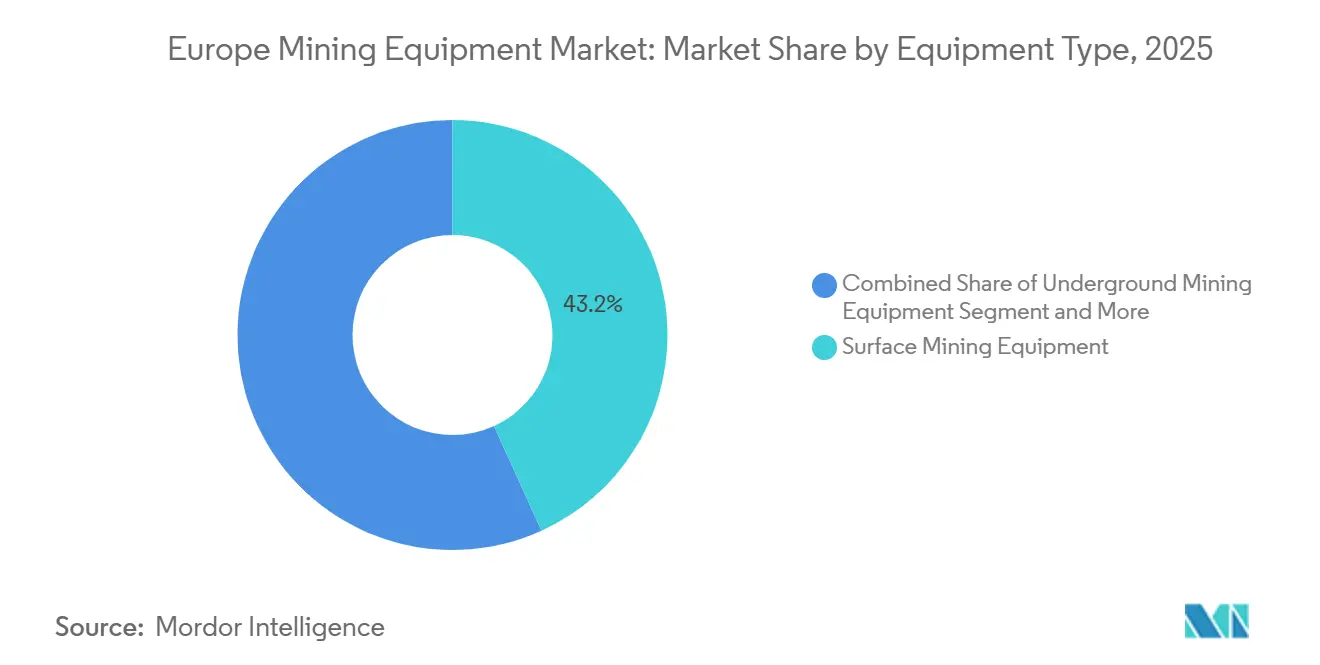
- Per tipologia di attrezzatura, l'estrazione a cielo aperto ha dominato il mercato europeo delle macchine per l'estrazione mineraria con una quota del 43.18% nel 2025, mentre le pale caricatrici e gli autocarri da trasporto hanno registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 3.49%, fino al 2031.
- In termini di livello di automazione, le attrezzature manuali detenevano una quota del 67.71% del mercato europeo delle attrezzature minerarie nel 2025, mentre le piattaforme completamente autonome cresceranno a un tasso annuo composto del 3.53% fino al 2031.
- Per tipologia di propulsione, i motori a combustione interna hanno mantenuto una quota del 65.27% nel 2025; i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 3.64% fino al 2031.
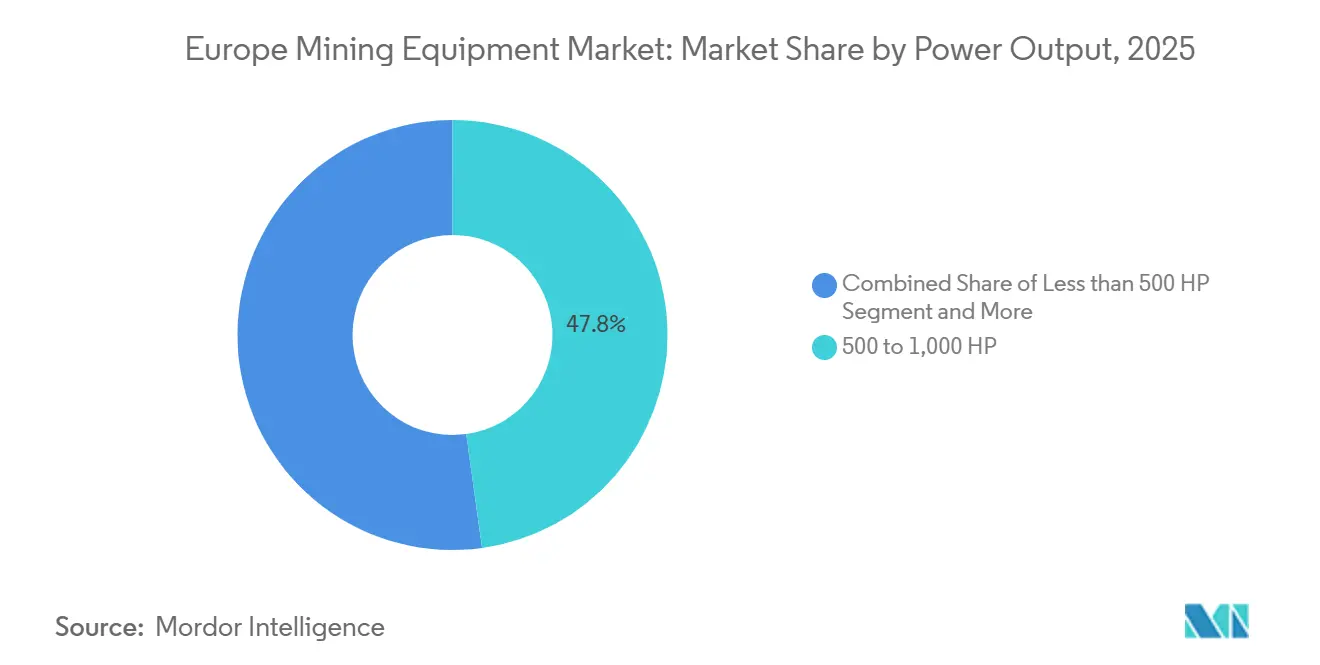
- In termini di potenza erogata, la classe da 500 a 1,000 CV ha conquistato una quota del 47.81% nel 2025, con le macchine al di sotto dei 500 CV che hanno registrato il CAGR più elevato, pari al 3.57%.
- Per settore di applicazione, l'estrazione mineraria di metalli deteneva una quota di fatturato del 53.26% nel 2025 e rimane il settore a più rapida crescita, con un CAGR del 3.59% fino al 2031.
- Dal punto di vista geografico, la Germania si è posizionata al primo posto con una quota di fatturato del 26.17% nel 2025, mentre la Francia ha registrato la crescita nazionale più elevata, con un tasso di crescita annuo composto (CAGR) del 3.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature minerarie in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata della domanda di materie prime critiche | + 1.2% | Francia, Spagna, Polonia, Finlandia, Svezia | A lungo termine (≥ 4 anni) |
| Rapida adozione di trasporti elettrici a batteria e con assistenza al carrello | + 0.9% | Paesi nordici, Germania | Medio termine (2-4 anni) |
| L'automazione per compensare la carenza di manodopera qualificata | + 0.7% | Svezia, Finlandia, Norvegia | Medio termine (2-4 anni) |
| Sovvenzioni del Green Deal dell'UE e finanziamenti BEI per le attività verdi | + 0.5% | Paneuropeo | A breve termine (≤ 2 anni) |
| I gemelli digitali "dalla miniera alla macinazione" riducono le spese operative di oltre il 12%. | + 0.4% | Svezia, Finlandia, Germania, Polonia | Medio termine (2-4 anni) |
| Modelli di noleggio come servizio che migliorano l'accesso alle attrezzature per le PMI | + 0.3% | Norvegia, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata della domanda di materie prime critiche per le filiere di approvvigionamento di batterie ed energia eolica nell'UE.
La capacità delle gigafactory, che supererà 1 TWh entro il 2030, obbliga le società minerarie ad assicurarsi materie prime come litio, nichel e terre rare, incrementando gli ordini di caricatori ad alto tonnellaggio, autocarri elettrici e mulini automatizzati. Il solo progetto di litio EMILI di Imerys destina 1.8 miliardi di euro (2.10 miliardi di dollari) a pacchetti di apparecchiature predisposte per le batterie, mentre la strategia spagnola da 414 milioni di euro (483.51 milioni di dollari) finanzia sette giacimenti strategici. Il programma di pozzi della Polonia espande la domanda di perforatrici jumbo e i fornitori di magneti per turbine eoliche ampliano la richiesta di estrazione nazionale di terre rare [1] “EMILI Lithium Project Factsheet,” Imerys, imerys.com.
Rapida adozione di trasporti elettrici a batteria e con assistenza al carrello
La miniera di Aitik di Boliden utilizza pale caricatrici elettriche a batteria Epiroc e carrelli elevatori ABB, riducendo i costi di ventilazione e rigenerando energia durante i trasporti in discesa. Sebbene si applichino costi aggiuntivi per le spese in conto capitale, i minori costi dell'elettricità compensano questi investimenti nel tempo, poiché l'elettricità costa meno del gasolio. Rental Group AS gestisce una flotta di veicoli elettrici a batteria (BEV), offrendo alle piccole e medie imprese (PMI) l'accesso a prove di attrezzature a zero emissioni senza gravare sui loro bilanci.
L'automazione compensa la carenza di manodopera qualificata nelle miniere nordiche
La flotta FrontRunner di Komatsu raggiunge un elevato tasso di utilizzo eliminando i tempi di inattività dovuti al cambio turno. I test di AutoMine di Sandvik a Tampere combinano la perforazione a distanza con funzionalità anticollisione per supportare operazioni continue. Le miniere nordiche affrontano la carenza di operatori consentendo a un singolo centro di controllo di supervisionare più camion autonomi, convalidando la convenienza economica delle licenze software nonostante i necessari investimenti in connettività.
Sovvenzioni del Green Deal dell'UE e finanziamenti BEI per le attività verdi
La linea di finanziamento della BEI da 500 milioni di euro (584 milioni di dollari) per Sandvik e quella da 90 milioni di euro (105.01 milioni di dollari) per METLEN riducono il costo medio ponderato del capitale (WACC) per i progetti che impiegano flotte elettrificate. Fornendo finanziamenti a lungo termine a condizioni favorevoli, queste linee di finanziamento possono migliorare la redditività dei progetti e supportare l'adozione di apparecchiature elettriche nelle attività minerarie e industriali correlate. La garanzia di InvestEU e il pool di rischio di ResourceEU riducono ulteriormente il rischio delle attività di esplorazione, diminuendo l'esposizione finanziaria associata ai progetti in fase iniziale e incoraggiando così la partecipazione e il cofinanziamento del settore privato. Ad esempio, l'investimento francese in Imerys ha contribuito a sbloccare 1.75 miliardi di euro (2.04 miliardi di dollari) di capitale esterno, dimostrando come il sostegno pubblico possa mobilitare ingenti investimenti privati per progetti minerari strategici [2] “Sandvik Green-Asset Financing Press Release,” European Investment Bank, eib.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi lunghi per l'ottenimento dei permessi ambientali dopo il CRMA del 2025 | -0.6% | Francia, Spagna, Italia, Germania | Medio termine (2-4 anni) |
| Investimenti aggiuntivi per pale caricatrici e autocarri elettrici di nuova generazione. | -0.5% | Paneuropeo | A breve termine (≤ 2 anni) |
| Vincoli della rete elettrica nei siti minerari remoti | -0.4% | Svezia settentrionale, Finlandia, Spagna rurale, Polonia | A breve termine (≤ 2 anni) |
| I prezzi volatili del nichel e del rame intaccano la pianificazione degli investimenti | -0.3% | ricaduta globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi lunghi per l'ottenimento dei permessi ambientali dopo il CRMA del 2025
Sebbene la legge preveda un ciclo di approvazione di 24 mesi, il progetto francese EMILI ha richiesto tre anni per ottenere il consenso, evidenziando il divario tra la tempistica normativa proposta e i processi di autorizzazione effettivi. In Spagna, i poteri di veto regionali possono aggiungere fino a 18 mesi ai tempi di approvazione, creando ulteriore incertezza per gli sviluppatori di progetti. Il processo di approvazione multilivello italiano estende ulteriormente i tempi dei progetti, richiedendo le firme di più autorità amministrative. Di conseguenza, solo sette dei 34 progetti strategici hanno ottenuto i permessi finali, ritardando le decisioni di investimento a valle e l'approvvigionamento di attrezzature minerarie essenziali, tra cui frantoi e autocarri da trasporto [3] “Critical Raw Materials Act,” Commissione europea, europa.eu.
Investimenti aggiuntivi per pale caricatrici e autocarri elettrici di nuova generazione.
Il Scooptram ST10 G di Epiroc ha un costo iniziale notevolmente superiore rispetto al suo equivalente diesel, il che può limitarne l'adozione tra gli operatori del settore minerario più attenti ai costi. Le piccole e medie imprese (PMI), in particolare quelle che non hanno accesso ai finanziamenti della Banca europea per gli investimenti (BEI), spesso rimandano gli acquisti fino a quando non si rendono disponibili opzioni di noleggio o unità usate. La necessità di investire in infrastrutture di ricarica rapida dedicate aumenta ulteriormente il fabbisogno di capitale iniziale e la complessità operativa. Sebbene i prezzi delle batterie siano in calo, il costo combinato delle apparecchiature elettriche e delle infrastrutture di ricarica rimane un ostacolo significativo a una maggiore diffusione.
Analisi del segmento
Per tipologia di attrezzatura: dominano le macchine di superficie, aumentano le pale caricatrici.
Nel 2025, le attrezzature di superficie si sono assicurate il 43.18% della quota di mercato europea delle attrezzature minerarie, poiché le miniere a cielo aperto di lignite e rame si affidavano a dumper ed escavatori. Le pale caricatrici e i dumper registrano ora un CAGR del 3.49%, trainato dalle varianti BEV che riducono drasticamente i costi di ventilazione e soddisfano le normative Stage V. Le flotte sotterranee crescono nei pozzi di rame più profondi dei paesi nordici, mentre le linee di lavorazione dei minerali si adattano per gestire minerali di qualità inferiore, aumentando la domanda di frantoi di maggiore capacità.
Le pale caricatrici guidano la crescita perché i telai articolati riducono i costi degli pneumatici su pendenze dell'8% e i pacchi batteria eliminano il particolato diesel nel sottosuolo. Un mercato secondario per le unità di superficie ricondizionate allunga i cicli di sostituzione, tuttavia i nuovi siti di estrazione di litio e tungsteno privilegiano i modelli elettrici abbinati a gemelli digitali che aumentano la produttività dell'8% e incrementano il valore residuo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al livello di automazione: prevale il manuale, l'automazione accelera
Le macchine manuali detengono ancora il 67.71% del mercato europeo delle attrezzature per l'industria mineraria, ma le funzionalità semiautonome stanno diventando obbligatorie, in quanto la Direttiva Macchine UE aggiornata impone l'obbligo di evitare le collisioni a partire dal 2025. Le flotte completamente autonome avanzano a un tasso di crescita annuo composto (CAGR) del 3.53%, come dimostrato dai 1.2 miliardi di tonnellate trasportate senza conducente presso Aitik.
I costi di ammodernamento, pari a 150,000 dollari per ogni caricatore vecchio di dieci anni, scoraggiano gli aggiornamenti, orientando gli acquisti verso l'autonomia integrata in fabbrica. La supervisione dalla sala di controllo di 20 unità amplifica il risparmio di manodopera, e gli abbonamenti telematici da 50,000 dollari per camion creano entrate ricorrenti per i produttori, riducendo al contempo i divari di arbitraggio della manodopera.
Per tipologia di propulsore: dominano i motori a combustione interna, i veicoli elettrici guidano la crescita.
Nel 2025, i motori a combustione interna deterranno il 65.27% della quota di mercato europea delle attrezzature per l'industria mineraria, eppure i veicoli elettrici a batteria si espanderanno a un tasso di crescita annuo composto (CAGR) del 3.64%, grazie alla convergenza tra linee di filobus e pacchi batteria da 300 kWh. I veicoli ibridi rappresentano una soluzione per le operazioni con alimentazione elettrica intermittente, ma presentano limitazioni in termini di carico utile.
Il post-trattamento di Fase V aumenta del 10% i costi del diesel e riduce l'efficienza del carburante, spingendo le flotte verso i veicoli elettrici a batteria (BEV) il cui costo totale di proprietà (TCO) si equipara entro cinque anni grazie all'energia a metà prezzo e agli intervalli di manutenzione raddoppiati. La crescente densità energetica delle celle e la ricarica in meno di due ore consentono l'impiego su più turni, accelerando la sostituzione dei veicoli con motore a combustione interna (ICE).
Per potenza di uscita: cavi di fascia media, unità compatte guadagno
Nel 2025, le attrezzature con potenza compresa tra 500 e 1,000 CV hanno rappresentato il 47.81% del fatturato, a testimonianza del ruolo fondamentale svolto da autocarri e pale meccaniche impiegati nelle miniere a cielo aperto europee. Le pale caricatrici e le perforatrici elettriche a batteria (BEV) con potenza inferiore a 500 CV hanno registrato una crescita annua composta (CAGR) del 3.57%, poiché le miniere a filone stretto privilegiano la manovrabilità e le operazioni a zero emissioni.
Le macchine di classe ultra-potente, con potenza superiore a 1,000 CV, rimangono una nicchia di mercato poiché in Europa mancano miniere di grandi dimensioni, mentre i modelli di fascia media aumentano l'efficienza del carburante del 5% grazie alla logica di spegnimento automatico al minimo. Le pale compatte come la Scooptram ST10 G da 270 kWh riducono le emissioni di CO₂ di 262 tonnellate all'anno, dimostrando una parità di produttività con i motori diesel in gallerie di larghezza inferiore a 4 metri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: comandi di estrazione mineraria dei metalli, mantiene il piombo
Nel 2025, l'estrazione di metalli deteneva una quota del 53.26% e continua a crescere a un tasso annuo composto del 3.59%, trainata dalla domanda di rame, nichel e litio per batterie e turbine eoliche. L'estrazione di minerali aumenta di pari passo con il PIL, mentre il carbone diminuisce con l'abbandono della lignite da parte dell'UE entro il 2038.
I progetti della francese EMILI e della spagnola Masa Valverde hanno ordinato complessivamente oltre 2 miliardi di euro (2.34 miliardi di dollari) in dumper elettrici, frantoi e perforatrici, mentre gli sgravi fiscali polacchi liberano 4.1 miliardi di zloty (1.11 miliardi di dollari) per nuovi pozzi. La domanda di attrezzature per il carbone cala, lasciando ferme le dragline a Garzweiler, eppure i minatori di potassio in Germania continuano ad ammodernare le macchine per l'estrazione continua per mantenere una produzione di 7 milioni di tonnellate.
Analisi geografica
Nel 2025 la Germania si è confermata leader nel mercato europeo delle attrezzature minerarie con il 26.17%, trainata da lignite, potassio e aggregati, ma l'abbandono del carbone previsto per il 2038 comprimerà i futuri cicli di investimenti. La Francia registra la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 3.62%, sostenuta da ingenti investimenti nel litio e nell'estrazione geotermica di salamoia in Alsazia. La partecipazione azionaria statale ha sbloccato i finanziamenti privati e accelerato queste iniziative. La Polonia beneficia di riduzioni fiscali che liberano capitali per investimenti in infrastrutture sotterranee. Questi investimenti stanno incrementando la domanda di perforatrici jumbo e sistemi di ventilazione.
Il piano spagnolo per le materie prime critiche e il fondo per l'esplorazione stanno promuovendo progetti strategici, posizionando il Paese come secondo produttore di rame dell'Unione Europea. In Italia, la frammentazione delle procedure di autorizzazione continua a ritardare i progetti relativi al litio e alle terre rare, nonostante i programmi di ricerca regionali, frenando così gli ordini di attrezzature. I Paesi Bassi stanno aumentando la spesa per i frantumatori mobili per il riciclo dei rifiuti da demolizione, in linea con i propri obiettivi di economia circolare.
Il resto d'Europa, compresi i paesi nordici, l'Austria e i mercati più piccoli, sta seguendo la media regionale. L'espansione della miniera di Aitik di Boliden e il progetto finlandese di Sokli stanno stimolando gli ordini di sistemi di trasporto autonomi e perforatrici. La miniera sperimentale svedese vicino a Tampere sta validando Sandvik AutoMine per le operazioni di estrazione continua, mentre il gruppo norvegese Rental Group sta introducendo la tecnologia dei veicoli elettrici a batteria (BEV) nelle miniere di piccole e medie imprese (PMI), aumentando l'utilizzo delle attrezzature in tutta la regione.
Panorama competitivo
I produttori scandinavi Epiroc, Sandvik e Atlas Copco detengono collettivamente una quota significativa del mercato europeo delle macchine per l'industria mineraria. Sfruttano le loro ampie capacità di ricerca e sviluppo e la vicinanza ai principali produttori nordici di rame e minerale di ferro. Caterpillar e Komatsu continuano ad ampliare la loro offerta digitale, ma sono in ritardo nell'ambito dell'autonomia integrata, mentre Metso migliora i suoi frantoi utilizzando un'ampia telemetria sul campo.
Il sistema di trasporto 3D di Epiroc consente a un singolo tecnico di supervisionare un'ampia flotta di camion, generando entrate dalle licenze di autonomia e risolvendo al contempo la carenza di operatori. Il prestito della BEI a Sandvik accelera l'implementazione dei caricabatterie in anticipo rispetto ai tempi previsti. I suoi brevetti per la gestione termica e gli algoritmi di visione proteggono i margini in un contesto in cui l'hardware sta diventando sempre più standardizzato.
Aziende innovative focalizzate sul noleggio, come Rental Group AS, e specialisti di intelligenza artificiale, tra cui Imubit, colgono le opportunità offerte dai mercati inesplorati integrando l'analisi dei dati nelle flotte esistenti. Gli operatori tradizionali con profili ESG verificati beneficiano di vantaggi finanziari, creando un mercato a due livelli in cui i fornitori più piccoli si trovano ad affrontare spread di indebitamento più elevati e faticano a finanziare cicli di ricerca e sviluppo rapidi.
Leader del settore delle attrezzature minerarie in Europa
Caterpillar Inc.
Komatsu Ltd.
Gruppo Sandvik
Epiroc AB
Gruppo Liebherr
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Sandvik AB, con sede in Svezia, ha acquisito l'italiana Diemme Filtration e ha creato una nuova divisione Filtrazione all'interno della sua area di business Rock Processing Solutions.
- Maggio 2026: Epiroc AB, con sede in Svezia, ha lanciato a livello globale una suite integrata di strumenti digitali per la pianificazione mineraria. Basandosi su precedenti acquisizioni di software, tra cui MineRP, il sistema comprendeva cinque componenti integrati: Work Manager, SimulatOre, Drill Quality Manager, InterOp e OreInventory. Questi strumenti supportavano la sicurezza e la diagnostica di miniere con flotte miste attraverso un unico ecosistema a ciclo chiuso.
- Febbraio 2026: Sandvik AB ha annunciato un ampliamento da 15 milioni di euro (circa 17.7 milioni di dollari) del sito principale di Tampere, in Finlandia. L'inizio dei lavori era previsto per la fine del 2026 e il completamento per il 2028, a supporto della produzione, dell'innovazione e della crescita futura. Tuttavia, il riferimento a "soluzioni di estrazione digitale di nuova generazione" ha leggermente reinterpretato l'obiettivo dichiarato, che si concentrava su ricerca e sviluppo in generale, produzione e capacità più ampie di perforazione, frantumazione e automazione delle rocce.
- Aprile 2025: Liebherr ha presentato il futuro dell'edilizia e dell'attività mineraria al Bauma 2025 con oltre 100 prodotti, tra cui il dumper da miniera elettrico a batteria e autonomo T 264 e l'escavatore da miniera elettrico R 9400 E, entrambi progettati a zero emissioni. L'azienda ha puntato sulla digitalizzazione con macchine autonome e sistemi di assistenza intelligenti, collaborando con Fortescue per sviluppare macchine da miniera a zero emissioni per operazioni sostenibili.
- Marzo 2025: la Commissione europea ha selezionato 47 progetti strategici nell'ambito del Critical Raw Materials Act per migliorare le capacità nazionali di approvvigionamento di materie prime, con un investimento complessivo di 22.5 miliardi di euro in 13 Stati membri dell'UE. I progetti includono 25 attività di estrazione, 24 di lavorazione, 10 di riciclaggio e 2 di sostituzione, incentrate su litio, nichel, cobalto, manganese e grafite, essenziali per la filiera delle materie prime per batterie dell'UE.
- Gennaio 2025: Epiroc e ABB hanno firmato un Memorandum d'intesa per collaborare alle attrezzature per carrelli sotterranei, migliorando le soluzioni di elettrificazione nel settore minerario. La partnership si concentra sull'aumento della produttività e sul raggiungimento degli obiettivi di decarbonizzazione, basandosi sui precedenti successi nelle miniere svedesi, con il 76% delle aziende minerarie globali che riscontrano benefici nell'elettrificazione dei veicoli.
Ambito del rapporto sul mercato delle attrezzature minerarie in Europa
Il rapporto copre le seguenti categorie: tipologia di attrezzatura (attrezzature per l'estrazione a cielo aperto, attrezzature per l'estrazione sotterranea, attrezzature per la lavorazione dei minerali, perforatrici e frantumatori, frantumazione, polverizzazione e vagliatura, caricatori e autocarri), livello di automazione (attrezzature manuali, attrezzature semiautonome e attrezzature completamente autonome), propulsione (veicoli con motore a combustione interna, veicoli elettrici a batteria e veicoli ibridi), potenza erogata (inferiore a 500 CV, da 500 a 1.000 CV e superiore a 1.000 CV), applicazione (estrazione di metalli, estrazione di minerali ed estrazione di carbone) e paese (Germania, Italia, Francia, Paesi Bassi, Spagna, Polonia e resto d'Europa). Le previsioni di mercato sono espresse in valore (USD) e volume (unità).
| Attrezzature minerarie di superficie |
| Attrezzatura mineraria sotterranea |
| Attrezzatura per la lavorazione dei minerali |
| Trivelle e demolitori |
| Frantumazione, polverizzazione e vagliatura |
| Caricatori e autocarri da trasporto |
| Attrezzatura manuale |
| Attrezzatura semi-autonoma |
| Attrezzatura completamente autonoma |
| Veicoli con motore a combustione interna |
| Veicoli elettrici a batteria |
| Veicoli ibridi |
| Meno di 500 HP |
| da 500 a 1.000 CV |
| Oltre 1.000 CV |
| Estrazione del metallo |
| Estrazione mineraria |
| Estrazione del carbone |
| Germania |
| Italia |
| Francia |
| Olanda |
| Spagna |
| Polonia |
| Resto d'Europa |
| Per tipo di apparecchiatura | Attrezzature minerarie di superficie |
| Attrezzatura mineraria sotterranea | |
| Attrezzatura per la lavorazione dei minerali | |
| Trivelle e demolitori | |
| Frantumazione, polverizzazione e vagliatura | |
| Caricatori e autocarri da trasporto | |
| Per livello di automazione | Attrezzatura manuale |
| Attrezzatura semi-autonoma | |
| Attrezzatura completamente autonoma | |
| Per tipo di propulsore | Veicoli con motore a combustione interna |
| Veicoli elettrici a batteria | |
| Veicoli ibridi | |
| Per potenza | Meno di 500 HP |
| da 500 a 1.000 CV | |
| Oltre 1.000 CV | |
| Per Applicazione | Estrazione del metallo |
| Estrazione mineraria | |
| Estrazione del carbone | |
| Per Nazione | Germania |
| Italia | |
| Francia | |
| Olanda | |
| Spagna | |
| Polonia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato europeo delle attrezzature minerarie nel 2026?
Si prevede che il mercato raggiungerà i 9.23 miliardi di dollari nel 2026, per poi arrivare a 10.95 miliardi di dollari entro il 2031.
Quale categoria di apparecchiature sta crescendo più rapidamente in Europa?
Le pale caricatrici e gli autocarri da trasporto guidano la crescita con un CAGR del 3.49%, grazie all'adozione da parte degli operatori di modelli articolati elettrici a batteria.
Che ruolo svolgono i veicoli elettrici a batteria nelle miniere europee?
I veicoli elettrici a batteria (BEV) riducono i costi di ventilazione fino al 30% e, nonostante un investimento iniziale superiore del 20-40%, raggiungono la parità di costo entro cinque anni grazie ai minori costi energetici e di manutenzione.
Perché i ritardi nelle autorizzazioni rappresentano un freno alla domanda di attrezzature?
Solo sette dei 34 progetti strategici del CRMA hanno ottenuto le approvazioni definitive, pertanto molte aziende minerarie rimandano l'ordine di frantoi e autocarri di grandi dimensioni fino all'ottenimento delle licenze.
Quale Paese registra il tasso di crescita più rapido nelle vendite di attrezzature?
La Francia registra il tasso di crescita annuo composto (CAGR) più elevato, pari al 3.62% fino al 2031, trainato dal progetto sul litio EMILI e dai relativi finanziamenti statali.
In che modo i modelli di noleggio stanno modificando le strategie di approvvigionamento?
I contratti di leasing a breve termine trasformano le spese iniziali per le attrezzature in costi operativi prevedibili, consentendo alle PMI di sperimentare flotte a zero emissioni senza rischi per il bilancio.


