

Dimensioni e quota di mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
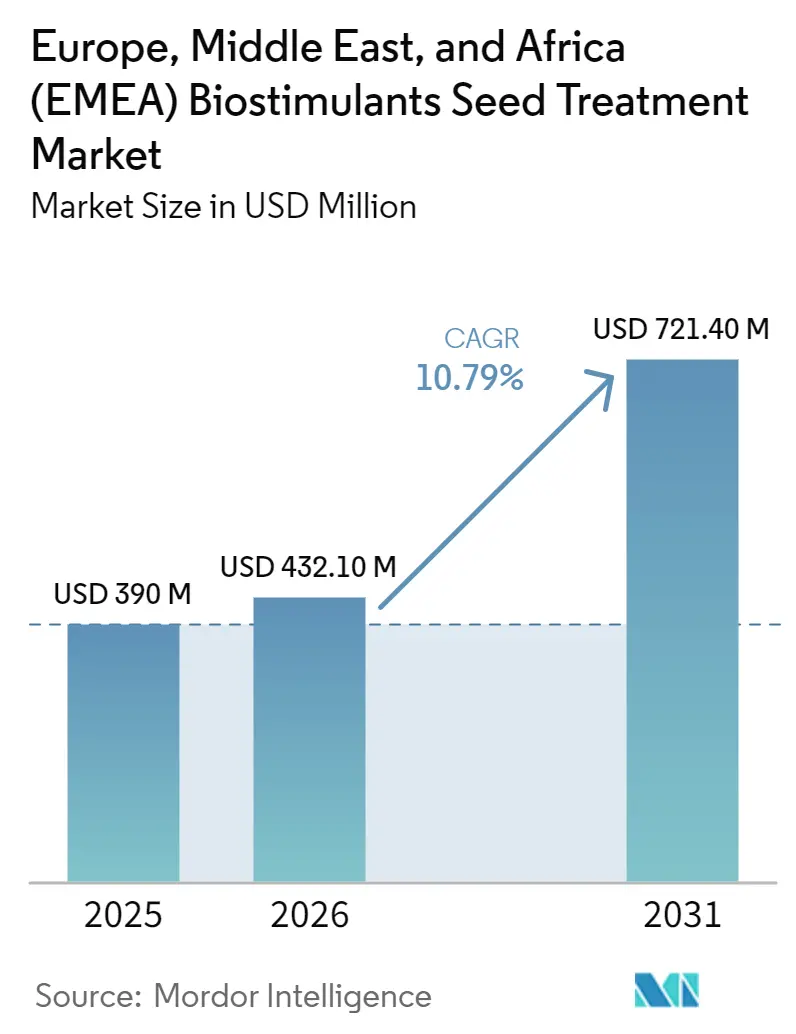
| Dimensione del mercato (2026) | USD 432.10 milioni |
| Dimensione del mercato (2031) | USD 721.40 milioni |
| Tasso di crescita (2026 - 2031) | 10.79% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Europa |
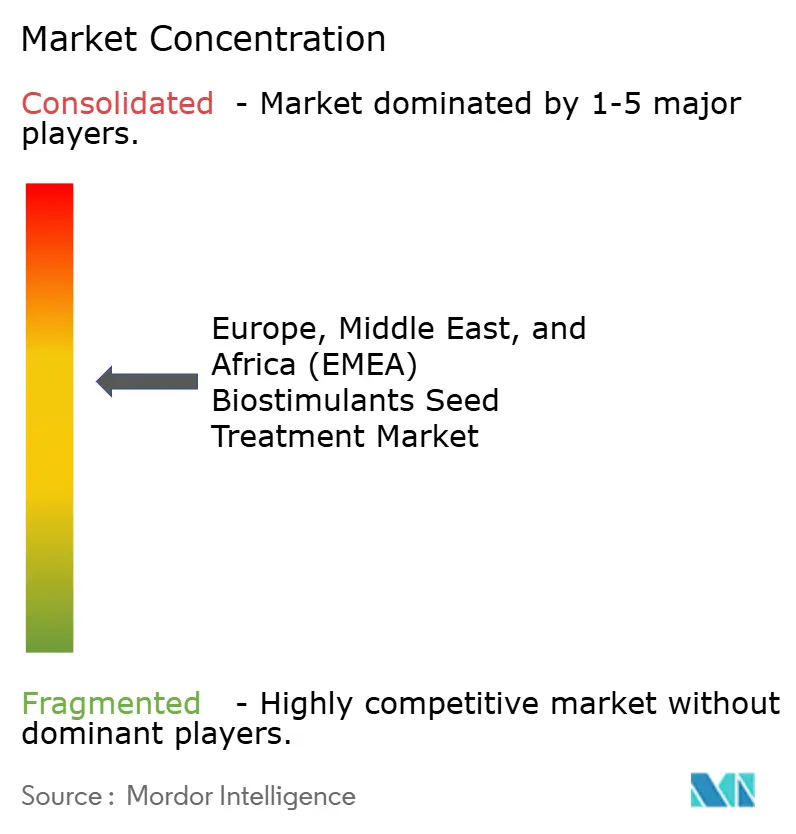
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) a cura di Mordor Intelligence.
Il mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) valeva 390.00 milioni di dollari nel 2025 e si prevede che crescerà da 432.10 milioni di dollari nel 2026 a 721.40 milioni di dollari entro il 2031, registrando un CAGR del 10.79% nel periodo di previsione dal 2026 al 2031. Questa crescita è trainata dal crescente supporto normativo per i prodotti agricoli a basso residuo e dalla crescente adozione di soluzioni biologiche che migliorano la germinazione dei semi, lo sviluppo delle radici e l'attecchimento precoce delle colture. Inoltre, la variabilità climatica e le ricorrenti condizioni di siccità in alcune zone d'Europa, Medio Oriente e Africa stanno incrementando la domanda di biostimolanti applicati alle sementi che migliorano la resilienza delle colture nelle prime fasi di crescita. L'espansione delle superfici coltivate con metodo biologico e le iniziative di agricoltura rigenerativa contribuiscono ulteriormente alla crescita del mercato, poiché gli agricoltori danno priorità alle soluzioni di input in linea con gli obiettivi di sostenibilità e la conformità ambientale. Le dinamiche competitive del mercato rimangono moderatamente consolidate. Le multinazionali del settore dei prodotti per l'agricoltura stanno ampliando la gamma dei loro prodotti biologici, mentre gli operatori regionali si concentrano su formulazioni specifiche per le colture e su competenze agronomiche locali. Tuttavia, problematiche quali prestazioni incoerenti sul campo in condizioni pedoclimatiche variabili, scarsa standardizzazione delle dichiarazioni di efficacia e costi più elevati rispetto ai trattamenti convenzionali delle sementi continuano a ostacolare una più ampia adozione sul mercato.
Punti chiave del rapporto
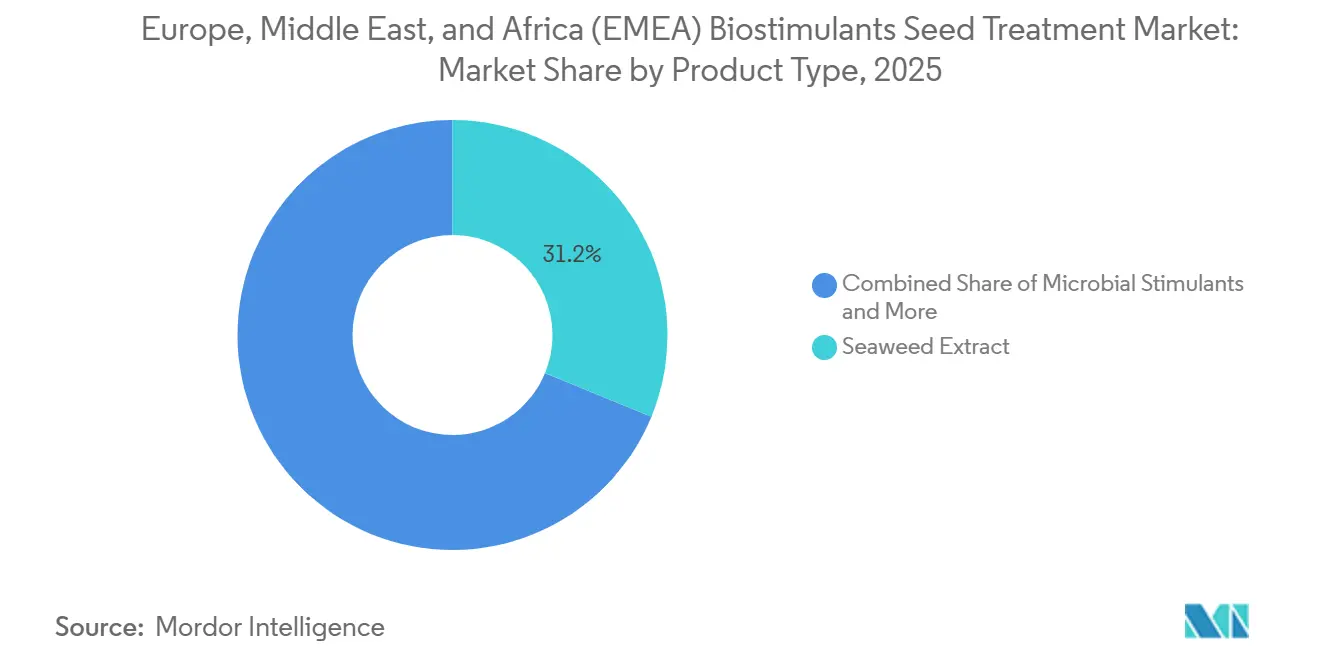
- Per tipologia di prodotto, in Europa, Medio Oriente e Africa (EMEA), la quota di mercato maggiore nel 2025 era rappresentata dai biostimolanti per il trattamento delle sementi a base di estratti di alghe, pari al 31.2%, mentre si prevede che gli stimolanti microbici registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.5%, dal 2026 al 2031.
- In termini di forma, quella liquida ha rappresentato la quota maggiore, pari al 68.7%, nel 2025, mentre si prevede che il mercato dei biostimolanti per il trattamento delle sementi in formulazioni secche nell'area EMEA (Europa, Medio Oriente e Africa) crescerà al tasso di crescita annuale composto (CAGR) più rapido, pari all'11.2%, dal 2026 al 2031.
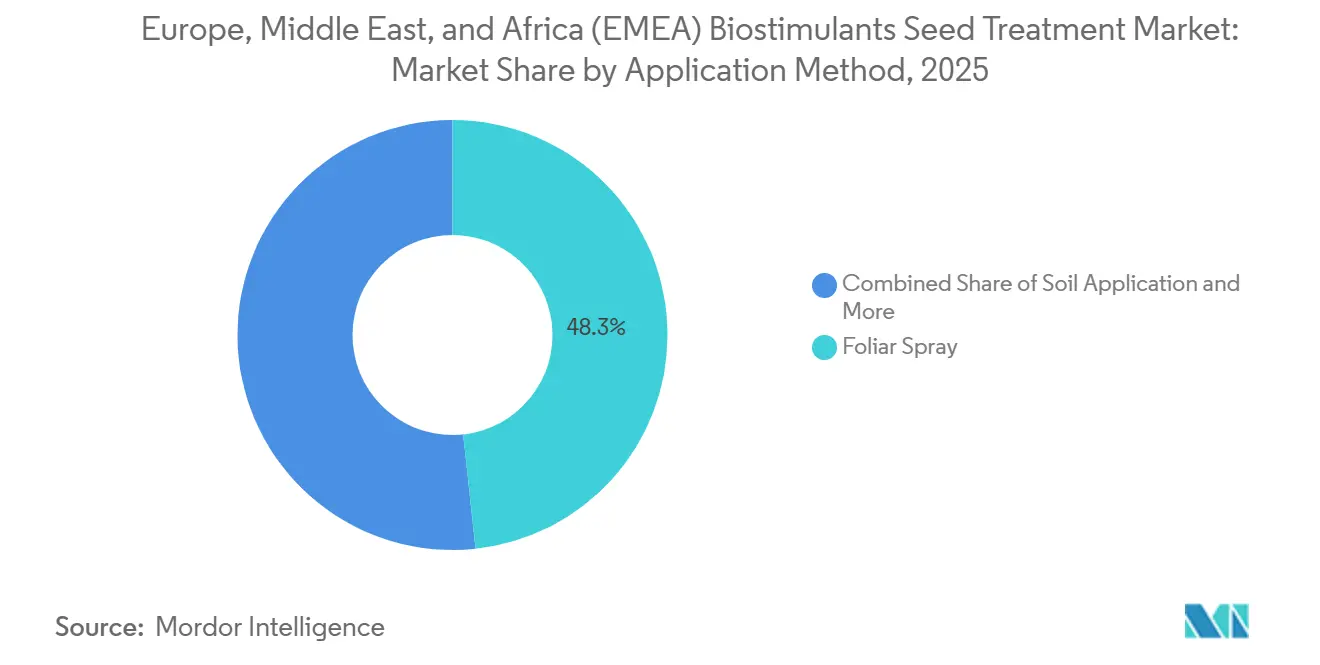
- Per quanto riguarda il metodo di applicazione, l'irrorazione fogliare deteneva la quota maggiore, pari al 48.3%, nel 2025, mentre si prevede che il trattamento delle sementi crescerà al ritmo più rapido, con un CAGR dell'11.5% dal 2026 al 2031.
- Per tipologia di coltura, i cereali hanno rappresentato la quota maggiore, pari al 42.3%, nel 2025 e si prevede che registreranno anche il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.9%, dal 2026 al 2031.
- Dal punto di vista geografico, nel 2025 l'Europa deteneva la quota maggiore, pari al 72.0%, del mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA), mentre si prevede che il Medio Oriente registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.5%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di protezione delle colture nelle prime fasi di sviluppo. | + 2.8% | La produzione è più elevata nella fascia cerealicola dell'Unione Europea, nel Nord Africa e nel Sud Africa. | A breve termine (≤ 2 anni) |
| Crescente preferenza normativa per sementi a basso contenuto di residui | + 2.2% | Europa e mercati limitrofi, tra cui Turchia, Israele e Marocco. | Medio termine (2-4 anni) |
| Lo stress climatico intensifica l'adozione di trattamenti delle sementi | + 1.9% | Medio Oriente, Nord Africa ed Europa sudorientale e orientale | A breve termine (≤ 2 anni) |
| Espansione delle tecnologie di semina di precisione e di rivestimento delle sementi. | + 1.5% | Europa occidentale e centrale e Sudafrica | Medio termine (2-4 anni) |
| Crescita dei programmi di agricoltura biologica e rigenerativa | + 1.2% | Italia, Francia, Spagna, Germania e Israele | A lungo termine (≥ 4 anni) |
| I dati delle prove locali e la formazione dei distributori migliorano i tassi di conversione. | + 0.8% | Europa orientale, Africa subsahariana e Consiglio di cooperazione del Golfo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di protezione delle colture nelle prime fasi di sviluppo.
L'attecchimento precoce delle colture è diventato un obiettivo primario per i coltivatori in Europa, Medio Oriente e Africa, alimentando la domanda di biostimolanti per il trattamento delle sementi nell'area EMEA. I biostimolanti applicati alle sementi vengono sempre più utilizzati per migliorare la germinazione, lo sviluppo delle radici, l'assorbimento dei nutrienti e il vigore delle piantine durante le fasi critiche di crescita iniziale. Uno studio del 2025 pubblicato su BioMed Central (BMC) Plant Biology ha dimostrato che il biopriming delle sementi con batteri promotori della crescita delle piante ha migliorato significativamente la germinazione del grano e il vigore delle piantine in condizioni di temperatura subottimali, sottolineando l'importanza dei trattamenti biologici delle sementi in ambienti soggetti a stress [1] Fonte: BMC Plant Biology, “Seed Biopriming with Plant Growth Promoting Bacteria Improves Germination and Seedling Performance in Wheat (Triticum aestivum L.),” deepdyve.com. . Poiché i coltivatori mirano a mitigare i rischi di attecchimento e a migliorare l'uniformità delle colture, la domanda di trattamenti delle sementi con biostimolanti continua a crescere nei principali sistemi di coltivazione arabile.
Crescente preferenza normativa per i prodotti per la semina a basso contenuto di residui.
Il mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) sta registrando una crescita grazie ai quadri normativi che promuovono input agricoli sostenibili e a basso residuo. Un fattore significativo è il Regolamento dell'Unione Europea sui prodotti fertilizzanti, che fornisce norme armonizzate per i biostimolanti, semplificando l'accesso al mercato in tutti gli Stati membri. Il Regolamento (Unione Europea) 2024/2516, adottato nel 2024, ha introdotto requisiti di etichettatura digitale per i prodotti fertilizzanti dell'Unione Europea (UE), compresi i biostimolanti, migliorando la trasparenza dei prodotti e l'efficienza normativa all'interno del mercato unico [2] Fonte: Unione Europea, Regolamento (UE) 2024/2516 che modifica il Regolamento (UE) 2019/1009 per quanto riguarda l'etichettatura digitale dei prodotti fertilizzanti dell'UE, eur-lex.europa.eu. . Questo quadro normativo favorisce gli investimenti in soluzioni di trattamento biologico delle sementi conformi ed espande le opportunità di commercializzazione per i produttori affermati.
Lo stress climatico intensifica l'adozione di trattamenti per le sementi.
I rischi di produzione legati al clima si stanno affermando come un fattore significativo che influenza il mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA), in particolare durante le fasi di impianto e di sviluppo radicale iniziale delle colture. I biostimolanti applicati alle sementi vengono sempre più utilizzati per migliorare la tolleranza allo stress, l'assorbimento dei nutrienti e la crescita delle radici in condizioni ambientali avverse. Il Rapporto europeo sullo stato del clima 2024 evidenzia che l'Europa ha registrato l'anno più caldo di sempre nel 2024, intensificando le preoccupazioni relative alla siccità, allo stress termico e ai rischi per l'impianto delle colture nelle principali regioni agricole. Con l'aumento della variabilità climatica, gli agricoltori si stanno rivolgendo a soluzioni biologiche per il trattamento delle sementi come misura preventiva per rafforzare la resilienza delle colture e mitigare le perdite di resa di inizio stagione.
Espansione delle tecnologie di semina di precisione e di rivestimento delle sementi.
I progressi nelle tecnologie di rivestimento delle sementi e di semina di precisione stanno guidando la crescita del mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA), migliorando la distribuzione e l'efficacia degli input biologici a livello del seme. I moderni sistemi di rivestimento facilitano un'applicazione più uniforme dei biostimolanti, preservando al contempo la fluidità del seme e la precisione di semina. Secondo il Fraunhofer Institute for Chemical Technology (Fraunhofer ICT), un rivestimento per semi in idrogel biodegradabile sviluppato nel maggio 2026 ha migliorato i tassi di germinazione fino al 58% in condizioni controllate, evidenziando il potenziale delle tecnologie di rivestimento avanzate per migliorare l'attecchimento delle colture [3] Fonte: Fraunhofer Institute for Chemical Technology (Fraunhofer ICT), “Biodegradable Seed Coating for Effective Seedling Protection and Supply,” 2026, fraunhofer.de. . Queste innovazioni stanno promuovendo una più ampia adozione dei trattamenti delle sementi con biostimolanti all'interno dei sistemi di agricoltura di precisione nella regione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prestazioni sul campo incoerenti a seconda delle condizioni del suolo e meteorologiche. | -2.1% | Europa orientale, Africa subsahariana e Medio Oriente semi-arido | Medio termine (2-4 anni) |
| Costo iniziale più elevato rispetto ai trattamenti convenzionali delle sementi | -1.6% | Africa al di fuori del Sudafrica e mercati europei a basso reddito | A breve termine (≤ 2 anni) |
| Standardizzazione limitata dei test di efficacia e delle relative affermazioni. | -1.3% | Sistemi di registrazione in Europa e Medio Oriente | Medio termine (2-4 anni) |
| Scarsa conoscenza tecnica tra i piccoli agricoltori in alcune zone dell'Africa e del Medio Oriente. | -0.9% | Africa subsahariana, mercati rurali del Consiglio di cooperazione del Golfo e Nord Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale più elevato rispetto ai trattamenti convenzionali delle sementi
I costi iniziali più elevati rispetto ai trattamenti convenzionali delle sementi continuano a ostacolare l'adozione di trattamenti a base di biostimolanti in alcune zone dell'area EMEA (Europa, Medio Oriente e Africa). Questo problema è particolarmente accentuato in Africa e in diversi mercati agricoli del Medio Oriente, dove l'accesso a finanziamenti agricoli a prezzi accessibili rimane limitato. Secondo il rapporto "State of the Sector Report 2025" della rete SAFIN (Smallholder and Agri-SME Finance and Investment Network), la domanda annuale di finanziamenti da parte dei piccoli agricoltori e delle PMI agricole supera i 323 miliardi di dollari, mentre i finanziamenti disponibili ammontano a soli 95 miliardi di dollari, con conseguente significativo deficit di finanziamento in Africa. Il limitato accesso al capitale scoraggia gli agricoltori dall'investire in soluzioni biologiche per il trattamento delle sementi, più costose, nonostante i loro vantaggi agronomici.
Scarsa conoscenza tecnica tra i piccoli agricoltori in alcune zone dell'Africa e del Medio Oriente
La scarsa conoscenza tecnica continua a ostacolare la crescita del mercato dei biostimolanti per il trattamento delle sementi in alcune zone dell'Africa e del Medio Oriente, dove l'accesso limitato alla formazione agronomica e ai servizi di divulgazione rallenta l'adozione delle tecnologie biologiche per le sementi. Gli agricoltori spesso non possiedono conoscenze sufficienti sui metodi di applicazione, sulle prestazioni attese in campo e sulla compatibilità con le pratiche convenzionali di gestione delle colture. Secondo uno studio del 2024 pubblicato sulla rivista Heliyon, il 90% dei piccoli agricoltori intervistati in Etiopia non considerava i prodotti biologici agricoli come alternative più sicure rispetto ai prodotti agricoli convenzionali, mentre il 54% non li raccomandava ad altri agricoltori. Questi risultati evidenziano persistenti lacune conoscitive che continuano a limitare l'adozione delle tecnologie di trattamento delle sementi con biostimolanti in alcune zone dell'Africa.
Analisi del segmento
Per tipologia di prodotto: gli stimolanti microbici prendono slancio mentre gli estratti di alghe mantengono il primato
Nel mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA), gli estratti di alghe marine hanno rappresentato la quota maggiore, pari al 31.2% nel 2025. Gli estratti di alghe marine mantengono una posizione di rilievo grazie alla loro ampia compatibilità con diverse tipologie di colture e alla capacità di favorire l'assorbimento dei nutrienti, lo sviluppo radicale e la tolleranza allo stress ambientale. Il loro utilizzo consolidato nell'agricoltura commerciale e nelle colture specializzate ha contribuito alla loro ampia diffusione. Anche le sostanze umiche e gli amminoacidi rimangono categorie di prodotto importanti, fornendo benefici complementari che migliorano il vigore delle piante e le prestazioni delle colture nelle prime fasi di crescita in diverse condizioni ambientali.
Si prevede che gli stimolanti microbici registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.5%, dal 2026 al 2031. Questa crescita è sostenuta dal crescente interesse per le soluzioni biologiche che migliorano la colonizzazione radicale, l'efficienza dei nutrienti e la resistenza delle piante durante la fase di impianto. I progressi nelle tecnologie di formulazione stanno migliorando la stabilità del prodotto, la sua durata di conservazione e la compatibilità con i moderni processi di trattamento delle sementi. I produttori stanno inoltre investendo in ricerca e sviluppo per rafforzare le prestazioni e la costanza dei prodotti. Poiché gli agricoltori cercano alternative sostenibili in linea con gli obiettivi ambientali e i requisiti normativi, gli stimolanti microbici stanno ottenendo una maggiore accettazione in un'ampia gamma di sistemi di produzione agricola.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla forma: i liquidi mantengono il loro vantaggio di lavorazione, mentre i formati secchi affrontano i limiti dei climi caldi.
Nel 2025, il segmento dei prodotti liquidi ha rappresentato la quota di mercato maggiore, pari al 68.7%. Queste formulazioni sono preferite per la loro capacità di garantire una copertura uniforme dei semi e per la loro perfetta integrazione nei processi commerciali di trattamento delle sementi. La loro compatibilità con i sistemi di applicazione automatizzati consente la lavorazione su larga scala, assicurando al contempo una qualità di trattamento costante. Questi vantaggi operativi hanno consolidato la loro posizione negli impianti industriali di trattamento delle sementi e nelle consolidate filiere agricole della regione.
Si prevede che il segmento dei prodotti secchi crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'11.2%, dal 2026 al 2031. Questa crescita è trainata dalla stabilità di conservazione, dalla facilità di trasporto e dall'idoneità per le regioni con infrastrutture limitate della catena del freddo. Le formulazioni secche offrono vantaggi logistici in aree con temperature elevate e condizioni di distribuzione irregolari. I produttori migliorano continuamente le tecnologie di formulazione per ottimizzare la vitalità biologica e le prestazioni del prodotto. Con l'espansione delle reti di distribuzione nei mercati agricoli emergenti, si prevede che le formulazioni secche otterranno una maggiore diffusione, continuando al contempo a integrare il predominio dei prodotti liquidi.
In base al metodo di applicazione: il trattamento delle sementi guadagna terreno anche se l'irrorazione fogliare continua a mantenere la sua efficacia.
Nel 2025, la concimazione fogliare deteneva la quota maggiore, pari al 48.3%. Questo metodo rimane ampiamente adottato grazie al suo ruolo consolidato nei programmi di nutrizione e gestione delle colture. Fattori come le infrastrutture di applicazione esistenti, la familiarità degli agricoltori con la tecnica e l'adattabilità a diversi sistemi colturali hanno contribuito al suo utilizzo costante. Inoltre, la concimazione fogliare consente agli agricoltori di soddisfare le esigenze delle colture durante la stagione di crescita, rendendola un elemento pratico delle strategie di gestione integrata delle colture in diversi contesti agricoli.
Si prevede che l'applicazione di trattamenti alle sementi registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'11.5%, dal 2026 al 2031. Questa crescita è attribuita al crescente riconoscimento dei benefici derivanti dall'applicazione di input biologici direttamente nelle fasi di germinazione e di sviluppo radicale precoce. I biostimolanti applicati alle sementi offrono un supporto mirato durante la fase di attecchimento delle colture, migliorando l'assorbimento dei nutrienti e la tolleranza allo stress fin dall'inizio del ciclo produttivo. Questo approccio è in linea con gli obiettivi dell'agricoltura di precisione e promuove un utilizzo più efficiente degli input. Poiché gli agricoltori danno priorità alla costanza e al miglioramento delle prestazioni delle colture nelle prime fasi di crescita, le applicazioni di trattamenti alle sementi stanno acquisendo sempre maggiore importanza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di coltura: i cereali mantengono i volumi e continuano a guidare la crescita.
Nel 2025, i cereali e i granagli rappresentavano la quota maggiore, pari al 42.3%. Questo segmento beneficia delle vaste aree di coltivazione nelle principali regioni agricole e dell'ampio utilizzo di sementi trattate nei sistemi di produzione commerciali. Le ampie superfici coltivate e le consolidate pratiche di trattamento delle sementi forniscono una solida base per l'adozione dei biostimolanti. La necessità di migliorare l'attecchimento delle colture, l'assorbimento dei nutrienti e la tolleranza allo stress ambientale continua a guidare la domanda tra i produttori di cereali e granagli. Inoltre, la crescente attenzione alle pratiche agricole sostenibili e all'integrazione di input biologici sta promuovendo un uso più ampio dei trattamenti delle sementi con biostimolanti sia nei sistemi di produzione convenzionali che in quelli ecocompatibili.
Si prevede che i cereali e i legumi registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.9%, dal 2026 al 2031. Questa crescita sottolinea l'importanza strategica di queste colture per la sicurezza alimentare regionale e i sistemi di produzione agricola. Gli agricoltori stanno adottando sempre più tecnologie biologiche per migliorare l'attecchimento delle colture e mantenere la produttività in condizioni ambientali variabili. Sebbene anche i semi oleosi e i legumi presentino significative opportunità, frutta e verdura rimangono i mercati chiave ad alto valore aggiunto. Con la continua espansione delle iniziative di sostenibilità e l'adozione di input biologici, si prevede che cereali e legumi rimarranno il principale motore di crescita del mercato.
Analisi geografica
Mercato europeo (EMEA) dei biostimolanti per il trattamento delle sementi
Nel 2025, l'Europa deteneva la quota maggiore, pari al 72.0%. Questa posizione di leadership è attribuibile al suo quadro normativo avanzato, all'ampia diffusione di input agricoli biologici e alla forte presenza di programmi commerciali di trattamento delle sementi. La regione beneficia di un'intensa attività di ricerca, di reti di distribuzione consolidate e dell'integrazione degli obiettivi di sostenibilità nei sistemi di produzione agricola. Ulteriori fattori trainanti includono l'espansione dell'agricoltura biologica, i requisiti di conformità ambientale e l'interesse degli agricoltori a migliorare l'attecchimento e la resilienza delle colture. Questi fattori continuano a sostenere l'adozione di tecnologie di trattamento delle sementi con biostimolanti nei principali mercati agricoli europei.
Mercato dei biostimolanti per il trattamento delle sementi in Medio Oriente (EMEA)
Si prevede che il Medio Oriente registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.5%, dal 2026 al 2031. Questa crescita è trainata da una maggiore attenzione alla sicurezza alimentare, all'efficienza nell'uso dell'acqua e alla produzione agricola sostenibile. I governi e gli operatori del settore agricolo nella regione stanno promuovendo tecnologie che migliorano le prestazioni delle colture in condizioni di siccità e stress termico. L'agricoltura di precisione, la coltivazione protetta e l'uso di input biologici stanno acquisendo sempre maggiore importanza, poiché gli agricoltori mirano a massimizzare la produttività dei terreni coltivabili limitati. Queste tendenze stanno creando condizioni favorevoli per l'adozione di soluzioni di trattamento delle sementi con biostimolanti in diversi mercati agricoli del Medio Oriente.
Mercato dei biostimolanti per il trattamento delle sementi in Africa (EMEA)
L'Africa rappresenta ancora un'opportunità emergente sul mercato, grazie agli sforzi continui volti a migliorare la produttività agricola e la resilienza delle colture. I tassi di adozione variano significativamente in tutto il continente, con il Sudafrica che vanta un settore degli input biologici più sviluppato rispetto ad altri mercati regionali. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), nel 2024 il 70% della popolazione dell'Africa subsahariana dipendeva dall'agricoltura per il proprio sostentamento, il che sottolinea l'importanza delle tecnologie che migliorano l'attecchimento e la produttività delle colture. Tuttavia, persistono sfide quali la scarsa conoscenza tecnica e l'accessibilità economica, sebbene il potenziale di crescita a lungo termine della regione rimanga significativo.
Panorama competitivo
Il mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) è moderatamente consolidato, con attori chiave quali BASF SE, Bayer AG, Syngenta Crop Protection AG (Gruppo Syngenta), UPL Limited e Valagro SpA. Queste aziende competono con specialisti regionali del settore biologico e fornitori emergenti di tecnologie agricole. La concorrenza è guidata principalmente da fattori quali l'efficacia del prodotto, la conformità normativa, l'innovazione nella formulazione e le capacità di supporto agronomico. Le aziende più grandi sfruttano reti di distribuzione consolidate, ampie risorse di ricerca e portafogli biologici diversificati, mentre i partecipanti più piccoli si concentrano spesso su competenze specifiche per le colture e servizi tecnici localizzati. Gli operatori di mercato stanno investendo attivamente nello sviluppo di prodotti e nelle approvazioni normative per rafforzare la propria posizione nella regione.
Partnership strategiche, espansione del portafoglio prodotti e innovazione biologica sono temi centrali che plasmano la concorrenza sul mercato. Le aziende stanno ampliando sempre più la propria offerta di prodotti biologici attraverso collaborazioni, accordi di licenza e iniziative di commercializzazione mirate. La differenziazione dei prodotti si concentra maggiormente sulla costanza delle prestazioni, sulla compatibilità con i sistemi di trattamento delle sementi esistenti e sulla capacità di affrontare specifiche sfide agronomiche. Inoltre, i produttori stanno ampliando i programmi di supporto tecnico e conducendo attività di validazione sul campo per rafforzare la fiducia degli agricoltori. Con la crescente adozione di input agricoli biologici, le aziende pongono l'accento sulla validazione scientifica, sull'allineamento con gli obiettivi di sostenibilità e sull'assistenza clienti come fattori critici di differenziazione competitiva.
Gli investimenti influenzano anche la concorrenza nel mercato della capacità produttiva biologica e delle capacità della catena di approvvigionamento. Ad esempio, BASF SE ha annunciato l'avvio, nel maggio 2026, dell'impianto di fermentazione BioHub a Ludwigshafen, in Germania, con l'obiettivo di incrementare la capacità produttiva di soluzioni per il trattamento delle sementi. Questo investimento sottolinea la crescente importanza della scala produttiva e dell'affidabilità dell'approvvigionamento nel settore dei prodotti biologici. Si prevede che le aziende che combinano competenze normative, una solida capacità produttiva e la validazione agronomica saranno in una posizione migliore per soddisfare la crescente domanda di soluzioni biostimolanti per il trattamento delle sementi.
Leader del settore dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
BASF SE
Bayer AG
Syngenta Crop Protection AG (Gruppo Syngenta)
UPL limitato
Valagro SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: BASF SE, in collaborazione con Acadian Plant Health, ha introdotto in Marocco il biostimolante Elite Sea. Questo lancio amplia il portafoglio di soluzioni biostimolanti dell'azienda e offre agli agricoltori una maggiore efficienza nell'utilizzo dei nutrienti, migliori prestazioni delle colture e soluzioni per la tolleranza allo stress.
- Dicembre 2025: Sumitomo Chemical Company, Limited, tramite le sue controllate Sumitomo Chemical Agro Europe e Valent BioSciences LLC, ha introdotto un nuovo portafoglio di biostimolanti per gli agricoltori dell'area EMEA. Questa iniziativa mira a potenziare le soluzioni biologiche che migliorano l'efficienza dei nutrienti, il vigore delle colture e la tolleranza allo stress.
- Marzo 2025: Koppert BV ha lanciato in Francia Stingray 25, un biostimolante di origine vegetale progettato per migliorare la crescita delle colture, l'efficienza nutrizionale e la produttività. Questo lancio amplia il portafoglio di soluzioni biologiche sostenibili dell'azienda e rafforza la sua posizione nel mercato europeo dei biostimolanti.
Ambito del rapporto sul mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Il trattamento delle sementi con biostimolanti prevede l'applicazione di sostanze biologiche o di origine naturale ai semi prima della semina. Questo processo mira a migliorare la germinazione, l'assorbimento dei nutrienti, lo sviluppo delle radici, la tolleranza allo stress e l'attecchimento precoce delle colture, migliorando così la crescita e la produttività complessiva delle piante. Il rapporto sul mercato dei biostimolanti per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) è segmentato per tipologia di prodotto (sostanze umiche, amminoacidi, stimolanti microbici, estratti di alghe e altre tipologie di prodotto), per forma (liquida e solida), per metodo di applicazione (irrorazione fogliare, trattamento delle sementi e applicazione al terreno), per tipologia di coltura (cereali e granella, semi oleosi e legumi, frutta e verdura, tappeti erbosi e aree verdi e altre tipologie di colture) e per area geografica (Europa, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sostanze umiche |
| Aminoacidi |
| Stimolanti microbici |
| Estratti di alghe |
| Altri tipi di prodotto |
| Liquido |
| Pelle secca |
| Spray fogliare |
| Trattamento delle sementi |
| Applicazione al suolo |
| Cereali e Cereali |
| Semi oleosi e legumi |
| Frutta e verdura |
| Prati e paesaggi |
| Altri tipi di colture |
| Europa | Germania |
| Francia | |
| Italia | |
| Regno Unito | |
| Russia | |
| Resto d'Europa | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Israele | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Marocco | |
| Resto d'Africa |
| Per tipo di prodotto | Sostanze umiche | |
| Aminoacidi | ||
| Stimolanti microbici | ||
| Estratti di alghe | ||
| Altri tipi di prodotto | ||
| Per modulo | Liquido | |
| Pelle secca | ||
| Per metodo di applicazione | Spray fogliare | |
| Trattamento delle sementi | ||
| Applicazione al suolo | ||
| Per tipo di coltura | Cereali e Cereali | |
| Semi oleosi e legumi | ||
| Frutta e verdura | ||
| Prati e paesaggi | ||
| Altri tipi di colture | ||
| Per geografia | Europa | Germania |
| Francia | ||
| Italia | ||
| Regno Unito | ||
| Russia | ||
| Resto d'Europa | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Marocco | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per il 2031 per i biostimolanti utilizzati nel trattamento delle sementi in Europa, Medio Oriente e Africa?
Si prevede che il mercato dei biostimolanti in Europa, Medio Oriente e Africa (EMEA) raggiungerà i 721.40 milioni di dollari entro il 2031.
Quale tipologia di prodotto è attualmente la più richiesta nella regione?
Nel 2025, gli estratti di alghe marine hanno dominato la domanda di prodotti, con una quota del 31.2%, grazie alla loro ampia compatibilità con diverse colture e alla capacità di favorire la tolleranza allo stress e l'assorbimento dei nutrienti.
Quale canale di candidatura sta crescendo più rapidamente?
Il trattamento delle sementi è il metodo in più rapida crescita, con un CAGR dell'11.5% dal 2026 al 2031, perché i coltivatori desiderano ottenere benefici dalla rizosfera fin dal momento della germinazione.
Perché l'Europa è il principale contributore regionale di entrate?
Nel 2025 l'Europa deteneva la quota maggiore, pari al 72.0%, grazie a una più forte distribuzione biologica, all'elevata superficie coltivata con metodo biologico e a un quadro normativo più chiaro per i biostimolanti conformi.


